
ロシア自動車EPS市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
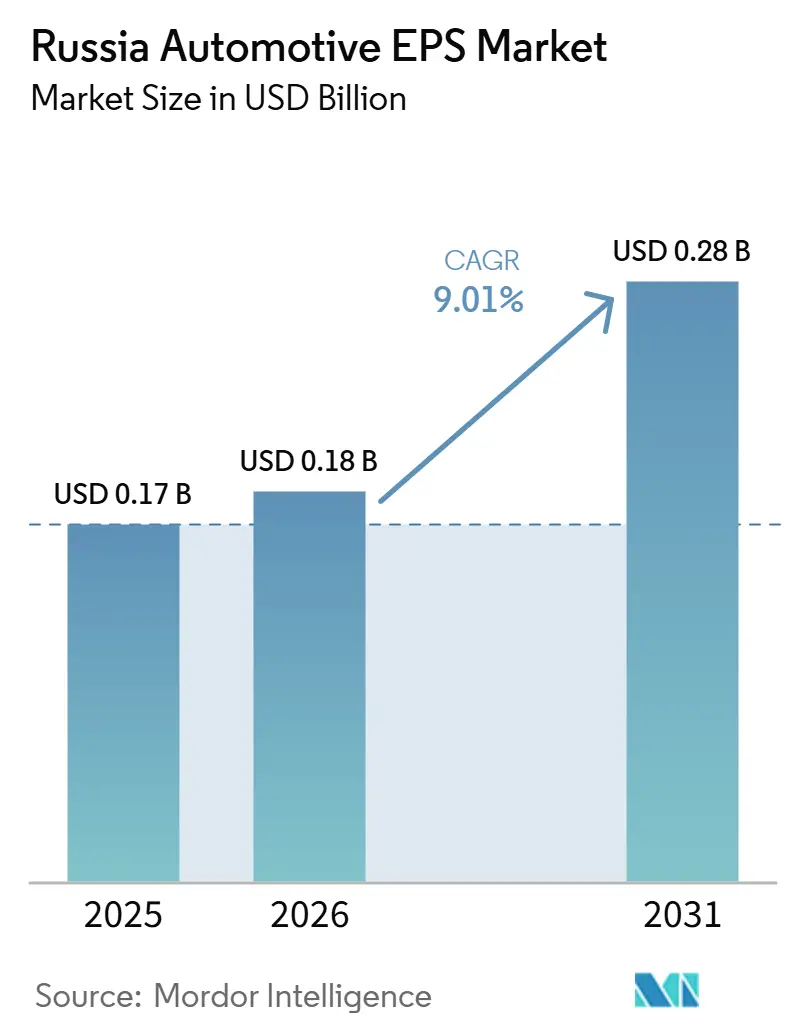
| 基準年の市場規模 (2025) | 170.12 百万米ドル |
| 市場規模 (2026) | 180.34 百万米ドル |
| 市場規模 (2031) | 280.75 百万米ドル |
| 成長率 (2026 - 2031) | 9.01 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるロシア自動車EPS市場分析
ロシア自動車用EPS市場規模は2025年に170.12 ミリオン 米ドルと評価され、2026年の180.34 ミリオン 米ドルから2031年には280.75 ミリオン 米ドルへと拡大し、2026年から2031年にかけてCAGR 9.01%を記録する見込みです。ロシアにおける乗用車生産台数は2025年に11.8%減少して67万3,000台なりましたが、OEMが燃費向上と車両電動化に注力しているため、車両1台あたりのEPS普及率が上昇しており、ロシア自動車用EPS市場は引き続き成長しています。ロシア自動車用EPS市場は輸入代替によっても再編されつつありますが、Avtoelektronika JSCが設計上の品質問題により約21,000台のEPSユニットをAvtoVAZに拒否された結果、2025年の売上高がRUB 43億(約51.6 ミリオン 米ドル)へと2.2倍の減収となったことから、この転換には依然として実行リスクが伴っています。ロシア自動車用EPS市場の成長は、台数回復だけでなく、車両1台あたりの平均販売価格が高いコラムシステムからデュアルピニオンおよびラックアシストレイアウトへの着実な移行にも結びついています。ロシア自動車用EPS市場における競争環境は、グローバルな技術リーダーと特定プログラムに紐づく国内サプライヤーとの間で依然として分断されており、2026年2月のWuhu Sterling Steering SystemとRulevye Systemyによる合弁事業がトリヤッティに新たな中国主導の製造ルートを加えています。これにより、ロシア自動車用EPS市場は、ロシアが中国製プラットフォームを増加させ国内車両プログラムを高度化する中で、現地生産・安定した品質・ADAS対応ステアリング能力を組み合わせられるサプライヤーにとって明確な機会が生まれています。
主要レポートのポイント
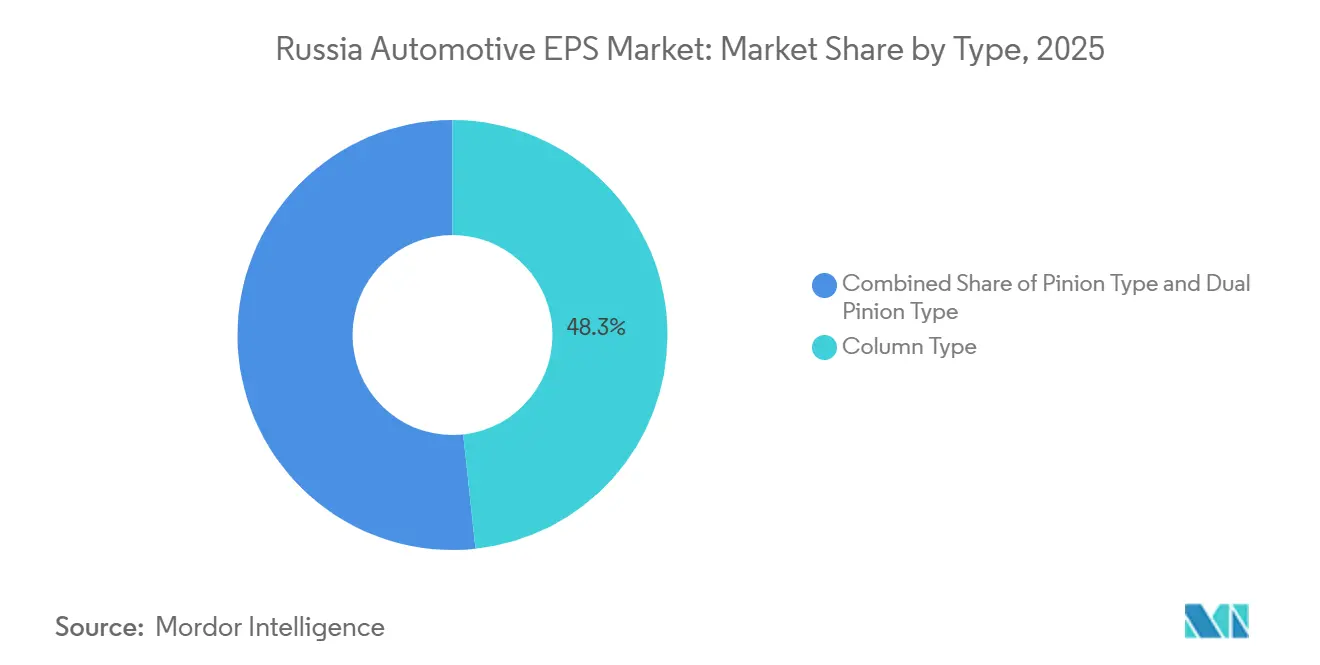
- タイプ別では、コラムタイプEPSが2025年のロシア自動車用EPS市場シェアの48.27%を占め、デュアルピニオンタイプは2026年から2031年にかけてCAGR 9.12%で成長する見込みです。
- コンポーネントタイプ別では、ステアリングラック/コラムが2025年のロシア自動車用EPS市場規模の45.37%を占め、センサーは2026年から2031年にかけてCAGR 9.23%で拡大する予測です。
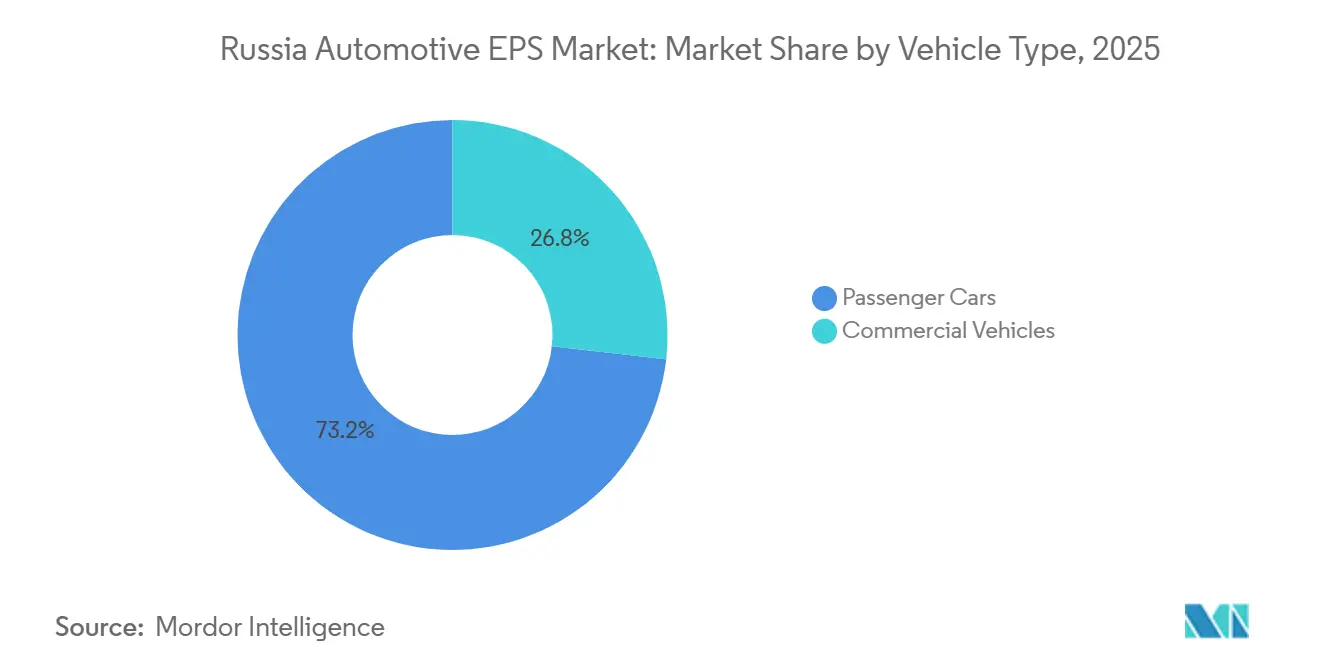
- 車両タイプ別では、乗用車が2025年のロシア自動車用EPS市場シェアの73.15%を占め、商用車は2026年から2031年にかけてCAGR 9.17%で成長する見込みです。
- 推進タイプ別では、内燃機関(ICE)車両が2025年のロシア自動車用EPS市場規模の58.19%を占め、バッテリー電気自動車は2026年から2031年にかけてCAGR 9.32%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ロシア自動車EPS市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 車両プラットフォームの急速な電動化 | +1.8% | モスクワ、トリヤッティ、カリーニングラードのEV組立クラスターに集中した全国規模 | 中期(2〜4年) |
| 燃費向上と排出削減に対する需要の増加 | +1.5% | グローバルな波及効果;中央連邦管区およびヴォルガ連邦管区が国内普及をリード | 短期(2年以内) |
| ADAS統合に関する規制上の義務 | +1.2% | モスクワ地域のOEMに早期コンプライアンス圧力がかかる全国規模 | 中期(2〜4年) |
| ステアバイワイヤの研究開発上のブレークスルー | +0.8% | グローバルな研究開発、プレミアムロシアプラットフォーム(AURUS)でのパイロット応用 | 長期(4年以上) |
| 48V電動パワートレインモジュールにおけるティア1/2の協業 | +0.7% | アジア太平洋地域が中核、現地化された中国OEM組立を通じてロシアへ波及 | 中期(2〜4年) |
| 大量カスタマイズに向けたOTAソフトウェアステアリングキャリブレーション | +0.6% | モスクワのコネクテッドビークルOEMプログラムを中心とした全国規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
車両プラットフォームの急速な電動化
ロシアの電動パワートレインへの移行は絶対量としてはまだ小規模ですが、すべての国内EVまたはハイブリッドプラットフォームが電子制御ステアリングシステムの需要を高めるため、ロシア自動車用EPS市場にとって直接的な重要性を持っています。EVおよびハイブリッドの国内生産台数は2025年に前年比3倍の15,000台となり、これらの車両は国内車両総生産台数の6%を占め、見出しの生産動向だけが示す以上に大きなEPSの設置基盤を生み出しました [1]。バッテリー電気自動車はエンジン駆動の真空源を使用しないため、油圧ステアリングはそれらのプラットフォームでは実用的な選択肢ではなく、EPSが設計上の必須ソリューションとなります。Moskivichは2025年12月に生産を開始した後、2026年2月にM70およびM90クロスオーバーを発表し、これらの発売が国内生産車両における最新ステアリング部品への新たな需要を生み出しました。これは、電動化された車両1台あたりのコンテンツ価値が新プログラムの生産開始とともに上昇しているため、ロシア自動車用EPS市場が総乗用車生産台数が不均一なままであっても前進し続けられることを意味しています。
燃費向上と排出削減に対する需要の増加
燃費はロシアにおけるEPS普及の実際的な理由であり続けている。OEMと購入者の双方が運用コスト圧力に反応し、EPSは油圧ポンプシステムによって生じる常時ドラッグを排除するためである。ユーザー提供の草稿は、EPSが燃費を3%から5%回復できると述べており、ICE車両が2025年のEPS需要の58.19%を依然として占めている市場においてその恩恵は重要である。AvtoVAZは2025年に32万4,558台のLada車両を生産し、現行のすべてのLadaモデルに実質的にコラムタイプEPSを搭載しており、これはEPSが油圧ステアリングに対して経済的に優位であるという認識が、国内最大量の乗用車プログラムですでに受け入れられていることを示している。ロシア自動車EPS市場はまた、国内レベルでの製品再設計からも恩恵を受けており、入力によればItelma Groupがラダ・イスクラプログラム向けに旧来の10.5kgから11kgの設計を置き換えるために8.8kgのコラムタイプユニットを開発し、効率を改善してシステム重量を低減したとされている。この移行により、ロシア自動車EPS市場は規制のみならず、より軽量で効率的なステアリングアセンブリを評価する日常的な車両経済性にも結びついている。
ADAS統合に関する規制上の義務
ロシアは自動運転を支援する規制の道筋を構築しており、電子制御・冗長性・フェイルセーフ動作に対応できるステアリングシステムに対して、より早期の調達シグナルを生み出しています。ロシア連邦運輸省は高度自動化車両のフレームワークを更新しており、2027年9月1日からすべてのロシア道路でレベル4およびレベル5の無人運転を目標としているため、OEMはその期日よりかり前に適合するステアリングアーキテクチャを確定させる必要があります。ロスタンダルトも自動化車両の安全性と機能性に関する5つのGOST規格を策定しており、その過程でのステアリング応答要件は油圧式の代替品ではなく電子制御EPSまたはステアバイワイヤシステムと整合しています。したがって、ロシア自動車用EPS市場は、2027年から2030年に向けて計画された車両プログラムが現在進行中の調達段階でADAS対応ステアリングシステムを必要とするため、より長い実効需要サイクルの恩恵を受けます [2]。ロシアは2025年に公道で90台のレベル3自律走行トラックを運用しており、商用車ADASが理論上のものではなく、統合センシング能力を持つEPSシステムへの近い将来の需要をすでに生み出していることを示しています。
ステアバイワイヤの研究開発上のブレークスルー
従来のEPSからステアバイワイヤへの移行は、実現技術がグローバルおよび中国OEMプログラムを通じてロシアに到達するサプライヤーネットワークの量産に入りつつあるため、ロシア自動車EPS市場にとってより関連性が高まっている。ZFはすでにNIOのET9向けにステアバイワイヤシステムを量産しており、ステアリングホイールアクチュエーターと冗長ステアリングギアアクチュエーターの両方を供給しており、技術がパイロット段階から商業利用へいかに急速に移行しているかを示している。Nexteerは2026年上半期に2つのステアバイワイヤプログラムを立ち上げる予定であり、2025年の受注の50%がEVまたはEVとICEの混合プラットフォームを支援しており、ソフトウェア主導のステアリングが主流製品ミックスに移行していることを確認している。草稿はまた、ロシアで車両を組み立てる中国OEMが48Vアーキテクチャを採用しており、その設計パスが高度なEPSと完全なステアバイワイヤレイアウトの差を縮める高速応答ステアリングシステムを支援することも指摘している。Murom Machine-Building Plantは2026年2月にAURUSプレミアム車両向けのEPSラック生産を立ち上げ、ロシアがより広範なステアバイワイヤの準備が整う前にプレミアム国内プログラムをラックアシストシステムへ移行させていることを示した。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 低コスト車における油圧システムに対する高いユニットコスト | -1.5% | エントリーレベル車両需要が最も高いヴォルガおよびウラル連邦管区で最も顕著な全国規模 | 短期(2年以内) |
| モーターコントローラー向け半導体サプライチェーンの不安定性 | -1.2% | グローバル規模、自動車グレードMCUの輸入依存度が75%を超えるロシアへの不均衡な影響 | 中期(2〜4年) |
| 新興市場におけるステアリングフィールの制限と安全上の懸念 | -0.8% | 全国規模、アフターマーケット、および低仕様OEMセグメント | 短期(2年以内) |
| 電子作動コラムにおけるサイバーセキュリティリスク | -0.7% | ロシアの電子戦環境およびUN R155/ISO 21434コンプライアンス要件によって増幅された全国規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
低コスト車における油圧システムに対する高いユニットコスト
ユニットコストはロシア自動車用EPS市場における最も明確な制約要因であ続けています。エントリーレベルの車両プログラムは依然として厳しい調達予算の中で競争しており、大量契約はわずかなコンポーネントプレミアムでも増幅させます。Ladaプログラムはその圧力の中心にあります。AvtoVAZは2025年に324,558台を生産しており、これらの大量生産プラットフォームにおけるコスト規律が、より高付加価値のステアリングシステムが価格帯を下げるペースを制限しています。また、現地化だけでは問題が解決されていないことも示されています。Avtoelektronika の2025年売上高は、品質関連の拒否によって出荷受け入れが減少した結果、RUB 43億(51.6 ミリオン 米ドル)に落ち込みました。この結果が重要なのは、品質で失敗した国内サプライヤーが、名目上の購入価格が低く見えても、保証リスク・手直し・生産中断を通じて総所有コストを引き上げる可能性があるためです。不良率と生産歩留まりが改善されるまで、ロシア自動車用EPS市場は最低コストの自動車セグメントで抵抗に直面し続けるでしょう。そのセグメントでは、すべての調達決定が即時の購入可能性に照らして検証されます。
モーターコントローラー向け半導体サプライチェーンの不安定性
半導体リスクはロシア自動車EPS市場の構造的な弱点であり続けている。モーター制御MCUは依然として輸入依存度が高く、すべてのEPSユニットの中核に位置するためである。ロシア産業貿易省は2025年2月に、740の重要な自動車部品カテゴリーのうち330のみが現地化されており、国内車両制御システムのMCUおよびパワー半導体のギャップが未解決のままであることを確認した。草稿は、自動車グレードMCUの依存度が依然として75%を超えており、主要半導体サプライヤーからの割り当てが20%中断された場合、国内車両制御ユニット組立量の40%から50%に影響を与える可能性があると述べている。自動車グレードのSiCおよびMOSFET部品のリードタイムも最近の供給イベント中に20〜30週間に延びており、物理的な在庫が枯渇するずっと前に生産計画が混乱する可能性があることを意味する。ロシアの電子機器開発国家プログラムは国内自動車グレードマイクロコントローラーを支援することを意図しているが、認定タイムラインは現在の予測ウィンドウのほとんどを超えており、ロシア自動車EPS市場は2031年まで引き続きリスクにさらされている。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:コラムEPSが成熟する中でデュアルピニオンが台頭
コラムタイプEPSは2025年のロシア自動車用EPS市場シェアの48.27%を占め、ステアリングシステム形式全体でトップの座を確固たるものにしました。この地位は、パッケージングの制約と低コスト組立がより高度なレイアウトよりもコラム統合アクチュエーションを依然として優先するLada GrантаおよびLada Vestaプログラムでの継続的な使用から生まれました。国内供給もAvtoVAZ連携プラットフォームを中心に維持され、サプライヤーの品質問題が現地化の状況を複雑にしている中でも、コラムシステムが最も広い設置基盤を維持するのに貢献しました。ロシア自動車用EPS産業は、エントリーおよびミドルレンジのプログラムの現在のニーズに高コストの代替品よりも適合しているため、主流の乗用車においてコラムシステムに依存し続けています。
デュアルピニオンタイプは2026年から2031年にかけてCAGR 9.12%で最も急成長するフォーマットであり、そのギャップは単純な置き換えサイクルではなくプラットフォーム要件の変化を反映しています。デュアルピニオンレイアウトは、車線維持や緊急ステアリング支援のためにより強力なアクチュエーター応答と高い冗長性を必要とするADAS対応車両により自然に適合します。ロシアにおける中国OEM組立プログラムがそのミックスを引き上げています。ミドルサイズのクロスオーバープラットフォームはラックアンドピニオンアーキテクチャをより頻繁に使用し、より高度なステアリング設計を現地生産に持ち込んでいます。これは、ステアバイワイヤが広範な生産現実となる前でも、ロシア自動車用EPS市場がより高付加価値のタイプミックスへとシフトしていることを意味しており、中国由来のプラットフォームがさらに拡大するところでロシア自動車用EPS産業が最大の飛躍を見せる可能性が高いです。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
コンポーネントタイプ別:センサーがマージンドライバーに
ステアリングラック/コラムコンポーネントは2025年のロシア自動車用EPS市場規模の45.37%を占め、コンポーネントミックスの中で最大の価値プールとして構造的ハードウェアを維持しました。このカテゴリーは現地化政策に最も影響を受けやすく、トリヤッティおよびAvtoVAZプログラム周辺の国内金属加工・組立能力・長年のサプライヤー関係と直接結びついています。Rulevye SystemyとWuhu Sterlingの2026年2月の合弁事業はこのスペースを直接ターゲットにしており、ロシア自動車用EPS市場内で即時の現地製造機会がどこにあるかを示しています。ステアリングモーターは次に重要な価値ブロックとして残りました。国内車両プログラムは、中国連携の乗用車において低騒音・高効率・改善された洗練性をサポートするブラシレス設計をますます採用しているためです。
センサーは2026年から2031年にかけてCAGR 9.23%で最も急成長するコンポーネントタイプであり、その上昇は車両生産台数の広範な増加ではなく、ADAS対応ステアリングアーキテクチャの普及に結びついています。すべてのADAS対応ステアリングシステムには少なくともトルクおよび角度センシングが必要であり、デュアルピニオンおよびラックアシストシステムは路面側にさらに多くのセンシングポイントを追加し、ユニットあたりのコンポーネント集約度を高めます。ロシアのステアリングポジションセンサー市場は2026年に年間180万台から250万台をカバーし、EPS普及率は2035年までに新車の70%から85〜90%へと上昇する可能性があり、センシングコンポーネントの強力な数量パスを支えています。センサーは構造部品よりも高いユニットあたりマージンを持つため、コア組立成長が緩やかなままであっても、ロシア自動車用EPS市場は電子コンテンツから価値を獲得しています。
車両タイプ別:フリートおよび商用プログラムが潜在的な需要カテゴリー
乗用車は2025年のロシア自動車用EPS市場シェアの73.15%を占め、すべての数量および調達決定の中心にセグメントを維持しました。このリーダーシップは、Ladaポートフォリオと、ロシアにおける現地化取り決めのもとで組み立てられた中国ブランド乗用車の拡大する存在感によって構築されました。EAEUの生産ブロックは2025年にロシア市場向けに95万台を供給し、乗用車がその総数の85%を占めたことが確認されており、ロシア自動車用EPS市場を支える需要基盤が裏付けられています。Moskivichは2026年2月に2つのクロスオーバーを発売し、AvtoVAZは現行のLadaシリーズ全体にEPSを統合し続けているため、乗用車は国内および輸入ステアリング部品のアンカーセグメントであり続けています。
商用車は2026年から2031年にかけてCAGR 9.17%で成長する予測でり、そのペースは乗用車よりもベースがはるかに小さいためにのみ控えめに見えます。ロシアは2025年に公道で90台のレベル3自律走行トラックを運用し、2026年にはレベル5無人トラックのプロトタイプを計画しており、商用ステアリングプログラムに高仕様の電子アクチュエーションへの直接的なリンクを与えています。Murom Machine-Building Plantは2026年2月にKAMAZ電気バス向け電動ポータルアクスルとAURUS車両向けEPSラックを発売し、資金調達された生産活動がすでに進行中であることを示しました。自律走行貨物輸送・電気バス・高走行距離フリート経済が電子管理ステアリングシステムへの需要を押し上げ続ければ、ロシア自動車用EPS市場は商用アプリケーションでより急激な飛躍を見せる可能性があります。
推進タイプ別:BEVの上昇がより複雑な移行を覆い隠す
内燃機関(ICE)車両は2025年のロシア自動車用EPS市場規模の58.19%を占め、電動化が注目を集める中でも需要の最大部分が依然として従来のパワートレインから来ていることを示しています。2025年の新規EV登録台数は12,500台に達し、新車市場の1%未満を占めるにとどまり、BEV販売台数も前年比で減少しため、完全バッテリー電気ステアリング需要のベースは絶対量として狭いままでした。これにより、ICEプラットフォームのEPS需要は主にパワートレインの電動化だけでなく、燃費向上・騒音振動改善・大衆向け車両における油圧ステアリングの継続的な置き換えに結びついていました。国内EVおよびハイブリッド生産台数が2025年に15,000台へと3倍になったことで、ハイブリッドモデルが移行層を形成しており、BEV販売量が低迷する中でも明確なプラットフォーム投資が示されました。
バッテリー電気自動車は2026年から2031年にかけてCAGR 9.32%で最も急成長する推進セグメントであり、BEVは油圧ステアリングシステムを使用できないという確固たる技術的要件にその見通しが基づいています。2026年第1四半期のEV需要は2025年第1四半期から22.5%増加し、Evoluteが5.6倍の販売増加を報告したことで、国内電動プラットフォームが2025年通年の見出し数字が示す以上の勢いを得ていることが示されています。AvtoVAZとMoskivichが電動ポートフォリオを拡大するにつれ、ロシア自動車用EPS市場はBEV固有のステアリングニーズをサポトできる国内および中露合弁の供給ルートへ将来の調達のより大きなシェアを向ける可能性が高いです。
地理的分析
ロシア自動車用EPS市場は、サプライヤーの発注量・現地コンテンツ決定・投資優先事項の大部分を形成する2つの連邦管区に地理的に集中しています。中央連邦管区はモスクワ地域の事業とMoskivichプログラムを通じて最高仕様の車両ミックスをリードし、カリーニングラードはAvtotorの複数拠点製造フットプリントを通じて産業的な重みを加えています。Moskivichは2026年にM70およびM90クロスオーバーを生産しており、これらの新しいプログラムはエントリーレベルの旧来の車両ラインよりも高度なステアリング部品への需要を高めています。Avtoторは電子制御システムおよび電動モーター製造を含む7つの生産拠点を運営しており、西部クラスターにEPS統合に重要な隣接車両システムにおけるより高い能力を与えています。したがって、ロシア自動車用EPS市場のこの部分は、より新しいプラットフォーム・より高い電子コンテンツ・中国車両プログラムからの輸入設計ロジックへのより大きなエクスポージャーを持っています。
ヴォルガ連邦管区は、トリヤッティとより広いサマラ回廊がAvtoVAZ組立・ステアリングコンポーネント生産・新たな現地化努力を支えているため、ロシア自動車用EPS市場の主要な数量センターであり続けています。Rulevye Systemyはこの産業基盤内で事業を展開しており、Wuhu Sterlingとの合弁事業は2026年2月にRUB 1億3,750万(約1.79 ミリオン 米ドル)の授権資本とRUB 12億(約15.62 ミリオン 米ドル)の総投資コミットメントで登記され、この地域が新たなラックアンドコラムEPS現地化の焦点となりつつあることを示しています。EAEU TR CU 018/2011に基づく型式認定が、OEMの調達を実績あるサプライヤーおよび製造センターに沿わせ続けているため、調達の慣性もこれらの確立されたクラスターを支えています。これにより、サプライヤーミックス自体が変化している中でも、ヴォルガクラスターはロシア自動車用EPS市場内で安定した役割を持っています。
2つの主要ハブ以外では、ウラジーミル州がMurom Machine-Building Plantがロシア産業開発基金の支援を受けて2026年2月にAURUSプレミアム車両向けEPSックとKAMAZ電気バス向け電動ポータルアクスルを発売した後、集中した生産拠点となりつつあります。カルーガは、Avtoelektronika が2025年の売上高縮小にもかかわらず依然としてコラムタイプEPSの最大の国内供給源であり、AvtoVAZがItelmaを代替として使用してもカルーガをサプライマップから外していないため、戦略的に重要であり続けています。ロシア極東、特にウラジオストクは、完全なステアリング製造基盤としてよりも、中国製車両キットの再輸入および最終艤装拠点として機能し続けています。これらの現地化プログラムが成熟するにつれ、この地域は現在よりも高いEPSコンテンツ要件を持つより限定的なSKD組立へと移行することが期待されています。ロシア自動車用EPS市場のより広いパターンは、国内の価値獲得が依然として組立と現地化ハードウェアを中心としている一方、多くの高度なサブアセンブリの価格決定力が中国ブランド車両に供給するAPAC起源のサプライヤーに残っているという東西分断です。
競争環境
ロシア自動車用EPS市場は、少数のグローバルサプライヤーが高度なEPSプログラム能力・フトウェアの深さ・マルチプラットフォーム経験の大部分を依然として支配しているため、技術層において中程度の集中度を示しています。JTEKT Corporation、ZF Friedrichshafen AG、Robert Bosch GmbH、Nexteer Automotive、NSK Ltd.は、ロシアのサプライチェーンに直接または中国車両プログラムを通じて供給される高度なステアリング受注のリファレンスグループであり続けています。JTEKTは2026年3月期の連結売上高として1兆9,249億円(約12.13 ビリオン 米ドル)を報告し、Nexteerは2025年通年で過去最高の40億6,000万 米ドルの売上高を達成しており、グローバルなTier-1サプライヤーとロシアの国内ステアリング基盤との規模の差を示しています。この規模はロシア自動車用EPS市場において重要です。なぜなら、競争の次のフェーズは基本的な機械的供給よりも電子機器・冗長性・ソフトウェアキャリブレーション・生産の一貫性に依存するためです。
2026年の戦略的動向はその分断を明確にしています。ZFはすでにNIOのET9向けステアバイワイヤシステムの量産を行っており、ステアリングホイールアクチュエーターと冗長ステアリンギアアクチュエーターの両方を供給しており、完全に商業化された次世代ステアリングアーキテクチャを実証しています。Nexteerは2026年上半期に2つのステアバイワイヤプログラムを立ち上げる予定であり、ロシア自動車用EPS市場がソフトウェア定義およびADAS対応ステアリング部品へと移行する圧力を維持しています。現地製造レベルでは、Rulevye SistемыとWuhu Sterlingの合弁事業が最も明確な戦略的動きです。なぜなら、グローバルグレードの製品設計とロシアの現地化ニーズを一つの構造内で橋渡ししようとしているためです。その橋渡しの必要性は、AvtoVAZが2025年にAvtoelektronika のEPSユニット約21,000台を拒否したことによって強調されており、現地生産の存在だけでは許容できる品質を保証しないことが示されました。
ロシア自動車用EPS市場の主なギャップは、グローバルな技術リーダーシップと国内のコスト主導型供給の間にあります。なぜなら、証明された品質を持つ意味のある規模で完全に現地化されたADAS対応EPSを提供するプレーヤーがまだいないためです。Hyundai Mobis、Mando、Mitsubishi Electricは、広範現地ロシアステアリングフットプリントを通じてではなく、中国OEMキットをサポートするサプライチェーンを通じて間接的なエクスポージャーを依然として持っています。より広範な中国Tier-1の現地生産への拡大は、Chery・Geely・Li Auto連携プラットフォーム向けにすでに実証された製品ポートフォリオと低コストを組み合わせられるため、グローバルな既存プレーヤーとロシアの生産者の両方に圧力をかける可能性があります。国連規則第155号およびISO 21434に基づくサイバーセキュリティ要件がロシアの規格作業に組み込まれ、認定された電子安全能力を持たないサプライヤーに対して純粋な価格競争をより効果的でなくしているため、コンプライアンス障壁は依然として重要です [3]。
ロシア自動車EPS産業リーダー
-
Delphi Technologies
-
Hitachi Astemo, Ltd.
-
Hyundai Mobis Co., Ltd.
-
JTEKT Corporation
-
ZF Friedrichshafen AG
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年4月:EVブランドのEvoluteが最新の四輪駆動電気クロスオーバー車両を発表し、電動パワートレイン向けに特別にキャリブレーションされた現代的な高トルクEPSシステムへの需要を押し上げた。
- 2026年2月:Murom Machine-Building Plantがロシアのウラジーミル地域においてAURUSプレミアム車両向けの電動パワーステアリングラックおよびKAMAZ電気バス向けの電動ポータルアクスルの商業生産を開始し、ロシアの産業開発基金の支援を受けた。これはロシアブランドのプレミアム車両向けの初の量産EPSラック生産プログラムを示し、国内製造ラックタイプEPSのアドレス可能市場を大量市のAvtoVAZティアを超えて拡大させた。
ロシア自動車EPS市場レポートの範囲
本レポートの範囲には、タイプ(コラムタイプ、ピニオンタイプ、デュアルピオンタイプ)、コンポーネントタイプ(ステアリングラック/コラム、センサー、ステアリングモーター、その他のコンポーネントタイプ)、車両タイプ(乗用車および商用車)、推進タイプ(内燃機関車両、ハイブリッド車両、バッテリー電気自動車)が含まれます。
| コラムタイプ |
| ピニオンタイプ |
| デュアルピニオンタイプ |
| ステアリングラック/コラム |
| センサー |
| ステアリングモーター |
| その他コンポーネントタイプ |
| 乗用車 |
| 商用車 |
| 内燃機関車両 |
| ハイブリッド車両 |
| バッテリー電気自動車 |
| タイプ別 | コラムタイプ |
| ピニオンタイプ | |
| デュアルピニオンタイプ | |
| コンポーネントタイプ別 | ステアリングラック/コラム |
| センサー | |
| ステアリングモーター | |
| その他コンポーネントタイプ | |
| 車両タイプ別 | 乗用車 |
| 商用車 | |
| 推進タイプ別 | 内燃機関車両 |
| ハイブリッド車両 | |
| バッテリー電気自動車 |
レポートで回答される主要な質問
ロシアにおける電動パワーステアリングの2031年展望は?
ロシア自動車用EPS市場は、2026年の180.34 ミリオン 米ドルから2031年には280.75 ミリオン 米ドルに達する見込みであり、2026年から2031年にかけてCAGR 9.0%で成長します。
ロシアにおける現在の需要をリードするステアリングタイプはどれか?
コラムタイプEPSは2025年に48.27%のシェアでAvtoVAZ連携乗用車プログラムに深く組み込まれているため、現在の需要をリードしている。
ロシアのEPS分野で最も急成長しているセグメントはどれか?
バッテリー電気自動車は推進タイプ別で2026年から2031年にかけてCAGR 9.32%で最も急成長しており、ADAS対応システムがより多くの電子コンテンツを必要とするため、センサーはCAGR 9.23%でコンポーネント成長をリードしています。
中国の車両プログラムがロシアのステアリングサプライヤーにとって重要な理由は何か?
中国OEMプログラムは、より新しいクロスオーバープラットフォーム、より強力なADAS互換性、およびトリヤッティにおけるWuhu SterlingとRulevye Systemyの合弁事業などの新たな現地化パートナーシップをもたらす。
ロシアのEPSサプライヤーにとって最大の近期リスクは何か?
主な近期リスクは、エントリーレベル車両におけるコスト圧力と半導体依存であり、自動車グレードMCUは依然として輸入依存度が高く、現地化のギャップは未解決のままである。
ロシアにおける将来のステアリング需要にとって商用車はどれほど重要か?
商用車は現在規模が小さいですが、自律走行トラック・電気バス・フリートの電動化が高度なステアリングシステムへの需要を高めるため、2026年から2031年にかけてCAGR 9.17%で成長する見込みです。