
米ぬか油市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
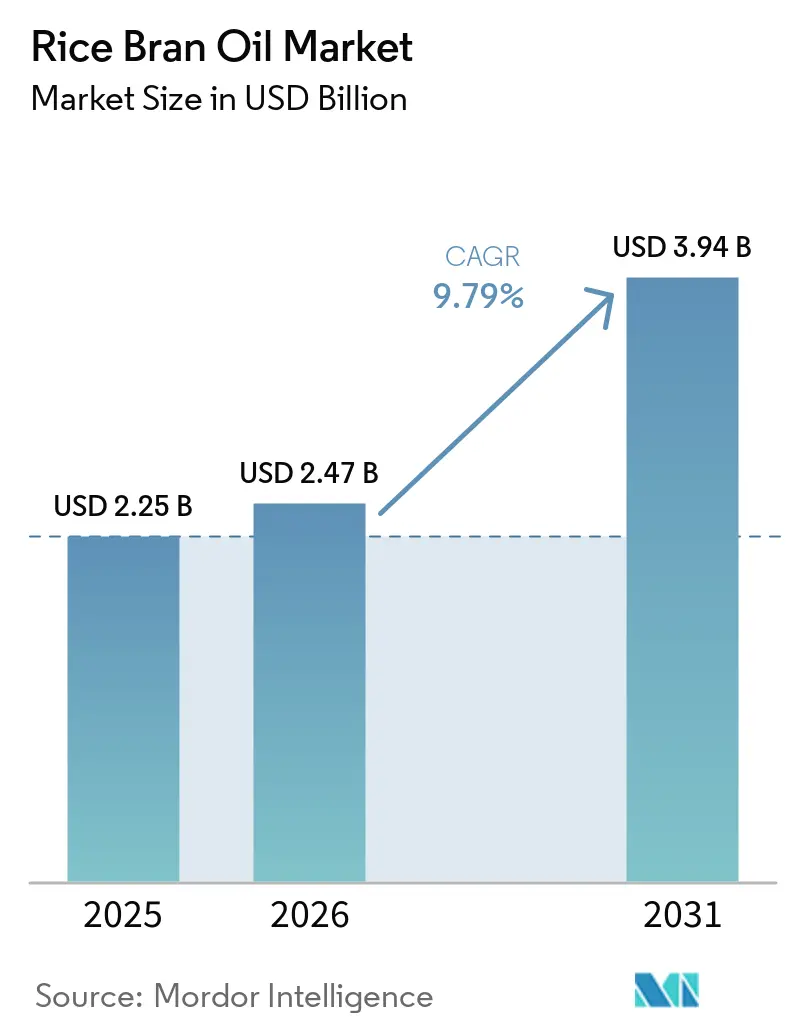
| 市場規模 (2026) | 2.47 十億米ドル |
| 市場規模 (2031) | 3.94 十億米ドル |
| 成長率 (2026 - 2031) | 9.79 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米ぬか油市場分析
米ぬか油市場規模は、2025年の22.5億米ドル、2026年の24.7億米ドルから、2031年までに39.4億米ドルへと拡大する見込みであり、2026年から2031年にかけて9.79%のCAGRを記録する。規制当局がトランス脂肪酸および飽和脂肪酸の上限を厳格化し、消費者が基本的な栄養を超えた機能的健康効果をもたらす油脂を求める中、食用油消費における構造的変化は一層加速している。世界保健機関が2024年に再確認した「飽和脂肪酸の摂取量を総エネルギーの10%未満、トランス脂肪酸を1%未満に抑える」という指針は、食品メーカーに対し、バランスの取れた脂肪酸プロファイルとγ-オリザノール、トコトリエノール、植物ステロールなどの生理活性化合物を含む油脂を優先する製品再処方戦略を促している。並行して、「健康志向」油脂の小売プロモーションが世界的な家庭内認知を広げており、不飽和脂肪酸対飽和脂肪酸の比率が良好な油脂を明示的に認定する米国食品医薬品局の新たな「健康的」栄養成分表示基準がこれを後押ししている。インドにおける国家食用油・油糧種子ミッション(NMEO-OS)および日本のみどりの食料システム戦略を通じた政策的取り組みは、米ぬか抽出能力と有機米作付面積の拡大を奨励することで、国内供給エコシステムを強化している。一方、超臨界CO₂および膜ろ過技術は、生理活性成分の保持率向上と精製ロスの低減を約束し、米ぬか油市場全体でのプレミアムポジショニングを強化している。
主要レポートのポイント
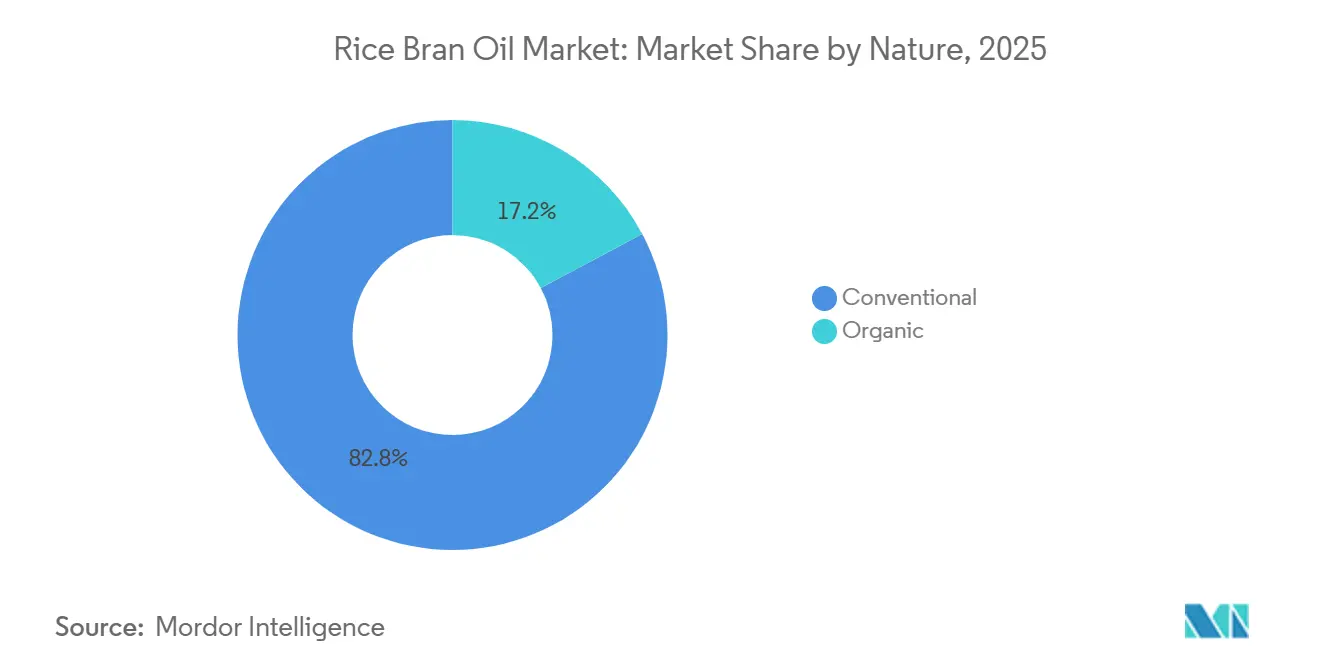
- 性状別では、従来型米ぬか油が2025年の米ぬか油市場シェアの82.78%をリードし、有機セグメントは2031年にかけて11.03%のCAGRで拡大している。
- タイプ別では、精製品が2025年の米ぬか油市場の85.37%を占め、非精製品は2026年から2031年にかけて10.41%のCAGRで加速する見込みである。
- 最終用途別では、食品加工が2025年の米ぬか油市場規模の65.45%を占め、小売販売は2031年にかけて11.12%のCAGRで成長すると予測されている。
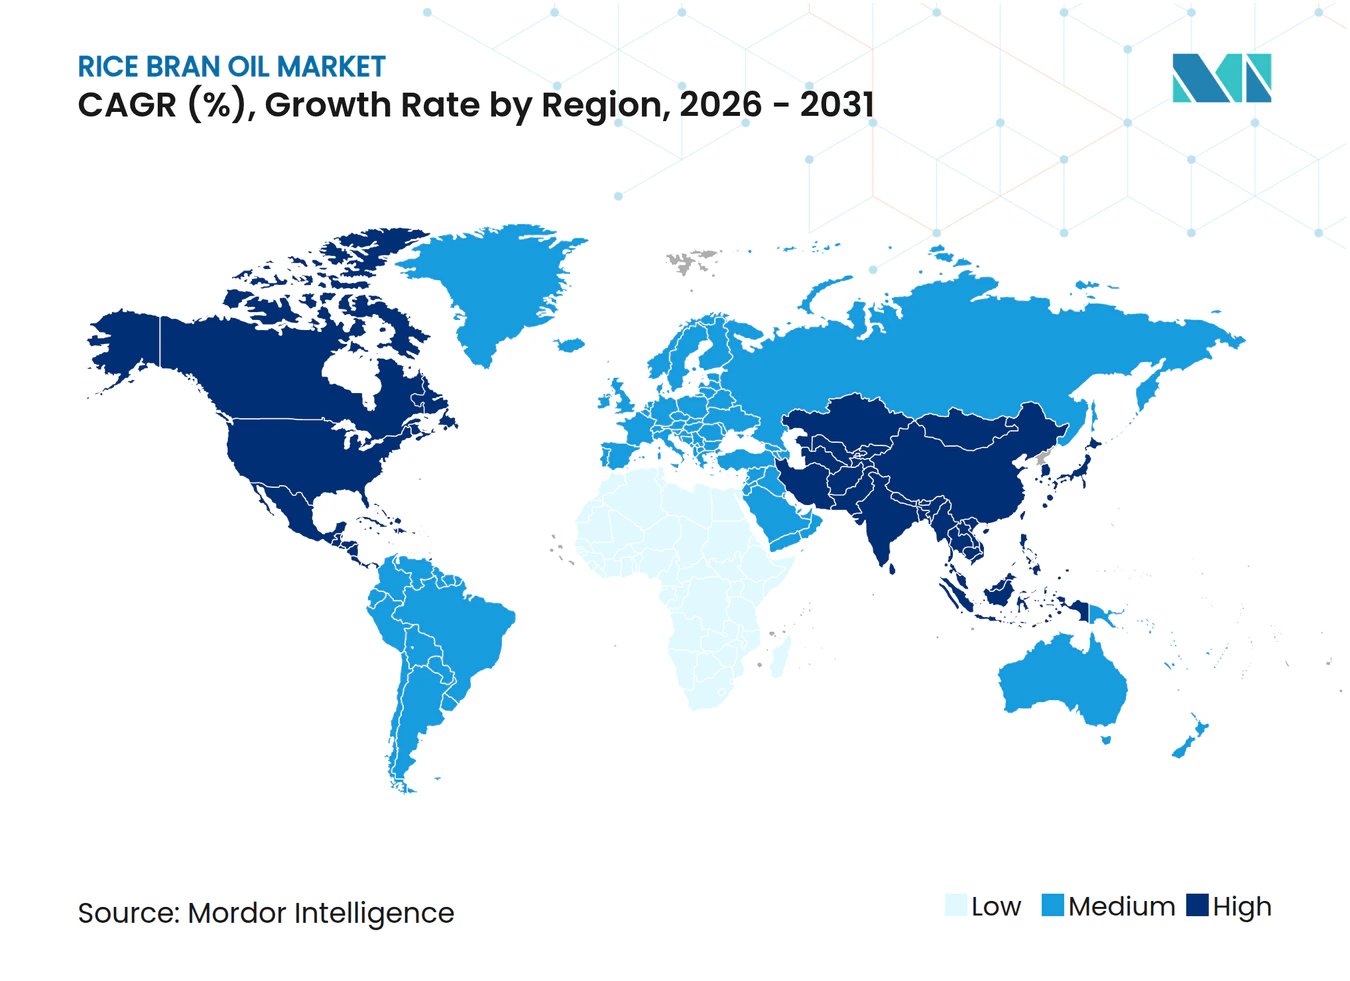
- 地域別では、アジア太平洋が2025年の米ぬか油市場収益の36.72%を確保し、同地域は2026年から2031年にかけて10.95%のCAGRで拡大する見込みである。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 食事における低トランス脂肪・低コレステロール油への嗜好の高まり | +1.8% | 北米および欧州で最も強い採用が見られるグローバル | 中期(2〜4年) |
| 天然・クリーンラベル・オーガニック製品への需要の増加 | +1.5% | アジア太平洋がコア、北米および欧州への波及 | 長期(4年以上) |
| 高温調理用途における米ぬか油の使用拡大 | +1.2% | グローバル、特にアジア太平洋および北米 | 短期(2年以内) |
| 植物性・ヴィーガン食への移行による食用油需要の増加 | +1.0% | 北米および欧州、アジア太平洋の都市部へ拡大 | 中期(2〜4年) |
| 世界の小売店・スーパーマーケットでのプレゼンス拡大による市場浸透の強化 | +0.9% | グローバル | 短期(2年以内) |
| 加工食品への応用による健康的な油の採用促進 | +0.8% | 北米および欧州が主導するグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
食事における低トランス脂肪・低コレステロール油への嗜好の高まり
工業的に生産されたトランス脂肪の排除を目的とした規制上の義務が、包装食品セクターにおける原材料調達を再形成しています。WHOの2024年REPLACEアクションフレームワーク進捗報告書は、37億人が居住する58カ国がトランス脂肪排除のためのベストプラクティス政策を採用したことを強調しました[1]。この変化により、メーカーは揚げ物の安定性と長い賞味期限を確保できる代替品として、部分水素添加油脂を置き換えることを迫られています。米ぬか油は、約47%のオレイン酸、33%のリノール酸、20%の飽和脂肪という独自の組成を持ち、不飽和脂肪と飽和脂肪の比率が良好です。この特性により、水素添加を回避でき、加工中のトランス脂肪生成を防ぐことができます。2024年の臨床試験では、従来の食用油から米ぬか油に切り替えることで、軽度の高脂血症を持つ参加者のLDLコレステロールが12週間で平均7.2%低下したことが明らかになりました。この低下は、ガンマオリザノールと植物ステロールの複合効果によるものとされています。このような知見は、心血管疾患が総死亡率の35%を占めるアジア太平洋地域において特に重要な意味を持ちます。これを受けて、各国政府は公衆啓発活動を通じてより健康的な油の選択を促進し、国内米ぬか油生産を促進するための補助金を提供しています。
天然・クリーンラベル・オーガニック製品への需要の増加
農薬残留物や化学的精製剤への懸念が高まる中、消費者は認定オーガニック食用油にプレミアムを支払う意欲をますます高めています。2024年、米国農務省はオーガニック食品の売上高が676億米ドルに達したと報告し、油脂類が最も急成長しているサブカテゴリーの一つとして前年比14.3%の成長を記録したことを示しました[2]。USDA国家オーガニックプログラムまたはEU規則2018/848に基づく認証取得には、籾の栽培から溶剤抽出に至るまでのトレーサビリティが義務付けられています。このコンプライアンス上の負担は、USDA国家オーガニックプログラムが指摘するように、農家と直接契約を結ぶ垂直統合型生産者に有利に働く傾向があります。2025年、日本の農林水産省(MAFF)は国内オーガニック米の作付面積が前年比18%拡大したことを強調しました。みどりの食料システム戦略の補助金によって促進されたこの成長は、2050年までに農地の25%をオーガニック化するという同戦略の野心的な目標と一致しています。このような上流での拡大は、オーガニック米ぬか原料の供給量増加につながることが期待されます。これにより、油脂加工業者の原材料コストが低下し、専門的な健康食品店を超えた幅広い小売流通への道が開かれる可能性があります。
高温調理用途における食用油としての米ぬか油の使用拡大
約232℃の発煙点を持つ米ぬか油は、揚げ物や炒め物においてキャノーラ油やひまわり油よりも優れた選択肢として際立っています。これらの調理法では熱安定性が優先され、それが風味の品質やアクリルアミドの生成に直接影響します。食品技術者協会の2024年の研究では、180℃で8時間揚げた後、米ぬか油は大豆油よりも42%少ない極性化合物を生成したことが明らかになりました。これは揚げ物の寿命が長くなり、油の交換頻度が減ることを意味し、業務用厨房にとって大きな利点となります。このような利点は、中華鍋調理や天ぷらなどの技法が繰り返し加熱による粘度の維持と重合への耐性を持つ油を必要とするアジア太平洋のフードサービスセクターで特に重宝されています。2025年、インドのホテル・レストラン協会は、調査対象施設の34%が米ぬか油または米ぬか含有量50%以上のブレンドに移行したと報告しました。その理由として、油の交換頻度の削減によるコスト削減と消費者の健康志向への配慮が挙げられています。さらに、米ぬか油の中立的な風味は焼き菓子や菓子類に理想的であり、エクストラバージンオリーブオイルの草っぽい風味や、保存中の高PUFA油の魚臭い風味を避けることができます。
植物性・ヴィーガン食への移行による食用油需要の増加
植物性肉や乳製品代替品が普及するにつれ、動物性誘導体を使用せずに食感と乳化を再現できる油への需要が急増しています。リン脂質が豊富な乳化特性を持つ米ぬか油は、配合者が安定した水中油型エマルジョンを作り出すことを可能にします。このイノベーションにより、Food Hydrocolloids誌が指摘するように、卵レシチンや乳タンパク質の必要性を回避し、ヴィーガン認証とアレルゲンフリーラベルの両方に対応できます。Cargillの2024年投資家向けプレゼンテーションはこのトレンドを強調しており、同社の植物性ソリューション部門は米ぬか油の調達を前年比23%増加させました。この動きは、森林破壊への懸念からパーム油からの転換を図る北米および欧州のクライアントの再配合プロジェクトを後押ししました。さらに、米ぬか油の低い飽和脂肪含有量は、植物性ブランドがパッケージ前面ラベルの栄養基準を達成するのに役立ちます。フランスのNutri-ScoreやオーストラリアのHealth Star Ratingなどのシステムは高い飽和脂肪含有量にペナルティを課すため、この特性は特に価値があります。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 製品品質に影響を与える流通・保管上の課題 | -0.8% | 熱帯・亜熱帯地域で深刻なグローバル | 短期(2年以内) |
| 貿易を妨げる複雑なコンプライアンス要件 | -0.6% | グローバル、特に国境を越えた輸送 | 長期(4年以上) |
| 品質維持のための専門的包装の必要性 | -0.5% | グローバル | 中期(2〜4年) |
| 米の栽培に影響を与える環境上の懸念 | -0.7% | APACがコア、輸出市場への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
製品品質に影響を与える流通・保管上の課題
米ぬか油は保管・輸送中に酸化劣化が生じ、配送コストの増大と市場アクセスの制限をもたらします。これは特に堅牢なコールドチェーンインフラが不足している地域で顕著です。Food Chemistry誌の2024年の研究では、標準的なPETボトルで常温(25〜30℃)で6カ月保管した後、米ぬか油中のγ-オリザノール含有量が28〜34%低下したことが明らかになりました。一方、窒素フラッシュ容器で4℃保管した場合は8〜12%の低下にとどまりました。この高い感受性は、光と酸素にさらされると自動酸化しやすいトコトリエノールや植物ステロールなどの不けん化成分に起因しています。サハラ以南のアフリカ、東南アジア、ラテンアメリカの流通業者は、輸送時間の長さと冷蔵保管の不足により腐敗率の増加に悩まされています。業界の推計によると、5〜8%の出荷品が品質基準を下回った状態で到着しています。このような不一致は製品のリコールや顧客の苦情につながり、ブランド価値を損ない、リピート購入を妨げます。これは、消費者が一貫した品質を求めるプレミアムセグメントで特に顕著です。コーデックス・アリメンタリウス規格210-1999は植物油の過酸化物価の上限を1キログラムあたり10ミリ当量と定めていますが、地域によって施行が一貫しておらず、国境を越えた貿易を複雑にしています。
貿易を妨げる複雑なコンプライアンス要件
食用油の国際貿易は、植物検疫規制、表示要件、関税分類の迷路に直面しており、これらの複雑さは小規模輸出業者に重くのしかかることが多いです。例えば、欧州連合はEU規則2018/848に基づき、オーガニック生産における第三国の事業者がEU承認機関からの同等性認定または認証を取得することを義務付けています。このプロセスには12〜18カ月かかり、施設あたり15,000〜30,000米ドルのコストが発生する可能性があります。一方、2024年にインドの食品安全基準局(FSSAI)は食用油基準を強化しました[3]。エルカ酸、アフラトキシン、重金属に対するより厳しい制限が課され、追加の検査プロトコルが必要となり、リードタイムが7〜10日延長されました。関税構造もさらなる複雑さをもたらしています。2024年、インドは輸入関税を引き上げ、粗製食用油は5.5%から16.5%へ、精製油は13.75%から35.75%へと急上昇しました。この措置は国内油糧種子加工業者を保護することを目的としていましたが、事実上、外国の米ぬか油サプライヤーをインドの広大な市場から締め出すことになりました。このような規制上の課題は、社内コンプライアンスチームと確立された税関関係を持つ大規模な垂直統合型多国籍企業に有利に働く傾向があり、市場集中を深め、地域の生産者が輸出基盤を拡大することをより困難にしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
性質別:
プレミアムにもかかわらずオーガニック品が支持を拡大従来型米ぬか油は2025年の市場収益の82.78%を占め、一人当たり食用油消費量が世界平均を下回る価格感応度の高い新興市場におけるコスト競争力を反映している。しかし、有機米ぬか油は2031年にかけて年率11.03%で拡大している。米国における有機油糧種子作付面積の増加と、日本の補助金主導による有機米拡大は原材料プレミアムを緩和し、認証SKUの消費者リーチを広げるはずである。従来型油脂は、調達決定が1リットル当たりの価格によって左右される産業用スナックおよびHORECAチャネルで優位を保っている。しかし、自然食品小売業者およびダイレクト・トゥ・コンシューマー・プラットフォームは産地と追跡可能性を前面に打ち出し、北米および西欧における有機製品の二桁成長の勢いを維持している。
従来型製品は、競争力のある価格構造と長い揚げ物寿命により、新興市場のフードサービスにおいて不可欠な存在であり続けている。大手加工業者は精製効率と地域調達を組み合わせ、大規模で安定した供給を実現している。しかし、インド都市部、ドイツ、日本、および米国のクリーンラベル志向の消費者は、有機生産者に対して高い棚回転率と再購入率をもって報いている。持続的な小売教育と川下の認証監査は、2031年にかけて有機セグメントが米ぬか油市場シェアを段階的に獲得するのを後押しするだろう。


タイプ別:
精製油が支配的、非精製品はウェルネス消費者の間で支持を拡大2025年、精製米ぬか油は高温調理、食品加工、化粧品用途への適応性により市場の85.37%のシェアを確保し、市場を支配しました。脱ガム、中和、漂白、脱臭を含む精製工程により、遊離脂肪酸、リン脂質、色素が除去されます。その結果、中立的な味と長い賞味期限を持つ淡黄色の油が得られ、産業バイヤーの仕様に合致します。しかし、この精製プロセスによりγ-オリザノール含有量が15〜25%低下し、油の生理活性効果が減少するだけでなく、機能性成分を求める健康志向の消費者への訴求力も低下します。一方、単にろ過と軽度の加工のみを施した非精製米ぬか油は、オリザノール、トコトリエノール、植物ステロールの含有量が高く、ウェルネス市場でのプレミアム選択肢として位置付けられています。2031年にかけて年率10.41%という堅調な成長率が予測されており、この品種の台頭は最小限の加工と栄養の豊富さを推進する専門小売業者や直接消費者向けブランドによって促進されています。
その利点にもかかわらず、非精製米ぬか油は流通上の課題に直面しています。その賞味期限はわずか6〜9カ月であり、精製品の12〜18カ月と比較して見劣りします。また、その濃い色合いはわずかにナッツのような風味をもたらすことがあり、一部の消費者は焼き菓子には不向きと感じるかもしれません。このような感覚的特性は、バッチの一貫性のために中立的な風味が最重要視される食品加工での用途を制限します。対照的に、精製米ぬか油はクラッカー、グラノーラバー、サラダドレッシングなどの製品に容易に溶け込み、味や食感の変化なしに部分水素添加大豆油の直接代替品として機能します。2024年のFDA改訂により、精製・非精製の両方の米ぬか油が特定の不飽和脂肪含有量の閾値を満たすことを条件に「健康的」と表示できるようになり、規制上の競争条件が均等化されました。これを受けて、加工業者は「コールドプレス」および「エクスペラープレス」品種を投入し、完全精製と非精製の中間を取っています。これらの新製品は、より広い消費者層に訴求する感覚的品質を確保しながら、より良い生理活性成分の保持を約束しています。
最終用途別:
食品加工がリード、小売チャネルが加速2025年、食品加工は最終用途需要の65.45%を占め、スナック、焼き菓子、調理済み食品の製造における同油の優位性を裏付けている。232℃という高い発煙点により、同油は深揚げおよびスプレーコーティングにおいて安定性を維持し、製品品質と風味に影響を与える熱分解を防ぐ。リン脂質含有量のおかげで、同油は天然乳化剤として機能し、サラダドレッシングやソースにおける安定した水中油型エマルジョンを実現することで、合成安定剤の必要性を排除し、クリーンラベルイメージを強化する。PepsiCoの2024年サステナビリティレポートは、同社がFrito-LayおよびQuakerラインの127 SKUを再処方し、米ぬか油またはそのブレンドを統合した動きを強調した。この転換により、1食当たりの飽和脂肪酸が平均18%削減された。メーカーが進化する栄養ガイドラインと消費者の馴染みある原材料への需要に一層対応するにつれ、こうした再処方の取り組みはさらに拡大する見込みである。
スーパーマーケット、ハイパーマーケット、コンビニエンスストア、オンラインプラットフォームを含む小売チャネルは、2031年にかけて年率11.12%の成長を示している。この急増は、家庭での調理に傾き、機能性と健康効果の両方を約束するプレミアム油脂を選ぶ消費者習慣の変化を証明している。オンライン小売は従来チャネルを上回るペースで成長しており、食用油を食料品の最も急成長しているサブカテゴリーのトップ10に位置付けたAmazonの2025年レポートがこれを裏付けている。この成長は主に、定期配送に対して15〜20%の割引を提供するサブスクリプションモデルによって牽引されている。一方、フードサービスおよびHORECA(ホテル、レストラン、ケータリング)チャネルが需要の全体像を補完している。アジア太平洋では、飲食店が同油の揚げ物安定性とコスト効率を高く評価しており、より高価な輸入オリーブ油やアボカド油と比較して魅力的な選択肢となっている。

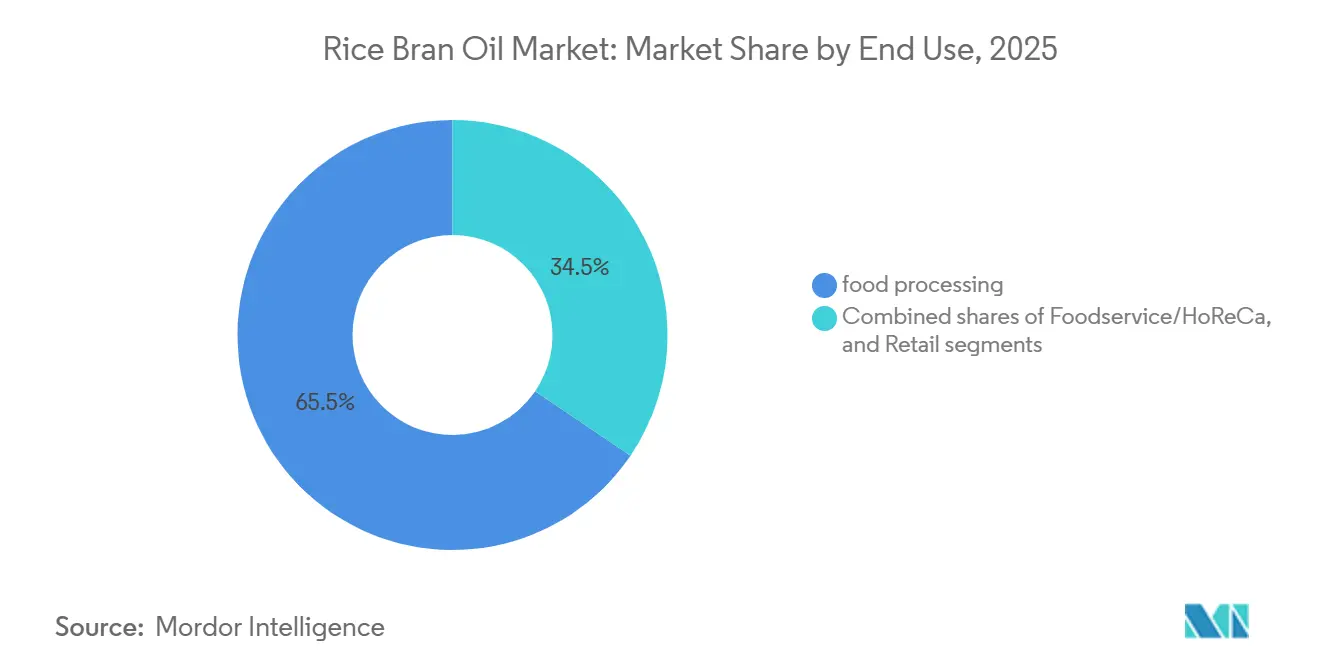
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
アジア太平洋地域の米ぬか油市場
アジア太平洋地域は2025年の米ぬか油市場において36.72%のシェアを占め、10.68%のCAGRで成長すると予測されている。インドは世界生産量の約半分を供給しており、NMEO-OSに基づく政策支援と競合油脂への輸入関税引き上げが相まって、ウッタル・プラデーシュ州、西ベンガル州、パンジャブ州にわたる精製業者の設備増強を促進している。日本は年間約68,000トンを供給しており、グリーンフードシステム戦略のもとで有機米の作付面積の拡大を継続している。中国の分散した市場は、公式データの透明性が限られているものの、業務用フライ調理およびフードサービス需要に牽引され、消費量は200,000トンを超えると推定されている。
北米および欧州の米ぬか油市場
北米と欧州は2025年の需要の合計約28%を占めており、プレミアム化と厳格な表示規制が特徴となっている。FDAの新たな「健康的」基準により、米ぬか油が米国の小売店頭でオリーブオイルやアボカドオイルに対抗するための障壁が低下する一方、EUの有機同等性規則は確立されたサプライヤーに有利な行政上のハードルを引き上げている。EU炭素国境調整メカニズムなどのプログラムは、企業の内包排出量への注目を高め、稲作におけるメタン削減手法の採用を促している。
南米およびMEAの米ぬか油市場
南米、中東、アフリカは世界需要の残余部分を占めている。ブラジルの都市部消費者は、大豆油一辺倒から、より健康的と認識される油脂へと徐々に多様化しつつある。湾岸諸国では、政府の健康増進プログラムがフードサービスへの転換を促進している。しかし、南アフリカなどの地域における冷蔵物流能力の不足や輸入関税の高さが数量成長を抑制しており、これらの市場を対象とする輸出業者にとって窒素フラッシュ包装と賞味期限管理の重要性が改めて浮彫りになっている。
規制環境
米油に関する規制は、食用油の品質仕様、食品安全基準、ラベリングおよび表示、貿易措置に重点を置いている。国際レベルでは、CODEX STAN 210-1999(命名された植物油に関するコーデックス規格)が、国境を越えた取引やバイヤー仕様で使用される品質パラメータの共通の参照基準を提供している。インドでは、インド食品安全基準局(FSSAI)が精製米油と溶剤抽出粗製米油に対して別々の要件を定めており、溶剤抽出粗製油は人の直接消費には認められておらず、販売前に精製することが求められている。
米国では、米油は食品接触用途に関するFDAの間接食品物質リスト(21 CFR Parts 176.210, 177.2260, 177.2800)に掲載されており、食用油サプライチェーン全体における包装および加工用途を支えている。貿易政策もより積極的な手段となっている。バングラデシュは2024年12月のバングラデシュ貿易関税委員会の勧告を受け、国家税務庁による粗製および精製米油に対する25%の輸出関税の実施へと移行した。これは国内の食用油需要を優先することを目的としており、地域の輸出フローに影響を与えている。
バリューチェーン分析
バリューチェーンは、稲の調達と精米から始まり、精米工程で米ぬかが発生し、その後、遊離脂肪酸の増加と品質劣化を抑えるために迅速な安定化処理が必要となる。安定化処理(加熱、押出、蒸気、またはマイクロ波)の後、分散した精米所からの収集と短距離輸送が行われ、続いて溶剤抽出により粗製米油と脱脂ぬか/ケーキが生産される。その後、粗製油は精製工程(脱ガム、中和/脱酸、脱色、脱臭)とワックス除去または冬化処理を経て、小売および食品加工向けの透明性や感覚的要件を満たし、精製工程では脂肪酸ディスティレートやワックス分などの副産物も生成され、下流用途に利用される。
中流部門の経済性は、抽出および精製資産が現地の精米処理量とどれだけ緊密に統合されているかに依存する。原料の分散は、限られた輸送半径と協調的な集荷を有利にするためである。下流の販路には、食品加工業者や外食産業への大口販売のほか、スーパーマーケットやオンラインプラットフォームを通じたブランド小売パックやプライベートブランドが含まれる。これらの経路では、包装の選択(光や酸素バリア、窒素充填)や大口取扱方法が酸化制御と生理活性成分の保持に影響を与える。主要な障壁としては、精米所付近における安定化能力への不均一なアクセスや、常温保管および長距離輸送中の品質劣化が挙げられ、これがコーデックスおよび各国の食用油規格に沿った大口物流の改善、包装の高度化、標準化された検査の必要性を高めている。
競合状況
市場集中度
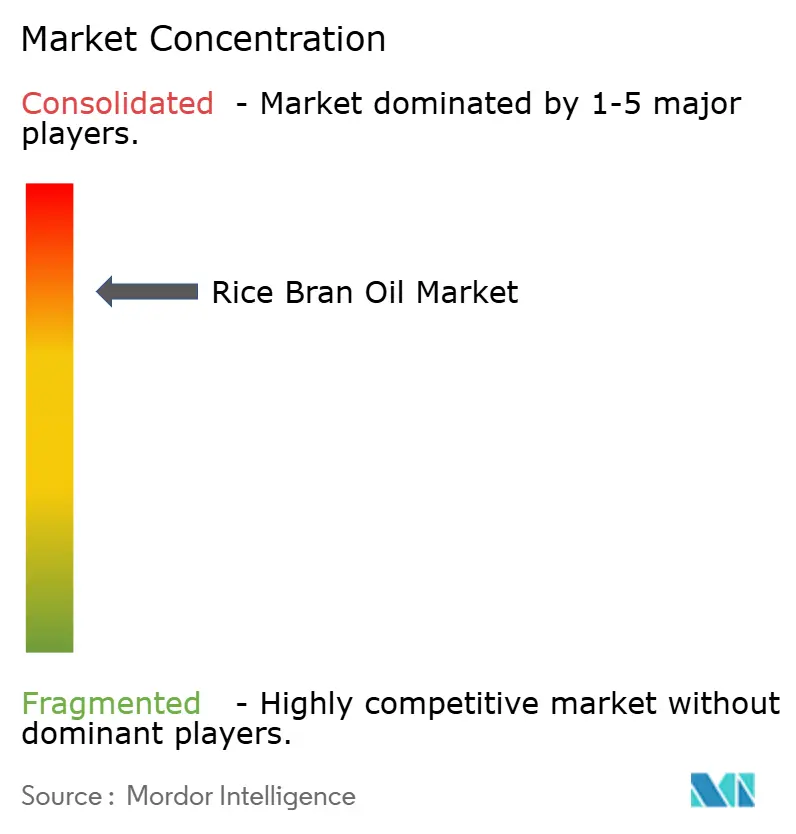
米ぬか油市場は高度に集約されており、Adani Wilmar、Wilmar International、Cargillなどの多国籍企業が既存の種子圧搾・流通インフラを活用して米ぬか事業を急速に拡大しています。Adani Wilmarのウッタル・プラデーシュ州における15万トン規模の精製所は2025年1月に稼働し、抽出能力を2倍にするとともに、窒素フラッシュラインを採用して賞味期限を6カ月延長しています。Cargillのタイでの拡張は、日本とオーストラリアの高生理活性セグメントとプレミアムバイヤーを標的とした超臨界CO₂抽出を組み込んでいる一方、Wilmarの黒竜江省での合弁事業は中国の国内供給の強靭性を強化しています。Thrive MarketやVitacostなどの破壊的企業は、直接消費者向けストアフロントを通じて小売のボトルネックを回避し、サブスクリプションインセンティブに支えられて国内ブランドと比較して10〜15%の割引でプライベートラベルのオーガニック米ぬか油を提供しています。
膜ろ過精製に関する米国特許出願20240123456などの技術的進歩は、精製損失を12〜15%削減し、γ-オリザノールの保持率を改善することを約束しており、特許保有者に競争上の優位性をもたらしています。大手企業はISO 22000やコーデックス規格STAN 210-1999などの品質認証を遵守し、専任のコンプライアンスチームに支えられることで、国境を越えた貿易において優位性を維持しています。一方、業界は現代的な加工方法と保存技術への多大な投資を通じて進化しています。米加工業者と技術プロバイダーとの協力により、油の有益な成分を保持しながら使用可能期間を延長する非熱安定化方法が導入されています。さらに、研究の突破口として、米ぬか由来のナノ粒子が抗がん特性を持つことが明らかになり、市場の将来の軌跡を再形成する可能性のある医薬品用途における新たな機会が開かれています。
市場は、米ぬか油の天然抗酸化特性によりプレミアム価格が付くオーガニック製品や化粧品・ニュートラシューティカルにおける専門的用途などの高付加価値セグメントで大きな機会を提供しています。新興企業が環境の持続可能性と直接的な消費者関係に注力する一方、確立されたプレイヤーは有望な企業を買収し製品ポートフォリオを拡大することで対応しています。米ぬか油ワックス用途に関するFDA要件や国際品質基準を含む規制の枠組みは、堅牢な品質管理システムを持つ大規模な確立された企業に有利な自然な参入障壁を生み出しています。これらのダイナミクスは、継続的な技術的進歩と進化する消費者の嗜好と相まって、米ぬか油市場の競合状況を形成しています。
米ぬか油業界のリーダー企業
-
Adani Wilmar Ltd.
-
Ricela Group
-
Cargill Incorporated
-
King Rice Oil Group
-
Marico Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
米ぬか油市場 このレポートでカバーされる企業
- Adani Wilmar Ltd.
- Ricela Group
- Cargill Incorporated
- King Rice Oil Group
- Marico Ltd.
- Emami Agrotech Ltd.
- Modi Naturals Ltd.
- AP Solvex Ltd.
- 3F Industries Ltd.
- Zhejiang Delekang Food Co. Ltd.
- Tsuno Group Co. Ltd.
- Oryza Oil & Fat Chemical Co.
- Fuji Oil Holdings
- BCL Industries Ltd.
- Vandana Global Ltd. (Vandana Oils)
- Wilmar International Ltd.
- Yihai Kerry Arawana Holdings
- Agro Tech Foods Ltd.
- Archer Daniels Midland Co.
- Conagra Brands Inc. (Mazola)
市場機会と将来展望
プレミアムポジショニングと積極的な工業的再処方は、加工技術への投資とポートフォリオ拡大に支えられ、より高い生理活性成分を持つよりクリーンなラベルの米油製品向けの余地を生み出している。2026年3月、カーギルはマレーシアのポートクランでの事業拡大を発表し、特殊脂肪生産ラインと脂質研究開発センターを追加した。これは、食品加工やその他の高付加価値用途において米油フラクションおよび関連ブレンドの需要を引き出すことができる差別化された脂質ソリューションへの一層の注力を示している。
政府調達および規格統一も、特定市場での規模拡大に向けたより具体的な需要の基盤を加えている。2026年3月、バングラデシュはバングラデシュ貿易公社のファミリーカードプログラム向けに精製米油1,800万リットルの調達を承認し、現地精米所向けの構造化された引き取り経路を創出するとともに、量的吸収における機関購買の役割を強化した。別途、2026年3月、タンザニア規格局は食用米油の新規格を公表し、東アフリカ市場に参入または事業を拡大するブランドおよび大口サプライヤー向けの正式な仕様、検査、コンプライアンス経路を支援している。
最近の産業開発事情 米ぬか油市場
- 2026年3月:カーギルは、マレーシアのポートクラン食用油施設の拡張を発表し、特殊脂肪生産ラインと脂質研究開発センターを追加した。この動きは、アジアにおけるカーギルの高付加価値脂質加工基盤を強化し、米油フラクションを組み込むことができる差別化された食用油ソリューションの開発を支援する。また、グローバルな食品メーカーが求める製品仕様を形成する先進加工能力への継続的な投資を示している。
- 2025年9月:CRISILレーティングスは、リセラ・ヘルス・フーズ・リミテッドに関する評価根拠の更新を公表し、専業の米油および派生製品プレーヤーとしての規模を強調した。この報告書は、原料が分散したカテゴリーにおいて、稼働率、調達規律、および運転資本管理が収益性にどのように影響するかを強調した。このような第三者評価は、インドの米油加工業者による在庫構築や工場改良のための銀行融資アクセスに影響を与える可能性がある。
- 2024年10月:BCLバイオエナジー・プライベートは、1日300トンの処理能力を持つ溶剤抽出プラントで、粗製米油を含む粗製食用油の生産を開始した。この立ち上げは上流の抽出出力を拡大し、食用に精製する必要がある粗製原料の供給可能性を高め、インド国内での付加価値創出を支援する。また、脱脂ケーキ副産物の供給も増加させ、食用油と飼料のバリューチェーン間の連携を強化している。
米ぬか油市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、米ぬか油市場は、米ぬかから抽出された食用油の商業的販売として定義され、包装小売および大口チャネルにわたって金額ベースで追跡され、食品用途および関連する消費者向け用途に販売される時点で計上される。
調査範囲の除外事項:米ぬか由来の非油脂誘導体(ワックス、ミール、エキスなど)および米ぬか以外から製造される広義の食用油は除外する。
セグメンテーション概要
- 性質
- オーガニック
- 従来型
- タイプ
- 精製
- 非精製
- 最終用途
- 食品加工
- フードサービス/HORECA
- 小売
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア
- オンライン小売
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- オランダ
- イタリア
- スウェーデン
- ポーランド
- ベルギー
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東およびアフリカ
- アラブ首長国連邦
- 南アフリカ
- サウジアラビア
- 中東およびアフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルの事実的基盤を確立し、相互検証できない仮定の使用を避けるために活用された。FAOSTATの米生産コンテキスト、該当する食用油の貿易フローに関するUN Comtrade、および主要な米生産国における農業・食品統計ポータルなどの公開情報源を参照した。
これに加え、USDAの油糧種子・食用油に関する刊行物、食用油に関するコーデックス参照資料および食品安全規制当局のガイダンス、ならびに収率と加工に関する参考文献として査読済み食品科学ジャーナルを精査した。企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高い報道は、能力増強、ブランド活動、チャネルシフトの追跡に活用された。また、企業財務・インテリジェンスおよび公開貿易データが詳細を欠く場合の輸出入確認のため、有料サブスクリプションも利用した。これらの例は網羅的なものではなく、データ収集、検証、および明確化のために他の公開文書も参照した。
一次インタビューおよびサーベイ
一次調査は、用油プールに投入される米ぬか油の量、および地域別に現実的な価格とチャネルミックスを検証することに重点を置いた。アジア太平洋、EMEA、および南北アメリカにわたる精製業者、流通業者、小売チャネル参加者、および業界専門家と対話し、二次情報のインプットを検証し、換算仮定のギャップを埋め、チャネル協議で観察された購買行動と最終的な見解を整合させた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:38% | CXO:18% | アジア太平洋:40% |
| 中位層:44% | 機能・ユニットリーダー:38% | EMEA:37% |
| 中小規模プレーヤー:18% | マネージャー:44% | 南北アメリカ:23% |
市場規模算定と予測
規模算定は、米生産量シグナル、米ぬか入手可能量、および典型的な油脂回収率を用いて潜在的な供給基盤を再構築し、食品グレード加工と米ぬか油として販売されるシェアでフィルタリングするトップダウン構築から開始した。その後、大口取引と小売パックでは動向が異なる場合があるため、地域別価格ベンチマークとチャネル加重ミックスを用いて金額を算出した。
合計値を現実的に保つため、能力と稼働率の手がかり、主要小売市場からサンプリングした1リットル当たりの価格帯、およびチャネル別の数量動向に関する流通業者のフィードバックを用いた選択的なボトムアップ検証を実施した。直接データが乏しい市場では、食用油消費トレンド、輸入依存度、一般的な種子油に対するラベル付きプレミアム価格などの代理指標を通じてギャップを処理し、その後フォローアップの専門家検証を通じて再検証した。
予測は、短期系列のトレンド平滑化に支えられたシナリオ分析を用いて構築された。主要ドライバーは、米精米スループット、健康志向の食用油採用、現代的小売とオンラインの普及、および原料と精製コストに連動した価格動向の見通しであった。一次インプットが過去のパターンからの乖離を示した場合、例えば供給制約や規制主導の表示変更が需要をシフトさせると予想された場合には、仮定を調整した。
データ検証と更新サイクル
検証は、モデルが独立した市場シグナルと一貫性を保つよう、複数のチェックを通じて実施された。チームは、示唆される消費量を食用油需要指標と比較し、貿易と生産の整合性を確認し、承認前に価格と成長率の外れ値を確認した。
大きな乖離が生じた場合、インプットを再検討し、変化が構造的なものか一時的なものかを確認するために回答者に再連絡した。レポートは年次で更新され、主要なイベントが供給、価格、または貿易に重大な変化をもたらした場合には中間更新が行われる。納品前に、アナリストが最新の公開リリースと確認済みフィールドインプットを最終データセットに反映させるための新たなレビューを完了する。
Mordor Intelligenceの米ぬか油市場規模と他の公表推計値との比較
米ぬか油の公表市場規模がしばしば一致しないのは、計算ルールが異なるためであり、特に製品として何が含まれるか、およびバリューチェーンのどこで価値が捕捉されるかという点で差異が生じる。基準年、数値が名目ドルで報告されているか実質ドルで報告されているか、および価格変動がどの程度迅速に反映されるかによっても差異が生じる。
一般的なギャップの要因はスコープの拡大であり、一部の情報源が広義の食用油を含めたり、非食用の工業用途を含めたりすることで合計値を膨らませている。もう一つの要因は価格設定方法であり、単一のグローバル平均価格を使用すると、大口販売が支配的な地域を歪める可能性がある。また、作物の変動と精製コストの変化後に仮定が再検証されない場合、乖離はさらに拡大する。このため、本モデルは米ぬか油の食品グレード販売のみを対象とし、主要な換算・価格インプットを更新しており、これがMordor Intelligenceが採用するアプローチである。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 22.5億米ドル(2025年) | |
| グローバルコンサルタントA | 108.1億米ドル(2025年) | この数値は、隣接する食用油カテゴリーや川下の包装付加価値層が米ぬか油と合算される広義の包含価値アプローチに基づいているとみられ、より高い平均価格仮定がチャネル加重食用油価格ミックスに対して合計値を引き上げている。 |
| 業界出版社B | 51.4億米ドル(2025年) | この推計は近いものの、用途とチャネルによる包含ルールの違いを反映している可能性が高く、価格の更新頻度が低く地域ミックスの確認が不十分であることで、大口取引と低い平均販売価格が支配的な市場での価値を過大評価している可能性がある。 |
3つの数値にわたる乖離は、主に米ぬか油と隣接する油脂として何が計上されるか、および大口チャネルと小売チャネルにわたって価格がどのように構築されるかによって説明される。明示的な換算、貿易、およびチャネルミックスの確認を使用することで、最終的な数値を実際の供給・消費シグナルに遡って追跡しやすくなり、年度ごとの更新もより反復可能になる。
レポートで回答される主要な質問
2031年までの米ぬか油市場の予測値は?
2031年までに39億4,000万米ドルに達すると予測されています。
米ぬか油の世界需要をリードする地域はどこですか?
アジア太平洋が2025年の収益の36.72%を占め、2031年にかけて最も速く成長しています。
米ぬか油が揚げ物に好まれる理由は何ですか?
約232℃という高い発煙点により極性化合物の生成が抑制され、揚げ物の寿命が延び、風味が保たれます。
オーガニックセグメントはどのくらいの速さで拡大していますか?
有機米ぬか油は11.03%のCAGRで拡大しており、市場全体を上回るペースで成長している。