
Tamanho e Participação do Mercado de Óleo de Farelo de Arroz
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 2.47 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.94 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.79 % |
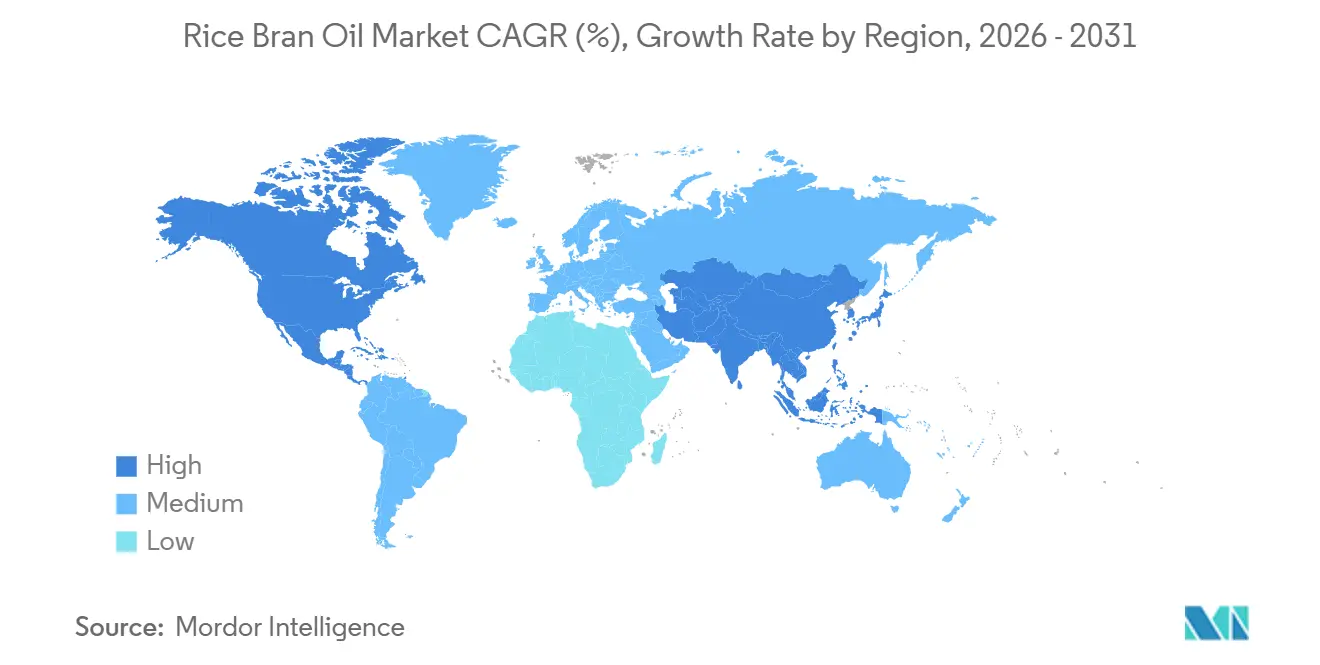
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
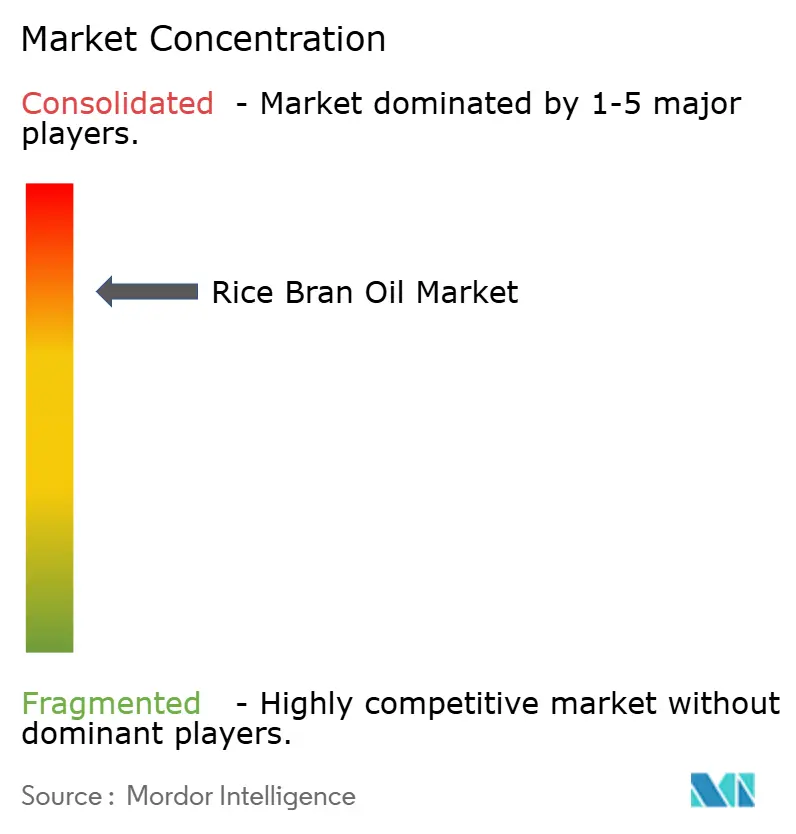
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Óleo de Farelo de Arroz por Mordor Intelligence
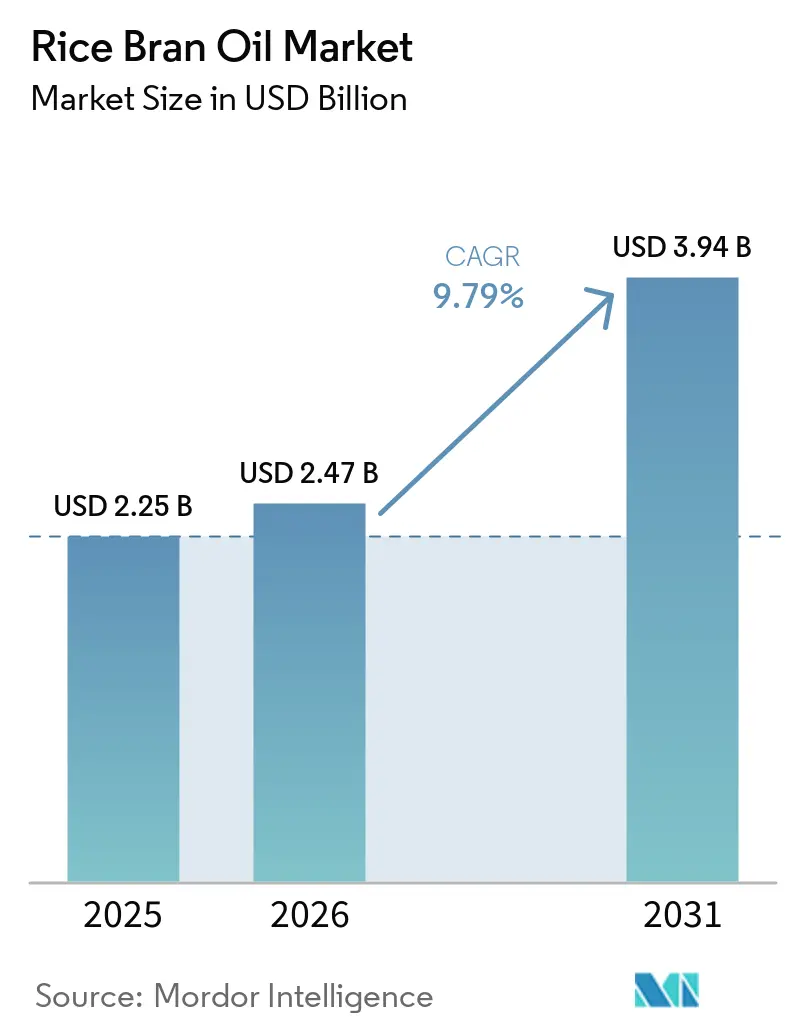
O tamanho do mercado de óleo de farelo de arroz está projetado para se expandir de 2,25 bilhões de USD em 2025 e 2,47 bilhões de USD em 2026 para 3,94 bilhões de USD até 2031, registrando um CAGR de 9,79% entre 2026 e 2031. As mudanças estruturais no consumo de óleos comestíveis continuam a se intensificar à medida que os reguladores endurecem os limites de gorduras trans e gorduras saturadas, enquanto os consumidores buscam óleos que ofereçam benefícios funcionais à saúde além da nutrição básica. A reafirmação da Organização Mundial da Saúde em 2024 de que a ingestão de gorduras saturadas deve permanecer abaixo de 10% da energia total e as gorduras trans abaixo de 1% impulsionou os fabricantes de alimentos a adotar estratégias de reformulação que favorecem óleos com perfis equilibrados de ácidos graxos e compostos bioativos como γ-orizanol, tocotrienóis e fitosteróis. Em paralelo, a promoção no varejo de óleos "melhores para a saúde" está ampliando a conscientização global dos consumidores domésticos, auxiliada pela nova declaração de conteúdo nutricional "saudável" da Administração de Alimentos e Medicamentos dos Estados Unidos, que reconhece explicitamente óleos com proporções favoráveis de insaturados para saturados. Os esforços políticos na Índia por meio da Missão Nacional sobre Óleos Comestíveis - Sementes Oleaginosas (NMEO-OS) e no Japão por meio da Estratégia do Sistema Alimentar Verde fortaleceram os ecossistemas de abastecimento doméstico ao incentivar a capacidade de extração de farelo de arroz e a área cultivada com arroz orgânico. Enquanto isso, as tecnologias de CO₂ supercrítico e filtração por membrana prometem aumentar a retenção de bioativos e reduzir as perdas no refino, reforçando o posicionamento premium em todo o mercado de óleo de farelo de arroz.
Principais Conclusões do Relatório
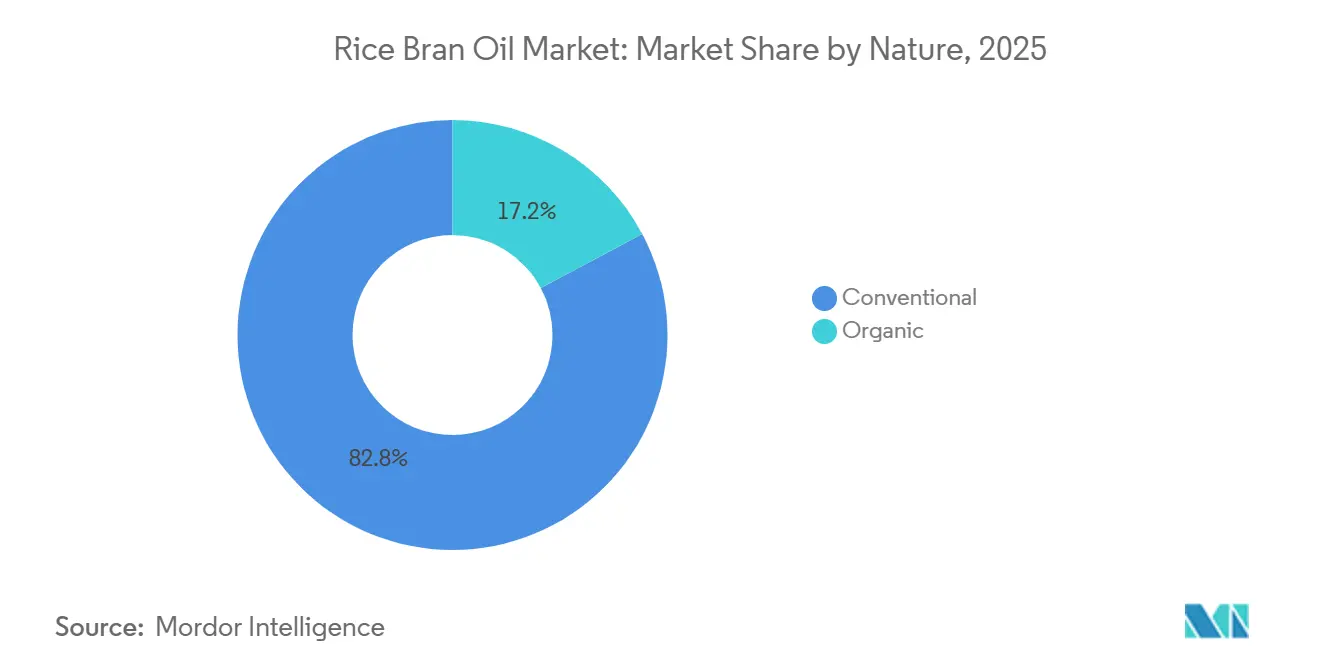
- Por natureza, o óleo de farelo de arroz convencional liderou com 82,78% da participação do mercado de óleo de farelo de arroz em 2025, enquanto o segmento orgânico avança a um CAGR de 11,03% até 2031.
- Por tipo, os produtos refinados comandaram 85,37% do mercado de óleo de farelo de arroz em 2025; as variantes não refinadas estão projetadas para acelerar a um CAGR de 10,41% durante 2026-2031.
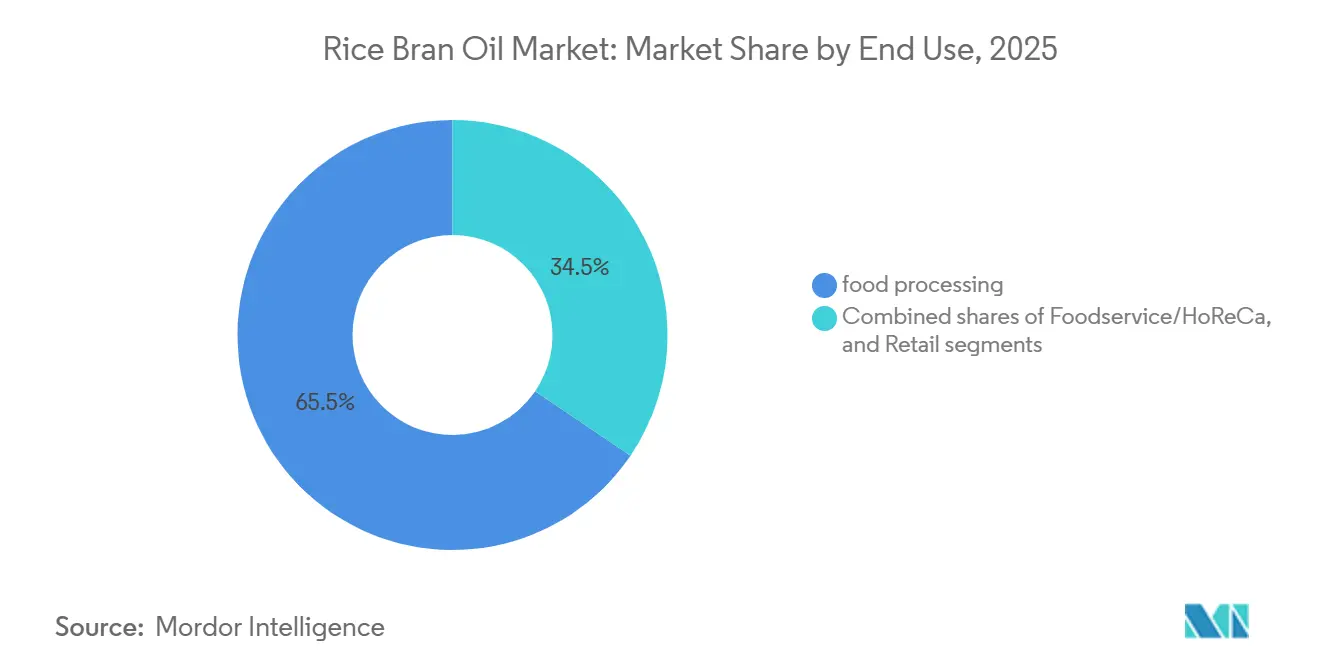
- Por uso final, o processamento de alimentos respondeu por 65,45% do tamanho do mercado de óleo de farelo de arroz em 2025, enquanto as vendas no varejo estão previstas para crescer a um CAGR de 11,12% até 2031.
- Por geografia, a Ásia-Pacífico assegurou 36,72% da receita do mercado de óleo de farelo de arroz em 2025, e a região deve se expandir a um CAGR de 10,95% ao longo de 2026-2031
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preferência Crescente por Óleos com Baixo Teor de Gordura Trans e Colesterol nas Dietas | +1.8% | Global, com adoção mais forte na América do Norte e Europa | Médio prazo (2-4 anos) |
| Demanda Crescente por Produtos Naturais, com Rótulo Limpo e Orgânicos | +1.5% | Núcleo na Ásia-Pacífico, com expansão para América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Uso Crescente de Óleo de Farelo de Arroz em Aplicações de Cozimento em Alta Temperatura | +1.2% | Global, particularmente Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Tendência para Dietas à Base de Plantas e Veganas Impulsionando a Demanda por Óleos Comestíveis | +1.0% | América do Norte e Europa, expandindo-se para centros urbanos da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Presença Crescente em Lojas de Varejo e Supermercados Globais Aumentando a Penetração no Mercado | +0.9% | Global | Curto prazo (≤ 2 anos) |
| Aplicação em Alimentos Processados Promovendo a Inclusão de Óleos mais Saudáveis | +0.8% | Global, liderado pela América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Preferência Crescente por Óleos com Baixo Teor de Gordura Trans e Colesterol nas Dietas
Os mandatos regulatórios que visam a eliminação das gorduras trans produzidas industrialmente estão remodelando a aquisição de ingredientes no setor de alimentos embalados. O relatório de progresso de 2024 da OMS sobre o quadro de ação REPLACE destacou que 58 países, com 3,7 bilhões de pessoas, adotaram políticas de melhores práticas para a eliminação de gorduras trans[1]. Essa mudança está levando os fabricantes a substituir os óleos parcialmente hidrogenados por alternativas que garantam estabilidade na fritura e vida útil prolongada. O óleo de farelo de arroz, com sua composição única de aproximadamente 47% de ácido oleico, 33% de ácido linoleico e 20% de gorduras saturadas, apresenta uma proporção favorável de insaturados para saturados. Essa característica permite que ele evite a hidrogenação, prevenindo assim a formação de gorduras trans durante o processamento. Ensaios clínicos de 2024 revelaram que a substituição de óleos de cozinha convencionais pelo óleo de farelo de arroz levou a uma redução média de 7,2% no colesterol LDL ao longo de 12 semanas para participantes com hiperlipidemia leve. Essa redução é atribuída aos efeitos combinados do gama-orizanol e dos esteróis vegetais. Tais descobertas têm peso significativo na região da Ásia-Pacífico, onde as doenças cardiovasculares são responsáveis por 35% do total de mortalidades. Em resposta, os governos estão promovendo escolhas de óleos mais saudáveis por meio de iniciativas de conscientização pública e oferecendo subsídios para impulsionar a produção doméstica de óleo de farelo de arroz.
Demanda Crescente por Produtos Naturais, com Rótulo Limpo e Orgânicos
À medida que crescem as preocupações com resíduos de pesticidas e agentes de refino químico, os consumidores estão cada vez mais dispostos a pagar um prêmio por óleos comestíveis orgânicos certificados. Em 2024, o Departamento de Agricultura dos Estados Unidos relatou que as vendas de alimentos orgânicos atingiram USD 67,6 bilhões, com óleos e gorduras emergindo como uma das subcategorias de crescimento mais rápido, com um crescimento de 14,3% em relação ao ano anterior[2]. A obtenção de certificação sob o Programa Nacional Orgânico do USDA ou o Regulamento da UE 2018/848 exige rastreabilidade desde o cultivo do arroz em casca até a extração por solvente. Esse ônus de conformidade tende a favorecer produtores verticalmente integrados com contratos diretos com agricultores, conforme observado pelo Programa Nacional Orgânico do USDA. Em 2025, o Ministério da Agricultura, Florestas e Pesca do Japão (MAFF) destacou uma expansão de 18% em relação ao ano anterior na área cultivada com arroz orgânico doméstico. Esse crescimento, impulsionado por subsídios da Estratégia do Sistema Alimentar Verde, alinha-se com a meta ambiciosa da estratégia de atingir 25% de terras agrícolas orgânicas até 2050. Tal expansão a montante está posicionada para impulsionar a disponibilidade de matéria-prima de farelo de arroz orgânico. Isso, por sua vez, poderia reduzir os custos de insumos para os processadores de óleo e abrir caminho para uma distribuição no varejo mais ampla, estendendo-se além das lojas especializadas em saúde.
Uso Crescente de Óleo de Farelo de Arroz como Óleo de Cozinha em Aplicações de Alta Temperatura
Com um ponto de fumaça de cerca de 232°C, o óleo de farelo de arroz se destaca como uma escolha superior em relação aos óleos de canola e girassol para fritura por imersão e fritura em wok. Esses métodos de cozimento priorizam a estabilidade térmica, que influencia diretamente a qualidade do sabor e a formação de acrilamida. Um estudo de 2024 do Instituto de Tecnólogos de Alimentos revelou que após 8 horas de fritura a 180°C, o óleo de farelo de arroz produziu 42% menos compostos polares do que o óleo de soja. Isso se traduz em uma vida útil de fritura mais longa e substituições de óleo menos frequentes, uma vantagem significativa para cozinhas comerciais. Tais benefícios são especialmente valorizados no setor de serviços de alimentação da Ásia-Pacífico, onde técnicas como o cozimento em wok e a tempura exigem óleos que mantenham a viscosidade e resistam à polimerização através de aquecimentos repetidos. Em 2025, a Associação de Hotéis e Restaurantes da Índia observou que 34% dos estabelecimentos pesquisados fizeram a transição para o óleo de farelo de arroz ou misturas com um mínimo de 50% de conteúdo de farelo de arroz. Eles citaram economias de custos com a redução da rotatividade de óleo e uma referência às preferências de saúde dos consumidores. Além disso, o sabor neutro do óleo de farelo de arroz o torna ideal para produtos de panificação e confeitaria, evitando as notas herbáceas do azeite de oliva extra virgem e os potenciais tons de peixe dos óleos com alto teor de PUFA durante o armazenamento.
Tendência para Dietas à Base de Plantas e Veganas Impulsionando a Demanda por Óleos Comestíveis
À medida que as alternativas de carne e laticínios à base de plantas ganham força, a demanda por óleos que replicam a sensação na boca e a emulsificação sem derivados animais aumentou. O óleo de farelo de arroz, com suas propriedades emulsificantes ricas em fosfolipídios, permite que os formuladores criem emulsões estáveis de óleo em água. Essa inovação contorna a necessidade de lecitina de ovo ou proteínas lácteas, atendendo tanto às certificações veganas quanto aos rótulos livres de alérgenos, conforme observado em Food Hydrocolloids. A apresentação para investidores da Cargill em 2024 ressaltou a tendência: sua divisão de soluções à base de plantas aumentou a aquisição de óleo de farelo de arroz em 23% em relação ao ano anterior. Esse movimento impulsionou projetos de reformulação para clientes na América do Norte e Europa, que estão se afastando do óleo de palma devido a preocupações com o desmatamento. Além disso, o menor teor de gordura saturada do óleo de farelo de arroz auxilia as marcas à base de plantas a atingir os limites nutricionais para rótulos frontais de embalagem. Sistemas como o Nutri-Score da França e o Sistema de Classificação de Saúde da Austrália penalizam o alto teor de gordura saturada, tornando esse atributo particularmente valioso.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto nas Previsões de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Desafios de distribuição e armazenamento que afetam a qualidade do produto | -0.8% | Global, agudo em zonas tropicais e subtropicais | Curto prazo (≤ 2 anos) |
| Requisitos complexos de conformidade que dificultam o comércio | -0.6% | Global, particularmente remessas transfronteiriças | Longo prazo (≥ 4 anos) |
| Necessidade de embalagens especializadas para manter a qualidade | -0.5% | Global | Médio prazo (2-4 anos) |
| Preocupações ambientais que afetam o cultivo de arroz | -0.7% | Núcleo na APAC, com expansão para mercados de exportação | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Desafios de Distribuição e Armazenamento que Afetam a Qualidade do Produto
O óleo de farelo de arroz enfrenta degradação oxidativa durante o armazenamento e o transporte, levando ao aumento dos custos de entrega e ao acesso restrito ao mercado, especialmente em regiões que carecem de uma infraestrutura robusta de cadeia de frio. Um estudo de 2024 na revista Food Chemistry destacou que o teor de γ-orizanol no óleo de farelo de arroz caiu de 28 a 34% após seis meses em temperaturas ambiente (25 a 30°C) em garrafas PET padrão. Em contraste, apenas um declínio de 8 a 12% foi observado quando armazenado a 4°C em recipientes com descarga de nitrogênio. Essa sensibilidade elevada é atribuída aos componentes insaponificáveis do óleo, como tocotrienóis e fitosteróis, que se auto-oxidam facilmente quando expostos à luz e ao oxigênio. Os distribuidores na África Subsaariana, no Sudeste Asiático e na América Latina enfrentam taxas de deterioração aumentadas devido aos longos tempos de trânsito e à falta de armazenamento refrigerado. Estimativas do setor indicam que de 5 a 8% das remessas chegam abaixo dos padrões de qualidade. Tais discrepâncias levam a recalls de produtos e reclamações de clientes, diminuindo o valor da marca e desencorajando compras repetidas. Isso é especialmente pronunciado nos segmentos premium, onde os consumidores exigem qualidade consistente. Embora o Padrão Codex Alimentarius 210-1999 estabeleça um valor máximo de peróxido de 10 miliequivalentes por quilograma para óleos vegetais, a aplicação é inconsistente entre as regiões, complicando o comércio transfronteiriço.
Requisitos Complexos de Conformidade que Dificultam o Comércio
O comércio internacional de óleos comestíveis enfrenta um labirinto de regulamentações fitossanitárias, requisitos de rotulagem e classificações tarifárias. Essas complexidades frequentemente pesam muito sobre os exportadores menores. Por exemplo, a União Europeia exige, sob o Regulamento (UE) 2018/848, que os operadores de países terceiros em produção orgânica obtenham reconhecimento de equivalência ou certificação de entidades aprovadas pela UE. Esse processo pode se estender de 12 a 18 meses e custar aos operadores de USD 15.000 a 30.000 por instalação. Enquanto isso, em 2024, a Autoridade de Segurança Alimentar e Padrões da Índia (FSSAI) endureceu seus padrões para óleos comestíveis[3]. Eles impuseram limites mais rígidos para ácido erúcico, aflatoxinas e metais pesados. Essas mudanças significam protocolos de teste adicionais, estendendo os prazos de entrega em 7 a 10 dias. As estruturas tarifárias acrescentam outra camada de complexidade. Em 2024, a Índia aumentou os impostos de importação: os óleos comestíveis brutos saltaram de 5,5% para 16,5%, e os óleos refinados subiram de 13,75% para 35,75%. Essa medida visava proteger os processadores domésticos de sementes oleaginosas, mas efetivamente afastou os fornecedores estrangeiros de óleo de farelo de arroz do vasto mercado indiano. Tais desafios regulatórios tendem a favorecer as grandes multinacionais verticalmente integradas. Com suas equipes de conformidade internas e relacionamentos estabelecidos com as alfândegas, elas aprofundam a concentração do mercado, tornando mais difícil para os produtores regionais expandirem sua presença nas exportações.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Natureza:
Variantes Orgânicas Ganham Força Apesar dos PrêmiosO óleo de farelo de arroz convencional capturou 82,78% da receita do mercado em 2025, refletindo sua competitividade de custo em mercados emergentes sensíveis ao preço, onde o consumo per capita de óleo comestível permanece abaixo das médias globais. No entanto, o óleo de farelo de arroz orgânico está se expandindo a 11,03% ao ano até 2031. O aumento da área cultivada com oleaginosas orgânicas nos Estados Unidos, juntamente com a expansão do arroz orgânico impulsionada por subsídios no Japão, deve moderar os prêmios de matéria-prima, ampliando o alcance do consumidor para SKUs certificados. Os óleos convencionais dominam os canais industriais de snacks e HORECA, onde o preço por litro governa as decisões de compra. No entanto, os varejistas de alimentos naturais e as plataformas diretas ao consumidor destacam a procedência e a rastreabilidade, sustentando o impulso orgânico de dois dígitos na América do Norte e na Europa Ocidental.
Os produtos convencionais permanecem indispensáveis no setor de alimentação fora do lar em mercados emergentes devido à sua estrutura de preços competitiva e maior vida útil de fritura. Os grandes processadores combinam eficiências de refinaria com abastecimento localizado, possibilitando um fornecimento estável em escala. No entanto, os consumidores de rótulo limpo nas áreas urbanas da Índia, Alemanha, Japão e Estados Unidos recompensam os produtores orgânicos com maior rotatividade nas prateleiras e taxas de recompra. A educação sustentada no varejo e as auditorias de certificação a jusante ajudarão o segmento orgânico a capturar participação incremental no mercado de óleo de farelo de arroz até 2031.
Por Tipo:
Óleos Refinados Dominam, mas os Não Refinados Ganham entre os Consumidores de Bem-EstarEm 2025, o óleo de farelo de arroz refinado dominou o mercado, assegurando uma participação de 85,37%, graças à sua adaptabilidade no cozimento em alta temperatura, no processamento de alimentos e em usos cosméticos. Os estágios de refino, incluindo degomagem, neutralização, branqueamento e desodorização, eliminam ácidos graxos livres, fosfolipídios e pigmentos. O resultado é um óleo amarelo pálido com sabor neutro e vida útil mais longa, alinhando-se com as especificações dos compradores industriais. No entanto, esse processo de refino reduz o teor de γ-orizanol em 15 a 25 por cento, o que não apenas diminui os benefícios bioativos do óleo, mas também limita seu apelo para consumidores focados em saúde em busca de ingredientes funcionais. Por outro lado, o óleo de farelo de arroz não refinado, que é apenas filtrado e levemente processado, apresenta níveis elevados de orizanol, tocotrienóis e fitosteróis. Essa vantagem o posiciona como uma escolha premium procurada no mercado de bem-estar. Com uma robusta taxa de crescimento anual de 10,41% projetada até 2031, a ascensão dessa variante é impulsionada por varejistas especializados e marcas diretas ao consumidor que defendem o processamento mínimo e a riqueza nutricional.
Apesar de suas vantagens, o óleo de farelo de arroz não refinado enfrenta obstáculos de distribuição. Sua vida útil, de apenas 6 a 9 meses, é inferior em comparação com os 12 a 18 meses de sua contraparte refinada. Além disso, sua tonalidade mais escura pode conferir um sabor levemente amendoado, que alguns consumidores podem considerar inadequado para panificação. Tais características sensoriais restringem sua aplicação no processamento de alimentos, onde um sabor neutro é fundamental para a consistência dos lotes. Em contraste, o óleo de farelo de arroz refinado se integra facilmente a produtos como biscoitos, barras de granola e molhos para salada, servindo como substituto direto do óleo de soja parcialmente hidrogenado sem qualquer alteração de sabor ou textura. Uma revisão da FDA em 2024 permite que tanto os óleos de farelo de arroz refinados quanto os não refinados sejam rotulados como saudáveis,
desde que atendam a limites específicos de teor de gordura insaturada, igualando assim o panorama regulatório. Em resposta, os processadores estão lançando variantes "prensadas a frio" e "prensadas por expulsão", encontrando um equilíbrio entre óleos totalmente refinados e não refinados. Essas novas ofertas prometem melhor retenção de bioativos, garantindo ao mesmo tempo qualidades sensoriais que atraem a base de consumidores mais ampla.
Por Uso Final:
Processamento de Alimentos Lidera, Canais de Varejo AceleramEm 2025, o processamento de alimentos respondeu por 65,45% da demanda por uso final, ressaltando as vantagens do óleo na produção de snacks, produtos de panificação e refeições prontas para consumo. Com um alto ponto de fumaça de 232°C, o óleo mantém estabilidade na fritura por imersão e na aplicação por pulverização, evitando a degradação térmica que pode afetar a qualidade e o sabor do produto. Graças ao seu teor de fosfolipídios, o óleo atua como emulsificante natural, possibilitando emulsões estáveis de óleo em água em molhos para salada e molhos em geral, eliminando assim a necessidade de estabilizantes sintéticos e reforçando uma imagem de rótulo limpo. O relatório de sustentabilidade de 2024 da PepsiCo destacou a iniciativa da empresa de reformular 127 SKUs em suas linhas Frito-Lay e Quaker, integrando óleo de farelo de arroz ou suas misturas. Essa mudança levou a uma redução média de 18% em gorduras saturadas por porção. À medida que os fabricantes se alinham cada vez mais com as diretrizes nutricionais em evolução e as demandas dos consumidores por ingredientes familiares, esses esforços de reformulação tendem a se intensificar.
Os canais de varejo, incluindo supermercados, hipermercados, lojas de conveniência e plataformas online, estão registrando um crescimento anual de 11,12%, com projeção de continuidade até 2031. Esse aumento é um reflexo das mudanças nos hábitos dos consumidores, com os domicílios se voltando para o cozimento em casa e optando por óleos premium que prometem tanto funcionalidade quanto benefícios à saúde. O varejo online está superando os canais tradicionais, conforme destacado pelo relatório da Amazon de 2025, que colocou os óleos comestíveis entre as 10 subcategorias de mercearia de crescimento mais rápido. Esse crescimento é amplamente impulsionado por modelos de assinatura, que oferecem descontos atrativos de 15 a 20% para entregas regulares. Enquanto isso, os canais de alimentação fora do lar e HORECA (hotéis, restaurantes e catering) completam o panorama da demanda. Na Ásia-Pacífico, os estabelecimentos são particularmente atraídos pelo óleo, valorizando sua estabilidade na fritura e custo-benefício em comparação com os mais caros óleos de oliva ou abacate importados.

Análise Geográfica
Mercado de Óleo de Farelo de Arroz na Ásia-Pacífico
A Ásia-Pacífico controlou 36,72% do mercado de óleo de farelo de arroz em 2025 e está projetada para crescer a uma CAGR de 10,68%. A Índia fornece quase metade da produção global; o apoio político no âmbito do NMEO-OS, aliado às elevadas tarifas de importação sobre óleos concorrentes, está impulsionando as refinadoras a ampliar a capacidade em Uttar Pradesh, Bengala Ocidental e Punjab. O Japão contribui com aproximadamente 68.000 toneladas anuais e continua a expandir a área cultivada com arroz orgânico no âmbito de sua Estratégia do Sistema Alimentar Verde. O mercado fragmentado da China é estimado em mais de 200.000 toneladas de consumo, impulsionado pela fritura industrial e pela demanda do setor de alimentação fora do lar, em meio à limitada transparência dos dados oficiais.
Mercado de Óleo de Farelo de Arroz na América do Norte e Europa
A América do Norte e a Europa juntas representaram cerca de 28% da demanda em 2025 e se distinguem pela premiumização e pela rigorosa rotulagem. O novo padrão "saudável" da FDA reduz as barreiras para que o óleo de farelo de arroz concorra com os óleos de oliva e abacate nas prateleiras do varejo nos Estados Unidos, enquanto as regras de equivalência orgânica da UE elevam os limites administrativos que favorecem os fornecedores estabelecidos. Programas como o Mecanismo de Ajuste de Carbono na Fronteira da UE estão aguçando o foco corporativo nas emissões incorporadas, incentivando os processadores a adotar práticas de mitigação de metano no cultivo do arroz.
Mercado de Óleo de Farelo de Arroz na América do Sul e no Oriente Médio e África
A América do Sul, o Oriente Médio e a África detêm o restante da demanda global. Os consumidores urbanos do Brasil estão gradualmente diversificando sua preferência, afastando-se da dominância da soja em direção a óleos percebidos como mais saudáveis. Nos países do Golfo, os programas governamentais de bem-estar catalisaram conversões no setor de alimentação fora do lar. No entanto, a capacidade limitada de logística refrigerada e as tarifas de importação mais elevadas em regiões como a África do Sul moderam o crescimento em volume, reforçando a importância da embalagem com injeção de nitrogênio e da gestão do prazo de validade para os exportadores que visam esses mercados.
Panorama regulatório
A regulamentação do óleo de farelo de arroz concentra-se nas especificações de qualidade dos óleos comestíveis, nos limites de segurança alimentar, na rotulagem e alegações, e nas medidas comerciais. No plano internacional, a norma CODEX STAN 210-1999 (Norma Codex Alimentarius para Óleos Vegetais Nomeados) fornece uma referência comum para os parâmetros de qualidade utilizados no comércio transfronteiriço e nas especificações dos compradores. Na Índia, a Food Safety and Standards Authority of India (FSSAI) estabelece requisitos separados para o óleo de farelo de arroz refinado e o óleo de farelo de arroz bruto extraído por solvente, sendo que o óleo bruto extraído por solvente não é permitido para consumo humano direto e deve ser refinado antes da venda.
Nos Estados Unidos, o óleo de farelo de arroz consta no inventário da FDA de substâncias alimentares indiretas para aplicações de contato com alimentos (21 CFR Parts 176.210, 177.2260, 177.2800), o que sustenta usos em embalagens e processamento em toda a cadeia de fornecimento de óleos comestíveis. A política comercial também se tornou uma palanca mais ativa: Bangladesh passou de uma recomendação da Bangladesh Trade and Tariff Commission de dezembro de 2024 para a implementação, pelo National Board of Revenue, de uma taxa de exportação de 25% sobre o óleo de farelo de arroz bruto e refinado, com o objetivo de priorizar a disponibilidade doméstica para as necessidades de óleos comestíveis e afetando os fluxos de exportação regionais.
Análise da cadeia de valor
A cadeia de valor começa com a aquisição de arroz em casca e a moagem do arroz, onde o farelo é gerado durante o polimento e depois precisa de estabilização rápida para limitar o aumento de ácidos graxos livres e a perda de qualidade. À estabilização (calor, extrusão, vapor ou micro-ondas) seguem-se a coleta e o transporte de curta distância a partir de moinhos dispersos, e depois a extração por solvente para produzir óleo de farelo de arroz bruto e farelo/torta desoleados. O óleo bruto passa então por refino (degomagem, neutralização/desacidificação, branqueamento, desodorização) e desceragem ou "winterization" para atender aos requisitos de clareza e sensoriais para o varejo e o processamento de alimentos, enquanto o refino também gera coprodutos, como destilados de ácidos graxos e fracções de cera para aplicações posteriores.
A economia intermediária depende de quão estreitamente os ativos de extração e refino estão integrados com o volume de moagem de arroz local, uma vez que a dispersão da matéria-prima favorece raios de transporte limitados e agregação coordenada. Os canais a jusante incluem vendas a granel para processadores de alimentos e serviços de alimentação, bem como embalagens de varejo de marca e marca própria através de supermercados e plataformas on-line. Nessas rotas, as escolhas de embalagem (barreiras à luz ou ao oxigênio, injeção de nitrogênio) e as práticas de manuseio a granel afetam o controle da oxidação e a retenção de bioativos. Os principais estrangulamentos incluem o acesso desigual à capacidade de estabilização perto dos moinhos e as perdas de qualidade durante o armazenamento ambiente e a distribuição de longa distância, o que impulsiona a necessidade de logística a granel melhorada, atualizações de embalagem e testes padronizados alinhados com as normas Codex e as normas nacionais de óleos comestíveis.
Cenário Competitivo
O mercado de óleo de farelo de arroz é altamente consolidado, com multinacionais como Adani Wilmar, Wilmar International e Cargill escalando rapidamente as operações de farelo de arroz ao aproveitar as infraestruturas existentes de esmagamento de sementes e distribuição. A refinaria de 150.000 toneladas da Adani Wilmar em Uttar Pradesh, operacional desde janeiro de 2025, dobrou a capacidade de extração e emprega linhas com descarga de nitrogênio para estender a vida útil em seis meses. A expansão da Cargill na Tailândia incorpora extração por CO₂ supercrítico para atingir segmentos de alto teor bioativo e compradores premium no Japão e na Austrália, enquanto a joint venture da Wilmar em Heilongjiang fortalece a resiliência do abastecimento doméstico da China. Disruptores como Thrive Market e Vitacost estão contornando os gargalos do varejo por meio de lojas diretas ao consumidor, oferecendo óleo de farelo de arroz orgânico de marca própria com descontos de 10 a 15% em comparação com as marcas nacionais, apoiados por incentivos de assinatura.
Os avanços tecnológicos, como o Pedido de Patente dos EUA 20240123456 sobre refino por filtração de membrana, prometem reduções de 12 a 15% nas perdas de refino e melhor retenção de γ-orizanol, proporcionando aos detentores de propriedade intelectual uma vantagem competitiva. Os grandes players mantêm uma vantagem no comércio transfronteiriço ao aderir a certificações de qualidade como ISO 22000 e Codex STAN 210-1999, apoiados por equipes de conformidade dedicadas. Enquanto isso, o setor está evoluindo por meio de investimentos significativos em métodos modernos de processamento e técnicas de preservação. Os esforços colaborativos entre processadores de arroz e fornecedores de tecnologia introduziram métodos de estabilização não térmica que preservam os compostos benéficos do óleo enquanto estendem sua usabilidade. Além disso, avanços na pesquisa revelaram que as nanopartículas derivadas do farelo de arroz possuem propriedades anticancerígenas, abrindo novas oportunidades em aplicações farmacêuticas que poderiam remodelar a trajetória futura do mercado.
O mercado oferece oportunidades substanciais em segmentos de alto valor, como produtos orgânicos e aplicações especializadas em cosméticos e nutracêuticos, que comandam preços premium devido às propriedades antioxidantes naturais do óleo de farelo de arroz. Enquanto as empresas mais novas se concentram na sustentabilidade ambiental e nas relações diretas com os consumidores, os players estabelecidos estão respondendo adquirindo negócios promissores e expandindo seus portfólios de produtos. Os marcos regulatórios, incluindo os requisitos da FDA para aplicações de cera de farelo de arroz e os padrões internacionais de qualidade, criam barreiras naturais que favorecem as empresas maiores e estabelecidas com sistemas robustos de controle de qualidade. Essas dinâmicas, juntamente com os avanços tecnológicos contínuos e as preferências dos consumidores em evolução, estão moldando o cenário competitivo do mercado de óleo de farelo de arroz.
Líderes do Setor de Óleo de Farelo de Arroz
-
Adani Wilmar Ltd.
-
Ricela Group
-
Cargill Incorporated
-
King Rice Oil Group
-
Marico Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Óleo de Farelo de Arroz Empresas cobertas neste relatório
- Adani Wilmar Ltd.
- Ricela Group
- Cargill Incorporated
- King Rice Oil Group
- Marico Ltd.
- Emami Agrotech Ltd.
- Modi Naturals Ltd.
- AP Solvex Ltd.
- 3F Industries Ltd.
- Zhejiang Delekang Food Co. Ltd.
- Tsuno Group Co. Ltd.
- Oryza Oil & Fat Chemical Co.
- Fuji Oil Holdings
- BCL Industries Ltd.
- Vandana Global Ltd. (Vandana Oils)
- Wilmar International Ltd.
- Yihai Kerry Arawana Holdings
- Agro Tech Foods Ltd.
- Archer Daniels Midland Co.
- Conagra Brands Inc. (Mazola)
Oportunidades de mercado e perspectivas futuras
O posicionamento premium e a reformulação industrial ativa estão criando espaço para ofertas de óleo de farelo de arroz com maior teor de bioativos e rótulo mais limpo, apoiadas por investimentos em tecnologia de processamento e expansão de portfólio. Em março de 2026, a Cargill anunciou uma expansão em Port Klang, Malásia, adicionando uma linha de produção de gorduras especiais e um centro de P&D em lipídios, o que indica um foco mais forte em soluções lipídicas diferenciadas, capazes de impulsionar a demanda por fracções de óleo de farelo de arroz e misturas relacionadas em processamento de alimentos e outras aplicações de valor agregado.
As compras governamentais e a harmonização de normas também acrescentam pontos de ancoragem de demanda mais concretos para a expansão em mercados selecionados. Em março de 2026, Bangladesh aprovou a compra de 1,80 crore de litros de óleo de farelo de arroz refinado para o programa de cartão familiar da Trading Corporation of Bangladesh, criando um caminho de escoamento estruturado para os moinhos locais e reforçando o papel das compras institucionais na absorção de volume. Separadamente, em março de 2026, o Tanzania Bureau of Standards publicou uma nova norma para o óleo de farelo de arroz comestível, apoiando especificações formais, testes e caminhos de conformidade para fornecedores de marca e a granel que entram ou se expandem no mercado da África Oriental.
Desenvolvimentos industriais recentes em Mercado de Óleo de Farelo de Arroz
- Março de 2026: a Cargill anunciou uma expansão de sua instalação de óleos comestíveis em Port Klang, Malásia, adicionando uma linha de produção de gorduras especiais e um centro de P&D em lipídios. A medida reforça a presença da Cargill no processamento de lipídios de maior valor na Ásia e apoia o desenvolvimento de soluções diferenciadas de óleos comestíveis que podem incorporar fracções de óleo de farelo de arroz. Também indica investimento contínuo em capacidades de processamento avançadas que moldam as especificações de produto exigidas pelos fabricantes globais de alimentos.
- Setembro de 2025: a CRISIL Ratings publicou uma atualização de fundamentação para a Ricela Health Foods Limited, destacando sua escala como uma empresa dedicada de óleo de farelo de arroz e derivados. A nota enfatizou como a utilização de capacidade, a disciplina de aquisição e a gestão de capital de giro afetam a rentabilidade em uma categoria com matéria-prima dispersa. Tais avaliações de terceiros podem influenciar o acesso a financiamento bancário para a formação de estoques e atualizações de plantas entre os processadores indianos de óleo de farelo de arroz.
- Outubro de 2024: a BCL Bio Energy Private iniciou a produção de óleos comestíveis brutos, incluindo óleo de farelo de arroz bruto, em sua planta de extração por solvente com capacidade de 300 toneladas por dia. A entrada em operação amplia a produção de extração a montante e aumenta a disponibilidade de matéria-prima bruta que deve ser refinada para uso comestível, apoiando a agregação de valor doméstica na Índia. Também aumenta o fornecimento de coprodutos de torta desoleada, estreitando as ligações entre as cadeias de valor de óleo comestível e ração animal.
Mercado de Óleo de Farelo de Arroz Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado de óleo de farelo de arroz é definido como a venda comercial de óleo comestível extraído do farelo de arroz, rastreado em termos de valor nos canais de varejo embalado e a granel, e contabilizado no ponto em que é vendido para uso alimentar e aplicações de consumo relacionadas.
Exclusões do escopo: Exclui derivados do farelo de arroz que não sejam óleo (como cera, farinha e extratos) e óleos comestíveis mais amplos não produzidos a partir do farelo de arroz.
Visão Geral da Segmentação
- Natureza
- Orgânico
- Convencional
- Tipo
- Refinado
- Não Refinado
- Uso Final
- Processamento de Alimentos
- Serviços de Alimentação/HORECA
- Varejo
- Supermercados/Hipermercados
- Lojas de Conveniência
- Varejo Online
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- França
- Espanha
- Países Baixos
- Itália
- Suécia
- Polônia
- Bélgica
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Emirados Árabes Unidos
- África do Sul
- Arábia Saudita
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer a base factual do modelo e evitar o uso de premissas que não possam ser verificadas de forma cruzada. Recorremos a fontes públicas como o FAOSTAT para o contexto de produção de arroz, o UN Comtrade para os fluxos comerciais de óleos comestíveis quando aplicável, e portais nacionais de estatísticas agrícolas e alimentares nas principais economias produtoras de arroz.
Paralelamente, revisamos as publicações do Departamento de Agricultura dos Estados Unidos sobre sementes oleaginosas e óleos comestíveis, referências do Codex e orientações de reguladores de segurança alimentar sobre óleos comestíveis, e periódicos científicos revisados por pares em ciência de alimentos para referências de rendimento e processamento. Relatórios anuais de empresas, apresentações a investidores e imprensa de reputação foram utilizados para acompanhar adições de capacidade, atividade de marcas e mudanças de canal. Também utilizamos assinaturas pagas para dados financeiros e de inteligência de empresas, e para verificações de importação e exportação em nível de remessa quando as séries de comércio público careciam de detalhes. Esses exemplos não são exaustivos, e outros documentos públicos foram consultados para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar quanto óleo de farelo de arroz é inserido no conjunto de óleos comestíveis e qual mix de preços e canais é realista por região. Conversamos com um conjunto de refinadores, distribuidores, participantes do canal de varejo e especialistas do setor na Ásia-Pacífico, EMEA e nas Américas para testar os insumos secundários, preencher lacunas nas premissas de conversão e alinhar a visão final com o comportamento de compra observado nas discussões de canal.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 38% | Diretores executivos (CXOs): 18% | Ásia-Pacífico: 40% |
| Nível intermediário: 44% | Líderes funcionais/de unidade: 38% | EMEA: 37% |
| Players menores: 18% | Gerentes: 44% | Américas: 23% |
Dimensionamento do Mercado e Previsões
O dimensionamento começou com uma construção de cima para baixo, em que os sinais de produção de arroz, a disponibilidade de farelo de arroz e as taxas típicas de recuperação de óleo foram utilizados para reconstruir a base de oferta potencial, que foi então filtrada pelo processamento de grau alimentar e pela parcela vendida como óleo de farelo de arroz. Em seguida, o valor foi formado utilizando benchmarks de preços regionais e um mix ponderado por canal, uma vez que as embalagens a granel e no varejo podem se comportar de maneira diferente.
Para manter os totais realistas, verificações seletivas de baixo para cima foram realizadas utilizando indicadores de capacidade e utilização, faixas de preço por litro amostradas nos principais mercados de varejo e feedback de distribuidores sobre o movimento de volume por canal. Nos mercados onde os dados diretos eram escassos, as lacunas foram tratadas por meio de indicadores substitutos, como tendências de consumo de óleo comestível, dependência de importações e precificação premium rotulada versus óleos de sementes comuns, e então reavaliadas por meio de validação especializada de acompanhamento.
As previsões foram construídas utilizando análise de cenários apoiada por suavização de tendências de séries curtas. Os principais impulsionadores foram o processamento de moagem de arroz, a adoção de óleos de cozinha orientada pela saúde, a penetração do varejo moderno e online, e o movimento de preços esperado vinculado aos custos de matéria-prima e refino. As premissas foram ajustadas quando os insumos primários indicaram uma ruptura com os padrões anteriores, por exemplo, quando restrições de oferta ou mudanças de rotulagem impulsionadas por regulamentação eram esperadas para deslocar a demanda.
Ciclo de Validação e Atualização de Dados
A validação foi realizada por meio de múltiplas verificações para que o modelo permanecesse consistente com sinais de mercado independentes. A equipe comparou o consumo implícito com os indicadores de demanda de óleo comestível, revisou o alinhamento entre comércio e produção, e verificou outliers em preços e taxas de crescimento antes da aprovação final.
Quando grandes variações apareceram, os insumos foram revisitados e os respondentes foram recontactados para confirmar se a mudança era estrutural ou temporária. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos importantes alteram materialmente a oferta, os preços ou o comércio. Antes da entrega, um analista realiza uma revisão final para que o conjunto de dados reflita as publicações públicas mais recentes disponíveis e os insumos de campo confirmados.
Tamanho do Mercado de Óleo de Farelo de Arroz da Mordor Intelligence Versus Outras Estimativas Publicadas
Os tamanhos de mercado publicados para o óleo de farelo de arroz frequentemente não coincidem porque as regras de contagem variam, especialmente em relação ao que é incluído como produto e onde o valor é capturado na cadeia. As diferenças também decorrem do ano-base, se os valores são reportados em dólares nominais ou constantes, e da rapidez com que as mudanças de preços são refletidas.
Um fator comum de divergência é o alargamento do escopo, em que algumas fontes incorporam óleos comestíveis mais amplos ou incluem usos industriais não alimentares, inflando os totais. Outro fator é o método de precificação, uma vez que o uso de um único preço médio global pode distorcer regiões onde as vendas a granel dominam. A dispersão também se amplia quando as premissas não são reavaliadas após oscilações nas colheitas e mudanças nos custos de refino. Por essa razão, o modelo considera apenas as vendas de grau alimentar de óleo de farelo de arroz e atualiza os principais insumos de conversão e precificação, que é a abordagem aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 2,25 bilhões de USD (2025) | |
| Consultoria Global A | 10,81 bilhões de USD (2025) | Este valor parece ser baseado em uma abordagem de valor incluído mais ampla, em que categorias adjacentes de óleos comestíveis ou camadas de valor embalado a jusante podem ser contabilizadas junto com o óleo de farelo de arroz, e onde premissas de preços médios mais elevados elevam o total em comparação com um mix de preços de óleo comestível ponderado por canal. |
| Editora do Setor B | 5,14 bilhões de USD (2025) | A estimativa é mais próxima, mas ainda provavelmente reflete regras de inclusão diferentes por aplicação e canal, e pode depender de uma atualização de preços menos frequente e de verificações de mix regional, o que pode superestimar o valor em mercados onde o comércio a granel e os preços médios de venda mais baixos dominam. |
Entre os três valores, a dispersão é explicada principalmente pelo que é contabilizado como óleo de farelo de arroz versus óleos adjacentes, e por como os preços são construídos nos canais a granel e de varejo. O uso de verificações explícitas de conversão, comércio e mix de canais torna o número final mais fácil de rastrear até os sinais reais de oferta e consumo, e também torna as atualizações ano a ano mais repetíveis.
Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de óleo de farelo de arroz até 2031?
Está previsto atingir USD 3,94 bilhões até 2031.
Qual região lidera a demanda global por óleo de farelo de arroz?
A Ásia-Pacífico deteve 36,72% da receita em 2025 e é a que cresce mais rapidamente até 2031.
Por que o óleo de farelo de arroz é preferido para fritura por imersão?
Seu alto ponto de fumaça de cerca de 232 °C limita a formação de compostos polares, prolongando a vida útil de fritura e preservando o sabor.
Com que rapidez o segmento orgânico está se expandindo?
O óleo de farelo de arroz orgânico avança a um CAGR de 11,03%, superando o mercado geral.