
カタール中古車市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
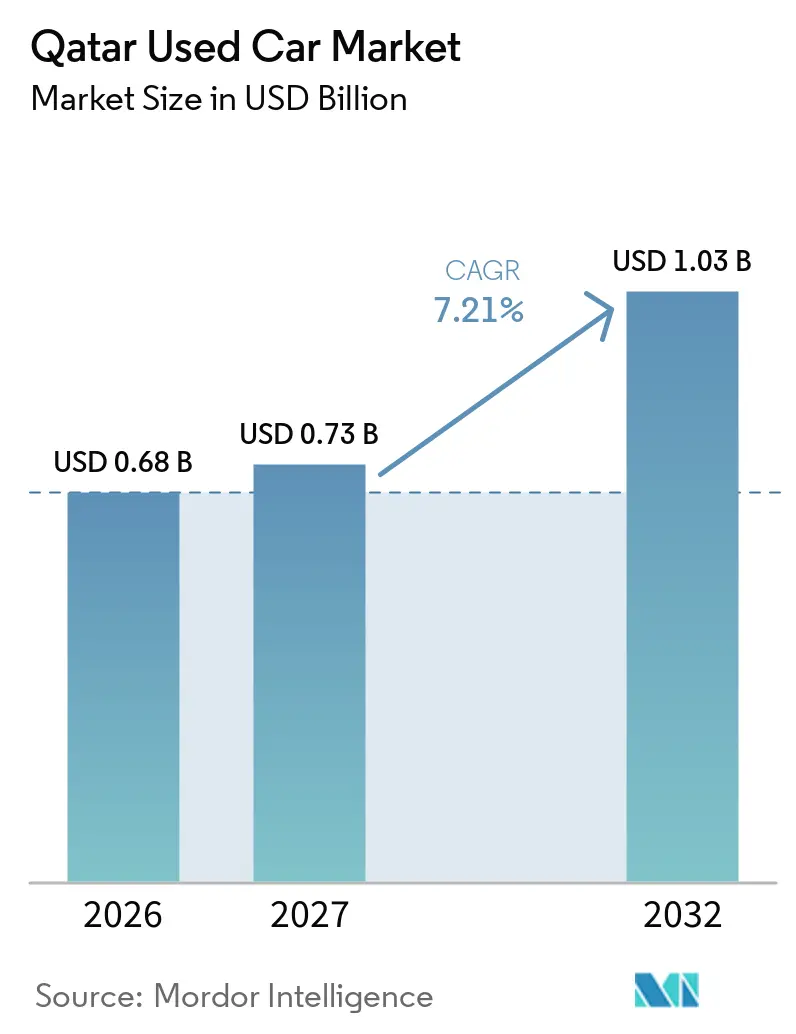
| 基準年の市場規模 (2026) | 0.68 十億米ドル |
| 市場規模 (2027) | 0.73 十億米ドル |
| 市場規模 (2032) | 1.03 十億米ドル |
| 成長率 (2027 - 2032) | 7.21 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるカタール中古車市場分析
カタール中古車市場規模は2026年に0.68 ビリオン 米ドルと評価され、2027年の0.73 ビリオン 米ドルから2032年には1.03 ビリオン 米ドルへと成長し、2027年〜2032年のCAGRは7.21%と予測されています。この拡大は、民間セクターの成長と持続可能なモビリティを推進するカタール第三次国家開発戦略を背景に展開されています[1]。2025年1月に統合GCC関税率表の下で導入されたデジタル化された通関手続きにより、車両の追跡可能性が向上し、通関時間が短縮され、購入者の信頼が強化されています[2]。カタール中央銀行が数十年にわたり維持してきた1米ドル=3.64カタールリヤルの固定相場制に裏付けられた通貨の安定性により、輸入業者や金融機関は予測可能なコスト構造を享受できます。QMotorなどのデジタルプラットフォームは販売サイクルを短縮し、組織型販売業者はファイナンスとの連携を活用し、政府車両の電動化に伴い放出された低走行距離のハイブリッド車が新車同然の在庫プールを拡大しています。
レポートの主要ポイント
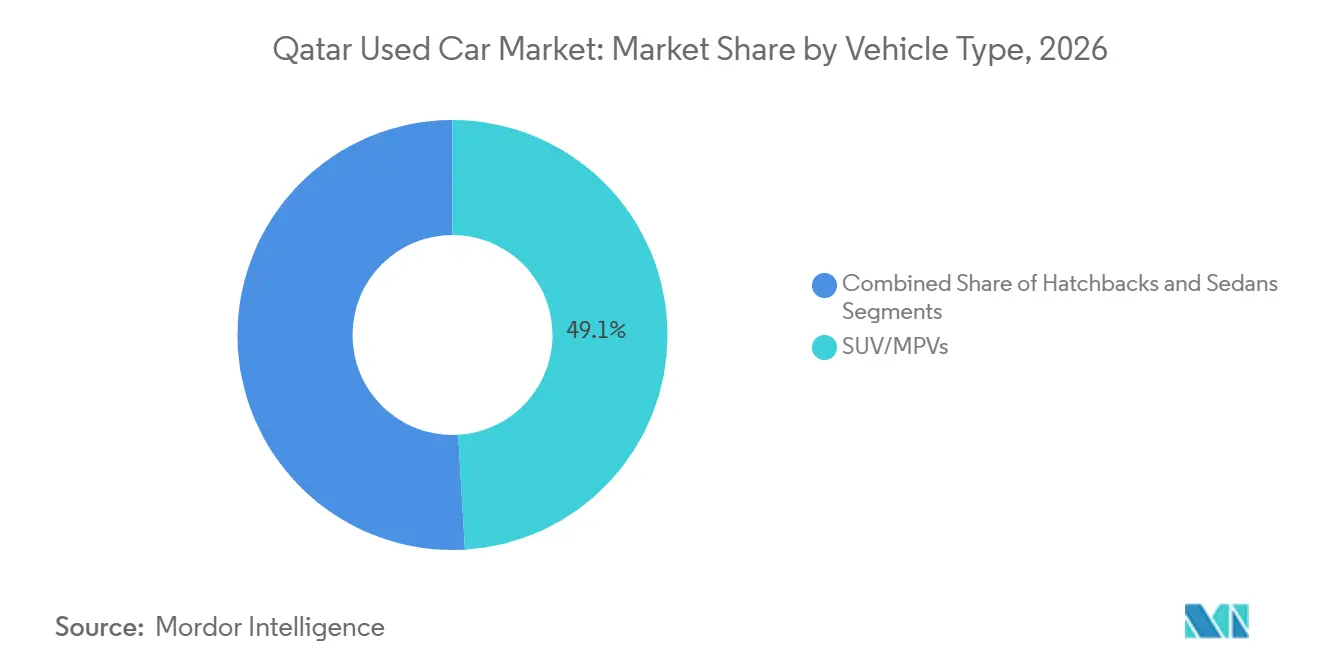
- 車両タイプ別では、SUV/MPVが2026年に49.08%のシェアを占め、カタール中古車市場を主導しており、2032年にかけて10.11%の堅調なCAGRで成長すると予測されています。
- 販売業者タイプ別では、非組織型チャネルが2026年に58.77%のシェアを持ち、カタール中古車市場をリードしています。一方、組織型チャネルは2032年にかけて8.41%のCAGRで拡大する見込みです。
- 燃料タイプ別では、ガソリンセグメントが2026年のカタール中古車市場の53.41%を占めました。対照的に、バッテリー電気自動車は予測期間中に14.52%のCAGRを記録し、急増が見込まれています。
- 車両年式別では、3〜5年の車両が2026年のカタール中古車市場の30.86%を占めました。対照的に、0〜2年の車両は2032年にかけて9.18%のCAGRで成長すると予測されています。
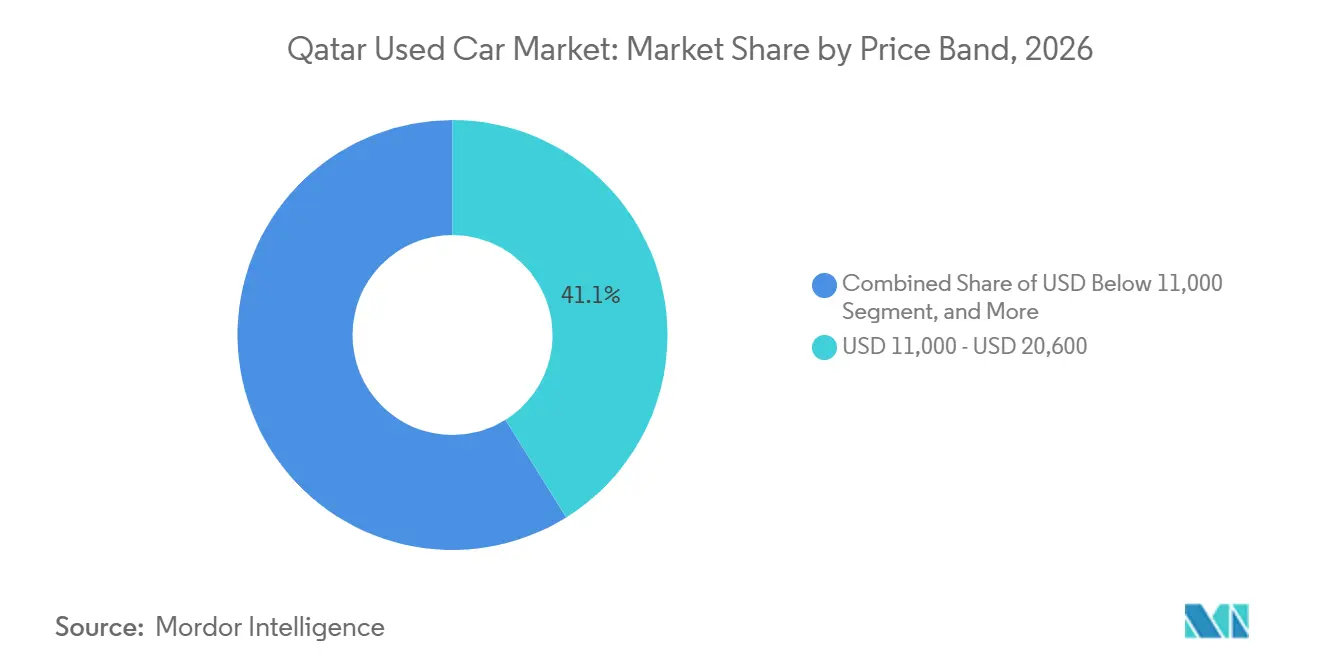
- 価格帯別では、1万1,000米ドル〜2万600米ドルの車両が2026年のカタール中古車市場の41.12%を占めました。一方、4万1,000米ドル超の車両は2032年にかけて8.28%のCAGRが見込まれています。
- 販売チャネル別では、オフライン店舗が2026年のカタール中古車市場の55.92%を占めました。しかし、オンラインプラットフォームは2027年〜2032年にかけて13.35%のCAGRで大幅な成長が見込まれています。
- 都市別では、ドーハが2026年のカタール中古車市場において78.62%の大きなシェアを占め、アル・ライヤンが6.60%のCAGRで最も速い成長を遂げると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
カタール中古車市場のトレンドとインサイト
成長ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| デジタル小売プラットフォーム | +1.8% | ドーハおよびアル・ライヤン | 短期(2年以内) |
| 駐在員の入れ替わりの増加 | +1.5% | 全国規模、ドーハで最も高い | 中期(2〜4年) |
| シャリーア適合ファイナンスへのアクセス | +1.2% | 全国の都市部 | 中期(2〜4年) |
| アジア系SUVの高い残存価値 | +0.9% | アル・ライヤンおよび郊外エリア | 長期(4年以上) |
| 政府車両検査センター | +0.8% | 全国主要都市 | 短期(2年以内) |
| タクシーフリートのハイブリッド車流入 | +0.6% | ドーハ都市圏、拡大中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
デジタル・ファーストの小売プラットフォームが価格発見と在庫回転を加速
月間50万人のユーザーを集めるQMotorなどの大手クラシファイドサービスは、カタール中古車市場を透明な価格設定と迅速な取引成立へと移行させています。アプリ内に統合された車両検査、保証、およびファイナンスのモジュールにより、売り手と買い手双方の摩擦が軽減されています。2025年に導入された12桁の関税コードによるデータ品質の向上により、プラットフォームは詳細なスペックを公開できるようになり、公正な評価をサポートし、紛争リスクを低減しています。居住者のスマートフォン普及率が100%を超える中、オンラインリーチは今や路上ディーラーへの来客数を上回り、組織型プレーヤーに非組織型の販売ロットでは対抗できない規模の経済をもたらしています。
増加する駐在員人口が所有サイクルを短縮
契約ベースの専門職従事者は定期的に車両を買い替えることが多く、整備記録が充実した比較的新しい車両が安定的にカタール中古車市場に供給されています。この買い替えパターンにより、整備履歴が記録され最新機能を備えた車両の入手可能性が高まり、新車の信頼できる代替品を求める購入者の需要を満たしています。経済成長は非炭化水素セクター全体での雇用創出を支援し、新たな居住者を引き付けており、その多くは信頼性、安全機能、および低いメンテナンスコストの観点から古い輸入車よりも最新モデルを好みます。古い車両の輸入を禁止する規制は、老朽化した輸入車の入手可能性を制限することで車両のライフサイクルをさらに短縮しています。これらの規制は消費者需要を新しい在庫へとシフトさせ、車両の回転を速め、整備状態の良い中古車市場を強化しています。
シャリーア適合の中古車ファイナンスへのアクセス拡大
カタール・イスラム銀行などの銀行はムラーバハ契約をディーラープラットフォームと統合し、信仰に忠実な購入者の頭金の障壁を低減しています。競争力のある固定金利と長期のファイナンス条件により、車両販売にファイナンスを組み込むことができる組織型販売業者は、現金のみの路上取引業者よりも魅力的な存在となっています。
日本・韓国製SUVの残存価値維持
アジア系SUVはカタールの高温気候において信頼性の面で競合他社を凌駕し、高い下取り価格を維持し、初めての購入者が少額のプレミアムを前払いすることを促しています。5%の一律輸入関税と5年の車齢上限がこれらのモデルの供給を制限し、価格をさらに下支えしています。政府車両がハイブリッド車への移行を進める中、走行距離の少ないトヨタおよびキアのSUVが二次流通チャネルに流入し、マージンを犠牲にすることなく在庫の厚みを増しています[3]。
阻害要因の影響分析*
| 阻害要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 中国ブランドのプロモーションが中古車の訴求力を低下 | -1.4% | 価格感応度の高いセグメントへの影響が最大で全国規模 | 短期(2年以内) |
| 高い融資金利による所有コストの増加 | -1.1% | 中間所得層セグメントへの影響が不均衡で全国規模 | 中期(2〜4年) |
| 8年超の車両に対する輸入上限が低価格帯の供給を制限 | -0.8% | 予算重視の購入者に特に影響を与え全国規模 | 長期(4年以上) |
| カタール国民の初オーナー車両への選好 | -0.6% | ドーハおよびアル・ライヤンの富裕層エリアに集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
新型中国ブランドの積極的なプロモーションが中古車との価格差を縮小
長期保証を組み合わせた低価格での発売が、価値重視の買い物客をショールームの新車へと引き付けます。中国のOEMは全輸入品に適用される同一の5%関税を活用しながら、最新モデルの中古車を下回る価格を設定し、ディーラーのスプレッドを圧迫しています。小型EVのラインナップも国家のグリーンモビリティ目標に合致しており、従来のガソリン車への挑戦をさらに強めています。
高い銀行融資金利が総所有コストを押し上げ
銀行の流動性は相応に高いにもかかわらず、商業融資コストは依然として高水準にあります。購入資金を融資で賄う中間所得層の駐在員は月々の支出が増加し、カタール中古車市場における要を抑制しています。イスラム系金融機関が痛みを緩和しているものの、不良債権の増加を受けた信用基準の引き締めを完全に相殺することはできていません。[4]
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:SUVが市場をリードし需要が急増
SUV/MPVは2026年のカタール中古車市場シェアの49.08%を占め、ドーハの密集した交通における機動性と低い維持費が評価されています。しかし、SUVはマインドシェアを獲得しており、アル・ライヤンへの郊外移住と高い車高の車両に対する文化的嗜好に支えられ、2032年にかけて10.11%のCAGRで成長すると予測されています。このトレンドにより、SUVに割り当てられるカタール中古車市場規模は予測期間を通じて他のすべてのボディスタイルを上回ることが確実です。
コンパクトセダンは手頃な価格と室内空間のバランスを求める家族層に対応していますが、そのシェアは成長するというよりも安定する傾向にあります。ラグジュアリーSUVは高い残存価値により価格の耐性を維持する一方、軽自動車クラスの小型輸入車はサービス網の限界により引き続きニッチな存在にとどまっています。


注記: 各セグメントのシェアはレポート購入後にご確認いただけます
販売業者タイプ別:非組織型ディーラーがリードを拡大
非組織型販売業者は2026年のカタール中古車市場において58.77%のシェアを保有し、オムニチャネル戦略を採用しています。一方、組織型チャネルは2032年にかけて8.41%のCAGRで成長すると予測されています。デジタルストアフロントが空調完備のショールームへのトラフィックを誘導し、そこでは検査レポートと保証オプションが販売成立を後押ししています。品質検査センターが全国に拡大するにつれ、非組織型販売業者の主要な差別化要因であった低価格は、購入者が認定車両の状態をますます重視するようになるにつれて優位性を失いつつあります。
多くの場合、単一拠点で営業する半組織型の独立系業者は、検査機関と提携することで認定の波に乗っている一方、路上の販売ロットはコンプライアンスコストの上昇に直面しています。ファイナンスとの連携もさらに競争環境を変えています。組織型ネットワークは数時間でローンを承認できますが、これは路上の販売業者には提供できないサービスです。
燃料タイプ別:電動化の勢いが加速
ガソリン車は2026年のカタール中古車市場において依然として53.41%のシェアを保有していますが、公共EV充電器の普及に伴い、電気自動車が14.52%のCAGRで成長をリードしています。カタール中古車産業は、2030年までにすべての公共交通機関を環境に優しいものにするという政策目標の引力を感じており、EVへの民間の関心を高めています。タクシー車両から放出された最新モデルのハイブリッド車は、価格に敏感なユーザーに電動パワートレインへの入口を提供しています。
ディーゼルは排出ガス規制の強化とメンテナンスコストの上昇により存在感を失いつつあります。LPG/CNGはフリート購入者に限定されたままです。バッテリー価格の低下とパール島を超えた充電インフラの普及に伴い、純粋な電気自動車は勢いを増していますが、高い初期費用のためプレミアムな選択肢にとどまっています。
車両年齢別:新しい在庫が流通を主導
3〜5年の車両は2026年のカター中古車市場シェアの30.86%を占め、メーカー保証がまだ有効な比較的新しい車両への嗜好を裏付けています。0〜2年モデルは、駐在員の短い赴任サイクルと古い車両の供給を制限する輸入規制に支えられ、9.18%のCAGRを記録すると予測されています。
6〜8年の車両は予算を重視する購入者を引き付けていますが、8年超の輸入を禁止する規制案が浮上すれば入手可能性が制限される可能性があります。8年超の車両は希少になる可能性が高く、価格の下限を支える一方でカタール中古車市場における数量ポテンシャルを制限することになります。
価格帯別:中間層が需要の中核
1万1,000米ドル〜2万600米ドルの価格帯は2026年のカタール中古車市場シェアの41.12%を吸収し、中間所得世帯と若い専門職従事者に支持されています。4万1,000米ドル超のプレミアム価格帯は、ラグジュアリーグレードを狙う富裕層のカタール国民に支持され、ドーハの高級地区に富が集中し続ける中、8.28%のCAGRが見込まれています。
1万1,000米ドル未満のモデルは中国製の新車エントリーカーとの直接競争に直面している一方、2万601〜4万1,000米ドルのセグメントは高い残存価値を持つSUVの恩恵を受けています。ファイナンス承認は、統計的にデフォルトリスクが低い高額購入に偏る傾向があります。

注記: 各セグメントのシェアはレポート購入後にご確認いただけます
販売チャネル別:オフラインが主導する中、オンラインが加速
オフライン専業店舗は2026年のカタール中古車市場の55.92%を占め、対面交渉、即時の車両引き渡し、および確立された地域サービスネットワークに支えられています。ディーラーグループは空調完備のショールームとオンサイト検査ベイでこれらの店舗を強化し、最新モデルのSUVとプレミアム輸入車の価格を支えています。物理的な拠点は引き続き所有権移転と車両登録においても中心的な役割を果たしています。
オンライン専業マーケットプレイスは、スマートフォンの普及、エスクロー決済、およびAI駆動の価格ベンチマーキングに後押しされ、2026年〜2032年にかけて最も速い13.35%のCAGRを記録すると予測されています。購入者はモバイルで閲覧し、パートナーハブで試乗を予約し、書類手続きをデジタルで完了させ、利便性と実物確認の安心感を融合したオムニチャネルのループを生み出しています。統一された検査基準により、デジタル販売業者は評判リスクを最小限に抑えながら全国で車両を販売できるため、オフラインが数量面でのリードを維持しているものの、将来の成長とマージン拡大は、ラストマイルの書類手続きを簡素化した配送を習得したプラットフォームへと傾いています。
地理的分析
2026年、ドーハはカタール中古車市場の78.62%を占めました。密集した駐在員人口、充実した銀行サービス、および豊富なディーラー集積が高い流動性を生み出しています。ラグジュアリー需要もここに集中しています。
6.60%のCAGRが見込まれるアル・ライヤンは、手頃な住宅と新しいショッピングモールおよび学校を組み合わせたマスタープランに基づく郊外開発の恩恵を受けています。家族層は大型車両を好む傾向があり、SUVの回転率を高めています。市道がドーハの環状道路とシームレスに接続されるにつれ、都市をまたいだ試乗が現実的となり、ディーラーにとって新たな商圏が開かれています。
アル・ワクラ、ウンム・サラル、アル・コールなどの新拠点はカタール中古車市場のロングテールに位置しています。人口密度は低いものの、デジタルマーケットプレイスが購入者に全国の在庫をフィルタリングさせることで距離の障壁を無効化しています。集中管理された検査プロトコルによる規制の一貫性により、販売業者がドーハから80km離れた場所にいても、品質基準がドーハと同等であることが購入者に保証されています。
規制環境
カタールの中古車取引は、主に商業産業省(MoCI)、関税総局、およびカタール規格計量総局(QGOSM)が管轄する輸入、技術適合、および消費者保護規則によって規制されています。2025年1月以降、統合GCC関税率表により12桁の車両コードが導入され、通関申告書および書類における追跡可能性が向上し、再販チャネル全体でより明確な所有権履歴と一貫した車両説明が支援されています。
市場アクセスと製品の完全性に関して、車両はガルフ標準仕様(QGOSM)に適合しなければならず、MoCI通達第2号(2025年)はこれらの仕様を満たさない車両の販売、展示、または宣伝を禁止しています。MoCI通達第1号(2025年)は個人による車両の直接輸入を認める一方、地元ディーラーにそれらの車両に対する保証適用範囲、スペアパーツの入手可能性、およびメンテナンスサポートの提供を義務付けています。関税規則も供給を形成しており、5年超の車両の輸入には事前承認が必要であり、一時入国規定によりGCC非登録車両は限定期間(書類および場合によっては銀行保証が必要)の入国が認められています。
バリューチェーン分析
カタール中古車のバリューチェーンは、調達(下取り、フリートの放出、および輸入)から始まり、コンプライアンスと通関(通関申告、制限事項に対する承認、および基準への適合)を経て、整備、検査、価格設定、そしてオフラインディーラーとデジタルプラットフォームを通じた小売へと進みます。通関手続きには電子申告と輸入業者向けの適切な商業活動コードが必要であり、統合GCC関税率表(2025年1月に有効化)に基づく12桁の車両コードにより、車両書類と記載仕様の照合が厳密化され、再販とファイナンスにおける摩擦が軽減されています。
下流では、MoCI通達第1号(2025年)に基づくMoCIの消費者保護アプローチが、販売時点における認定状態報告、保証パッケージ、およびサービス準備態勢の価値を高めており、ディーラーは個人が直接輸入した車両に対しても保証、メンテナンス、およびスペアパーツを提供しなければならず、これにより中古車取引におけるサービスネットワークと部品物流の重要性が高まっています。QGOSMはガルフ標準仕様への技術的適合を設定・監視しています。同時に、スペアパーツの入手可能性とサービス品質を確認するMoCIの検査キャンペーンは、より高い信頼性を持つ在庫のゲートキーパーとして、適合したアフターセールスプロバイダーと検査センターの役割を強化しています。
競合環境
市場集中度
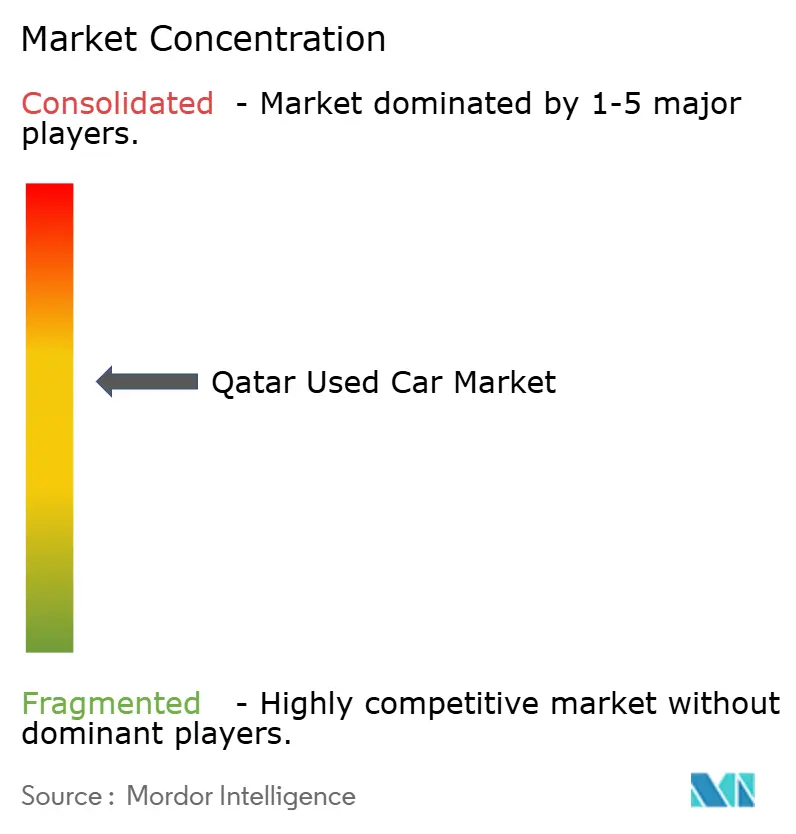
市場構造は適度に分散していますが、ネットワーク効果が統合を促進しています。デジタルリーダーはAI駆動の評価、ブロックチェーンで保護されたサービスログ、および組み込みの信用スコアリングを統合し、従来の販売ロットよりも速くリスティングを成約に結び付けています。組織型グループは現在、保険会社が引き受ける延長保証をバンドルし、予期せぬ修理に対する購入者の不安を軽減しています。
ホワイトスペースは依然として存在しています。電気自動車専用の再販、ンシェルジュ引き取りを伴うラグジュアリーコンサインメント形式、およびシャリーア優先のローンデスクがその例です。これらのギャップを早期に活用した先行者は、競合が増加する前にマージンを確保できます。一方、非組織型プレーヤーはプラットフォーム大手との正面衝突を避けるため、サルベージオークション、クラシック輸入車、または低スペックの商用バンなどのニッチな調達へとシフトしています。
カタールリヤルの固定相場制と予測可能な5%輸入関税に裏付けられた安定したマクロ環境は、ショールームと整備ベイへの持続的な資本投資を促しています。大手グループは共有ITバックボーンを活用して在庫データを集中管理しながら顧客接点をローカライズし、衛星都市へのフットプリントを拡大しています。
カタール中古車業界のリーダー企業
-
QMotor
-
QatarSale
-
Qatar Living
-
Dubizzle
-
CarSemsar
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
政策およびコンプライアンスの変化により、単一の顧客体験の中で書類手続き、基準適合、およびアフターセールスサポートを処理できる組織型・テクノロジー対応の中古車モデルに対してより明確な余地が生まれています。個人による車両の直接輸入を認める一方でディーラーが支援する保証とサービスサポートを義務付けるMoCI通達第1号(2025年)は、輸入支援サービス、体系的な整備、および個人輸入業者を適合したディーラーおよびワークショップのキャパシティに結び付ける保証管理製品を可能にしています。同時に、非適合車両の販売または展示を禁止するMoCI通達第2号(2025年)は、仕様が確認された在庫のプレミアムを高め、オンラインからオフラインへの小売に統合された標準化された検査と状態評価への需要を支えています。
デジタル小売は、検索、ファイナンス、および確認のステップをより少ないタッチポイントに圧縮するため、これらの機会を実行するための実用的なチャネルであり続けています。高トラフィックで市場内に知られるQMotorやQatar Livingの車両サービスなどのプラットフォームは、リスティングの集約とレンタルや自動車サポートなどのサービスの付加において活発な競争を示しています。2025年1月のデジタル化された高粒度の関税コードへの移行もリスティングの精度と価格発見を向上させています。もう一つの近期のホワイトスペースは、適合したアフターセールスと消耗品のガバナンスに関するものであり、QGOSMの2026年6月のタイヤ販売延長に関する技術的管理により、保管と品質基準のより明確な根拠が提供され、コンプライアンスを証明し中古車に対してメンテナンス準備が整った配送をバンドルできる販売業者が有利になっています。
最近の業界動向
- 2026年6月:カタール規格計量総局は、MoCI決定第35号(2026年)に基づき、タイヤ販売延長を規制する新たな技術的管理を採択しました。規制コンプライアンスへの注目の高まりにより、販売業者の業務が強化され、中古車ディーラーのサービスおよび部品エコシステムが再編される可能性があります。
- 2026年2月:Qatar Livingは、車両の検索、購入、レンタル、および販売プロセスを合理化するため、デジタルエコシステム内でアップグレードされたQatar Living車両プラットフォームを立ち上げました。このローンチにより、同社の顧客体験に対するコントロールが強化され、中古車エコシステムにおけるQMotorとの競争が激化しました。
研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本レポートにおいて、カタール中古車市場とは、組織型および非組織型の販売業者を対象に、オンラインおよびオフラインチャネルを通じてカタール国内で完了した前所有車両の販売額であり、現行米ドルで測定されます。
対象範囲の除外事項:本推計は、新車販売、部品およびサービス収益、ならびに車両取引価格に含まれない保険または融資手数料を除外しています。
セグメンテーション概要
- 車両タイプ別
- ハッチバック
- セダン
- SUV/MPV(多目的車)
- 販売業者タイプ別
- 組織型(フランチャイズディーラー、OEMバックドプラットフォーム)
- 半組織型(検査認定独立系業者)
- 非組織型(路傍のディーラー、個人間取引)
- 燃料タイプ別
- ガソリン
- ディーゼル
- ハイブリッド電気
- バッテリー電気
- LPG/CNG(液化石油ガス/圧縮天然ガス)/その他
- 販売チャネル別
- オンライン専用
- オムニチャネル(オンライン・ツー・オフライン)
- オフライン専用
- 車両年齢別
- 0〜2年
- 3〜5年
- 6〜8年
- 8年超
- 価格帯別(米ドル)
- 11,000未満
- 11,000〜20,600
- 20,601〜41,000
- 41,000超
- 都市別
- ドーハ
- アル・ライヤン
- アル・ワクラ
- その他(ウム・サラル、アル・コール、アル・シャマール)
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、インタビューに基づく調整が行われる前に、市場の境界を設定し基本需要プールを構築するために使用されました。カタールにおける中古車の供給と価格に影響を与えるフリート規模の方向性、新規登録の勢い、および輸入フローなどの公共モビリティおよび車両指標を検討しました。
インプットとして、カタール計画統計局(人口および世帯指標)、内務省交通サービス(入手可能な場合の免許および登録)、カタール税関およびUN Comtrade(車両貿易コード)、ならびにIMFおよび世界銀行(マクロシリーズおよび為替レート)などの非有料ソースを活用しました。また、企業財務および情報に関する企業申告書、投資家向けプレゼンテーション、信頼性の高いプレス、および有料サブスクリプション、さらに貿易パターンを相互確認するための輸出入貨物レベルデータベースも使用しました。これらの例は例示的なものであり、データ収集、明確化、および検証のために他の多くの公開および有料参考資料も参照されました。
一次インタビューおよびサーベイ
一次調査は、中古車ディーラー、クラシファイドまたはマーケットプレイス運営者、ファイナンスおよび検査エコシステム参加者、ならびに繰り返しの取引トレンドを把握しているサービスパートナーとのインタビューおよび短期サーベイを中心に行われました。これらのインプットを使用して、年式帯別の典型的な価格スプレッド、オフラインに対するオンライン取引のシェア、および特定モデルの供給逼迫が平均販売価格をどのようにシフトさせるかを確認し、その後カタールの主要都市全体で前提条件を再確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:33% | 最高経営幹部:13% |
| 中位層:49% | 部門/ユニットリーダー42% |
| 中小規模プレーヤー:18% | マネージャー:45% |
市場規模算定と予測
規模算定は、需要プールの視点を用いたカタール中古車取引額のトップダウン再構築から始まります。稼働中の保有台数、買い替えサイクル、および年間回転率が年間中古取引台数に換算され、観察およびインタビューで検証された平均販売価格レンジを用いて価格付けされます。その合計が形成されると、ディーラーのスループットサンプル、オンラインリスティングから販売へのコンバージョン確認、および一般的な車両タイプのサンプル平均販売価格×数量計算などの選択的なボトムアップ近似値と相互確認され、最終的な数値が現実的なものとなります。
モデルで使用される主要インプットには、中古車回転率、オンライン対オフラインの販売分割、車両年式ミックス(新しい在庫対古い在庫)、価格帯の動き、およびファイナンスの利用可能性がチケットサイズをどのように変化させるかが含まれます。都市レベルの活動シグナルと組織型販売業者のシェアも、平均実現価格が毎年直線的に動かない理由を説明するのに役立ちました。
予測はトレンドスムージングに支えられたシナリオ分析を通じて行われ、登録、人口構成、および平均販売価格の推移に関するベースケースの前提が一次回答者と整合され、予測期間全体に一貫して適用されます。都市またはチャネルのボトムアップ読み取りが利用できない場合、ギャップは最も近い比較可能なコホートからの加重ベンチマークを適用し、市場総額への影響をストレステストすることで対処されました。
データ検証と更新サイクル
アウトプットは独立したシグナル全体のトライアンギュレーションを通じて検証され、結論が確定される前に数量、平均販売価格、またはチャネルシェアの異常な急変についてモデルが確認されます。差異が生じた場合、ソースデータを再確認し、感度チェックを再実行し、変化が構造的なものか一時的なものかを確認するために業界参加者と再接触します。
各レポートは、数式の論理チェック、通貨の一貫性、および外部指標に対する前年比の合理性チェックを含む多段階のアナリストレビューを経ています。レポートは年次で更新され、価格、車両の入手可能性、または消費者需要に影響を与える重要なイベントが発生した場合には中間更新が行われ、クライアントが最新の見解を受け取れるよう最終的な納品前レビューが完了します。
Mordor Intelligenceのカタール中古車市場規模算定と他の公表推計との比較
カタール中古車の公表市場規模が常に一致するわけではありません。これは、各出版社が異なる取引範囲、車両セット、または価格ポイントを計上する場合があり、異なる基準年を使用する場合もあるためです。差異はまた、非公式販売の扱い方や、市場価値が取引価格から構築されるか、より広い自動車支出から構築されるかによっても生じます。
表は意味のある差異を示しており、Mordor Intelligenceのモデルでは、2025年を基準年としてカタールにおける中古車取引収益に限定しており、これによりファイナンス手数料、保険コミッション、またはアフターセールスサービス請求書などの隣接項目の混入を避けることができます。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 6億2,366万米ドル(2025年) | |
| グローバルコンサルタンシーA | 1.80 ビリオン 米ドル(2026年) | 実現格の明確性が低い軽商用車活動と民間取引を取り込む可能性のある、より広い車両および販売業者の対象範囲を使用しており、2026年へのシフトにより平均販売価格の前提が上昇した場合に価値が増加する可能性があります。 |
| 産業ポータルB | 2.00 ビリオン 米ドル(2024年) | 一般的な自動車売上高と高水準の価格レンジから推測されることが多く、中古取引をより広い自動車支出と混合し、簡略化された通貨タイミングとインフレ前提を適用することで価値を過大評価する可能性があります。 |
3つの数値を比較すると、差異は主に市場価値として何が計上されるか、および開始年がどのように設定されるかによって説明され、中古市場が成長しているという点での意見の相違ではありません。計算を回転率、チャネルミックス、および実現価格チェックに追跡可能な状態に保つことで、実用的なインプットで再構築およびストレステストが可能な市場価値を得ることができます。
レポートが回答する主要な質問
カタール中古車市場の規模はどのくらいですか?
カタール中古車市場規模は2026年に0.68 ビリオン 米ドルと評価され、2027年の0.73 ビリオン 米ドルから2032年には1.03 ビリオン 米ドルへと成長し、2027年〜2032年のCAGRは7.21%と予測されています。
カタールの中古車市場で最も売れている車両タイプは何ですか?
SUVが49.08%のシェアでリードしており、2032年にかけて10.11%のCAGRで最も速い成長を遂げています。
カタール中古車市場においてバッテリー電気自動車はどのくらいの速さで成長していますか?
バッテリー電気自動車は充電ポインの普及に伴い、すべての燃料タイプの中で最も速い14.52%のCAGRで拡大しています。
なぜ組織型ディーラーは路上販売業者に対して優位性を高めているのですか?
デジタルリスティングと認定検査、保証バンドル、および即時のシャリーア適合ファイナンスを組み合わせており、これらは非組織型の販売ロットには対応が難しいサービスです。
中国の新興ブランドは中古車市場にどのような影響を与えますか?
中国の新興モデルの積極的な価格設定と長期保証は、最新モデルの中古車とのコスト差を縮小し、エントリーレベルセグメントにおけるディーラーのマージンを圧迫しています。
新型中国ブランドは中古車市場にどのような影響を与えますか?
新型中国車モデルの積極的な価格設定と長期保証が最新モデルの中古車とのコスト差を縮小させ、エントリーレベルセグメントにおけるディーラーの利益率を圧迫しています。