
Tamaño y Participación del Mercado de Automóviles Usados de Catar
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
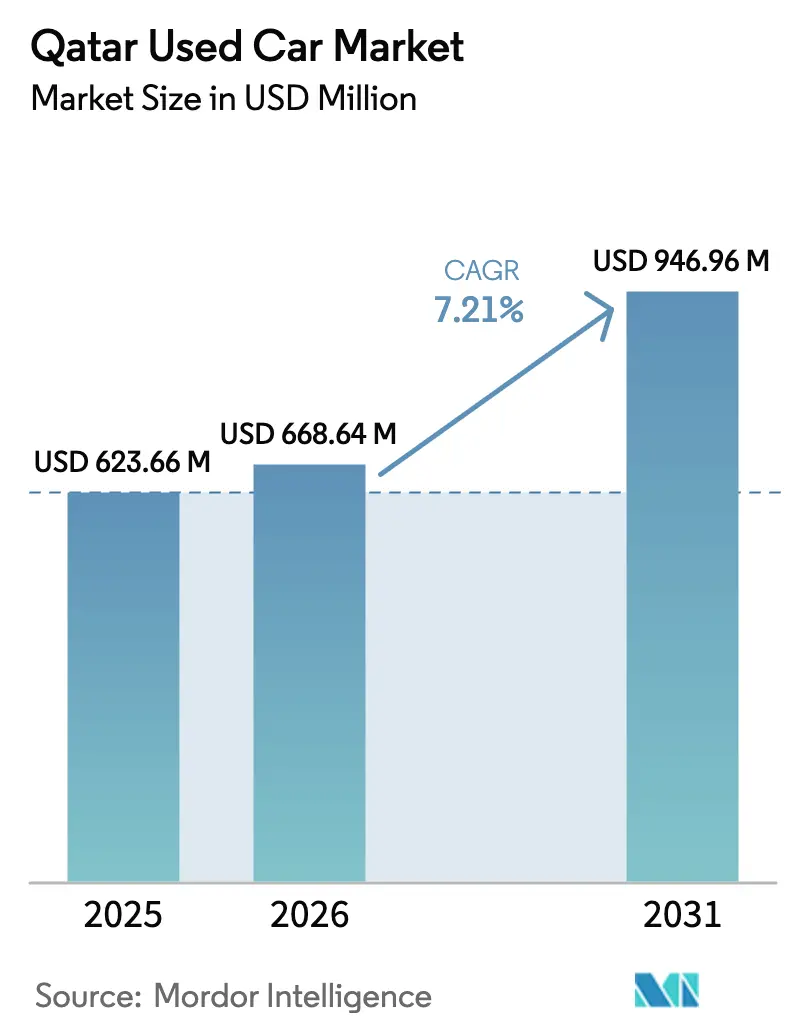
| Tamaño del mercado en el año base (2025) | 623.66 Millones de dólares |
| Tamaño del Mercado (2026) | 668.64 Millones de dólares |
| Tamaño del Mercado (2031) | 946.96 Millones de dólares |
| Growth Rate (2026 - 2031) | 7.21 % |
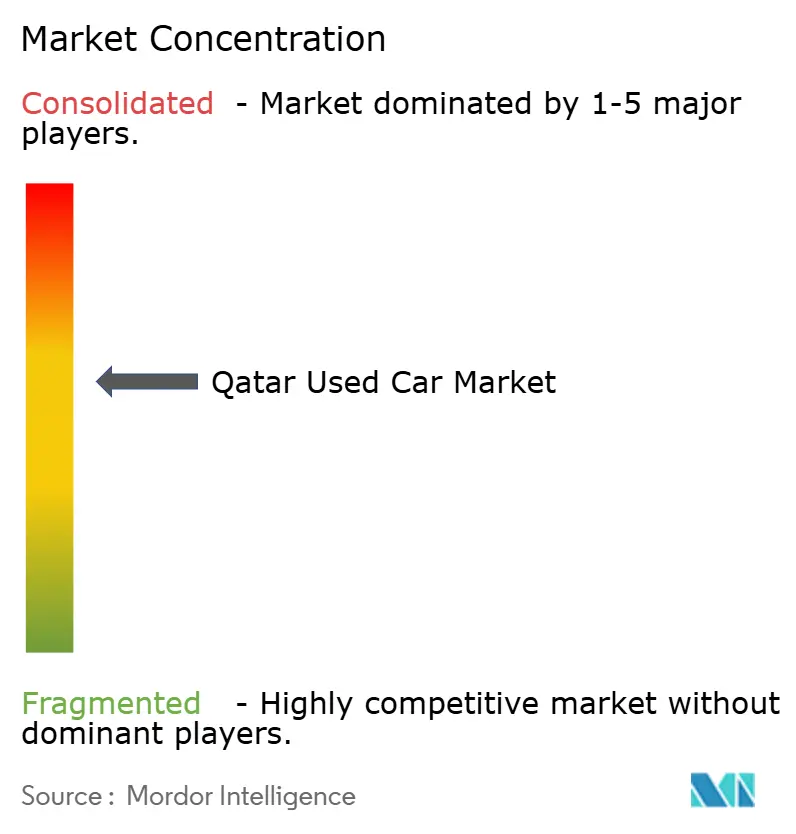
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Automóviles Usados de Catar por Mordor Intelligence
El tamaño del mercado de automóviles usados de Catar en 2026 se estima en USD 668,64 millones, creciendo desde el valor de 2025 de USD 623,66 millones con proyecciones para 2031 que muestran USD 946,96 millones, creciendo a una CAGR del 7,21% durante 2026-2031. Esta expansión se desarrolla en el contexto de la Tercera Estrategia Nacional de Desarrollo de Catar, que promueve el crecimiento del sector privado y la movilidad sostenible[1] Fondo Monetario Internacional, "Consulta del Artículo IV de Catar—Informe del Personal," imf.org. Los procedimientos aduaneros digitalizados introducidos bajo el Arancel Aduanero Integrado del CCG en enero de 2025 mejoran la trazabilidad de los vehículos, reduciendo los tiempos de despacho y reforzando la confianza de los compradores[2]Autoridad General de Aduanas, "Arancel Aduanero Integrado del CCG 2025," customs.gov.qa. La estabilidad monetaria —anclada por la vinculación cambiaria del Banco Central de Catar de QR 3,64 por USD, vigente desde hace décadas— proporciona a los importadores y financistas estructuras de costos predecibles. Mientras tanto, el crecimiento real del PIB del 2% proyectado para 2025 sostiene el poder de gasto de los consumidores, mientras que una inflación moderada del 1% preserva los salarios reales. Las plataformas digitales como QMotor acortan los ciclos de ventas, los proveedores organizados aprovechan los acuerdos de financiamiento, y una oleada de híbridos de bajo kilometraje liberados de las flotas gubernamentales en proceso de electrificación amplía el inventario de vehículos casi nuevos.
Conclusiones Clave del Informe
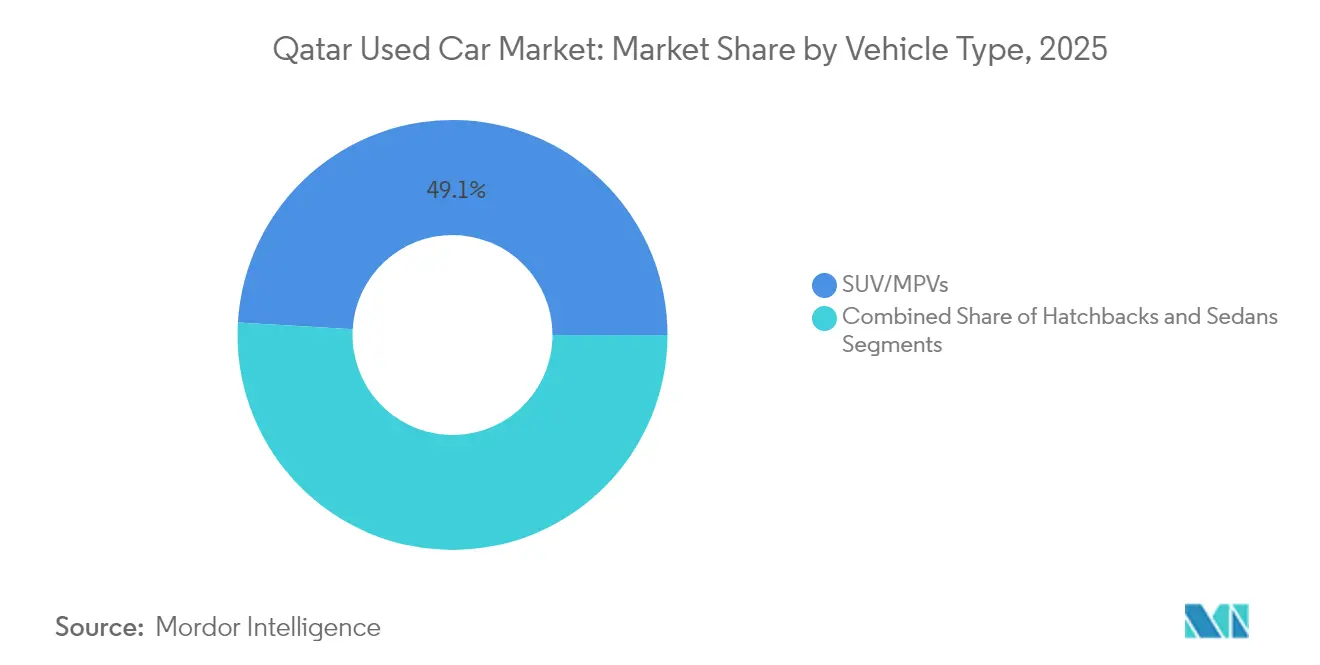
- Por tipo de vehículo, los Vehículos Utilitarios Deportivos dominaron el mercado de automóviles usados de Catar, con una participación del 49,08% en 2025. Se proyecta que los SUV crecerán a una sólida CAGR del 10,11% hasta 2031.
- Por tipo de proveedor, el canal no organizado lideró el mercado de automóviles usados de Catar con una participación del 58,77% en 2025. Mientras tanto, se espera que el canal organizado se expanda a una CAGR del 8,41%, continuando hasta 2031.
- El segmento de gasolina aseguró una participación del 53,41% del mercado de automóviles usados de Catar por tipo de combustible en 2025. En contraste, se anticipa que los vehículos eléctricos de batería experimentarán un aumento vertiginoso, con una CAGR proyectada del 14,52% durante el período de previsión.
- Por canal de ventas, los puntos de venta fuera de línea mantuvieron una participación del 55,92% del mercado de automóviles usados de Catar en 2025. Sin embargo, las plataformas en línea están preparadas para un crecimiento significativo, con una CAGR del 13,35% esperada de 2026 a 2031.
- Por antigüedad del vehículo, los vehículos de 3-5 años representaron el 30,86% del mercado de automóviles usados de Catar en 2025. En contraste, se prevé que los vehículos de 0-2 años crezcan a una CAGR del 9,18% hasta 2031.
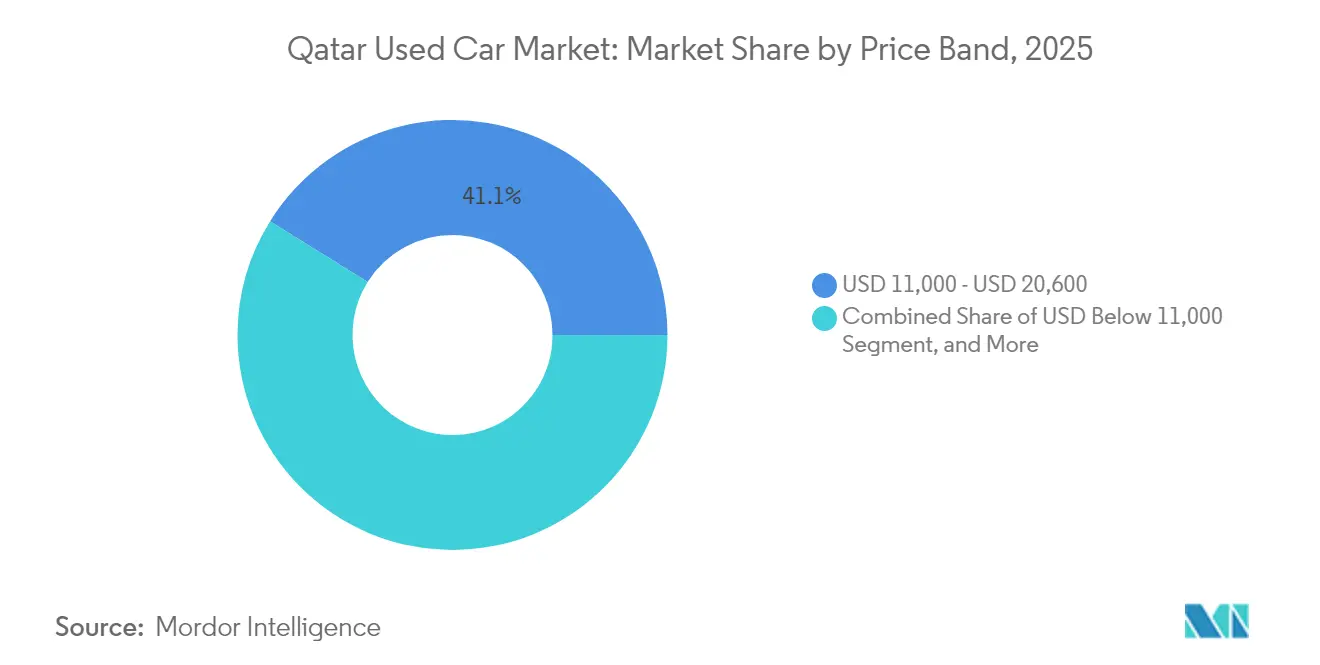
- Por banda de precio, los vehículos entre USD 11.000 y USD 20.600 dominaron el mercado de automóviles usados de Catar en 2025. Mientras tanto, se proyecta que los vehículos con precio superior a USD 41.000 verán un incremento con una CAGR del 8,28%.
- Por ciudad, Doha concentró una participación significativa del 78,62% del mercado de automóviles usados de Catar en 2025, mientras que Al Rayyan está preparada para experimentar el crecimiento más rápido, proyectado en una CAGR del 6,60% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Automóviles Usados de Catar
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Plataformas de Comercio Minorista Digital | +1.8% | Doha y Al Rayyan | Corto plazo (≤ 2 años) |
| Creciente Rotación de Expatriados | +1.5% | A nivel nacional, más alta en Doha | Mediano plazo (2–4 años) |
| Acceso a Financiamiento Compatible con la Sharia | +1.2% | Centros urbanos a nivel nacional | Mediano plazo (2–4 años) |
| Alto Valor Residual de los SUV Asiáticos | +0.9% | Al Rayyan y zonas suburbanas | Largo plazo (≥ 4 años) |
| Centros de Inspección Gubernamentales | +0.8% | Principales ciudades a nivel nacional | Corto plazo (≤ 2 años) |
| Incorporación de Híbridos de Flotas de Taxis | +0.6% | Área metropolitana de Doha, en expansión | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Las Plataformas de Comercio Minorista Digital Aceleran el Descubrimiento de Precios y la Rotación de Inventario
Grandes clasificados como QMotor —que atraen 500.000 usuarios mensuales— han orientado el mercado de automóviles usados de Catar hacia una fijación de precios transparente y un cierre de operaciones más ágil. Los módulos integrados de inspección, garantía y financiamiento dentro de la aplicación reducen la fricción para vendedores y compradores por igual. La mejora en la calidad de los datos bajo los códigos aduaneros de 12 dígitos introducidos en 2025 permite a las plataformas publicar especificaciones detalladas, respaldando valoraciones justas y reduciendo el riesgo de disputas. Con la penetración de teléfonos inteligentes superando el 100% de los residentes, el alcance en línea eclipsa ahora el tráfico de concesionarios a pie de calle, otorgando a los actores organizados economías de escala que los lotes no organizados no pueden igualar.
La Creciente Población de Expatriados Acorta los Ciclos de Propiedad
Los profesionales con contratos a plazo fijo suelen cambiar de automóvil cada tres a cinco años, reciclando vehículos bien mantenidos hacia el mercado de automóviles usados de Catar. El FMI espera que el PIB real continúe creciendo un 2% en 2025, sosteniendo la creación de empleo en sectores no relacionados con los hidrocarburos y atrayendo nuevos residentes que prefieren vehículos de modelos recientes frente a importaciones más antiguas. Un límite regulatorio que prohíbe la importación de vehículos con más de cinco años de antigüedad comprime aún más los ciclos de vida de los vehículos, impulsando la demanda hacia inventarios más jóvenes.
Acceso más Amplio al Financiamiento de Automóviles Usados Compatible con la Sharia
Bancos como el Banco Islámico de Catar, cuya calificación 'A' fue reafirmada en julio de 2024, ahora agrupan contratos de Murabaha con plataformas de concesionarios, reduciendo los obstáculos de pago inicial para los compradores observantes. Las tasas fijas competitivas que comienzan cerca del 3% y los plazos de hasta cinco años hacen que los proveedores organizados que pueden incorporar el financiamiento en la venta resulten más atractivos que los comerciantes a pie de calle que operan solo con efectivo.
Los SUV Japoneses y Coreanos Retienen su Valor Residual
Los SUV asiáticos superan a sus rivales en el cálido clima de Catar en términos de fiabilidad, respaldan precios de reventa más altos y alientan a los compradores primerizos a pagar una pequeña prima por adelantado. Un arancel de importación uniforme del 5% más un límite de antigüedad de cinco años restringe la oferta de estos modelos, apuntalando aún más los precios. A medida que las flotas gubernamentales incorporan híbridos, los SUV Toyota y Kia ligeramente usados se incorporan al canal secundario, ampliando la profundidad del inventario sin sacrificar los márgenes[3]Departamento de Comercio de los Estados Unidos, "Catar—Sector Automotriz," trade.gov.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Las Promociones de Marcas Chinas Reducen el Atractivo de los Automóviles Usados | -1.4% | A nivel nacional, con mayor impacto en los segmentos sensibles al precio | Corto plazo (≤ 2 años) |
| Las Altas Tasas de Préstamo Incrementan los Costos de Propiedad | -1.1% | A nivel nacional, afectando desproporcionadamente a los segmentos de ingresos medios | Mediano plazo (2-4 años) |
| El Límite de Importación para Vehículos de Más de 8 Años Restringe la Oferta de Bajo Presupuesto | -0.8% | A nivel nacional, afectando particularmente a los compradores con presupuesto limitado | Largo plazo (≥ 4 años) |
| Los Catarís Prefieren Vehículos de Primer Dueño | -0.6% | Concentrado en las zonas pudientes de Doha y Al Rayyan | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Agresiva Promoción de Nuevas Marcas Chinas Reduce la Brecha de Precios con los Automóviles Usados
Los lanzamientos a precios reducidos acompañados de garantías extendidas atraen a los compradores orientados al valor hacia vehículos nuevos de salón. Los fabricantes de equipos originales (OEM) chinos aprovechan el mismo arancel del 5% que se aplica a todas las importaciones, pero ofrecen precios inferiores a los automóviles usados de modelos recientes, comprimiendo los márgenes de los concesionarios. Su cartera de vehículos eléctricos compactos también se alinea con los objetivos de movilidad ecológica del Estado, desafiando aún más la oferta convencional de gasolina.
Las Altas Tasas de Préstamo Bancario Incrementan el Costo Total de Propiedad
A pesar de una liquidez bancaria respetable, los costos de préstamo comercial siguen siendo elevados. Los expatriados de ingresos medios que financian sus compras enfrentan pagos mensuales más altos, frenando la demanda en el mercado de automóviles usados de Catar. Los prestamistas islámicos mitigan el impacto, pero no pueden compensar por completo el endurecimiento de los estándares crediticios provocado por el aumento de los préstamos morosos del sector.[4] Fondo Monetario Internacional, "Consulta del Artículo IV de Catar—Informe del Personal," imf.org
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vehículo: Los SUV Lideran el Mercado y la Demanda se Dispara
Los SUV concentraron el 49,08% de la participación del mercado de automóviles usados de Catar en 2025, debido a su maniobrabilidad y menores costos de operación en el denso tráfico de Doha. No obstante, los SUV capturan la preferencia del mercado y se proyecta que se expandirán a una CAGR del 10,11% hasta 2031, impulsados por la migración suburbana hacia Al Rayyan y una preferencia cultural por vehículos de mayor altura. Esta tendencia garantiza que el tamaño del mercado de automóviles usados de Catar asignado a los SUV superará a todos los demás estilos de carrocería durante el período de previsión.
Los sedanes compactos atienden a familias que equilibran la asequibilidad y el espacio interior, pero su participación se estabiliza en lugar de crecer. Los SUV de lujo mantienen la resiliencia de precios gracias a sus sólidos valores residuales, mientras que las microimportaciones como los automóviles de clase kei siguen siendo un nicho, limitados por una cobertura de servicio reducida.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Proveedor: Los Concesionarios No Organizados Amplían su Ventaja
Con un dominio del 58,77% del tamaño del mercado de automóviles usados de Catar en 2025, los proveedores no organizados explotan tácticas omnicanal, y se espera que el canal organizado crezca con una CAGR del 8,41%. Los escaparates digitales dirigen el tráfico hacia salas de exposición con aire acondicionado donde los informes de inspección y los complementos de garantía cierran la venta. A medida que los centros de control de calidad se despliegan a nivel nacional, los vendedores no organizados pierden un punto clave de diferenciación —el precio inferior— porque los compradores otorgan una prima a la condición certificada.
Los independientes semorganizados, a menudo operadores de una sola ubicación, aprovechan la ola de certificación al afiliarse a laboratorios de inspección, mientras que los lotes a pie de calle enfrentan mayores costos de cumplimiento. Los acuerdos de financiamiento inclinan aún más el campo: las redes organizadas pueden aprobar préstamos en horas, un servicio que los concesionarios de esquina no pueden replicar.
Por Tipo de Combustible: El Impulso Eléctrico se Acelera
Las unidades de gasolina aún mantuvieron el 53,41% de la participación del mercado de automóviles usados de Catar en 2025, pero los automóviles eléctricos encabezan el crecimiento con una CAGR del 14,52% a medida que proliferan los cargadores públicos de vehículos eléctricos. La industria de automóviles usados de Catar siente la atracción de los objetivos de política que requieren que todo el transporte público sea ecológico para 2030, estimulando la curiosidad privada por los vehículos eléctricos. Los híbridos de última generación liberados de las flotas de taxis ofrecen a los usuarios con presupuesto limitado una entrada a los sistemas de propulsión electrificados.
El diésel pierde relevancia, perjudicado por normas de emisiones más estrictas y mayores facturas de mantenimiento. El GLP/GNC permanece confinado a los compradores de flotas. A medida que bajan los precios de las baterías y la carga se expande más allá de The Pearl Island, los vehículos eléctricos puros ganan impulso, aunque siguen siendo una opción premium debido a los altos costos iniciales.
Por Antigüedad del Vehículo: El Inventario Joven Domina las Rotaciones
Los vehículos de 3-5 años representaron el 30,86% de la participación del mercado de automóviles usados de Catar en 2025, lo que subraya una preferencia por unidades relativamente nuevas con garantía de fábrica vigente. Se prevé que los modelos de 0-2 años registren una CAGR del 9,18%, impulsados por los cortos ciclos de asignación de los expatriados y las restricciones de importación que limitan la oferta de automóviles más antiguos. Los automóviles de 6-8 años atraen a compradores con presupuesto limitado, pero las inminentes propuestas que prohíben las importaciones de más de ocho años podrían reducir su disponibilidad. Las unidades de más de ocho años probablemente escasearán, lo que apoyará los precios mínimos pero limitará el potencial de volumen en el mercado de automóviles usados de Catar.
Por Banda de Precio: El Segmento Medio Ancla la Demanda
El rango de USD 11.000-USD 20.600 absorbió el 41,12% de la participación del mercado de automóviles usados de Catar en 2025, favorecido por los hogares de ingresos medios y los profesionales jóvenes. Los segmentos premium por encima de USD 41.000 captaron a los nacionales pudientes que buscan versiones de lujo y se encaminan hacia una CAGR del 8,28% a medida que la riqueza continúa concentrándose en los distritos de alta gama de Doha. Los modelos por debajo de USD 11.000 enfrentan competencia directa de los automóviles de entrada chinos sin kilómetros, mientras que el segmento de USD 20.601-41.000 se beneficia de los SUV con un valor residual duradero. Las aprobaciones de financiamiento se inclinan hacia las compras de mayor valor donde el riesgo de incumplimiento es estadísticamente menor.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Ventas: Fuera de Línea Domina Mientras que En Línea se Acelera
Los puntos de venta exclusivamente fuera de línea capturaron la mayor participación del mercado de automóviles usados de Catar del 55,92% en 2025, gracias a la negociación cara a cara, la entrega inmediata y los vínculos de servicio establecidos en el vecindario. Los grupos de concesionarios han actualizado estos patios con salas de exposición climatizadas y bahías de inspección en el lugar, manteniendo los SUV de última generación y las importaciones premium firmemente valoradas, ya que las instalaciones físicas siguen siendo el punto de anclaje para la transferencia de título y el registro.
Se proyecta que los mercados exclusivamente en línea registren la CAGR más rápida del 13,35% entre 2026 y 2031, impulsados por el uso universal de teléfonos inteligentes, los pagos en depósito en garantía y la fijación de precios de referencia impulsada por inteligencia artificial. Los compradores ahora navegan desde el móvil, reservan pruebas de manejo en centros asociados y completan el papeleo de forma digital, creando un bucle omnicanal que combina la conveniencia con la garantía táctil. Los estándares de inspección uniformes permiten a los vendedores digitales mover vehículos a nivel nacional con un riesgo mínimo para su reputación, de modo que aunque el canal fuera de línea mantiene el liderazgo en volumen, el crecimiento futuro y la expansión de márgenes se inclinan hacia las plataformas que dominan la entrega de última milla con mínimo papeleo.
Análisis Geográfico
En 2025, Doha concentró el 78,62% del mercado de automóviles usados de Catar. Su densa población de expatriados, servicios bancarios ubicuos y ricos clusters de concesionarios fomentan una alta liquidez. La demanda de lujo también se concentra aquí: The Pearl Island registró 20 millones de entradas de vehículos en 2023. Actualmente alberga el cargador más rápido del país de 180 kWh, consolidando su papel como epicentro de la adopción de vehículos eléctricos premium.
Al Rayyan, con una CAGR proyectada del 6,60%, se beneficia de los suburbios planificados que combinan viviendas asequibles con nuevos centros comerciales y escuelas. Las familias se inclinan por vehículos más grandes, impulsando una mayor rotación de SUV. A medida que las vías municipales se conectan perfectamente con las carreteras de circunvalación de Doha, las pruebas de manejo entre ciudades se vuelven prácticas, abriendo nuevas áreas de captación para los concesionarios.
Los nodos emergentes como Al Wakrah, Umm Salal y Al Khor forman parte de la larga cola del mercado de automóviles usados de Catar. Las densidades de población son más bajas, pero los mercados digitales neutralizan la distancia al permitir a los compradores filtrar el inventario a nivel nacional. La consistencia regulatoria derivada de los protocolos de inspección centralizados garantiza a los compradores que los estándares de calidad coinciden con los de Doha, incluso cuando el vendedor se encuentra a 80 km de distancia.
Panorama regulatorio
El comercio de vehículos usados en Qatar está regulado por normas de importación, cumplimiento técnico y protección al consumidor, administradas principalmente por el Ministerio de Comercio e Industria (MoCI), la Autoridad General de Aduanas y la Organización General de Normas y Metrología de Qatar (QGOSM). Desde enero de 2025, el Arancel Aduanero Integrado del CCG introdujo códigos de vehículos de 12 dígitos que aumentan la trazabilidad en las declaraciones y documentación aduaneras, favoreciendo historiales de titularidad más limpios y descripciones de vehículos más coherentes en los canales de reventa.
En cuanto al acceso al mercado y la integridad del producto, los vehículos deben cumplir con las Especificaciones Estándar del Golfo (QGOSM), y la Circular N.° (2) de 2025 del MoCI prohíbe la venta, exhibición o promoción de vehículos que no cumplan con estas especificaciones. La Circular N.° (1) de 2025 del MoCI permite a los particulares importar vehículos directamente, exigiendo al mismo tiempo que los concesionarios locales proporcionen cobertura de garantía, disponibilidad de repuestos y soporte de mantenimiento para dichas unidades. Las normas aduaneras también condicionan la oferta: la importación de vehículos de más de cinco años requiere aprobaciones previas, y las disposiciones de admisión temporal permiten vehículos matriculados fuera del CCG por períodos limitados (sujeto a documentación y, en algunos casos, garantías bancarias).
Análisis de la cadena de valor
La cadena de valor de vehículos usados en Qatar comienza con el abastecimiento (permutas, desincorporación de flotas e importaciones), continúa con el cumplimiento y despacho (declaración aduanera, aprobaciones para casos restringidos y conformidad con estándares), y luego pasa al reacondicionamiento, la inspección, la fijación de precios y la venta minorista a través de concesionarios físicos y plataformas digitales. Los trámites aduaneros requieren una declaración electrónica y la codificación de actividad comercial adecuada para los importadores, mientras que la codificación de vehículos de 12 dígitos bajo el Arancel Aduanero Integrado del CCG (activada en enero de 2025) favorece una correspondencia más estrecha entre la documentación del vehículo y las especificaciones listadas, reduciendo la fricción en la reventa y el financiamiento.
Aguas abajo, el enfoque de protección al consumidor del MoCI incrementa el valor de los informes de condición certificados, los paquetes de garantía y la disposición de servicio en el punto de venta. Según la Circular N.° (1) de 2025 del MoCI, los concesionarios deben facilitar garantías, mantenimiento y repuestos incluso para vehículos importados directamente por particulares, lo que eleva la importancia de las redes de servicio y la logística de repuestos en las transacciones de vehículos usados. La QGOSM establece y supervisa el cumplimiento técnico de las Especificaciones Estándar del Golfo, mientras que las campañas de inspección del MoCI, que verifican la disponibilidad de repuestos y la calidad del servicio, refuerzan el papel de los proveedores de posventa conformes y los centros de inspección como garantes de un inventario de mayor confianza.
Panorama Competitivo
La estructura del mercado está moderadamente fragmentada, aunque los efectos de red están guiando la consolidación. Los líderes digitales integran la valoración impulsada por inteligencia artificial, los registros de servicio asegurados por cadena de bloques y la puntuación de crédito incorporada, ayudándoles a convertir los listados más rápido que los patios tradicionales. Los grupos organizados ahora agrupan garantías extendidas suscritas por aseguradoras, mitigando la ansiedad de los compradores ante reparaciones imprevistas.
Quedan espacios en blanco: la recomercialización exclusiva de vehículos eléctricos, los formatos de consignación de lujo con recogida a domicilio por parte de un conserje, y los mostradores de préstamos con enfoque en la Sharia. Los primeros actores que exploten estos espacios pueden cosechar un margen antes de que el campo se sature. Mientras tanto, los actores no organizados pivotan hacia la obtención de nichos —subastas de rescate, importaciones clásicas o furgonetas comerciales de baja especificación— para escapar de los enfrentamientos directos con los gigantes de las plataformas.
Los entornos macroeconómicos estables —anclados por la vinculación del rial catarí y el arancel de importación predecible del 5%— fomentan la inversión de capital sostenida en salas de exposición y bahías de reacondicionamiento. Los grupos más grandes amplían su presencia en las ciudades satélite, aprovechando las infraestructuras de tecnología de la información compartidas para centralizar los datos de inventario mientras localizan los puntos de contacto con los clientes.
Líderes de la Industria de Automóviles Usados de Catar
QMotor
QatarSale
Qatar Living
Dubizzle
CarSemsar
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Los cambios en materia de política y cumplimiento están generando un espacio más claro para modelos organizados y habilitados por tecnología en el mercado de vehículos usados, capaces de gestionar la documentación, la conformidad con estándares y el soporte de posventa dentro de un único recorrido del cliente. La Circular N.° (1) de 2025 del MoCI, que permite a los particulares importar vehículos directamente exigiendo garantías respaldadas por concesionarios y soporte de servicio, habilita servicios de asistencia a la importación, reacondicionamiento estructurado y productos de administración de garantías que conectan a importadores individuales con la capacidad de concesionarios y talleres conformes. Al mismo tiempo, la Circular N.° (2) de 2025 del MoCI, que prohíbe la venta o exhibición de vehículos no conformes, aumenta la prima por inventario con especificaciones verificadas y respalda la demanda de inspecciones estandarizadas y clasificación de condición integradas en el comercio minorista en línea a fuera de línea.
El comercio minorista digital sigue siendo un canal de ejecución práctico para estas oportunidades porque comprime las etapas de búsqueda, financiamiento y verificación en menos puntos de contacto. Plataformas como Q Motor (destacada en el mercado por su alto tráfico) y la oferta Vehicles de Qatar Living muestran una competencia activa para agregar anuncios y añadir servicios como alquileres y soporte automotriz. El paso, en enero de 2025, a una codificación aduanera digitalizada y de mayor granularidad también mejora la precisión de los anuncios y el descubrimiento de precios. Otro espacio en blanco de corto plazo se relaciona con la gobernanza de la posventa conforme y los consumibles, ya que los controles técnicos de la QGOSM de junio de 2026 para la extensión de la venta de neumáticos ofrecen una base más clara para las normas de almacenamiento y calidad, favoreciendo a los vendedores que puedan demostrar cumplimiento y ofrecer entregas listas para mantenimiento en vehículos usados.
Desarrollos recientes del sector
- Junio de 2026: la Organización General de Normas y Metrología de Qatar adopta nuevos controles técnicos para la extensión de la venta de neumáticos conforme a la Decisión N.° 35 de 2026 del MoCI. El enfoque en el cumplimiento normativo fortalece las operaciones de los vendedores y podría transformar el ecosistema de servicios y repuestos para los concesionarios de vehículos usados.
- Febrero de 2026: Qatar Living lanza una versión mejorada de la plataforma Qatar Living Vehicles dentro de su ecosistema digital para agilizar la búsqueda, compra, alquiler y venta de vehículos. El movimiento fortalece el control del recorrido del cliente e intensifica la competencia con QMotor en el ecosistema de vehículos usados.
- Enero de 2025: el Ministerio de Comercio e Industria introduce un mecanismo de importación directa de vehículos para particulares, con soporte de garantía y posventa obligatorio por parte de los concesionarios. La política amplía la protección al consumidor y podría influir en la dinámica de importación y en las ventas respaldadas por garantía.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este informe, el mercado de vehículos usados de Qatar es el valor de las ventas completadas de vehículos previamente propiedad de otros dentro de Qatar a través de canales en línea y fuera de línea, abarcando vendedores organizados y no organizados, y medido en USD corrientes.
Exclusiones del alcance: la estimación excluye las ventas de vehículos nuevos, los ingresos por repuestos y servicios, y las comisiones de seguros o financiamiento que no forman parte del precio de la transacción del vehículo.
Descripción general de la segmentación
- Por Tipo de Vehículo
- Hatchbacks
- Sedanes
- SUV / MPV
- Por Tipo de Proveedor
- Organizado (concesionarios franquiciados, plataformas respaldadas por OEM)
- Semorganizado (independientes certificados por inspección)
- No organizado (concesionarios a pie de calle, entre particulares)
- Por Tipo de Combustible
- Gasolina
- Diésel
- Híbrido eléctrico
- Eléctrico de batería
- GLP / GNC / Otros
- Por Canal de Ventas
- Exclusivamente en línea
- Omnicanal (en línea a fuera de línea)
- Exclusivamente fuera de línea
- Por Antigüedad del Vehículo
- 0-2 años
- 3-5 años
- 6-8 años
- Más de 8 años
- Por Banda de Precio (USD)
- Por debajo de 11.000
- 11.000 - 20.600
- 20.601 - 41.000
- Por encima de 41.000
- Por Ciudad
- Doha
- Al Rayyan
- Al Wakrah
- Otros (Umm Salal, Al Khor, Al Shamal)
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para establecer el límite del mercado y construir el conjunto de demanda base, antes de realizar cualquier ajuste basado en entrevistas. Revisamos indicadores públicos de movilidad y vehículos, como la dirección del tamaño de la flota, el impulso de las nuevas matriculaciones y los flujos de importación que influyen en la oferta y los precios de los vehículos usados en Qatar.
Para los insumos, nos basamos en fuentes de acceso libre como la Autoridad de Planificación y Estadística de Qatar (indicadores de población y hogares), los servicios de tráfico del Ministerio del Interior (licencias y matriculaciones cuando estaban disponibles), Aduanas de Qatar y UN Comtrade (códigos de comercio de vehículos), y el FMI y el Banco Mundial (series macroeconómicas y tipos de cambio). También utilizamos documentos de empresas, presentaciones a inversores, prensa reconocida y suscripciones pagas para datos financieros e inteligencia de empresas, además de una base de datos a nivel de envíos de importación y exportación para verificar los patrones comerciales. Estos ejemplos son solo ilustrativos, y se consultaron muchas otras referencias públicas y pagas para la recopilación, aclaración y validación de datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en entrevistas y encuestas breves con concesionarios de vehículos usados, operadores de clasificados o mercados en línea, participantes del ecosistema de financiamiento e inspección, y socios de servicio que observan tendencias de transacciones recurrentes. Utilizamos estos insumos para confirmar los márgenes de precios típicos por rangos de edad, la proporción de operaciones en línea frente a fuera de línea, y cómo la escasez de oferta en modelos específicos modifica los precios promedio de venta; luego revisamos los supuestos en las principales ciudades de Qatar.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 33% | Directivos (CXO): 13% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 42% |
| Actores más pequeños: 18% | Gerentes: 45% |
Dimensionamiento y previsión del mercado
El dimensionamiento parte de una reconstrucción descendente del valor de las transacciones de vehículos usados en Qatar, utilizando una visión del conjunto de demanda, en la que el parque activo, los ciclos de reemplazo y las tasas de rotación anual se traducen en transacciones usadas anuales y luego se valoran mediante rangos de ASP observados y validados por entrevistas. Una vez formado ese total, se verifica de forma cruzada con aproximaciones ascendentes selectivas, como muestras de rendimiento de concesionarios, verificaciones de conversión de anuncios en línea a venta, y cálculos de ASP por volumen muestreados para tipos de vehículos comunes, de modo que la cifra final se mantenga realista.
Los insumos clave utilizados en el modelo incluyen las tasas de rotación de vehículos usados, la división de ventas entre canales en línea y fuera de línea, la combinación de antigüedad de vehículos (stock más nuevo frente a más antiguo), los movimientos de las bandas de precios y cómo la disponibilidad de financiamiento modifica el tamaño del ticket. Las señales de actividad a nivel de ciudad y la proporción de vendedores organizados también ayudaron a explicar por qué el precio promedio realizado no se mueve de manera lineal cada año.
La previsión se realiza mediante análisis de escenarios respaldado por suavizado de tendencias, en el que los supuestos del caso base para matriculaciones, composición poblacional y evolución del ASP se alinean con los encuestados primarios y luego se aplican de manera consistente a lo largo del período de previsión. Cuando no se disponía de lecturas ascendentes para una ciudad o canal, las brechas se resolvieron aplicando referencias ponderadas del cohorte comparable más cercano y luego realizando pruebas de estrés sobre el impacto en el valor total del mercado.
Validación de datos y ciclo de actualización
Los resultados se validan mediante triangulación entre señales independientes, y el modelo se revisa para detectar saltos inusuales en el volumen, el ASP o la participación de canales antes de finalizar las conclusiones. Cuando surge una variación, revisamos los datos de origen, volvemos a ejecutar pruebas de sensibilidad y nos reconectamos con los participantes del sector para confirmar si el cambio es estructural o temporal.
Cada informe pasa por una revisión analítica de varias etapas, que incluye verificaciones lógicas de las fórmulas, coherencia de moneda y razonabilidad interanual frente a indicadores externos. Los informes se actualizan anualmente, con actualizaciones intermedias cuando eventos materiales afectan los precios, la disponibilidad de vehículos o la demanda del consumidor, y se completa una revisión final previa a la entrega para que los clientes reciban la visión más actualizada.
Dimensionamiento del mercado de vehículos usados de Qatar de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para los vehículos usados de Qatar no siempre coinciden, porque cada editor puede contabilizar un alcance de transacción, un conjunto de vehículos o un punto de precio diferente, y también pueden utilizar años base distintos. Las diferencias también surgen de cómo se tratan las ventas informales, y de si el valor del mercado se construye a partir de precios de transacción o de un gasto automotriz más amplio.
La tabla muestra una dispersión considerable, y en el modelo de Mordor Intelligence el valor se limita a los ingresos por transacciones de vehículos usados en Qatar, con 2025 como año base, lo que ayuda a evitar mezclar elementos adyacentes como comisiones de financiamiento, comisiones de seguros o facturas de servicio de posventa.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 623,66 millones de USD (2025) | |
| Consultoría Global A | 1,80 mil millones de USD (2026) | Utiliza una cobertura más amplia de vehículos y vendedores que puede incluir actividad de vehículos comerciales ligeros y transacciones privadas con menor claridad sobre los precios realizados, y el cambio a 2026 puede elevar el valor cuando los supuestos de ASP se incrementan. |
| Portal del Sector B | 2,00 mil millones de USD (2024) | A menudo se infiere a partir de la facturación automotriz general y rangos de precios de alto nivel, lo que puede sobrestimar el valor al mezclar las transacciones de usados con un gasto automotriz más amplio y al aplicar supuestos simplificados de sincronización de moneda e inflación. |
Al observar las tres cifras, la brecha se explica principalmente por lo que se contabiliza como valor de mercado y cómo se establece el año de inicio, más que por un desacuerdo sobre el crecimiento del mercado de usados. Al mantener el cálculo trazable hasta la facturación, la combinación de canales y las verificaciones de precios realizados, obtenemos un valor de mercado que puede reconstruirse y someterse a pruebas de estrés con insumos prácticos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Automóviles Usados de Catar?
Se espera que el tamaño del Mercado de Automóviles Usados de Catar alcance USD 668,64 millones en 2026 y crezca a una CAGR del 7,21% para llegar a USD 946,96 millones en 2031.
¿Cuál es el tamaño actual del mercado de automóviles usados de Catar?
El tamaño del mercado de automóviles usados de Catar es de USD 668,64 millones en 2026 y se prevé que alcance USD 946,96 millones en 2031.
¿Qué tipo de vehículo se vende más en el espacio de automóviles usados de Catar?
Los SUV lideran con una participación del 49,08%, y los SUV son los de más rápido crecimiento con una CAGR del 10,11% hasta 2031.
¿A qué velocidad están creciendo los automóviles eléctricos de batería en el mercado de automóviles usados de Catar?
Los vehículos eléctricos de batería se están expandiendo a una CAGR del 14,52%, la más rápida entre todos los tipos de combustible a medida que proliferan los puntos de carga.
¿Por qué los concesionarios organizados están ganando terreno sobre los vendedores a pie de calle?
Combinan listados digitales con inspecciones certificadas, paquetes de garantía y financiamiento compatible con la Sharia de aprobación inmediata, servicios que los lotes no organizados no pueden igualar.
¿Cómo influirán las nuevas marcas chinas en el mercado de automóviles usados?
Los precios agresivos y las largas garantías de los nuevos modelos chinos reducen la brecha de costos con los automóviles usados de última generación, presionando los márgenes de los concesionarios en los segmentos de entrada.
Última actualización de la página el:



