
Katar-Gebrauchtwagenmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 0.68 Milliarden US-Dollar |
| Marktgröße (2027) | 0.73 Milliarden US-Dollar |
| Marktgröße (2032) | 1.03 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.21 % |
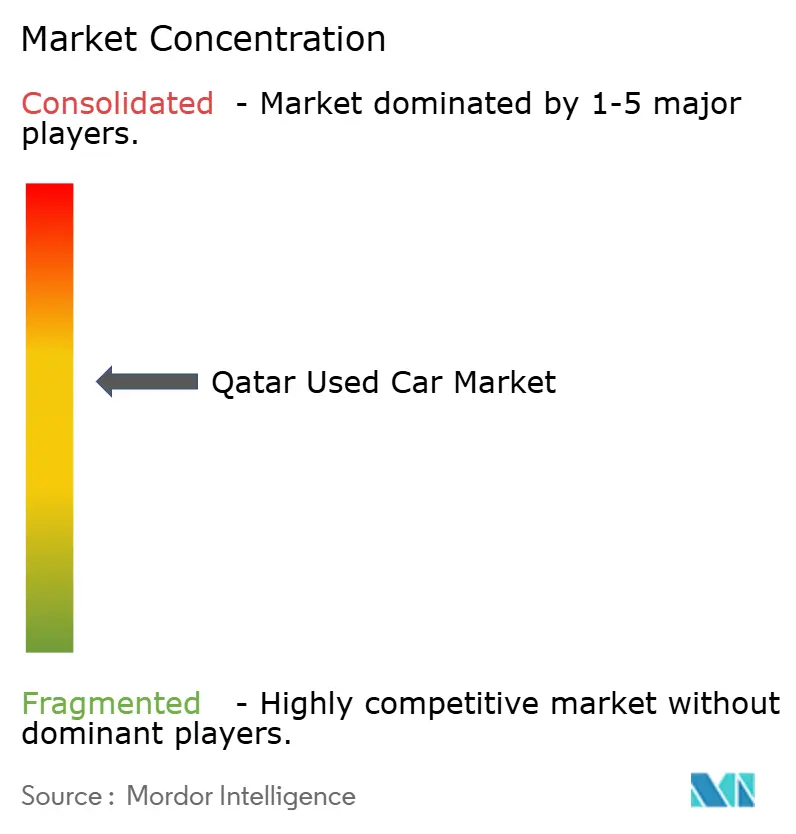
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Katar-Gebrauchtwagenmarkt Analyse von Mordor Intelligence
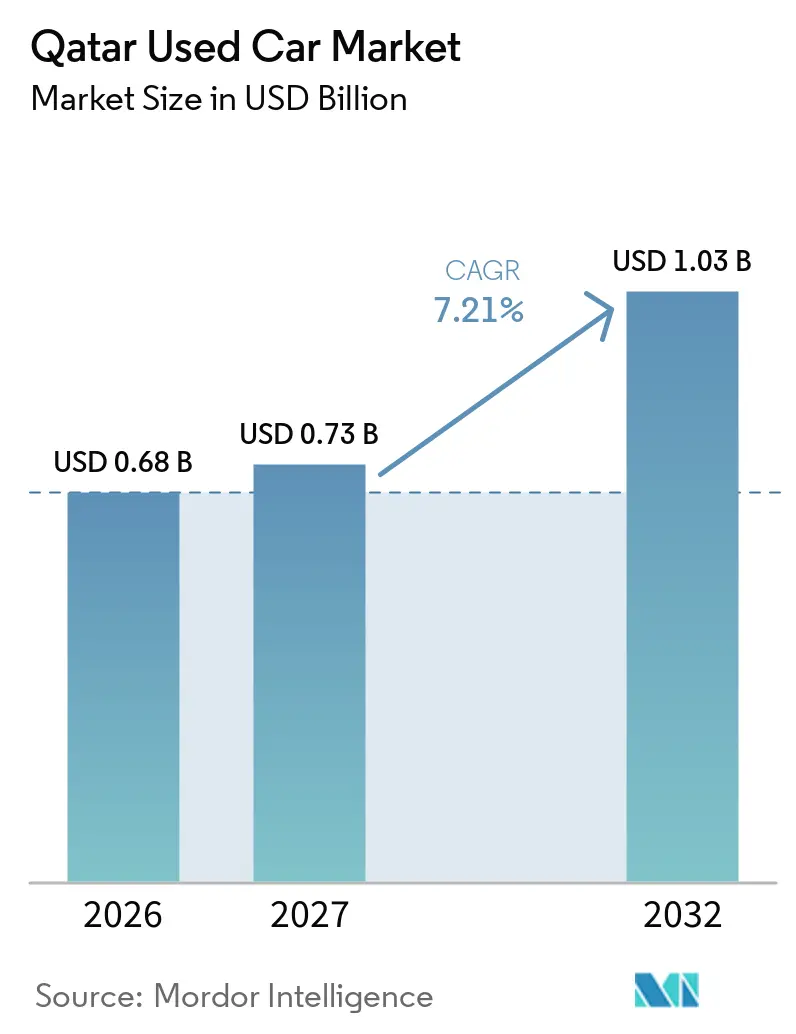
Die Größe des Katar Gebrauchtwagenmarkts wurde 2026 auf 0,68 Milliarden USD geschätzt und soll von 0,73 Milliarden USD im Jahr 2027 auf 1,03 Milliarden USD bis 2032 wachsen, mit einem CAGR von 7,21 % von 2027 bis 2032. Diese Expansion vollzieht sich vor dem Hintergrund von Katars Dritter Nationaler Entwicklungsstrategie, die das Wachstum des Privatsektors und nachhaltige Mobilität fördert[1]. Digitalisierte Zollverfahren, die im Rahmen des Integrierten GCC-Zolltarifs im Januar 2025 eingeführt wurden, verbessern die Rückverfolgbarkeit von Fahrzeugen, verkürzen die Abfertigungszeiten und stärken das Käufervertrauen[2]. Die Währungsstabilität – verankert durch die seit Jahrzehnten bestehende Bindung der Katar-Zentralbank von QR 3,64 pro USD – gibt Importeuren und Finanzierern planbare Kostenstrukturen. Digitale Plattformen wie Q Motor verkürzen Verkaufszyklen, organisierte Anbieter nutzen Finanzierungskooperationen, und eine Welle von Hybridfahrzeugen mit geringer Laufleistung, die aus der Elektrifizierung staatlicher Fahrzeugflotten freigesetzt werden, vergrößert den Pool nahezu neuer Lagerbestände.
Wesentliche Erkenntnisse des Berichts
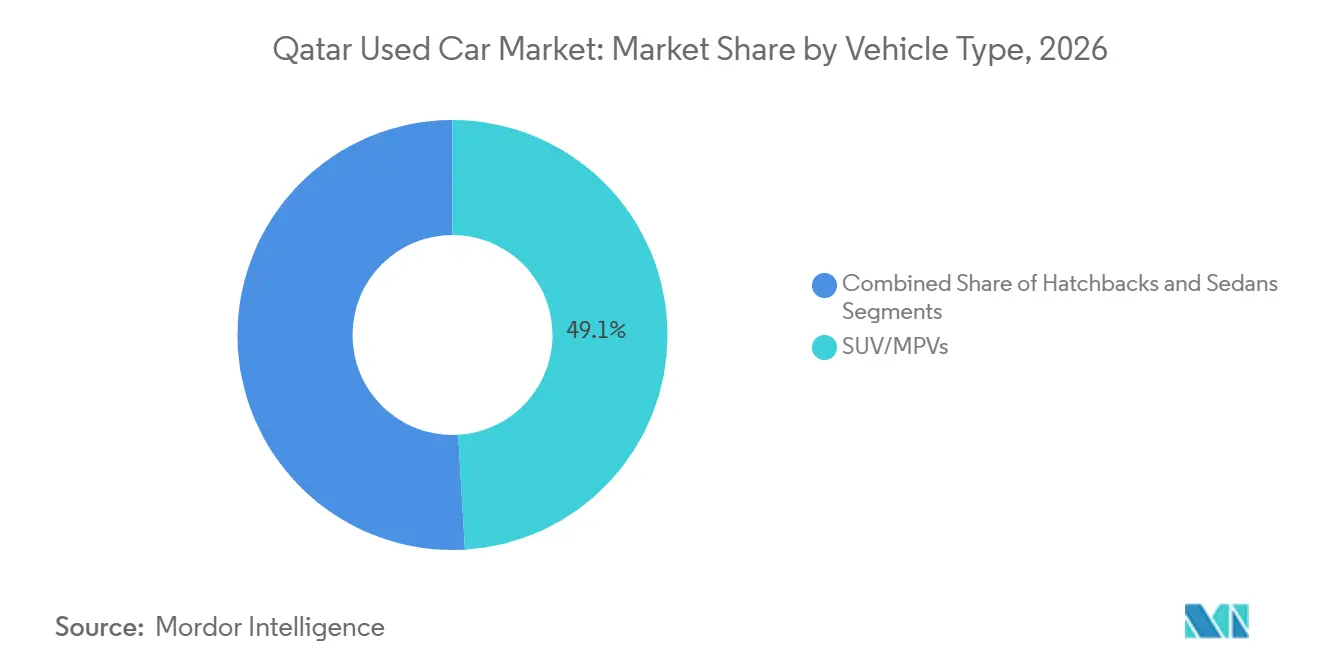
- Nach Fahrzeugtyp dominierten SUVs / MPVs den Katar Gebrauchtwagenmarkt mit einem Anteil von 49,08 % im Jahr 2026 und sollen bis 2032 mit einem robusten CAGR von 10,11 % wachsen.
- Nach Anbietertyp führte der nicht-organisierte Kanal den Katar Gebrauchtwagenmarkt mit einem Anteil von 58,77 % im Jahr 2026 an. Unterdessen wird erwartet, dass der organisierte Kanal bis 2032 mit einem CAGR von 8,41 % expandiert.
- Nach Kraftstofftyp entfiel auf das Benzinsegment ein Anteil von 53,41 % am Katar Gebrauchtwagenmarkt im Jahr 2026. Im Gegensatz dazu wird erwartet, dass batterieelektrische Fahrzeuge mit einem prognostizierten CAGR von 14,52 % im Prognosezeitraum stark zulegen.
- Nach Fahrzeugalter entfielen auf Fahrzeuge im Alter von 3-5 Jahren 30,86 % des Katar Gebrauchtwagenmarkts im Jahr 2026. Im Gegensatz dazu wird prognostiziert, dass Fahrzeuge im Alter von 0-2 Jahren bis 2032 mit einem CAGR von 9,18 % wachsen.
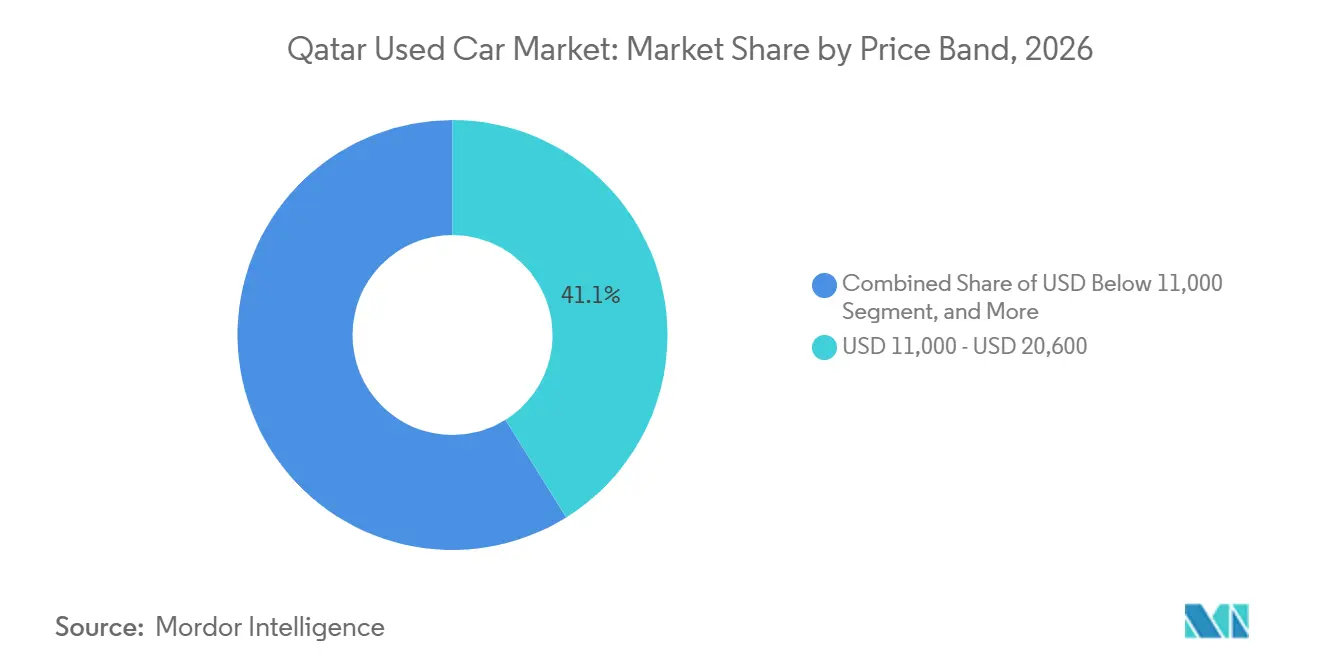
- Nach Preisklasse entfielen auf Fahrzeuge zwischen 11.000 USD und 20.600 USD 41,12 % des Katar Gebrauchtwagenmarkts im Jahr 2026. Unterdessen wird für Fahrzeuge mit einem Preis über 41.000 USD bis 2032 ein CAGR von 8,28 % prognostiziert.
- Nach Vertriebskanal entfielen auf Offline-Händler 55,92 % des Katar Gebrauchtwagenmarkts im Jahr 2026. Online-Plattformen sind jedoch für ein erhebliches Wachstum positioniert, mit einem erwarteten CAGR von 13,35 % von 2027 bis 2032.
- Nach Stadt hielt Doha im Jahr 2026 einen bedeutenden Anteil von 78,62 % am Katar Gebrauchtwagenmarkt, während Al Rayyan das schnellste Wachstum verzeichnen soll, das auf einen CAGR von 6,60 % bis 2032 prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse des Katar-Gebrauchtwagenmarktes
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Digitale Einzelhandelsplattformen | +1.8% | Doha und Al Rayyan | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Fluktuation von Expatriates | +1.5% | Landesweit, am stärksten in Doha | Mittelfristig (2–4 Jahre) |
| Zugang zu Scharia-konformer Finanzierung | +1.2% | Städtische Zentren landesweit | Mittelfristig (2–4 Jahre) |
| Hoher Restwert asiatischer SUVs | +0.9% | Al Rayyan und Vorstadtgebiete | Langfristig (≥ 4 Jahre) |
| Staatliche Fahrzeuginspektionszentren | +0.8% | Große Städte landesweit | Kurzfristig (≤ 2 Jahre) |
| Zustrom von Taxi-Flotten-Hybridfahrzeugen | +0.6% | Metropolregion Doha, expandierend | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Digitale Ersteinzelhandelsplattformen beschleunigen die Preisfindung und den Lagerumschlag
Große Kleinanzeigenplattformen wie Q Motor – mit 500.000 monatlichen Nutzern – haben den Katar Gebrauchtwagenmarkt in Richtung transparenter Preisgestaltung und schnellerer Geschäftsabschlüsse bewegt. Integrierte Inspektions-, Garantie- und Finanzierungsmodule innerhalb der App reduzieren Reibungsverluste für Verkäufer und Käufer gleichermaßen. Die verbesserte Datenqualität durch die im Jahr 2025 eingeführten 12-stelligen Zollcodes ermöglicht es Plattformen, detaillierte Spezifikationen zu veröffentlichen, was faire Bewertungen unterstützt und das Streitrisiko reduziert. Da die Smartphone-Durchdringung unter den Einwohnern 100 % übersteigt, übertrifft die Online-Reichweite nun den Straßenhändlerverkehr, was organisierten Akteuren Skaleneffekte verschafft, mit denen nicht-organisierte Händler nicht mithalten können.
Wachsende Expatriate-Bevölkerung verkürzt Besitzzyklen
Vertragsbasierte Fachkräfte ersetzen ihre Fahrzeuge häufig regelmäßig, was dem Katar Gebrauchtwagenmarkt ein stetiges Angebot gut gewarteter, relativ neuer Fahrzeuge hinzufügt. Dieses Ersatzmuster erhöht die Verfügbarkeit von Fahrzeugen mit dokumentierten Wartungshistorien und modernen Ausstattungsmerkmalen und erfüllt die Nachfrage von Käufern, die zuverlässige Alternativen zu Neufahrzeugen suchen. Wirtschaftswachstum unterstützt die Schaffung von Arbeitsplätzen in Nicht-Kohlenwasserstoffsektoren und zieht neue Einwohner an, von denen viele neuere Fahrzeuge älteren Importen vorziehen, aufgrund ihrer wahrgenommenen Zuverlässigkeit, Sicherheitsmerkmale und geringeren Wartungsanforderungen. Vorschriften, die den Import älterer Fahrzeuge verbieten, verkürzen die Fahrzeuglebensdauer weiter, indem sie die Verfügbarkeit alternder importierter Fahrzeuge einschränken. Diese Vorschriften verlagern die Verbrauchernachfrage hin zu neueren Lagerbeständen, fördern einen schnelleren Fahrzeugumschlag und stärken den Markt für gut gewartete Gebrauchtwagen.
Breiterer Zugang zu Scharia-konformer Gebrauchtwagenfinanzierung
Banken wie die Qatar Islamic Bank integrieren Murabaha-Verträge mit Händlerplattformen und senken so die Anzahlungshürden für religiös observante Käufer. Wettbewerbsfähige Festzinssätze und verlängerte Finanzierungslaufzeiten machen organisierte Anbieter, die Finanzierungen in Fahrzeugverkäufe einbinden können, attraktiver als reine Barzahlungshändler am Straßenrand.
Japanische und koreanische SUVs behalten ihren Restwert
Asiatische SUVs übertreffen Konkurrenten in Katars heißem Klima hinsichtlich Zuverlässigkeit, erzielen höhere Wiederverkaufspreise und ermutigen Erstkäufer, einen kleinen Aufpreis im Voraus zu zahlen. Ein einheitlicher Importzoll von 5 % zuzüglich einer Altersgrenze von fünf Jahren begrenzt das Angebot dieser Modelle und stützt die Preise weiter. Da staatliche Flotten auf Hybridfahrzeuge umstellen, fließen sanft gebrauchte Toyota- und Kia-SUVs in den Sekundärkanal, was die Lagertiefe erhöht, ohne die Margen zu beeinträchtigen [3].
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Promotionen chinesischer Marken reduzieren die Attraktivität von Gebrauchtwagen | -1.4% | Landesweit, mit stärkstem Einfluss in preissensiblen Segmenten | Kurzfristig (≤ 2 Jahre) |
| Hohe Kreditzinsen erhöhen die Eigentumskosten | -1.1% | Landesweit, überproportional betroffene mittlere Einkommenssegmente | Mittelfristig (2–4 Jahre) |
| Importbeschränkung für Fahrzeuge über 8 Jahre begrenzt das Angebot im Budgetsegment | -0.8% | Landesweit, besonders preisbewusste Käufer betreffend | Langfristig (≥ 4 Jahre) |
| Katarische Präferenz für Fahrzeuge mit Erstzulassung | -0.6% | Konzentriert in wohlhabenden Gebieten von Doha und Al Rayyan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Aggressive Promotion neuer chinesischer Marken verringert den Preisunterschied bei Gebrauchtwagen
Niedrigpreisige Markteinführungen kombiniert mit langen Garantien ziehen wertorientierte Käufer zu neuen Fahrzeugen im Autohaus. Chinesische OEMs nutzen den gleichen Einfuhrzoll von 5 %, der für alle Importe gilt, unterbieten jedoch Gebrauchtwagen neuerer Baujahre und drücken damit die Händlerspannen. Ihr Portfolio an Kleinst-Elektrofahrzeugen passt zudem zu den staatlichen Zielen für grüne Mobilität und stellt eine zusätzliche Herausforderung für konventionelle Benzinfahrzeugangebote dar.
Hohe Bankkreditzinsen erhöhen die Gesamtbetriebskosten
Trotz respektabler Bankliquidität bleiben die gewerblichen Kreditkosten erhöht. Expatriates mit mittlerem Einkommen, die ihre Käufe finanzieren, sehen sich mit höheren monatlichen Ausgaben konfrontiert, was die Nachfrage im Katar Gebrauchtwagenmarkt dämpft. Islamische Kreditgeber mildern den Schmerz, können jedoch die Verschärfung der Kreditstandards, die durch steigende notleidende Kredite im Sektor ausgelöst wurde, nicht vollständig ausgleichen.[4]
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp: SUVs führen den Markt an und die Nachfrage steigt
SUVs/MPVs hielten 2026 einen Anteil von 49,08 % am Katar Gebrauchtwagenmarkt, aufgrund ihrer Wendigkeit und geringeren Betriebskosten im dichten Dohaer Stadtverkehr. SUVs gewinnen jedoch an Bedeutung und sollen bis 2032 mit einem CAGR von 10,11 % wachsen, gestützt durch die Abwanderung in die Vororte von Al Rayyan und eine kulturelle Vorliebe für höher positionierte Fahrzeuge. Dieser Trend stellt sicher, dass die dem SUV-Segment zugeordnete Größe des Katar Gebrauchtwagenmarkts im Prognosezeitraum jeden anderen Karosserietyp übertreffen wird.
Kompaktlimousinen bedienen Familien, die Erschwinglichkeit und Innenraumgröße in Einklang bringen, aber ihr Marktanteil stabilisiert sich eher, als dass er wächst. Luxus-SUVs behalten ihre Preisresistenz aufgrund robuster Restwerte, während Mikroimporte wie Kei-Klasse-Fahrzeuge eine Nische bleiben, behindert durch begrenzte Serviceabdeckung.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Anbietertyp: Nicht-organisierte Händler bauen ihre Führung aus
Nicht-organisierte Anbieter halten 2026 einen Anteil von 58,77 % am Katar Gebrauchtwagenmarkt und setzen Omnichannel-Strategien ein. Unterdessen wird erwartet, dass der organisierte Kanal bis 2032 mit einem CAGR von 8,41 % wächst. Digitale Schaufenster leiten den Verkehr in klimatisierte Ausstellungsräume, wo Inspektionsberichte und Garantiezusätze beim Abschluss von Verkäufen helfen. Da sich Qualitätsprüfzentren landesweit ausbreiten, verlieren nicht-organisierte Verkäufer ihr wichtigstes Differenzierungsmerkmal – niedrigere Preise –, da Käufer zunehmend zertifizierten Fahrzeugzustand priorisieren.
Halb-organisierte Unabhängige, oft Einzelstandortbetreiber, reiten auf der Zertifizierungswelle, indem sie sich mit Inspektionslabors zusammenschließen, während Straßenhändler mit höheren Compliance-Kosten konfrontiert sind. Finanzierungskooperationen kippen das Spielfeld weiter: Organisierte Netzwerke können Kredite in Stunden genehmigen, ein Service, den Straßenhändler nicht replizieren können.
Nach Kraftstofftyp: Elektrische Dynamik gewinnt an Fahrt
Benzinfahrzeuge hielten 2026 noch einen Anteil von 53,41 % am Katar Gebrauchtwagenmarkt, aber Elektroautos stehen mit einem CAGR von 14,52 % an der Spitze des Wachstums, da öffentliche Ladestationen für Elektrofahrzeuge zunehmen. Die Katar Gebrauchtwagenbranche spürt den Sog der politischen Ziele, die bis 2030 den gesamten öffentlichen Nahverkehr umweltfreundlich gestalten sollen, was das private Interesse an Elektrofahrzeugen ankurbelt. Neuere Hybridfahrzeuge, die aus Taxiflotten freigegeben werden, bieten preissensiblen Nutzern einen Einstieg in elektrifizierte Antriebsstränge.
Diesel verliert an Relevanz, beeinträchtigt durch strengere Emissionsstandards und höhere Wartungskosten. LPG/CNG bleibt auf Flottenkäufer beschränkt. Da die Batteriepreise sinken und das Laden über die Pearl Island hinaus zunimmt, gewinnen reine Elektrofahrzeuge an Dynamik, bleiben jedoch aufgrund hoher Anschaffungskosten eine Premium-Wahl.
Nach Fahrzeugalter: Junger Bestand dominiert den Umsatz
Fahrzeuge im Alter von 3-5 Jahren machten 2026 einen Anteil von 30,86 % am Katar Gebrauchtwagenmarkt aus, was eine Präferenz für relativ neue Einheiten mit noch gültigen Werksgarantien unterstreicht. Modelle mit einem Alter von 0-2 Jahren sollen einen CAGR von 9,18 % verzeichnen, gestützt durch kurze Einsatzzyklen von Expatriates und eingeschränkte Importregeln, die das Angebot älterer Fahrzeuge begrenzen.
Fahrzeuge im Alter von 6-8 Jahren ziehen budgetbewusste Käufer an, aber bevorstehende Vorschläge, Importe von mehr als 8 Jahre alten Fahrzeugen zu verbieten, könnten die Verfügbarkeit einschränken. Fahrzeuge über acht Jahre werden wahrscheinlich knapp werden, was Preisuntergrenzen stützt, aber das Volumenpotenzial im Katar Gebrauchtwagenmarkt begrenzt.
Nach Preisband: Mittleres Segment verankert die Nachfrage
Das Segment von 11.000 USD bis 20.600 USD absorbierte 2026 einen Anteil von 41,12 % am Katar Gebrauchtwagenmarkt, bevorzugt von Haushalten mit mittlerem Einkommen und jüngeren Berufstätigen. Premium-Segmente über 41.000 USD zogen wohlhabende Einheimische an, die Luxusausstattungen im Blick haben, und sollen mit einem CAGR von 8,28 % wachsen, da sich Wohlstand weiterhin in Dohas gehobenen Stadtvierteln konzentriert.
Modelle unter 11.000 USD stehen im direkten Wettbewerb mit Null-Kilometer-Einstiegsfahrzeugen chinesischer Hersteller, während das Segment von 20.601 USD bis 41.000 USD von SUVs mit dauerhaftem Restwert profitiert. Finanzierungsgenehmigungen tendieren zu höherpreisigen Käufen, bei denen das statistische Ausfallrisiko geringer ist.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal: Offline dominiert, während Online beschleunigt
Reine Offline-Händler machten 2026 55,92 % des Katar Gebrauchtwagenmarkts aus, angetrieben durch persönliche Verhandlungen, sofortige Fahrzeugübergaben und etablierte lokale Servicenetzwerke. Händlergruppen haben diese Standorte mit klimatisierten Ausstellungsräumen und Inspektionsbuchten vor Ort aufgewertet, was feste Preise für neuere SUVs und Premium-Importe unterstützt. Physische Standorte spielen auch weiterhin eine zentrale Rolle bei Eigentumsübertragungen und Fahrzeugzulassungen.
Reine Online-Marktplätze sollen zwischen 2026 und 2032 den schnellsten CAGR von 13,35 % verzeichnen, angetrieben durch universelle Smartphone-Nutzung, Treuhandpayments und KI-gestützte Preisbenchmarking. Käufer surfen nun auf dem Handy, buchen Probefahrten bei Partnerhubs und erledigen Papierkram digital, was eine Omnichannel-Schleife schafft, die Komfort mit haptischer Erfahrung verbindet. Einheitliche Inspektionsstandards ermöglichen es digitalen Verkäufern, Fahrzeuge bundesweit mit minimalem Reputationsrisiko zu bewegen, sodass Offline zwar den Volumenvorsprung behält, zukünftiges Wachstum und Margenausweitung jedoch zu Plattformen tendieren, die eine papierarme Lieferung auf der letzten Meile beherrschen.
Geografische Analyse
Im Jahr 2026 entfielen 78,62 % des Katar Gebrauchtwagenmarkts auf Doha. Seine dichte Expatriate-Bevölkerung, allgegenwärtige Bankdienstleistungen und reiche Händlercluster fördern hohe Liquidität. Die Luxusnachfrage konzentriert sich ebenfalls hier:
Al Rayyan, das für einen CAGR von 6,60 % vorgesehen ist, profitiert von masterplanmäßig entwickelten Vororten, die erschwinglichen Wohnraum mit neuen Einkaufszentren und Schulen verbinden. Familien tendieren zu größeren Fahrzeugen, was den SUV-Umschlag erhöht. Da Gemeindestraßen nahtlos mit Dohas Ringstraßen verbunden werden, werden stadtübergreifende Probefahrten praktisch, was neue Einzugsgebiete für Händler erschließt.
Aufstrebende Knotenpunkte wie Al Wakrah, Umm Salal und Al Khor befinden sich im langen Ende des Katar Gebrauchtwagenmarkts. Die Bevölkerungsdichten sind geringer, doch digitale Marktplätze neutralisieren die Entfernung, indem sie Käufern ermöglichen, Lagerbestände landesweit zu filtern. Regulatorische Konsistenz durch zentralisierte Inspektionsprotokolle versichert Käufern, dass Qualitätsstandards mit denen Dohas übereinstimmen, selbst wenn der Verkäufer 80 km entfernt sitzt.
Regulatorisches Umfeld
Der Katar Gebrauchtwagenhandel wird durch Import-, technische Compliance- und Verbraucherschutzregeln geregelt, die hauptsächlich vom Ministerium für Handel und Industrie (MoCI), der Allgemeinen Zollbehörde und der Katar Allgemeinen Organisation für Normen und Metrologie (QGOSM) verwaltet werden. Seit Januar 2025 hat der Integrierte GCC-Zolltarif 12-stellige Fahrzeugcodes eingeführt, die die Rückverfolgbarkeit in Zollerklärungen und Dokumentationen erhöhen und sauberere Eigentumshistorien sowie konsistentere Fahrzeugbeschreibungen über Wiederverkaufskanäle hinweg unterstützen.
Hinsichtlich Marktzugang und Produktintegrität müssen Fahrzeuge den Golf-Standardspezifikationen (QGOSM) entsprechen, und MoCI-Rundschreiben Nr. (2) von 2025 verbietet den Verkauf, die Ausstellung oder die Bewerbung von Fahrzeugen, die diese Spezifikationen nicht erfüllen. MoCI-Rundschreiben Nr. (1) von 2025 erlaubt es Einzelpersonen, Fahrzeuge direkt zu importieren, während es lokale Händler verpflichtet, Garantieabdeckung, Ersatzteilverfügbarkeit und Wartungsunterstützung für diese Einheiten bereitzustellen. Zollregeln prägen auch das Angebot: Der Import von Fahrzeugen, die älter als fünf Jahre sind, erfordert eine vorherige Genehmigung, und Bestimmungen zur vorübergehenden Zulassung erlauben nicht-GCC-registrierten Fahrzeugen für begrenzte Zeiträume (vorbehaltlich Dokumentation und in einigen Fällen Bankgarantien).
Wertschöpfungskettenanalyse
Die Katar Gebrauchtwagen-Wertschöpfungskette beginnt mit der Beschaffung (Inzahlungnahmen, Flottenabgaben und Importe), geht über Compliance und Zollabfertigung (Zollerklärung, Genehmigungen für eingeschränkte Fälle und Konformität mit Standards) und dann in Aufbereitung, Inspektion, Preisgestaltung und Einzelhandel über Offline-Händler und digitale Plattformen. Zollformalitäten erfordern elektronische Erklärungen und geeignete Handelsaktivitätscodes für Importeure, während die 12-stellige Fahrzeugcodierung im Rahmen des Integrierten GCC-Zolltarifs (aktiviert im Januar 2025) eine engere Übereinstimmung zwischen Fahrzeugdokumenten und aufgeführten Spezifikationen ermöglicht und Reibungsverluste beim Wiederverkauf und bei der Finanzierung reduziert.
Nachgelagert erhöht der Verbraucherschutzansatz des MoCI den Wert zertifizierter Zustandsberichte, Garantiepakete und Servicebereitschaft am Verkaufspunkt. Gemäß MoCI-Rundschreiben Nr. (1) von 2025 müssen Händler Garantien, Wartung und Ersatzteile auch für von Einzelpersonen direkt importierte Fahrzeuge ermöglichen, was die Bedeutung von Servicenetzwerken und Teilelogistik bei Gebrauchtwagentransaktionen erhöht. QGOSM legt die technische Konformität mit den Golf-Standardspezifikationen fest und überwacht diese. Gleichzeitig stärken MoCI-Inspektionskampagnen, die die Verfügbarkeit von Ersatzteilen und Servicequalität prüfen, die Rolle konformer Aftersales-Anbieter und Inspektionszentren als Gatekeeper für vertrauenswürdigere Lagerbestände.
Wettbewerbslandschaft
Die Marktstruktur ist mäßig fragmentiert, doch Netzwerkeffekte leiten die Konsolidierung. Digitale Marktführer integrieren KI-gestützte Bewertung, blockchain-gesicherte Servicelogs und eingebettetes Credit Scoring, was ihnen hilft, Inserate schneller umzuwandeln als traditionelle Händlerhöfe. Organisierte Gruppen bündeln nun erweiterte Garantien, die von Versicherern gezeichnet werden, und mindern so die Käuferangst vor unvorhergesehenen Reparaturen.
Weiße Flecken bleiben bestehen: dediziertes Remarketing ausschließlich für Elektrofahrzeuge, Luxus-Konsignationsformate mit Concierge-Abholung und Sharia-konforme Kreditschalter. Frühe Akteure, die diese Lücken ausnutzen, können eine Marge erzielen, bevor das Feld sich füllt. Unterdessen schwenken nicht-organisierte Akteure auf Nischenbeschaffung um – Bergungsauktionen, klassische Importe oder Nutzfahrzeuge mit einfacher Ausstattung –, um den direkten Wettbewerb mit Plattformgiganten zu vermeiden.
Stabile makroökonomische Rahmenbedingungen – verankert durch die QR-Bindung und den vorhersehbaren Importzoll von 5 % – fördern nachhaltige Kapitalinvestitionen in Ausstellungsräume und Aufbereitungsbuchten. Größere Gruppen erweitern ihren Fußabdruck in Satellitenstädte und nutzen gemeinsame IT-Infrastrukturen, um Bestandsdaten zu zentralisieren und gleichzeitig Kundenkontaktpunkte zu lokalisieren.
Marktführer der Katar-Gebrauchtwagenbranche
-
QMotor
-
QatarSale
-
Qatar Living
-
Dubizzle
-
CarSemsar
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Politische und Compliance-Änderungen schaffen klareren Raum für organisierte, technologiegestützte Gebrauchtwagenmodelle, die Dokumentation, Normenkonformität und Aftersales-Support innerhalb einer einzigen Kundenreise abwickeln können. MoCI-Rundschreiben Nr. (1) von 2025, das Einzelpersonen erlaubt, Fahrzeuge direkt zu importieren, während händlergestützte Garantien und Serviceunterstützung vorgeschrieben werden, ermöglicht Importunterstützungsdienste, strukturierte Aufbereitung und Garantieverwaltungsprodukte, die einzelne Importeure mit konformer Händler- und Werkstattkapazität verbinden. Gleichzeitig erhöht MoCI-Rundschreiben Nr. (2) von 2025, das den Verkauf oder die Ausstellung nicht-konformer Fahrzeuge verbietet, die Prämie für verifizierte Spezifikationslagerbestände und unterstützt die Nachfrage nach standardisierten Inspektionen und Zustandsbewertungen, die in den Online-zu-Offline-Einzelhandel integriert sind.
Der digitale Einzelhandel bleibt ein praktischer Kanal zur Umsetzung dieser Möglichkeiten, da er die Such-, Finanzierungs- und Verifizierungsschritte auf weniger Kontaktpunkte komprimiert. Plattformen wie Q Motor (im Markt für hohen Traffic bekannt) und Qatar Livings Fahrzeugangebot zeigen aktiven Wettbewerb bei der Aggregation von Inseraten und der Anbindung von Diensten wie Vermietung und Automobilunterstützung. Der Schritt vom Januar 2025 zu digitalisierten, höher granularen Zollcodes verbessert auch die Genauigkeit von Inseraten und die Preisfindung. Ein weiterer kurzfristiger weißer Fleck betrifft die konforme Aftersales- und Verbrauchsgütersteuerung, wobei die technischen Kontrollen der QGOSM vom Juni 2026 zur Verlängerung des Reifenverkaufs eine klarere Grundlage für Lager- und Qualitätsstandards bieten und Verkäufer begünstigen, die Compliance nachweisen und wartungsfertige Lieferung für Gebrauchtwagen bündeln können.
Aktuelle Branchenentwicklungen
- Juni 2026: Die Katar Allgemeine Organisation für Normen und Metrologie verabschiedete neue technische Kontrollen für Reifenverkaufsverlängerungen gemäß MoCI-Entscheidung Nr. 35 von 2026. Der verstärkte Fokus auf regulatorische Compliance hat die Verkäuferoperationen gestärkt und könnte das Service- und Teile-Ökosystem für Gebrauchtwagenhändler neu gestalten.
- Februar 2026: Qatar Living startete eine aktualisierte Qatar Living Vehicles-Plattform innerhalb seines digitalen Ökosystems, um Fahrzeugsuche, -kauf, -vermietung und -verkaufsprozesse zu optimieren. Der Start stärkte die Kontrolle des Unternehmens über die Kundenreise und intensivierte den Wettbewerb mit QMotor im Gebrauchtwagen-Ökosystem.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht ist der Katar Gebrauchtwagenmarkt der Wert abgeschlossener Verkäufe von zuvor genutzten Fahrzeugen innerhalb Katars über Online- und Offline-Kanäle, der organisierte und nicht-organisierte Verkäufer umfasst und in aktuellen USD gemessen wird.
Ausschlüsse des Umfangs: Die Schätzung schließt Neufahrzeugverkäufe, Teile- und Serviceerlöse sowie Versicherungs- oder Finanzierungsgebühren aus, die nicht Teil des Fahrzeugtransaktionspreises sind.
Segmentierungsübersicht
- Nach Fahrzeugtyp
- Schräghecklimousinen
- Limousinen
- SUVs / MPVs
- Nach Anbietertyp
- Organisiert (Vertragshändler, OEM-gestützte Plattformen)
- Halb-organisiert (inspektionszertifizierte Unabhängige)
- Nicht-organisiert (Straßenrandhändler, Peer-to-Peer)
- Nach Kraftstofftyp
- Benzin
- Diesel
- Hybridfahrzeug-elektrisch
- Batterieelektrisch
- LPG / CNG / Sonstige
- Nach Vertriebskanal
- Nur Online
- Omni-Channel (Online-zu-Offline)
- Nur Offline
- Nach Fahrzeugalter
- 0–2 Jahre
- 3–5 Jahre
- 6–8 Jahre
- Über 8 Jahre
- Nach Preisband (USD)
- Unter 11.000
- 11.000 – 20.600
- 20.601 – 41.000
- Über 41.000
- Nach Stadt
- Doha
- Al Rayyan
- Al Wakrah
- Sonstige (Umm Salal, Al Khor, Al Shamal)
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die Marktgrenze festzulegen und den Basisnachfragepool aufzubauen, bevor interviewbasierte Anpassungen vorgenommen wurden. Wir haben öffentliche Mobilitäts- und Fahrzeugindikatoren wie Flottengrößenentwicklung, Neuzulassungsdynamik und Importströme überprüft, die das Gebrauchtangebot und die Preisgestaltung in Katar beeinflussen.
Für Eingaben stützten wir uns auf nicht kostenpflichtige Quellen wie die Katar Planungs- und Statistikbehörde (Bevölkerungs- und Haushaltsindikatoren), den Verkehrsdienst des Innenministeriums (Zulassungen und Registrierungen, soweit verfügbar), Katar Zoll und UN Comtrade (Fahrzeughandelscodes) sowie IWF und Weltbank (Makroreihen und Wechselkurse). Wir verwendeten auch Unternehmenseinreichungen, Investorenpräsentationen, renommierte Presse und kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen sowie eine Import- oder Export-Sendungsdatenbank auf Ebene der Sendungen, um Handelsmuster zu überprüfen. Diese Beispiele sind nur illustrativ, und viele andere öffentliche und kostenpflichtige Referenzen wurden ebenfalls für die Datenerhebung, Klärung und Validierung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und kurze Umfragen mit Gebrauchtwagenhändlern, Kleinanzeigen- oder Marktplatzbetreibern, Teilnehmern des Finanzierungs- und Inspektionsökosystems sowie Servicepartnern, die wiederkehrende Transaktionstrends beobachten. Wir nutzten diese Eingaben, um typische Preisspannen nach Altersklassen, den Online-Anteil der Geschäfte gegenüber Offline und die Auswirkungen von Angebotsknappheit bei bestimmten Modellen auf die durchschnittlichen Verkaufspreise zu bestätigen, und überprüften dann die Annahmen in den wichtigsten Städten Katars.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 33 % | Führungskräfte (CXOs): 13 % |
| Mittlere Ebene: 49 % | Funktions-/Einheitsleiter: 42 % |
| Kleinere Akteure: 18 % | Manager: 45 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Neuaufbau des Katar Gebrauchtwagen-Transaktionswerts unter Verwendung einer Nachfragepoolsicht, bei der der aktive Fahrzeugbestand, Ersatzzyklen und jährliche Umschlagsraten in jährliche Gebrauchttransaktionen umgerechnet und dann mit beobachteten und interviewvalidierten Durchschnittsverkaufspreisbereichen bewertet werden. Sobald diese Gesamtsumme gebildet ist, wird sie mit selektiven Bottom-up-Annäherungen gegengeprüft, wie Händlerdurchsatzproben, Online-Inserat-zu-Verkauf-Konversionsüberprüfungen und Stichproben-Durchschnittsverkaufspreis-mal-Volumen-Berechnungen für gängige Fahrzeugtypen, sodass die endgültige Zahl realistisch bleibt.
Zu den im Modell verwendeten Schlüsseleingaben gehören Gebrauchtfahrzeug-Umschlagsraten, die Aufteilung der Verkäufe nach Online versus Offline, der Fahrzeugaltersmix (neuere versus ältere Bestände), Preisklassenbewegungen und wie die Verfügbarkeit von Finanzierungen die Ticketgröße verändert. Aktivitätssignale auf Stadtebene und der Anteil organisierter Verkäufer halfen auch zu erklären, warum der durchschnittlich realisierte Preis nicht jedes Jahr linear steigt.
Die Prognose erfolgt durch Szenarioanalyse, unterstützt durch Trendglättung, bei der Basisfallannahmen für Zulassungen, Bevölkerungsmix und Durchschnittsverkaufspreisprogressionen mit Primärbefragten abgestimmt und dann konsistent über den Prognosezeitraum angewendet werden. Wo Bottom-up-Lesungen für eine Stadt oder einen Kanal nicht verfügbar waren, wurden Lücken durch Anwendung gewichteter Benchmarks aus der nächstvergleichbaren Kohorte geschlossen und dann die Auswirkungen auf den Gesamtmarktwert einem Stresstest unterzogen.
Datenvalidierung & Aktualisierungszyklus
Ergebnisse werden durch Triangulation über unabhängige Signale validiert, und das Modell wird auf ungewöhnliche Sprünge in Volumen, Durchschnittsverkaufspreis oder Kanalanteil überprüft, bevor Schlussfolgerungen finalisiert werden. Wenn eine Abweichung auftritt, überprüfen wir die Quelldaten, führen Sensitivitätsprüfungen erneut durch und nehmen erneut Kontakt mit Branchenteilnehmern auf, um zu bestätigen, ob die Änderung strukturell oder vorübergehend ist.
Jeder Bericht durchläuft eine mehrstufige Analystenprüfung, einschließlich Logikprüfungen bei Formeln, Währungskonsistenz und Jahres-zu-Jahres-Plausibilität gegenüber externen Indikatoren. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche Ereignisse die Preisgestaltung, Fahrzeugverfügbarkeit oder Verbrauchernachfrage beeinflussen, und eine abschließende Überprüfung vor der Lieferung wird abgeschlossen, damit Kunden die aktuellste Ansicht erhalten.
Mordor Intelligence Katar Gebrauchtwagenmarkt Größenbestimmung im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Katar Gebrauchtwagen stimmen nicht immer überein, da jeder Herausgeber einen anderen Transaktionsumfang, eine andere Fahrzeuggruppe oder einen anderen Preispunkt zählen kann und möglicherweise auch unterschiedliche Basisjahre verwendet. Unterschiede entstehen auch dadurch, wie informelle Verkäufe behandelt werden und ob der Marktwert aus Transaktionspreisen oder aus breiteren Automobilausgaben aufgebaut wird.
Die Tabelle zeigt eine bedeutende Spanne, und im Modell von Mordor Intelligence ist der Wert auf Gebrauchtfahrzeug-Transaktionserlöse in Katar mit 2025 als Basisjahr beschränkt, was hilft, angrenzende Posten wie Finanzierungsgebühren, Versicherungsprovisionen oder Aftersales-Servicerechnungen nicht einzumischen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 623,66 Mio. USD (2025) | |
| Globales Beratungsunternehmen A | 1,80 Milliarden USD (2026) | Verwendet eine breitere Fahrzeug- und Verkäuferabdeckung, die leichte Nutzfahrzeugaktivitäten und private Transaktionen mit weniger Klarheit über realisierte Preise einbeziehen kann, und der Wechsel zu 2026 kann den Wert erhöhen, wenn Durchschnittsverkaufspreisannahmen steigen. |
| Branchenportal B | 2,00 Milliarden USD (2024) | Oft aus dem allgemeinen Automobilumsatz und übergeordneten Preisspannen abgeleitet, was den Wert überschätzen kann, indem Gebrauchttransaktionen mit breiteren Automobilausgaben vermischt werden und vereinfachte Währungstiming- und Inflationsannahmen angewendet werden. |
Betrachtet man die drei Zahlen, wird die Lücke hauptsächlich durch das erklärt, was als Marktwert gezählt wird und wie das Ausgangsjahr festgelegt wird, und nicht durch eine Meinungsverschiedenheit darüber, dass der Gebrauchtmarkt wächst. Indem die Berechnung auf Umschlag, Kanalmix und realisierte Preisüberprüfungen zurückführbar gehalten wird, erhalten wir einen Marktwert, der mit praktischen Eingaben neu aufgebaut und einem Stresstest unterzogen werden kann.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Katar-Gebrauchtwagenmarkt?
Die Größe des Katar Gebrauchtwagenmarkts wurde 2026 auf 0,68 Milliarden USD geschätzt und soll von 0,73 Milliarden USD im Jahr 2027 auf 1,03 Milliarden USD bis 2032 wachsen, mit einem CAGR von 7,21 % von 2027 bis 2032.
Welcher Fahrzeugtyp verkauft sich im Katar Gebrauchtwagenbereich am meisten?
SUVs führen mit einem Anteil von 49,08 %, und SUVs sind der schnellste Aufsteiger mit einem CAGR von 10,11 % bis 2032.
Wie schnell wachsen batterieelektrische Fahrzeuge im Katar Gebrauchtwagenmarkt?
Batterieelektrische Fahrzeuge expandieren mit einem CAGR von 14,52 %, dem schnellsten unter allen Kraftstofftypen, da Ladepunkte zunehmen.
Warum gewinnen organisierte Händler gegenüber Straßenhändlern an Boden?
Sie kombinieren digitale Inserate mit zertifizierten Inspektionen, Garantiepaketen und sofortiger Sharia-konformer Finanzierung – Dienstleistungen, mit denen nicht-organisierte Händler nur schwer mithalten können.
Wie werden neue chinesische Marken den Gebrauchtwagenmarkt beeinflussen?
Aggressive Preisgestaltung und lange Garantien bei neuen chinesischen Modellen verringern die Kostenlücke zu neueren Gebrauchtwagen und setzen die Händlermargen in Einstiegssegmenten unter Druck.
Wie werden neue chinesische Marken den Gebrauchtwagenmarkt beeinflussen?
Aggressive Preisgestaltung und lange Garantien auf neue chinesische Modelle verringern den Kostenvorteil gegenüber Gebrauchtwagen neuerer Baujahre und drücken die Händlerspannen in Einstiegssegmenten.