
マレーシア中古車市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 18.67 十億米ドル |
| 市場規模 (2026) | 19.86 十億米ドル |
| 市場規模 (2031) | 27.04 十億米ドル |
| 成長率 (2026 - 2031) | 6.36 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマレーシア中古車市場分析
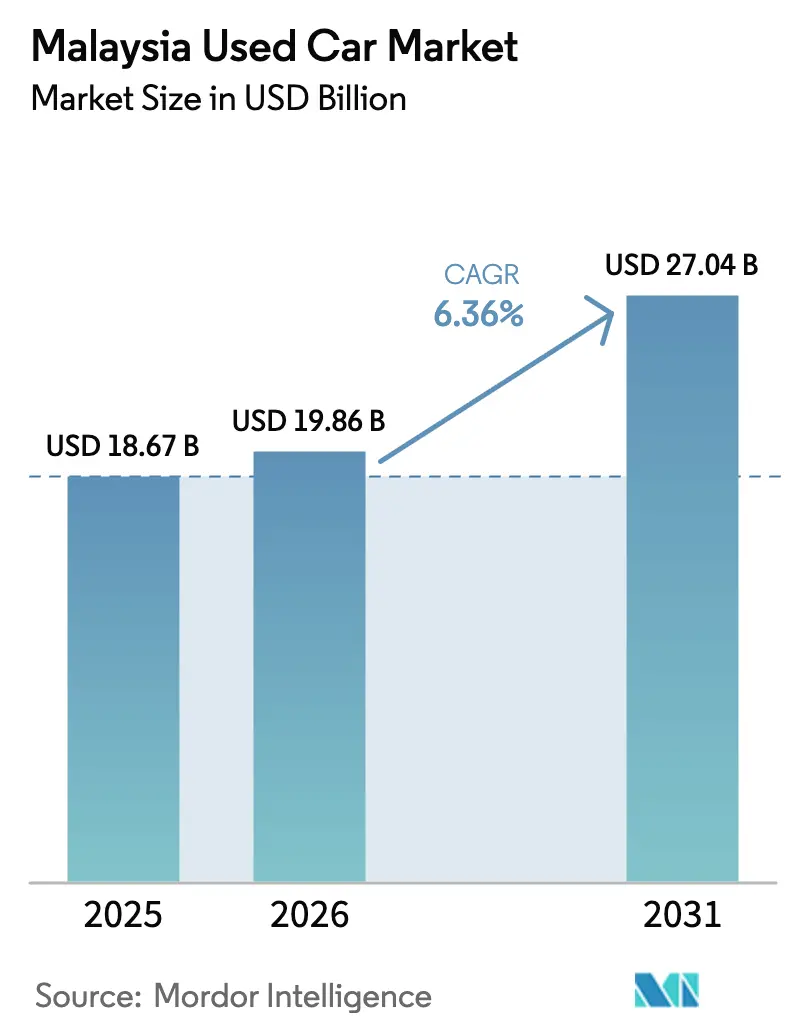
マレーシア中古車市場規模は2025年に187億円相当の187億円(米ドル換算:187億米ドル)—すなわち2025年に187億米ドルと評価され、2026年の198億6,000万米ドルから2031年には270億4,000万米ドルに達すると予測されており、予測期間(2026年〜2031年)のCAGRは6.36%となっています。堅調な家計支出、戦略的な販売税免除、および国家自動車政策による輸入漸進的自由化が需要を支え、中古車の将来供給をさらに拡大しています。SUV需要は、混合交通や季節的な洪水に適した高い運転視点を求める購買者によって加速しており、充電インフラの拡充を背景にバッテリー電気自動車モデルも普及しつつあります。
主要レポートのポイント
- 車両タイプ別では、セダンが2025年に37.68%の収益シェアでトップに立ち、SUVは2031年にかけてCAGR 7.03%で成長する見込みです。
- ベンダータイプ別では、非組織型チャネルが2025年のマレーシア中古車市場シェアの62.54%を占め、組織型プレーヤーは2031年にかけてCAGR 6.47%で成長しています。
- 燃料タイプ別では、ガソリン車が2025年のマレーシア中古車市場規模の75.92%を占め、バッテリー電気自動車がCAGR 7.15%で最も速い成長を記録しています。
- 車両年式別では、3〜5年のカテゴリーが40.74%のシェアを確保し、0〜2年のカテゴリーはCAGR 6.7%で拡大しています。
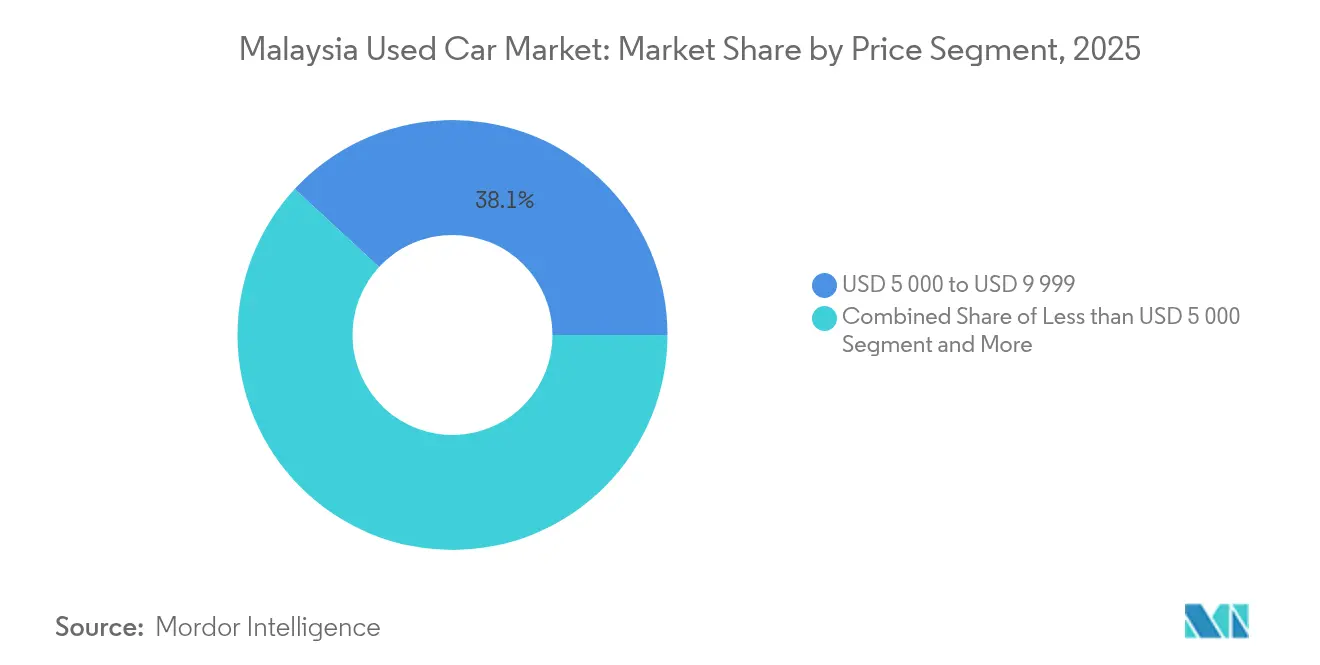
- 価格セグメント別では、5,000〜9,999米ドルの車両が38.12%のシェアを獲得し、30,000米ドル以上の層はCAGR 6.31%が見込まれています。
- 販売チャネル別では、オフラインディーラーシップが50.66%のシェアを維持しつつ、オンラインチャネルはCAGR 6.61%で加速しています。
- 所有形態別では、複数オーナー車が61.72%のシェアを占め、初回オーナー転売はCAGR 6.19%を記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
マレーシア中古車市場のトレンドと洞察
促進要因の影響分析*
| 促進要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新車価格の上昇 | +1.8% | 国内全域、中間所得層セグメントで最も顕著 | 短期(2年以内) |
| デジタル小売プラットフォームの拡大 | +1.5% | 国内全域、クラン・バレー、ペナン、ジョホールで早期に効果 | 中期(2〜4年) |
| モデルの多様な選択肢 | +1.2% | 国内全域、都市部に集中 | 中期(2〜4年) |
| 融資・保険の統合 | +0.9% | 国内全域、都市圏での高級車需要が高い | 長期(4年以上) |
| OEMが支援する認定中古車プログラム | +0.6% | 国内全域、都市部のディーラーネットワークに集中 | 中期(2〜4年) |
| テレマティクスによる透明性 | +0.5% | 国内全域、高級セグメントでの早期導入 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
新車価格の上昇
新車の店頭価格は2024年に上昇しており、2026年に物品税改革が実施されると、さらに8〜20%上昇することが予想され、多くの中間所得世帯は既に38.74%のシェアを占める5,000〜9,999米ドルの中古車セグメントへの移行を余儀なくされています。持続するインフレと弱いリンギットが輸入コストを押し上げ、価格差を大きく維持しています。この価格差は、豊富な供給と手頃な部品を提供するペロドゥアおよびプロトンのような国内ブランドの在庫回転を着実に支えています。
デジタル小売プラットフォームの拡大
CARSOMEは、AI駆動の175項目検査体制を通じて年間100,000台以上の車両を処理し、約10億米ドルの収益を達成して新たな品質基準を設定しています。[1]「AIによる検査基準」、CARSOME、carsome.my Google Cloudとの提携によりリアルタイム価格設定と顧客体験の最適化が可能となり、従来の販売店もバーチャルショールームを追加して市場シェアを守っています。オンラインチャネルのCAGR 6.73%は、マレーシアの購買者が多くの場合、最終段階での実物確認を重視しながらも、スマートフォン検索で購入プロセスを始めるようになっていることを示しています。
モデルの多様な選択肢
マレーシアの900万台規模の乗用車パークは、全国658の公認ディーラーに支えられ、あらゆる予算帯にわたる幅広いモデルを供給しています。人気の高いペロドゥアおよびプロトンの各バリアントが新車販売の約60%を占め、中古車市場における堅調なリセールバリューを保証しています。EVの選択肢も拡大しており、国内ブランドのProton e.MAS 7は2025年1月の納車開始から最初の4ヶ月間で2,716台の登録を記録しました。
融資・保険の統合
マイバンクは中古車に対して最大90%の融資を9年の返済期間で提供しており、ムラバハ車両定期融資(イスラム金融)などの固定型イスラム金融商品はシャリア準拠の購買者に競争力のある3%の金利で対応しています。[2]「自動車融資プログラム」、マイバンク、maybank.com EV向けパッケージは年利1.75%の低金利に充電クレジットを組み合わせ、所有コストを平準化し、プロフェッショナルディーラーが融資を購入プロセスに統合することで組織型ベンダーのCAGR 6.56%の拡大を支えています。
抑制要因の影響分析*
| 抑制要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 偽造・不正輸入車両 | -0.8% | 国内全域、国境地帯に集中 | 短期(2年以内) |
| EV残価不確実性 | -0.7% | 国内全域、高級EVセグメントで最も顕著 | 中期(2〜4年) |
| 検査基準の断片化 | -0.6% | 国内全域、州ごとの実施状況による差異 | 中期(2〜4年) |
| アフターマーケット保証の限定性 | -0.4% | 国内全域、非組織型ベンダーに特に影響 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
偽造・不正輸入車両
オープン承認許可証モデルの廃止と、マレーシアに乗り入れるシンガポール登録車両に対する新たな車両入国許可証罰金(RM300)の導入は、国境管理の強化を示しています。この取り締まりは短期的にはコンプライアンスコストを引き上げますが、最終的には正規ディーラーを保護し、書類の正規性が確認できる組織型販売店へ顧客を誘導することになります。
検査基準の断片化
SIRIM QAS(SIRIMクオリティ・アシュアランス・サービシズ)の4R2S認証は、修理・再利用・リサイクル・再製造の慣行を全国的に統一し、中小規模の事業者に体系的な品質チェックの採用を促しています。[3]「4R2S認証スキーム」、SIRIM QASインターナショナル、sirim-qas.com.my 保証と標準化された175項目診断を提供するプラットフォームはすでに差別化された信頼から恩恵を受けており、明確な検査基準への中期的な業界転換を示しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:SUVが高級化シフトを牽引
セダンは2025年のマレーシア中古車市場において37.68%の最大シェアを維持しましたが、SUVはCAGR 7.03%を達成し、他のすべてのボディスタイルを上回ると予測されています。SUVの上昇トレンドは、高い運転視点、洪水時の優れた路面クリアランス、Proton X70のリース返却による新鮮な供給によるものです。CARSOMEによると、SUVの取引は平均販売価格が高く、台数ではまだセダンに及ばないものの、1台あたりの収益性を高めています。
マレーシア中古車市場のSUVセグメントは2031年までに急激に成長することが予測されており、ハッチバックは低い維持費を背景に入門価格帯での強い需要を保ち続けています。多目的車(MPV)は、柔軟なシートを重視する大家族やライドヘイリング事業者に引き続き利用されています。多様なSUVトリムを揃えるディーラーは、インフラ整備が都市部の通勤を長距離化するにつれ、需要の波に先んじた位置づけを確立しています。

注記: 各個別セグメントのシェアはレポート購入後に閲覧可能


ベンダータイプ別:組織型プレーヤーが地位を確立
非組織型ヤードは依然としてマレーシア中古車市場シェアの62.54%を支配していますが、保証カバレッジとデジタルサービス層により組織型事業者はCAGR 6.47%でより速い成長を遂げています。消費者は、リスクを軽減し販売後の安心を提供する認定検査に対して適度なプレミアムを支払う意向があります。
CARSOMEが検査センターを拡大し、Carroがインスタントオンライン査定を導入する中、マレーシア中古車市場における組織型ベンダーの市場規模は拡大しています。Sime DarbyによるUMW Holdingsの買収は、トヨタおよびペロドゥアの中古車プログラムを一つの傘下に統合し、今後のさらなる業界集約を示唆しています。
燃料タイプ別:電動化への移行が加速
ガソリン車は2025年の取引の75.92%を占めましたが、バッテリー電気自動車はインセンティブおよび充電インフラの整備を背景に最速のCAGR 7.15%を記録しています。ディーゼルは引き続き物流フリートの領域であり、ハイブリッドは航続距離を懸念するドライバーへの移行的な選択肢を提供しています。
マレーシア中古車市場における電動化車両(xEV)は、充電ポイントが10,000基に達し、2025年まで税優遇措置が維持されるにつれ、2026年から2031年の間に3倍に成長することが予測されています。ディーラーは、量産EVの第一波が中古車市場に流通し始めた際の残価機会を取り込むため、高電圧整備技術者の育成を開始しています。
車両年式別:高品質な新鮮在庫が台頭
車齢3〜5年の車両が2025年の売上高の40.74%を占め、最新の安全技術と魅力的な価格下落が交差するスイートスポットとなっています。早期リース返却に支えられたほぼ新車の0〜2年車両は、CAGR 6.7%で最も速く成長しているセグメントを形成しており、購買者がより早期に車両を乗り換えるにつれて所有サイクルが短縮していることを示しています。
政策立案者が調査対象のドライバーに支持されている10年車齢上限を導入した場合、古い在庫はより早く市場から退出し、若い車両への需要を加速させることになります。5年未満の車両に特化したディーラーは、より速い在庫回転と強力な融資機関サポートを記録しています。
価格セグメント別:バリュー層が取引を主導
5,000〜9,999米ドルの価格帯は2025年の支出の38.12%を占め、マレーシアの中間所得層の人口動態を反映しています。ただし、高級志向も高まっており、賃金上昇と魅力的な融資条件による高級車の手頃さの拡大に伴い、30,000米ドル以上の価格帯はCAGR 6.31%で成長する見込みです。
マレーシア中古車市場の高級層の規模は2031年までに急激に成長することが予測されており、認定中古車保証から残価が恩恵を受けるヨーロッパブランドが先導しています。最大90%の融資を提供する銀行が価格層間の上方移動を促進しています。
注記: 各個別セグメントのシェアはレポート購入後に閲覧可能
販売チャネル別:デジタル統合が小売を再構築
オフラインショールームは依然として2025年の取引の50.66%を確保していますが、購買者がスマートフォンリサーチと自宅配送を組み合わせるにつれ、オンライン経路はCAGR 6.61%で拡大しています。クラシファイドポータルは、独立系ディーラーとOEM運営の認定店舗の両方へのトラフィックを誘導し、デジタルと物理的なタッチポイントの境界を曖昧にしています。
マレーシア中古車業界では、ハイブリッドモデルが引き続き見られます:CARSOMEのeコマースストアフロントは物理的な検査ハブと同期し、Sime MotorsのEV NEXTは主にオンラインで販売される中古電気自動車を専門としています。オークションハウスはデジタル入札を導入し、都市圏の販売店を超えた参加を広げています。
所有形態別:複数オーナー車が台数を牽引
2025年の引き渡しの61.72%を複数オーナー車が占め、後の所有段階がより手頃になる減価償却曲線がその背景にあります。フリートリースの増加や3年以内に車両を乗り換えるプロフェッショナルの増加により、初回オーナー物件はCAGR 6.19%で拡大しています。
透明なデジタル履歴が初回オーナー物件への購買者の信頼を構築し、より高い価格実現を可能にしています。組織型ディーラーは走行距離の真正性を保証し、販売後カバレッジを組み合わせることでプレミアムを取り込んでいます。
地域分析
クアラルンプールとスランゴールで構成されるクラン・バレーは、国内中古車取引の約半分を占めており、高密度の人口、高い所得水準、およびデジタルプラットフォームの普及率の高さが背景にあります。南部のジョホールは、ジョホール・シンガポール特別経済区からの波及需要を享受しており、国境を越えた通勤者がシンガポールの高い費用を避けるためマレーシア登録の車両を狙っています。ペナンの産業基盤は安定した中間価格帯の需要を支え、サバ州とサラワク州では農村地形に適したピックアップトラックとSUVが好まれています。
CARSOMEとCarroは、地域の機会に対応するためペナン、ジョホール・バル、メラカに検査センターを拡充しています。東マレーシアのユーティリティ車両に対する需要を認識したディーラーは、物流コストを抑制するために沿岸輸送で車両を輸送しながら在庫を適切に調整しています。
パン・ボルネオ路線などの幹線道路の整備により移動時間が短縮され、遠隔地域が都市部のディーラーシップへのアクセスを容易にするにつれて車両回転が促進されています。政府の10,000基充電ステーション目標は、主要回廊への初期EVインフラを集中させ、都市部のハブに向けた早期の中古EV市場需要を誘導しています。
規制環境
マレーシアにおける中古車取引の規制は、所有権移転および輸入車両管理に関する道路交通局(JPJ)の手続きに基づいている。輸入車両登録はJPJのデジタルワークフロー(e-Daftarおよびe-Register)を通じて処理される一方、所有権移転にはバイオメトリック認証と、PUSPAKOMまたは他の認定プロバイダーによる強制検査が必要となる。この仕組みにより、書類の整合性が強化され、非公式な移転の余地が減少する。
コンプライアンス環境は2つの注目すべき段階を経て変化した。2024年8月31日にPUSPAKOMのコンセッションが終了した後、定期的な自動車検査サービスが適格なサービスプロバイダーに開放され、中古車の小売および再整備における潜在的な検査拠点の数が増加した。さらに、2026年4月30日付の通達により、中古自動車取引活動が1946年中古品業者法の適用対象から除外された。これによりディーラーに対する法的枠組みが変化する一方、取引のゲート機能は依然としてJPJの登録および検査管理に依存している。
バリューチェーン分析
マレーシアの中古車エコシステムへの供給は、トレードイン、リースおよびフリートの入れ替え、差し押さえ車両、OEMおよびディストリビューターチャネルから得られる。その後、検査、再整備、掲載、金融・保険の付帯、販売、アフターサービスの流れを経る。このチェーンは、標準化された検査・価格設定システムによって定義される傾向が強まっており、テック活用型プラットフォーム(例:CARSOMEやmyTukar/Carro)や複数ブランドを展開する企業運営者(Sime Darby Auto Selectionなど)が、診断、保証、統合金融を活用して消費者の信頼を在庫の回転率向上へつなげている。
下流側では、規制上の関門が引き渡しの速度とコストに影響を与える。JPJの所有権移転手続きおよび強制検査は、車両がどれだけ速く再販できるかを決定し、2024年8月以降、単一のコンセッションモデルを超えて定期検査サービスが開放されたことで、より分散型の検査能力が支えられている。上流の産業政策もこのエコシステムに影響を与えており、MITIはより深いローカライゼーションと高付加価値の自動車関連活動(電子機器、ソフトウェア、電池)を推進している。これにより、組織化された中古車事業者の再整備経済性を支えるサービスおよび部品基盤が拡大している。
競争環境
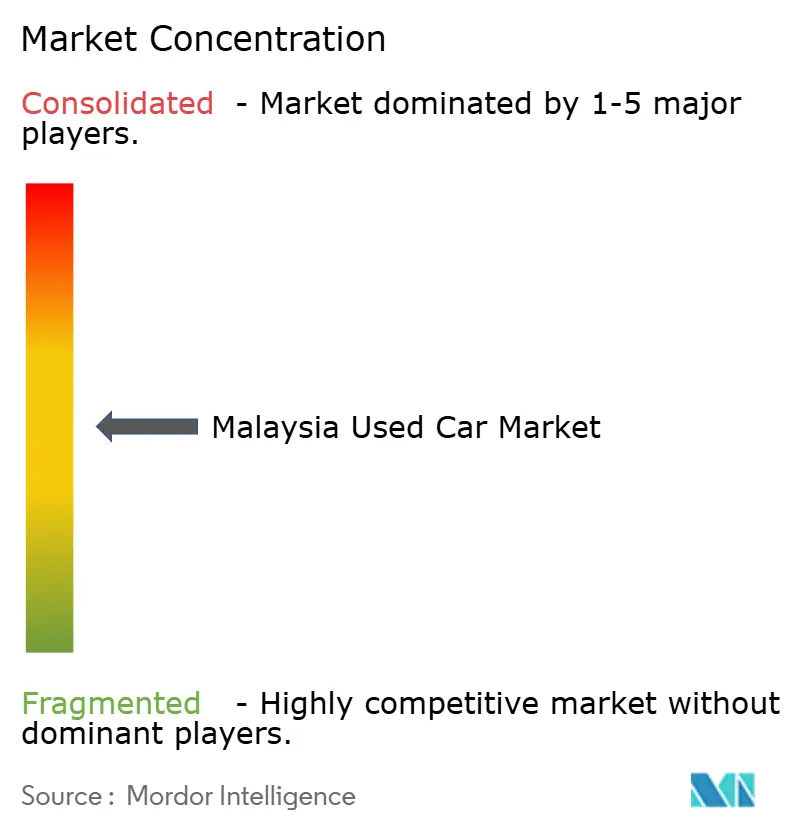
市場集中度は中程度であり、Sime DarbyによるUMW Holdingsの8億4,000万米ドルの買収はトヨタおよびペロドゥアの中古車プログラムを一つの屋根の下に統合し、複数ブランドを擁するチャンピオンを確立しました。[4]「UMW Holdings買収完了」、Sime Darby Berhad、simedarby.com デジタルディスラプターのCARSOMEは13億米ドルの評価額を有し、年間100,000台以上の車両を処理し、AI価格設定と175項目検査を活用して消費者の信頼を構築しています。非組織型販売店は台数において依然として分散して支配的ですが、技術に強化され資本力のある競合企業に有利なコンプライアンスおよび融資のハードルが上昇しています。
戦略的な焦点はデータ分析、保証バンドル、および地域展開に収束しています。Sime MotorsはマレーシアでEV NEXTを立ち上げ、マレーシア初の中古EV専門ディーラーシップとなり、CarroはMyTukarからリブランドしてインスタントオンライン査定を展開し売却から入金までのサイクルを短縮しました。2024年12月のMIDA(マレーシア投資開発庁)・DRB-HICOM・吉利(ジーリー)の覚書は、将来的な中国資本の流入がサプライチェーンと認定中古車ネットワークを再編する可能性を示しています。
予測価格設定、バッテリー健全性評価、およびオムニチャネル体験に投資するプレーヤーは、マレーシア中古車市場が透明性と価格効率をさらに高めるにつれてマージンを守る最良の立場にあります。
マレーシア中古車業界のリーダー企業
Mudah.my Sdn Bhd
CARSOME Sdn Bhd
myTukar Sdn Bhd
Sime Darby Auto Selection
UMW Toyota Motor
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
重要なホワイトスペースは、信頼性、コンプライアンス、速度の交差点に存在する。所有権移転がJPJのバイオメトリック認証および強制検査によって制限され続ける中、組織化されたディーラーやプラットフォームは、書類の清潔さを保ちながら引き渡し時間を短縮するワークフロー統合によって差別化を図ることができる。2026年4月30日に中古自動車取引が1946年中古品業者法の適用対象から除外されたことも、参加者のライセンスおよびコンプライアンスへの取り組み方を変化させ、依然としてJPJの手続きに整合する運営モデルの余地を生み出している。
EVおよびデジタル化された小売経路は、バッテリー健全性評価、再整備基準、xEVに合わせた金融商品といった隣接サービス機会を追加する。これは、自動車エコシステムの深化を目指すマレーシアの広範な取り組みによって支えられており、MITIは自動車用電子機器、デザイン、ソフトウェア、電池技術といった高付加価値活動への注力を明言している。新カスタマイズインセンティブメカニズム(NCIM)およびローカライゼーション目標(自動車製造における現地調達率を10%から40%に引き上げることを含む)と並行して、二次市場における車両構成の変化に伴い、再整備、部品、技術者能力のためのサプライヤーおよびサービス基盤が拡大している。
最近の業界動向
- 2026年6月:CARSOME Groupが2026年第1四半期の粗利益を前年同期比25%増の1億5,800万マレーシアリンギットと発表し、四半期の収益性の勢いが明らかになった。ショールームおよび検査拠点の拡大により、消費者との接点が広がり、地域的な規模が強化される。この拡大は、マレーシアの中古車エコシステムにおける競争力学を再構築する可能性がある。
- 2026年4月:UMWトヨタモーターの車両販売台数がマレーシアで6,464台に達した(2026年5月に報告)。この活動水準は、マレーシアの中古車市場におけるトレードイン量および価格設定に影響を及ぼしうる能力と需要の文脈を示している。この販売の勢いは、新車需要と中古車チャネルとの間のバランスの指標となる。
- 2026年2月:CARSOMEがJACCSとの自動車金融提携をシンガポールに拡大した。この国境を越えた金融成長は、東南アジア全体で流動性と消費者の信頼を拡大する。この動きは、中古車購入のための金融アクセスを広げることで、マレーシアの価格設定と需要に影響を与える。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、マレーシア中古車市場を、調査対象期間中にマレーシア国内でディーラーおよび消費者の販売チャネルを通じて行われる中古乗用車および商用車の取引から生じる価値として定義する。
対象範囲の除外事項:新車の小売販売、および修理、保険、部品、定期メンテナンスなどのアフターマーケットサービスは、市場価値から除外する。
セグメンテーション概要
- 車両タイプ別
- ハッチバック
- セダン
- スポーツ・ユーティリティ・ビークル(SUV)
- 多目的車(MPV)
- その他(コンバーチブル、クーペ、クロスオーバー、スポーツカー)
- ベンダータイプ別
- 組織型
- 非組織型
- 燃料タイプ別
- ガソリン
- ディーゼル
- ハイブリッド(HEVおよびPHEV)
- バッテリー電気自動車(BEV)
- LPG・CNG・その他
- 車両年式別
- 0〜2年
- 3〜5年
- 6〜8年
- 9〜12年
- 12年以上
- 価格セグメント別
- 5,000米ドル未満
- 5,000〜9,999米ドル
- 10,000〜14,999米ドル
- 15,000〜19,999米ドル
- 20,000〜29,999米ドル
- 30,000米ドル以上
- 販売チャネル別
- オンライン
- デジタルクラシファイドポータル
- 純粋オンライン小売業者
- OEM認定オンラインストア
- オフライン
- OEMフランチャイズディーラー
- 複数ブランド独立系ディーラー
- 物理オークションハウス
- オンライン
- 所有形態別
- 初回オーナー転売
- 複数オーナー
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、マレーシアにおける実際の車両保有台数と中古市場への車両流入を把握するための公開データセットから開始した。マレーシア統計局の家庭指標や、マレーシア道路交通局の車両登録および移転パターンに関するデータを利用し、所有権の変化を時間軸で理解した。
市場を測定可能な車両の動きおよび価格シグナルと結びつけるため、マレーシア自動車協会などの団体の資料、関税・税制に関する関連政府政策発表、および該当する場合は中古車の流れに関する税関・貿易統計を確認した。これらは企業の開示資料、投資家向け説明資料、信頼性の高い報道機関、ニュースおよび財務データの購読サービスによって補完され、テック主導の検査・価格設定ツールが議論される場合には、特許データベースの記録も確認した。このデスクリサーチのリストは網羅的ではなく、収集、検証、明確化のために他の多くの情報源も使用された。
一次インタビューおよび調査
一次調査は、中古車の回転率、価格設定行動、チャネル構成に関するデスクリサーチの前提を検証するために活用された。特に、マレーシアにおいては公開データが十分に細分化されていない領域において重要であった。組織化されたディーラー、オンライン主導の仲介業者、独立系の販売店、貸し手、サービスエコシステムの専門家など、バランスの取れた回答者群と対話し、特定のデータポイントが整合しない場合にはフォローアップを行った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:32% | CXO:14% |
| ミドルティア:51% | 部門/ユニットリーダー:39% |
| 小規模プレイヤー:17% | マネージャー:47% |
市場規模算定と予測
中核となる規模算定手法はトップダウンアプローチであり、車両保有台数、年間移転件数、平均取引価格を組み合わせて、マレーシアにおける対象可能な中古車取引プールを再構築する。この総計を構築した後、掲載件数から成約件数への転換率のサンプル確認、ディーラーの取扱量の範囲、年式・燃料別の典型的な価格帯といった選択的なボトムアップ的近似値によってこれを検証し、現場からのフィードバックが体系的なギャップを示す場合には調整を行う。
モデルにおける主要な入力要素には、登録車両基盤の規模と経年、移転・所有権変更率、乗用車と商用車の構成比の変化、一般的な年式区分ごとの中古車価格の動き、そして買い手が購入できる価格帯を変化させる中古車購入における金融浸透率が含まれる。予測にあたっては、政策やマクロ経済の変動を軸としたシナリオ分析を行い、その上で価格と数量のトレンドに短期的な平滑化を適用することで、一時的な急変動に過剰反応しないようにした。非公式チャネルに関するボトムアップ検証が不完全な場合には、インタビューから得られた調整済みの比率を用いてギャップを補完し、観測された回転パターンに対して結果を検証した。
データ検証と更新サイクル
最終確定前に、複数の検証を通じてモデルを検証している。これには、新車販売の勢い、登録移転、人気モデルの方向性のある価格指標といった独立したシグナルとの比較が含まれる。異常値はフラグ付けされ、別のアナリストによって再検証され、データの不一致、単位の問題、または見直しが必要な前提のいずれかに原因が追跡される。
レポートは毎年更新され、需要に影響する税制変更や、購買力に影響を及ぼす急激な金融引き締めなど、重要な事象が発生した場合には随時更新が行われる。提供前には、最新の発表やニュースについても改めて確認を行い、同じ再現可能な規模算定手順を維持しながら、出力が最新の入手可能な情報を反映するようにしている。
他の公表推定値と比較したMordor Intelligenceのマレーシア中古車市場規模
マレーシア中古車市場について公表されている市場価値は、研究によって取引の境界の定義が必ずしも一致しないため、大きく異なって見える場合がある。また、価値が実際に成立した販売に基づくものか、掲載価格に基づくものかという点でも差異がある。通貨換算のタイミングや、数量を価値に変換する方法も最終的な数値に影響を与える可能性がある。
ベンチマーク表に示される差異は、主に何が中古車取引として扱われているか、そして年式やチャネルにわたって価格がどのように構築されているかによって説明される。Mordor Intelligenceのモデルでは、市場価値はマレーシアにおける中古車取引に基づいて定義され、非取引サービスや掲載価格バイアスによる総額の過大評価を避けるため、価値と単位の両面でクロスチェックを行いながら米ドルで規模算定を行っている。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 18.67 B (2025) | |
| 業界団体A | USD 15.20 B (2025) | この数値は、対象範囲が正規ディーラーが報告する取引のみに偏っている場合に低く出る可能性があり、これは総取引価値に依然として貢献している非公式および個人間の再販活動を過小評価する可能性がある。 |
| 地域コンサルティング企業B | USD 21.40 B (2025) | この数値は、掲載価格を価格基準として使用する場合や、ディーラー手数料や付帯サービスなどの関連項目が市場価値の一部として含まれる場合に高く出る可能性があり、これは成約した販売価値を過大評価する可能性がある。 |
この表からの重要な示唆は、差異が成長に関する前提だけによるものではなく、適用される取引の定義および価格の基準にも起因するという点である。観測可能な取引シグナルに価値を結びつけ、現場調査によって価格設定およびチャネル構成比を検証することで、当社の推定値は明確な需要プールに対して追跡可能であり、年ごとに一貫して更新することができる。


レポートで回答される主要な質問
2026年のマレーシア中古車市場の現在の規模はどれくらいですか?
マレーシア中古車市場は2026年に198億6,000万米ドルに達し、2031年までに270億4,000万米ドルを超えると予測されています。
マレーシア中古車市場において最も速く成長している車両タイプはどれですか?
SUVは、高い運転視点と優れた洪水耐性への需要に支えられ、2031年にかけてCAGR 7.03%という予測で最も速く拡大しているセグメントです。
オンライン販売チャネルはどのくらいの速さで成長していますか?
オンラインチャネルはCAGR 6.61%で拡大しており、購買者がデジタル検査、融資、および自宅配送サービスを受け入れるにつれてオフライン販売店を上回っています。
組織型ディーラーと非組織型ベンダーのシェアはどのくらいですか?
非組織型ベンダーは依然として取引の62.54%を占めていますが、保証、融資提携、およびデジタルプラットフォームにより組織型ディーラーは急速にシェアを拡大しています。
マレーシア中古車業界における電気自動車セグメントの重要性はどのくらいですか?
バッテリー電気自動車は現在、小さなベースを有していますが、政府のインセンティブと2025年までに10,000基の公共充電ポイントを設置する目標に支えられ、CAGR 7.15%を記録しています。
物品税改革の可能性は中古車需要に影響を与えますか?
はい。計画されている物品税改正により新車価格が最大20%上昇する可能性があり、より多くの消費者が中古車の選択肢へ移行し、近い将来の中古車市場成長が持続することが見込まれます。
最終更新日:


