
Taille et part du marché des voitures d'occasion au Qatar
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
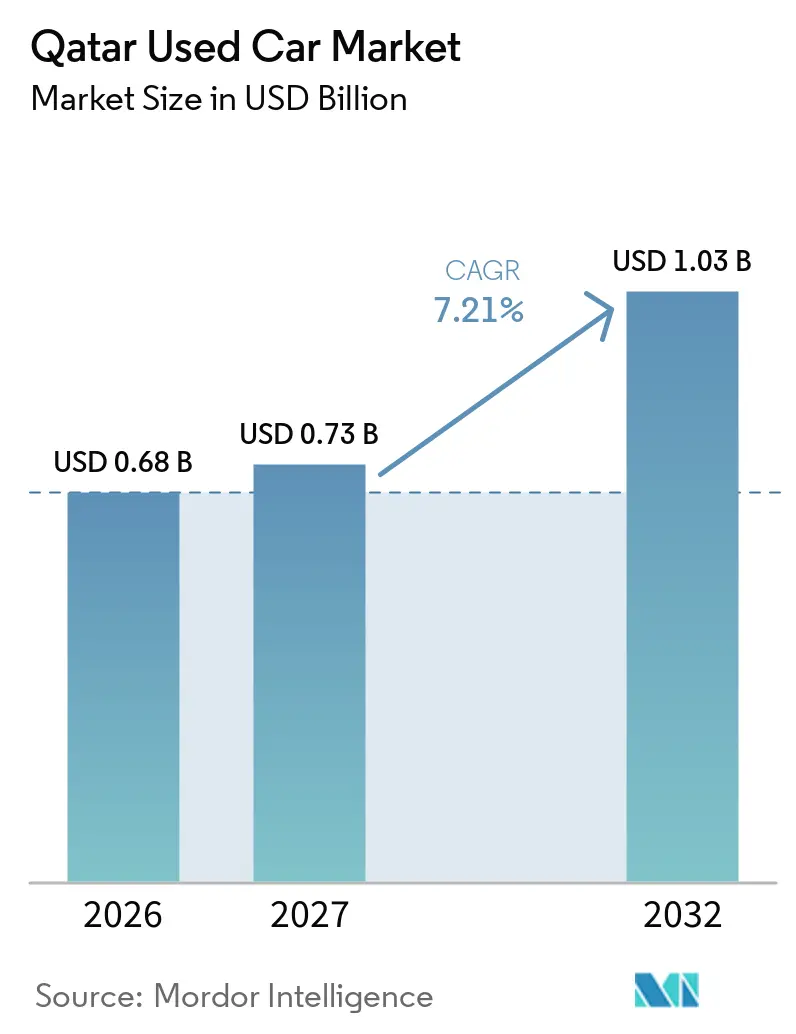
| Taille du marché de l'année de base (2026) | 0.68 Milliards de dollars |
| Taille du Marché (2027) | 0.73 Milliards de dollars |
| Taille du Marché (2032) | 1.03 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.21 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des voitures d'occasion au Qatar par Mordor Intelligence
La taille du marché des voitures d'occasion au Qatar était évaluée à 0,68 milliard USD en 2026 et devrait croître de 0,73 milliard USD en 2027 à 1,03 milliard USD d'ici 2032, avec un CAGR de 7,21 % de 2027 à 2032. Cette expansion s'inscrit dans le contexte de la troisième stratégie nationale de développement du Qatar, qui promeut la croissance du secteur privé et la mobilité durable[1]. Les procédures douanières numérisées introduites dans le cadre du Tarif douanier intégré du GCC en janvier 2025 améliorent la traçabilité des véhicules, réduisent les délais de dédouanement et renforcent la confiance des acheteurs[2]. La stabilité monétaire — ancrée par l'arrimage décennal de la Banque centrale du Qatar à 3,64 QR par USD — offre aux importateurs et aux financiers des structures de coûts prévisibles. Les plateformes numériques telles que Q Motor raccourcissent les cycles de vente, les vendeurs organisés tirent parti des partenariats de financement, et une vague de véhicules hybrides à faible kilométrage libérés par l'électrification des flottes gouvernementales élargit le parc de véhicules quasi neufs.
Principaux enseignements du rapport
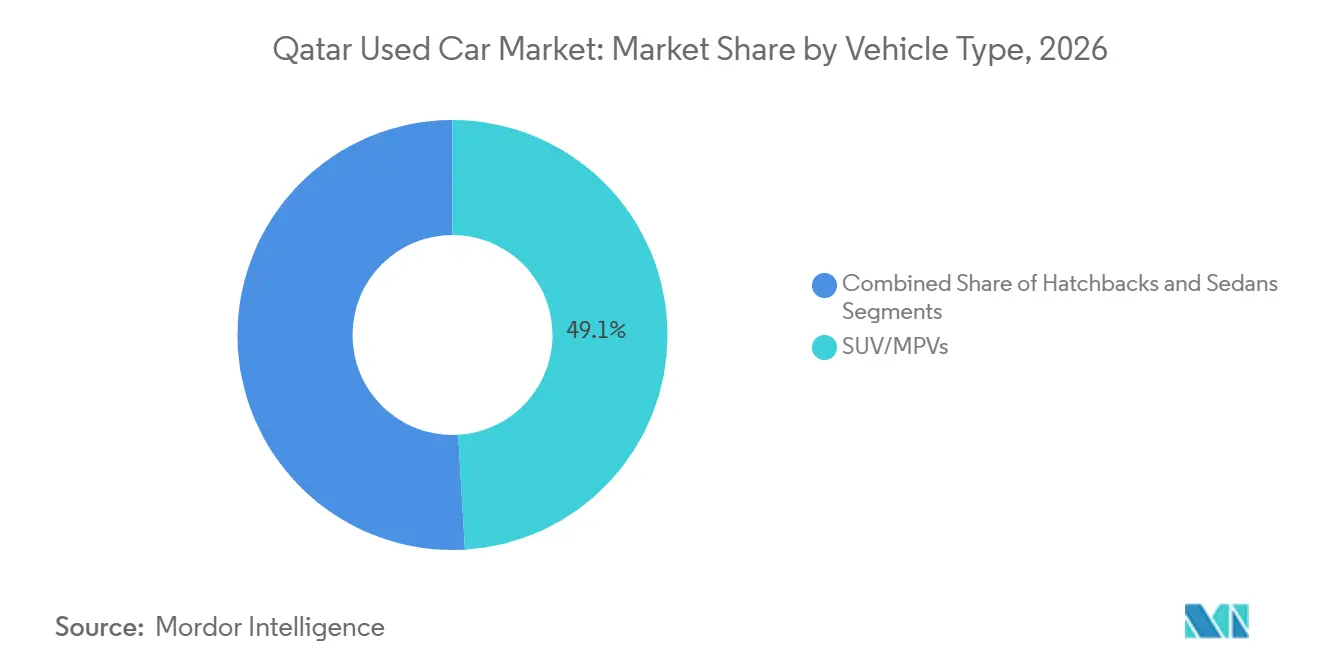
- Par type de véhicule, les SUV/MPV ont dominé le marché des voitures d'occasion au Qatar, détenant une part de 49,08 % en 2026 et devraient croître à un CAGR robuste de 10,11 % jusqu'en 2032.
- Par type de vendeur, le canal non organisé a dominé le marché des voitures d'occasion au Qatar avec une part de 58,77 % en 2026. Parallèlement, le canal organisé devrait se développer à un CAGR de 8,41 %, jusqu'en 2032.
- Par type de carburant, le segment essence représentait 53,41 % du marché des voitures d'occasion au Qatar en 2026. En revanche, les véhicules électriques à batterie devraient connaître une forte progression, avec un CAGR projeté de 14,52 % sur la période de prévision.
- Par âge du véhicule, les véhicules âgés de 3 à 5 ans représentaient 30,86 % du marché des voitures d'occasion au Qatar en 2026. En revanche, les véhicules âgés de 0 à 2 ans devraient croître à un CAGR de 9,18 % jusqu'en 2032.
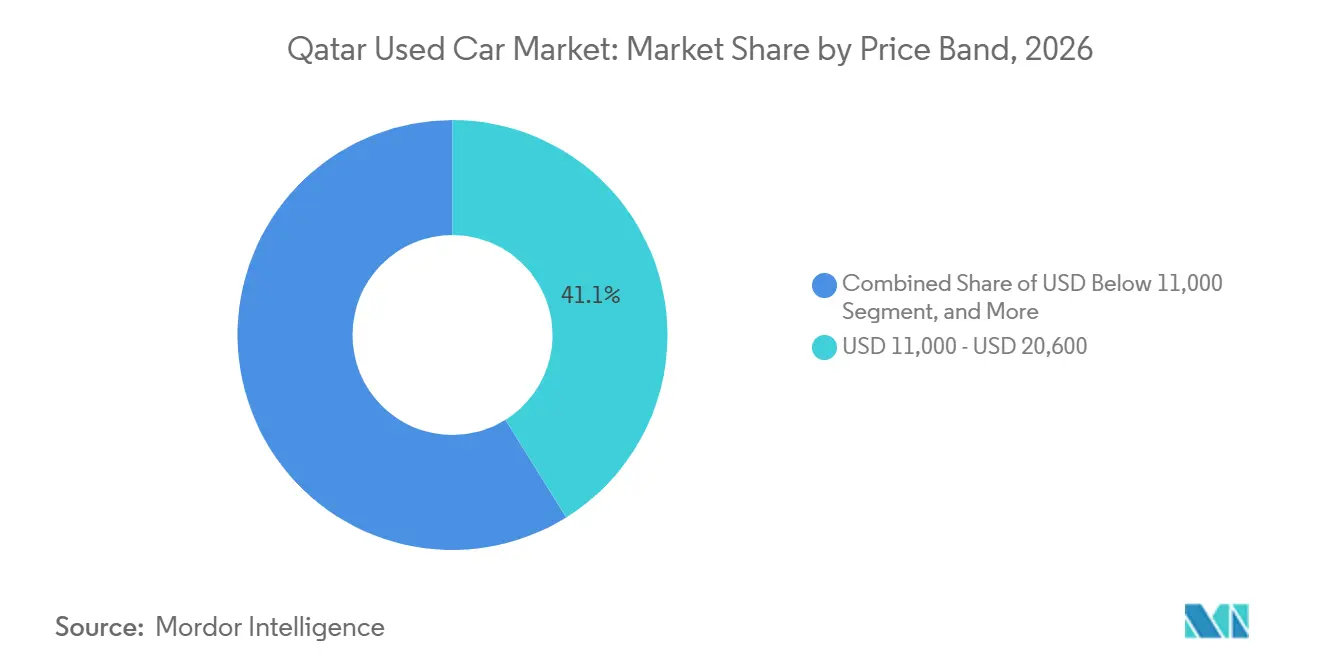
- Par tranche de prix, les véhicules entre 11 000 USD et 20 600 USD représentaient 41,12 % du marché des voitures d'occasion au Qatar en 2026. Parallèlement, les véhicules dont le prix est supérieur à 41 000 USD devraient afficher un CAGR de 8,28 % jusqu'en 2032.
- Par canal de vente, les points de vente hors ligne représentaient 55,92 % du marché des voitures d'occasion au Qatar en 2026. Cependant, les plateformes en ligne sont prêtes à connaître une croissance significative, avec un CAGR de 13,35 % attendu de 2027 à 2032.
- Par ville, Doha détenait une part significative de 78,62 % du marché des voitures d'occasion au Qatar en 2026, tandis qu'Al Rayyan devrait connaître la croissance la plus rapide, projetée à un CAGR de 6,60 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché des voitures d'occasion au Qatar
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Plateformes de vente au détail numériques | +1.8% | Doha et Al Rayyan | Court terme (≤ 2 ans) |
| Rotation accrue des expatriés | +1.5% | À l'échelle nationale, plus élevée à Doha | Moyen terme (2-4 ans) |
| Accès au financement conforme à la charia | +1.2% | Centres urbains à l'échelle nationale | Moyen terme (2-4 ans) |
| Valeur résiduelle élevée des SUV asiatiques | +0.9% | Al Rayyan et zones périurbaines | Long terme (≥ 4 ans) |
| Centres d'inspection gouvernementaux | +0.8% | Grandes villes à l'échelle nationale | Court terme (≤ 2 ans) |
| Afflux de véhicules hybrides issus des flottes de taxis | +0.6% | Zone métropolitaine de Doha, en expansion | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les plateformes de vente au détail axées sur le numérique accélèrent la découverte des prix et la rotation des stocks
Les grandes plateformes de petites annonces telles que Q Motor — attirant 500 000 utilisateurs mensuels — ont orienté le marché des voitures d'occasion au Qatar vers une tarification transparente et une conclusion plus rapide des transactions. Les modules intégrés d'inspection, de garantie et de financement au sein de l'application réduisent les frictions pour les vendeurs et les acheteurs. L'amélioration de la qualité des données grâce aux codes douaniers à 12 chiffres introduits en 2025 permet aux plateformes de publier des spécifications détaillées, soutenant ainsi des évaluations équitables et réduisant le risque de litiges. Avec un taux de pénétration des smartphones dépassant 100 % parmi les résidents, la portée en ligne éclipse désormais le trafic des concessionnaires en bord de route, offrant aux acteurs organisés des économies d'échelle que les lots non organisés ne peuvent égaler.
Une population expatriée croissante raccourcit les cycles de propriété
Les professionnels sous contrat remplacent souvent régulièrement leurs véhicules, ajoutant une offre régulière de véhicules bien entretenus et relativement récents au marché des voitures d'occasion au Qatar. Ce schéma de remplacement accroît la disponibilité de véhicules avec des historiques d'entretien documentés et des équipements modernes, répondant à la demande des acheteurs à la recherche d'alternatives fiables aux véhicules neufs. La croissance économique soutient la création d'emplois dans les secteurs non hydrocarbures et attire de nouveaux résidents, dont beaucoup préfèrent les véhicules récents aux importations plus anciennes en raison de leur fiabilité perçue, de leurs équipements de sécurité et de leurs besoins d'entretien réduits. Les réglementations interdisant l'importation de véhicules plus anciens raccourcissent davantage les cycles de vie des véhicules en limitant la disponibilité des véhicules importés vieillissants. Ces réglementations orientent la demande des consommateurs vers des stocks plus récents, encouragent un renouvellement plus rapide des véhicules et renforcent le marché des voitures d'occasion bien entretenues.
Un accès élargi au financement de voitures d'occasion conforme à la charia
Des banques telles que Qatar Islamic Bank intègrent des contrats Mourabaha avec les plateformes de concessionnaires, réduisant les obstacles liés à l'apport initial pour les acheteurs observants. Des taux fixes compétitifs et des conditions de financement prolongées rendent les vendeurs organisés capables d'intégrer le financement dans les ventes de véhicules plus attractifs que les commerçants en bord de route qui n'acceptent que les paiements en espèces.
Les SUV japonais et coréens conservent leur valeur résiduelle
Les SUV asiatiques surpassent leurs concurrents dans le climat chaud du Qatar en termes de fiabilité, commandent des prix de revente plus élevés et encouragent les primo-acheteurs à payer une légère prime à l'avance. Un droit d'importation uniforme de 5 % plus un plafond d'âge de cinq ans limite l'offre de ces modèles, soutenant davantage les prix. Au fur et à mesure que les flottes gouvernementales intègrent des hybrides, les SUV Toyota et Kia légèrement usagés s'infiltrent dans le canal secondaire, renforçant la profondeur du stock sans sacrifier les marges [3].
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Les promotions des marques chinoises réduisent l'attrait des voitures d'occasion | -1.4% | À l'échelle nationale, avec le plus fort impact dans les segments sensibles aux prix | Court terme (≤ 2 ans) |
| Des taux de prêt élevés augmentent les coûts de propriété | -1.1% | À l'échelle nationale, affectant de manière disproportionnée les segments à revenus moyens | Moyen terme (2-4 ans) |
| Le plafond d'importation sur les véhicules de plus de 8 ans limite l'offre de véhicules bon marché | -0.8% | À l'échelle nationale, affectant particulièrement les acheteurs soucieux de leur budget | Long terme (≥ 4 ans) |
| Les Qatariens préfèrent les véhicules de premier propriétaire | -0.6% | Concentré dans les quartiers aisés de Doha et d'Al Rayyan | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les campagnes de promotion agressives des nouvelles marques chinoises réduisent l'écart de prix avec les voitures d'occasion
Les lancements à prix réduits assortis de longues garanties attirent les acheteurs sensibles à la valeur vers des véhicules neufs de showroom. Les constructeurs automobiles chinois exploitent le même droit de 5 % qui s'applique à toutes les importations tout en sous-cotant les voitures d'occasion récentes, comprimant les marges des concessionnaires. Leur portefeuille de petits véhicules électriques s'aligne également sur les objectifs étatiques de mobilité verte, défiant davantage les offres essence conventionnelles.
Des taux de prêt bancaires élevés alourdissent le coût total de possession
Malgré une liquidité bancaire respectable, les coûts des prêts commerciaux restent élevés. Les expatriés à revenus moyens qui financent leurs achats font face à des mensualités plus élevées, freinant ainsi la demande sur le marché des voitures d'occasion au Qatar. Les prêteurs islamiques atténuent la douleur, mais ne peuvent pas compenser entièrement le resserrement des normes de crédit provoqué par la hausse des prêts non performants du secteur.[4]
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule : les SUV dominent le marché et la demande est en forte hausse
Les SUV/MPV représentaient 49,08 % de la part du marché des voitures d'occasion au Qatar en 2026, en raison de leur maniabilité et de leurs coûts d'exploitation réduits dans la circulation dense de Doha. Cependant, les SUV captent l'attention et devraient croître à un CAGR de 10,11 % jusqu'en 2032, portés par la migration vers les banlieues d'Al Rayyan et une préférence culturelle pour les véhicules surélevés. Cette tendance garantit que la taille du marché des voitures d'occasion au Qatar allouée aux SUV dépassera tous les autres types de carrosserie sur la période de prévision.
Les berlines compactes répondent aux besoins des familles qui équilibrent accessibilité et espace intérieur, mais leur part se stabilise plutôt qu'elle ne croît. Les SUV de luxe maintiennent leur résilience tarifaire grâce à de solides valeurs résiduelles, tandis que les micro-importations telles que les voitures de type kei restent une niche, freinées par une couverture de service limitée.



Par type de vendeur : les revendeurs non organisés consolident leur avance
Les vendeurs non organisés détiennent une part de 58,77 % du marché des voitures d'occasion au Qatar en 2026 et emploient des stratégies omnicanales. Parallèlement, le canal organisé devrait croître à un CAGR de 8,41 % jusqu'en 2032. Les vitrines numériques dirigent le trafic vers des showrooms climatisés, où les rapports d'inspection et les extensions de garantie aident à conclure les ventes. À mesure que les centres de contrôle qualité se développent à l'échelle nationale, les vendeurs non organisés perdent leur principal avantage différenciateur — les prix plus bas — car les acheteurs privilégient de plus en plus l'état certifié des véhicules.
Les indépendants semi-organisés, souvent des opérateurs à emplacement unique, surfent sur la vague de la certification en s'affiliant à des laboratoires d'inspection, tandis que les lots en bord de route font face à des coûts de conformité plus élevés. Les partenariats de financement inclinent davantage le terrain : les réseaux organisés peuvent approuver des prêts en quelques heures, un service que les concessionnaires de rue ne peuvent pas reproduire.
Par type de carburant : l'essor de l'électrique s'accélère
Les véhicules à essence détenaient encore une part de 53,41 % du marché des voitures d'occasion au Qatar en 2026, mais les voitures électriques affichent la plus forte croissance avec un CAGR de 14,52 % à mesure que les bornes de recharge publiques se multiplient. Le secteur des voitures d'occasion au Qatar ressent l'attrait des objectifs politiques exigeant que tous les transports en commun soient écologiques d'ici 2030, stimulant l'intérêt privé pour les véhicules électriques. Les hybrides récents libérés des flottes de taxis offrent aux utilisateurs sensibles aux prix une entrée dans les motorisations électrifiées.
Le diesel perd en pertinence, pénalisé par des normes d'émissions plus strictes et des factures d'entretien plus élevées. Le GPL/GNC reste confiné aux acheteurs de flottes. À mesure que les prix des batteries baissent et que la recharge se répand au-delà de Pearl Island, les véhicules électriques purs gagnent en dynamisme mais restent un choix premium en raison de coûts initiaux élevés.
Par âge du véhicule : les stocks récents dominent les transactions
Les véhicules âgés de 3 à 5 ans représentaient 30,86 % de la part du marché des voitures d'occasion au Qatar en 2026, soulignant une préférence pour les unités relativement récentes dont les garanties d'usine sont encore en vigueur. Les modèles de 0 à 2 ans devraient afficher un CAGR de 9,18 %, portés par les cycles d'affectation courts des expatriés et les règles d'importation restrictives qui plafonnent l'offre de voitures plus anciennes.
Les voitures âgées de 6 à 8 ans attirent les acheteurs soucieux de leur budget, mais les propositions imminentes d'interdire les importations de plus de 8 ans pourraient restreindre la disponibilité. Les unités de plus de huit ans deviendront probablement rares, soutenant les prix planchers tout en limitant le potentiel de volume sur le marché des voitures d'occasion au Qatar.
Par tranche de prix : le segment intermédiaire ancre la demande
La tranche 11 000 USD - 20 600 USD a absorbé 41,12 % de la part du marché des voitures d'occasion au Qatar en 2026, privilégiée par les ménages à revenus moyens et les jeunes professionnels. Les tranches premium au-dessus de 41 000 USD ont capté les ressortissants aisés qui lorgnent les finitions de luxe et devraient afficher un CAGR de 8,28 % à mesure que la richesse continue de se concentrer dans les quartiers haut de gamme de Doha.
Les modèles en dessous de 11 000 USD font face à la concurrence directe des voitures d'entrée de gamme chinoises à zéro kilomètre, tandis que la tranche 20 601 - 41 000 USD bénéficie des SUV à valeur résiduelle durable. Les approbations de financement s'orientent vers les achats à prix plus élevés où le risque de défaut est statistiquement plus faible.

Par canal de vente : le hors ligne domine tandis que le en ligne s'accélère
Les points de vente exclusivement hors ligne représentaient 55,92 % du marché des voitures d'occasion au Qatar en 2026, portés par les négociations en face à face, les remises immédiates de véhicules et les réseaux de services locaux établis. Les groupes de concessionnaires ont amélioré ces points de vente avec des showrooms climatisés et des baies d'inspection sur site, soutenant des prix fermes pour les SUV récents et les importations premium. Les emplacements physiques continuent également de jouer un rôle central dans les transferts de titres et l'immatriculation des véhicules.
Les places de marché exclusivement en ligne devraient enregistrer le CAGR le plus rapide de 13,35 % entre 2026 et 2032, portées par l'adoption universelle des smartphones, les paiements sous séquestre et l'évaluation des prix par intelligence artificielle. Les acheteurs naviguent désormais sur mobile, réservent des essais dans des centres partenaires et complètent les formalités administratives numériquement, créant une boucle omnicanale qui marie la commodité avec l'assurance du contact physique. Des normes d'inspection uniformes permettent aux vendeurs numériques de déplacer des véhicules à l'échelle nationale avec un risque de réputation minimal, de sorte que bien que le hors ligne conserve la tête en volume, la croissance future et l'expansion des marges s'orientent vers les plateformes qui maîtrisent la livraison intermédiaire avec peu de formalités administratives.
Analyse géographique
En 2026, Doha représentait 78,62 % du marché des voitures d'occasion au Qatar. Sa dense population expatriée, ses services bancaires omniprésents et ses riches clusters de concessionnaires favorisent une forte liquidité. La demande de luxe se concentre également ici :
Al Rayyan, dont le CAGR est prévu à 6,60 %, bénéficie de banlieues planifiées qui combinent logements abordables avec de nouveaux centres commerciaux et écoles. Les familles gravitent vers des véhicules plus grands, poussant le renouvellement des SUV à la hausse. À mesure que les routes municipales se connectent de manière transparente aux voies périphériques de Doha, les essais entre villes deviennent pratiques, ouvrant de nouveaux bassins de clientèle pour les concessionnaires.
Les nœuds émergents tels qu'Al Wakrah, Umm Salal et Al Khor se trouvent dans la longue traîne du marché des voitures d'occasion au Qatar. Les densités de population y sont plus faibles, mais les places de marché numériques neutralisent la distance en permettant aux acheteurs de filtrer les stocks à l'échelle nationale. La cohérence réglementaire des protocoles d'inspection centralisés assure aux acheteurs que les normes de qualité correspondent à celles de Doha, même lorsque le vendeur se trouve à 80 km.
Paysage réglementaire
Le commerce des voitures d'occasion au Qatar est régi par des règles d'importation, de conformité technique et de protection des consommateurs administrées principalement par le ministère du Commerce et de l'Industrie (MoCI), l'Autorité générale des douanes et l'Organisation générale qatarienne pour les normes et la métrologie (QGOSM). Depuis janvier 2025, le Tarif douanier intégré du GCC a introduit des codes de véhicules à 12 chiffres qui améliorent la traçabilité dans les déclarations et la documentation douanières, soutenant des historiques de titres plus clairs et des descriptions de véhicules plus cohérentes dans les canaux de revente.
En matière d'accès au marché et d'intégrité des produits, les véhicules doivent être conformes aux spécifications standard du Golfe (QGOSM) et la circulaire MoCI n° (2) de 2025 interdit la vente, l'exposition ou la promotion de véhicules ne répondant pas à ces spécifications. La circulaire MoCI n° (1) de 2025 permet aux particuliers d'importer des véhicules directement, tout en exigeant que les concessionnaires locaux fournissent une couverture de garantie, la disponibilité des pièces détachées et un soutien à la maintenance pour ces unités. Les règles douanières façonnent également l'offre : l'importation de véhicules de plus de cinq ans nécessite une approbation préalable, et les dispositions d'admission temporaire permettent aux véhicules non immatriculés dans le GCC pour des périodes limitées (sous réserve de documentation et, dans certains cas, de garanties bancaires).
Analyse de la chaîne de valeur
La chaîne de valeur des voitures d'occasion au Qatar commence par l'approvisionnement (reprises, déflottage et importations), passe par la conformité et le dédouanement (déclaration en douane, approbations pour les cas restreints et conformité aux normes), puis par le reconditionnement, l'inspection, la tarification et la vente au détail via des concessionnaires hors ligne et des plateformes numériques. Les formalités douanières exigent des déclarations électroniques et un codage approprié de l'activité commerciale pour les importateurs, tandis que le codage des véhicules à 12 chiffres dans le cadre du Tarif douanier intégré du GCC (activé en janvier 2025) permet une meilleure correspondance entre les documents des véhicules et les spécifications listées, réduisant les frictions dans la revente et le financement.
En aval, l'approche de protection des consommateurs du MoCI accroît la valeur des rapports de condition certifiés, des packages de garantie et de la disponibilité du service au point de vente ; en vertu de la circulaire MoCI n° (1) de 2025, les concessionnaires doivent faciliter les garanties, la maintenance et les pièces détachées même pour les véhicules directement importés par des particuliers, ce qui renforce l'importance des réseaux de service et de la logistique des pièces dans les transactions de voitures d'occasion. La QGOSM établit et surveille la conformité technique aux spécifications standard du Golfe. Dans le même temps, les campagnes d'inspection du MoCI qui vérifient la disponibilité des pièces détachées et la qualité du service renforcent le rôle des prestataires après-vente conformes et des centres d'inspection en tant que gardiens d'un inventaire de plus haute confiance.
Paysage concurrentiel
Concentration du Marché
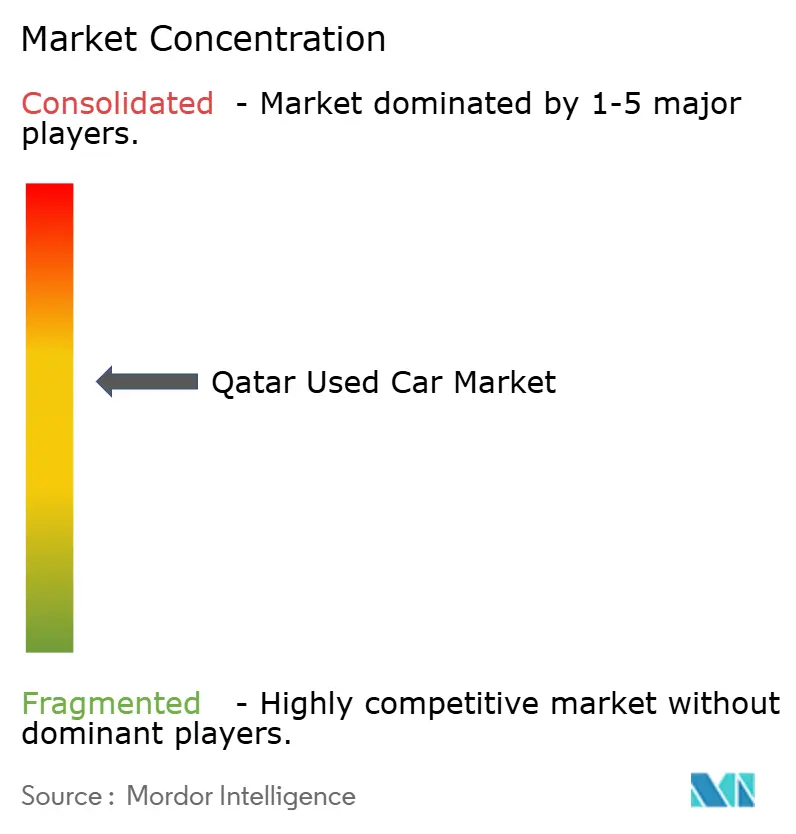
La structure du marché est modérément fragmentée, mais les effets de réseau guident la consolidation. Les leaders numériques intègrent l'évaluation pilotée par intelligence artificielle, les journaux de service sécurisés par blockchain et la notation de crédit intégrée, les aidant à convertir les annonces plus rapidement que les parcs traditionnels. Les groupes organisés proposent désormais des garanties prolongées souscrites par des assureurs, atténuant l'anxiété des acheteurs face aux réparations imprévues.
Des espaces blancs subsistent : la remise en marché dédiée aux véhicules électriques uniquement, les formats de consignation de luxe avec enlèvement par concierge, et les guichets de prêts conformes à la charia en priorité. Les premiers entrants exploitant ces niches peuvent capturer une marge avant que le marché ne se densifie. Pendant ce temps, les acteurs non organisés se tournent vers des approvisionnements de niche — enchères de sauvetage, importations classiques ou fourgonnettes commerciales bas de gamme — pour éviter la concurrence frontale avec les géants des plateformes.
Des paramètres macroéconomiques stables — ancrés par l'arrimage du riyal qatarien et un droit d'importation prévisible de 5 % — encouragent un investissement en capital soutenu dans les showrooms et les baies de reconditionnement. Les grands groupes étendent leur empreinte dans les villes satellites, tirant parti de systèmes informatiques partagés pour centraliser les données d'inventaire tout en localisant les points de contact clients.
Leaders du secteur des voitures d'occasion au Qatar
-
QMotor
-
QatarSale
-
Qatar Living
-
Dubizzle
-
CarSemsar
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
Les changements de politique et de conformité créent un espace plus clair pour les modèles de voitures d'occasion organisés et axés sur la technologie, capables de gérer la documentation, la conformité aux normes et le support après-vente dans un seul parcours client. La circulaire MoCI n° (1) de 2025, qui permet aux particuliers d'importer directement des véhicules tout en exigeant des garanties et un support de service adossés aux concessionnaires, permet des services d'assistance à l'importation, un reconditionnement structuré et des produits d'administration de garantie qui connectent les importateurs individuels à la capacité des concessionnaires et ateliers conformes. Dans le même temps, la circulaire MoCI n° (2) de 2025, qui interdit la vente ou l'exposition de véhicules non conformes, augmente la prime pour les stocks aux spécifications vérifiées et soutient la demande d'inspections standardisées et de notation de l'état intégrées dans le commerce en ligne vers hors ligne.
Le commerce de détail numérique reste un canal pratique pour concrétiser ces opportunités car il comprime les étapes de recherche, de financement et de vérification en moins de points de contact. Des plateformes telles que Q Motor (reconnue sur le marché pour son fort trafic) et l'offre Véhicules de Qatar Living montrent une concurrence active dans l'agrégation des annonces et l'attachement de services tels que les locations et le support automobile. Le passage en janvier 2025 à un codage douanier numérisé à plus haute granularité améliore également la précision des annonces et la découverte des prix. Un autre espace blanc à court terme concerne la gouvernance conforme de l'après-vente et des consommables, les contrôles techniques de la QGOSM de juin 2026 pour l'extension des ventes de pneus fournissant une base plus claire pour les normes de stockage et de qualité et favorisant les vendeurs capables de prouver leur conformité et de proposer une livraison prête à l'entretien pour les véhicules d'occasion.
Développements récents du secteur
- Juin 2026 : L'Organisation générale qatarienne pour les normes et la métrologie a adopté de nouveaux contrôles techniques régissant les extensions de ventes de pneus en vertu de la décision MoCI n° 35 de 2026. L'accent accru sur la conformité réglementaire a renforcé les opérations des vendeurs et pourrait remodeler l'écosystème des services et des pièces pour les concessionnaires de voitures d'occasion.
- Février 2026 : Qatar Living a lancé une plateforme Qatar Living Vehicles améliorée au sein de son écosystème numérique pour rationaliser les processus de recherche, d'achat, de location et de vente de véhicules. Le lancement a renforcé le contrôle de l'entreprise sur le parcours client et intensifié la concurrence avec QMotor dans l'écosystème des voitures d'occasion.
Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour ce rapport, le marché des voitures d'occasion au Qatar correspond à la valeur des ventes réalisées de véhicules précédemment possédés au Qatar via des canaux en ligne et hors ligne, couvrant les vendeurs organisés et non organisés et mesurée en USD courants.
Exclusions du périmètre : L'estimation exclut les ventes de véhicules neufs, les revenus des pièces et services, ainsi que les frais d'assurance ou de financement qui ne font pas partie du prix de la transaction du véhicule.
Aperçu de la segmentation
- Par type de véhicule
- Berlines compactes
- Berlines
- SUV / VMU
- Par type de vendeur
- Organisé (concessionnaires franchisés, plateformes soutenues par les constructeurs)
- Semi-organisé (indépendants certifiés par inspection)
- Non organisé (revendeurs en bord de route, entre particuliers)
- Par type de carburant
- Essence
- Diesel
- Hybride électrique
- Électrique à batterie
- GPL / GNC / Autres
- Par canal de vente
- Exclusivement en ligne
- Omnicanal (en ligne vers hors ligne)
- Exclusivement hors ligne
- Par âge du véhicule
- 0-2 ans
- 3-5 ans
- 6-8 ans
- Plus de 8 ans
- Par tranche de prix (USD)
- Moins de 11 000
- 11 000 - 20 600
- 20 601 - 41 000
- Plus de 41 000
- Par ville
- Doha
- Al Rayyan
- Al Wakrah
- Autres (Umm Salal, Al Khor, Al Shamal)
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites du marché et constituer le pool de demande de base, avant tout ajustement basé sur des entretiens. Nous avons examiné les indicateurs publics de mobilité et de véhicules tels que la direction du parc automobile, la dynamique des nouvelles immatriculations et les flux d'importation qui influencent l'offre et la tarification des véhicules d'occasion au Qatar.
Pour les données d'entrée, nous nous sommes appuyés sur des sources non payantes telles que l'Autorité de planification et de statistiques du Qatar (indicateurs de population et de ménages), les services de circulation du ministère de l'Intérieur (licences et immatriculations disponibles), les douanes qatariennes et UN Comtrade (codes de commerce de véhicules), ainsi que le FMI et la Banque mondiale (séries macroéconomiques et taux de change). Nous avons également utilisé des dépôts d'entreprises, des présentations aux investisseurs, des publications réputées et des abonnements payants pour les données financières et le renseignement sur les entreprises, ainsi qu'une base de données au niveau des expéditions d'importation ou d'exportation pour recouper les schémas commerciaux. Ces exemples sont illustratifs uniquement, et de nombreuses autres références publiques et payantes ont également été consultées pour la collecte, la clarification et la validation des données.
Entretiens primaires et enquêtes
Le travail primaire s'est concentré sur des entretiens et de courtes enquêtes auprès de concessionnaires de véhicules d'occasion, d'opérateurs de petites annonces ou de places de marché, de participants à l'écosystème de financement et d'inspection, et de partenaires de service qui observent les tendances des transactions répétées. Nous avons utilisé ces données pour confirmer les écarts de prix typiques par tranches d'âge, la part des transactions en ligne par rapport au hors ligne, et comment la tension de l'offre sur des modèles spécifiques fait évoluer les prix de vente moyens, puis nous avons revérifié les hypothèses dans les principales villes du Qatar.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 33 % | Directeurs généraux : 13 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 42 % |
| Acteurs plus petits : 18 % | Responsables : 45 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une reconstruction descendante de la valeur des transactions de voitures d'occasion au Qatar en utilisant une vue du pool de demande, où le parc actif, les cycles de remplacement et les taux de rotation annuels sont traduits en transactions annuelles d'occasion puis évalués à l'aide des fourchettes de prix de vente moyens observés et validés par entretiens. Une fois ce total formé, il est recoupé avec des approximations ascendantes sélectives, telles que des échantillons de débit des concessionnaires, des vérifications de conversion des annonces en ligne en ventes, et des calculs de prix de vente moyen multiplié par le volume pour les types de véhicules courants, afin que le chiffre final reste réaliste.
Les principales données d'entrée utilisées dans le modèle comprennent les taux de rotation des véhicules d'occasion, la répartition des ventes entre en ligne et hors ligne, la composition par âge des véhicules (stocks plus récents par rapport aux plus anciens), les mouvements des tranches de prix, et la façon dont la disponibilité du financement modifie le montant des transactions. Les signaux d'activité au niveau des villes et la part des vendeurs organisés ont également aidé à expliquer pourquoi le prix réalisé moyen n'évolue pas en ligne droite chaque année.
Les prévisions sont réalisées par analyse de scénarios soutenue par un lissage des tendances, où les hypothèses du scénario de base pour les immatriculations, la composition de la population et la progression des prix de vente moyens sont alignées avec les répondants primaires puis appliquées de manière cohérente sur la période de prévision. Lorsque des lectures ascendantes n'étaient pas disponibles pour une ville ou un canal, les lacunes ont été comblées en appliquant des références pondérées du groupe comparable le plus proche, puis en testant l'impact sur la valeur totale du marché.
Validation des données et cycle de mise à jour
Les résultats sont validés par triangulation entre des signaux indépendants, et le modèle est vérifié pour détecter des sauts inhabituels de volume, de prix de vente moyen ou de part de canal avant que les conclusions ne soient finalisées. Lorsqu'un écart apparaît, nous réexaminons les données sources, relançons des vérifications de sensibilité et reconnectons avec les participants du secteur pour confirmer si le changement est structurel ou temporaire.
Chaque rapport fait l'objet d'une révision analytique en plusieurs étapes, incluant des vérifications logiques des formules, la cohérence des devises et la raisonnabilité d'une année sur l'autre par rapport aux indicateurs externes. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements importants affectent la tarification, la disponibilité des véhicules ou la demande des consommateurs, et une révision finale avant livraison est effectuée afin que les clients reçoivent la vue la plus récente.
Dimensionnement du marché des voitures d'occasion au Qatar par Mordor Intelligence comparé à d'autres estimations publiées
Les tailles de marché publiées pour les voitures d'occasion au Qatar ne correspondent pas toujours car chaque éditeur peut comptabiliser un périmètre de transaction, un ensemble de véhicules ou un point de tarification différents, et ils peuvent également utiliser des années de base différentes. Les différences proviennent également de la façon dont les ventes informelles sont traitées, et si la valeur du marché est construite à partir des prix de transaction ou des dépenses automobiles plus larges.
Le tableau montre un écart significatif, et dans le modèle de Mordor Intelligence, la valeur est limitée aux revenus des transactions de véhicules d'occasion au Qatar avec 2025 comme année de base, ce qui aide à éviter de mélanger des éléments adjacents tels que les frais de financement, les commissions d'assurance ou les factures de service après-vente.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 623,66 millions USD (2025) | |
| Cabinet de conseil mondial A | 1,80 milliard USD (2026) | Utilise une couverture plus large des véhicules et des vendeurs qui peut inclure l'activité des véhicules utilitaires légers et les transactions privées avec moins de clarté sur les prix réalisés, et le passage à 2026 peut augmenter la valeur lorsque les hypothèses de prix de vente moyen progressent. |
| Portail sectoriel B | 2,00 milliards USD (2024) | Souvent déduit du chiffre d'affaires automobile général et des fourchettes de prix de haut niveau, ce qui peut surestimer la valeur en mélangeant les transactions d'occasion avec les dépenses automobiles plus larges et en appliquant des hypothèses simplifiées de timing de change et d'inflation. |
En examinant les trois chiffres, l'écart s'explique principalement par ce qui est comptabilisé comme valeur de marché et par la façon dont l'année de départ est définie, plutôt que par un désaccord sur le fait que le marché de l'occasion est en croissance. En maintenant le calcul traçable au chiffre d'affaires, à la composition des canaux et aux vérifications des prix réalisés, nous obtenons une valeur de marché qui peut être reconstruite et testée sous contrainte avec des données pratiques.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des voitures d'occasion au Qatar ?
La taille du marché des voitures d'occasion au Qatar était évaluée à 0,68 milliard USD en 2026 et devrait croître de 0,73 milliard USD en 2027 à 1,03 milliard USD d'ici 2032, avec un CAGR de 7,21 % de 2027 à 2032.
Quel type de véhicule se vend le plus dans le segment des voitures d'occasion au Qatar ?
Les SUV dominent avec une part de 49,08 %, et les SUV affichent la progression la plus rapide avec un CAGR de 10,11 % jusqu'en 2032.
À quelle vitesse les voitures électriques à batterie progressent-elles sur le marché des voitures d'occasion au Qatar ?
Les véhicules électriques à batterie se développent à un CAGR de 14,52 %, le plus rapide parmi tous les types de carburant, à mesure que les points de recharge se multiplient.
Pourquoi les concessionnaires organisés gagnent-ils du terrain sur les vendeurs en bord de route ?
Ils associent des annonces numériques à des inspections certifiées, des packages de garantie et un financement instantané conforme à la charia, des services que les lots non organisés peinent à égaler.
Comment les nouvelles marques chinoises vont-elles influencer le marché des voitures d'occasion ?
La tarification agressive et les longues garanties sur les nouveaux modèles chinois réduisent l'écart de coût avec les voitures d'occasion récentes, exerçant une pression sur les marges des concessionnaires dans les segments d'entrée de gamme.
Comment les nouvelles marques chinoises vont-elles influencer le marché des voitures d'occasion ?
Une tarification agressive et de longues garanties sur les nouveaux modèles chinois réduisent l'écart de coût avec les voitures d'occasion récentes, comprimant les marges des concessionnaires dans les segments d'entrée de gamme.