
ポータブル洗濯機市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
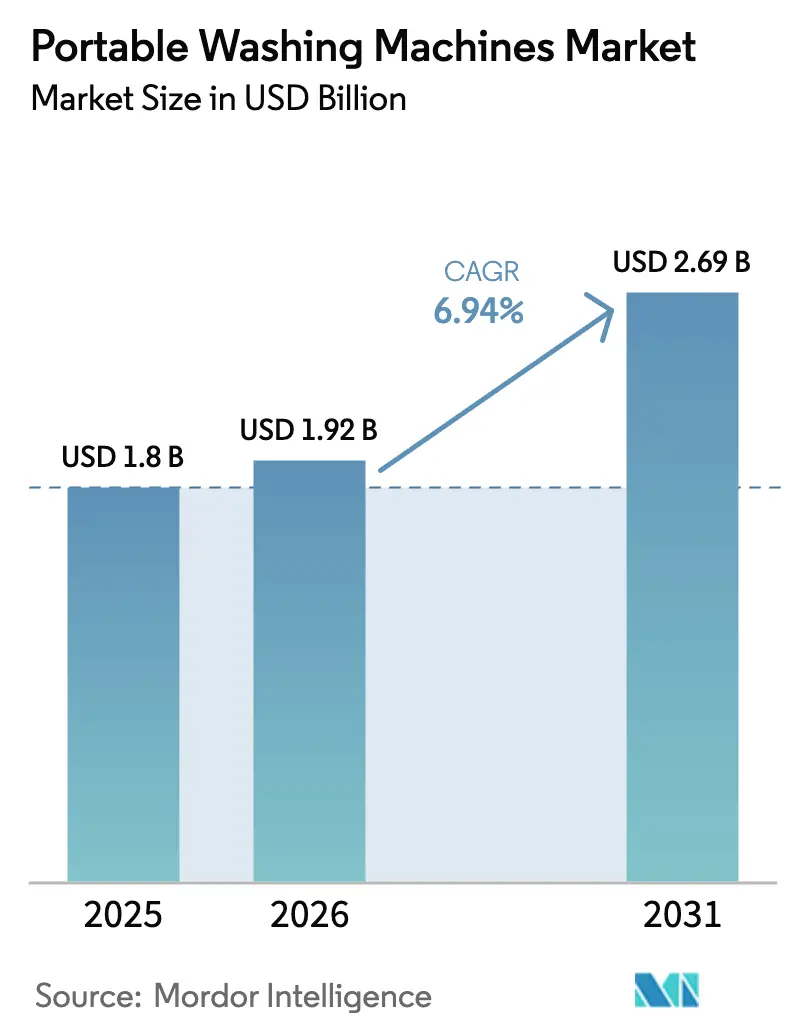
| 市場規模 (2026) | 1.92 十億米ドル |
| 市場規模 (2031) | 2.69 十億米ドル |
| 成長率 (2026 - 2031) | 6.94 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
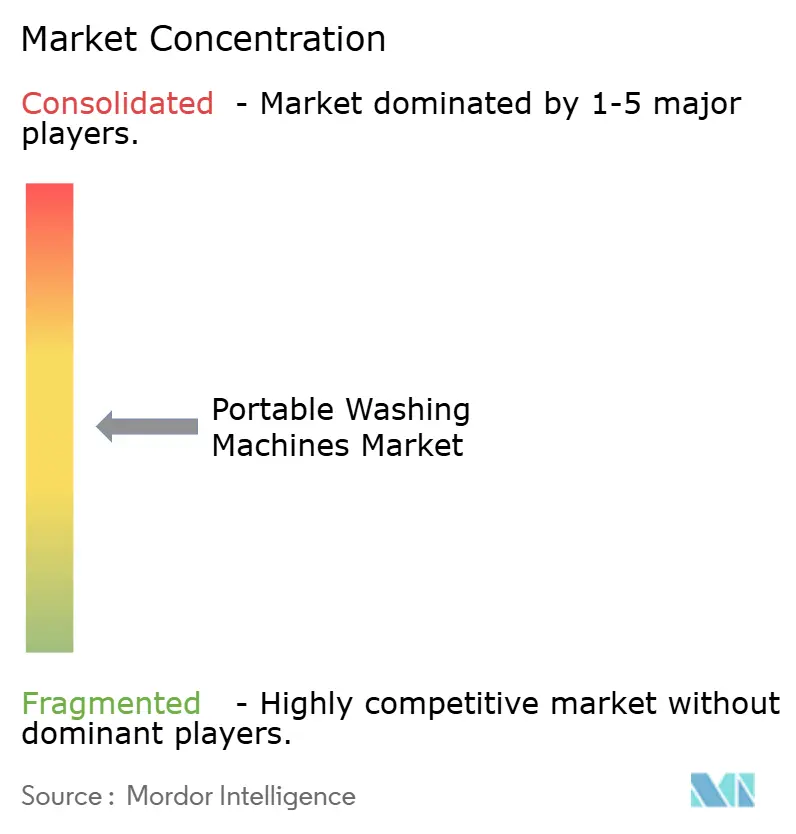
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるポータブル洗濯機市場分析
2026年におけるポータブル洗濯機市場規模は19億2,000万USDと推定され、2025年の18億USDから拡大しており、2031年には26億9,000万USDに達する見込みで、2026年から2031年にかけて6.94%のCAGRで成長しています。都市化、居住空間の縮小、可処分所得の増加により、消費者はフルサイズと同等の性能を持つコンパクトな洗濯ソリューションを求めるようになっています。インバーターモーター、IoT接続性、節水プログラムの急速な進歩により、ポータブル洗濯機市場は、2028年に施行される米国の新しいエネルギーおよび水規制との整合性を確実に保っています[1]エネルギー省、「エネルギー保全プログラム:衣類洗濯機基準」、energy.gov。地域需要は、より厳格なエコデザイン法によって規制されており、高い改良エネルギーファクター(Modified Energy Factor)および低い統合水ファクター(Integrated Water Factor)の基準を満たすことができるブランドが優位に立っています。アジア太平洋地域の優位性は、強い中産階級の成長を反映しており、電子商取引が北米および欧州でのアクセスを拡大しています。最終組立の現地化、リードタイムの短縮、スマート機能の搭載を実現できるメーカーは、競争が激化する市場においてマージンを守る上で有利な立場にあります。
主なレポートの要点
- 製品タイプ別では、トップロード機が2025年のポータブル洗濯機市場シェアの64.35%を占めてリードし、フロントロード機は2031年にかけて7.55%のCAGRで拡大しています。
- 容量別では、5kg未満モデルが2025年の売上において54.20%の収益シェアを占めて首位となっていますが、7kg超のモデルは全容量の中で最速となる7.85%のCAGRで成長する見込みです。
- 電源別では、電気モデルが2025年のポータブル洗濯機市場規模の89.20%を維持しており、太陽光発電対応機は2031年にかけて8.10%のCAGRで拡大すると予測されています。
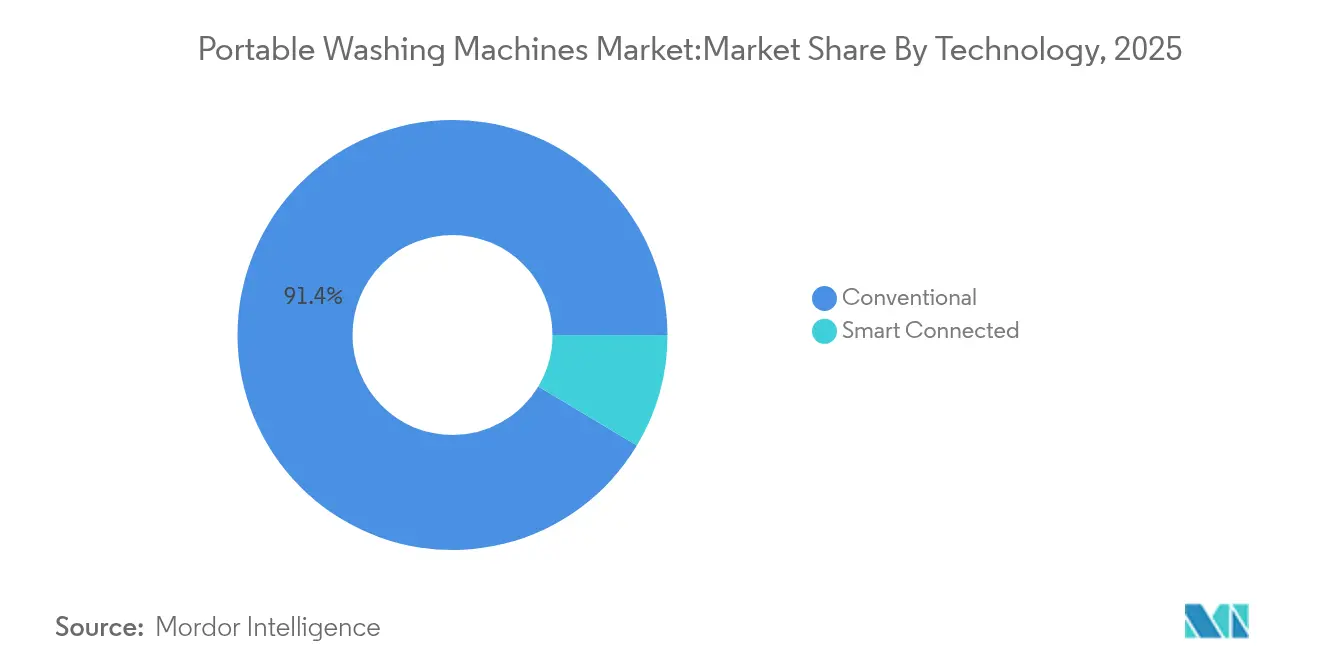
- 技術別では、従来型機が2025年において91.40%の最大シェアを保持しており、スマートコネクテッドの普及率は8.45%のCAGRで推移すると予測されています。
- エンドユーザー別では、住宅用購買者が2025年のポータブル洗濯機市場規模の69.10%を占めており、業務用セグメントは6.95%のCAGRで成長しています。
- 流通チャネル別では、B2C/小売が2025年において80.90%のトップシェアを維持しており、オンラインセグメントは消費者直販モデルの強化を反映して8.50%のCAGRで拡大しています。
- 地域別では、アジア太平洋地域が2025年のポータブル洗濯機市場シェアの38.70%を占め、7.45%のCAGRで前進しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 都市部マイクロ世帯の可処分所得の増加 | +1.8% | アジア太平洋地域を中心に、ラテンアメリカへの波及 | 中期(2~4年) |
| 急速な製品革新(インバーター、IoT、省エネ) | +1.5% | グローバル、北米とEUでの早期採用 | 短期(2年以内) |
| 電子商取引家電チャネルの拡大 | +1.2% | グローバル、新興市場で最も顕著 | 短期(2年以内) |
| バンライフおよびレクリエーショナルビークル(RV)ブームによるオフグリッド洗濯ソリューションへの需要 | +0.8% | 北米とEU、ニッチなオーストラリア | 中期(2~4年) |
| ソーラー発電による人道支援住宅への展開 | +0.4% | アフリカ、中東、および災害多発地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
都市部マイクロ世帯の可処分所得の増加
都市部のマイクロ世帯は、ポータブル洗濯機における最も急速に成長している購買層です。Whirlpool と Hindustan Unilever は、汚れ落とし洗剤とコンパクト家電を組み合わせた共同キャンペーンを通じて、インドにおける初回購入を促進しています。収入見通しの改善により、エントリーレベルの消費者は、床面積を犠牲にすることなく、手洗いから機械洗濯へと移行できるようになっています。不動産開発業者は引き続き小型アパートを好む傾向にあり、コンパクトなフォーマットへの需要を強固にしています。低水量サイクルに最適化された洗剤のアドオン販売により、ユニットあたりの生涯収益が増加し、ブランドロイヤルティが深まります。このダイナミクスにより、ポータブル洗濯機市場は大都市圏における消費者の購買力に確実に根付いています。
急速な製品革新(インバーター、IoT、省エネ)
技術的飛躍は市場差別化の中核に位置しています。Samsung は、理想的なサイクルを提案しメンテナンスの必要性を知らせるコンパクトモデルで Bespoke AI シリーズを拡張しました[2]Samsung Newsroom スタッフ、「Samsung が Bespoke AI ランドリーラインを発表」、news.samsung.com。LG と Samsung は現在、小さなフットプリントにヒートポンプ乾燥を組み込んだ25kgのコンボ機をめぐって競争しており、ポータブルセグメントへと波及する技術的進歩を示しています。2025年のDOEテスト方法への準拠により、すべてのブランドが改良エネルギーファクタースコアを向上させることを求められ、インバータードライブや低騒音ポンプの広範な活用を促しています。このような強化により、プレミアム価格設定が可能になり、フルサイズ洗濯機とのリソース効率のギャップが縮まり、ポータブル洗濯機市場のグローバルな魅力が広がっています。
電子商取引家電チャネルの拡大
デジタル小売は、消費者が家電を調査・購入する方法を変えています。充実した商品ページには、実店舗では大規模に提供できないユニットの寸法、電気的要件、設置手順が明記されています。即時の顧客レビューは、製品経験のない購買者の信頼を構築します。オンライン販売は工場から居間までの経路を短縮し、チャネルマージンを削減してより迅速な価格発見を促進します。メーカーも購買者の行動データを取得し、新たなニーズに対応した反復的な設計サイクルをガイドします。こうした利点が、ポータブル洗濯機市場が主要家電カテゴリーの中で最も高いオンライン成長率を記録している理由を説明しています。
バンライフおよびレクリエーショナルビークル(RV)ブームによるオフグリッド洗濯ソリューションへの需要
リモートワークとアウトドアライフの台頭により、バンやレクリエーショナルビークルが移動式住居となっています。需要の中心は、バッテリーに過度な負担をかけずに軽い洗濯物を処理できる12VまたはソーラーレディーのWASHERにあります。ブランドは、水を節約するために折りたたみ式タブ、折り出し式ハンドル、オンボードろ過装置を組み込んでいます。ニッチではありますが、このカスタマーベースは自律性と軽量性に対して平均以上の価格を支払います。二次需要はボートオーナー、災害対応チーム、モバイルクリニックからも生じており、これらはいずれも送電網のない場所での洗濯を必要としています。このセグメントは、ポータブル洗濯機市場内で全体的な平均販売価格を引き上げ、新たな成長の源泉を開きます。
制約影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| コインランドリーやオンデマンドランドリーアプリの充実 | -1.1% | グローバルな都市部、北米とEUで最も顕著 | 短期(2年以内) |
| 従来型洗濯機と比較した容量の制限 | -0.9% | グローバル、特に大家族に影響 | 中期(2~4年) |
| 耐久性・性能に関する認識のギャップ | -0.7% | 新興市場、グローバルな価格敏感セグメント | 中期(2~4年) |
| 小型家電向けエネルギー規制の強化 | -0.6% | 北米、EU、アジア太平洋地域への段階的拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
コインランドリーやオンデマンドランドリーアプリの充実
資本力のあるコインランドリーチェーンとモバイルランドリープラットフォームは、特にアパートスペースが限られた高密度都市において、利便性で競合しています。従量課金制の価格設定は初期費用を削減し、旅行者や学生に訴求します。アプリベースの集荷サービスはプレミアム住宅街にまで範囲を広げ、家電所有のインセンティブをさらに侵食しています。公共料金の規制緩和が進む市場では、業務用ランドリーがボリュームディスカウントを通じてさらなる優位性を獲得する可能性があります。このダイナミクスは近期の成長を抑制しますが、衛生管理、布地ケア、運転スケジュールのコントロールを求めるユーザーにとって、ポータブルモデルは依然として魅力的な選択肢です。
従来型洗濯機と比較した容量の制限
ポータブル洗濯機は1サイクルあたり7kgを超えることはほとんどなく、大家族は洗濯物を分けて洗う必要があり、より多くの時間を要します。フルサイズ機が15kgまで拡大し、1サイクルあたりの効率を高めるにつれて格差は拡大し、大型フォーマットが洗濯物1kgあたりの経済性において優位に立っています。メーカーは、スリムなキャビネットにより大きなドラムを収め、より効率的なモーターレイアウトを採用することで対応しています。Hisense の4 in 1ヒートポンプモデルは、技術的な上限が引き続き上昇していることを示しています[3]China Daily スタッフ、「Hisense が4 in 1ヒートポンプ洗濯機を発表」、chinadaily.com.cn。しかし、ドラム形状に大きなブレークスルーが生まれるまで、容量は構造的な制約として残り続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
フロントロードの成長がミックスを再編トップロード機は、洗濯機の普及率が35%未満の価格敏感地域における初回購入者を中心に、2025年も64.35%の市場シェアで需要をリードしています。シンプルな機構、親しみやすい人間工学設計、容易なメンテナンスがこの地位を守っています。マイクロファイナンスプログラムによる一括調達が東南アジアでの販売量をさらに押し上げています。しかし、スマートディスプレイ、インバーターモーター、精密投与機能が製品ラインをまたいで普及するにつれて、フロントロードの価値提案は強まり、グローバルな購買者の好みが変化しています。この変化は、ポータブル洗濯機市場で記録された6.94%のヘッドラインCAGRを牽引する重要な要因です。
フロントロードモデルは、従来の購買者にとっては馴染みが薄いものの、7.55%のCAGRで拡大しており、トップロードのリーダーに並んでポータブル洗濯機市場シェアの中での割合を高め続けるでしょう。エンジニアは、新しいエネルギー指標を満たす低水使用量とより穏やかなタンブルアクションを評価しています。アーリーアダプターは、フロントドアと横型ドラムをプレミアムの証として捉え、より高い価格を正当化しています。メーカーはフルサイズのフロントロードコンポーネントをポータブルフォーマットに適応させることで供給を合理化し、ユニットあたりの増分コストを削減しています。洗浄品質の向上により洗剤使用量も削減され、環境意識の高い世帯にとって小さながら目に見えるメリットとなっています。

注記: 各セグメントのシェアはレポート購入後にご確認いただけます


容量別:
二極化する好みが設計戦略を導く5kg未満クラスは、一人暮らしのアパート、学生寮、シニア向け住宅施設に支えられ、2025年の売上において54.20%の収益シェアを占めてトップとなりました。低い価格設定、軽い配送重量、プラグアンドプレイの設置により、これらのコンパクト洗濯機は手洗いからの容易なアップグレードとなっています。ブランドは高層住宅における主要懸念事項である騒音と振動に対処するため、サスペンションパッドと可変速ドラムを追加しています。反対側の端では、7kg超のモデルが2031年にかけて7.85%のCAGRで成長する最速のセグメントとなっており、ポータブル洗濯機市場のシェアを着実に拡大しています。より広いドラムサイズにより、中型の従来型機器とのパフォーマンスギャップが縮まり、郊外の家庭、コリビングスペース、小規模ホテルで人気を博しています。
両極端の間には5~7kgのティアがあり、コンパクトなフットプリントを維持しながら多用途な家電を求めるカップルや小家族にサービスを提供しています。柔軟な投与、カスタムソークプログラム、スチームサイクルにより、このサブセグメントの平均販売価格が上昇しています。インバーターモーターが同じキャビネット内でより大きなトルクを発揮するにつれて、すべての容量ティアがエネルギー料金を膨らませることなく洗浄品質の向上を実現しています。その結果生まれたドラムサイズのスペクトルにより、ベンダーは「平均的な」顧客を追いかけるのではなく、ポータブル洗濯機市場の異なるマイクロセグメントに対してマーケティングメッセージを調整できます。
電源別:
電気が主導し、ソーラーオプションが台頭電源においては、電気モデルが2025年のポータブル洗濯機市場規模の89.20%を維持しています。プラグイン式電気モデルはポータブル洗濯機市場の主流であり、予測期間においてもリードを維持するでしょう。家庭用コンセントに直接接続でき、補助充電器を必要としないため、賃貸物件に適しています。ブラシレス直接駆動モーターによってスタンバイ消費量が削減されるとともに、熱センサーが狭いキャビネット内での過熱リスクを軽減します。グローバルフットプリントを持つブランドは、同一のユニバーサル電圧コントロールボードを世界中に出荷し、コストと部品在庫を削減しています。
ソーラー対応機は2031年にかけて8.10%のCAGRで拡大すると予測されています。ソーラー対応DC機は現在一桁台のニッチ市場にとどまっていますが、オフグリッド集落、人道支援キャンプ、遠隔地のロッジにおける持続可能性への要求に応えています。Whirlpool財団によるThe Washing Machine Projectへの支援など、非営利団体との協力により、手回し式およびソーラー対応機が災害救援地域に普及しています。技術的なハードルとしては、パネルのサイジング、バッテリーの放電深度、水の貯蔵が挙げられます。リチウムイオン価格の下落に伴い、アフリカおよび島嶼国家での市場浸透が拡大し、ポータブル洗濯機産業のフットプリントが広がると予測されています。手動洗濯機は、電源の輸送が現実的でない地域での超低コストの選択肢として存続するでしょう。
技術別:
スマート機能が新奇性から標準へと移行非接続型の従来型機器は2025年においてもグローバルの販売量でリードしていますが、Wi-FiおよびBluetoothモジュールは急速にプレミアムアドオンからベースラインの期待へと移行しています。BSH Home Appliances は Matter 対応機のリリースを開始しており、サードパーティのスマートホームハブとのプラグアンドプレイ統合への道を開いています。残りのサイクル時間や機器の状態のリモートモニタリングにより、賃貸スペースでの漏水に関するユーザーの不安が軽減されます。ブランドはまた、ファームウェアアップグレードやパフォーマンス分析のサブスクリプションプログラムをテストしており、ハードウェア以外の新たな収益源を開きつつあります。
かつては技術のコストが主な障害でしたが、ユニットあたりのクラウドサービスコストは年間1USD未満にまで低下しています。ベンダーは匿名化された稼働データを収集し、地域の洗濯習慣を把握することで、的を絞った洗剤パートナーシップや将来の設計改善に役立てています。こうしたフィードバックループが強化されるにつれて、ポータブル洗濯機市場はデータ中心の層を獲得し、マージンと顧客維持率の双方を向上させています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
エンドユーザー別:
住宅用が中核で業務用の地平が拡大住宅用購買者がグローバル収益の69.10%を占め、業務用セグメントは6.95%のCAGRを維持しています。小さな居住ユニット、柔軟なリース契約、高い移動性が、退去時にクローゼットに収納できる家電への需要を牽引しています。大学の寮やマイクロアパートには簡易キッチネットが設置されていますが、共用ランドリーが提供されることはほとんどなく、入居者は個人用ポータブル洗濯機へと誘導されています。成熟市場では、ホームオーナーがデリケートまたは特殊素材専用のセカンダリー洗濯機としてポータブル機を購入しています。
業務用施設は最も急速に成長する機会を形成しています。ホステル、ウェルネスクリニック、レクリエーションキャンプは、大規模な配管改修を避けるためにポータブルモデルを採用しています。カフラマンマラシュ地震後、救援機関はコンパクト洗濯機を仮設シェルターでの寝具消毒に活用し、レジリエンスの利点を証明しました。季節的な観光の変動と気候関連の混乱の増加が相まって、当局やNGOはモバイルランドリーインフラを継続的に調達しており、ポータブル洗濯機市場内の非住宅用需要を押し上げるトレンドとなっています。
流通チャネル別:
デジタルコマースがサイクルを加速オンラインマーケットプレイスがトップシェアと8.50%のCAGRを誇っています。ブランドはストアフロントの美観をコントロールし、動画インストールガイドを公開し、延長保証をバンドルすることで、実物体験が不可能な環境での信頼を構築しています。返品物流は毎年改善されており、購買者の知覚リスクを低下させています。南アジアおよび東南アジアでの電子決済の普及により新たな購買層が開拓され、後払いプランにより平均注文サイズが拡大しています。
マルチブランドの実店舗は、騒音レベルを試したりホースコネクターを確認したりしたい消費者を引き付けています。家庭配達の信頼性が限られている市場では依然として重要な役割を果たしています。専用ブランドアウトレットはプレミアムラインにキュレートされた体験を提供し、コンシェルジュインストールとIoTオンボーディングをサービスとして提供しています。直接B2B販売は、ホテル、ホステル、医療施設向けの一括注文をカバーしています。このマルチチャネルマトリックスにより、ポータブル洗濯機市場は広い地理的カバレッジを確保し、マージンとリーチのバランスを取っています。
地域別分析
アジア太平洋地域ポータブル洗濯機市場
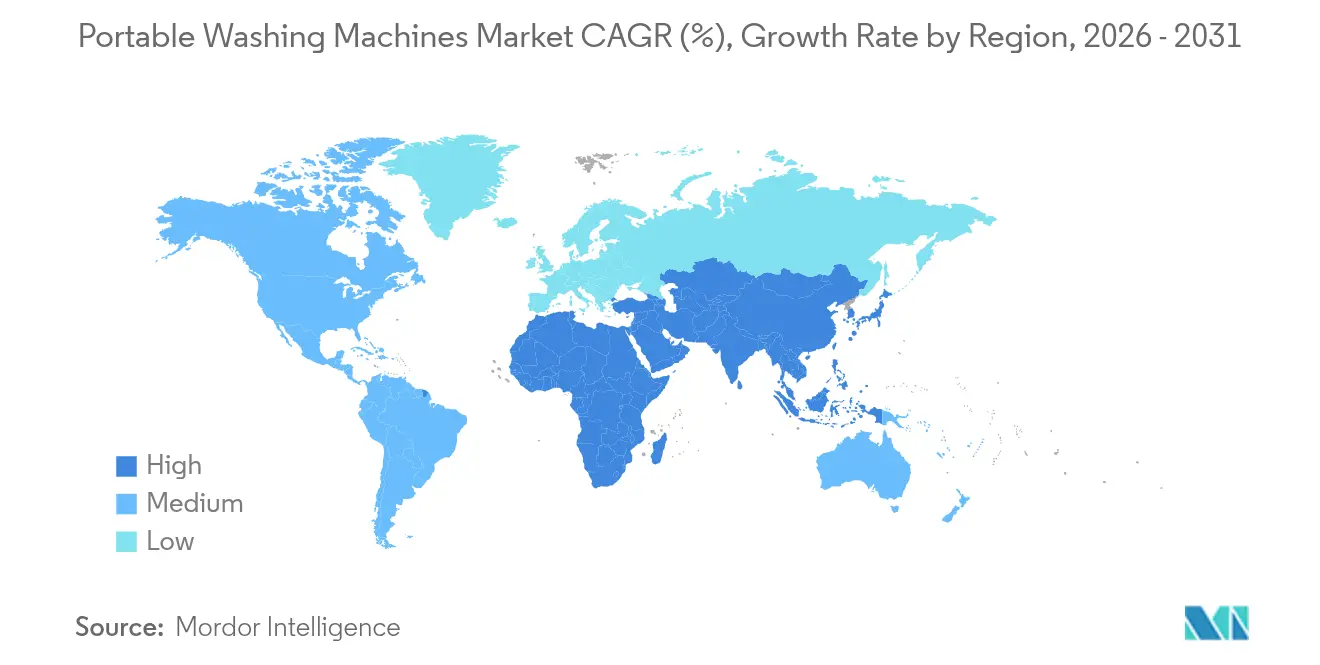
アジア太平洋地域は売上高で首位を占め、2031年までに7.45%のCAGRを記録する見込みである。中国の国内メーカーは集積したサプライチェーンの恩恵を受け、平均販売価格を欧米同等品より低く抑えている。インドの家庭普及率は依然として20%未満であり、成長に向けた大きな余地が残されている。WhirlpoolとHindustan Unileverの共同プロモーションは、洗剤ブランドと家電ブランドが連携して初回購入者を獲得する手法を示している。都市部の賃金上昇と限られた床面積により、フルサイズ洗濯機の所有が所得曲線の上位層へと移行する中でも、消費者はコンパクトな洗濯機を選好し続けている。
北米ポータブル洗濯機市場
北米は中一桁台の成長を記録している。2028年に予定されている米国のエネルギー規制により、メーカーはキロワット時消費量の削減を迫られ、18ヶ月ごとに新モデルが投入されている。バンライフのトレンドも、移動式住居で使用できる12Vおよびソーラー対応洗濯機への需要を押し上げている。メキシコは製造拠点としての役割を強化し、米国およびカナダへの供給を行いながら、国内の中価格帯消費者層の形成も進めている。カリフォルニア州およびテキサス州のオンライン物流拠点が配送時間を短縮し、ポータブル洗濯機市場における地域サプライチェーンの強靭性を高めている。
欧州ポータブル洗濯機市場
欧州は低一桁台から中一桁台のCAGRを維持している。高い都市密度、厳格な水道料金、および成熟したオンライン小売が普及を後押ししている。政府の補助金が省エネ製品の購入を支援し、消費者をインバーター駆動のポータブルモデルへと誘導している。ドイツを拠点とするBSH Home Appliancesは、2024年の洗濯ケア部門において北米で4.1%の成長を報告しており、欧州の技術力が海外でも評価されていることを示している。一方、中産階級が拡大している東欧諸国では平均を上回る普及率を示しており、西欧との格差を縮めている。

規制環境
主要市場における規制措置は、短期的な製品設計および試験要件の基盤となっている。欧州連合の実施決定2025/72は2025年1月15日に発効し、家庭用洗濯機に関してEN 60456:2016/A12:2023との調和試験を義務付け、EU全域におけるエネルギーおよび水性能の情報開示を強化する。中国では、GB/T 4288-2025が2025年10月5日に発行され、2026年5月1日に実施され、現地で販売される携帯型ユニットのメーカーに対して適合文書の更新を促している。
米国側では、米国エネルギー省が2026年7月2日に、家庭用電化製品の規格設定プロセスを変更するための規則制定案告示(Notice of Proposed Rulemaking)を発出し、Association of Home Appliance Manufacturersの支持を得た。これは、携帯型ユニット全体での改良エネルギー係数(Modified Energy Factor)および総合水係数(Integrated Water Factor)の追求方法を形成してきた以前のDOE試験手順の更新を受けたものであり、新製品開発の規制的背景を形作っている。
バリューチェーン分析
上流の調達には、キャビネットおよびドラム用の鋼材とプラスチック、インバーター駆動モーター、水処理用のポンプおよびバルブ、スマート機能を実現する制御電子機器が含まれる。コンプライアンス主導の設計要件は、サプライヤーにEU EN 60456:2016/A12:2023および中国GB/T 4288-2025への準拠を求めており、一方で欧州のエネルギー基準はデュアルインバーター・ヒートポンプ・サブシステムおよびR290などの低GWP冷媒を優先している。生産は性能と一貫性を高めるため、自動投入・試験への依存を強めている。
中流では、契約製造業者および組立業者がプレス加工、モーターおよびポンプの統合、電子機器の組立、最終試験を担い、2025年7月16日発効のDOE試験手順更新などの地域手順に沿った再現可能な試験結果への重視が高まっている。下流の流通は量販店とオンラインマーケットプレイスに分かれ、オフグリッドおよび専門チャネル(RVおよびアウトドア分野)がニッチな携帯型フォーマットを支えている。
競争環境
ポータブル洗濯機市場は中程度の集中度を示しています。Haier、Midea、Samsung、LG、Whirlpool、Hisense、BSH Home Appliancesがグローバル販売量の過半数を共同で支配しています。競争差別化は現在、単純なコストではなく、水の使用量、騒音低減、スマートホームとの連携に焦点が当てられています。Samsung と LG は大容量洗濯乾燥機ポートフォリオにおけるAI駆動のサイクル最適化をめぐって競争しており、その知見がより小型のフォーマットにフィードバックされています。Hisense のヒートポンプ発売は、中国ブランドの成長するR&Dの深さを証明しています。
地域への投資は、サプライリスクを緩和するリショアリングおよびニアショアリングの目標に沿っています。北米のメーカーは、太平洋横断の貨物リスクを制限するために米国およびメキシコの工場を拡大しています。ポンプ、バルブ、PCBAのコンポーネントサプライヤーはベトナムとインドネシアに分散し、強靭性を高めています。協力関係も引き続き重要です:Whirlpool はアフターセールスのクロスプロモーションのために洗剤ブランドと提携し、Bosch は相互運用性の将来性を確保するためにコネクティビティアライアンスと提携しています。こうした戦略により、ポータブル洗濯機産業全体にわたって、より粘着性の高い顧客関係が育まれ、価格決定力が守られています。
ポータブル洗濯機産業リーダー
LG Electronics
Whirlpool Corporation
Midea Group
Samsung Electronics
Haier Smart Home Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
ポータブル洗濯機市場
- Haier
- LG Electronics
- Whirlpool Corporation
- Samsung Electronics
- Midea Group
- Panasonic
- Bosch-Siemens Hausgeräte (BSH)
- Electrolux AB
- GE Appliances
- Danby
- Godrej & Boyce
- Videocon
- Costway
- Black+Decker
- Giantex
- Della
- RCA Appliances
- TCL
- Sharp
- Pyle Audio
- Comfee
- Magic Chef

市場機会と将来展望
市場のイノベーションは、洗濯物の移動の必要性を減らすオールインワン・ヒートポンプ式洗濯乾燥機ユニットに集中しており、Samsung Bespoke AI Laundry Combo(2026年モデル)やLG HeatPump WasherDryerがその例である。AI主導の機能も製品差別化の要素として使われており、負荷重量、素材種類、汚れレベルを検知して水、洗剤、サイクル時間を最適化するAI Wash & Dryシステムなどが含まれる。
SmartThings Energyのようなスマートプラットフォームを介したエネルギー管理の統合は、リアルタイムの消費監視とサイクル最適化を支援し、最大70パーセントのエネルギー使用量削減が主張されている。省スペースを重視する購買者向けには、コンパクトなビルトアンダー設計により、欧州が普及の主要注目市場となっている。
Recent Industry Developments in ポータブル洗濯機市場
- 2026年6月:Lidlは折り畳み式CLEANMAXXミニ洗濯機(容量1kg)を期間限定の小売プロモーションとして発売した。この製品は量販チャネルにおける超小型ランドリー選択肢へのアクセスを拡大し、非常にポータブルなユニットに対する消費者の受容性を試すものである。この発売は、量販チャネルにおける超小型でバッテリー内蔵型モデルへの傾向を示している。
- 2026年6月:Aldiは旅行およびキャンプ用途向けに、Adventuridgeブランドのもとで折り畳み式携帯洗濯機の販売を開始した。この展開はディスカウント小売における折り畳み式携帯洗濯機へのアクセスを広げ、コンパクトで持ち運び可能な解決策に対するカテゴリー横断的な需要を反映している。この動向は、非伝統的な家電販売業者を通じて携帯型フォーマットの需要が高まっていることも示している。
- 2026年1月:Ningbo Keyi Electric Appliance Co., Ltd.は、2026年型DCミニ洗濯機についてEU CE認証を取得した。この規制上の承認は、コンパクト洗濯機モデルの欧州市場へのアクセスを支え、同社が製品安全性および性能に関する主張を裏付けることを可能にする。この認証は、欧州における携帯型DC洗濯ユニットの適合製品をさらに一つ追加するものである。


ポータブル洗濯機市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、小規模住宅、仮設住宅、RV、および類似の環境で移動および使用されるように設計された携帯型洗濯機を対象とし、調査期間中に販売された製品の米ドル換算価値として計測される。
対象範囲の除外:固定式のフルサイズ組込型洗濯機および有料洗濯サービスは、この市場規模算定には含まれない。
セグメンテーション概要
- 製品別
- トップロード
- フロントロード
- 容量別
- 5kg未満
- 5~7kg
- 7kg超
- 電源別
- 電気(AC)
- 手動/手回し式
- ソーラー対応DC
- 技術別
- スマートコネクテッド
- 従来型
- エンドユーザー別
- 住宅用
- 業務用(ホステル、クリニック、キャンプ場など)
- 流通チャネル別
- B2C/小売
- マルチブランドストア
- 専用ブランドアウトレット
- オンライン
- その他の流通チャネル
- B2B/メーカー直販
- B2C/小売
- 地域別
- 北米
- カナダ
- 米国
- メキシコ
- 南米
- ブラジル
- ペルー
- チリ
- アルゼンチン
- 南米その他
- アジア太平洋
- インド
- 中国
- 日本
- オーストラリア
- 韓国
- 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン)
- アジア太平洋その他
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- 欧州その他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、携帯型洗濯機の販売に影響を与える家庭用電化製品需要、住宅パターン、および貿易フローに関するファクトベースを構築するために用いられた。米国エネルギー情報局(US Energy Information Administration)による家庭用エネルギーの背景、米国エネルギー省による洗濯機効率規則、輸出入の方向性を示すUN Comtrade、需要規模の算定に用いた世界銀行および国連の人口・都市化指標など、公開データセットおよび規格ガイダンスを確認した。
公的資料に加え、一般的な容量、機能採用状況、価格帯を把握するため、企業の年次報告書、投資家向け説明資料、製品仕様書、および小売業者のカテゴリー一覧を確認した。可能な場合には、企業財務および業界インテリジェンス、特許検索、出荷レベルの輸出入確認のために、限定的に有料サブスクリプションを利用した。これは、公的な貿易カテゴリーが広範であり、携帯型ユニットを完全に分離できない場合に役立った。ここに記載したデスクリサーチのソースは例示に過ぎず、データ収集、クロスチェック、および確認のために他にも多数の公開資料および有料資料が用いられた。
一次インタビューおよび調査
一次調査は、携帯型洗濯機がコンパクトなフルサイズ洗濯機に対してどのように位置付けられているかを検証すること、およびアパート、RV利用、学生向け住宅における需要の変化を確認することに重点を置いた。主要地域のメーカー、流通業者、小売業者、サービスパートナーと対話し、モデルへの入力を確定する前に、価格帯、クイックウォッシュや低水量プログラムなどの機能プレミアム、およびチャネルミックスに関する仮定を検証した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップ層:37% | 経営幹部(CXO):17% | アジア太平洋(APAC):39% |
| 中堅層:45% | 機能/部門責任者:25% | 欧州・中東・アフリカ(EMEA):36% |
| 小規模プレイヤー:18% | マネージャー:58% | 南北アメリカ:25% |
市場規模算定と予測
規模算定は、世帯数、狭小住居指標、および各地域における携帯型洗濯機の入手可能性と普及を示す貿易・販売シグナルを組み合わせて電化製品需要を再構築するトップダウン型の構築から始まる。その後、容量別のサンプル価格ポイント、オンライン対オフラインのチャネルミックスに関するチェック、およびサプライヤーと流通業者のシグナルの簡易的な集計といった選択的なボトムアップ近似を通じて、合計値の妥当性を検証する。
モデルに用いた主要な入力には、都市化と世帯形成、賃借人および小規模住居の割合、小型家電の輸入強度、容量帯別の平均販売価格の動向、効率基準に紐づく節水・節電プログラムの採用が含まれる。予測には、住宅着工件数、家電への消費者支出、想定される価格正常化に基づいて需要を調整できるシナリオ分析を用いる。これらの仮定は、インタビューで得られた専門家の見解によって検証される。小規模国においてデータの欠落がある場合は、まず家電輸入動向や世帯数などの代理指標を用い、その後地域の浸透パターンを用いて調整する。
データ検証と更新サイクル
結果を確定する前に、モデルの出力は、貿易の方向性、カテゴリー別価格帯、市場価値が示唆する単位数量といった独立したシグナルと比較される。差異が大きい場合には、普及率、チャネル分布、価格設定に関する基礎的な仮定を見直し、複数の回答者の報告がモデルと一致しない場合には追加のフォローアップ電話を行う。
主要な表と予測ロジックには第二のアナリストによるレビューが適用され、続いて為替換算のタイミングと年次の整合性を確認する最終チェックが行われる。報告書は毎年更新され、需要または供給状況を大きく変える主要な事象が発生した場合には中間更新が行われる。提供直前には、最新の公開情報の更新およびインタビューでのフィードバックを再確認し、クライアントが最新の見解を受け取れるようにしている。
Mordor Intelligenceの携帯型洗濯機市場規模算定と他の公表推定値との比較
トピック名が同じように見えても、携帯型洗濯機について異なる公表市場規模が示されることは一般的である。その違いは通常、何が「携帯型」として数えられるか、どの年が基準年として使われるか、価格設定が実際の小売価格帯から構築されているか、それとも広範な家電平均から構築されているかによって生じる。
この差は、コンパクトなフルサイズ洗濯機、主に旅行用のミニ洗濯機、地域によって価格が大きく異なる半自動二槲式ユニットなど、隣接カテゴリーの扱い方によっても生じる。もう一つのギャップは、投入コストとプロモーション強度の変化に応じて仮定がどの程度頻繁に更新されるかという為替換算のタイミングから生じることが多い。この表はこれらの実務的な選択を反映しており、主な不一致はカテゴリーの重複と価格ロジックから生じており、Mordor Intelligenceが用いる算定ではこれをより厳密に処理している。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.92 B (2026) | |
| 業界誌A | USD 0.87 B (2024) | より狭い「ポータブル・ミニ」の範囲を用い、2024年を基準年として値を固定しているため、より大型の携帯型ユニットを除外し、より高容量の価格帯の影響を過小評価する可能性がある。 |
| 大手コンサルティング会社B | USD 8.66 B (2025) | より広範な洗濯機カテゴリーやコンパクトな固定型設置を含んでいる可能性が高く、携帯型専用の定義が適用されない場合に総額を膨らませる可能性のある、より高い長期成長プロファイルを適用している。 |
3つの数値を見比べると、低い推定値は主に小さい製品定義を反映しており、高い推定値は隣接する洗濯機カテゴリーへの範囲拡大を示している。算定を携帯型専用の用途に限定し、価格帯を実際のチャネル範囲と照合することで、この規模算定は計画チームにとって追跡および説明がより容易なものとなっている。


レポートで回答される主な質問
ポータブル洗濯機市場の現在の価値はどのくらいですか?
ポータブル洗濯機市場規模は2026年に19億2,000万USDであり、2031年までに26億9,000万USDに達する見込みです。
グローバル売上において最大のシェアを持つ地域はどこですか?
アジア太平洋地域は、急速な都市化、収入の増加、コンパクト家電に適した高密度な居住環境を背景に、ポータブル洗濯機市場をリードしています。
市場は2031年にかけてどの程度の成長率が期待できますか?
市場は2026年から2031年の期間に6.94%のCAGRを記録すると予測されています。
最も急速に拡大している製品タイプはどれですか?
フロントロードのポータブル洗濯機が最も高い成長率を示しており、優れた水・エネルギー効率を求める消費者の需要を背景に7.55%のCAGRで前進しています。
オンラインチャネルは販売にどのような影響を与えていますか?
オンラインプラットフォームはすでに最高のシェアを獲得しており、8.50%のCAGRで成長しています。これは、詳細な製品比較、柔軟な支払いオプション、コンパクトな生活環境に適した直接配送を可能にしているためです。
米国の新エネルギー基準はメーカーにどのような影響を与えますか?
2025年に施行され2028年にさらに厳格化されるエネルギー省の更新されたテスト手順により、ブランドは改良エネルギーファクター(Modified Energy Factor)と統合水ファクター(Integrated Water Factor)のスコアを向上させることが義務付けられ、インバーターモーターとスマート洗浄アルゴリズムの革新が加速しています。
最終更新日:



