
Mordor Intelligenceによるフィリピンフードサービス市場分析
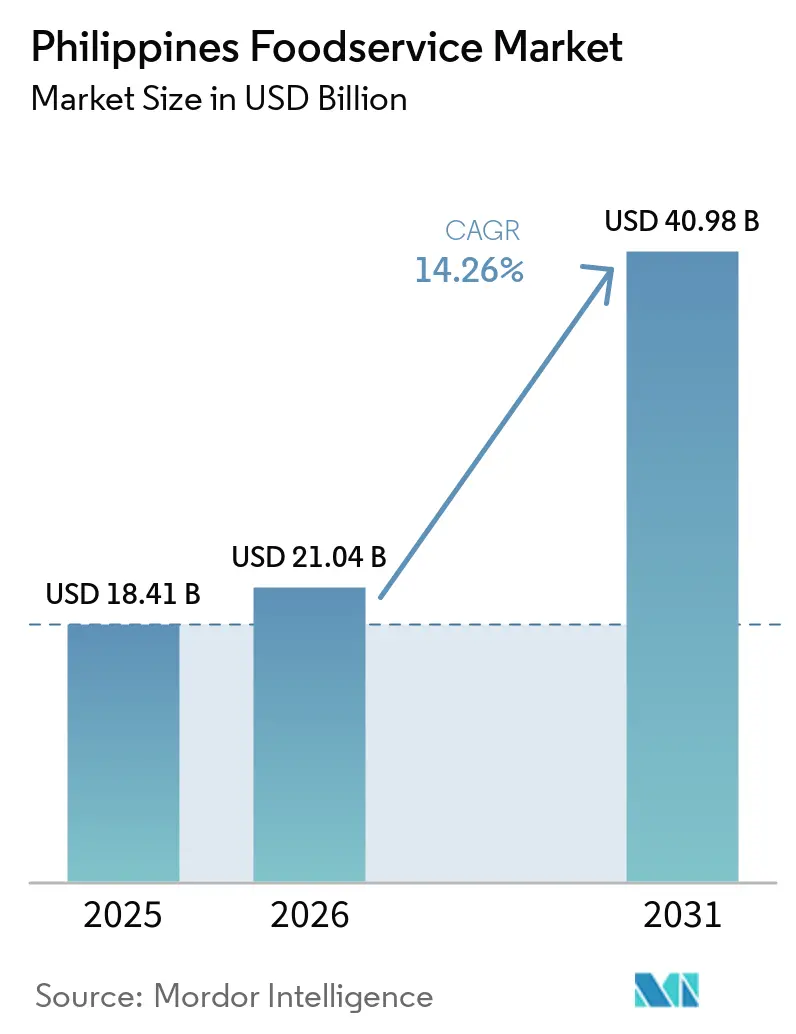
フィリピンフードサービス市場規模は、2026年の210.4億米ドル、2027年の240.4億米ドルから2032年には460.4億米ドルへと拡大し、2027年から2032年にかけてCAGR 13.88%を記録すると予測されています。
フィリピンでは、レストランが顧客に来店する理由と来店間隔の間に注文する便利な方法を提供することで、需要を拡大できます。専用のビバレッジ機会とアクティビティベースのダイニングはデジタル集客を補完し、オペレーターが同一のフードサービスビジネスを通じてさまざまなニーズに対応できるようにします。ただし、商業的な拡大は信頼性の高い生鮮食品の調達と地域の許認可に依存しており、追加キャパシティが利用可能になるまでの速度を制限する場合があります。ティーデスティネーションはピックアップを通じて飲料機会を拡大できる一方、アクティビティ会場は現地の魅力を維持することに依存しているため、拡大は各フォーマットが確実に提供できる機会に沿って進めるべきです。
レポートの主要なポイント
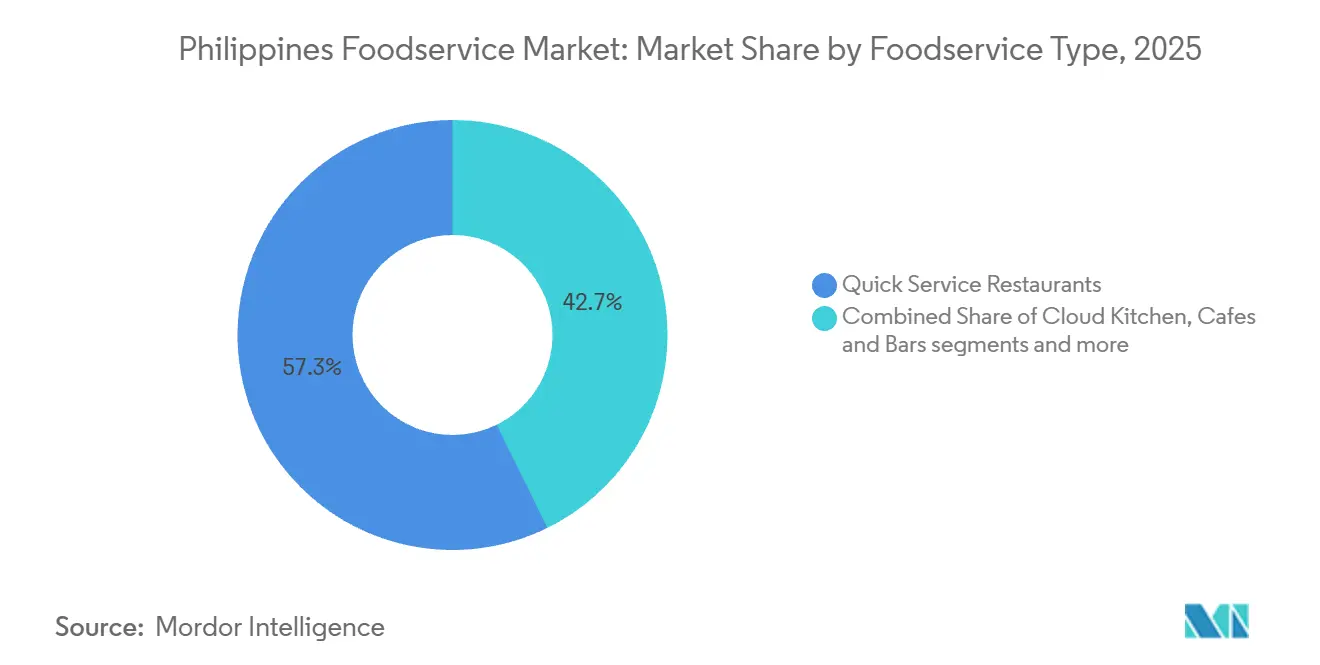
- フードサービスタイプ別では、クイックサービスレストランが2026年のフィリピンフードサービス市場シェアの57.04%を占め、クラウドキッチンは2027年から2032年にかけてCAGR 24.2%で最も速く成長すると予測されてます。
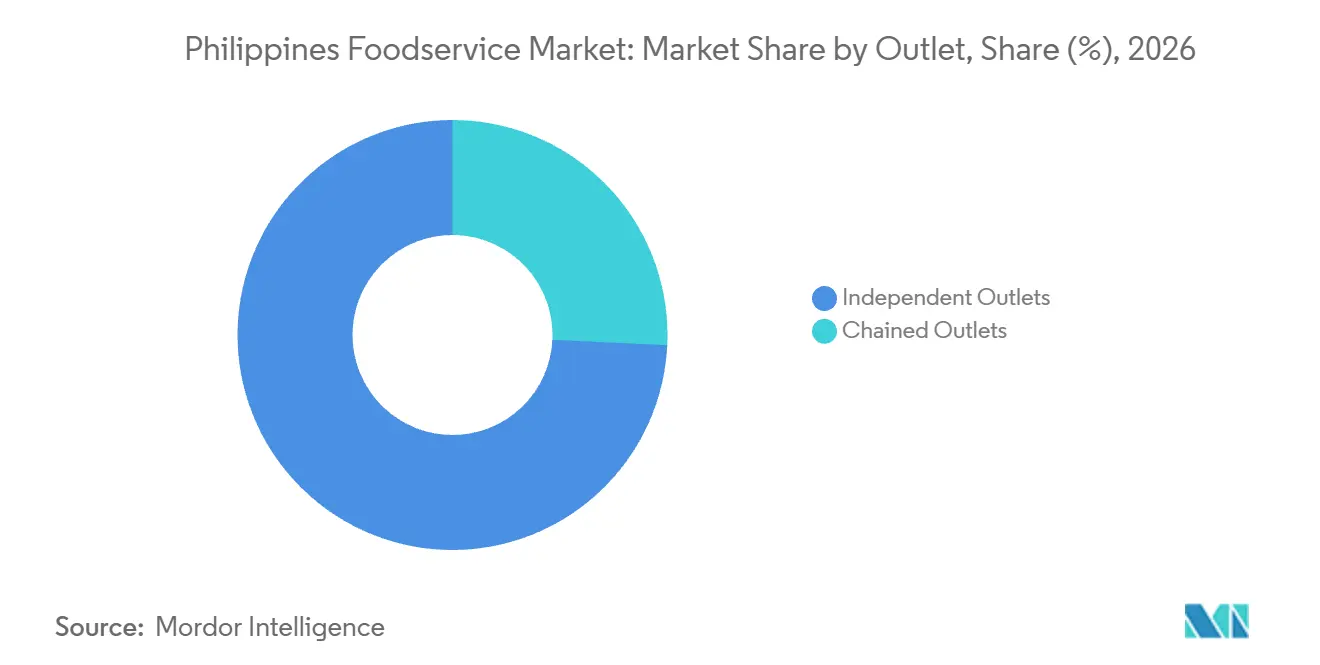
- アウトレット別では、独立系アウトレットが2026年のフィリピンフードサービス市場規模の74.24%のシェアでアウトレットカテゴリーをリードし、チェーン系アウトレットは2027年から2032年にかけてCAGR 14.6%で最も速い成長を記録すると予測されています。
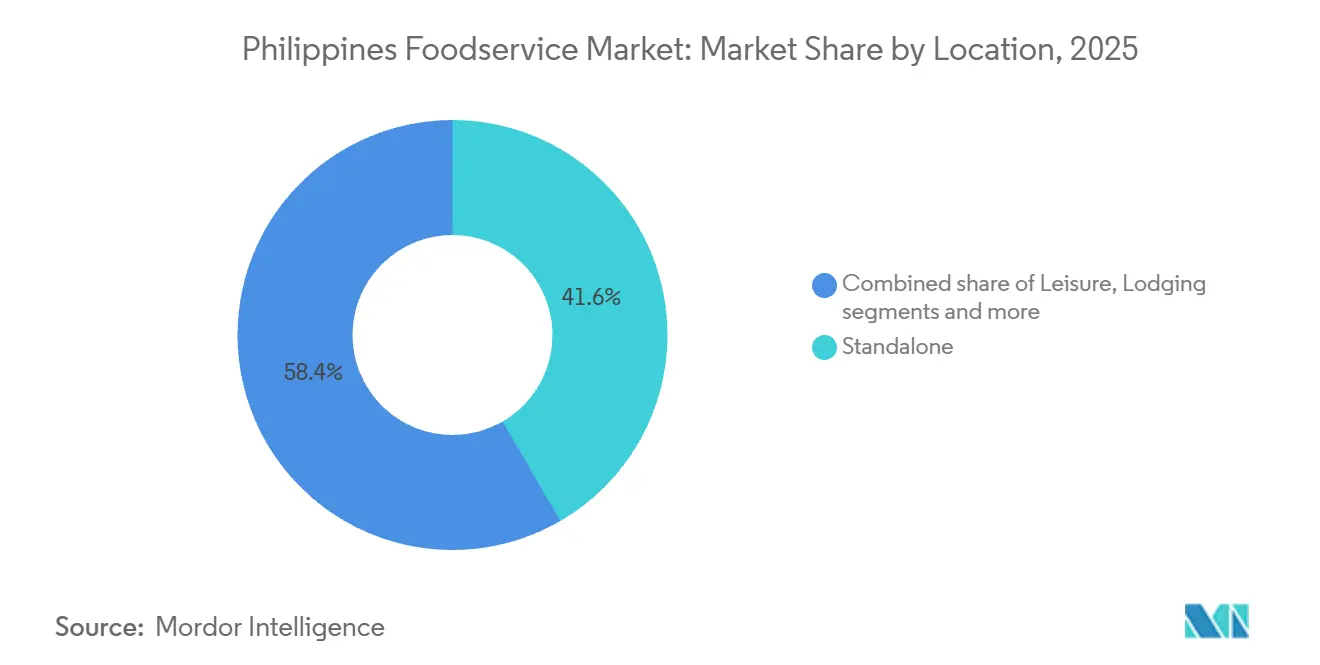
- ロケーションフォーマット別では、スタンドアロンアウトレットが2026年の売上の41.3%でリードし、ロッジングは2027年から2032年にかけてCAGR 14.5%で最も速く成長すると予測されています。
- サービスタイプ別では、店内飲食が2026年の売上の52.24%を占め、デリバリーは2027年から2032年にかけてCAGR 15.3%で最も速く成長すると予測されています。
- 地理的には、メトロマニラがフードサービス活動をリードし、セブとボホールは訪問者ベースの独自の機会を提供しています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 主要都市におけるクラウドキッチンおよびバーチャルキッチンの拡大 | +3% | 全国 | 中期(2〜4年) |
| 体験型・ソーシャルメディア映えする店内飲食フォーマット | +3.2% | オーパスモール、マニラ | 中期(2〜4年) |
| カフェ文化の強さと現代的なティーコンセプトによるデイパーツの拡大 | +4.2% | SMノースEDSA、ケソンシティ | 短期(2年以内) |
| オムニチャネルフォーマットとカーブサイド/ピックアップインフラ | +5.4% | 全国 | 短期(2年以内) |
| サステナビリティへの注力:食品廃棄物削減と責任ある調達 | +1.2% | ニューポートシティ、パサイ | 長期(4年以上) |
| パーソナライゼーションとビルドユアオウンフォーマットによるロイヤルティ向上 | +0.6% | アップタウンモール、タギッグシティ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
主要都市におけるクラウドキッチンおよびバーチャルキッチンの拡大
クラウドキッチンは、食事を準備する場所と消費する場所を分離することで、フードサービスへのアクセスを拡大できます。オフプレミス注文に対応するオペレーターにとって、成長は飲食席やテーブルサービスの同等の追加を必要としません。したがって、関連する商業的キャパシティは、キッチンが確実に準備して引き渡せる注文数であり、座席数ではありません。これにより、顧客向けダイニングルームへのコミットメント前にデリバリー商圏をテストするのに適したフォーマットとなります。バーチャルブランドは、そのキッチンが意図したデリバリー商圏全体で注文を履行できる場合にのみ需要への経路を追加し、フォーマット拡大をディスパッチキャパシティに結びつけます。
体験型・ソーシャルメディア映えする店内飲食フォーマット
体験型ダイニングは、共有アクティビティを中心にレストランの機会を生み出し、顧客が現地で食事や飲み物を消費する別の理由を提供します。Dave & Buster'sは2025年10月、The Bistro Groupとのパートナーシップのもと、マニラのオーパスモールにフィリピン初の店舗をオープンし、ダイニング、ドリンク、アーケードゲーム、スポーツ観戦を組み合わせました。これらのアクティビテを一体化することで、会場自体が提案の一部となり、食事の注文だけに完全に依存しなくなります。オペレーターにとって、これはデリバリーされた食事では完全に再現できないグループ機会を引き付ける機会を生み出します。リピート訪問はゲームとスポーツ観戦の魅力にかかっており、アトラクションの更新ニーズをオペレーターの投資判断においてメニュー開発と並列に置くことになります。
カフェ文化の強さと現代的なティーコンセプトによるデイパーツの拡大
専用のティーデスティネーションは、オペレーターがレストランの完全な食事ではなく、個人の飲料機会を競争できる方法を提供します。Jollibee Groupは2025年1月20日、ケソンシティのSMノースEDSAにフィリピン初のMilkshaスタンドアロンミルクティーコンセプトストアをオープンしました。[1] Chageeは2025年8月29日にフィリピングランドオープニングを行いました。これらの商業参入は飲料購入のための追加の場を生み出し、ティースペシャリストがダイニング予約も完全な食事も必要としない機会に対応できるようにします。リピートの飲料訪問を構築することがティースペシャリストの追加デイパーツへの経路であり、コンセプトの決定を食事提供レストランの小型版ではなく飲料デスティネーションへとシフトさせます。
オムニチャネルフォーマットとカーブサイド/ピックアップインフラ
デジタルピックアップは、すべての注文をデリバリージャーニーに依存させることなく、レストランにオフプレミス需要への経路を提供します。2025年7月、GCashはTableviveとともにFood Hubを導入し、参加加盟店からのアプリベースのピックアップを可能にしました。Tablevibeは注文プロセスを担い、フィリピンで4,000店舗以上のレストランネットワークを持ち、ピックアップの利用可能性は加盟店の設定によって決まりました。共有注文インターフェースは、各オペレーターが別々のアプリを構築することなく、自分で食事を受け取る顧客にとって既存のレストランを使いやすくすることができます。参加加盟店にとって、Food Hubはアプリユーザーにサービスを提供する追加の方法としてのコレクションを可能にし、注文の準備と引き渡しがそのアクセスがより多くのビジネスをサポートできるかどうかを決定します。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 生鮮品サプライチェーンのギャップとコールドチェーンの制限 | -1.5% | ビコール地方(カマリネス・スル含む) | 長期(4年以上) |
| 食品安全、トレーサビリティ、サステナビリティコンプライアンスの負担 | -1.1% | 全国 | 中期(2〜4年) |
| 超加工食品に対する消費者の反発 | -0.4% | 全国 | 中期(2〜4年) |
| 労働力不足と高い離職率 | -0.7% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
生鮮品サプライチェーンのギャップとコールドチェーンの制限
信頼性の高いメニューが収穫からサービスまでの間に安全に保管できない食材を必要とする場合、生鮮品のサプライギャップはレストランの拡大を制約します。2026年3月農業省はビコール農家が高い輸送コストと分断されたサプライチェーンに直面しており、不十分なコールドストレージが低価格での早期販売を強いるか、収穫物を損失にさらしていると述べました。この上流の圧力は、農場での低価格が経済的で一貫したレストラン供給の信頼できる指標ではないことを意味します。それらの生鮮品に依存するオペレーターは、メニューの幅と補充中断へのリスクとのトレードオフに直面します。農業省は2026年3月23日、カマリネス・スルのピリで最初に完成したコールドストレージ拡張プログラムプロジェクトの式典的な稼働開始を行い、保管キャパシティに対処しました。分断された流通と高い輸送コストは、食材を安全に保管できる場合でも、信頼性の高い配送をコスト高にする可能性があります。
食品安全、トレーサビリティ、サステナビリティコンプライアンスの負担
コンプライアンスはレストランの展開を制約する可能性があります。なぜなら、食事を提供する物理的なキャパシティと並行して、許認可と食品取扱者の適格性を確保しなければならないかです。サンフェルナンド(パンパンガ)の2026年の条例は、事業許可申請時に事業施設が衛生許可を取得することを義務付けています。国家規則はまた、必要な検査と規定の予防接種に続く食品取扱者の健康証明書を要求し、市または地方自治体が決議によって許可手数料を課すことを認めています。これらの義務は、追加のキッチンやダイニングルームだけでは営業準備が整ったことにならないことを意味します。拡大するオペレーターにとって、商業的な結果は、サービス開始前に適格なスタッフ配置と施設の許認可を調整する必要性です。その結果生じる管理業務と地域ごとに決定される手数料は、キャパシティ追加のコストの一部であり続けます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
フードサービスタイプ別:
ネットワーク規模がクイックサービスのリーチを支えるクイックサービスレストランは2026年のフィリピンフードサービス市場規模の57.04%のシェアを占めました。Jollibee Foods Corporationは2025年末時点でフィリピンに1,341店舗のJollibeeブランド店舗(フランチャイズおよび直営アウトレットを含む)を有してました。この既存基盤は、最大セグメントが広範なネットワークを通じて認知度の高い食事提案を提供できる能力を示しており、各アウトレットが同一ブランドへのアクセスポイントを追加します。確立された全国ネットワークにとって、追加アウトレットの価値は、ブランドを持つ場所の数を単に増やすのではなく、別の商圏に到達することにあります。
クラウドキッチンは最も速く成長するセグメントと予測され、2027年から2032年にかけてCAGR 24.2%を記録します。Fruitas Holdings Inc.の完全子会社であるFly Kitchen Inc.は2025年、グループの全製品ポートフォリオを提供するクラウドキッチンを運営しました。[2] ポートフォリオを提供することで、キッチンは異なる製品の共通フルフィルメントポイントとなり、その商業的役割は単一のダイニングコンセプトに依するのではなく、複数の食品提案にわたって発展できます。一つのキッチンがポートフォリオ全体を提供するため、グループは共有キャパシティにより多くの製品を追加することでリーチを拡大でき、限界はそのキッチンが確実に履行できる注文数です。



アウトレット別:
地域の独自性とチェーンの複製独立系アウトレットは2026年のフィリピンフードサービス市場シェアの74.24%を占めました。2025年12月5日、ケソンシティのMorning Sun Eateryのオーナーであるエリザベス・モルテラ氏は、10月下旬のミシュランビブグルマン認定後に1日の売上が倍増したと報告し、以前にその認定と顧客に感謝を述べていました。最大セグメント内のこのは、個々のレストランのアイデンティティと外部からの認定が、大規模なブランドネットワークなしに顧客の注目を集める経路を提供できることを示しています。この結果は単一のカリンデリアに属しますが、独立系アウトレットがチェーンの繰り返される店舗ではなく、一つのガイド認定からデスティネーション需要を引き付けられることを示しています。
チェーン系アウトレットは最も速く成長するセグメントと予測され、2027年から2032年にかけてCAGR 14.6%を記録します。Figaro Culinary Group, Inc.は2026年10月、Figaro Coffee Systemsを通じて運営またはフランチャイズされたネットワーク内でフィリピンに171店舗のAngel's Pizzaを報告しました。その規模のチェーンは、繰り返し可能なフォーマットを中心に提案を組織化し、追加サイトに確立された運営アイデンティティを提供しながら、異なる所有形態を維持できます。運営店とフランチャイズ店全体で同じレストランアイデンティティを維持することがチェーンのスケーリング課題であり、所有の境界が異なる顧客提案になってはなりません。

ロケーション別:
独立した商圏とホテルダイニングスタンドアロンアウトレットは2026年のフードサービス売上の41.3%を占め、ロケーション別で最大のセグメントとなりました。Shakey's Philippinesは2025年11月19日、コロナダルシティのダトゥ・ピアン通りとジェンサン・ドライブの交差点にリージョン12初のスタンドアロン支店をオープンしました。路面レストランは独自の顧客商圏とサービスレイアウトを確立でき、個々のサイトへのアクセスをその商業提案の中心的な部分にします。その結果生じるロケーション決定は都市への参入よりも具体的であり、アウトレットは顧客にその特定の住所を選ぶ実用的な経路と十分な理由を提供しなければなりません。
ロッジングはロケーション別で最も速く成長するセグメントと予測され、2027年から2032年にかけてCAGR 14.5%を記録します。South Palms Resort & Spa Panglaoはボホールに188室のルームとスイートを提供しています。ダイニング会場にはUMA、Manja、Lola's Kitchen、Sirennaティキバーが含まれます。宿泊施設と複数のフードサービス会場を組み合わせることで、単一の施設内で異なる食事と飲料の機会を提供する余地が生まれ、各会場が現地に滞在する独自の理由を提供します。South Palmsにとって、各会場に異なるゲスト機会を割り当てることで、同じ食事ニーズを対象としたレストランを重複させることなく、リゾートのダイニング提案を拡大できます。
サービスタイプ別:
現地での機会とデリバリーの経済性店内飲食は2026年のフードサービス売上の52.24%を占め、サービスタイプ別で最大のセグメントとなりました。2025年8月、Fogo de Chãoはマカティのグロリエッタ4にフィリピン初のレストランを発表し、The Bistro Groupの部門であるBistro Americano Corp.がフランチャイズパートナーとなりました。発表されたシュラスコの提供には平日のランチとディナー、週末のブラジリアンブランチが含まれていました。ホスト型の機会を中心にレストランを選ぶダイナーにとって、その組み合わせたサービスは、設定とスタッフとのインタラクションを購入するものの一部にすることができます。複数の食事時間帯を埋めることで、発表されたフォーマットは各オーディエンスに別のサイトを必要とせず、同じダイニングルームを異なる機会に使用できます。
デリバリーはサービスタイプ別で最も速く成長するセグメントと予測され、2027年から2032年にかけてCAGR 15.3%を記録します。Figaro Culinary Group, Inc.とその子会社は2026年1月から3月にかけて、サードパーティデリバリープロバイダーを通じた食品販売と支払い手数料を報告しました。グループは食品供給の責任を負い、商品リスクを負担し、販売価格を決定したため、主体として行動しました。この取り決めにより、レストランは外部で履行された注文にアクセスしながら、基礎となる食品販売義務をレストラングループに残します。価格設定の裁量はFigaroにデリバリー手数料を吸収するレバーを与えますが、食品供給の責任はプラットフォーム手数料をチャネルの唯一の運営義務として扱うことを妨げます。
地理的分析
メトロマニラフードサービス市場
メトロマニラは主要なフードサービス地域であり、より広いレストラン提供と並んで大型ダイニングフォーマットの余地があります。Haidilaoは2025年1月31日、ケソンシティのロビンソンズ・ガレリアに284席を備えたフィリピン2店目のホットポットレストランをオープンしました。この追加は、オペレーターが単一の都市部ロケーションに相当な現地サービスキャパシティをコミットできることを示しており、ダイニング体験をサイト経済の重要な部分にします。その座席キャパシティを持つレストランにとって、サイト選定はオペレーターが別の大型都市部部屋にコミットする前に周辺のダイニング商圏をテストしなければなりません。
セブは、旅行フローにわたるフードサービスアクセスへの異なるアプローチをサポートする訪問者基盤を持っています。セブ州観光局は2025年にフィリピン居住者356万人、非フィリピン居住者197万人の到着を記録しました。この居住地ベースの混合は、訪問者向けオペレーターに国内旅行境界の両側に相当な顧客プールを提供するため、一つの訪問者チャネルに限定された提案は機会の一部にしか対応できません。より大きな居住者到着プールは、セブの訪問者向けレストランのメニュー、営業時間、価格帯を設定する際に最初にテストするオーディエンスとして国内旅行者を位置づけます。
ボホールは2025年に州全体で149万人の訪問者到着を記録し、訪問者向けフードサービスに相当な潜在的オーディエンスを提供しています。ダバオシティでは、観光局が地元のレストランやその他の施設をより高い認知度とサポートを必要とするビジネスとして特徴づけました。これらの前提は、デスティネーションの訪問者プーへのリーチと、その中で個々のレストランを発見可能にすることについての別々の決定を指摘しています。ボホールにとって、州の到着基盤はデスティネーションの選択を枠組みし、ダバオのレストラン認知度の問題は訪問者が個々の会場を選ぶ方法への注意を求めます。ダバオの観光回路とツアーの導入は、訪問者を求める地元レストランにとってルートの認知度を具体的な選択肢にし、商業的な焦点は追加のダイニングキャパシティではなく発見にあります。
規制の枠組みと展望
この比較は、営業許可を求めるレストランオペレーターの観点から、フィリピン国家の枠組みとケソンシティの実施を検討します。共和国法10611は、地方自治体に管轄内のレストランの食品安全と衛生執行の責任を割り当てています。したがって、全国ブランドは施設に合った地域の許認可プロセスを必要とし、許可管理を基礎となる安全義務の遵守と並んで商業的に関連するものにします。
規制テーブル
| 決定要因 | フィリピン国家の枠組み | ケソンシティ |
|---|---|---|
| 主要機関 | 地方自治体および地域保健局 | ソンシティ保健局内の市保健官 |
| 主要な手段または方向性 | 共和国法10611および大統領令856 | 衛生許可要件および2025年シリーズ第38号行政命令 |
| 商業的効果 | 公共営業前に地域の衛生許可が必要 | 衛生許可は既存要件に対する検査または評価に続く |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将来の方向性 | 変化なし | 緩和 |
| 情報源: Mordor Intelligence | ||
国家の「中程度」評価と「変化なし」の方向性は、オペレーターが満たさなければならない確立された地域許可義務の継続性を反映しています。ケソンシティの「中程度」評価と「緩和」の方向性は、2025年12月23日に発効した第38号行政命令を反映しており、法律で義務付けられたものを除くほとんどの事業検査を延期します。その年次、隔年、3年ごとの検査は、それぞれ高・中・低リスクのビジネスをカバーし、最高リスクの活動が複数の事業ラインを持つビジネスの処理と検査要件を規定します。ケソンシティ保健局の市保健官は、衛生検査官または評価官のコンプライアンス検査または評価後に衛生許可を発行するため、レストランの恩恵はリスク区分と法律で義務付けられた検査に依存します。
バリューチェーンの段階
この比較は、食品原材料をレストランの調理を経て顧客の注文と履行まで追跡し、各段階で獲得される収益を区別します。Jollibee Foods Corporationは2026年第2四半期のフィリピン事業のシステムワイド売上が前年比5.7%成長したと報告し、直営店とフランチャイズ店からの消費者売上をカバーしています。その運営活動は調理とサービスに直接的な収益の役割を与え、流通とプラットフォームサービスは独自の供給またはサービス取引を通じて価値を獲得します。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 原材料流通 | メトロマニラのDIMAXなどのフードサービスディストリビューター | 食品製品の販売 | 生鮮在庫とキッチン需要のマッチング | 予想される調理に合わせた補充ロットの使用 |
| レストランの調理とサービス | Jollibee Foods Corporationなどのレストランオペレーターおよびフランチャイズネットワーク | 直営店とフランチャイズ店全体での消費者向け食事と飲料の販売 | 店舗ネットワーク全体での調理の調整 | 調理とディスパッチのルーティンの標準化 |
| 顧客の注文と履行 | メトロマニラのほとんどおよびブラカン、リサール、カビテ、ラグナ、パンパンガ、セブ、バコロド、ダバオの選択エリアのGrabFoodなどの注文・デリバリープラットフォーム | 契約されたサービス料率での加盟店手数料 | サポートされているデリバリー商圏外の注文 | 注文受付をサービス可能なロケーションに合わせる |
| 情報源: Mordor Intelligence | ||||
このチェーンは、原材料販売者、食事調理者、履行仲介者に異なる商業リスクを置きます。レストランは供給された原材料を販売可能な食事に変えなければならず、プラットフォームの契約手数料は注文の経済性に対する別の請求を生み出します。デジタルフルフィルメントがレストラン運営の一部になるにつれて、構造的な決定は、アウトレットが販売する食品からの収益を維持しながら、調理と顧客アクセス調整する方法です。
競争環境
市場集中度
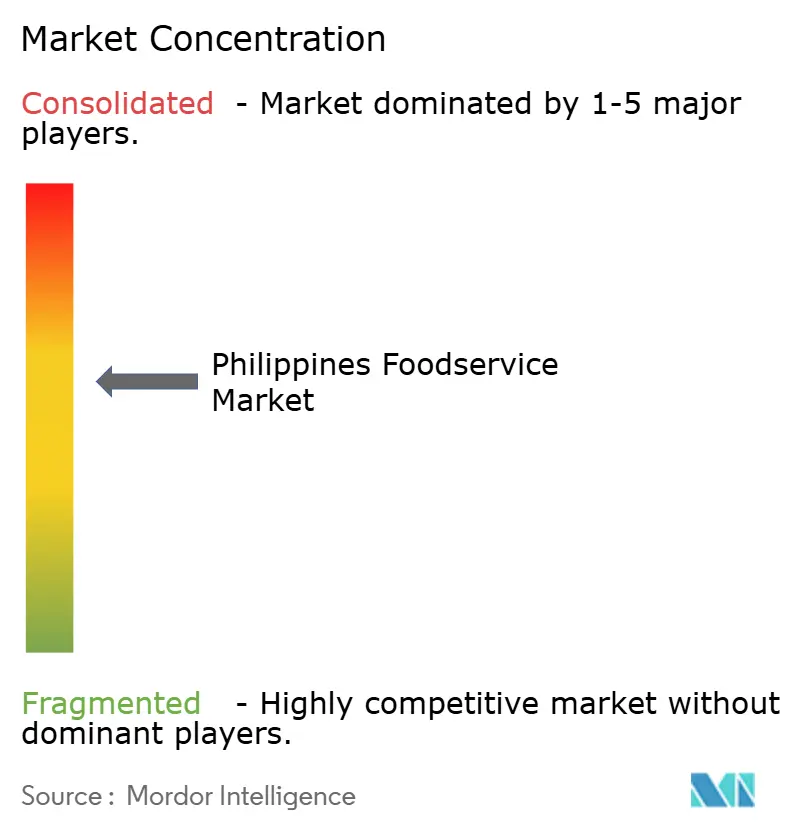
業界は断片化しており、独立系アウトレットが確立されたブランドレストランネットワークとスペシャリスト飲料オペレーターと競合しています。主要な参加者にはJollibee Foods Corporation、Rustan Coffee Corporation(Starbucks Corporation)、Max's Group, Inc.、Shakey's Pizza Asia Ventures, Inc.、Golden Arches Development Corporation(McDonald's Philippines)が含まれます。Rustan Coffee Corporationは地元でスターバックスコーヒーとして営業し、Max's Groupは2025年末時点でフィリピンおよび海外に573店舗を報告し、コミッサリーと小規模な生産・流通・保管ハブによってサポートされています。レストランポートフォリオはブランド間で生産を調整でき、個々のアウトレットは一つの地域オーディエンスに提案を集中できます。
企業戦略はライセンス開発権とフランチャイズ主導の拡大を組み合わせ、報告されたネットワーク売上は商業パフォーマンスの別の指標を提供します。2025年4月、McDonald's CorporationはGolden Arches Development Corporationに2045年までのフィリピンのマルチユニットフランチャイズ契約を付与し、契約に基づいてレストランを所有、開発、運営、サブフランチャイズする権利を含みました。[3] 長いライセンス期間とサブフランチャイズ権は、追加のレストランオーナーがフィリピンオペレーターのライセンス構造の下で参加するための枠組みを提供します。2026年8月、Jollibee GroupはCompose Coffeeのフィリピン全国展開がフランチャイズ主導で5年間にわたって追求されると述べ、McDonald'sのサブフランチャイズ取り決めと並行する資本軽量な経路です。Shakey's Pizza Asia Venturesは2025年に会社全体のシステムワイド売上が前年比17%成長したと報告しており、これはネットワークがすでに生み出している売上を測定するもので、より多くのアウトレットを開く権利とは異なるテストです。
競争の方向性はまた、レストランコンセプトとフルフィルメントオプションが増する中で食品調理を信頼性高く維持することにも依存します。衛生法典は地域保健当局に食品施設の定期的な検査と衛生執行の義務を割り当てています。2026年1月8日、Jollibee Groupはセブのダナオシティにフィリピン初のマルチブランドコミッサリーを開設し、ビサヤスとミンダナオで最大のコミッサリーとなりました。マルチブランドコミッサリーはJollibee Groupがコンセプト間で調理を調整するのに役立ち、食品施設も地域保健当局の衛生監督下にある挑戦者のための運営ベンチマークを設定します。セブで複数のコンセプトを拡大する挑戦者にとって、インフラの決定はレストランのオープンを超えて、共有または別々の調理キャパシティの選択にまで及びます。
フィリピンフードサービス業界のリーダー
-
Jollibee Foods Corporation
-
Rustan Coffee Corporation (Starbucks Corporation)
-
Max's Group, Inc.
-
Shakey's Pizza Asia Ventures, Inc.
-
Golden Arches Development Corporation (McDonald's Philippines)
- 注:主要企業の掲載順は順位を示すものではありません。
フィリピンフードサービス市場 このレポートでカバーされる企業
- Berjaya Corporation Bhd.
- Bounty Agro Ventures, Inc.
- Three Bears Group (Domino's Pizza)
- Golden Arches Development Corporation (McDonald’s Philippines)
- Inspire Brands, Inc.
- Jollibee Foods Corporation
- Mary Grace Foods Inc.
- Max’s Group, Inc.
- Restaurant Brands International Inc.
- Seven & I Holdings Co., Ltd.
- Shakey's Pizza Asia Ventures, Inc.
- Rustan Coffee Corporation (Starbucks Corporation)
- Figaro Culinary Group, Inc.
- Eight-8-Ate Holdings, Inc.
- Yum! Brands, Inc.
- Fruitas Holdings Inc.
- Philippine Pizza, Inc.
- One Food Group
- Red Ribbon Bakeshop Inc.
- ArmyNavy Burger Inc.
最近の産業開発事情 フィリピンフードサービス市場
- 2026年10月:Conti's Bakeshop & Restaurantがロビンソンズ・プレイス・マニラに113店目となる2号店をオープンし、フルレストラン体験を提供。
- 2026年9月:Grab PhilippinesとNCMF地域XIが、ダバオシティのGrabFoodで推薦されたハラール加盟店の検索フィルターとオプションのムスリム所有タグのパイロット実施に合意し、いずれのタグにもNCMF推薦が必要。
- 2026年8月:Jollibee Groupが8月7日にタギッグにフィリピン初のCompose Coffee店舗をオープンし、韓国のバリューコーヒーブランドをフィリピンの消費者に紹介。
スコープと方法論
セグメンテーション概要
フードサービスタイプ別
| カフェ&バー | 料理別 | バー&パブ |
| カフェ | ||
| ジュース/スムージー/デザートバー | ||
| スペシャリストコーヒー&ティーショップ | ||
| クラウドキッチン | ||
| フルサービスレストラン | 料理別 | アジア料理 |
| ヨーロッパ料理 | ||
| ラテンアメリカ料理 | ||
| 中東料理 | ||
| 北米料理 | ||
| その他のフルサービスレストラン料理 | ||
| クイックサービスレストラン | 料理別 | ベーカリー |
| バーガー | ||
| アイスクリーム | ||
| 肉料理 | ||
| ピザ | ||
| その他のクイックサービスレトラン料理 |
アウトレット別
| チェーン系アウトレット |
| 独立系アウトレット |
ロケーション別
| レジャー |
| ロッジング |
| リテール |
| スタンドアロン |
| トラベル |
サービスタイプ別
| 店内飲食 |
| テイクアウト |
| デリバリー |
| フードサービスタイプ別 | カフェ&バー | 料理別 | バー&パブ |
| カフェ | |||
| ジュース/スムージー/デザートバー | |||
| スペシャリストコーヒー&ティーショップ | |||
| クラウドキッチン | |||
| フルサービスレストラン | 料理別 | アジア料理 | |
| ヨーロッパ料理 | |||
| ラテンアメリカ料理 | |||
| 中東料理 | |||
| 北米料理 | |||
| その他のフルサービスレストラン料理 | |||
| クイックサービスレストラン | 料理別 | ベーカリー | |
| バーガー | |||
| アイスクリーム | |||
| 肉料理 | |||
| ピザ | |||
| その他のクイックサービスレトラン料理 | |||
| アウトレット別 | チェーン系アウトレット | ||
| 独立系アウトレット | |||
| ロケーション別 | レジャー | ||
| ロッジング | |||
| リテール | |||
| スタンドアロン | |||
| トラベル | |||
| サービスタイプ別 | 店内飲食 | ||
| テイクアウト | |||
| デリバリー | |||
市場の定義
- フルサービスレストラン - 顧客がテーブルに着席し、サーバーに注文し、テーブルで食事を提供されるフードサービス施設。
- クイックサービスレストラン - 顧客に利便性、スピード、低価格の食事を提供するフードサービス施設。顧客は通常セルフサービスで自分の食事をテーブルまで運ぶ。
- カフェ&バー - アルコール飲料の店内消費を許可されたバー&パブ、軽食と軽食を提供するカフェ、スペシャリティティー&コーヒーショップ、デザートバー、スムージーバー、ジュースバーを含むフードサービスビジネスの一種。
- クラウドキッチン - デリバリーまたはテイクアウト専用の食品調理を目的として商業用キッチンを利用するフードサービスビジネスで、店内飲食の顧客はいない。
| キーワード | 定義#テイギ# |
|---|---|
| ビンナガマグロ | 大西洋、太平洋、インド洋、地中海で世界的に知られる6つの異なる系群に生息するマグロの中で最も小さい種の一つ。 |
| アンガスビーフ | スコットランド原産の特定の牛の品種から得られる牛肉。「認定アンガスビーフ」の品質マークを受けるにはアメリカアンガス協会の認定が必要。 |
| アジア料理 | 中国、インド、韓国、日本、ベンガル、東南アジアなどの文化の料理を提供するレストランのフルサービス提供を含む。 |
| 平均注文額 | フードサービス施設で顧客が行ったすべての注文の平均価値。 |
| ベーコン | 豚の背中または脇腹から取れる塩漬けまたは燻製の肉。 |
| バー&パブ | 施設内でのアルコール飲料の消費を許可された飲酒施設。 |
| ブラックアンガス | 角のない黒毛の牛の品種から得られる牛肉。 |
| BRC | 英国小売コンソーシアム |
| バーガー | スライスされたパンロールまたはバンロールの中に一枚以上の調理された牛肉パティを挟んだサンドイッチ。 |
| カフェ | 主にコーヒーなどの各種リフレッシュメントと軽食を提供するフードサービス施設。 |
| カフェ&バー | アルコール飲料の店内消費を許可されたバー&パブ、軽食と軽食を提供するカフェ、スペシャリティティー&コーヒーショップ、デザートバー、スムージーバー、ジュースバーを含むフードサービスビジネスの一種。 |
| カプチーノ | 伝統的にダブルエスプレッソ、スチームミルク、スチームミルクフォームを等量で準備するイタリアのコーヒードリンク。 |
| CFIA | カナダ食品検査庁 |
| チェーン系アウトレット | ブランドを共有し、複数の場所で運営し、中央管理と標準化されたビジネス慣行を持つフードサービス施設。 |
| チキンテンダー | 鶏の小胸筋から調理された鶏肉。 |
| クラウドキッチン | デリバリーまたはテイクアウト専用の食品調理を目的として商業用キッチンを利用するフードサービスビジネスで、店内飲食の顧客はいない。 |
| カクテル | 単一のスピリッツまたはスピリッツの組み合わせに、ジュース、フレーバーシロップ、トニックウォーター、シュラブ、ビターズなどの他の材料を混ぜたアルコール混合飲料。 |
| 枝豆 | 熟す前または硬くなる前に収穫した大豆をさやごと調理した日本料理。 |
| EFSA | 欧州食品安全機関 |
| ERS | 米国農務省の経済調査サービス |
| エスプレッソ | ショットで提供されるコーヒーの濃縮形態。 |
| ヨーロッパ料理 | イタリア、フランス、ドイツ、イギリス、オランダ、デンマークなどの文化の料理を提供するレストランのフルサービス提供を含む。 |
| FDA | 食品医薬品局 |
| フィレミニョン | テンダーロインの細い端から取れる肉の切り身。 |
| フランクステーキ | 牛の後部四半部の前方に位置するフランクから取れる牛肉ステーキの切り身。 |
| フードサービス | 家庭外で食事を準備するビジネス、機関、企業を含む食品産業の一部。レストラン、学校や病院のカフェテリア、ケータリング業務、その他多くの形態が含まれる。 |
| フランクフルト | フランクフルターまたはヴュルストヒェンとも呼ばれ、オーストリアとドイツで人気の高度に味付けされた燻製ソーセージの一種。 |
| FSANZ | オーストラリア・ニュージーランド食品基準機関 |
| FSIS | 食品安全検査サービス |
| FSSAI | インド食品安全基準局 |
| フルサービスレストラン | 顧客がテーブルに着席し、サーバーに注文し、テーブルで食事を提供されるフードサース施設。 |
| ゴーストキッチン | クラウドキッチンを指す。 |
| GLA | 総賃貸可能面積 |
| グルテン | 小麦、ライ麦、スペルト小麦、大麦などの穀物に含まれるタンパク質のファミリー。 |
| 穀物肥育牛肉 | 大豆、トウモロコシ、その他の添加物を補った飼料で育てられた牛から得られる牛肉。穀物肥育牛には抗生物質や成長ホルモンが投与されることもある。 |
| 牧草肥育牛肉 | 牧草のみを飼料として育てられた牛から得られる牛肉。 |
| ハム | 豚の脚から取れる豚肉。 |
| HoReCa | ホテル、レストラン、カフェ |
| 独立系アウトレット | 単一のアウトレットで運営するか、3店舗以下の小規模チェーンとして構成されるフードサービス施設。 |
| ジュース | 果物や野菜に含まれる天然液体を抽出または搾汁して作られた飲み物。 |
| ラテンアメリカ料理 | メキシコ、ブラジル、アルゼンチン、コロンビアなどの文化の料理を提供するレストランのフルサービス提供を含む。 |
| ラテ | エスプレッソ1〜2ショット、スチームミルク、薄いフォームミルクの層で構成されるミルクベースのコーヒー。 |
| レジャー | スポーツアリーナ、動物園、映画館、博物館などのレクリエーションビジネスの一部として提供されるフードサービス。 |
| ロッジング | ホテル、モーテル、ゲストハウス、ホリデーホームなどでのフードサービス提供。 |
| マキアート | 少量のミルク(通常はフォーム状)を加えたエスプレッソコーヒードリンク。 |
| 肉料理 | フライドチキン、ステーキ、リブなど、肉が主要食材である料理を含む。 |
| 中東料理 | アラビア、レバノン、イラン、イスラエルなどの文化の料理を提供するレストランのフルサービス提供を含む。 |
| モクテル | ノンアルコールの混合飲料。 |
| モルタデッラ | 細かく刻んだまたは挽いた熱処理豚肉で作られた大型のイタリアンソーセージまたはランチョンミートで、少なくとも15%の小さな豚脂の角切りを含む。 |
| 北米料理 | アメリカ、カナダ、カリブ海などの文化の料理を提供するレストランのフルサービス提供を含む。 |
| パストラミ | 通常薄切りで提供される高度に味付けされた燻製牛肉。 |
| PDO | 原産地名称保護:場所に関連する特別な特性を持つ特定の食品を生産することが公式規則によって認められた地理的地域または特定エリアの名称。 |
| ペパロニ | 硬化肉から作られたアメリカ産のスパイシーなサラミの一種。 |
| ピザ | 通常、平らにしたパン生地にトマトとチーズを含む風味豊かな混合物を広げ、しばしば他のトッピングを加えて焼いた料理。 |
| プライマルカット | 枝肉の主要な部位を指す。 |
| クイックサービスレストラン | 顧客に利便性、スピード、低価格の食事を提供するフードサービス施設。顧客は通常セルフサービスで自分の食事をテーブルまで運ぶ。 |
| リテール | モール、ショッピングコンプレックス、または商業用不動産ビル内にあるフードサービスアウトレットで、他のビジネスも営業している。 |
| サラミ | 発酵・乾燥熟成させた肉で作られた硬化ソーセージ。 |
| 飽和脂肪 | 脂肪酸鎖がすべて単結合を持つ脂肪の一種。一般的に不健康とされる。 |
| ソーセージ | 細かく刻んで味付けした肉で作られた肉製品で、生、燻製、または漬け込みの場合があり、通常はケーシングに詰められる。 |
| ホタテ | 二枚貝の軟体動物で、二つの部分からなる肋骨状の殻を持つ食用貝。 |
| セイタン | 小麦グルテンから作られた植物肉代替品。 |
| セルフサービスキオスク | 顧客がキオスクで自分の注文を行い支払いを行うセルフオーダーのPOS(販売時点情報管理)システムで、完全に非接触でスムーズなサービスを可能にする。 |
| スムージー | すべての材料を容器に入れて果肉を取り除かずに一緒に処理して作る飲料。 |
| スペシャリティコーヒー&ティーショップ | さまざまな種類のティーまたはコーヒーのみを提供するフードサービス施設。 |
| スタンドアロン | 他のビジネスに接続されていない独立したインフラ設備を持つレストラン。 |
| 寿司 | 通常砂糖と塩を加えた酢飯に、生魚などの魚介類や野菜などさまざまな食材を添えた日本料理。 |
| トラベル | 機内食、長距離列車での食事、クルーズ船でのフードサービスなどのフードサービス提供。 |
| バーチャルキッチン | クラウドキッチンを指す。 |
| 和牛 | 高度な霜降り肉で知られる黒または赤の日本牛の4つの品種のいずれかから得られる牛肉。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅牢な予測方法論を構築するために、ステップ1で特定された変数と要因を入手可能な過去の市場数値に対してテストします。反復プロセスを通じて、市場予測に必要な変数が設定され、これらの変数に基づいてモデルが構築されます。
- ステップ2:市場モデルの構築: 予測年の市場規模推定は名目値で行われます。インフレは平均注文額に考慮され、各国の予測インフレ率に従って予測されます。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、アナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の全体像を生成するために、さまざまなレベルと機能にわたって選択されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベース&サブスクリプションプラットフォーム




