
通年性アレルギー性鼻炎市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 8.91 十億米ドル |
| 市場規模 (2031) | 13.64 十億米ドル |
| 成長率 (2026 - 2031) | 8.88 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
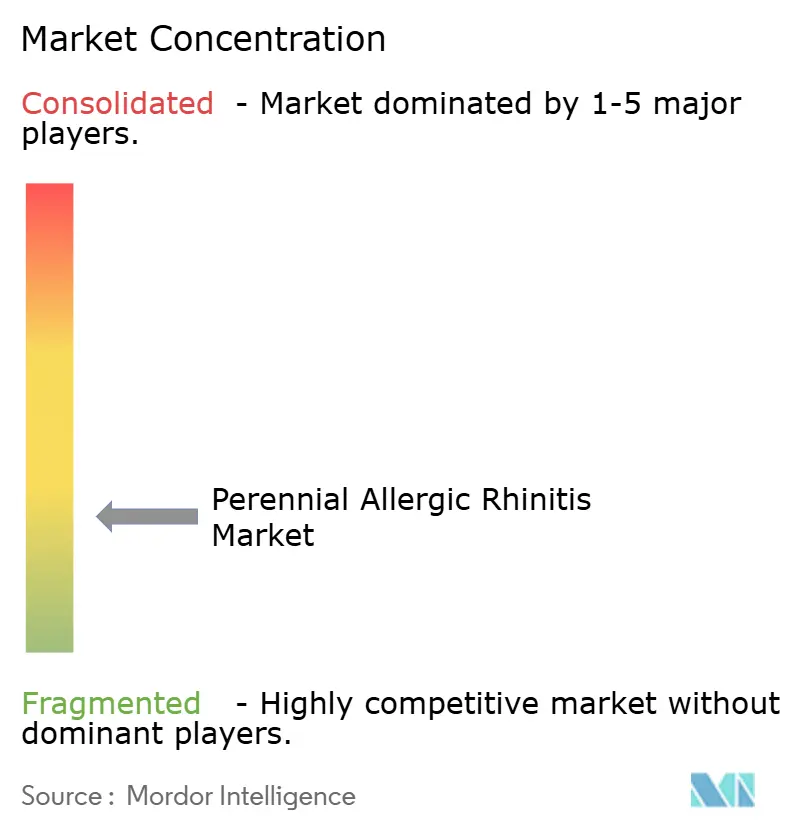
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる通年性アレルギー性鼻炎市場分析
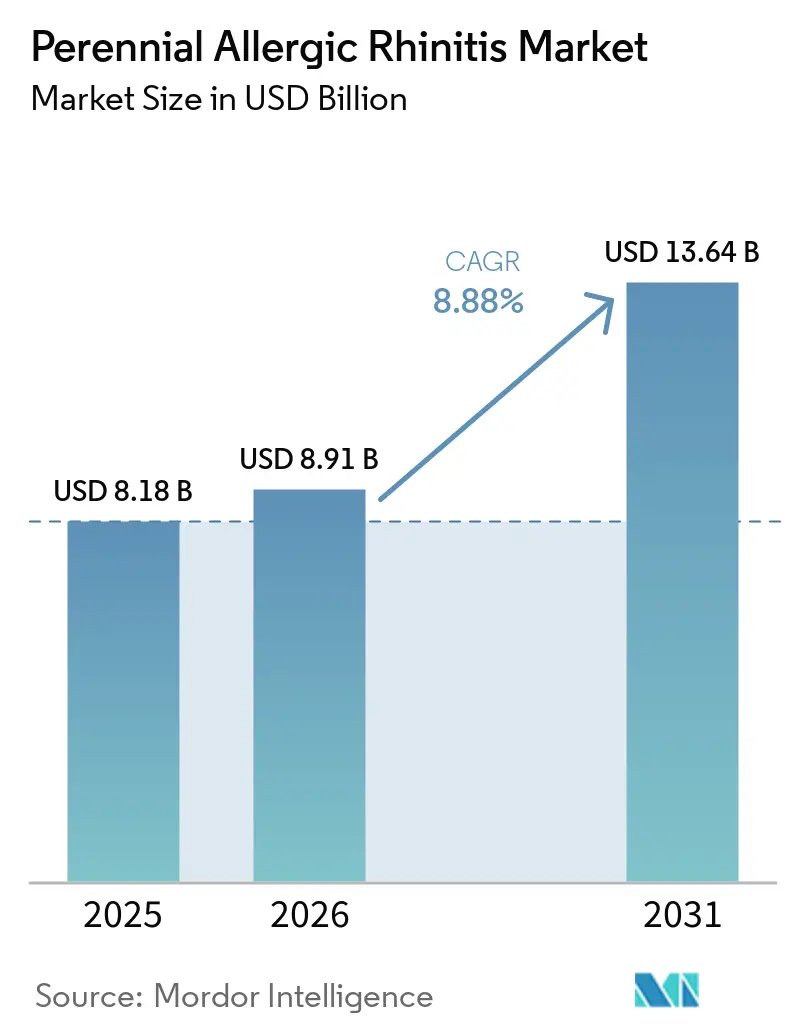
通年性アレルギー性鼻炎市場規模は、2025年に81.8 ビリオン 米ドル、2026年に89.1 ビリオン 米ドルと予測され、2026年から2031年にかけて8.88%のCAGRで成長し、2031年までに136.4 ビリオン 米ドルに達する見込みです。
通年性アレルギー性鼻炎は、季節性鼻炎とは異なり、ヒョウヒダニ、ペットの毛、カビの胞子、ゴキブリの残留物などの年間を通じた室内アレルゲンによって引き起こされます。この継続的な曝露が治療需要を恒常的に生み出し、患者一人当たりの対症薬および免疫療法への年間支出を増加させています。未診断のままであることがこの市場における重大な課題であり、多くの人が慢性的な症状を当然のものとして受け入れ、正式医療機関への受診を遅らせています。2025年に英国で実施された研究では、鼻炎症状を報告した患者数が正式な診断数の4.9倍に上ることが明らかになりました。しかし、室内アレルゲン検査の進歩、医師による積極的なスクリーニング、明確な治療経路の整備により、このギャップは縮小しつつあります。市場はさらに、小児への早期介入の拡大、疾患修飾療法の受容増加、未治療の上気道疾患と下気道疾患の重複に関する認識向上によって支えられています。
主要レポートのポイント
- 誘発アレルゲン別では、ヒョウヒダニが2025年に収益の57.12%を占め、2031年にかけて8.90%のCAGRで拡大する見込みです。
- 治療クラス別では、対症薬物療法が2025年に収益の71.7%を占め、草案に記載のCAGRで最も急成長する治療クラスと予測されています。
- 投与経路別では、鼻腔内経路が2025年に収益の43.67%を占め、舌下経路は2031年にかけて9.75%のCAGRで成長する見込みです。
- 患者グループ別では、成人が2025年に収益の56.45%を占め、小児セグメントは2031年にかけて10.10%のCAGRで拡大する予測です。
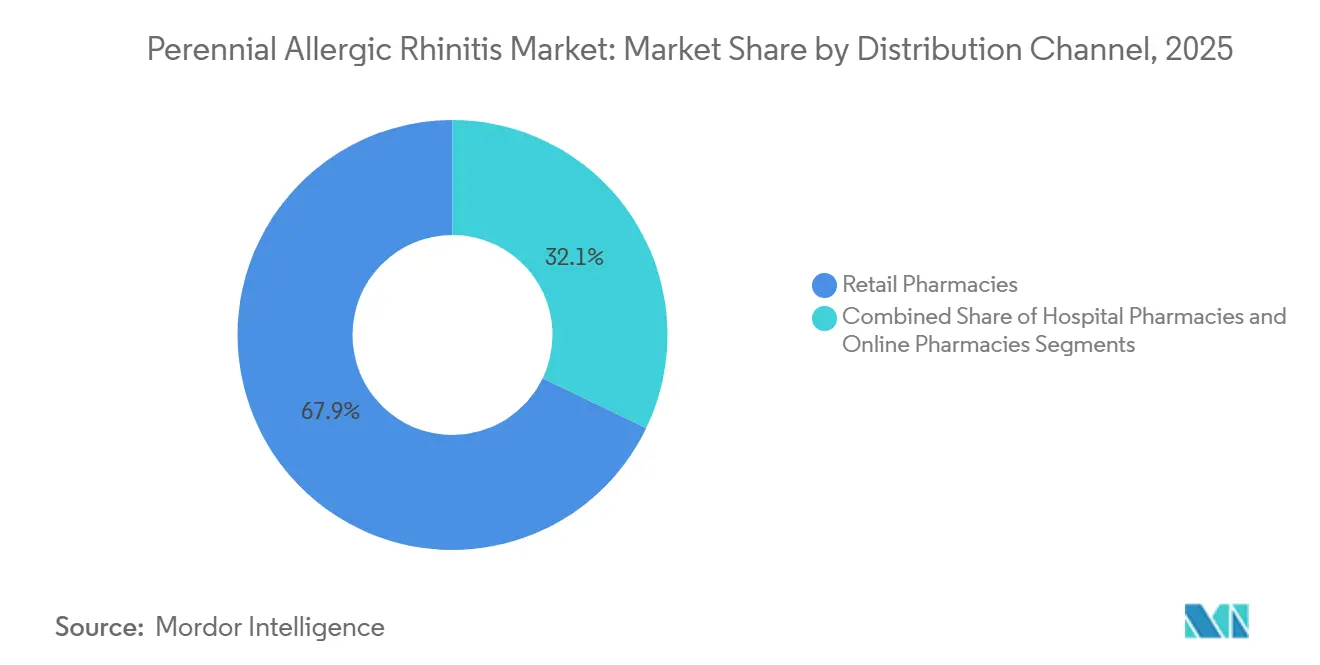
- 流通チャネル別では、小売薬局が2025年に収益の67.88%を占め、オンライン薬局は2031年にかけて10.45%のCAGRで成長する見込みです。
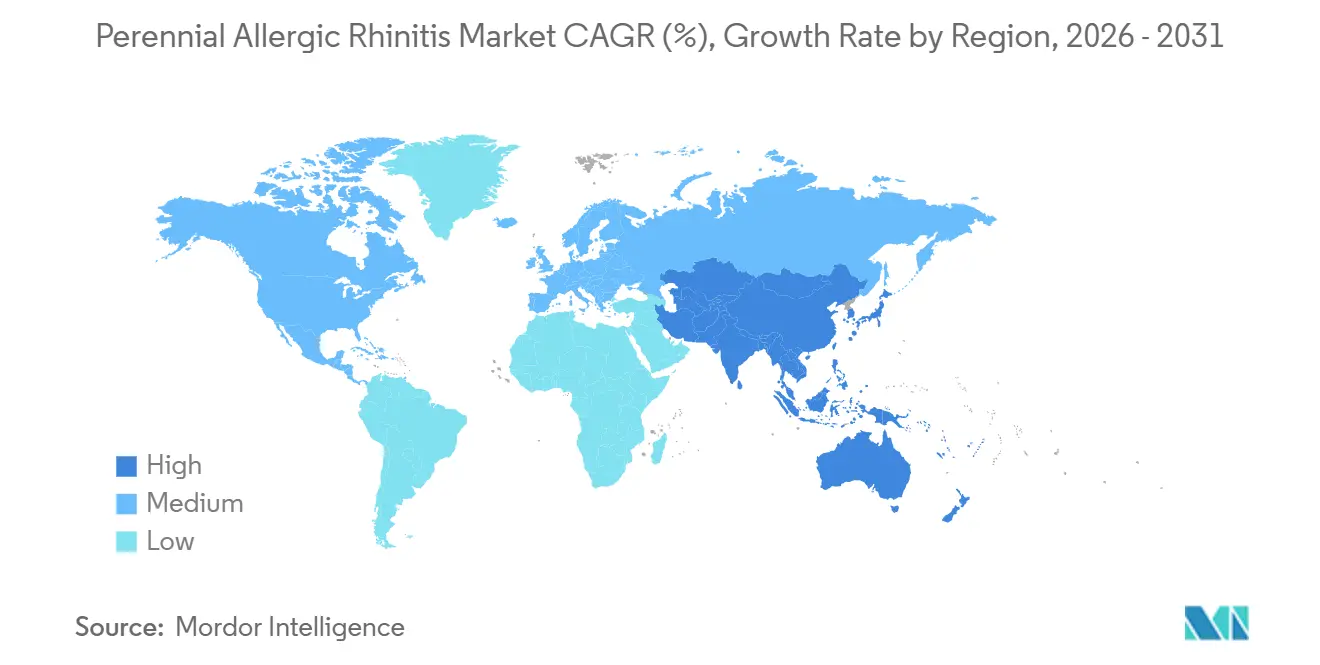
- 地域別では、北米が2025年に世界収益の38.47%を占め、アジア太平洋地域は2031年にかけて9.66%のCAGRで成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 室内アレルゲン感作の増加 | +1.8% | 世界全体、特に湿潤なアジア太平洋都市部および密集した欧州の住宅地で顕著 | 中期(2〜4年) |
| 鼻腔内コルチコステロイドおよび配合スプレーへの選好 | +1.2% | 世界全体、特に北米および欧州で強い関連性 | 短期(2年以内) |
| ヒョウヒダニ免疫療法の拡大 | +1.5% | 世界全体、特に欧州、北米、日本、中国 | 中期(2〜4年) |
| 鼻炎・喘息重複診断増加 | +1.0% | 世界全体、高所得医療システムが主導 | 中期(2〜4年) |
| 舌下免疫療法(SLIT)錠剤の小児適応拡大 | +1.1% | 北米、欧州、日本 | 中期(2〜4年) |
| 局所性アレルギー性鼻炎のバイオマーカーによる同定 | +0.6% | 北米および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
室内アレルゲン感作の増加が恒常的な年間需要を創出
通年性アレルギー性鼻炎市場は、季節性花粉と比較して回避が困難な室内アレルゲンの持続的な存在から恩恵を受けています。ヒョウヒダニは特定の温度・湿度条件下で繁殖し、世界人口の4〜6%に影響を与えており、湿潤地域では感作率が60〜80%に達します。欧州では、アレルギー性鼻炎患者の49%がヒョウヒダニに感作されており、最も主要な通年性誘発因子となっています。都市部の住宅トレンドやペットの毛がアレルゲン曝露をさらに悪化させ、効果的な治療法への一貫した需要を生み出しています。[1]
ヒョウヒダニ免疫療法の拡大が通年性アレルギー性鼻炎(PAR)の疾患修飾標準治療を再定義
通年性アレルギー性鼻炎市場は、ヒョウヒダニ免疫療法が主流の治療法となるにつれて進化しています。2025年2月、米国食品医薬品局(FDA)はプラセボ比22%の改善を示した試験結果を受け、5〜11歳の小児に対するODACTRAを承認しました。同様に、ACARIZAXは欧州21カ国で承認を取得し、その普及範囲を拡大しました。[2] リアルワールドエビデンスによると、免疫療法は薬剤使用量を37.7%削減し、患者を持続性鼻炎から間欠性鼻炎へと移行させます。更新された喘息ガイドラインもヒョウヒダニSLITを未制御喘への追加療法として支持しており、包括的な気道管理における役割を強化しています。
鼻炎・喘息重複の診断増加が通年性アレルギー性鼻炎(PAR)の患者一人当たりの治療負担を増大
通年性アレルギー性鼻炎市場は、鼻炎・喘息重複の認識拡大から恩恵を受けています。研究によると、通年性アレルギー性鼻炎患者の40〜50%が持続的な炎症活動により喘息を発症する可能性があります。また、抗ヒスタミン薬とコルチコステロイドによるアレルギー性鼻炎の治療が、FEV1(1秒量)やピークフロー値などの喘息アウトカムを改善することも示されています。この重複により、治療期間の延長、より密接なモニタリング、より広範な処方が促進され、患者への早期紹介と体系的なケアを支援しています。[3]
舌下免疫療法(SLIT)錠剤の小児適応拡大は通年性疾患に対して構造的に重要
小児セグメントは通年性アレルギー性鼻炎市場において大きな成長機会を提供しています。ヒョウヒダニへの感作は早期に始まることが多く、6歳までに最大68.3%の小児が影響を受けます。2025年のODACTRAラベル拡大により、米国では5〜11歳の小児に対する治療選択肢が開かれました。研究によると、皮下免疫療法は喘息増悪を69%、入院率を65.2%低減することが示されており、小児通年性アレルギー性鼻炎における早期介入の長期的な有益性が強調されています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 免疫療法の長期間と服薬アドヒアランスの低下 | -1.3% | 世界全体、特に年間を通じた通年性治療環境において顕著 | 長期(4年以上) |
| 市販薬(OTC)およびジェネリック医薬品による価格圧力 | -0.9% | アジア太平洋、新興市場、欧州、北米 | 中期(2〜4年) |
| 混合鼻炎の誤分類 | -0.5% | 世界全体 | 期(2〜4年) |
| 先進療法に対する償還・監督上の摩擦 | -0.8% | 欧州および北米、アジア太平洋のカバレッジは限定的 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
免疫療法の長期間と服薬アドヒアランスの低下は通年性疾患においてより顕著
通年性アレルギー性鼻炎市場は、ヒョウヒダニ免疫療法が年間を通じて3〜5年間の治療を必要とするため、より短期間の季節性レジメンと比較して患者の疲弊を招き、アドヒアランスの課題に直面しています。オランダの研究では、1年を超えて治療を継続した患者はわずか66.7%であり、18.3%が動機的または物流的な問題により中断したことが報告されています。さらに、2年未満で治療を中止した患者は持続的な免疫学的恩恵を得られませんでした。スペインで250名の患者を対象としたPROACAROSフェーズIII試験などの開発プログラムはこれらのギャップに対処することを目的としており、2025年12月までに登録が完了する見込みです。
先進療法に対する償還・監督上の摩擦が疾患修飾型通年性アレルギー性鼻炎(PAR)市場の可能性を制約
通年性アレルギー性鼻炎市場は、強固なアレルギーケアシステムを持つ地域においても、長期SLITおよび先進療法に対する不均一な償還によって妨げられています。英国では、英国国立医療技術評価機構(NICE)による12〜65歳の患者に対するACARIZAXの承認が進展を示しましたが、欧州全体でのアクセスは依然として不均一です。2026年1月に発効した欧州医薬品庁(EMA)の改訂アレルゲン免疫療法ガイドラインは、一般的でない室内アレルゲンに対する個別化製品を支援する可能性があります。しかし、監督下での初回投与および投与後観察の要件が普及を遅らせており、市場は紹介ネットワークとクリニックのキャパシティに依存し続けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
誘発アレルゲン別:
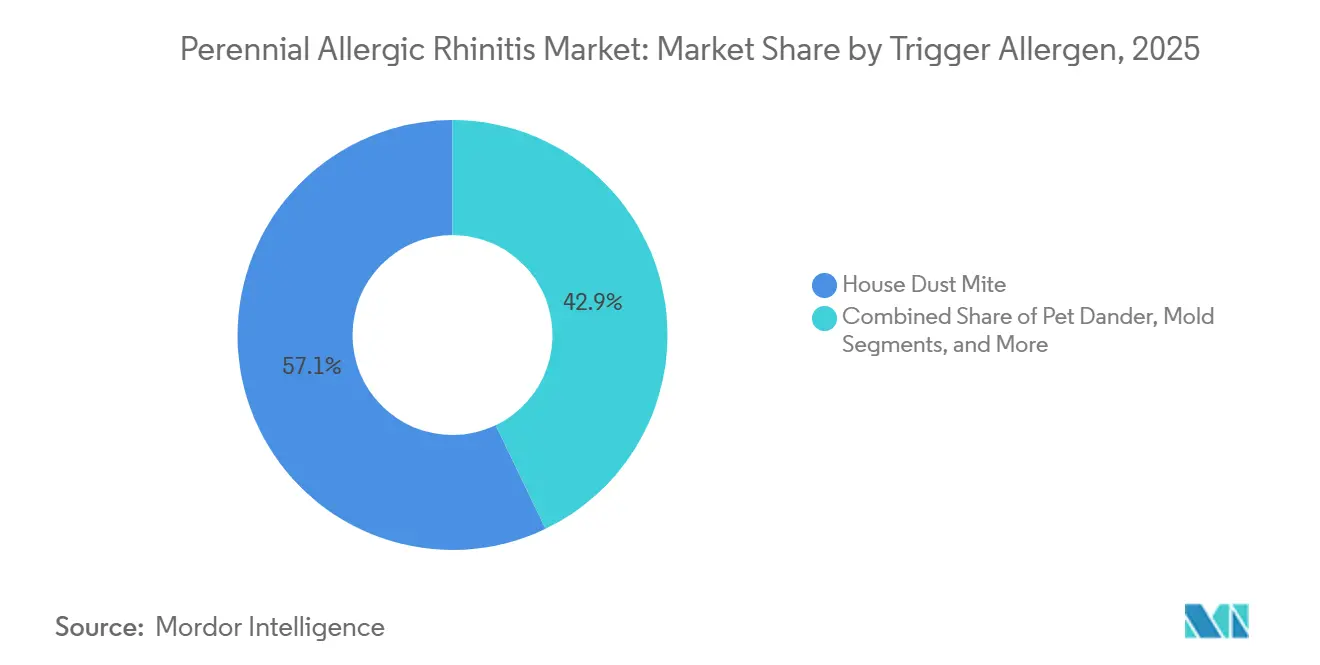
ヒョウヒダニの優位性は市場の室内曝露の核心を反映2025年、ヒョウヒダニは収益の57.12%を占め、2031年にかけて8.90%のCAGRで成長する見込みであり、通年性アレルギー性鼻炎市場において最大かつ最も急成長するセグメントとなっています。その優位性は、最も一般的な室内アレルゲンであること、および現在小児ケアへと拡大している主要免疫療法製品の焦点であることに起因しています。臨床的エビデンスは、ヒョウヒダニ感作と慢性的な鼻閉塞および持続的な症状との関連を示しており、対症療法および疾患修飾療法の両方における中心的な役割を強化しています。

治療クラス別:
継続使用により対症療法がリードを維持対症薬物療法は2025年に収益の71.7%を占め、鼻腔内コルチコステロイドおよび抗ヒスタミン薬への年間を通じた依存によって牽引されています。中等度から重度の症例では固定配合鼻腔内製品がますます好まれており、日常的な管理における役割を強化しています。疾患修飾療法は規模は小さいものの、免疫応答に対処することで長期的な恩恵をもたらし、慢性炎症を伴う重症例での採用が進んでいます。
投与経路別:
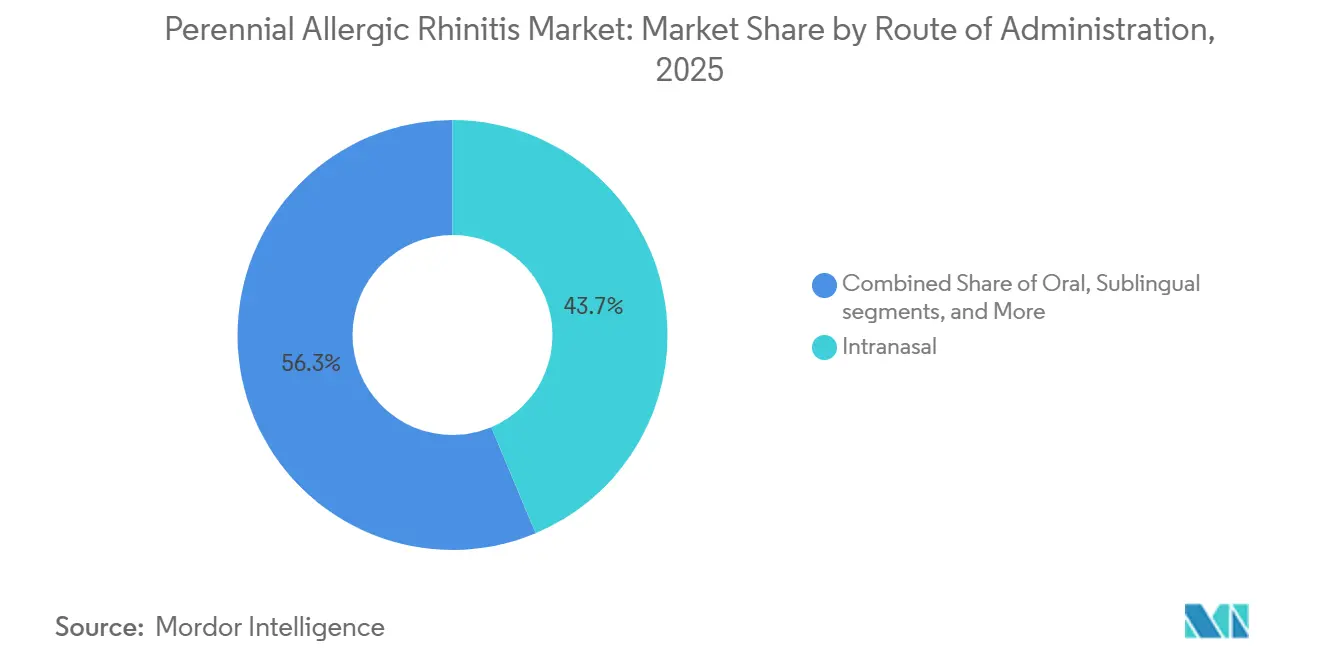
舌下経路が好まれる疾患修飾オプションとして拡大鼻腔内経路は2025年に収益の43.67%を占め、長期的な症状管理の主要な方法としての役割を反映しています。その普及は、医師の習熟度、市販薬としての入手可能性、および強力なガイドラインの支持によって支えられています。舌下経路は2031年にかけて9.75%のCAGRで成長する見込みであり、点滴と比較してより良好なコンプライアンスで効果的な疾患修飾治療を提供する在宅ベースのSLIT錠剤の利便性により採用が進んでいます。
患者グループ別:
小児適応拡大が最も強い成長層を追加成人は2025年に収益の56.45%を占め、継続的なコルチコステロイド使用や免疫療の維持を含む確立された治療パターンによって牽引されています。成人は専門医ケアへと移行することが多く、患者一人当たりの治療強度が高くなります。しかし、小児セグメントは2031年にかけて10.10%のCAGRで成長する見込みであり、早期発症のアレルギー性鼻炎および早期介入を可能にする規制当局の承認によって支えられています。試験データは小児アレルギー性鼻炎と喘息の関連を強調しており、早期治療の重要性を示しています。小児における長期アレルゲン免疫療法は喘息リスクを低減することが示されており、このセグメントの成長をさらに支援しています。高齢者患者は、アレルゲンパターンの変化と治療の複雑さにより、より小さなグループにとどまっています。
流通チャネル別:
小売が依然としてリードしながらオンラインの補充行動が拡大小売薬局は2025年に収益の67.88%を占め、鼻症状の緩和を求める患者にとっての主要なアクセスポイントとしての役割を反映しています。薬剤師は患者を鼻腔内コルチコステロイドなどの持続可能な治療オプションへと導く上で重要な役割を果たしています。オンライン薬局は2031年にかけて10.45%のCAGRで成長する見込みであり、年間を通じた疾患管理に適したサブスクリプションおよび自宅配送モデルによって牽引されています。
地域分析
北米および欧州の通年性アレルギー性鼻炎市場
2025年、北米は世界収益の38.47%を占め、通年性アレルギー性鼻炎市場において最大の地域貢献者としての地位を維持した。米国は、広範な治療アクセス、高い診断率、およびケアプロトコルにおける鼻腔内コルチコステロイド、抗ヒスタミン薬、ヤケヒョウヒダニ免疫療法の確立された使用によってこの優位性を牽引している。カナダはアカリザックスの承認、ならびに持続性疾患の管理における鼻腔内コルチコステロイドおよびアレルゲン免疫療法への支援によってこれを補完している。欧州は、更新されたガイドライン、国における積極的な免疫療法の採用、および中等度から重度のヤケヒョウヒダニ疾患に対する英国での償還の進展に支えられ、引き続き主要な収益貢献地域となっている。
アジア太平洋地域の通年性アレルギー性鼻炎市場
アジア太平洋地域は2031年までに9.66%のCAGRで成長すると予測されており、通年性アレルギー性鼻炎市場において最も成長の速い地域となっている。同地域の高湿度の気候は年間を通じたダニの増殖を促進し、市場拡大の強固な基盤を形成している。日本は通年性アレルギー性鼻炎の有病率が24.5%であり、保険適用によるヤケヒョウヒダニSLITタブレットの使用がその好例である。東南アジアおよび中国も高い感作率を示しており、診断不足の症例が大きな成長機会をもたらしている。同地域は高い曝露リスク、高まる認知度、および拡大する治療経路を組み合わせており、持続的な成長を牽引している。
中東・アフリカおよび南米の通年性アレルギー性鼻炎市場
中東、アフリカ、および南米は規模の小さい市場であるが、段階的な成長の可能性を示している。湾岸地域では、ヤケヒョウヒダニが最も一般的な室内アレルゲンであり、サウジアラビアの住宅における有病率は77.8%に達する一方、空調設備のある空間が曝露を持続させている。南米も同様の条件を共有しており、温暖で湿潤な環境が高いアレルゲン負荷を支えている。スクリーニングおよび医師の認知度が向上するにつれ、これらの地域では治療を受ける患者基盤の拡大が見込まれ、室内アレルゲン疾患への対処に対する新興需要が浮き彫りになっている。
競合環境
通年性アレルギー性鼻炎市場は不均一な競争構造を示しています。ブランド免疫療法は高い技術的・規制上の参入障壁に直面している一方、対症薬物療法はジェネリック医薬品および市販薬との競争にさらされています。これにより、疾患修飾セグメントはより保護されているものの、症状管理セグメントは複数のサプライヤーに分散した市場となっています。標準化されたアレルゲンキス、小児ラベル、または確立された償還ポジションを持つ企業は、日常的な抗ヒスタミン薬や鼻腔内スプレーのみに注力する企業と比較して、より強固な戦略的優位性を持っています。市場は製品の深さ、ラベルの幅、および治療層全体にわたる戦略的ポジショニングによって形成されています。
Stallergenes Greerはこの市場において集中的な戦略を示しています。2025年9月、同社はアジア太平洋地域における大規模なヒョウヒダニ起因の患者基盤を対象に、中国でのActairについてNuance Pharmaと提携しました。2026年1月には、イタリアのEntomon s.r.l.を買収し、アレルゲンエキス製造を強化してサプライサイドの能力を向上させました。さらに、同社のiPUMPアドヒアランスツールは2024年の研究において日常的な遵守率を15%改善し、長期療法における主要な課題に対処しました。これらの取り組みは、分子アクセスから持続性、サービス品質、地理的拡大へのシフトを浮き彫りにしています。
ALKは、2025年2月の米国でのODACTRAの適応拡大および2024年12月の欧州21カ国でのACARIZAXの承認を含む小児ヒョウヒダニ錠剤の適応拡大によって、より早期の介入を可能にし、その地位を強化しています。SanofiとRegeneronは先進療法で競争圧力を加えており、2026年2月のFDAによるデュピルマブのアレルギー性真菌性鼻副鼻腔炎への承認がその例です。2025年6月に発表されたEVERESTデータは、慢性副鼻腔炎(鼻ポリープ合併)に対するデュピルマブのオマリズマブに対する有効性をさらに支持し、炎症性気道ケアにおける生物学的製剤の勢いを牽引しています。
通年性アレルギー性鼻炎業界リーダー
-
ALK-Abelló A/S
-
Allergy Therapeutics plc
-
Stallergenes Greer
-
GSK plc
-
Bayer AG
- 注:主要企業の掲載順は順位を示すものではありません。
通年性アレルギー性鼻炎市場 このレポートでカバーされる企業
- ALK-Abello
- Allergy Therapeutics plc
- Bayer
- Dr. Reddy’s Laboratories
- Eli Lilly and Company
- FAES Farma S.A.
- Glenmark Pharmaceuticals
- GlaxoSmithKline
- Haleon
- Hikma Pharmaceuticals
- Hisamitsu Pharmaceutical
- Inmunotek S.L.
- Kenvue Inc.
- Opella / Sanofi Consumer Healthcare
- Perrigo Company
- Regeneron Pharmaceuticals
- Stallergenes Greer
- Teva Pharmaceutical Industries
- Torii Pharmaceutical
- Viatris
最近の産業開発事情 通年性アレルギー性鼻炎市場
- 2026年2月:SanofiとRegeneronが、成人および6歳以上の小児におけるアレルギー性真菌性鼻副鼻腔炎(AFRS)の初の治療薬としてデュピルマブ(Dupixent)の米国FDA承認を取得しました。
- 2026年1月:Stallergenes Greerが、室内および通年性アレルゲ製品のアレルゲンエキス製造能力を強化するためにEntomon s.r.l.を買収しました。
- 2025年10月:Stallergenes GreerのStaloral Birchに関するフェーズIIIb YOBI試験が、5〜17歳の小児および青少年において総合スコアで41%の改善を達成しました。
- 2025年9月:Stallergenes Greerが、中国におけるヒョウヒダニ誘発性アレルギー性鼻炎に対するActair SLIT錠剤の販売についてNuance Pharmaと提携しました。
世界の通年性アレルギー性鼻炎市場レポートの範囲
本レポートの範囲として、通年性アレルギー性鼻炎は季節性アレルギーとは異なり、年間を通じて持続する慢性的な鼻腔炎症です。自宅や職場に常時存在する室内アレルゲンに対して免疫系が過剰反応することで発症し、持続的な鼻閉、くしゃみ、鼻水などの症状を引き起こします。
通年性アレルギー性鼻炎市場は、誘発アレルゲン、治療クラス、投与経路、患者グループ、流通チャネルによってセグメント化されています。誘発アレルゲン別では、市場はヒョウヒダニ、ペットの毛、カビ、ゴキリおよびげっ歯類アレルゲンを含みます。治療クラス別では、市場は対症薬物療法(経口抗ヒスタミン薬、鼻腔内コルチコステロイド、配合鼻腔内スプレー、充血除去薬、ロイコトリエン受容体拮抗薬)および疾患修飾療法(先進的生物学的製剤)にセグメント化されています。投与経路別では、市場は経口、鼻腔内、舌下、皮下に分類されています。患者グループ別では、市場は小児、成人、高齢者にセグメント化されています。流通チャネル別では、市場は病院薬局、小売薬局、オンライン薬局にわたって分析されています。本レポートは上記セグメントについて金額(米ドル)での市場規模と予測を提供しています。
セグメンテーション概要
| ヒョウヒダニ |
| ペットの毛 |
| カビ |
| ゴキブリおよびげっ歯類アレルゲン |
| 対症薬物療法 | 経口抗ヒスタミン薬 |
| 鼻腔内コルチコステロイド | |
| 配合鼻腔内スプレー | |
| 充血除去薬 | |
| ロイコトリエン受容体拮抗薬 | |
| 疾患修飾療法 | |
| 先進的生物学的製剤 |
| 経口 |
| 鼻腔内 |
| 舌下 |
| 皮下 |
| 小児 |
| 成人 |
| 高齢者 |
| 病院薬局 |
| 小売薬局 |
| オンライン薬局 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 誘発アレルゲン別 | ヒョウヒダニ | |
| ペットの毛 | ||
| カビ | ||
| ゴキブリおよびげっ歯類アレルゲン | ||
| 治療クラス別 | 対症薬物療法 | 経口抗ヒスタミン薬 |
| 鼻腔内コルチコステロイド | ||
| 配合鼻腔内スプレー | ||
| 充血除去薬 | ||
| ロイコトリエン受容体拮抗薬 | ||
| 疾患修飾療法 | ||
| 先進的生物学的製剤 | ||
| 投与経路別 | 経口 | |
| 鼻腔内 | ||
| 舌下 | ||
| 皮下 | ||
| 患者グループ別 | 小児 | |
| 成人 | ||
| 高齢者 | ||
| 流通チャネル別 | 病院薬局 | |
| 小売薬局 | ||
| オンライン薬局 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
最大の収益シェアを牽引するアレルゲンタイプはどれですか?
ヒョウヒダニは2025年に収益の57.12%を占め、誘発アレルゲンセグメントをリードしており、2031年にかけて8.90%のCAGRで最も急成長する誘発セグメントでもあります。
アジア太平洋地域が他の地域より速く成長している理由は何ですか?
アジア太平洋地域は、湿潤な気候が年間を通じたヒョウヒダニの曝露を支え、同地域全体で診断・治療経路が拡大しているため、9.66%のCAGRで成長する見込みです。
最も急成長している治療経路はどれですか?
舌下経路は最も急成長している投与経路であり、ヒョウヒダニSLIT錠剤のより広範な採用に支えられ、2031年にかけて9.75%のCAGRが予測されています。
最も強い成長機会を提供する患者グループはどれですか?
小児グループは、早期感作、新たなラベル拡大、および早期介入の長期的価値に支えられ、2031年にかけて10.10%のCAGRで成長する見込みです。
免疫療法のより広範な普及に対する最大の障壁は何ですか?
主な障壁は治療期間の長さであり、通年性レジメンは多くの場合3〜5年間の毎日のアドヒアランスを必要とするため、持続性が低下し、完全な商業的普及が遅れます。