
オーガニック乳児用粉ミルク市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
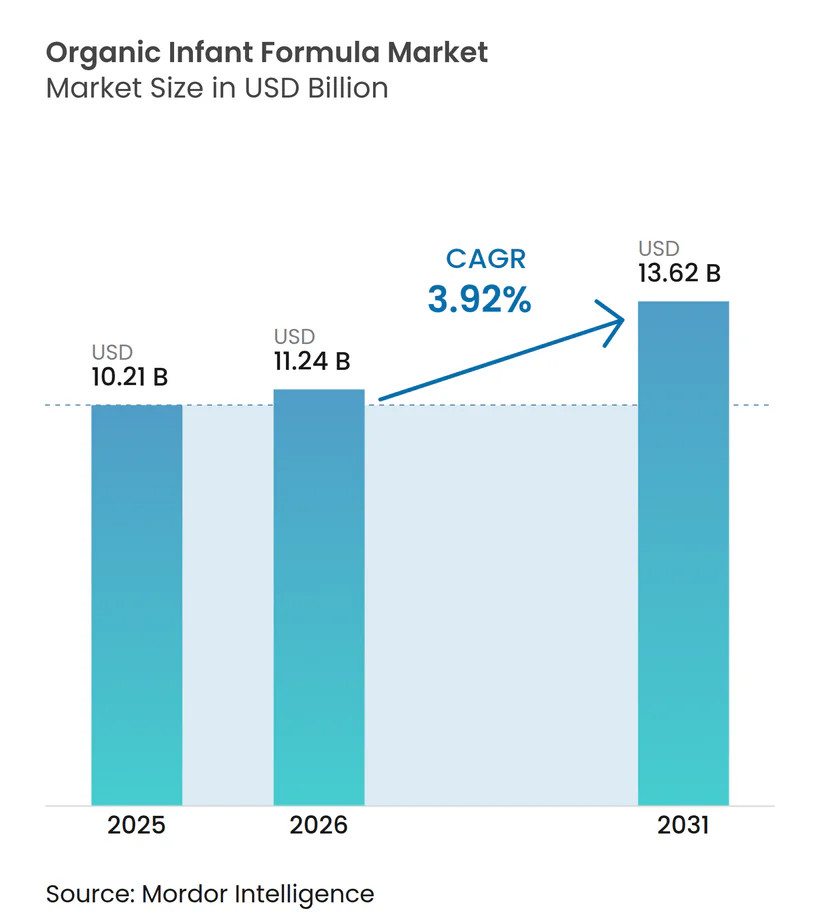
| 市場規模 (2026) | 11.24 十億米ドル |
| 市場規模 (2031) | 13.62 十億米ドル |
| 成長率 (2026 - 2031) | 3.92 % |
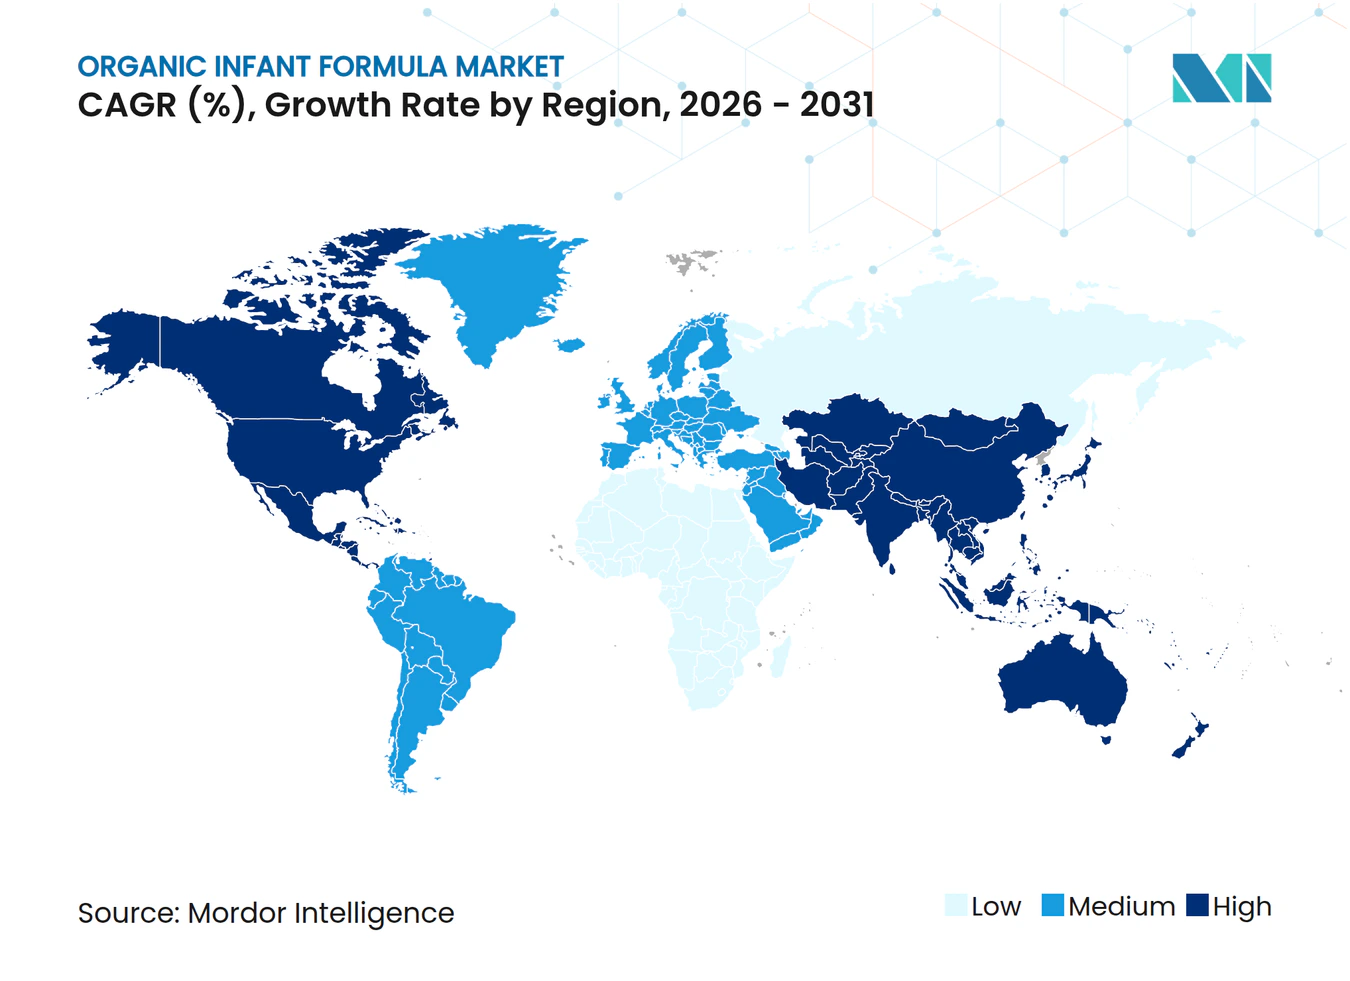
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオーガニック乳児用粉ミルク市場分析
オーガニック乳児用粉ミルク市場規模は、2025年の10.21 ビリオン 米ドルから2026年には11.24 ビリオン 米ドルへ、さらに2031年までに13.62 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 3.92%を記録すると予測されています。保護者が原材料リストをより注意深く確認するようになっており、この行動が北米および西欧における認定オーガニック製品への需要シフトを継続的に促進しています。これらの地域では、オーガニック食品への支出とプレミアム乳幼児栄養への需要が2025年および2026年においても堅調に推移しました。オーガニック乳児用粉ミルク市場はまた、ダイレクト・トゥ・コンシューマーのサブスクリプションモデルやオンライン小売からも支持を得ています。これらのチャネルは、専門ブランドにとって試用・リピート購入・全国展開の障壁を低下させるためです。規制審査も品質基準を引き上げており、米国食品医薬品局(FDA)が2025年に乳児用粉ミルクの栄養素および汚染物質に関する情報提供を求めたことは、より厳格調達・処方管理をすでに実施している生産者に有利に働いています。アジアの一部地域でプレミアム栄養への支出が増加するにつれ、需要は最も成熟した国々を超えて広がっており、Danoneはインドにおけるスーパープレミアム乳児用粉ミルクセグメントが2024年度に市場全体の2倍の速さで成長したと報告しています。オーガニック乳児用粉ミルク市場は、認定オーガニック乳製品の供給が依然として限られており、製品価格が一般的な粉ミルクを大幅に上回り、試用需要が堅調であっても家計への圧力がリピート購入を鈍化させる可能性があるため、引き続き緩やかな成長軌道をたどっています。
主要レポートのポイント
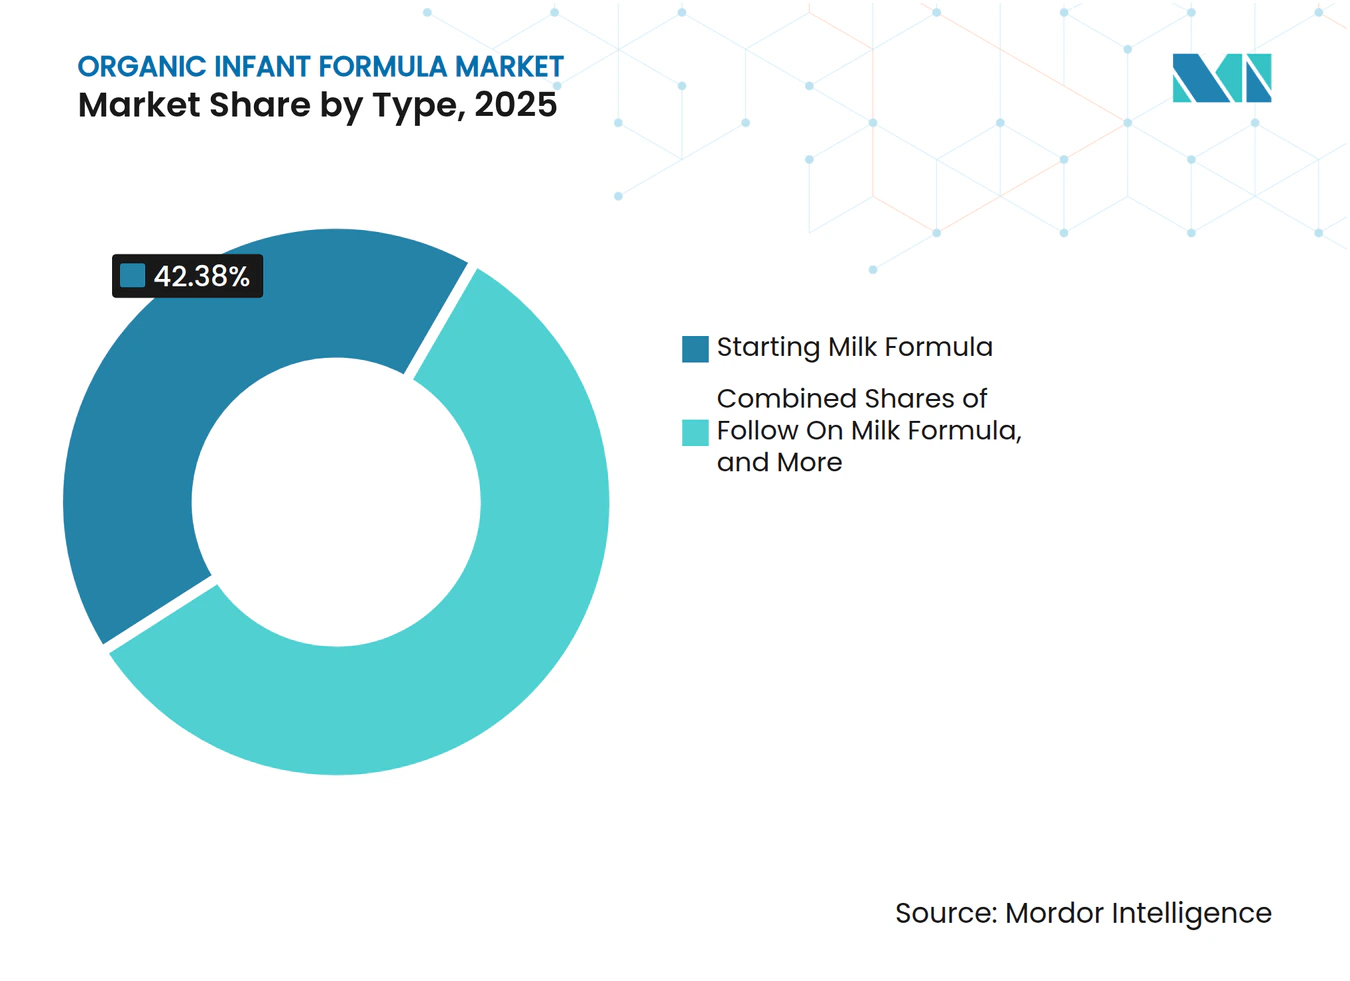
- タイプ別では、スターティングミルクフォーミュラが2025年に42.38%のシェアを占め、フォローオンミルクフォーミュラは2031年にかけてCAGR 4.56%で拡大する見込みです。
- 形態別では、粉末タイプが2025年のオーガニック乳児用粉ミルク市場規模の85.52%を占め、液体タイプは2031年にかけてCAGR 5.02%で成長すると予測されています。
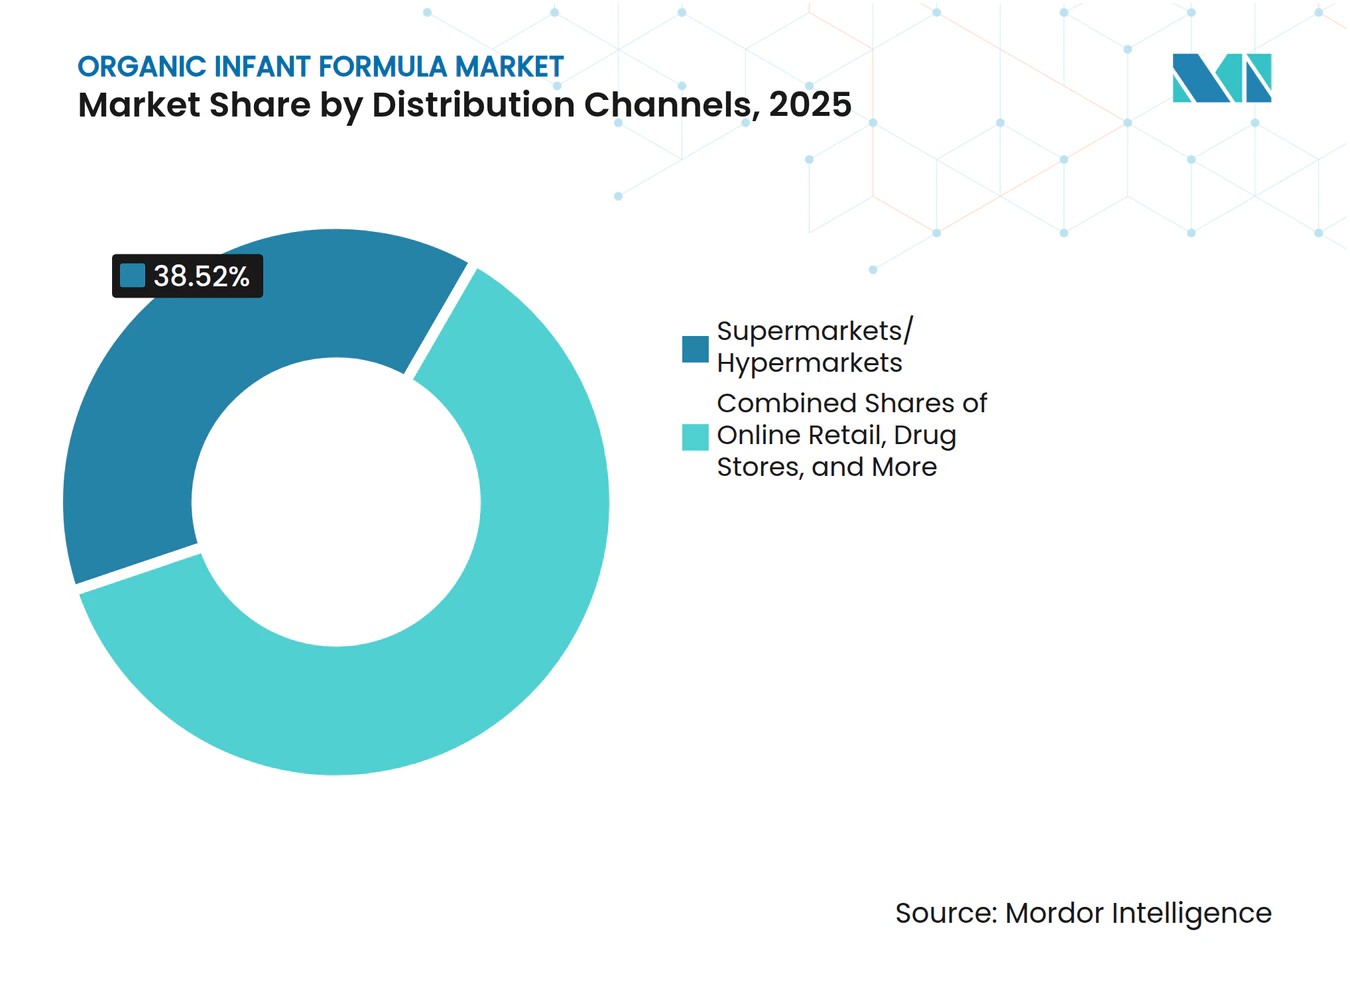
- 流通チャネル別では、スーパーマーケットおよびハイパーマーケトが2025年の米国インスタントコーヒー市場の38.52%を占め、オンライン小売は2031年にかけてCAGR 5.76%で成長する見込みです。
- 地域別では、北米が2025年のオーガニック乳児用粉ミルク市場シェアの46.21%を占め、アジア太平洋地域は2031年にかけてCAGR 5.78%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| オーガニック栄養に対する消費者の嗜好の高まり | +0.9% | グローバル、特に北米と欧州で顕著 | 中期(2〜4年) |
| 新興経済圏における出生率の上昇 | +0.5% | 南アジア・東南アジア、中東・アフリカ、南米 | 長期(4年以上) |
| 可処分所得の増加とプレミアム化トレンドの進展 | +0.7% | アジア太平洋、特に中国とインド、および北米 | 中期(2〜4年) |
| 製品イノベーションと特化型処方 | +0.6% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| クリーンラベルおよび非遺伝子組み換え製品への需要拡大 | +0.5% | 北米および欧州連合、東アジアでも初期シグナルあり | 短期(2年以内) |
| Eコマースおよびダイレクト・トゥ・コンシューマーチャネルの成長 | +0.4% | グローバル、アジア太平洋がコア市場で中東・アフリカへの波及あり | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
オーガニック栄養に対する消費者の嗜好の高まり
オーガニック乳児用粉ミルク市場は、保護者が許容できる製品品質の定義を変えつつあることから恩恵を受けており、特に乳幼児期の栄養においてその傾向が顕著です。オーガニック認証はもはやプレミアム機能としてのみ捉えられておらず、多くの家庭が合成添加物、農薬残留物、および遺伝子組み換え原料への暴露低減と結びつけるようになっています。ドイツのオーガニック食品・飲料支出は2025年に6.7%増加しており、大規模かつ厳格に規制された消費者基盤においてプレミアム食品購買が底堅く推移していることを示しています[1]。同様の変化は乳児栄養においても見られ、保護者は認証の範囲、原材料の調達先、および製造基準により注意を払うようになっています。Nara Organicsは2026年1月のTargetへの参入においてこの需要パターンを活用し、米国および欧州の食品安全基準を満たしながらUSDAオーガニック認証も取得したドイツ製フォーミュラを提供しました。これにより、オーガニック乳児用粉ミルク市場は、認証の信頼性、プレミアムポジショニング、およびリピート購入システムを組み合わせることができるブランドにとってより有利な環境となっています。
可処分所得の増加とプレミアム化トレンドの進展
オーガニック乳児用粉ミルク市場は、乳児栄養を裁量的カテゴリーではなく優先カテゴリーとして扱う都市部世帯の購買力向上によっても押し上げられています。このパターンは、中所得・高所得の保護者が安全性と優れた栄養の両方を示す製品へとアップグレードしている地域で最も顕著です。Danoneはインドにおけるスーパープレミアムベビーミルクフォーミュラセグメントが2024年度に市場全体の2倍の速さで成長したと報告しており、南アジアにおいてプレミアム乳幼児期栄養の顧客基盤が拡大しているという見方を裏付けています。この効果は国によって均一ではなく、成熟した西洋市場では依然として価値重視のプレミアム層に傾く一方、急速に発展するアジア市場ではウルトラプレミアムポジショニングへの急激な移行を支えることができます。それでも、オーガニック乳児用粉ミルク市場は両方の経路から恩恵を受けています。一方は家庭への浸透を支え、もう一方は購買者一人当たりの収益向上を支えるからです。これにより、ブランドはコアの認定オーガニックラインからより高度なプレミアムバリアントに至る段階的なポートフォリオを構築する余地が生まれ、カテゴリーの品質イメージを損なうことなく展開できます。
製品イノベーションと特化型処方
オーガニック乳児用粉ミルク市場は、単純なクリーンラベルの提案を超え、オーガニック調達とより特化した栄養ポジショニングを組み合わせた製品へと移行しています。ホールミルク処方は2025年および2026年においてより目立つようになっており、プレミアムな欧州フォーミュラスタイルおよびより豊富な脂肪プロファイルに近い製品への需要を反映しています。Bobbieは2025年4月に米国で製造された初のUSDAオーガニックホールミルク乳児用粉ミルクを発売し、自然由来のミルク脂肪球膜と徹底したバッチレベルの安全検査を価値提案の一部として強調しました。Little Spoonは2026年3月にニュージーランドホールミルク、プレバイオティクス、植物由来のDHAを使用したオーガニックグラスフェッドホールミルクフォーミュラでカテゴリーに参入し、新規参入者がプレミアム調達とより広範な栄養訴求を組み合わせようとしていることを示しています。Holleのポートフォリオもこの方向性を支持しており、プレミアムオーガニックの枠組みの中でクラシックな乳児用粉ミルク、ヤギミルクオプション、および飲み切りタイプの製品を展開しています。その結果、オーガニック乳児用粉ミルク市場は処方の哲学、臨床的用途、および利便性レベルによってより細分化されており、ブランドが価格競争のみに依存せず収益を拡大する方法が増えています。
Eコマースおよびダイレクト・トゥ・コンシューマーチャネルの成長
オーガニック乳児用粉ミルク市場では、オンライン小売が販売ルートとしてだけでなく新ブランドの発見エンジンとしても機能するようになったため、構造的なチャネルシフトが起きています。このカテゴリーではダイレクト・トゥ・コンシューマーモデルが重要です。サブスクリプション購買は需要の可視性を高め、特に小規模ブランドにとって在庫計画に伴うリスクを低減するからです。Bobbieのコストコおよびの他の全国小売業者への展開は、強力なオンライン需要シグナルに続くものであり、同社は2025年7月のCostco.comでの発売が店舗展開前に週次販売目標を2倍にしたと述べています。Nara Organicsも同様の順序をたどり、まずダイレクト販売でプレゼンスを構築してから2026年1月の最初の小売参入としてTargetに進出しました。このパターンはアクセスを向上させ、リピート購買を支援し、専門ブランドが重い棚スペース確保の支出に最初から依存することなく全国展開への道筋を得ることを可能にします。オーガニック乳児用粉ミルク市場は、マスリテールに拡大する前にオンラインで信頼を構築できる若いブランドにとってより開かれた市場となっています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 従来型フォーミュラと比較した高い製品価格 | -0.6% | グローバル、南アジア・中東・アフリカ・南米で摩擦が最大 | 長期(4年以上) |
| 厳格な規制および認証要件 | -0.4% | グローバル、中国・欧州連合・米国で摩擦が最大 | 中期(2〜4年) |
| 発展途上市場における消費者認知の低さ | -0.4% | サハラ以南アフリカおよび農村部の南アジア・東南アジア | 長期(4年以上) |
| 経済的不確実性とインフレ圧力 | -0.5% | グローバル、欧州と南米で圧力が特に深刻 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
従来型フォーミュラと比較した高い製品価格
オーガニック乳児用粉ミルク市場は明確な価格障壁に直面し続けており、その障壁は生産経済とプレミアムブランドポジショニングの両方に根ざしています。Bobbieは2025年4月にUSDAオーガニックホールミルクフォーミュラを14オンス缶あたり28米ドルで価格設定し、Nara Organicsは2026年1月にTargetで1缶44.99米ドルで参入しました。これはプレミアム層内でも価格差がいかに大きくなり得るかを示しています。Bellamy's Organicも認定オーガニック乳製品原料の希少性を強調しており、その限られた供給基盤が原材料コストを構造的に高い水準に保っています。高価格は新興経済圏における潜在的な顧客基盤を狭め、出生率の上昇が自動的にプレミアムフォーミュラの採用につながるわけではありません。また、授乳サイクルの後半段階でチャーンリスクを生み出します。オーガニック製品から始めた家庭がフォローオン段階でプレミアムを維持できない場合があるからです。これは、オーガニック乳児用粉ミルク市場が数量拡大が抑制されていても金額ベースで成長できることを意味します。
厳格な規制および認証要件
オーガニック乳児用粉ミルク市場は、乳児用粉ミルクがすでに厳しく規制されており、オーガニック認証がさらに文書化、監査、および原材料管理の層を加えるため、重いコンプライアンス負担にも直面しています。米国では、FDAが2025年5月に乳児用粉ミルクの栄養素要件に関する正式な情報提供要請を開始しました。これはこの種の包括的な見直しとしては数十年ぶりのことです[2]。この見直しは栄養基準、重金属、および汚染物質試験への注目を高め、生産者に処方変更作業とさらなる検証コストをもたらす可能性があります。欧州では、カテゴリーがすでに高品質な基準のもとで運営されており、Holleなどのプレミアムブランドはバイオダイナミックおよび高度なオーガニック認証によってさらに差別化しており、新規参入者が容易に追随できるものではありません。これにより参入の敷居が上がり、小規模企業がニッチなダイレクト販売から大規模な小売流通へと移行するペースが遅くなります。オーガニック乳児用粉ミルク市場は、より強力な規制対応能力、より深いサプライヤー管理、およびより長期的な資本を持つブランドに報いる構造となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
スターターフォーミュラが規模を維持しながらフォローオンミルクフォーミュラが速いペースで拡大スターティングミルクフォーミュラは2025年のオーガニック乳児用粉ミルク市場シェアの42.38%を占め、フォローオンミルクフォーミュラは2031年にかけてCAGR 4.56%で成長する見込みです。母乳育児が唯一の栄養源でない場合、生後0〜6ヶ月の乳児は粉ミルクをより集中的に消費するため、第1段階は引き続き数量の中核を担っています。また、この時期は保護者にとって感情的・臨床的なリスクが最も高いため、明確な認証と強力な安全性シグナルを持つ確立されたオーガニックブランドを選ぶ傾向があります。このパターンにより、スターター製品はオーガニック乳児用粉ミルク市場全体において、棚スペース・小児科医の信頼・早期サブスクリプション登録の中心的存在であり続けています。これはまた、オーガニック乳児用粉ミルク業界が依然として授乳の初期段階で構築された信頼に依存していることを示しています。
フォローオンミルクフォーミュラは、オーガニック製品から始めた多くの保護者が後から一般的な代替品に切り替えるよりも継続性を好むため、より速いペースで成長しています。この継続効果は商業的に重要であり、顧客生涯価値を延ばし、ブランドがロイヤルティを構築し、クロスセルを行い、リテンションを守るための時間を増やします。スペシャルミルクフォーミュラは規模が小さいものの、臨床的なニーズが価格感度を低下させ、より強いマージンを支えることができるため、戦略的に重要です。Holleのヤギミルクシリーズは、プレミアムな調達・消化性の訴求・オーガニックポジショニングの交差点に位置する代替品への需要を示しています。ヤギミルクや植物由来のバリアントを含むその他の製品タイプは、標準的なオーガニック製品だけでなく差別化された栄養を求める家庭にサービスを提供することで、オーガニック乳児用粉ミルク市場を拡大しています。


注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
形態別:
粉末が規模を維持しながら液体が都市部での支持を獲得粉末タイプは2025年に85.52%のシェアを占め、オーガニック乳児用粉ミルク市場全体における明確な基本形態となっています。粉末タイプがリードを維持しているのは、液体形態と比較して保管が容易で、輸送しやすく、小売業者や流通業者への負担が少ないためです。これらの実用的な利点は、コールドチェーン能力が限られている市場においてさらに重要であり、保護者はすでに粉末の調製に慣れています。これはまた、コスト管理と流通範囲が依然として常温保存可能な製品に大きく依存しているオーガニック乳児用粉ミルク業界の基本構造を反映しています。したがって、粉末タイプは過度な物流コストをかけずに全国規模での展開や新興市場への参入を目指すブランドにとって、引き続きデフォルトの形態です。
液体タイプは、速さ・利便性・調製管理を重視する保護者に支えられ、2031年にかけてCAGR 5.02%で成長すると予測されてます。調乳済みの形態は水の混合が不要であり、退院チャネル・旅行用途・調製時間が少ない都市部の家庭に訴求します。Holleの調乳済みオーガニック製品はこの需要を反映しており、利便性がカテゴリー内でより強いプレミアム要因になりつつあることを示しています。液体タイプはまた、密封・計量済みパックが調製ミスの可能性を低減するため、一部の家庭でより強い安全性の認識からも恩恵を受けています。長期的には、粉末タイプが総数量・価値において引き続き優位を占めるとしても、オーガニック乳児用粉ミルク市場にプレミアム価格帯のより幅広いミックスをもたらすことが期待されます。
流通チャネル別:
スーパーマーケットがリードしながらオンライン小売がリーチを拡大スーパーマーケットおよびハイパーマーケットは2025年に38.52%のシェアを占め、オーガニック乳児用粉ミルク市場における最大の流通ルートとしての地位を維持しました。大型フォーマットの店舗は依然として重要です。初めて購入する消費者は、リピート購入にコミットする前に認証を確認し、ベルを比較し、目に見える全国小売業者から購入したいと考えることが多いからです。これにより、特に安全性と信頼性がほぼすべての購買決定を形成するカテゴリーにおいて、信頼構築のための実店舗小売の重要性が維持されています。同じパターンはオーガニック乳児用粉ミルク業界のより広い特徴を示しており、プレミアム製品は主流の家庭を取り込むためにオフラインでの可視性を依然として必要としています。BobbiとNara Organicsによる全国チェーンへの参入は、小売展開が規模とブランド検証の主要なマイルストーンであり続けることを示しています。
オンライン小売は2031年にかけて年平均成長率5.76%で成長すると予測されており、その役割は単純な取引量をはるかに超えています。ダイレクト販売チャネルは、ブランドが価格をテストし、消費者フィードバックを迅速に読み取り、大規模な小売展開にコミットする前にサブスクリプションを構築するのに役立ちます。Bobbieはそのモデルを効果的に活用し、まずダイレクト販売で成長してからコストコ、ウォルマート、マイヤー、ウェグマンズ、その他の全国アカウントを通じてリーチを拡大しました。Nara Organicsもダイレクト参入からTargetへの展開という同様の経路をたどり、デジタルファーストの参入がプレミアム専門ブランドの標準的なルートになりつつあるという見方を支持しています。これにより、オーガニック乳児用粉ミルク市場はより柔軟なチャネルミックスを持つようになり、オンラインプラットフォームが需要を生み出し、実店舗が大規模での正当性を確認する役割を担っています。

注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
地域分析
北米オーガニック乳児用粉ミルク市場
北米は2025年のオーガニック乳児用粉ミルク市場シェアの46.21%を占め、最大の地域貢献者となっています。同地域は、成熟した認証フレームワーク、高い医療支出、および直接消費者向けサブスクリプションモデルの迅速な普及という恩恵を受けています。米国は引き続きコア市場であり、FDAの審査活動によりカテゴリー全体における栄養基準および汚染物質管理の認知度が高まっています。また、Bobbieは2024年7月にオハイオ州ヒースに新たな製造施設を開し、国内供給能力を強化するとともに、業界の過去のサプライ混乱後の冗長性を確保しました。カナダはより小規模ながらも一致したプレミアム需要基盤を加えており、メキシコは近代的な小売および中間所得層の需要が輸入品およびプレミアムベビー栄養食品へのアクセスを改善するにつれ、より発展途上の機会を提示しています。
アジア太平洋オーガニック乳児用粉ミルク市場
アジア太平洋地域は2031年にかけてCAGR 5.78%で成長する見込みであり、オーガニック乳児用粉ミルク市場において最も成長の速い地域となっています。この地域の成長は、可処分所得の増加、プミアム栄養への需要の高まり、デジタルショッピングチャネルの普及拡大によって支えられています。インドは特に注目されており、Danoneは2024年度にスーパープレミアム乳児用粉ミルクセグメントが市場全体の2倍の速さで成長したと報告しており、プレミアム製品の拡大余地を示しています。東南アジア市場はまだ発展の初期段階にありますが、オンラインプラットフォームは専門ブランドが広範な店舗レベルの流通を構築する前に都市部の家庭にリーチするための実用的なルートを提供しています。日本は価値の面で引き続き重要ですが、出生率の低下傾向がアジアの成長の速い地域と比較して数量成長をより抑制しています。
EMEAおよび南米オーガニック乳児用粉ミルク市場
欧州は、長年にわたるオーガニック基準およびHolleのようなプレミアム専門企業の存在に支えられ、オーガニック乳児用粉ミルク市場における世界的な品質基準であり続けています。Holleの高度なオーガニック認証およびゴートミルクバリアントを中心としたポジショニングは、欧州製品が輸出市場において引き続き強い信頼性を持つ理由を説明しています[3]。ドイツのオーガニック食品・飲料市場は2025年に6.7%成長し、プレミアム乳児栄養食品にとって支持的な支出環境を提供しました。南米および中東・アフリカは依然として規模が小さく価格感応度が高いため、成長は富裕層の都市世帯およびプレミアム薬局または近代的な小売チャネルに集中する可能性が高いです。
競合環境
市場集中度
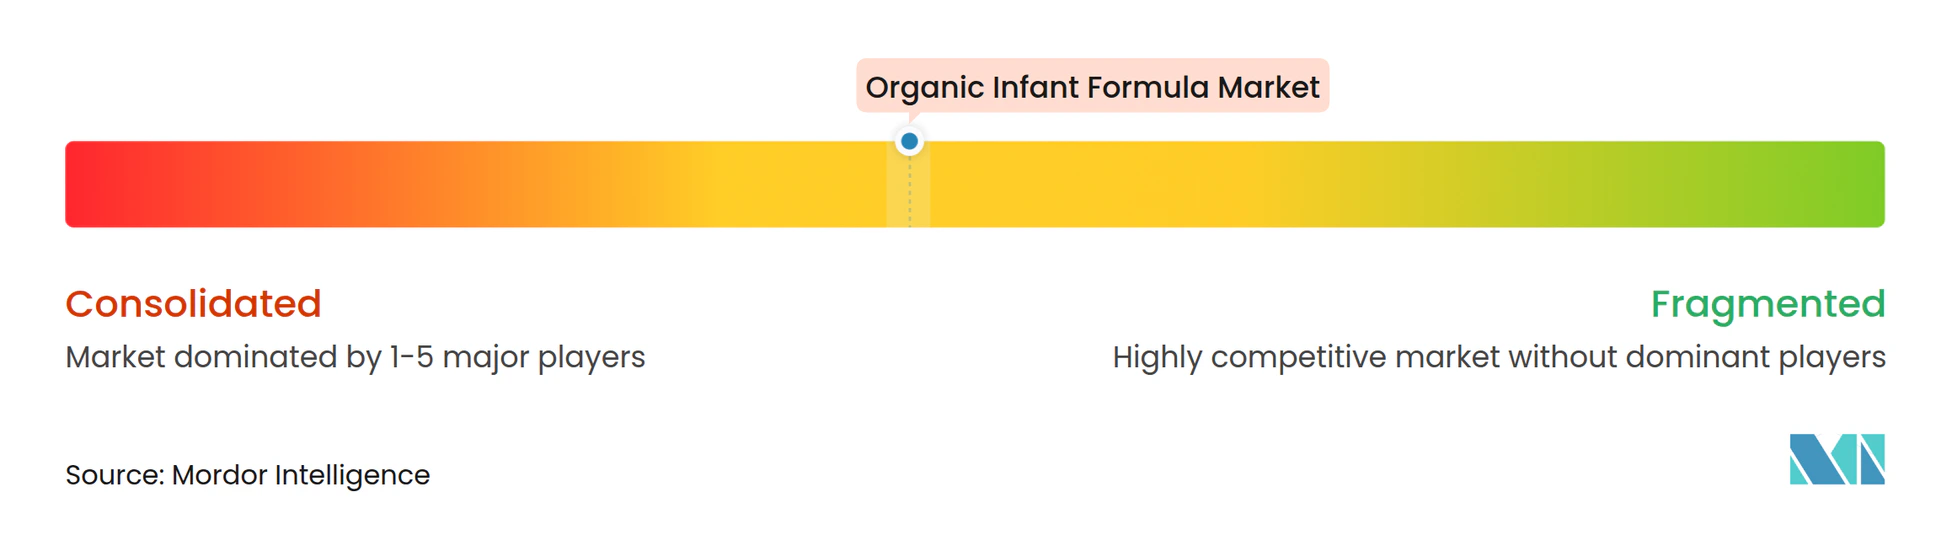
オーガニック乳児用粉ミルク市場は適度に分散しており、多国籍フォーミュラグループ、欧州の専門企業、および新興のプレミアムチャレンジャーがすべて棚スペースとデジタルロイヤルティをめぐって競争しています。Nestlé、Danone、Abbottは依然として最も広い流通リーチ、最も深い製造能力、およびコンプライアンスコストを吸収する最も強い能力を持っています。それでも、純粋なオーガニックおよびプレミアム専門ブランドは、原材料の透明性、調達、およびサブスクリプションの利便性についてより直接的に訴求するため、市場を再形成しています。これにより、オーガニック乳児用粉ミルク市場は規模だけでより強い優位性を確保できることが多い従来型フォーミュラよりもダイナミックになっています。また、製品のストーリー、認証の深さ、およびチャネル実行がポートフォリオの単純な広さよりも重要であることを意味しています。
Danoneは買収によって栄養分野への露出を拡大し、2024年にFunctional Formulariesを買収した後、2025年7月にKate Farmsの買収を完了し、植物由来および有機臨床栄養へのリーチを拡大しました。Bobbieは国内製造、サブスクリプション需要、および段階的な小売展開を中心に異なるルートを歩んでいます。同社は2024年にオハイオ州の施設を開設し、2025年4月に米国製造のUSDAオーガニックホールミルクフォーミュラを発売し、2026年4月にTargetへの全国展開を拡大しました。Nara Organicsも小売に移行する前にデジタルファーストモデルを活用しており、新興ブランドが旧来の店舗優先の戦略に依存せずに牽引力を構築していることを示しています。これらの動きにより、オーガニック乳児用粉ミルク市場のプレミアム端での競争が激化しており、信頼と差別化が最大の既存企業の規模の優位性を相殺できます。
欧州の専門企業は、長年のオーガニック認証と、情報に精通した購買者の間ですでにプレミアム認知を持つ製品形態を組み合わせているため、引き続き強いポジションを維持しています。Holleはその明確な例であり、そのポートフォリオは標準的なオーガニック需要とヤギミルクおよび飲み切りタイプ製品への特化したニーズの両方を支えています。同時に、米国のチャレンジャーブランドはシェアを奪うだけでなく市場を拡大しており、より明確なメッセージングと強力なデジタルエンゲージメントを通じて新しい買い物客をカテゴリーに引き込んでいます。大手既存企業、プレミアム専門企業、および急成長するチャレンジャーのバランスが、オーガニック乳児用粉ミルク市場が2031年に向けて活発で投資価値があり、さらなるシェアシフトに開かれている理由です。
オーガニック乳児用粉ミルク業界のリーダー企業
-
Nestlé S.A.
-
Abbott Laboratories
-
Danone S.A.
-
Holle Baby Food AG
-
HiPP GmbH and Co. Vertrieb KG
- 注:主要企業の掲載順は順位を示すものではありません。
オーガニック乳児用粉ミルク市場 このレポートでカバーされる企業
- Nestlé S.A.
- Abbott Laboratories
- Danone S.A.
- HiPP GmbH and Co. Vertrieb KG
- Holle Baby Food AG
- Bellamy's Organic Pty Ltd
- Arla Foods amba
- Royal FrieslandCampina N.V.
- Mead Johnson Nutrition Company
- The Hain Celestial Group, Inc.
- Bobbie
- Bubs Australia Limited
- Kabrita
- Nature's One, LLC
- Babybio
- Lebenswert Bio
- Biostime International Holdings Limited
- Perrigo Company plc
- Ausnutria Dairy Corporation Ltd.
- Beingmate Baby and Child Food Co., Ltd.
- Yili Group
最近の産業開発事情 オーガニック乳児用粉ミルク市場
- 2026年4月:Bobbieは100% USDAオーガニックホールミルク乳児用粉ミルクを全国約1,900店舗のTargetで発売しました。これはこのレベルの大量小売流通を達成した初の米国製オーガニックホールミルクフォーミュラであり、最初のDTC(ダイレクト・トゥ・コンシューマー)デビューを超えてアクセスを大幅に拡大しました。
- 2026年3月:Little Spoonは、ニュージーランドのグラスフェッドホールミルク、プレバイオティクス、植物由来のDHAを配合したオーガニックグラスフェッドホールミルク乳児用粉ミルクの発売により乳児用粉ミルクカテゴリーに参入しました。この製品はニュージーランド産グラスフェッドホールミルクを使用した初の米国製フォーミュラであり、新生児から6歳までのブランドの授乳エコシステムを拡張します。
- 2026年2月:Munchkinは初の乳児用粉ミルクレンジを発売しました。ニュージーランドのUSDA認定オーガニックミルクを原料とした39.99米ドルのオーガニックミルク使用バリアントを含み、Targetおよびmunchkin.comで独占販売されました。
- 2025年7月:Nara Organicsは3,200万米ドルの資金調達を確保した後、米国でオーガニックホールミルク乳児用粉ミルクのDTC販売を正式に開始しました。この製品は、脱脂粉乳を使用しないFDA登録・USDA認定オーガニックホールミルクフォーミュラとして初めてEU食品安全基準に従いドイツで製造されたものであり、スーターバンドルとして36米ドルで提供されました。
グローバルオーガニック乳児用粉ミルク市場レポートの範囲
セグメンテーション概要
| スターティングミルクフォーミュラ |
| フォローオンミルクフォーミュラ |
| スペシャルミルクフォーミュラ |
| その他の製品タイプ |
| 粉末 |
| 液体 |
| スーパーマーケット・ハイパーマーケット |
| コンビニエンスストア・ドラッグストア |
| オンライン小売店 |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| スウェーデン | |
| ポーランド | |
| ベルギー | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| ベトナム | |
| インドネシア | |
| タイ | |
| シンガポール | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| ペルー | |
| コロンビア | |
| 南米その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカその他 |
| タイプ別 | スターティングミルクフォーミュラ | |
| フォローオンミルクフォーミュラ | ||
| スペシャルミルクフォーミュラ | ||
| その他の製品タイプ | ||
| 形態別 | 粉末 | |
| 液体 | ||
| 流通チャネル別 | スーパーマーケット・ハイパーマーケット | |
| コンビニエンスストア・ドラッグストア | ||
| オンライン小売店 | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| スウェーデン | ||
| ポーランド | ||
| ベルギー | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| ベトナム | ||
| インドネシア | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| ペルー | ||
| コロンビア | ||
| 南米その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2031年までのオーガニック乳児用粉ミルク市場の予測値は?
オーガニック乳児用粉ミルク市場は、2026年の112億4,000万米ドルから2031年までに136億2,000万米ドルに達すると予測されています。
オーガニック乳児用粉ミルクの需要を最も牽引しているのは何ですか?
クリーンな原材料、信頼できる認証、およびプレミアム栄養に対する保護者の関心が主な需要促進要因であり、特に北米と欧州で顕著です。
2031年にかけて最も速く成長している製品タイプはどれですか?
フォローオンミルクフォーミュラは最も成長の速いタイプであり、2031年にかけてCAGR 4.56%が見込まれています。
現在の販売において依然として支配的な形態はどれですか?
粉末は2025年に85.52%のシェアを保持し、より長い賞味期限、低い物流コスト、および慣れ親しんだ調製習慣を提供するため、引き続き支配的です。