
Tamanho e Participação do Mercado de Sistemas de Videovigilância da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
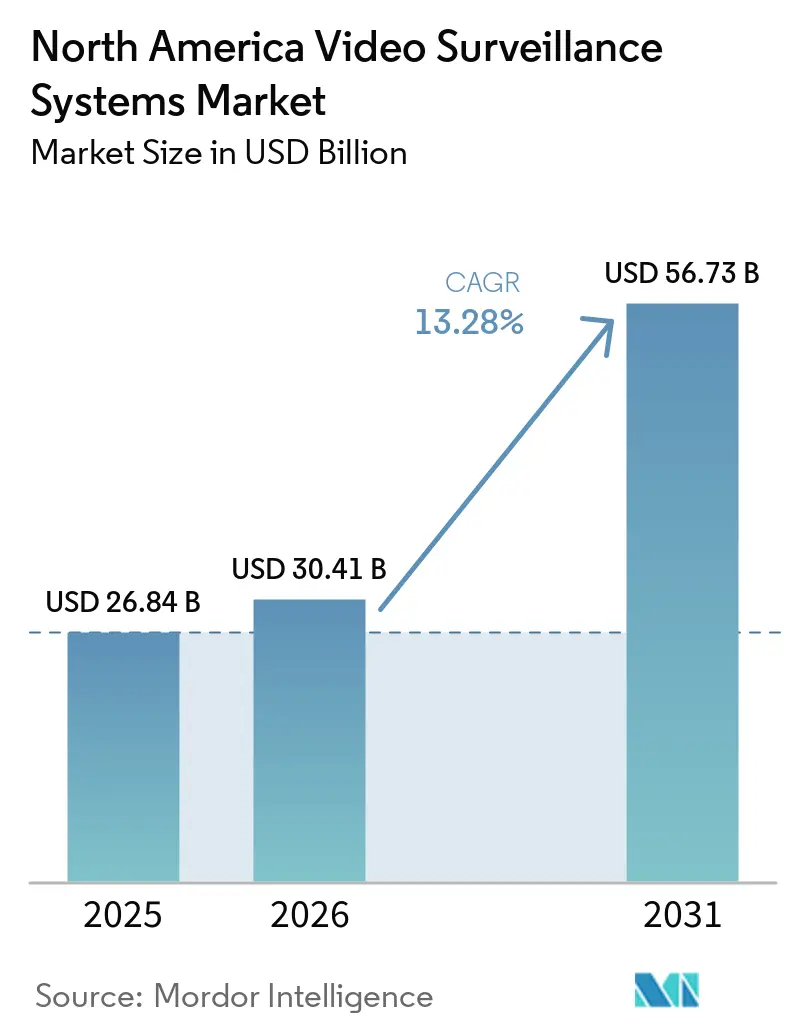
| Tamanho do mercado no ano base (2025) | 26.84 Bilhões de dólares |
| Tamanho do Mercado (2026) | 30.41 Bilhões de dólares |
| Tamanho do Mercado (2031) | 56.73 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 13.28 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Videovigilância da América do Norte por Mordor Intelligence
O tamanho do mercado de sistemas de videovigilância da América do Norte em 2026 é estimado em USD 30,41 bilhões, crescendo a partir do valor de 2025 de USD 26,84 bilhões com projeções para 2031 mostrando USD 56,73 bilhões, crescendo a um CAGR de 13,28% no período de 2026-2031. A crescente demanda por análises habilitadas por IA, a maior disponibilidade de chips de computação de borda e a migração em direção à Videovigilância como Serviço entregue pela nuvem estão reformulando as expectativas dos clientes. As organizações agora tratam as câmeras como sensores geradores de dados que alimentam plataformas de inteligência de negócios em tempo real, reduzindo as necessidades de largura de banda e diminuindo o custo total de propriedade. A rápida implantação do 5G está desbloqueando casos de uso externos e móveis anteriormente inacessíveis, enquanto câmeras multissensor e 4K estão se tornando padrão em infraestruturas críticas e implantações de cidades inteligentes. O aprofundamento da consolidação entre os fabricantes de hardware estabelecidos e a chegada de especialistas nativos em nuvem estão intensificando a concorrência e acelerando o ritmo da inovação centrada em software.
Principais Conclusões do Relatório
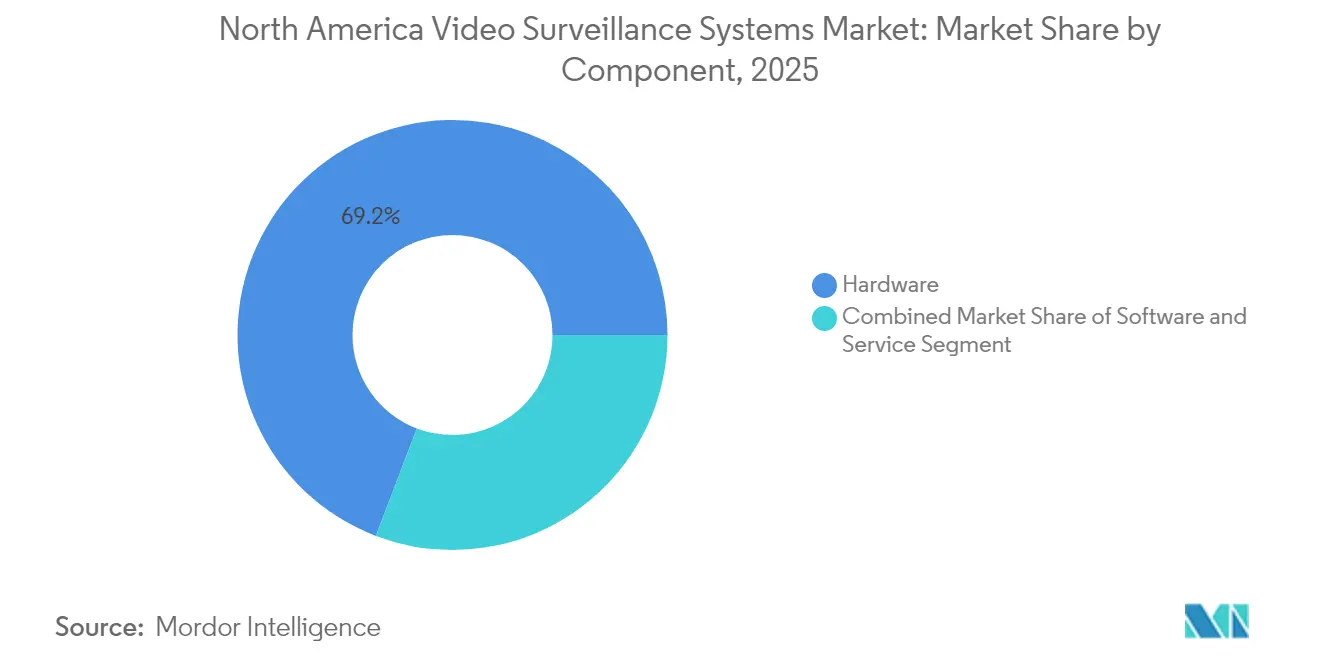
- Por componente, o hardware reteve uma participação de 69,20% do mercado de sistemas de videovigilância da América do Norte em 2025; a Videovigilância como Serviço tem previsão de crescer a um CAGR de 15,5% até 2031.
- Por modo de implantação, as soluções locais detinham 84,10% da participação do mercado de sistemas de videovigilância da América do Norte em 2025, enquanto as implantações em nuvem têm projeção de registrar um CAGR de 15,9% entre 2026 e 2031.
- Por conectividade, as instalações com fio representaram 74,20% do tamanho do mercado de sistemas de videovigilância da América do Norte em 2025; a conectividade sem fio é o segmento de crescimento mais rápido com um CAGR de 15,2% no mesmo período.
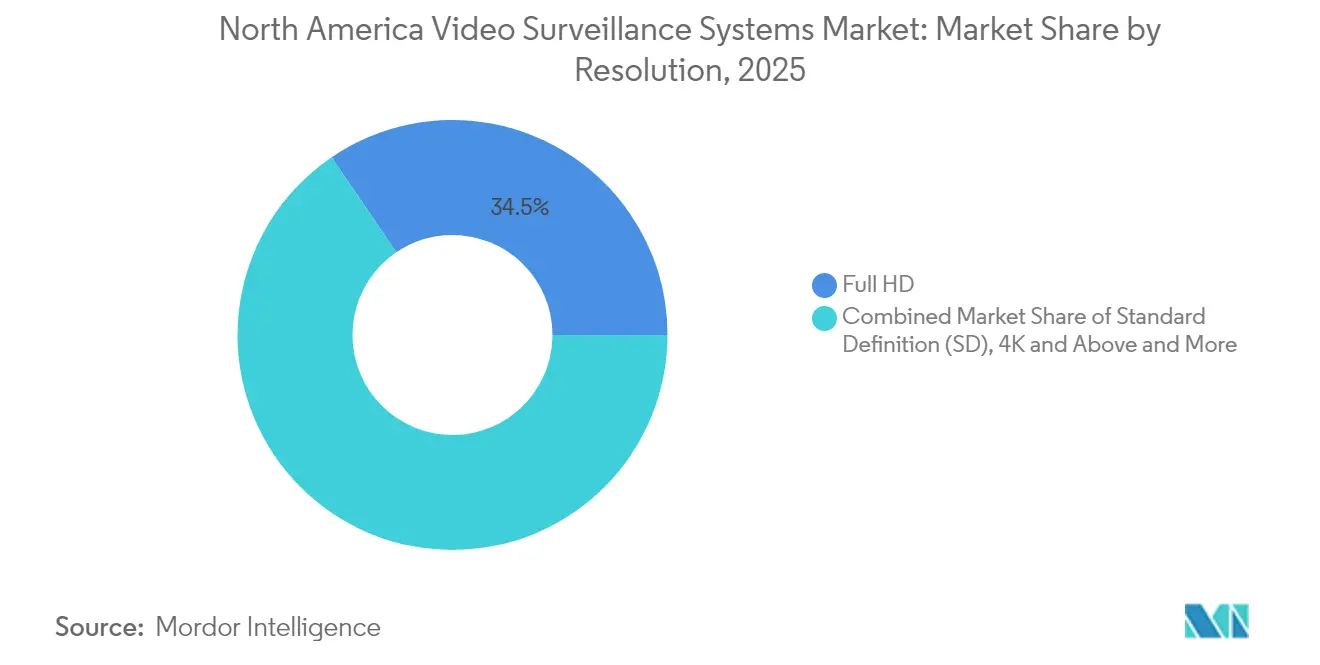
- Por resolução, os sistemas Full HD controlaram 34,50% do mercado de sistemas de videovigilância da América do Norte em 2025, enquanto as câmeras 4K e Acima estão prontas para expandir a um CAGR de 15,5% até 2031.
- Por setor do usuário final, o setor comercial comandou 39,30% do tamanho do mercado de sistemas de videovigilância da América do Norte em 2025; as aplicações de infraestrutura têm previsão de registrar um CAGR de 15,6% até 2031.
- Por geografia, os Estados Unidos dominaram com uma participação de 89,40% do mercado de sistemas de videovigilância da América do Norte em 2025, enquanto o México é o mercado nacional de crescimento mais rápido com um CAGR de 13,7% até 2031.
- Os cinco principais fornecedores juntos controlaram aproximadamente 21-32% da participação do mercado de sistemas de videovigilância da América do Norte em 2025.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Avanços em chips de IA de borda reduzindo o custo total de propriedade (TCO) | +3.2% | Estados Unidos, Canadá | Médio prazo (2-4 anos) |
| Câmeras corporais e veiculares obrigatórias para agências de segurança pública dos EUA | +2.1% | Estados Unidos | Curto prazo (≤ 2 anos) |
| Integração de videovigilância com sistemas de PDV e estoque em grandes redes de varejo | +2.5% | América do Norte | Médio prazo (2-4 anos) |
| Adoção acelerada de Videovigilância como Serviço nativa em nuvem entre franquias de pequenas e médias empresas com múltiplos locais | +2.8% | Estados Unidos, Canadá, México | Médio prazo (2-4 anos) |
| Aumento no financiamento federal e estadual para modernização da segurança escolar | +1.9% | Estados Unidos | Curto prazo (≤ 2 anos) |
| Adoção crescente de câmeras térmicas e multissensor em infraestruturas críticas da América do Norte | +1.7% | América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Avanços em Chips de IA de Borda Reduzindo o Custo Total de Propriedade (TCO) nas Instalações dos EUA
Processadores de IA especializados embutidos nas câmeras deslocam as análises de servidores centrais para a borda, reduzindo as necessidades de largura de banda em até 70% e diminuindo os requisitos de armazenamento. [1] Plataformas movidas pelo NVIDIA Jetson Orin demonstram como a detecção de objetos em tempo real, estacionamento inteligente e monitoramento de perímetro podem ser executados localmente, eliminando dispositivos de back-end dispendiosos. A mudança arquitetônica é significativa para varejistas, campi e empresas de múltiplos locais, onde as análises centralizadas anteriormente exigiam grandes investimentos de capital. À medida que os preços dos componentes caem e os conjuntos de chips atingem maior eficiência térmica, espera-se que a adoção aumente em projetos de pequeno e médio porte, impulsionando a demanda incremental por atualizações de software baseadas em assinatura.
Câmeras Corporais e Veiculares Obrigatórias para Agências de Segurança Pública dos EUA
Requisitos legais em nível federal, estadual e municipal estão transformando a captura de vídeo móvel em um item orçamentário não discricionário para os orçamentos de segurança pública. Dispositivos usados no corpo e montados em veículos agora se integram a sistemas centrais de gerenciamento de evidências que automatizam o rastreamento da cadeia de custódia e facilitam a divulgação rápida sob as regras de liberdade de informação. Departamentos que experimentam o backhaul celular demonstraram benefícios de dissuasão criminal e redução de reclamações de cidadãos. Esses mandatos repercutem em segmentos adjacentes, como armazenamento seguro em nuvem, software de evidências digitais e serviços de proteção de dados, ampliando o conjunto geral de receitas.
Integração de Videovigilância com Sistemas de PDV e Estoque em Grandes Redes de Varejo
Grandes varejistas sobrepõem dados de transações a transmissões de vídeo ao vivo para detectar fraudes, reduzir perdas e melhorar o posicionamento de mercadorias. As análises de vídeo correlacionam tempos de digitalização, tamanho do carrinho e tempo de permanência do cliente, gerando insights que aprimoram os modelos de pessoal e as campanhas de marketing. As implantações indicam uma melhoria de até 40% na eficácia da prevenção de perdas quando a verificação visual é vinculada diretamente às exceções do ponto de venda.[2] A convergência está redefinindo a segurança das lojas como parte de um conjunto mais amplo de inteligência operacional, incentivando os fornecedores a combinar software de vídeo com painéis de análise que falam a linguagem das operações de varejo, e não apenas da segurança física.
Adoção Acelerada de Videovigilância como Serviço Nativa em Nuvem entre Franquias de Pequenas e Médias Empresas com Múltiplos Locais
A videovigilância baseada em assinatura permite que redes menores centralizem o monitoramento sem servidores locais. Estudos de caso relatam economias de três anos de quase USD 60.000 por localidade, principalmente por meio de menores gastos com hardware e redução da mão de obra de TI.[3] Arquiteturas híbridas — gravação local combinada com gerenciamento em nuvem — ajudam os clientes a contornar restrições de largura de banda, ao mesmo tempo em que desfrutam de atualizações automáticas de firmware e melhorias de IA. Esses fatores econômicos tornam a Videovigilância como Serviço uma alternativa atraente no ciclo natural de substituição de DVRs analógicos, impulsionando o crescimento de dois dígitos.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Legislação estadual de 'santuário de vigilância' limitando o uso de reconhecimento facial | -1.2% | Estados Unidos (estados selecionados) | Médio prazo (2-4 anos) |
| Prêmios crescentes de ciberseguro para câmeras conectadas à nuvem | -0.8% | América do Norte | Curto prazo (≤ 2 anos) |
| Relocalização da cadeia de suprimentos elevando os custos de hardware | -1.1% | América do Norte | Médio prazo (2-4 anos) |
| Regras de retenção de dados de vídeo elevando o OPEX de armazenamento para municípios | -0.9% | Estados Unidos, Canadá | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Legislação Estadual de 'Santuário de Vigilância' Limitando o Uso de Reconhecimento Facial
Proibições fragmentadas de análises biométricas em múltiplas jurisdições criam complexidade de conformidade e exposição legal. Empresas que operam em todo o país devem implantar ferramentas de redação que desfocam rostos ou alternam automaticamente os algoritmos por localização, aumentando a sobrecarga de software e processos. A incerteza sobre os padrões federais prolonga os ciclos de aquisição para projetos que dependem de análises avançadas, restringindo o crescimento de receita no interim.
Prêmios Crescentes de Ciberseguro para Câmeras Conectadas à Nuvem
Prêmios mais elevados e requisitos de subscrição mais rigorosos estão levando os compradores a reavaliar o cálculo de risco-recompensa da conectividade em nuvem. As seguradoras agora insistem em criptografia de ponta a ponta, arquiteturas de confiança zero e testes de penetração por terceiros, adicionando camadas de custo que podem atrasar implantações menores. Embora controles rigorosos melhorem em última instância a segurança do ecossistema, eles também elevam o limiar de entrada para usuários com recursos limitados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
A Dominância do Hardware Enfrenta o Desafio da Videovigilância como ServiçoO tamanho do mercado de sistemas de videovigilância da América do Norte para hardware atingiu 18,57 bilhões de USD em 2025 e capturou 69,20% da receita total, refletindo a implantação contínua de câmeras em larga escala em redes de varejo, campi e concessionárias de serviços públicos. Câmeras IP, gravadores de vídeo em rede e dispositivos multissensor impulsionam a maior parte dos gastos graças à maior resolução e prontidão para análise. Câmeras IP e gravadores de vídeo em rede impulsionam os gastos com videovigilância à medida que os compradores buscam maior resolução e prontidão para análise. Os fornecedores se diferenciam por meio de desempenho em baixa luminosidade, reforço de cibersegurança e design de API aberta que simplifica a integração com plataformas de controle de acesso e gestão predial. Apesar da resiliência no curto prazo, espera-se que a participação do hardware diminua gradualmente à medida que os clientes favorecem modelos de aquisição com menos ativos físicos.
Durante 2026-2031, a Videovigilância como Serviço está projetada para registrar um CAGR de 15,5%, superando todas as outras categorias de componentes. As assinaturas em nuvem desvinculam as capacidades de software dos ciclos de substituição, permitindo que os usuários ativem novos módulos de IA sem adquirir novas câmeras. Essa mudança desvia o orçamento dos equipamentos de capital para despesas operacionais recorrentes, desafiando os fornecedores centrados em hardware a reinventar suas estratégias de entrada no mercado e a oferecer serviços gerenciados em pacote.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Modo de Implantação:
A Adoção da Nuvem Acelera Além das Aplicações de SegurançaAs instalações locais representaram 84,10% da participação do mercado de sistemas de videovigilância da América do Norte em 2025, ancoradas por setores que valorizam o desempenho determinístico e a soberania dos dados. Grandes varejistas e aeroportos historicamente favoreceram servidores locais para evitar restrições de latência e largura de banda. No entanto, o custo e a complexidade de escalar tais infraestruturas estão provocando uma reavaliação, especialmente à medida que as plataformas nativas em nuvem demonstram ciclos rápidos de lançamento de recursos.
As implantações em nuvem têm previsão de crescer 15,9% ao ano até 2031, impulsionadas pelo gerenciamento centralizado de políticas, armazenamento elástico e integração com cargas de trabalho de análises empresariais. O modelo híbrido — gravação na borda combinada com orquestração em nuvem — oferece um caminho de migração pragmático, garantindo tempo de atividade enquanto expõe APIs que alimentam painéis corporativos com insights em tempo real sobre ocupação, comprimento de filas ou utilização de ativos.
Por Conectividade:
A Expansão Sem Fio Habilita Novos Cenários de ImplantaçãoAs arquiteturas Ethernet com fio e PoE detinham uma participação de receita dominante de 74,20% em 2025, preferidas pela confiabilidade, throughput consistente e fornecimento de energia previsível. A comutação multi-gigabit e a compressão aprimorada permitem que o cabeamento existente suporte fluxos 4K sem atualizações completas de infraestrutura, estendendo a vida útil da infraestrutura de base. Os padrões de cabeamento estruturado continuam a evoluir, encorajando os proprietários de instalações a investir em backbones Cat6A ou fibra que garantem o futuro das redes de campus.
A conectividade sem fio está registrando o crescimento mais rápido, com o mercado de sistemas de videovigilância da América do Norte com expectativa de adicionar 15,2% de CAGR neste segmento. A introdução de módulos 5G de Capacidade Reduzida (RedCap) estabelece um equilíbrio custo-desempenho ideal para câmeras movidas a bateria, canteiros de obras e subestações remotas. Tecnologias complementares como Wi-Fi 6/7 e links de malha de 60 GHz diversificam ainda mais as opções de implantação, permitindo uma cobertura ágil e orientada por eventos que pode ser realocada conforme as necessidades mudam.
Por Resolução:
A Adoção do 4K Impulsiona as Capacidades de AnáliseOs sistemas Full HD (1080p) permaneceram como líderes em volume com 34,50% da receita de 2025, oferecendo clareza suficiente para tarefas convencionais de vigilância, ao mesmo tempo em que mantêm o overhead de armazenamento gerenciável. As melhorias contínuas na compressão H.265/H.266 permitem que os operadores gravem períodos de retenção mais longos sem expandir a capacidade do servidor, sustentando o apelo do Full HD em implantações sensíveis ao custo.
O grupo 4K e Acima tem previsão de crescer a um CAGR de 15,5% graças a programas de cidades inteligentes, reformas de estádios e mandatos de infraestrutura crítica que exigem alta densidade de pixels para investigações forenses. A IA de borda mitiga as penalidades de largura de banda transmitindo metadados em vez de vídeo bruto, permitindo maior resolução sem sobrecarregar as redes. À medida que os preços de lentes, sensores e SoCs caem, espera-se que o 4K se torne a especificação padrão para novos projetos, enquanto testes de 8K em segurança ferroviária e de fronteiras apontam para a próxima fronteira.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Setor do Usuário Final:
O Crescimento de Infraestrutura Supera a Dominância ComercialAs instalações comerciais representaram 39,30% dos gastos de 2025, impulsionadas por redes de varejo, bancos e hospitalidade que integram vigilância com sistemas de ponto de venda e experiência do cliente. Os prestadores de serviços de saúde estão aumentando os pedidos de soluções em conformidade com a privacidade que segmentam as áreas de pacientes e automatizam a auditoria de acesso. Os fornecedores que atendem a esses segmentos verticais devem navegar por regimes de conformidade especializados, adaptando as análises a indicadores-chave de desempenho operacionais além da segurança.
Os projetos de infraestrutura — hubs de transporte, corredores inteligentes e usinas de energia — têm projeção de expandir a um CAGR de 15,6%, o mais rápido entre todos os segmentos verticais. Os governos financiam redes de câmeras interligadas para aprimorar a defesa de perímetro, a otimização do tráfego e o monitoramento ambiental. Os ciclos de contratação são longos, mas os valores dos contratos são grandes e incluem receitas de manutenção plurianuais, recompensando os fornecedores que dominam os complexos requisitos de licitação e a interoperabilidade de plataforma aberta.
Análise Geográfica
Mercado de Sistemas de Videovigilância dos Estados Unidos
Os Estados Unidos ancoram o mercado de sistemas de videovigilância da América do Norte com uma participação de receita de 89,40% e estão projetados para crescer de 24,00 bilhões de USD em 2025 para 50,72 bilhões de USD até 2031. Projetos de infraestrutura federal, subsídios estaduais para segurança escolar e a demanda do setor privado por soluções de prevenção de perdas habilitadas por IA sustentam um robusto pipeline de projetos. Aproximadamente 26,1 milhões de câmeras CCTV devem ser comercializadas nacionalmente em 2030, refletindo tanto instalações em novos locais quanto retrofits de analógico para IP. Os compradores especificam cada vez mais hardware em conformidade com a NDAA e arquiteturas de confiança zero, remodelando as listas de fornecedores e acelerando as iniciativas de fabricação doméstica.
Mercado de Sistemas de Videovigilância do México
O México, embora menor em termos absolutos, apresenta o ritmo de expansão mais acelerado, com um CAGR de 13,7% até 2031. Os planos de cidades inteligentes na Cidade do México, Guadalajara e Monterrey evidenciam implantações em larga escala que integram reconhecimento de placas veiculares, autenticação facial e análise de multidões. O tamanho do mercado de sistemas de videovigilância da América do Norte para o México está se beneficiando das tendências de nearshoring que atraem fabricantes globais para a construção de instalações que exigem perímetros de segurança rigorosos. Os incentivos governamentais para parcerias público-privadas ampliam ainda mais a base endereçável, especialmente em corredores de transporte e energia que se conectam aos Estados Unidos.
Mercado de Sistemas de Videovigilância do Canadá
O Canadá apresenta um ambiente estável, porém sensível à privacidade. As províncias aplicam regulamentações rigorosas de dados pessoais sob a PIPEDA, obrigando os operadores a adotar controles de redação, minimização de dados e governança transparente. Municípios de Vancouver a Toronto estão sobrepondo redes de câmeras com sensores multimodais — acústicos, ambientais e de tráfego — para produzir painéis integrados de consciência situacional. Condições climáticas extremas e vastas áreas remotas impulsionam a demanda por equipamentos robustecidos e de baixa manutenção, criando nichos para fornecedores especializados.
Panorama regulatório
Nos Estados Unidos, as restrições de aquisição e cadeia de suprimentos continuam moldando a conformidade para implantações de vigilância por vídeo em ambientes federais e em muitos ambientes estaduais ou de infraestrutura crítica. A FAR 52.204-25 (Seção 889) restringe a aquisição e o uso, por agências executivas, de equipamentos e serviços de telecomunicações e vigilância por vídeo cobertos, o que influencia a exclusão de fabricantes cobertos nomeados, como Hikvision e Dahua, das listas restritas. Compradores e integradores comumente usam a FCC Covered List como referência de triagem.
A atividade regulatória em 2026 acrescentou mais detalhes e obrigações incrementais. Em maio de 2026, agências federais iniciaram um processo de consulta pública para estender a aprovação de coleta de informações vinculada à proibição contratual até dezembro de 2026, reforçando os fluxos de divulgação e conformidade dos contratados. Em janeiro de 2026, a FCC atualizou sua Covered List para incluir categorias adicionais, incluindo aquelas referenciadas na NDAA do ano fiscal de 2025. Um aviso do Federal Register de julho de 2026 descreveu uma ação da FCC que suspendeu temporariamente certas proibições para equipamentos cobertos já autorizados em usos comerciais não cobertos, aguardando maior definição de infraestrutura crítica, criando uma questão de interpretação de conformidade com prazo definido para os fornecedores. No nível estadual, a Califórnia introduziu o AB-2062 na sessão de 2025-2026 para regular como as empresas de vigilância de segurança tratam os dados e fornecem acesso de terceiros ao conteúdo de vídeo, aumentando o escrutínio sobre práticas de consentimento, retenção e compartilhamento a jusante, além da conformidade quanto à origem do hardware.
Análise da cadeia de valor
A cadeia de valor do mercado de sistemas de vigilância por vídeo da América do Norte abrange fornecedores upstream de semicondutores e ópticas (sensores CMOS, SoCs, memória, lentes), passando por OEMs/ODMs de câmeras e gravadores, depois provedores de software de VMS e análise, e finalmente distribuidores e integradores de segurança que projetam, instalam e mantêm sistemas para usuários finais nos segmentos comercial, de infraestrutura, institucional e governamental. Uma parte significativa do valor dos dispositivos está vinculada a componentes de origem global, e os avanços em IA de borda dependem do acesso dos OEMs a roteiros de computação ligados à capacidade asiática de fundição e encapsulamento.
A montagem regional de câmeras permanece limitada em relação ao consumo de unidades, portanto a cadeia de suprimentos depende fortemente de importações de dispositivos acabados e subconjuntos essenciais. O México também funciona como um hub de montagem e logística sob fluxos comerciais vinculados ao USMCA. Parceiros de canal e grandes integradores como Convergint Technologies, Johnson Controls e Securitas influenciam a especificação, o reforço de cibersegurança e a documentação de licitações, particularmente onde a triagem relacionada à NDAA/FAR é obrigatória. Tarifas e restrições a fornecedores cobertos impulsionaram a diversificação das pegadas de fabricação e das escolhas de lista de materiais, e alguns fornecedores absorveram choques de custo para manter estáveis os preços dos integradores e a continuidade dos projetos.
Cenário Competitivo
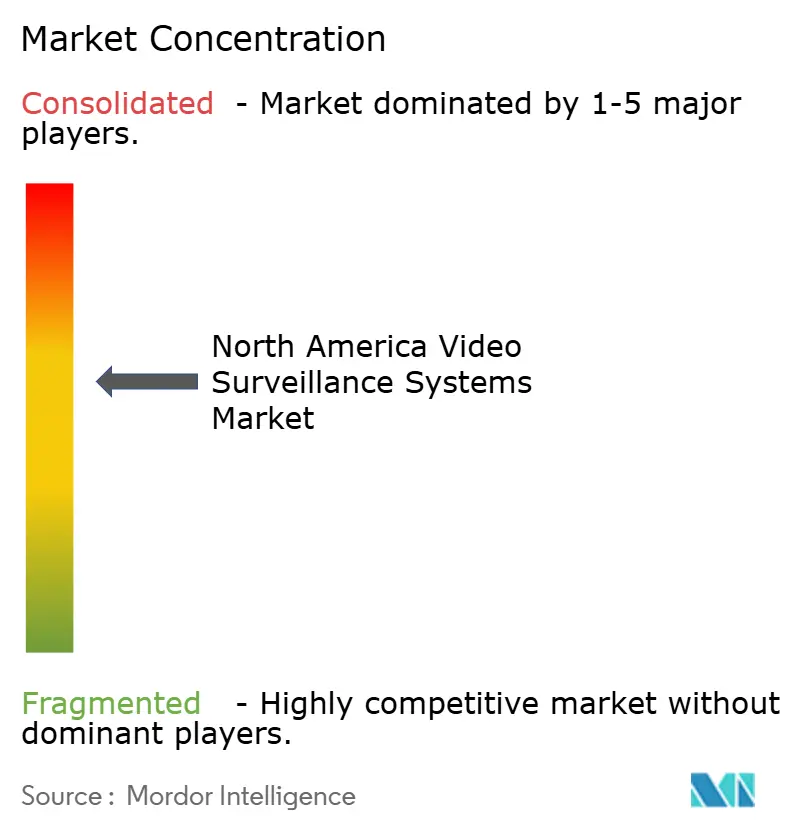
O mercado de sistemas de videovigilância da América do Norte demonstra concentração moderada, com os cinco principais fornecedores controlando coletivamente uma receita estimada de 21-32% em 2024. Empresas estabelecidas como Motorola Solutions utilizam aquisições para fortalecer portfólios de ponta a ponta, integrando câmeras, gerenciamento de vídeo e análises em pacotes de fornecedor único que atraem compradores do setor público que buscam simplicidade de aquisição. Os desafiantes nativos em nuvem posicionam modelos de assinatura que convertem orçamentos de capital em despesas operacionais previsíveis, estreitando a lacuna com as marcas de hardware estabelecidas.
Os temas estratégicos giram em torno da amplitude do ecossistema, diferenciação em IA e prontidão para conformidade. A desinvestimento da Bosch de sua unidade de segurança de Tecnologias de Construção para a Triton Partners sublinha um foco crescente nas competências centrais, enquanto a Axis e a i-PRO apostam mais nas análises baseadas na borda para elevar o valor de cada dispositivo em campo. Os fabricantes chineses continuam a participar ativamente, mas as restrições da NDAA incentivam as agências federais dos EUA e muitas entidades estaduais a examinar as cadeias de suprimentos com mais rigor, beneficiando indiretamente as marcas domésticas e europeias.
As parcerias com hiperescaladores em nuvem, especialistas em controle de acesso e operadoras de 5G estão proliferando. Os fornecedores combinam acesso a APIs, kits de desenvolvimento de software e kits de ferramentas de baixo código para que os clientes possam integrar feeds de vídeo em programas mais amplos de transformação digital. As equipes de comercialização agora incluem consultores de setores verticais que falam a linguagem das operações de varejo, segurança de refinarias ou experiência de convidados em locais esportivos, refletindo a transição da vigilância de pura segurança para uma utilidade de dados multidisciplinar.
Líderes do Setor de Sistemas de Videovigilância da América do Norte
-
Honeywell International Inc.
-
Genetec Inc.
-
Avigilon (Motorola Solutions)
-
Axis Communications AB
-
Johnson Controls International plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas de Videovigilância da América do Norte Empresas cobertas neste relatório
- Avigilon (Motorola Solutions)
- Axis Communications AB
- Honeywell International Inc.
- Johnson Controls International plc
- Genetec Inc.
- Dahua Technology Co., Ltd.
- Hikvision Digital Technology Co., Ltd.
- Bosch Security Systems (Robert Bosch GmbH)
- Hanwha Vision (Hanwha Techwin)
- Panasonic i-PRO Sensing Solutions
- Eagle Eye Networks, Inc.
- March Networks
- FLIR Systems, Inc. (Teledyne FLIR)
- Verkada, Inc.
- Vivotek, Inc.
- Napco Security Technologies, Inc.
- Arecont Vision Costar, LLC
- Cisco Systems, Inc. (Meraki Cam.)
- Salient Systems Corp.
- Pelco, Inc.
Oportunidades de mercado e perspectivas futuras
Uma oportunidade primária está nos ciclos de renovação impulsionados por conformidade, onde os compradores exigem fornecimento alinhado à NDAA/FAR e proveniência mais clara da cadeia de suprimentos para câmeras, gravadores e serviços relacionados. A manutenção da FCC Covered List e o uso contínuo da FAR 52.204-25 em contratos federais mantêm a elegibilidade dos fornecedores em foco. Isso, por sua vez, sustenta a demanda por linhas de hardware alternativas, rastreabilidade documentada de componentes e serviços de integradores que combinam evidências de conformidade com controles de cibersegurança, como criptografia, identidade e governança de patches.
As arquiteturas gerenciadas em nuvem e híbridas também criam espaço para plataformas que reduzem a sobrecarga operacional em múltiplos locais, ao mesmo tempo em que atendem às obrigações de retenção de dados e privacidade. Em março de 2026, a Honeywell fez parceria com a Rhombus para integrar gerenciamento de vídeo em nuvem orientado por IA às ofertas de segurança predial da Honeywell, refletindo a demanda empresarial por fluxos de trabalho convergentes de vídeo, acesso e edifícios entregues via software em nuvem. No mesmo mês, a Johnson Controls apresentou atualizações, incluindo o C-CURE IQ 3.2 e um novo VMS C-CURE IQ, além de lançamentos como o exacqVision 26.0 e o EntraPass 9.10, apontando para investimento contínuo em interoperabilidade e gerenciamento unificado para implantações comerciais. A atenção regulatória sobre o tratamento de dados a jusante, incluindo a proposta AB-2062 da Califórnia para empresas de vigilância de segurança, apoia ainda mais a demanda por recursos de privacidade desde a concepção, como acesso baseado em função, controles de compartilhamento com terceiros e auditabilidade em pacotes de VMS e VSaaS.
Desenvolvimentos industriais recentes em Mercado de Sistemas de Videovigilância da América do Norte
- Maio de 2026: a Genetec relatou que o controle de acesso Security Center Synergis, o Synergis Cloud Link e um módulo de E/S seguro da STid receberam a qualificação de cibersegurança de alta garantia da ANSSI. A certificação fortalece o posicionamento da Genetec para implantações sensíveis à segurança, onde garantias formais de cibersegurança influenciam a seleção de fornecedores e a arquitetura da solução.
- Março de 2026: a Honeywell e a Rhombus anunciaram uma parceria estratégica para integrar o gerenciamento de vídeo em nuvem alimentado por IA ao ecossistema de controle de acesso e segurança predial da Honeywell, com foco inicial na América do Norte. A iniciativa acelera os caminhos de adoção de vídeo entregue via nuvem para portfólios empresariais de edifícios que desejam fluxos de trabalho unificados de vídeo e acesso sem uma substituição completa dos sistemas legados.
- Abril de 2025: a i-PRO Americas garantiu um acordo-quadro com a E&I Cooperative Services para fornecer soluções de segurança às suas instituições educacionais membros. O acordo simplifica as compras para escolas e apoia implantações mais rápidas e padronizadas de câmeras e atualizações de vigilância relacionadas, alinhadas aos programas de modernização de segurança escolar.
Mercado de Sistemas de Videovigilância da América do Norte Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de sistemas de videovigilância da América do Norte é medido como a receita obtida com sistemas de câmeras e gravação, softwares relacionados e serviços associados utilizados para capturar, armazenar, gerenciar e visualizar vídeo para segurança e monitoramento em toda a região.
Exclusões do escopo: Excluímos softwares de análise de vídeo independentes que não estejam integrados a uma solução de câmera, gravação ou gestão de vídeo.
Visão Geral da Segmentação
- Por Componente
- Hardware
- Câmeras
- Analógica
- IP
- Híbrida
- Armazenamento
- Monitores
- Acessórios
- Câmeras
- Software
- Análise de Vídeo
- Software de Gerenciamento de Vídeo
- Serviços
- Videovigilância como Serviço
- Hospedada
- Gerenciada
- Instalação e Integração
- Manutenção e Suporte
- Videovigilância como Serviço
- Hardware
- Por Modo de Implantação
- Local
- Nuvem
- Por Conectividade
- Com Fio
- Sem Fio
- Por Resolução
- Definição Padrão (SD)
- Alta Definição (HD)
- Full HD
- 4K e Acima
- Por Setor do Usuário Final
- Comercial
- Varejo
- BFSI
- Hospitalidade e Entretenimento
- Saúde
- Infraestrutura
- Transporte (Aeroportos, Ferrovias, Portos)
- Cidades Inteligentes
- Energia e Serviços Públicos
- Industrial
- Manufatura
- Petróleo e Gás
- Mineração
- Institucional
- Educação
- Edifícios Religiosos
- Residencial
- Governo e Segurança Pública
- Comercial
- Por País
- Estados Unidos
- Canadá
- México
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa pelo mapeamento dos sinais do lado da demanda que explicam de onde vêm as instalações e os ciclos de atualização na América do Norte. Geralmente nos baseamos em fontes públicas como as séries de construção e gastos do US Census Bureau, publicações do Statistics Canada, estatísticas do INEGI do México e portais de compras governamentais que mostram planos de modernização de segurança e direcionamento orçamentário.
Em seguida, incorporamos o contexto do lado da oferta a partir de relatórios anuais e apresentações para investidores de empresas, catálogos de produtos e cobertura jornalística de fontes confiáveis para entender o que está sendo vendido e como os preços estão evoluindo. Bancos de dados de patentes também são consultados para identificar onde as inovações em análise, processamento de borda e armazenamento estão se concentrando, e extratos de bancos de dados de remessas de importação e exportação são utilizados seletivamente para verificar tendências em categorias-chave de hardware que chegam à região. As fontes listadas aqui são meramente ilustrativas, e muitas outras referências públicas e pagas também foram utilizadas para coleta de dados, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar as premissas documentais sobre ciclos de substituição, adoção de nuvem e preços em pacote, uma vez que esses itens podem alterar os totais rapidamente. Conversamos com uma combinação de instaladores, distribuidores, equipes de segurança corporativa e prestadores de serviços nos Estados Unidos, Canadá e México para confirmar a direção dos volumes, as estruturas típicas de negócios e onde os gastos estão sendo adiados ou acelerados.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 27% | CXOs: 20% |
| Nível intermediário: 51% | Líderes funcionais/de unidade: 25% |
| Players menores: 22% | Gerentes: 55% |
Dimensionamento e Previsão de Mercado
O dimensionamento é construído utilizando uma abordagem de cima para baixo, na qual a atividade de construção, a expansão da base instalada nos principais usuários finais e os programas de infraestrutura de segurança pública são traduzidos em demanda provável por sistemas, e então divididos em hardware, software e serviços com base nos padrões de composição observados. Para manter os totais realistas, o modelo é verificado com aproximações seletivas de baixo para cima, como amostras de remessas de câmeras e gravadores para o canal, verificações da taxa de execução de projetos de instaladores e um método de preço médio de venda por unidade para alguns casos de uso representativos.
Os insumos mais relevantes neste mercado incluíram a composição entre instalações locais e nuvem (incluindo VSaaS), os ciclos típicos de atualização e as taxas de substituição de câmeras, as movimentações de preços no canal para câmeras IP e gravadores de vídeo em rede, as tendências de intensidade de armazenamento impulsionadas por requisitos de resolução e retenção, e a taxa de adesão a serviços de monitoramento e vídeo gerenciado. Onde os indicadores de baixo para cima estavam incompletos para o México ou para verticais menores, as lacunas foram tratadas aplicando-se proporções validadas de tipos de projetos similares e, em seguida, testando novamente os resultados com entrevistas locais.
As previsões foram produzidas utilizando análise de cenários apoiada por modelos de tendência simples sobre os principais fatores, e a perspectiva final foi alinhada ao que os profissionais esperam em termos de ritmo de migração para a nuvem, atualizações impulsionadas por cibersegurança e cronograma de financiamento de projetos.
Validação de Dados e Ciclo de Atualização
Os resultados são validados por meio de múltiplas etapas que comparam o modelo com sinais independentes, como participações por país, composição entre hardware e serviços, e taxas de adoção de nuvem observadas, o que ajuda a identificar totais que se desviam do comportamento prático de compra. Quando surgem grandes variações, as premissas são revisadas, os valores atípicos são explicados e acompanhamentos de entrevistas são acionados para confirmar se a mudança é real ou um artefato dos dados.
Antes da aprovação final, o trabalho é revisado por outro analista quanto à consistência lógica, economia unitária e verificações aritméticas, e então é reconciliado com a definição de mercado para que categorias adjacentes não sejam incluídas por acidente. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma verificação final antes da entrega é concluída para que os clientes recebam a visão mais recente.
Tamanho do Mercado de Sistemas de Videovigilância da América do Norte da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os tamanhos de mercado publicados para videovigilância na América do Norte frequentemente divergem porque os números são sensíveis ao momento de atualização, aos pontos de conversão de moeda e à forma como a receita recorrente de nuvem é tratada — seja como um fluxo de serviços ou excluída. Pequenas diferenças na forma como os preços médios de venda são projetados, especialmente durante mudanças rápidas em direção a dispositivos de maior resolução e habilitados para IA, podem mover o valor final mais do que muitos leitores esperam.
Um fator comum de divergência é o tratamento do VSaaS e dos serviços gerenciados relacionados, uma vez que algumas estimativas se concentram principalmente nas remessas de hardware físico e refletem apenas parcialmente as renovações de assinaturas. Outro motivo é a geografia, onde alguns publicadores representam efetivamente apenas os Estados Unidos e, em seguida, generalizam para a região sem verificar novamente os sinais de demanda do Canadá e do México. Ao atualizar o momento da moeda e as premissas de composição de preços próximo à publicação e validar a participação da nuvem com entrevistas junto ao canal e aos usuários, a Mordor Intelligence mantém o total de 2025 alinhado à forma como os sistemas são realmente adquiridos e faturados na região.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 26,84 bilhões de USD (2025) | |
| Consultoria Regional A | 18,84 bilhões de USD (2024) | Utiliza um escopo com foco nos EUA e trata a maioria das assinaturas de vídeo em nuvem apenas como software, o que reduz o reconhecimento de receita de serviços para a América do Norte. |
| Publicação Especializada do Setor B | 12,34 bilhões de USD (2024) | Rastreia principalmente remessas de hardware e não ajusta totalmente o aumento do preço médio de venda decorrente de maior resolução, necessidades de retenção e adesão a serviços em implantações corporativas. |
A variação na tabela se deve principalmente ao momento e ao que é contabilizado quando os sistemas passam de uma venda única de equipamento para uma combinação de hardware mais serviço recorrente. Nossa abordagem permanece rastreável porque os totais são construídos a partir de fatores de demanda claros, corrigidos por meio de verificações práticas de preços, composição e adoção de nuvem que podem ser repetidas a cada ano.
Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de sistemas de videovigilância da América do Norte até 2031?
A previsão para o mercado é de atingir USD 56,73 bilhões até 2031, crescendo a um CAGR de 13,28%.
Qual categoria de componente está se expandindo mais rapidamente?
A Videovigilância como Serviço é o componente de crescimento mais rápido, com previsão de registrar um CAGR de 15,5% entre 2026 e 2031.
Qual é a participação atual das implantações em nuvem no mercado?
As implantações em nuvem representaram 15,90% da receita em 2025 e têm projeção de crescer rapidamente a um CAGR de 15,9%.
Qual país é o mercado nacional de crescimento mais rápido na América do Norte?
O México está se expandindo a um CAGR de 13,7%, impulsionado por iniciativas de cidades inteligentes e investimentos em infraestrutura.
Por que as câmeras com IA de borda estão ganhando tração?
Os processadores embutidos reduzem a largura de banda em até 70% e eliminam servidores dispendiosos, diminuindo o custo total de propriedade e habilitando análises em tempo real.
Qual é o impacto das novas regulamentações de privacidade no mercado?
As restrições estaduais sobre reconhecimento facial e regras mais rigorosas de proteção de dados federais elevam os custos de conformidade e retardam a adoção de análises em determinadas jurisdições.