
北米硬質プラスチック包装市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
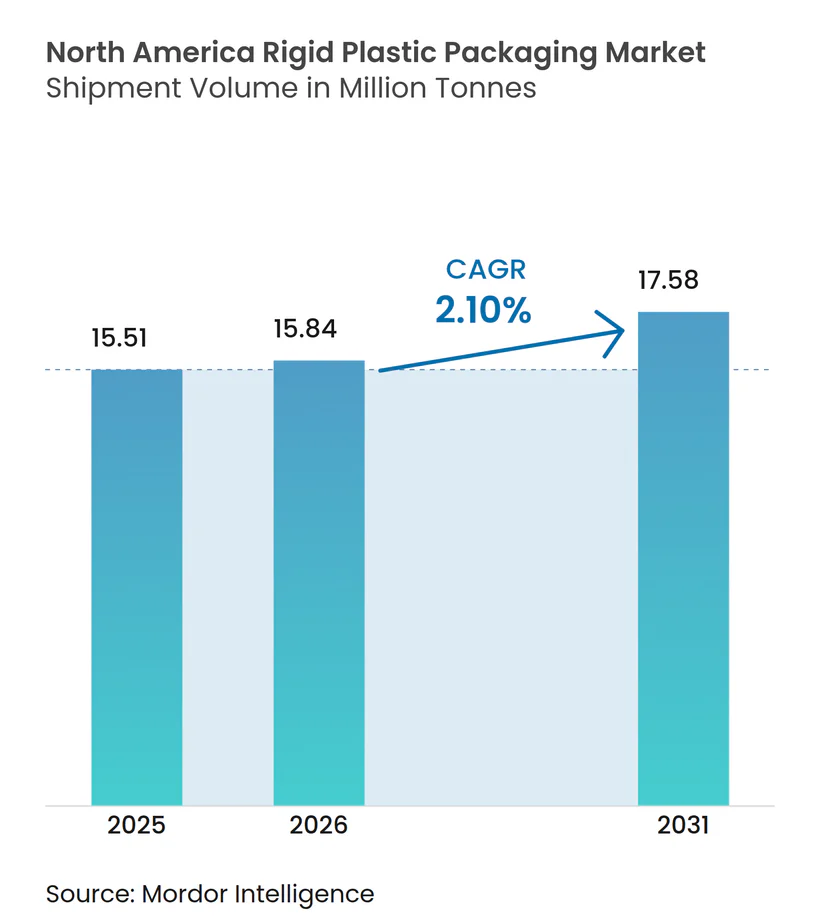
| 基準年の市場規模 (2025) | 15.51 百万トン |
| 市場取引高 (2026) | 15.84 百万トン |
| 市場取引高 (2031) | 17.58 百万トン |
| 成長率 (2026 - 2031) | 2.10 % |
| 市場集中度 | 中 |
主要プレーヤー
注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 |
|
Mordor Intelligenceによる北米硬質プラスチック包装市場分析
北米硬質プラスチック包装市場規模は、2025年の1,551万トンから2026年には1,584万トンへと成長し、2026年から2031年にかけてCAGR 2.10%で2031年までに1,758万トンに達すると予測されます。燃料から高分子材料への石油化学設備の再配分により樹脂原料コストが低下し、持続可能性および規制上のプレッシャーが強まる中でも生産者は利益率を維持できています。ブランドオーナーによる高リサイクルコンテンツへのコミットメント、電子商取引の急速な普及、成形ラインへの自動化投資が相まって、適度なトン数成長が持続しています。中規模コンバーターが強固な顧客関係を維持し、多国籍企業が原料調達と技術展開においてスケールメリットを追求するため、競争環境は引き続き分散した状態にあります。エンドユーザーセクター全体では、飲料、食品、医薬品が需要をリードしていますが、バイオ医薬品や特殊医薬品の普及に伴い、ヘルスケア包装において成長が最も急速に加速しています。
主要レポートの要点
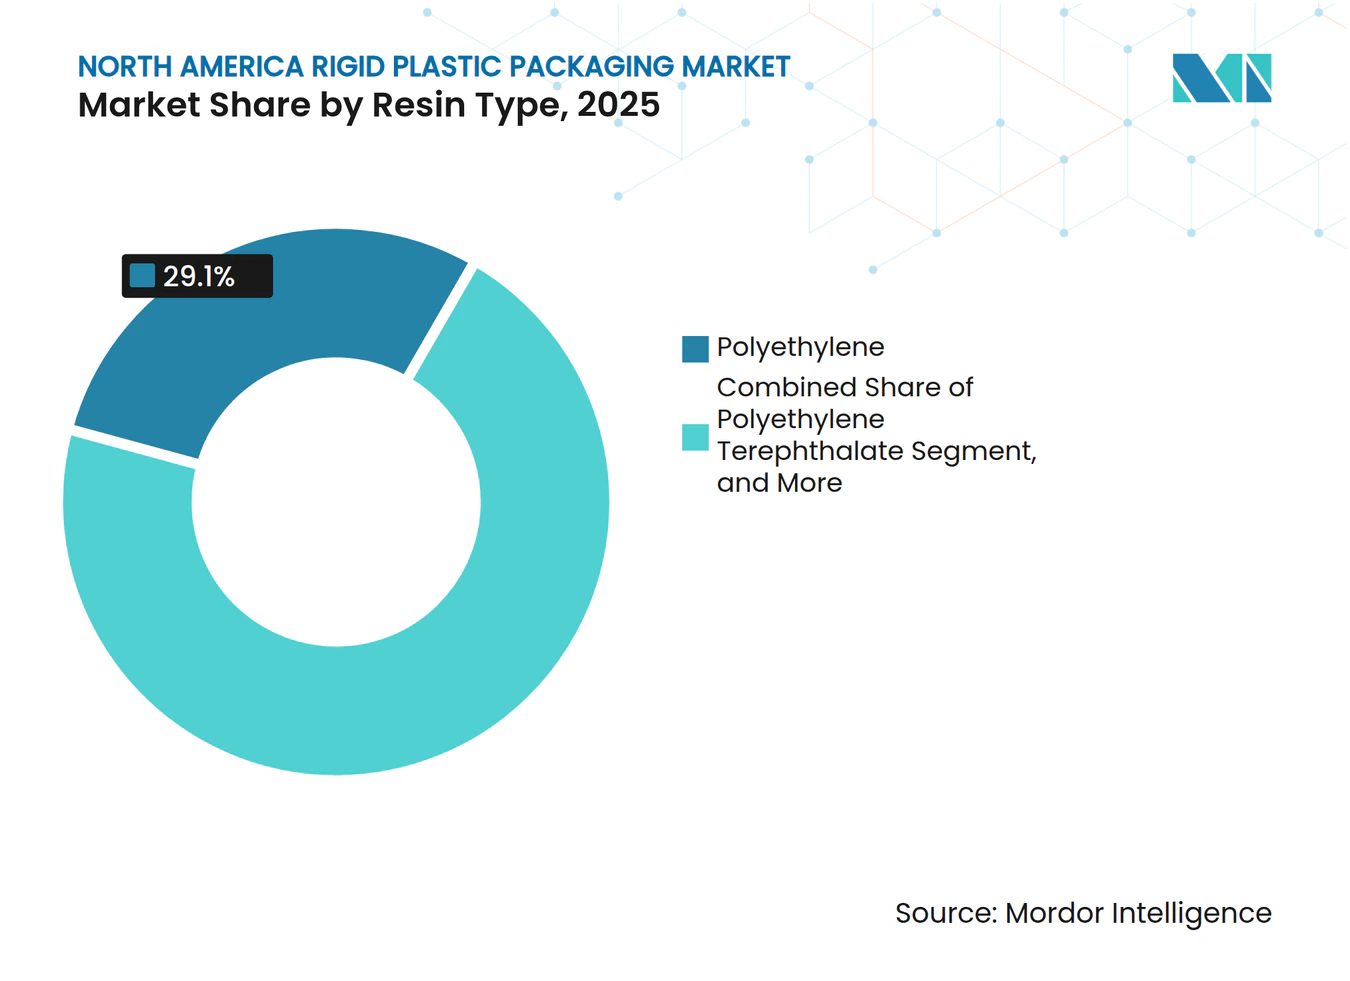
- 樹脂タイプ別では、ポリエチレンが2025年の北米硬質プラスチック包装市場シェアの29.10%を占め、ポリエチレンテレフタレートは2031年にかけてCAGR 3.72%で拡大しています。
- 製品タイプ別では、ボトル・瓶が2025年に売上シェアの45.10%を獲得し、キャップ・閉栓具は2031年にかけてCAGR 3.1%で拡大すると予測されています。
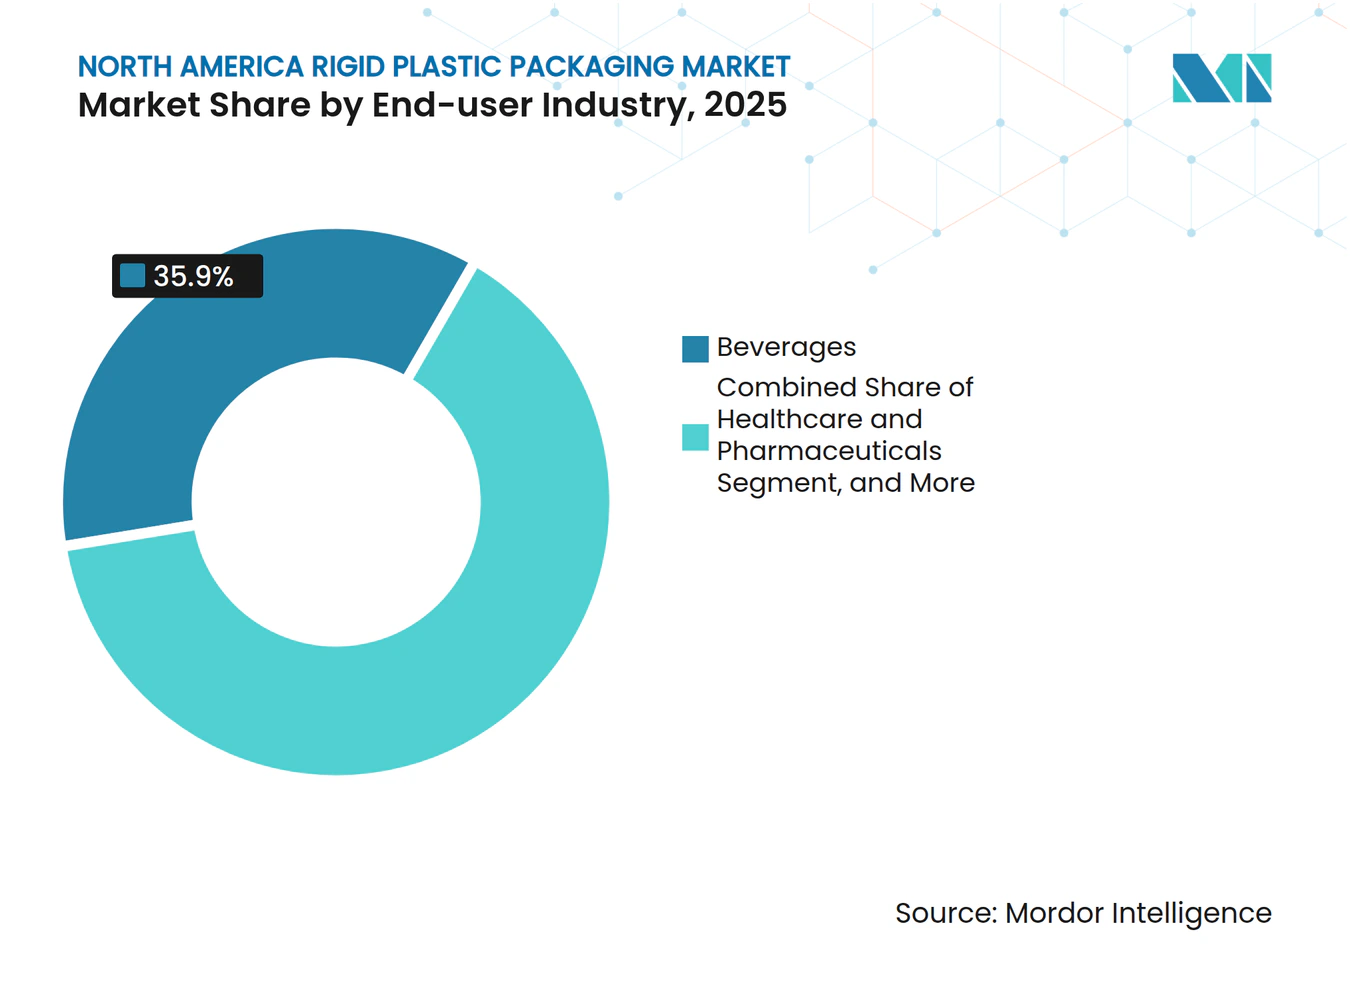
- エンドユーザー産業別では、飲料が2025年の北米硬質プラスチック包装市場規模の35.90%をリードし、ヘルスケアおよび医薬品がCAGR 4.74%で最も急速に成長しています。
- 製造プロセス別では、射出成形が2025年に25.40%のシェアを占め、熱成形が2031年にかけてCAGR 3.6%で最高の成長率を示す見込みです。
- 国別では、米国が2025年に71.10%のシェアで首位を占め、メキシコが2031年にかけてCAGR 4.05%で最高の成長率を記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因影響度分析*
| 促進要因 | CAGR予測への影響度(~%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| FMCG普及の拡大が需要を押し上げる | +0.8% | 北米、特にメキシコおよび米国南部で顕著 | 中期(2~4年) |
| PETボトルの持続可能性プログラムがリサイクルPET調達を加速 | +0.6% | 米国およびカナダ、規制主導 | 長期(4年以上) |
| 電子商取引およびD2Cチャネルの拡大が保護包装ニーズを高める | +0.4% | 北米、都市部集中 | 短期(2年以内) |
| FDA移行限界値の改定がバリアコーティング投資を促進 | +0.3% | 米国市場、食品接触用途 | 中期(2~4年) |
| AI対応欠陥検出がスクラップ率を低下させ収益プールを拡大 | +0.2% | 米国およびカナダ、技術先進施設 | 長期(4年以上) |
| 北米の燃料から高分子材料への石油化学設備転換が樹脂価格の競争力を維持 | +0.1% | 北米、メキシコ湾岸集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
FMCG普及の拡大がボリューム拡大を牽引
メキシコおよび米国南部における可処分所得の増加と都市化が近代的な小売業の拡大を促し、包装食品・飲料の需要を高めています。全国規模のコンビニエンスストアチェーンは商品回転率を高く維持しており、長い棚持ち期間中の鮮度を保護する硬質容器が求められています。[1] ブランドオーナーは、材料コストの安定性が予測可能な単位経済性を支えることから、オイル、ソース、家庭用品向けにポリエチレンおよびポリプロピレン製ボトルを選好します。大手小売業者もプライベートレーベル商品を推進しており、フレキシブルな射出成形・ブロー成形設備の恩恵を受ける小ロット生産を促進しています。SKU数の増加と一人当たり消費量の増加が相まって、北米硬質プラスチック包装市場のベースライン成長を支えています。こうしたFMCG普及の拡大は、炭酸飲料などの成熟カテゴリーにおける低迷した需要を相殺します。
PETボトルの持続可能性プログラムがリサイクルPET調達を加速
主要飲料メーカーは2030年までに最低25%以上のリサイクルコンテンツ閾値を誓約しており、食品グレードのリサイクルPET設備への投資を触媒しています。回収システムが改善され、地域のPETボトルリサイクル率は2024年に27.9%まで向上しました。PlastipakやALPLAなどのメーカーは解重合・精製ラインの拡張で対応し、ブランドオーナーが自主的・立法的目標を達成できるよう支援しています。リサイクル樹脂はバージンPETに対してプレミアムで取引されますが、ボリュームコミットメントにより長期的な引き取り契約が可能となり、設備投資のリスクが軽減されます。リサイクルPETの採用が拡大するにつれ、コンバーターは飲料クライアントが求める汚染管理とトレーサビリティ監査で差別化を図っています。これらの持続可能性プログラムは今や北米硬質プラスチック包装市場の構造的な成長要因となっています。
電子商取引の成長が保護包装要件を強化
消費者直送出荷は製品を複数の取り扱いポイントにさらし、液体、サプリメント、化粧品の破損リスクを高めています。肉厚の壁面セクションとタンパーエビデント閉栓具を備えた硬質ボトルはこのリスクを軽減し、Amazonのフラストレーションフリーパッケージングガイドラインに適合します。温度管理が必要な製品を出荷するヘルスケアブランドは、受動的冷却要素を統合したポリエチレン製の成形容器を採用し、長時間の輸送中も有効性を確保しています。バーコード互換性と箱内プレゼンテーション価値への要件も、サプライヤーに社内でのラベリングおよびデザイン機能の追加を促しています。その結果、電子商取引フルフィルメントセンター向けの専門化されたSKUが北米硬質プラスチック包装市場におけるシェアを拡大しています。
FDA移行限界値の改定がバリア技術投資を促進
2024年、FDAは食品接触物質の特定移行限界値に関するガイダンスを更新し、酸性および高脂肪製品に関する規則を厳格化しました。硬質包装サプライヤーは、鉱油炭化水素をブロックし酸素浸入を低減するプラズマ強化コーティングおよび多層構造の導入で対応しました。これらの技術はソース、調理済み食品、ベビーフードの賞味期限を延長し、採用企業に食料品パートナーとの競争優位をもたらします。コンプライアンスプロジェクトは、バリア性能を検証するインラインスペクトロメトリーツールを含む設備アップグレードと同時に実施されることが多く、資本要件と参入障壁を引き上げています。移行性能の実証への需要が、北米硬質プラスチック包装市場における高仕様容器への長期需要を確固たるものにしています。[2]
抑制要因影響度分析*
| 抑制要因 | CAGR予測への影響度(~%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| フレキシブル包装および紙ベース形式への移行 | -0.4% | 北米、消費財重点 | 中期(2~4年) |
| バージン樹脂原料価格の変動 | -0.3% | 北米、石油化学依存地域 | 短期(2年以内) |
| 食品グレードの消費後樹脂供給不足がリサイクルコンテンツ採用を制限 | -0.2% | 米国およびカナダ、飲料業界集中 | 長期(4年以上) |
| 州レベルの拡大生産者責任(EPR)手数料が低利益率の硬質形式を圧迫 | -0.1% | 米国州レベル、カリフォルニア州および北東部重点 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
フレキシブル包装および紙ベース形式との競争が激化
環境意識の高い消費者は、単回使用の硬質プラスチックが軽量パウチや新興のファイバーベースソリューションよりも持続可能性が低いと認識しています。小売業者のスコアカードに対応するブランドオーナーは、乾燥スナックパックや調味料ミックスなど一部のSKUをラミネートまたはコーティング板紙に転換しています。包装機械サプライヤーは現在、マルチモーダル充填ラインを提供しており、硬質形式とフレキシブル形式間の切り替えコストを低下させています。しかし、耐衝撃性、積載強度、またはタンパーエビデンスが重要な場面では硬質包装が機能的優位を維持しており、特定カテゴリーへのシェア侵食を限定しています。この競合の緊張が、北米硬質プラスチック包装市場におけるコンバーターの値上げ余地を抑制しています。
原料価格の変動がコストプレッシャーを生み出す
樹脂生産能力全体は拡大しているものの、予期せぬクラッカー停止や地政学的イベントが依然としてポリプロピレンおよびポリエチレンの四半期ごとの価格変動を15%引き起こす可能性があります。薄い利益率で操業する中小コンバーターは割増料金を迅速に転嫁することに苦労し、キャッシュフローを圧迫しています。ヘッジ手段は存在しますが、金融の専門知識と最小ボリュームが必要であり、垂直統合された多国籍企業が有利です。持続的な価格変動は軽量化プログラムや代替材料の探索を促しますが、そのような設計変更には設備投資と認定タイムラインが伴います。これらのダイナミクスが、高価格サイクル中の北米硬質プラスチック包装業界全体の利益拡大を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
樹脂タイプ別:
PETの成長が従来のポリオレフィンを上回るポリエチレンは2025年に最大の29.10%シェアを占め、根付いた加工インフラと多用途な性能を反映しています。飲料、家庭用、産業用化学品メーカーは、耐薬品性と剛性のために高密度グレードに依存しています。ポリエチレンの北米硬質プラスチック包装市場規模は2025年に451万トンに達しましたが、その将来のCAGRはPETを下回っています。PETのCAGR 3.72%は、飲料ブランドが重視するリサイクル適性と透明性の評価から恩恵を受けています。リサイクルコンテンツの義務化が食品グレードリサイクルPETの使用を加速させ、高度な脱汚染リアクターを持つサプライヤーにプレミアムニッチを創出しています。ポリプロピレンはホットフィルおよび電子レンジ対応容器において特化した役割を維持しており、ポリスチレンは市区町村の禁止措置により引き続き縮小しています。バイオベース樹脂はパイロットボリュームで登場し、プレミアム化粧品ラインに訴求しています。全体として、樹脂の多様化は進んでいますが、ポリオレフィンとPETは北米硬質プラスチック包装市場の中核的な柱であり続けます。
進行中の研究開発は、機械的特性を損なうことなくより高いリサイクルコンテンツを可能にするバリア添加剤および連鎖延長化学に焦点を当てています。コンバーターは樹脂メーカーと協力して、食品接触に関するFDA 21 CFR規制の下で新しいグレードを認定し、商業化タイムラインを短縮しています。このようなパートナーシップにより、材料循環性への期待が高まる中でも、樹脂サプライヤーは顧客のバリューチェーンにより深く組み込まれ、安定した需要を支えています。


注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
製品タイプ別:
キャップ・閉栓具がイノベーション主導の成長をリードボトル・瓶は2025年の出荷量の45.10%を占め、飲料、ソース、パーソナルケアにわたる長年の充填・流通システムと一致しています。そのしっかりとした金型基盤と既存のラベリングラインとの互換性が、北米硬質プラスチック包装市場内でのシェアを守っています。トレイおよびタブは、電子レンジ加熱中の変形を防ぐ剛性が求められる調理済み食品・乳製品用途に対応しています。中間バルクコンテナは積載強度のおかげで化学品・潤滑剤をサポートし、ドラムはバルク輸送に対応しています。
キャップ・閉栓具はCAGR 3.1%で最も急速な成長を示しており、安全性と利便性への高まるニーズに牽引されています。チャイルドレジスタント機構、用量管理ドロッパー、単回使用プラスチック指令に対応したテザード閉栓具が設計の複雑さを高め、平均単価を引き上げています。NFCチップを統合したスマート閉栓具がプレミアムスピリッツにパイロット規模で導入されており、真正性の確認を可能にしています。コンバーターは、この高付加価値セグメントを獲得するために多部品成形と成形後組み立て自動化に投資しています。その結果、キャップ・閉栓具は北米硬質プラスチック包装市場内で戦略的な重要性を高めています。
エンドユーザー産業別:
ヘルスケアがプレミアム成長を牽引飲料は2025年に35.90%のシェアで首位を占め、ボトル入り水、機能性飲料、アルコール飲料がボリュームを支えています。炭酸飲料は依然として存在感を維持していますが、スパークリングウォーターやエナジーセグメントにおける風味の革新が増分的なボトル需要を支えています。食品用途全体では、ソース、調味料、乳製品が酸素・光バリアを必要とし、多層硬質容器が有利です。
ヘルスケアおよび医薬品は、バイオ医薬品、診断キット、自己投与デバイスが高精度のプラスチック包装を必要とするため、CAGR 4.74%で最も強い成長を示しています。USP <661.2>規格が溶出物・浸出物を管理し、医療グレードのポリプロピレンおよびシクロオレフィンコポリマーへの材料選択を誘導しています。高齢化人口とテレヘルスのトレンドが、消費者に直送される単位用量ブリスターパックおよび経口固形剤ボトルの需要を高めています。規制当局がチャイルドレジスタントおよびシニアフレンドリーなデザインを奨励するにつれ、硬質形式はフレキシブルパウチに対して機能的優位を維持し、北米硬質プラスチック包装市場におけるシェアを押し上げています。

注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
製造プロセス別:
熱成形が効率改善から利益を得る射出成形は2025年に25.40%のシェアを占め、閉栓具や医療部品に不可欠な複雑な形状とねじ加工フィニッシュを製造する能力によるものです。高キャビティ金型と全電動プレスの組み合わせにより、短いサイクルタイムと厳しい公差を実現しています。この工法は、高量産の飲料および家庭用化学品サプライチェーンの基盤となっています。
熱成形はCAGR 3.6%で最高の成長率を記録しており、プロセッサーが軽量トレイおよびクラムシェル用途を対象としているためです。赤外線加熱とサーボ制御成形・切断・積み重ねシステムの進歩がエネルギー消費を削減し、中量産ボリュームに対してコスト競争力のあるプロセスとなっています。急速な金型交換が食料品小売から求められるSKUの多様化を可能にします。ブロー成形は引き続き単層PETボトルで支配的であり、圧縮成形は特殊閉栓具でニッチな用途に使用されています。IoTセンサーと予測分析によるプロセスのデジタル化が稼働率を向上させ、北米硬質プラスチック包装業界全体の製造競争力を強化しています。
地域分析
米国硬質プラスチック包装市場
米国では、シェールガス生産に由来する豊富な石油化学原料が、世界競争力のあるポリエチレン価格を維持し、国内コンバージョン量を支えている。大手コンバーターは自動化と多国籍ブランドオーナーへの近接性を活用して、複数年契約を確保している。食品接触移行に関するFDA規則の改定により、高度なバリア技術の採用が加速し、イノベーション志向のサプライヤーに差別化の機会をもたらしている。
メキシコ硬質プラスチック包装市場
メキシコの人口動態上の追い風と拡大する組織小売業が、ソース、乳製品、パーソナルケアカテゴリーにおける硬質容器の需要を促進している。再生材料含有量生産に対する州レベルのインセンティブが、地元リサイクル業者と国際樹脂メーカーとの合弁事業を奨励している。中央メキシコとテキサスを結ぶ物流回廊が、プリフォームおよびクロージャーの効率的な双方向貿易を促進し、メキシコの工場を北米硬質プラスチック包装市場のエコシステムに組み込んでいる。
カナダ硬質プラスチック包装市場
カナダの高い一人当たり所得が、プレミアム飲料およびニュートラシューティカルへの安定した需要を牽引している。2029年までにプラスチック飲料容器の90%をリサイクルするという連邦目標が、デポジット返還インフラへの投資を促進している。コンバーターは、消費後樹脂認証およびカーボニュートラル製造の主張を通じて差別化を図り、環境意識の高い消費者の共感を得ている。ヘルスカナダのリスクベース審査プロセスが材料および添加剤の選択に影響を与え、堅牢な毒性データパッケージを持つサプライヤーが優位に立っている。
バリューチェーン分析
北米の硬質プラスチック包装のバリューチェーンは、石油化学ハブ周辺に集中する原料および樹脂生産(PET、PE、PP)から始まり、着色剤を含むコンパウンディングおよび添加剤工程を経て、射出成形、ブロー成形、真空・圧空成形による転換工程へと進みます。コンバーターは、飲料、食品、医療・医薬品、パーソナルケア、産業用化学品の各分野のブランドオーナーに対して、ボトル・ジャー、キャップ・クロージャー、トレー・容器、ドラム、IBCコンポーネントを供給します。下流の要件には、通常、装飾・ラベリング、充填ライン適合性、小売およびeコマース向け流通性能が含まれます。
循環型サービスは物理的な流れと並行してその重要性を増しており、ベール収集、選別、洗浄、PCRへの再加工(特に食品グレードのrPETに関する制約)に加え、認証およびトレーサビリティプログラムを対象としています。Plastics Industry Association(PLASTICS)やIndustrial Packaging Alliance of North America(IPANA)などの業界団体、さらにRigid Intermediate Bulk Container Association(RIBCA)などの用途別グループが、産業用硬質フォーマットにおける仕様や調達に影響を与える基準や提言活動を形成しています。GreenBlueのRecycled Material Standard(RMS)などのフレームワークは、マスバランスまたは関連する会計手法を通じて再生樹脂の特性を文書化するために使用され、ブランドオーナーが再生材料含有率目標に求める検証可能性と整合しています。
競争環境
市場集中度
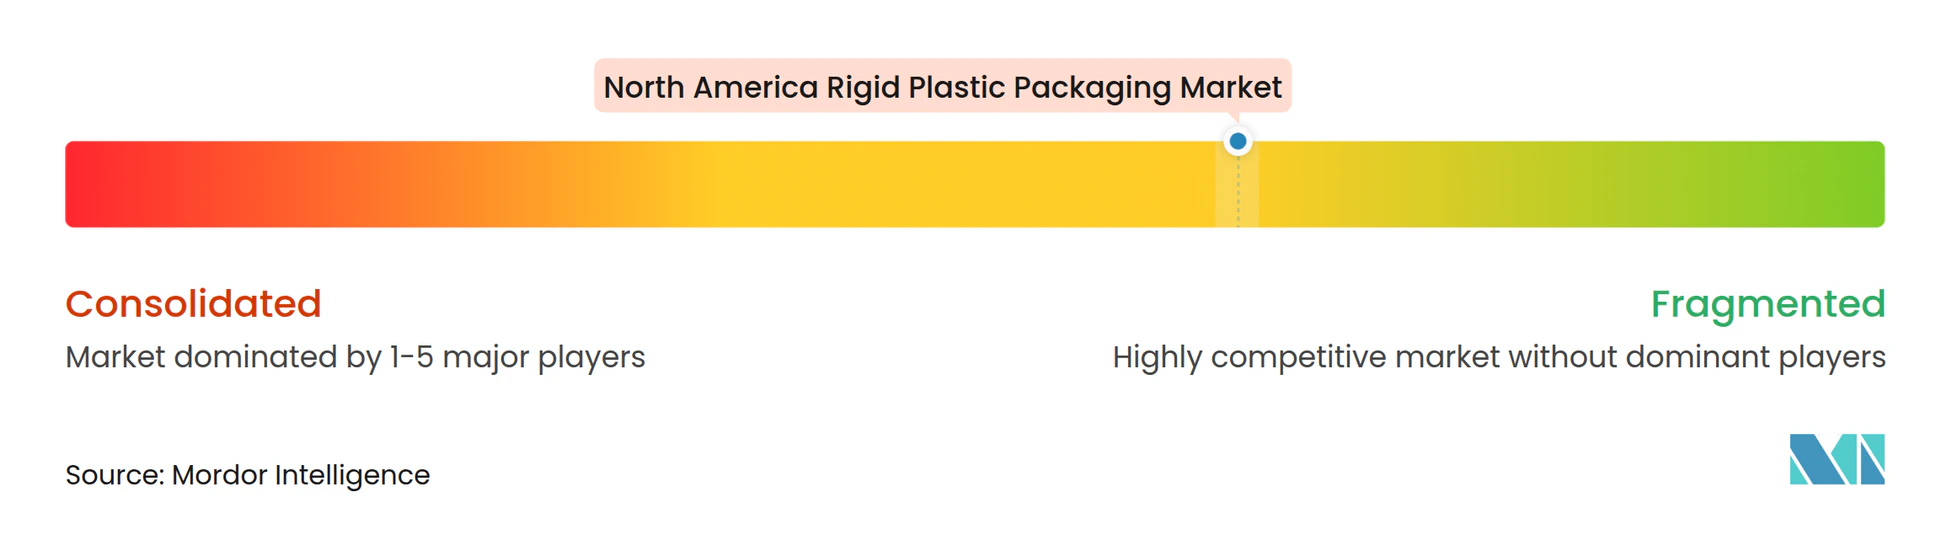
市場は適度に分散した状態を維持しており、上位5社の合計シェアは推定38%で、地域スペシャリストには十分な余地が残されています。Amcor、Berry Global、Plastipakは樹脂から包装までの垂直統合チェーンを運営し、原料の確実性とコスト効率を確保しています。これらの企業は飲料大手と軽量ボトルプラットフォームを共同開発し、性能と持続可能性の目標を達成しています。TricorBraunのような地域プレーヤーはデザインサービスとアジャイルな受注管理に秀でており、クラフト飲料やパーソナルケアブランドからの支持を得ています。
戦略的な動きは、設備能力の拡大、リサイクルコンテンツの統合、スマート包装技術に集中しています。2024年のAmcor・Berry Global合併は、幅広い樹脂の専門知識と多様な顧客基盤を持つグローバルな硬質包装の強者を生み出しました。ALPLAの7,500万米ドルのリサイクルPETアップグレードは食品グレード樹脂の利用可能性を拡大し、Gerresheimの4,500万米ドルの射出ブロー成形拡張はバイオ医薬品需要の増加に対応しています。AIを活用した検査プラットフォームと酵素リサイクルに関して米国特許商標庁(USPTO)に提出された特許は、将来の競争領域を示しています。[3] サプライヤーは規制の強化と消費者の監視を予測し、北米硬質プラスチック包装市場全体の長期資本計画に循環経済の原則を組み込んでいます。
北米硬質プラスチック包装業界リーダー
-
Sonoco Products Company
-
ALPLA Group
-
Plastipak Holdings Inc.
-
Polytainers Inc.
-
Amcor plc
- 注:主要企業の掲載順は順位を示すものではありません。
北米硬質プラスチック包装市場 このレポートでカバーされる企業
- Amcor plc
- ALPLA Group GmbH
- Gerresheimer AG
- Plastipak Holdings Inc.
- Sonoco Products Company
- Polytainers Inc.
- Graham Packaging Company LP
- Greif Inc.
- Altium Packaging LLC
- Silgan Holdings Inc.
- Pactiv Evergreen Inc.
- Winpak Ltd.
- CCL Industries Inc.
- Consolidated Container Company LLC
- Sealed Air Corporation
- Huhtamaki Oyj
- Reynolds Group Holdings Ltd.
- International Paper Company
- Smurfit WestRock
市場機会と将来展望
機会は、硬質プラスチックが規制適合性、バリア性能、循環性を組み合わせられる分野で最も大きく、特に、より厳しい材料および品質要件に直面する食品接触用および医療用包装においてその傾向が強くなります。2024年のFDAによる特定移行限度に関するガイダンス更新は、より高規格なバリア構造および検証能力の基準を引き上げ、安全性や保存期間を損なうことなくバリア性能とリサイクル性または高いPCR含有率を組み合わせられるコンバーターに機会をもたらしています。
投資および製品活動も、循環性に関連する原材料や代替基材戦略が硬質包装のポートフォリオを再編していることを示しています。2026年7月、Plastipakは食品・飲料用途向けに30%の再生材料を含むpakPET Single Pellet Solutionを発表しました。これは、PET包装における再生材料含有率の経済性と一貫性の向上を目的とした製品レベルの取り組みです。同時に、より環境負荷の低いフォーマットに対する北米市場の需要の高まりは、コンバーターの生産能力増強にも表れており、Sonocoは2026年6月にウェストシカゴにおいて硬質紙缶の第2製造ラインを追加しました。これらの動きは、硬質プラスチックサプライヤーがPCRの統合、トレーサビリティの強化、AIを活用した検査などの工程アップグレードによるスクラップ削減を進めることでシェアを守ることができる一方、特定の最終用途では隣接する硬質代替材料との競争にも直面していることを示しています。
最近の産業開発事情 北米硬質プラスチック包装市場
- 2026年7月:Plastipak Holdings Inc.は、EN15343の認証を受けた、30%の再生材料を含むPET樹脂であるpakPET Single Pellet Solutionを食品・飲料包装向けに発表しました。この発売は北米包装市場における再生材料含有率対応能力を拡大し、ブランドパートナーが持続可能性目標を達成できるようにします。生産能力の拡大は、樹脂コストの変動に対するPlastipakの北米硬質包装バリューチェーンにおける地位を強化します。
- 2026年6月:Sonoco Products Companyは、生産能力を倍増させるため、イリノイ州ウェストシカゴの施設に硬質紙缶の第2製造ラインを追加しました。この生産能力の増強は、北米市場における代替材料包装の選択肢を拡大し、より軽量または持続可能な解決策を求めるブランドを支援します。この生産能力の追加は、樹脂コストの変動やプラスチック需要の変化に対するポートフォリオの耐性を強化します。
- 2026年5月:Sonoco Products Companyは、Interpack 2026において、プラスチックやガラスの代替品として、モノマテリアルのスチール製CapOnCanおよびAFNOR認証を取得した電子レンジ対応の金属製ボウルを発表しました。この新しい金属包装の選択肢は、北米の顧客向けの材料構成の幅を広げます。この動きは、北米市場におけるプラスチック需要の成長を緩和する可能性があります。
北米硬質プラスチック包装市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査手法において、市場は北米全域で生産・消費される硬質プラスチック包装を対象とし、最終用途産業における製品の収容・保護・流通に使用される硬質プラスチック包装の物理的数量として測定される。
対象除外範囲:本推計は、軟質プラスチック包装形態、および紙・ガラス・金属製の硬質包装を除外する。
セグメンテーション概要
-
樹脂タイプ別
-
ポリエチレン
- 高密度ポリエチレン(HDPE)
- 低密度ポリエチレン(LDPE)
- 直鎖状低密度ポリエチレン(LLDPE)
- ポリエチレンテレフタレート
- ポリプロピレン
- ポリスチレンおよび発泡ポリスチレン(EPS)
- その他の樹脂タイプ
-
ポリエチレン
-
製品タイプ別
- ボトル・瓶
- トレイ・容器
- キャップ・閉栓具
- 中間バルクコンテナ(IBC)
- ドラム
- その他の製品タイプ
-
エンドユーザー産業別
-
食品
- キャンディ・菓子類
- 乳製品・冷凍食品
- 食肉・家禽・水産物
- その他の食品タイプ
- 飲料
- ヘルスケアおよび医薬品
- 化粧品・パーソナルケア
- 産業用化学品
- 建設
- その他のエンドユーザー産業
-
食品
-
製造プロセス別
- 射出成形
- ブロー成形
- 熱成形
- 圧縮成形
- 押し出し成形
- その他のエンドユーザー産業
-
国別
- 米国
- カナダ
- メキシコ
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、硬質プラスチック包装として計上される範囲の境界を設定し、モデルの入力値を公開かつ再現可能なデータポイントにづかせるために活用された。米国国勢調査局の製造・貿易統計、カナダ統計局の製造出荷データ、米国国際貿易委員会の貿易データ、および米国環境保護庁の素材・リサイクル関連刊行物などの公式データセットおよび技術的参考資料をレビューし、樹脂フローおよび包装関連の転換コンテキストの枠組み構築に活用した。
前提条件をより現実的なものとするため、包装需要に関するコメント、設備増強、および生産性向上施策について企業の年次報告書および投資家向けプレゼンテーションを確認し、プラスチックおよび包装に関する信頼性の高い業界紙および業界団体刊行物と照合した。一部については、企業財務、特許活動、および出荷レベルの輸出入動向を追跡する有料データベースを活用し、転換活動およびサプライチェーンの変化に関するデータの空白を補完した。本リストは網羅的なものではなく、調査作業においてデータ収集・検証・明確化のために他の多数の公開情報源も活用された。
一次インタビューおよびサーベイ
公開データが広範すぎる箇所において前提条件を修正するため、食品・飲料・ヘルスケア・家庭用品のサプライチェーンにわたる包装コンバーター、樹脂関連ステークホルダー、およびバイヤーを対象に一次インタビューおよびサーベイを実施した。議論は、包装重量のトレンド、リサイクル素材の採用状況、プロセスミックスの変化(ブロー成形、射出成形、熱成形)、および地域全体における年間を通じた価格設定と契約の動向に焦点を当てた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:27% | CXO:13% |
| 中位層:57% | 部門・ユニットリーダー:43% |
| 中小規模プレイヤー:16% | マネージャー:44% |
市場規模算定と予測
本市場は包装重量、樹脂代替、および軽量化によって強く牽引されており、これらは収益よりも物理的単位で追跡しやすいため、コアモデルは数量ベース(トン)で構築されている。まず、最終用途の生産量および消費シグナルを用いて包装需要を再構築するトップダウン構築を行い、その後、用途別の硬質包装強度および標準的な包装重量に基づく調整を加える。
合計値を現実に即したのとするため、コンバーターの生産能力サンプルの積み上げ、プロセス稼働率の範囲、および代表的な硬質包装形態に対する平均販売単価×数量の確認など、選択的なボトムアップ近似値をクロスチェックとして活用し、企業レベルの開示が限定的な場合は保守的な補間によってギャップを処理する。モデルに大きな影響を与える入力値には、樹脂から包装への転換収率の変化、薄肉化による平均容器重量の変化、ボトル・タブ・トレイ・クロージャーのミックス、稼働率に影響するリサイクル樹脂の入手可能性、および空包装・関連プリフォームの貿易フローが含まれる。
予測においては、消費財数量、サステナビリティ規制、および樹脂価格の転嫁動向に関連する実際の結果の範囲を反映するためにシナリオ分析を活用する。過去のカーブが安定している場合は、単純な時系列手法を用いて最終的なトレンドを平滑化する。予測前提条件は専門家の見解によってストレステストを行い、最終数値が観測された生産・需要シグナルと整合性を保つようにする。
データ検証と更新サイクル
検証は、モデル化されたトン数を製造生産量の方向性、樹脂・包装の貿易シグナル、および最終用途の消費パターンなどの独立したチェックと比較し、結果を確定する前に大きな乖離を調査することで実施される。外れ値が確認された場合は、包装重量の前提条件、プロセスミックス、および最終用途強度係数についてモデルを再検討し、市場における変化を確認するためのフォローアップ確認を実施する。
承認前に、計算・単位換算・前提条件が国別および最終用途別で整合していること確認するため、複数ステップのアナリストレビューを経る。レポートは年次で更新され、リサイクル素材に関する政策変更、大規模な設備変更、または急激な需要混乱など、重要な事象が発生した場合には中間更新を実施する。納品直前に最終レビューを完了し、クライアントがその時点で入手可能な最新の見解を受け取れるようにする。
Mordor Intelligenceの北米硬質プラスチック包装市場規模と他の公表推計値との比較
硬質プラスチック包装の公表市場規模が大きく乖離して見える場合があるが、これは測定単位、時期、および硬質包装として計上される範囲が必ずしも統一されていないためである。実際には、収益と数量の混在、価格換算における通貨タイミングの相違、およびクロージャー・プリフォーム・産業用硬質品の取り扱いの不統一が乖離の主な原因となることが多い。
更新タイミングに起因するギャップも一般的であり、樹脂連動価格および軽量化はトン数が安定していても推定値を急速に変動させる可能性があり、一部の推計では古い平均販売単価を長期間使用し続けることある。本表はこれらの問題を反映しており、モデルの更新サイクル、通貨タイミング、および包装重量・転換収率に関する四半期ごとの確認を活用することで、北米トン数シリーズの内部整合性を維持している。これがMordor Intelligenceの報告値に差異が生じる理由である。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 1,551万トン(2025年) | |
| 業界専門誌A | 67.92 ビリオン 米ドル(2024年) | トンではなく収益で報告されており、地域の混合平均販売単価と異なる年度基準を適用している可能性が高く、樹脂価格が変動し軽量化が明示的にモデル化されていない場合に変動を過大評価する可能性がある。 |
| 地域コンサルタントB | 72.40 ビリオン 米ドル(2026年) | より後の基準年と価値ベースの規模算定を使用しており、隣接する硬質カテゴリーを組み込み、一般的な価格上昇を適用する可能性があり、リサイクル素材主導のグレード変化が実現価格に与える影響についての可視性が限定的である。 |
3つの数値全体を通じて、最大の要因は需要だけではない。主に、単位と価格が時の経過とともにどのように扱われるかにある。市場をトン単位で維持し、更新サイクルごとにプロセスおよび最終用途シグナルに対してカーブを検証することで、推計値は想定される平均販売単価の成長によって主に押し上げられるのではなく、再現可能な入力値に追跡可能な状態を維持する。
レポートで回答される主要な質問
2026年の北米硬質プラスチック包装市場の規模はどのくらいですか?
1,584万トンで、2031年までに1,758万トンに達すると予測されています。
地域の硬質包装において最も速く成長している樹脂はどれですか?
ポリエチレンテレフタレートがリサイクルコンテンツ義務化に牽引され、2031年にかけてCAGR 3.72%でリードしています。
なぜキャップ・閉栓具は投資を集めているのですか?
ブランドオーナーがタンパーエビデンス、チャイルドレジスタント、スマート機能を求めるため、CAGR 3.1%で最高の成長率を示しています。
メキシコの急速な需要増加の要因は何ですか?
食品加工能力の拡大と中間層の消費が、CAGR 4.05%で硬質容器の使用量を押し上げています。
コンバーターはどのように利益率を改善していますか?
AIを活用した画像検査システムがスクラップを最大20%削減し、設備総合効率を高め、材料廃棄を削減しています。
どのエンドユーザーセグメントがプレミアム成長を示していますか?
ヘルスケアおよび医薬品が、厳格な品質基準とバイオ医薬品の拡大により、CAGR 4.74%で成長しています。