
北米暴動鎮圧システム市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2019 - 2024 |
| 市場規模 (2026) | 3.85 十億米ドル |
| 市場規模 (2031) | 4.83 十億米ドル |
| 成長率 (2026 - 2031) | 4.64 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米暴動鎮圧システム市場分析
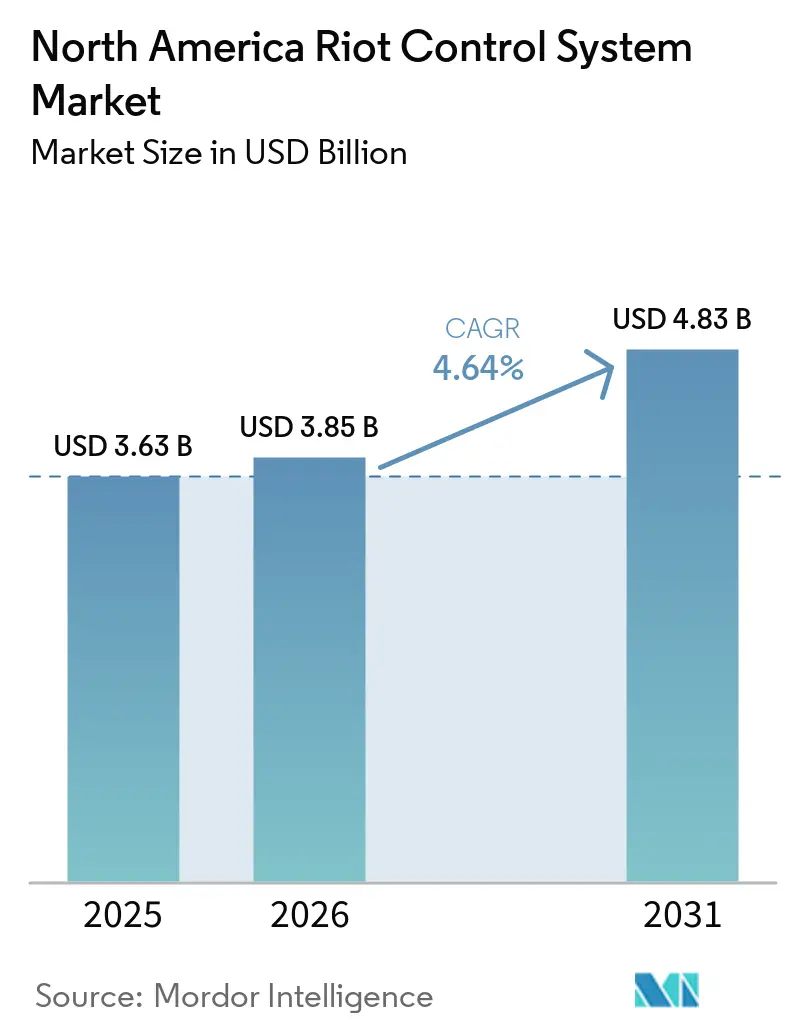
北米暴動鎮圧システム市場規模は2026年に3.85 ビリオン 米ドルと評価され、予測期間(2026年~2031年)にCAGR 4.64%で成長し、2031年までに4.83 ビリオン 米ドルに達すると推定されています。抗議活動の増加により、機関がこれまで購入頻度の低かった装備の交換サイクルが短縮されています。連邦刑事司法資金および国土安全保障省(DHS)の予算は、警察、国境警備、連邦執行機関による支出を支援しています。需要は、制御された武力行使と明確な業務記録を支援する装備へとシフトしています。これにより、準拠デバイス、防護装備、訓練、デジタル証拠ツールを組み合わせることができるサプライヤーが有利になります。全体的な公共安全装備への需要が堅調であっても、法的精査により特定の弾薬および化学剤カテゴリーが制限される可能性があります。
主要レポートの要点
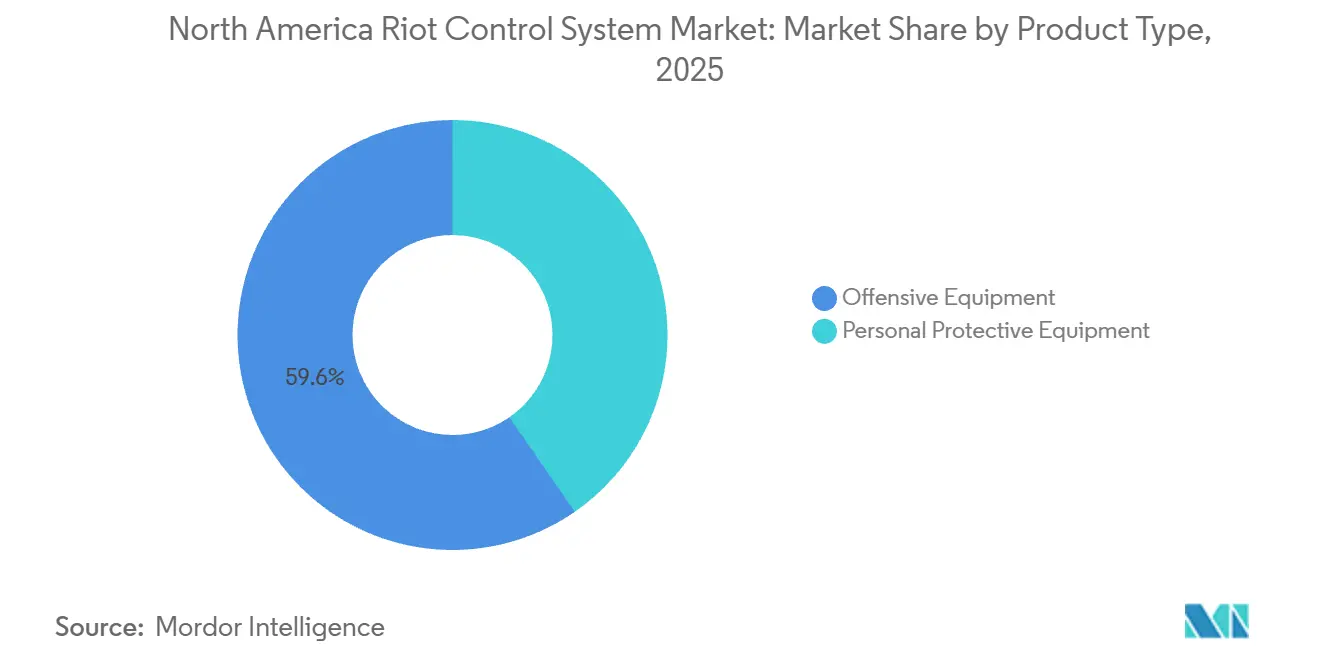
- 製品タイプ別では、攻撃用装備が2025年の北米暴動鎮圧システム市場シェアの59.63%を占め、個人用防護具は2031年までに5.92%のCAGRで成長すると予測されています。
- エンドユーザー別では、法執行機関が2025年の北米暴動鎮圧システム市場シェアの89.94%を占め、特殊部隊は2031年までに6.29%のCAGRで成長すると予測されています。
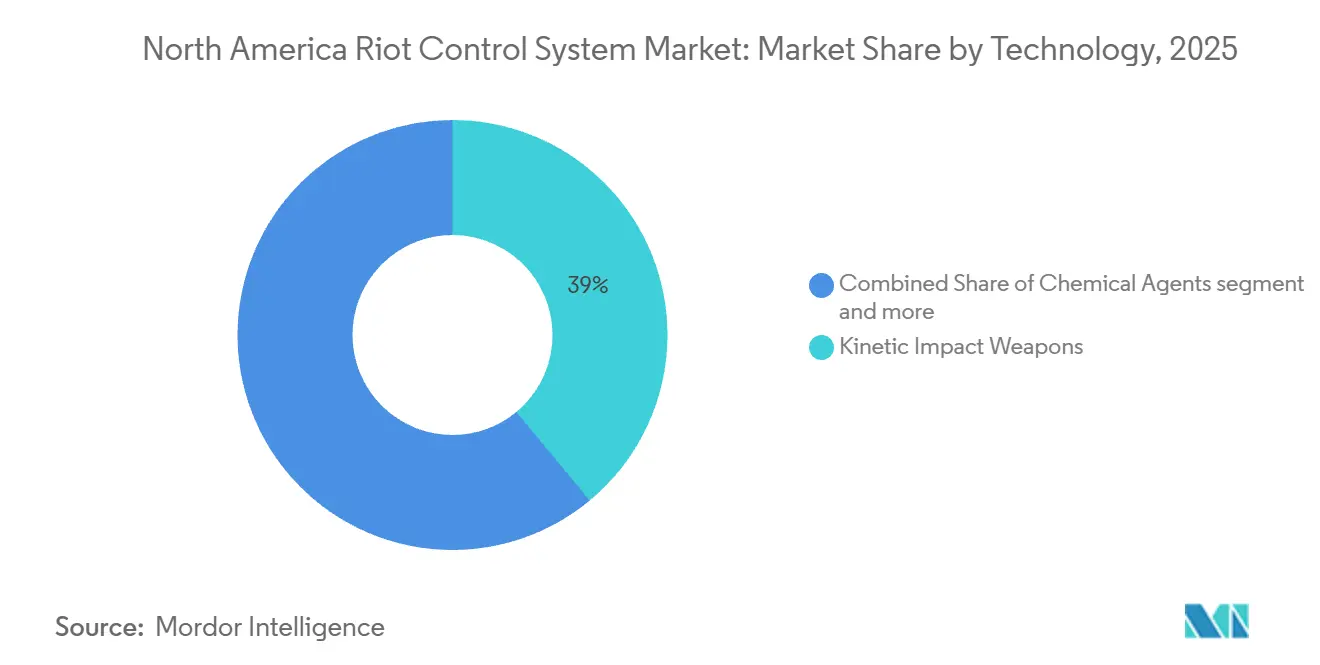
- 技術別では、運動エネルギー衝撃兵器が2025年の収益シェアの38.98%を占め、電子・音響兵器は2031年までに6.32%のCAGRで成長すると予測されています。
- 地域別では、米国が2025年の収益シェアの84.14%を占め、カナダは2031年までに5.78%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 市民不安の激化と抗議頻度の増加 | +1.80% | 全国規模、米国の都市回廊および移民執行のフラッシュポイントに集中 | 短期(2年以内) |
| 法執行機関の近代化に向けた連邦・州の資金増強 | +1.00% | 米国(司法省助成金およびDHS資金を通じて)、カナダ(カナダ王立騎馬警察の調達改革を通じて) | 中期(2~4年) |
| 責任および死亡者数削減のための非致死性オプションへの選好 | +0.70% | 全国規模、訴訟リスクの高い大都市圏での早期利益 | 中期(2~4年) |
| 群衆制御装備に対する国境警備の波及調達 | +0.50% | 米国国境回廊およびICE・CBP業務 | 短期(2年以内) |
| AI対応状況認識プラットフォームの装備販売へのバンドル | +0.30% | 米国主要大都市警察署、中規模機関への拡大 | 長期(4年以上) |
| 気候抗議の急増によるモバイル装備在庫への需要急増 | +0.15% | 全国規模、太平洋岸北西部およびエネルギー輸送回廊への早期集中 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
市民不安の激化が機関の調達タイムラインを再編
北米暴動鎮圧システム市場は、デモンストレーションの件数増加と抗議活動の地理的拡大によって支えられています。クラウドカウンティングコンソーシアムは、2025年の米国における抗議件数が10,700件を超えたと記録しており、これは2017年に記録した4,588件より133%高い数値です。同コンソーシアムはまた、2025年6月までに米国の郡の60%以上で活動が報告されたと報告しています。ACLEDは2025年8月に1,500件を超えるデモイベントを記録しており、活動はロサンゼルス、シカゴ、ニューアークにおける移民執行業務を中心に集中していました。[1] 消耗品弾薬の大量使用により、通常の年間調達サイクルが終了する前に在庫が枯渇する可能性があります。そのため、デモが既存の大都市圏を超えて拡大した場合、小規模な郊外・農村部の機関は初めて入門レベルの防護装備と非致死性発射装置を必要とする状況に直面します。
連邦・州の資金が複数年にわたる調達の見通しを創出
北米暴動鎮圧システム市場は、連邦・州の資金が装備更新の遅延を軽減することで恩恵を受けます。議会はFY2026の司法省助成金の削減を1%に制限し、当初の15%削減提案の後、刑事司法助成金として4.84 ビリオン 米ドルを維持しました。COPS FY2026技術・装備プログラムは、国立標準技術研究所の要件を満たす法執行装備および技術に対して、4億141万 米ドルの非競争招待助成金を提供します。個別の助成金は2,000万 米ドルに達することができ、狭い製品交換ではなく統合的な購入を支援します。カナダでは、国家警察連盟が2026年4月に、カナダ王立騎馬警察に影響を与えている期限切れ装備と断片化した調達超過に対処するための公共安全調達戦略・事務局の設立を求めました。改革プロセスにより、機関が蓄積された装備ニーズに対処する中で、集中的な交換サイクルが生まれる可能性があります。
非致死性への選好が調達ドクトリンを再編
市場はまた、逮捕、輸送、騒乱時の緊張緩和を支援するデバイスを求める機関によっても形成されています。ICEは2026年8月にCompliant Technologiesに対し、6,000台のG.L.O.V.E.デバイスに対して1,670万 米ドルの契約を授与し、この装備を緊張緩和オプションとして説明しました。AxonのTASERプラットフォームは、確立された非致死性システムが機関の購買体制に組み込まれる方法を示しています。文書化された非致死性対応オプションを持つ機関は、民事和解および関連する責任コストへのエクスポージャーを軽減できる可能性があります。国立司法研究所の認証要件も、防御可能な武力行使記録を支援する準拠装備への旧来製品の交換を促進します。確立された認証、訓練、サービス能力を持つサプライヤーは、機関の選択がより広範な業務プロセスの一部となるため、恩恵を受けることができます。
国境警備の波及が対象市場を拡大
北米暴動鎮圧システム市場は、国境警備および移民執行業務からの追加的な需要チャネルを獲得しています。公法119-21は、2025年7月にDHSに対して国境警備、移民執行、連邦法執行機関の近代化のための資金を含む1,780億 米ドルの補足予算を提供しました。ICEの2026年8月のグローブ契約は、これらの環境で業務を行う機関が大規模に非致死性装備を購入していることを示しています。CBPの調達活動も、国内警察とより密接に関連していた装備カテゴリーの採用を示しています。国境機関がこの装備を使用するにつれて、その業務経験が後の認証審査や地方自治体の購買決定に情報を提供することができます。これにより、製品が連邦国境業務からより広範な法執行用途へと移行するルートが生まれます。
抑制要因の影響分析*
| 抑制因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 武力行使ツールに対する人権・法的精査の強化 | -0.25% | 全国規模、訴訟リスクの高い大都市圏に集中 | 短期(2年以内) |
| 次世代装備の高い初期費用およびライフサイクルコスト | -0.20% | 全国規模、農村部および資金不足の機関への影響が大きい | 中期(2~4年) |
| 電子機器調達を制限するセクション889の輸入規制 | -0.10% | 全国規模、技術統合製品カテゴリーに集中 | 長期(4年以上) |
| 先進複合材料の供給ボトルネックによるリードタイムの延長 | -0.10% | 全国規模、個人用防護装備および防弾製品の生産に影響 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
人権精査が特定の製品カテゴリーを制約
北米暴動鎮圧システム市場は、装備が防止可能な負傷または不十分に管理された展開と関連付けられる場合、より厳しい精査に直面します。人権のための医師団とカリフォルニア大学バークレー校人権センターは、2025年6月から2026年5月にかけて米国16都市で群衆制御兵器の誤用に関する412件の確認済みインシデントを記録しました。この調査では、失明や外傷性脳損傷を含む203件の負傷が記録され、DHS機関がインシデントの64%を占めると報告されました。散弾発射体および集中化学弾薬は、電気ショックや音響システムよりも立法上および評判上のリスクが高くなっています。人権のための医師団はまた、2025年夏のロサンゼルスでの反ICE抗議活動中に、約100人のジャーナリストが非致死性兵器で射撃されたことを発見しました。機関が旧来の大量散布ツールから離れるにつれて、精密で準拠した製品のメーカーがより有利な立場に置かれる可能性があります。
高コストとライフサイクル経済が小規模機関を排除
現代のシステムは装備、ソフトウェア、訓練、保守に多大な支出を必要とすることが多いため、市場の購買能力は不均一です。ボルティモアは2026年5月に、2036年までのTASER 10デバイス、ボディカメラ、バーチャルリアリティヘッドセット、クラウド証拠管理を含む1億5,320万 米ドルのAxonマスターサービス契約を承認しました。50人未満の警察官を持つ機関が米国の警察署の大部分を占めており、同等レベルの投資を支援できないことが多いです。AxonのAI時代プランを含むプラットフォームサブスクリプションは、一回限りのハードウェア調達と比較して総所有コストを増加させる可能性があります。Ehmke Manufacturingは2026年4月に、米国のアラミド繊維のリードタイムが2~6週間から12~18週間以上に拡大し、防護装備契約に納期リスクが加わったと報告しました。[2] セクション889の規制は、連邦資金による技術統合システムにコンプライアンス確認とコスト圧力を加える可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
攻撃用装備がリードし、防護装備が拡大攻撃用装備は2025年の北米暴動鎮圧システム市場シェアの59.63%を占め、運動エネルギー弾薬、エリア拒否システム、電気ショックデバイスの補充によって支えられています。連邦機関はこれらの製品を高い業務テンポで使用しており、消耗品装備の繰り返し購入が生まれています。CBPは123の製品タイプにわたって非致死性特殊弾薬を求め、予測量は242,000本を超える火工品キャニスターと100,000発の衝撃弾薬を上回りました。指向性エネルギーおよび電気ショックプラットフォームは、攻撃用装備内で最も活発なサブカテゴリーです。ICEのG.L.O.V.E.購入と海軍の非致死性陽動手榴弾調達は、低致死性ツールへの組織的関心を反映しています。ガスおよびスプレーは、記録された誤用インシデント後により厳しい精査に直面しています。これにより、製品開発はより精密な散布方法と明確な安全管理に向けられています。
個人用防護装備は北米暴動鎮圧システム市場で最も成長の速い製品カテゴリーであり、2026年から2031年にかけてCAGR 5.92%で拡大すると予測されています。警察官の安全義務が国境執行の役割にまで拡大しており、認証要件により機関は非準拠装備を交換する必要があります。資格認定プロセスには18~24ヶ月かかる場合があり、Point Blank Enterprises、Blackhawk、United Tactical Supplyなどの確立された米国サプライヤーが有利です。アラミド繊維のリードタイム延長により、長期的な繊維契約を確保しているサプライヤーと注文履行が遅延しているサプライヤーとの間で差が生じています。2026年7月の防衛サプライチェーンに関する大統領令は、主要請負業者に対して原材料から完成品までの重要なサプライチェーンをマッピングするよう指示しています。これにより、今後3~5年間で弾道複合材料の国内調達努力が強化される可能性があります。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
法執行機関が需要を支え、特殊部隊が加速法執行機関は2025年の北米暴動鎮圧システム市場シェアの89.94%を占め、米国法執行システムの規模とその繰り返しの交換ニーズを反映しています。米国には18,000以上の法執行機関があり、装備の維持、交換、アップグレードを行っています。DHSおよび司法省の資金が地方予算よりも迅速に機能できる調達チャネルを通じて流れるため、連邦機関はこのグループ内での比重を増しています。Genasysは2026年9月に米国国内機関および国際顧客から300万 米ドルのLRAD注文を受けました。米国14州にわたる公共安全プラットフォームの展開は、音響および状況認識システムのより広範な使用を示しています。ICEおよびCBPは、補足資金が標準化された装備購入を支援するため、法執行機関内で最も急成長しているサブチャネルであり続けています。これにより、国境関連の調達が暴動鎮圧システム産業においてより重要になっています。
特殊部隊のエンドユーザーセグメントは2031年までにCAGR 6.29%で成長すると予測されています。対テロおよび特殊作戦ドクトリンは、標準的な作戦キットに非致死性能力を組み込んでいます。Genasysは2025年9月に米陸軍からCROWS II技術更新プログラムに対して900万 米ドルの注文を受けました。この注文はCROWSのための音響呼びかけ装置の最初の量産でした。フォートドラムのTASER調達および空軍M41A訓練システム調達も、非致死性プラットフォームのユニットレベでの使用を反映しています。特殊部隊が採用した製品は、後に法執行機関による審査とより広範な採用を支援できる業務データを生成します。これにより、軍事と民間の公共安全アプリケーション間の通常の移行期間が短縮されます。
技術別:
運動エネルギー兵器が量を維持し、電子・音響システムが刷新運動エネルギー衝撃兵器は2025年の技術セグメント収益の38.98%を占めました。このセグメントは、40mmフォームバトン弾、ゴムボール手榴弾、ビーンバッグ弾、その他の直接衝撃弾薬の繰り返し購入から恩恵を受けています。税関・国境警備局の枠組みは、5年間の発注期間にわたって100,000発を超える衝撃弾薬を予測しました。米国シークレットサービスは2026年7月に、Defense TechnologyおよびCombined Systems製品のブランド名互換性要件を使用して、40mm非致死性・煙幕弾薬およびFN303弾薬に対する新たな5年間調達を発行しました。ウィニペグ警察も州の犯罪財産没収収益で資金調達された40mmフォーム弾発射装置を調達しました。化学剤は量的に依然として重要ですが、ミネソタ州の化学刺激物開示要件が2026年8月に発効しました。
電子・音響兵器は2031年までにCAGR 6.32%で成長すると予測されています。議会調査局の分析では、米国法執行機関の93.50%が常勤の宣誓警察官による電気ショックデバイスの使用を承認していることが判明しました。したがって、北米暴動鎮圧システム市場の成長は、初回承認ではなく、デバイスの交換、訓練エコシステム、クラウド証拠プラットフォームとの統合に依存しています。Genasysは2026年9月に国家警備隊から130万 米ドルのLRADフォローオン注文を受け、国家警備隊の累積調達額は850万 米ドルに達しました。移民・税関執行局のG.L.O.V.E.契約および税関・国境警備局の調達は、国境執行における電子システムの役割の拡大を確認しています。セクション889の要件により、統合電子プラットフォームの調達が3~6ヶ月延長され、準拠した国内サプライヤーが有利になる可能性があります。
地域分析
米国暴動鎮圧システム市場
米国は2025年の北米暴動鎮圧システム市場において84.14%の市場シェアを占めており、地域内の他国では同等規模では利用できない連邦調達ストリームによって支えられている。2025年7月に成立した公法119-21は、国境安全保障、移民執行、および関連する連邦業務のために1,780億米ドルの国土安全保障省補足歳出を提供した。COPS FY2026技術・装備プログラムは、適格な法執行機器および技術に対して401.41 ミリオン 米ドルを提供している。地方フォーミュラ補助金も、地方司法機関が使用する機器および技術への資金提供を行っている。[3] これらの資金調達チャネルは、技術および証拠管理機能を含む広範なプラットフォーム契約の一部として戦術装備を支援することができる。
大都市圏米国暴動鎮圧システム市場
ロサンゼルス、シカゴ、ミネアポリス、ニューアーク、ポートランドを含むデモ活動が集中する大都市圏は、運用上の需要と高度な法的説明責任要件を兼ね備えている。ACLEDの2025年8月レビューは、移民執行をめぐるデモ活動の集中を確認した。同じ都市は、群衆制御の展開慣行に対する精査に直面する可能性が高い。これらの地域の機関は、大量分散製品よりも精密ツールおよび記録された説明責任機能を備えたシステムを優先する傾向がある。したがって、北米暴動鎮圧システム市場は、連邦国境業務、大規模都市部門、および小規模地方機関にわたって異なる製品ニーズを有している。これらの違いは、低コストの入門システムと統合型プレミアムプラットフォームの両方を提供するサプライヤーに機会をもたらす。
カナダ暴動鎮圧システム市場
カナダは2031年までに5.78%のCAGRで成長すると予測されている。全国警察連盟は2026年4月、期限切れ装備の使用と断片的な調達コストを理由に、緊急調達改革を求めた。Rampart Corporationは2026年5月、カナダ王立騎馬警察にGLOCK 45 MOS 7ピストルシステムおよび関連装備を供給する3,900万カナダドル(2,830万米ドル)の契約を受注した。導電エネルギー兵器試験のスタンディングオファーも、近く能力更新が行われることを示している。カナダのバイリンガル調達要件および先住民ビジネスディレクトリの可視性規則は、カナダに確立された事業拠点を持つサプライヤーを優遇している。
競合環境
北米暴動鎮圧システム市場は、専門的な非致死性サプライヤーが主要製品分野でフレームワーク契約および単独調達ポジションを保持しているため、適度に集中しています。大手防衛企業は、火工品、弾道防護、音響ニッチにより選択的に参加しています。Axonは2026年中頃の10-Q報告書において、前年比41%増の150億1,000万 米ドルの将来契約受注残を報告しました。同社の報告書はまた、同社史上最大の個別TASER注文と米国主要都市との9桁の契約2件を報告しました。同社はAI時代プランを通じてTASERデバイス、ボディカメラ、クラウド証拠管理、AI分析をバンドルしています。この統合アプローチにより、機関がプラットフォームを採用した後のサプライヤー交換コストが高まります。
ByrnaはFY2025の純収益として1億1,810万 米ドルを報告し、FY2024の8,580万 米ドルから38%増加しました。2026年7月、ByrnaはHERO Defense Systemsを買収する拘束力のある契約を締結しました。この取引により、同社の価格帯と日常携帯フォーマットにわたるカバレッジが拡大します。Genasysは異なるアプローチを取り、LRADシステムを武力行使段階的拡大のコミュニケーションと大規模通知の両方に位置付けています。同社のソフトウェアは2026年夏に米国14州の公共安全機関に到達しました。CROWS IIの注文により、音響装備が車両搭載型軍事システムにさらに移行しました。
Compliant Technologiesは、明示された武力行使方針との整合が、大規模な競合他社の規模なしに主要な連邦契約を支援できることを示しています。1,670万 米ドルのICE契約は、6,000台のG.L.O.V.E.デバイスに対して競争入札なしで授与されました。コンプライアンステストに18~24ヶ月かかる場合があるため、特許ポジションと国立司法研究所の認証が重要な参入障壁を形成しています。単独調達はまた、Rheinmetall MK 25 Mod 0手榴弾やAxon TASER 10システムを含む差別化された製品を保護してきました。Axonのプラットフォーム戦略、Byrnaの計画的買収、Genasysのデュアルユースポジショニングは、サプライヤーがバンドルシステム、より広範な製品範囲、または新たな業務用途を通じて拡大していることを示しています。入手可能な情報は、主要企業の合算シェアデータを提供していません。
北米暴動鎮圧システム産業のリーダー企業
-
Axon Enterprise Inc.
-
Byrna Technologies Inc.
-
Genasys, Inc.
-
Combined Systems, Inc.
-
Point Blank Enterprises, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
北米暴動鎮圧システム市場 このレポートでカバーされる企業
- Axon Enterprise Inc.
- Safariland, LLC
- Combined Systems, Inc.
- EDGE Group PJSC
- Genasys, Inc.
- Pacem Solution International, LLC
- Rheinmetall AG
- Desert Wolf
- Etienne Lacroix Group
- Revelyst, Inc.
- NonLethal Technologies, Inc.
- FN HERSTAL (FN Browning Group)
- Katmerciler A.Ş.
- STREIT Group
- Byrna Technologies Inc.
- United Tactical Supply
- Point Blank Enterprises, Inc.
最近の産業開発事情 北米暴動鎮圧システム市場
- 2026年9月:Genasys Inc.は、軍事、法執行、重要インフラ、野生動物アプリケーションにわたる米国国内機関および国際顧客から300万 米ドルの新規および追加LRADの注文を受けました。同社は、世界的な防衛および国土安全保障予算の増加を需要の主要な推進力として挙げ、このモメンタムが2027年まで継続すると予想しています。
- 2026年8月:ICEはCompliant Technologies LLCに対し、「One Big Beautiful Bill」のDHS予算から資金調達された6,000台のG.L.O.V.E.デバイスに対して1,670万 米ドルの随意契約を授与し、2027年2月までの納品を要求しました。この契約は、逮捕、被拘禁者輸送、施設騒乱時の緊張緩和の代替手段としてグローブを位置付けています。
北米暴動鎮圧システム市場レポートの範囲
北米暴動鎮圧システム市場は、法執行機関、特殊部隊、国境警備部隊、および関連する公共安全組織が群衆管理、公共秩序の維持、市民不安への対応に使用する装備とソリューションを対象としています。
北米暴動鎮圧システム市場は、製品タイプ、エンドユーザー、技術、地域別にセグメント化されています。製品タイプ別では、市場は個人用防護装備と攻撃用装備にセグメント化されています。エンドユーザー別では、市場は法執行機関と特殊部隊にセグメント化されています。技術別では、市場は化学剤、電子・音響兵器、運動エネルギー衝撃兵器、その他にセグメント化されています。レポートはまた、地域内3カ国の北米暴動鎮圧システム市場の規模と予測も対象としています。各セグメントについて、市場規模は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 人員保護装備 |
| 群衆鎮圧装備 |
| 法執行機関 |
| 軍および特殊部隊 |
| 米国 |
| カナダ |
| 製品タイプ | 人員保護装備 |
| 群衆鎮圧装備 | |
| エンドユーザー | 法執行機関 |
| 軍および特殊部隊 | |
| 国 | 米国 |
| カナダ |
レポートで回答される主要な質問
北米暴動鎮圧システム市場の2031年の予測値は?
北米暴動鎮圧システム市場は、2026年からCAGR 4.64%で成長し、2031年までに4.83 ビリオン 米ドルに達すると予測されています。
北米でどの製品カテゴリーが需要をリードしていますか?
攻撃用装備は2025年に59.63%のシェアで製品タイプ別収益をリードし、消耗品および非致死性装備への繰り返し需要によって支えられています。
2031年まで最も急成長しているエンドユーザーはどこですか?
特殊部隊のエンドユーザーは、非致死性能力が業務においてより確立されるにつれて、2031年までにCAGR 6.29%で最高の成長を記録すると予測されています。
カナダが地域平均より速く成長している理由は何ですか?
カナダは調達改革の議論とカナダ王立騎馬警察内の装備更新ニーズに支えられ、CAGR 5.78%で成長すると予測されています。
特定の暴動鎮圧製品への需要を制限する可能性のある要因は何ですか?
人権精査、法的規制、高い所有コスト、電子機器調達規則、防護材料の供給制約が、特定のカテゴリーでの採用を遅らせる可能性があります。
北米暴動鎮圧システム産業で活動している企業はどこですか?
Axon Enterprise Inc.、Byrna Technologies Inc.、Genasys, Inc.、Combined Systems, Inc.は、統合プラットフォーム、製品範囲の拡大、音響システム、非致死性デバイスを通じて事業を展開する活動的な企業の一部です。