
北米国土安全保障・緊急管理市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
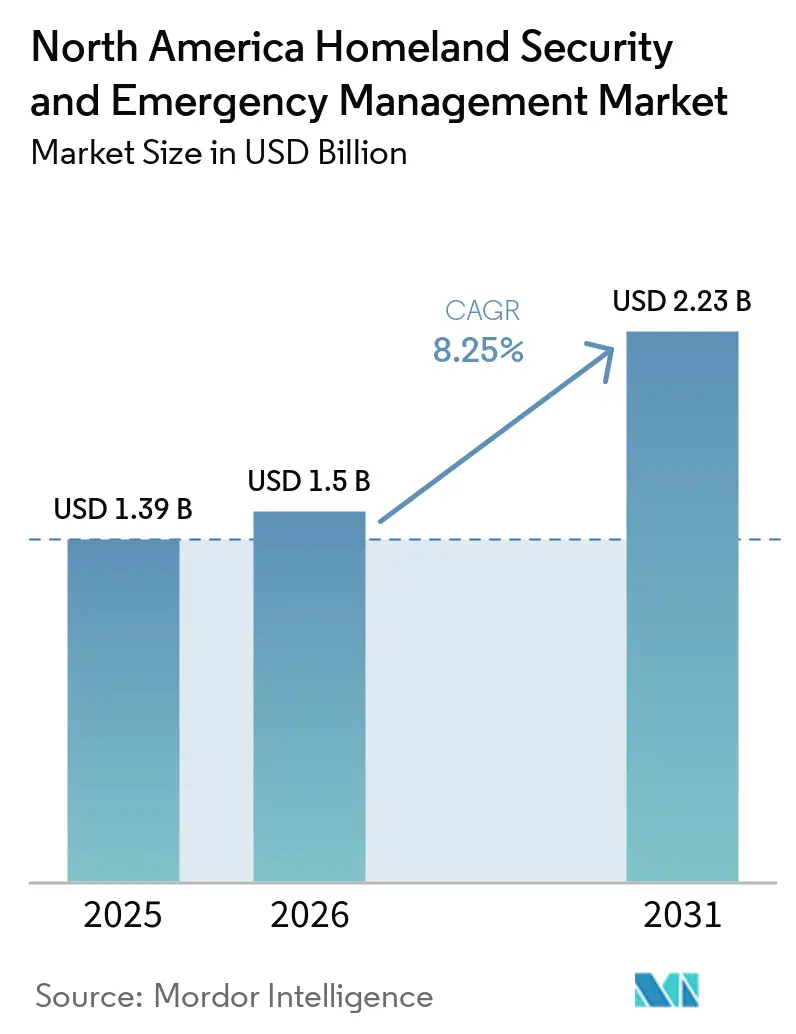
| 基準年の市場規模 (2025) | 1.39 十億米ドル |
| 市場規模 (2026) | 1.5 十億米ドル |
| 市場規模 (2031) | 2.23 十億米ドル |
| 成長率 (2026 - 2031) | 8.25 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米国土安全保障・緊急管理市場分析
北米国土安全保障・緊急管理市場規模は2025年に13.9 ビリオン 米ドルと評価され、2026年の15.0 ビリオン 米ドルから2031年には22.3 ビリオン 米ドルへと成長し、予測期間(2026年~2031年)中に8.27%のCAGRを記録する見込みです。連邦補助金および歳出は、ンプライアンス対応のサイバーセキュリティ、通信、およびレジリエンスシステムへの支出を誘導しています。FEMAはFY2025国土安全保障補助金プログラムを通じて10.1 ビリオン 米ドルを配分し、サイバーセキュリティは必須の国家優先分野の一つとなっています。また、NOAAが2024年に270 ビリオン 米ドルの気象・気候災害を記録し、損失額は1,827 ビリオン 米ドルに上ることから、気象損失もリスク分析、継続性ツール、およびレジリエントな通信への需要を持続させています。大手請負業者は機密性の高い資本集約型プログラムにおける地位を維持する一方、ソフトウェアプロバイダーは分析、クラウド、およびサイバーセキュリティ業務をめぐって競争しています。調達規則、老朽化した既存システム、ならびにサイバーセキュリティおよび緊急通信人材の不足が、北米国土安全保障・緊急管理市場全体での展開を遅らせる可能性があります。
主要レポートのポイント
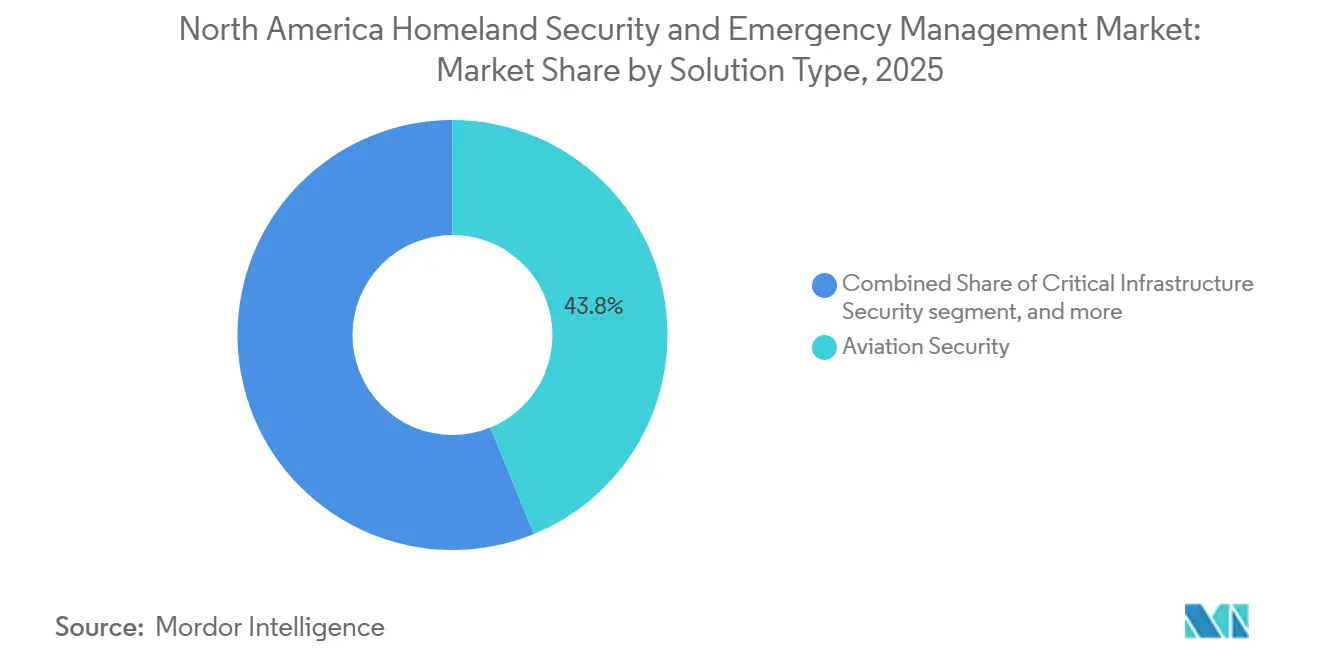
- ソリューションタイプ別では、航空セキュリティが2025年の北米国土安全保障・緊急管理市場シェアの43.82%を占め、サイバーセキュリティは2031年にかけて10.48%のCAGRで成長する見込みです。
- テクノロジー別では、AIおよび機械学習が2025年の北米国土安全保障・緊急管理市場シェアの31.93%を占め、クラウドセキュリティプラットフォームは2031年にかけて11.91%のCAGRで成長する見込みです。
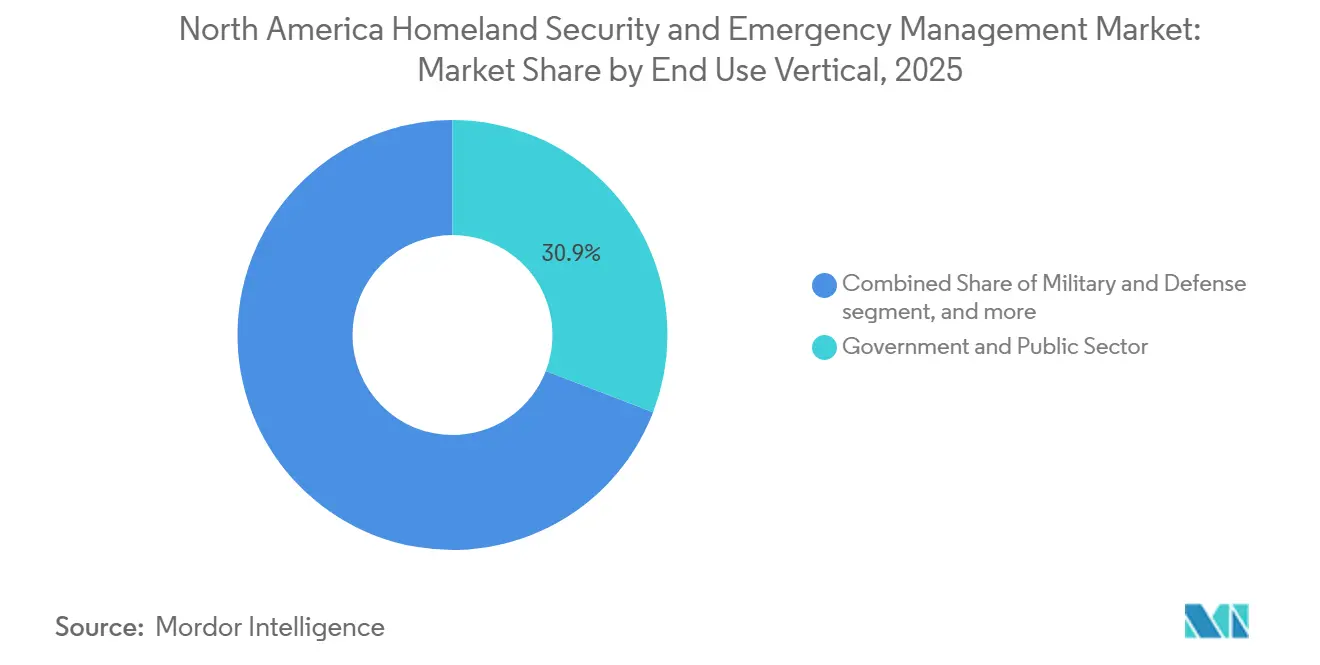
- エンドユーズ垂直市場別では、政府および公共部門が2025年の支出の30.85%を占め、軍事・防衛部門は2031年にかけて9.95%のCAGRで成長する見込みです。
- 地域別では、米国が2025年の地域支出の39.67%を占め、カナダは2031年にかけて10.29%のCAGRで成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 連邦準備態勢および国土安全保障補助金の資金調達 | +2.10% | 米国(カナダおよびメキシコへの二次的波及効果あり) | 中期(2~4年) |
| ゼロトラストおよび重要インフラサイバーセキュリティの近代化 | +1.80% | 米国(カナダとの整合性あり) | 中期(2~4年) |
| 極端な気象災害の頻度とコストの上昇 | +1.60% | 米国およびカナダ(メキシコでのリスク増大) | 短期(2年以内) |
| レガシー緊急通信および公共安全システムの近代化 | +1.10% | 米国およびカナダ | 長期(4年以上) |
| 補助金適格性のデジタル化とコンプライアンス主導のソフトウェア調達 | +0.80% | 米国(カナダの同様のデジタルコンプライアンスの取り組みあり) | 中期(2~4年) |
| 部族・農村・国境地域コミュニティのための管轄横断的データ相互運用性 | +0.50% | 米国およびカナダの国境・部族コミュニティ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
連邦準備態勢および国土安全保障補助金の資金調達
連邦補助金は、パススルー型の資金調達アプローチからコンプライアンス要件に紐づいたテクノロジー調達へとシフトしています。FEMAはFY2025国土安全保障補助金プログラムを通じて10.1 ビリオン 米ドルを配分しました。州国土安全保障プログラムは3,735 ミリオン 米ドルを受領し、都市部セキュリティイニシアティブは5,535 ミリオン 米ドルを受領し、オペレーション・ストーンガーデンは810 ミリオン 米ドルを受領しました。[1] 受給者はサイバーセキュリティおよび国境危機対応を含む5つの国家優先分野にわたって、受給額の少なくとも30%を充当しなければなりません。この要件は、補助金および認可要件を満たす製品を持つベンダーへの需要を支えています。DHSのFY2026裁量予算664 ビリオン 米ドルはFY2025制定水準を13.0 ビリオン 米ドル上回り、インテグレーターおよび分析プロバイダー向けの複数年プログラムを支援しています。
極端な気象災害の頻度とコストの上昇
米国は2020年から2024年にかけて年平均230 ビリオン 米ドルの気象イベントを記録し、年平均コストは1,493 ビリオン 米ドルに達しました。[2] これらのイベントにより、リスク分析および業務継続システムが準備計画において引き続き重要な役割を果たしています。2025年1月のロサンゼルス山火事は、予測的山火事管理、避難分析、およびAI支援型インシデント調整への注目を高めました。FEMAの準備態勢要件は、能力ギャップを特定するアフターアクションレポートも義務付けています。文書化されたギャップは、将来の補助金を活用した購入に使用される仕様を形成する可能性があります。その結果、北米国土安全保障・緊急管理市場において、状況認識システム、レジリエントな通信、および次世代911機能への持続的な需要が生まれています。
ゼロトラストおよび重要インフラサイバーセキュリティの近代化
CISAは2025年7月に「ゼロトラストにおけるマイクロセグメンテーション パート1」を発行し、連邦民間行政府機関向けの計画ガイダンスを示しました。このガイダンスにより、機関はマイクロセグメンテーションプロジェクトおよび関連調達のより明確な道筋を得ることができます。CISAの拘束的運用指令BOD 26-02も、機関にサポート終了エッジデバイスのインベントリ作成と交換を義務付けています。連邦エネルギー規制委員会は2025年7月にCIP-015-1を承認し、高影響度の大規模電力系統資産への内部ネットワーク監視要件を拡大しました。これらの要件は情報技術と運用技術の両方の環境をカバーしています。CISAはまた、2025年12月に運用技術における安全なAI統合に関する共同ガイダンスを発行し、セキュリティオペレーションプラットフォームへの需要を支援しています。[3]
レガシー緊急通信および公共全システムの近代化
FirstNetは2025年第4四半期時点で700万以上の公共安全接続と31,000以上の公共安全機関・組織を有していました。AT&Tは2025年に1,000の新規バンド14サイトを整備し、その3分の2以上が農村部および部族地域に位置しています。このネットワーク拡張により、ナローバンドシステムを使用している機関が旧型機器を交換するプレッシャーが高まっています。この交換サイクルは2031年にかけて公共安全応答ポイントおよび緊急指令センターにまで及びます。カナダは2025年予算において、国家公共警報システムの更新のために4年間で5,540 ミリオン カナダドル(400 ミリオン 米ドル)を配分しました。したがって、北米国土安全保障・緊急管理市場では、公共安全通信について米国とカナダで別々の調達経路が存在します。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 連邦・州・地方・部族・準州の調達の断片化 | -1.10% | 米国(カナダにおける連邦・州間の緊張あり) | 中期(2~4年) |
| レガシーシステムの運用・保守によるコスト圧力 | -0.90% | 北米 | 中期(2~4年) |
| 農村部および部族コミュニティの準備態勢資金へのアクセスの不均等 | -0.60% | 米国西部農村部、部族地域、カナダ北部遠隔地 | 長期(4年以上) |
| サイバーセキュリティ、緊急通信、インシデント管理の人材不足 | -0.80% | 米国(カナダへの二次的影響あり) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
連邦・州・地方・部族・準州の調達の断片化
調達は多くの連邦・州・地方・部族・準州当局に分散しており、それぞれ異なるルールとタイムラインを持っています。州、都市部、地域、非営利団体、および部族政府向けのDHSプログラムは、それぞれ異なる適格性および報告体制を持っています。ベンダーは異なる機会に対してFedRAMP評価、州のプライバシー審査、および部族協議を繰り返す必要がある場合があります。これにより参入コストが上昇し、確立された政府認可を持つ企業に競争が集中する可能性があります。小規模な管轄区域は、長期的な相互運用可能なプラットフォームの代わりに補助金適格のポイントソリューションを購入することもあります。これらの要因が北米国土安全保障・緊急管理市場における協調的な展開を遅らせる可能性があります。
レガシーシステムの運用・保守によるコスト圧力
既存システムの運用・保守費用は、新たな能力への利用可能資金を制限する可能性があります。運輸保安局(TSA)はFY2026においてチェックポイント財産検査システムの近代化のために2,150 ミリオン 米ドルを受領しましたが、現在の計画ではFY2049までの完了を見込んでいます。このタイムラインは、年間予算の制約が主要なアップグレードプログラムをいかに遅らせるかを示しています。アナログ911から次世代911への移行を進める機関は、機器の交換、ネットワークの再設計、およびスタッフのトレーニングを行う必要があります。重い保守コミットメントは、コンプライアンス規則が行動を要求するまでAIおよび分析の購入を遅らせる可能性があります。この影響は、古い生体認証および監視システムがまだ保守契約を抱えている場所で最も強く現れます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソリューションタイプ別:
航空セキュリティが優位、サイバーセキュリティが急速に台頭航空セキュリティは2025年のソリューションタイプ別北米国土安全保障・緊急管理市場規模の43.82%を占めまた。TSAはFY2026においてCTスキャナーの調達・展開に2,150 ミリオン 米ドル、生体認証の研究開発に200 ミリオン 米ドルを配分しました。CTスキャナーの展開は2025年にアトランタ、デンバー、オーランド、ボストンの各空港で開始されました。展開は2026年にロサンゼルス、ダラス・フォートワース、シアトル、および20以上の中規模空港に拡大します。重要インフラセキュリティ、境界セキュリティ、国境セキュリティ、海上セキュリティ、およびリスクサービスは、その他の連邦責任を反映しています。
サイバーセキュリティは2026年から2031年にかけて10.48%のCAGRで拡大する見込みであり、ソリューション構成の中で最高の成長率となっています。接続された運用技術は、公共機関および重要インフラ事業者のセキュリティニーズを拡大させています。連邦要件にはFISMA、CMMC 2.0、FedRAMP、およびサポート終了エッジデバイス向けのBOD 26-02が含まれます。CISAの2026年AI資料はAI利用に関連するセキュリティ問題に対処しています。Teledyne FLIR Defenseは2026年6月にCheMSense Protectを発売しました。これは20秒以内に化学兵器剤の脅威を検知する連続空気モニターです。
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能
テクノロジー別:
AIおよび機械学習がシェアを牽引、クラウドが台頭AIおよび機械学習は2025年のテクノロジー支出の31.93%を占めました。このテクノロジーは航空、国境、およびサイバーセキュリティ業務におけるインテリジェントセンシング、異常検知、および意思決定支援を支えています。CISAはCyberSentryを通じて教師なし機械学習を活用し、重要インフラネットワークの異常を監視しています。IoTおよびスマートセンサーは港湾、チェックポイント、および公益事業からより多くのデータを追加します。FirstNet当局は公共安全向けの5Gブロードバンドカバレッジを拡大するために135以上の専用セルサイトの展開を指示しました。
クラウドセキュリティプラットフォームは2026年から2031年にかけて11.91%のCAGRで拡大する見込みです。その需要はFedRAMP認可クラウド環境に移行する連邦ワークロードと連動しています。BOD 26-02はクラウド接続型セキュリティコントロールに依存するソフトウェア定義境界アーキテクチャを支援しています。NIST SP 800-53 Rev. 5およびCISAゼロトラスト成熟度モデルv2.0は、新たな政府展開においてクラウドネイティブセキュリティを強化しています。TSAがCAT-2システムを展開し、税関・国境警備局(CBP)が入国港での生体認証確認を拡大するにつれ、生体認証識別も成長しています。
エンドユーズ垂直市場別:
政府が需要を支え、防衛が加速政府および公共部門ユーザーは2025年のエンドユーズ垂直市場別支出の30.85%を占めました。連邦補助金、法定要件、および長期契約手段がこの地位を支えています。Palantirは2026年2月に省全体のソフトウェアライセンスおよび分析サービのためにDHSから10.0 ビリオン 米ドルのブランケット購入契約を受領しました。重要インフラ、商業施設、医療、および緊急医療サービスもセキュリティおよび対応テクノロジーを必要としています。接続された救急車隊、病院レジリエンスプログラム、および次世代911連携指令システムが需要を支えています。
軍事・防衛は2026年から2031年にかけて9.95%のCAGRで成長する見込みです。国土防衛および戦闘要件は相互運用可能な指揮統制システムをますます活用しています。これにより、任務計画向けに開発されたソフトウェアが国内民間防衛用途に適応されることが可能になります。輸送は航空近代化、港湾セキュリティ補助金、および国境監視拡大からの段階的な支出を受けています。北米国土安全保障・緊急管理産業は防衛テクノロジー調達と民間準備態勢ニーズを結びつけています。
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
米国国土安全保障・緊急事態管理市場
米国は2025年の地域支出の39.67%を占めた。国土安全保障省(DHS)の2026会計年度歳出法案は、法案内の664億米ドル、大規模災害対応向けの265億米ドル、手数料相殺プログラム向けの63億米ドルを含む、合計991億米ドルの裁量的資金を供する。Elbit Systems of Americaは、米国税関・国境警備局(CBP)との18億米ドルのIDIQ契約に基づき、2025年7月にデルリオ担当地域においてAI対応統合監視タワーの展開を開始した。50以上の州行政機関および数千の地方自治体にわたる分散した調達は、納入を遅らせる可能性がある。連邦および準連邦の契約経路を持つサプライヤーは、この構造をより適切に対処できる立場にある。
カナダ国土安全保障・緊急事態管理市場
カナダは2026年から2031年にかけて10.29%のCAGRで最も成長が速い地域になると予測されている。2025年予算では、水上消火機用に2億5,760万カナダドル(1億8,700万米ドル)、国家公共警報システムの更新に5,540万カナダドル(4,000万米ドル)が充当された。カナダ公共安全省は、2025〜26会計年度の緊急事態管理支出として7億4,460万カナダドル(5億3,500万米ドル)を計画した。2025年4月に開始された近代化された災害財政支援制度は、改訂された連邦・州間の費用分担比率を用いた5つのコスト分担ストリームを採用している。カナダは予防と軽減に向けてより多くの注意を向けているが、米国の補金制度ではなく移転協定を活用している。
メキシコ国土安全保障・緊急事態管理市場
メキシコは北米国土安全保障・緊急事態管理市場における新興の機会である。2024年9月に国家警備隊が市民安全・市民保護省(Secretaría de Seguridad y Protección Ciudadana)から国防省(Secretariat of National Defense)へ移管されたことで、民軍モデルの下でセキュリティ技術に関する連邦監督が一元化された。サカテカス州は2025年9月に、技術およびインフラへの10億メキシコペソ(5,000万米ドル)の投資によりC5i指揮センターの第一フェーズを開設した。このプロジェクトにはP25通信、監視システム、および生体認証アクセス制御が含まれる。
競争境
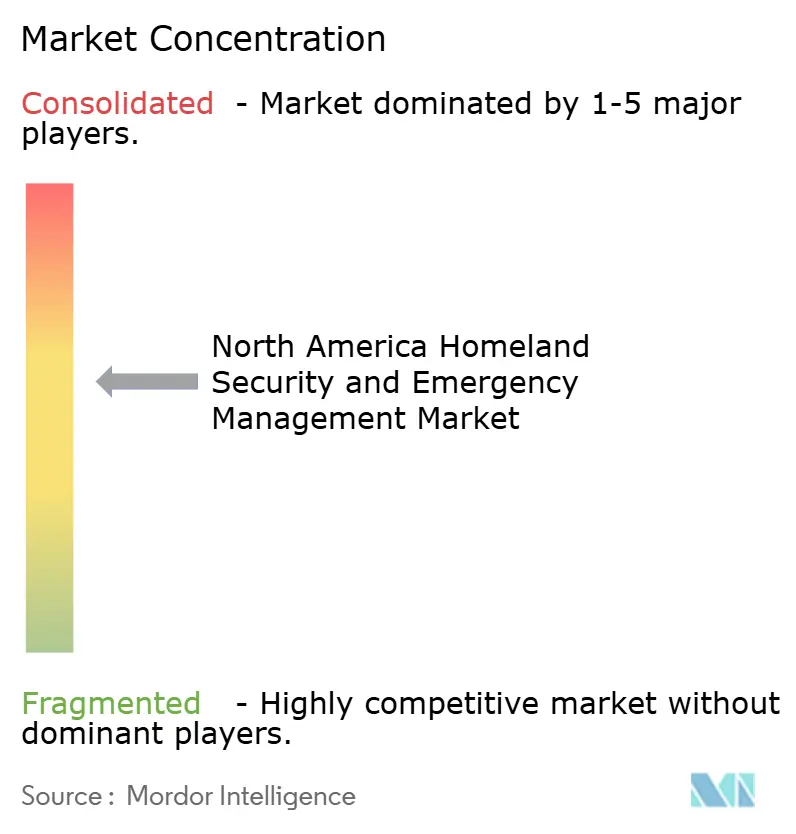
北米国土安全保障・緊急管理市場は半統合的な競争構造を持っています。Northrop Grumman Corporation、RTX Corporation、BAE Systems plc、Honeywell Aerospace Inc.、およびGeneral Dynamics ITは、深いシステムインテグレーション、長いプログラムサイクル、および機密施設を必要とする資本集約型プログラムに確立されています。これらの企業は通常、IDIQビークルおよび長期コストプラス契約を通じて競争します。CIP-015-1は高影響度の大規模電力系統の内部ネットワーク監視において隣接する機会を開きました。PalantirのDHSとの10.0 ビリオン 米ドルのブランケット購入契約は、調達担当者が主要な購買決定においてプラットフォームの継続性と統合の深さを重視していることを示しています。
北米国土安全保障・緊急管理市場内の競争は、管轄横断的な相互運用性、航空以外のAIネイティブ脅威検知、および中規模の州・地方政府向けクラウドマネージドサービスに集中しています。テクノロジー重視の分析およびクラウドサイバーセキュリティプロバイダーは、規制義務を定期的なコンプライアンスサービスに転換することができます。FedRAMP認可クラウド環境とCMMC準拠マネージドサービスを組み合わせるベンダーは、機関が管理しなければならないベンダー関係の数を減らすことができます。GDITの再配置可能自律監視タワーのコンセプトとAndurilの自律システム活動は、国境および境界監視において競争圧力を加えています。Elbit Systems of Americaは2026年7月に米国CBPから監視・センシングシステムのために合計3,700 ミリオン 米ドルを超える複数の契約を受領しました。
大手プライム企業は、すべてのAIおよびクラウド能力を内部で開発するのではなく、テクノロジー専門企業と協力するケースが増えています。このアプローチにより、プライム企業はシステムインテグレーションの役割を維持しながら、専門企業がソフトウェアおよびサイバーセキュリティコンポーネントを提供することができます。Palantirは2026年6月に国土安全保障調査の近代化および運用分析のためにICEから458.5 ミリオン 米ドルのタスクオーダーを受領しました。Teledyne FLIR Defenseは2026年6月にCheMSense Protectを発表し、商業用化学検知テクノロジーを防衛および民間用途に拡大しました。
北米国土安全保障・緊急管理産業リーダー
-
Northrop Grumman Corporation
-
RTX Corporation
-
Thales Group
-
Honeywell Aerospace Inc.
-
General Dynamics Information Technology, Inc. (General Dynamics Corporation)
- 注:主要企業の掲載順は順位を示すものではありません。
北米国土安全保障・緊急事態管理市場 このレポートでカバーされる企業
- Northrop Grumman Corporation
- RTX Corporation
- General Dynamics Information Technology, Inc. (General Dynamics Corporation)
- Thales Group
- International Business Machines Corporation (IBM)
- Honeywell Aerospace Inc.
- BAE Systems plc
- Elbit Systems Ltd.
- Cisco Systems, Inc.
- Palantir Technologies Inc.
- Booz Allen Hamilton, Inc.
- Fortinet, Inc.
- AT&T Inc.
- MOOG Inc.
最近の産業開発事情 北米国土安全保障・緊急事態管理市場
- 2026年7月:Elbit Systems of Americaは米国の国家安全保障を強化するために合計3,700 ミリオン 米ドルを超える複数の米国CBP契約を受領しました。契約は2029年5月まで実行される予定であり、リアルタイムの状況認識および国境セキュリティ能力を支援します。
- 2026年2月:米国DHSはPalantirと商業ソフトウェアライセンス、保守、および省全体の実装サービスをカバーする10.0 ビリオン 米ドルのブランケット購入契約を締結しました。この契約はCBPやICEなどのDHS機関の調達を合理化し、個別の競争入札を必要とせずに最大10.0 ビリオン 米ドルのPalantir製品およびサービスの購入を可能にします。
- 2025年11月:カナダ政府は連邦緊急管理を強化するための措置を発表しました。これには複数の緊急事態を同時に調整し、連邦・州・準州の対応を改善するために設計された新たな政府オペレーションセンターが含まれます。このイニシアティブには、頻度と深刻さが増す自然災害に対するカナダの対応能力を強化するための国家的な公衆・利害関係者エンゲージメントおよび2025年予算投資も含まれています。
北米国土安全保障・緊急管理市場レポートの範囲
北米国土安全保障・緊急管理市場は、地域全体の連邦・州・地方・部族・準州当局、重要インフラ事業者、輸送機関、商業施設、およびその他のエンドユーザー向けのセキュリティ、緊急準備態勢、インシデント対応、リスク管理、およびレジリエンスソリューションの開発、統合、展開、および提供を包含しています。市場は、テロリズム、サイバー攻撃、国境・移民リスク、極端な気象イベント、公共安全インシデント、およびその他の緊急事態などの脅威に対処する物理的・デジタルセキュリティシステム、緊急管理能力、通信インフラ、検知・保護テクノロジー、サイバーセキュリティプラットフォーム、分析、および関連サービスを評価します。市場はまた、政府の準備態勢プログラム、連邦補助金、レガシーシステムの近代化、相互運用性、サイバーセキュリティ要件、ならびにAI、IoT、クラウド、セキュア通信、生体認証、およびデータ分析の採用拡大も考しています。
北米国土安全保障・緊急管理市場は、ソリューションタイプ、テクノロジー、エンドユーズ垂直市場、および地域別にセグメント化されています。ソリューションタイプ別では、市場は重要インフラセキュリティ、CBRNE検知・保護、境界・物理セキュリティ、サイバーセキュリティ、国境セキュリティ・移民管理、海上・港湾セキュリティ、航空セキュリティ、ならびにリスク・緊急サービスにセグメント化されています。テクノロジー別では、市場はAIおよび機械学習、IoTおよびスマートセンサー、ビッグデータ分析、5Gおよびセキュア通信、クラウドセキュリティプラットフォーム、ならびに生体認証識別にセグメント化されています。エンドユーズ垂直市場別では、市場は政府および公共部門、重要インフラ、軍事・防衛、輸送、商業・産業施設、ならびに医療・緊急医療サービスにセグメント化されています。レポートはまた、地域内3カ国の北米国土安全保障・緊急管理市場の規模と予測もカバーしています。各セグメントの市場規模は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 重要インフラセキュリティ |
| CBRNE検知・保護 |
| 境界・物理セキュリティ |
| サイバーセキュリティ |
| 国境セキュリティ・移民管理 |
| 海上・港湾セキュリティ |
| 航空セキュリティ |
| リスク・緊急サービス |
| AIおよび機械学習 |
| IoTおよびスマートセンサー |
| ビッグデータ分析 |
| 5Gおよびセキュア通信 |
| クラウドセキュリティプラットフォーム |
| 生体認証識別 |
| 政府および公共部門 |
| 重要インフラ(エネルギーおよびユーティリティ) |
| 軍事・防衛 |
| 輸送(航空、海上、鉄道) |
| 商業・産業施設 |
| 医療・緊急医療サービス |
| 米国 |
| カナダ |
| メキシコ |
| ソリューションタイプ別 | 重要インフラセキュリティ |
| CBRNE検知・保護 | |
| 境界・物理セキュリティ | |
| サイバーセキュリティ | |
| 国境セキュリティ・移民管理 | |
| 海上・港湾セキュリティ | |
| 航空セキュリティ | |
| リスク・緊急サービス | |
| テクノロジー別 | AIおよび機械学習 |
| IoTおよびスマートセンサー | |
| ビッグデータ分析 | |
| 5Gおよびセキュア通信 | |
| クラウドセキュリティプラットフォーム | |
| 生体認証識別 | |
| エンドユーズ垂直市場別 | 政府および公共部門 |
| 重要インフラ(エネルギーおよびユーティリティ) | |
| 軍事・防衛 | |
| 輸送(航空、海上、鉄道) | |
| 商業・産業施設 | |
| 医療・緊急医療サービス | |
| 地域別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
北米国土安全保障・緊急管理市場の2026年の規模はいくらですか?
北米国土安全保障・緊急管理市場規模は2026年に15.0 ビリオン 米ドルであり、8.25%のCAGRで2031年までに22.3 ビリオン 米ドルに達する見込みです。
北米国土安全保障・緊急管理においてどのソリューションが支出をリードしていますか?
航空セキュリティは2025年に43.82%のシェアでソリューション支出をリードし、TSAのスキャナーおよび生体認証投資に支えられています。
2031年にかけて最も急成長するソリューション分野はどこですか?
サイバーセキュリティはゼロトラスト要件および重要インフラ保護の拡大に伴い、10.48%のCAGRで成長する見込みです。
国土安全保障・緊急管理において最も急成長しているテクノロジーはどれですか?
クラウドセキュリティプラットフォームは認可クラウドの採用とゼロトラスト要件に支えられ、2031年にかけて11.91%のCAGRで成長する見込みです。
地域予測において最も急成長している国はどこですか?
カナダは警報、空中消火、および緊急管理プログラムに支えられ、2026年から2031年にかけて10.29%のCAGRを記録する見込みです。
国土安全保障システムの展開を遅らせる要因は何ですか?
断片化した調達規則、レガシーシステムの保守コスト、地方資金の不均等、および熟練人材の不足が採用を遅らせる可能性があります。