
北米段ボール包装市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
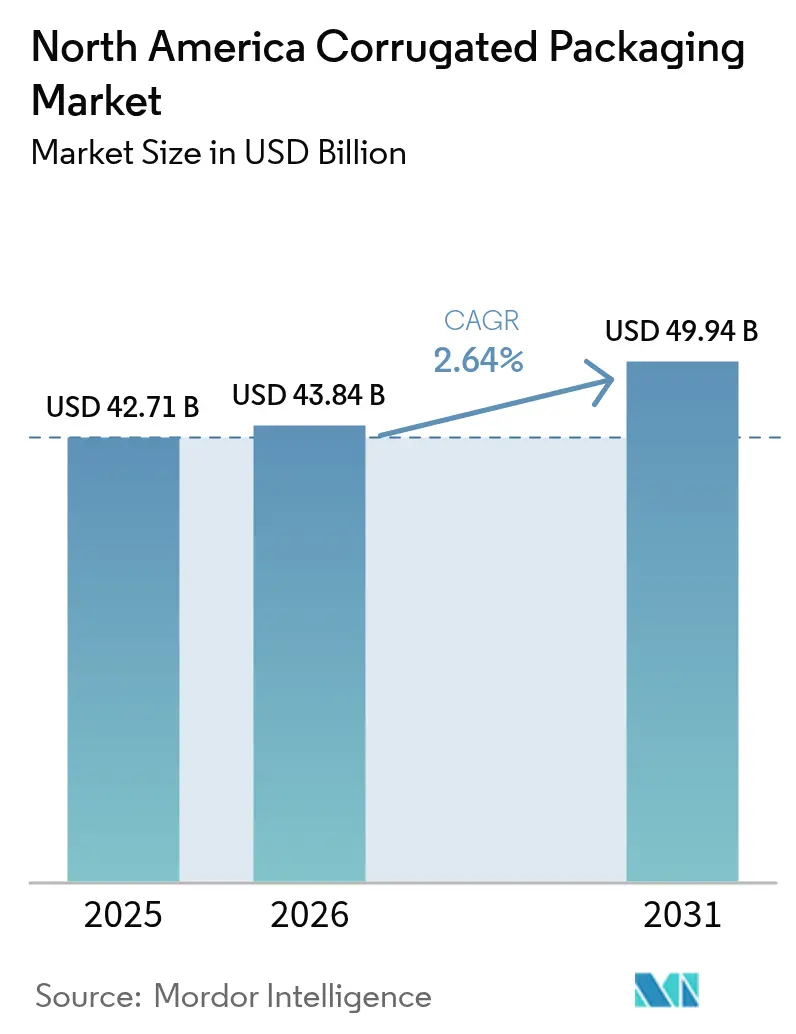
| 基準年の市場規模 (2025) | 42.71 十億米ドル |
| 市場規模 (2026) | 43.84 十億米ドル |
| 市場規模 (2031) | 49.94 十億米ドル |
| Growth Rate (2026 - 2031) | 2.64 % |
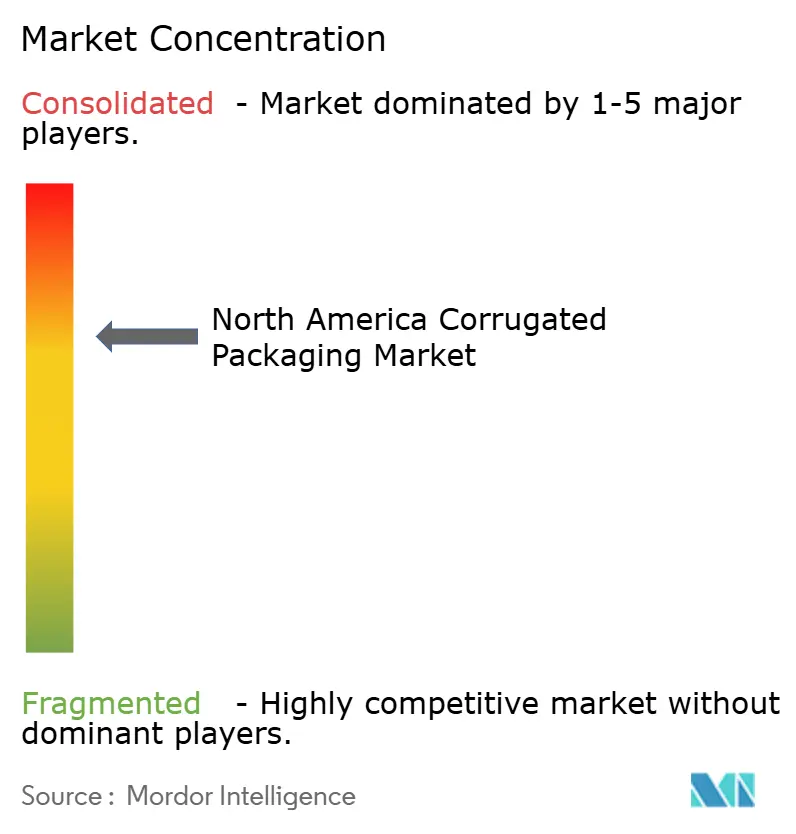
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米段ボール包装市場分析
北米段ボール包装市場規模は、2025年の427億1,000万米ドル、2026年の438億4,000万米ドルから、2031年までに499億4,000万米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 2.64%を記録する見通しです。緩やかな成長の裏では、基材ミックス、フルート構造、エンドユーザーの優先事項が急速に変化しており、コンバーターは生産設備の刷新を迫られています。リサイクルコンテナボードが引き続き主流を占めていますが、オンライン美容ブランドがより明るい表面を求めるなか、プレミアムセミケミカルグレードがより速いペースで拡大しています。自動車・産業分野のニアショアリングがトリプルウォールの採用を押し上げる一方、フルフィルメントセンターが寸法重量を最適化するなかでマイクロフルートフォーマットが小包市場でシェアを拡大しています。同時に、使い捨てプラスチックに対する規制圧力と回収繊維価格の変動が、北米段ボール包装市場全体の競争戦略を再形成しています。
レポートの主要ポイント
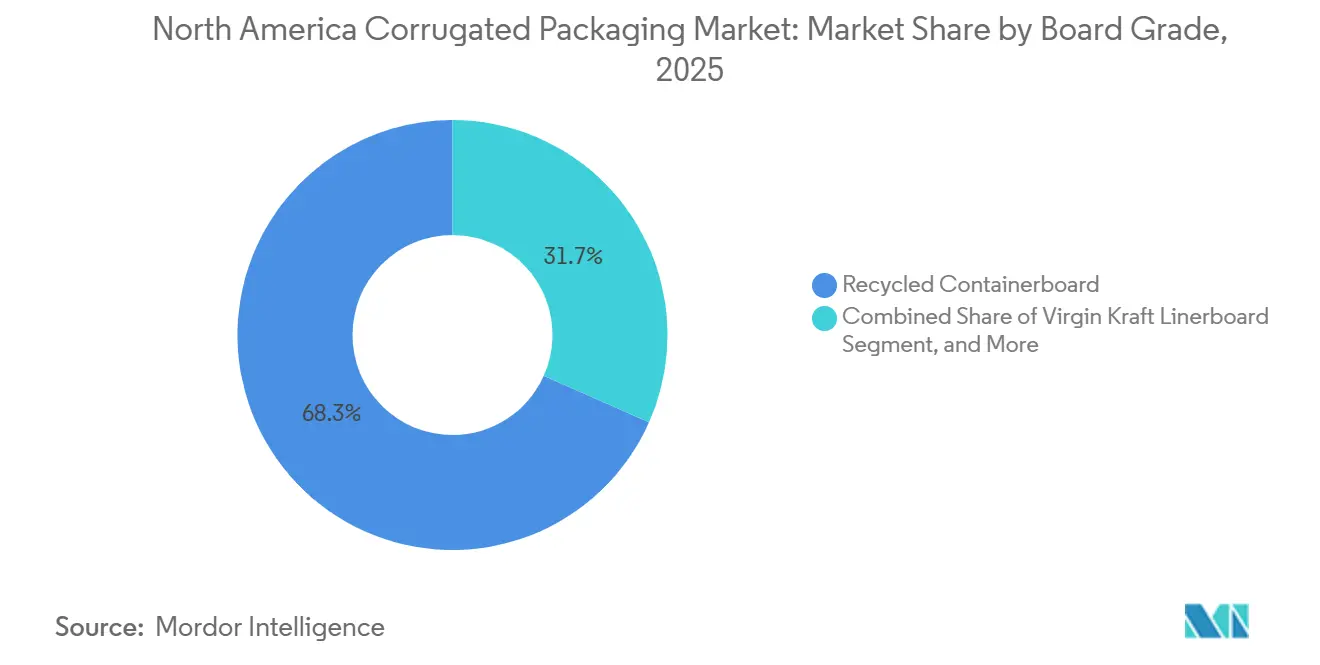
- ボードグレード別では、リサイクルコンテナボードが2025年の北米段ボール包装市場シェアの68.34%を占めて首位となり、セミケミカルおよびスペシャルティグレードは2031年にかけて最速の3.31% CAGRで拡大する見込みです。
- 壁タイプ別では、シングルウォールフォーマットが2025年の地域売上の59.76%を占め、トリプルウォール構成は2026〜2031年にかけて最高の3.28% CAGRを記録する見込みです。
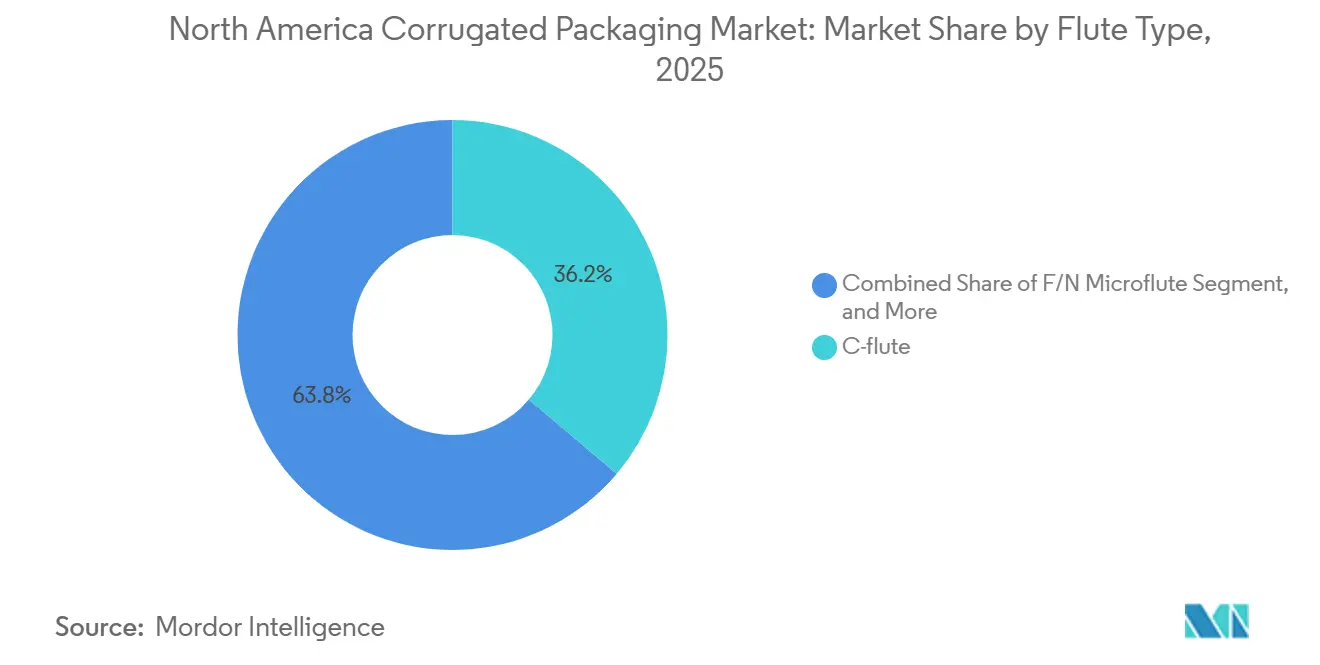
- フルートタイプ別では、Cフルートが2025年の北米段ボール包装市場シェアの最大36.17%を保持しましたが、F/Nマイクロフルートが予測期間中に最強の3.61% CAGRを達成する見込みです。
- 製品タイプ別では、スロッテッドボックスが2025年の北米段ボール包装市場シェアの47.33%をリードし、バルクビンおよびオクタビンは2031年にかけて最高の3.69% CAGRで成長する予測です。
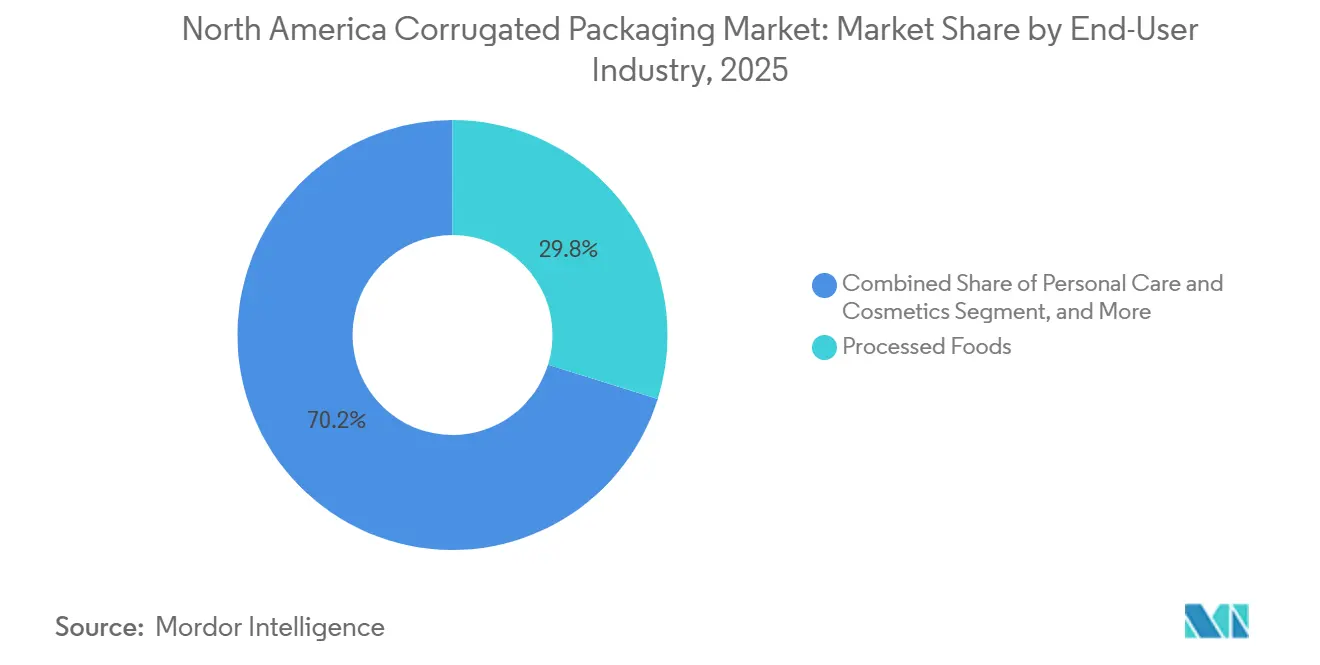
- エンドユーザー産業別では、加工食品が2025年需要の29.82%を生み出し、パーソナルケアおよび化粧品は2031年にかけて最速の4.07% CAGRで前進する見込みです。
- 印刷技術別では、フレキソ印刷が2025年の北米段ボール包装市場シェアの63.91%を占め、デジタル印刷は2026〜2031年にかけて最高の3.46% CAGRを達成する見込みです。
- 地域別では、米国が2025年の地域価値の79.34%を占め、メキシコは予測期間中に最速の3.22% CAGRを記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電子商取引小包量の急増 | +0.9% | 米国、カナダ、メキシコ都市部への波及 | 短期(2年以内) |
| リサイクル可能包装および使い捨てプラスチック禁止に向けた規制の転換 | +0.6% | 米国(州レベル)、カナダ(連邦)、メキシコ(市区町村パイロットプログラム) | 中期(2〜4年) |
| 軽量高強度マイクロフルートと材料節約 | +0.4% | 米国およびカナダの電子商取引ハブ、メキシコでの段階的採用 | 中期(2〜4年) |
| ミールキットおよび医薬品物流向けコールドチェーンの拡大 | +0.3% | 米国およびカナダの大都市圏、メキシコでの普及は限定的 | 長期(4年以上) |
| AIによる適正サイズ化とオンデマンドボックス生産 | +0.2% | 米国のフルフィルメントセンター、カナダでのパイロット展開 | 中期(2〜4年) |
| 製造業のニアショアリングによる国内ボックス需要の増加 | +0.3% | メキシコの製造業回廊、米国南部国境州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電子商取引小包量の急増
北米における電子商取引の出荷数は2025年に200億個を超え、そのうち92%が段ボールコンテナで輸送されており、ボックス需要の増加に直結しています。[1]米国郵便公社、「2025年度上半期業績報告書」、USPS、about.usps.com 米国郵便公社は2025年上半期に小包量が前年比7.2%増加したと報告し、民間キャリアは同年に企業対消費者配送が追加で12%急増したことを吸収しました。Amazonは2025年半ばまでに地域ネットワーク全体に200か所以上のオンデマンド包装ステーションを設置し、26種類の固定ボックスサイズの在庫を廃止して、1小包あたりの材料廃棄物を18%削減しました。全米小売業協会は、オンライン販売が2027年までに米国小売総額の28%に達すると予測しており、実店舗チャネルが安定しても段ボールの持続的な成長が確保されます。フルフィルメントセンターは、ライン速度が高い無地クラフトスロッテッドコンテナを優先しており、段ボールのデフォルト輸送媒体としての地位を強化しています。
リサイクル可能包装および使い捨てプラスチック禁止に向けた規制の転換
2024年6月に施行されたカナダの連邦プラスチック登録制度は、生産者にプラスチック量とリサイクル含有量の報告を義務付けており、繊維包装はこのコンプライアンス負担から免除されています。[2]カナダ環境・気候変動省、「連邦プラスチック登録制度:生産者報告要件」、カナダ政府、canada.ca カリフォルニア州やニューヨーク州を含む米国8州は、2024〜2025年にかけて拡大生産者責任法を制定し、リサイクル不可能なフォーマットに1トンあたりの手数料を課しましたが、回収率89%の段ボールボックスは免除されています。メキシコシティの2024年発泡ポリスチレン製フードサービス用品禁止令により、推定35,000ショートトンの需要が段ボールクラムシェルおよびピザボックスに転換されました。サステナブル包装連合は2025年に、北米のブランドオーナーの73%が一次包装の仕様決定においてリサイクル可能性を軽量化よりも優先していることを明らかにしました。これらの収束する政策は、プラスチックに対する段ボールの競争優位性を総合的に高め、フードサービス、小売テイクアウト、および直接消費者向けチャネルにおける基材転換を加速させています。
軽量高強度マイクロフルートと材料節約
高さわずか0.5〜1.5ミリメートルのF/Nマイクロフルートプロファイルは、Cフルートボックスの32-ECT強度に匹敵しながら坪量を最大20%削減し、小包ネットワークにおける寸法重量料金を低減します。EFIのNozomi C18000プレスは、これらの薄い基材に毎分246フィートで直接印刷でき、リソラミネーションコストを排除してリードタイムを最大5日短縮します。International Paperは、マイクロフルートグレードが2025年の北米コンテナボード出荷量の8%に達し、2023年の数値の2倍になったと報告しました。より高いリングクラッシュ値を持つセミケミカルフルーティングメディアを活用するコンバーターは、キャリパーを追加することなく重作業要件を満たすことができ、マイクロフルートの用途を家電製品や棚陳列用ディスプレイにまで拡大しています。フルフィルメントセンターが過剰な空隙スペースにペナルティを課すなか、軽量かつ高強度のマイクロフルートボックスへの需要は地域全体で着実に増加する見込みです。
ミールキットおよび医薬品物流向けコールドチェーンの拡大
ミールキットサブスクリプションが1,800万件に回復し、通信販売薬局が全国的に拡大するなか、温度管理段ボール包装は2025年までに12億米ドルのニッチ市場へと成長しました。DS SmithのFDA準拠TailorTempシステムは、ダブルウォール構造に相変化材料を統合しており、現在、米国最大の薬局フルフィルメント企業5社のうち3社に採用されています。米国冷凍食品協会は、2025年の直接消費者向け冷凍食品販売が83億米ドルに達し、2024年比22%増加したと記録しており、これはジェルパックやドライアイスと組み合わせた段ボール外装に大きく依存しています。これらのプレミアムボックスは、コンバーターが金属化ライナー用のラミネーションラインを設置し、腐敗しやすいインサートのジャストインタイム在庫を管理する必要があるため、より高いマージンをもたらします。医薬品コールドチェーンに対する規制の精査が厳しくなるにつれ、断熱段ボールは不可欠なものとなり、市場に深みと収益性を加えています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| OCCおよびバージンパルプ価格の変動 | -0.5% | 米国およびカナダの一貫製造工場、メキシコの輸入依存コンバーター | 短期(2年以内) |
| フレキシブルおよびリジッドプラスチックからの代替脅威 | -0.3% | 米国のフードサービスおよび小売、カナダとメキシコへの影響は限定的 | 中期(2〜4年) |
| 自動化設備投資負担を招く労働力不足 | -0.2% | 米国およびカナダの加工業務、メキシコでの新たな懸念 | 長期(4年以上) |
| エネルギーおよび輸送コストの上昇 | -0.2% | 米国およびカナダの輸送集約ルート、メキシコのエネルギー改革の影響 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
OCCおよびバージンパルプ価格の変動
古段ボールコンテナ価格は2025年2月の1ショートトンあたり50米ドルから2025年9月の90米ドルへと変動し、80%のスウィングがコンバーターのマージンを圧迫しました。[3]Green Markets、「ボックスコスト指数:2025年第4四半期分析」、Green Markets、greenmarkets.com 中国の回収繊維に対する需要減退により、210万ショートトンの輸出が北米に還流し、国内流通を溢れさせてスポット価格を下落させる一方、製紙工場は2025年初頭に段ボール中芯生産能力の12%を休止しました。バージンクラフトライナーボードは1トンあたり620〜650米ドル近辺を維持し、一貫生産者に有利な大きなコスト格差を生み出しましたが、製紙工場資産を持たない商社は打撃を受けました。四半期ごとの価格再交渉が年間契約に取って代わり、加工工場の設備投資プロジェクトを遅延させる可能性のある不確実性を加えています。輸出チャネルが回復するか、新たな国内生産能力が稼働しない限り、繊維価格変動によるマージン圧力は続くでしょう。
フレキシブルおよびリジッドプラスチックからの代替脅威
スタンドアップパウチは、同等の段ボールカートンに対して85%の重量優位性に牽引され、2023年の14%から2025年には米国乾燥食品量の18%を獲得しました。フレキシブル包装協会は、2025年に消費財企業の67%が少なくとも1つの製品ラインでフレキシブルフォーマットを試験していると報告し、継続的な実験を示しています。リジッドPETクラムシェルは、通気性と耐湿性がリサイクル可能性を上回る生鮮農産物パックで依然として主流であり、一部の高成長周辺通路から段ボールを締め出しています。カナダの登録制度とカリフォルニア州のEPR手数料がコスト格差を縮小しているものの、プラスチックの再封可能性と棚での訴求力はスナックやシリアルブランドにとって依然として説得力があります。段ボールコンバーターはバリアフィルムにラミネートしたハイブリッドマイクロフルートボックスで対応していますが、これらのソリューションはコストを引き上げ、繊維のサステナビリティ優位性を曖昧にします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ボードグレード別:
リサイクル繊維が主流、スペシャルティグレードが拡大リサイクルコンテナボードは2025年の北米段ボール包装市場シェアの68.34%を獲得し、地域の成熟した回収繊維ネットワークを実証しました。このグレードのコスト優位性と89%の回収率は、総着地コストの低さを重視する食料品、飲料、電子商取引の出荷業者にとってデフォルトの選択肢であり続けています。しかし、セミケミカルおよびスペシャルティ基材は、化粧品、ミールキット、家電ブランドがより明るい印刷面と耐油脂コーティングを求めるなか、2031年にかけて最速の3.31% CAGRを記録する見込みです。このプレミアム表面への移行は、一貫製造工場がスペシャルティ機械のボトルネックを解消し、直接消費者向けチャネルにサービスを提供するコンバーターとの長期契約を確保するよう促しています。
リサイクルグレードの北米段ボール包装市場は、加工食品の量的増加がプレミアム基材へのシェア移行を上回るため、依然として緩やかに拡大するでしょう。バージンクラフトライナーボードは、長い輸送時間を補うために積み重ね強度が必要な輸出用木箱や重工業荷物に不可欠であり続けていますが、40%のコストプレミアムが広範な使用を制限しています。リサイクルグレードも軽量坪量を採用しており、特にアパレル輸送において47ポンドから42ポンドのライナーへの切り替えが進み、その魅力を広げています。全体として、ブランドのセグメント化が原料トン数よりも基材戦略を導くようになっており、同一機械でブラウンとホワイトトップグレードを切り替えられる製紙工場がスケジューリングの柔軟性を獲得しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


壁タイプ別:
シングルウォールが主流、トリプルウォールが強化シングルウォールフォーマットは2025年の地域売上の59.76%を占め、出荷品目の68%が20ポンド未満でした。32 ECT強度で十分であり、高速自動化が薄いキャリパーを好む小包、小売対応、軽工業ケースにおいて主力であり続けています。トリプルウォール構造は、ニアショアリングされた自動車・機械生産がエンジンブロックや重鋳造品に275ポンドECT耐久性を必要とするなか、2026〜2031年にかけて最高の3.28% CAGRを記録する見込みです。採用の増加は、新しい組立工場が海上輸送および複合輸送向けに重いボックスを指定しているメキシコ北部および米国南部国境回廊で顕著です。
ダブルウォールは両極端の中間に位置し、シングルウォールには重すぎるがトリプルウォールのコストを正当化しない家電製品、バルク食品、コールドチェーン貨物を保護します。ウォルマートの48-ECTパレット義務化は、選択された食料品レーンでシングルウォールからダブルウォールへのアップグレードをすでに促進しています。一方、マイクロフルートのイノベーションは、フルフィルメントセンターが寸法重量を削減するなかでシングルウォールの下位を侵食しており、主流クラス内でもシェアの変動を示しています。同一コルゲーターで複数の壁タイプを稼働できる生産者は、資産稼働率を向上させ、リードタイムを延ばすことなく変化する顧客の強度仕様に対応できます。
フルートタイプ別:
Cフルートがリード、マイクロフルートが加速Cフルートは2025年の量の36.17%を維持し、一般輸送、クラブストア出荷業者、店内ディスプレイを満足させるクッション性と積み重ねバランスで支持されています。このプロファイルの中間キャリパーはレガシー機器で安定して稼働し、ウォッシュボーディングなしに多色フレキソグラフィックグラフィックスを処理します。F/Nマイクロフルートは、小包キャリアが寸法重量にペナルティを課し、コンバーターが薄いプロファイルを活用してパレットキューブを二桁パーセント増加させるなか、最速の3.61% CAGRを記録する見込みです。マイクロフルートへの直接デジタル印刷はコストのかかるリソラミネーションも排除し、美容・テクノロジーブランドが数か月ではなく数週間で短期ランを立ち上げることを可能にします。
Bフルートは、印刷光沢とカット耐性がクッション性を上回るピザ、ベーカリー、折りたたみカートン用途で引き続き優位を保っています。Eフルートプラス高精細フレキソは、洗練されたグラフィックスと適度な圧縮耐性を必要とする家電製品をターゲットにしています。Aフルートは、5ミリメートルの高さにより衝撃をより良く吸収する繊細なガラスや陶磁器向けのニッチながら不可欠な選択肢であり続けています。コンバーターが高度なコルゲーターとテンションコントロールを改修するにつれ、シフト途中でフルートプロファイルを切り替えることができ、北米段ボール包装市場のリーン要件に合致した混合荷物と小ロットスケジューリングを可能にします。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
製品タイプ別:
スロッテッドボックスが主力、バルクビンが拡大スロッテッドボックスは2025年の製品タイプ別価値の47.33%を占め、電子商取引、小売、軽工業用途にわたる汎用性を示しています。レギュラースロッテッドコンテナは高速ケースエレクターで稼働し、インライン印刷を受け付け、フルフィルメントラインで効率的に積み重ねられるため、大量商品出荷業者と地域3PLの両方にとって定番の選択肢となっています。バルクビンおよびオクタビンは、食品加工業者、化学品ブレンダー、樹脂サプライヤーが50ポンド袋を1トンの段ボールコンテナに統合して手作業と輸送の接触を削減するなか、2031年にかけて最高の3.69% CAGRで成長する見込みです。これらの超重量ボックスは、大量原料工場でのパレット移動総数を削減し、48 ECTを超えるエッジクラッシュ値への需要を高めています。
リジッドツーピースボックスは量的には小さいものの、開封体験が60%の価格プレミアムを正当化するプレミアム家電製品や高級ギフトセットを獲得しています。テレスコープデザインはクローズドループフリートのアフターマーケット自動車部品や産業工具に対応していますが、再利用可能なプラスチックトートとの競争が激化しています。フォルダーボックスは1,000個未満を注文するクラフター向けや中小企業向けに魅力的であり、ダイレスデジタル変換の恩恵を受けるオンラインチャネルです。製品ミックスの多様化により、コンバーターは大量スロッテッド需要の景気循環的な変動を緩和し、北米段ボール包装市場規模全体のバランスを保つことができます。
エンドユーザー産業別:
食品主力品が安定、パーソナルケアが加速加工食品は2025年のエンドユーザー需要の29.82%を占め、缶詰、シリアル、常温保存スナックの確立されたサプライチェーンを活用しています。これらのレーンは、驚異的な速度でフレキソ印刷されたリサイクルシングルウォールボックスを好み、単位コストを低く抑えています。一方、パーソナルケアおよび化粧品は、オンラインサブスクリプション美容キットやインフルエンサー主導のブランドがブランド化された保護段ボールを必要とする繊細なガラス瓶を出荷するなか、2031年にかけて最速の4.07% CAGRを記録する見込みです。このセグメントはホワイトトップライナーとデジタル4色アートワークを頻繁に指定し、平均販売価格を引き上げています。
飲料出荷業者はガラスとアルミニウムの荷重を支えるために重いダブルウォールトレイを必要とし、生鮮農産物は小売業者の好みとルートの長さに応じて通気性段ボールクレートと再利用可能なプラスチックコンテナを交互に使用します。メキシコの電気・電子製品出荷はニアショアリングにより増加しており、帯電防止コーティングと防湿バリアへの需要を促進しています。紙・ティッシュ製紙工場は安定したペースで段ボールマスターケースを発注しますが成長は緩やかであるため、コンバーターは上昇余地を求めてより高マージンの化粧品、医薬品、スペシャルティ食品アカウントに目を向けています。エンドユーザーの多様化は、北米段ボール包装市場シェア全体にわたる個別セクターの低迷に対するレジリエンスを提供します。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
印刷技術別:
フレキソグラフィーが主流、デジタルがニッチを開拓フレキソ印刷機は2025年に63.91%のシェアを保持し、プレートの償却費が1枚あたり2セント以下に低下する10,000インプレッション以上の長期ランで優れた性能を発揮しています。高速ギアレスラインは現在毎分2,000フィートに近づいており、消費財メーカーが四半期あたり数百万個のボックスにわたって一貫したブランディングを維持できるようにしています。デジタルインクジェットは、直接消費者向けブランドがフレキソでは経済的に対応できないマイクロバッチロット、バージョン別アートワーク、迅速な季節限定品を求めるなか、最速の3.46% CAGRを達成する見込みです。毎分246フィートが可能なシングルパスインクジェットシステムの最近の設置は、品質と速度の障壁が薄れていることを証明しています。
リソラミネーションは縮小しているものの、超高グラフィック家電製品やギフト包装では依然として関連性を保っていますが、マイクロフルートへの直接印刷がコストとリードタイムを削減することでこれを置き換え始めています。スクリーンおよびオフセットフォーマットは、表面テクスチャやインク塗布要件が異なるスペシャルティ購買時点ディスプレイや産業用ラベリングに使用されています。北米段ボール包装市場は、顧客のアートワークと数量ニーズの全スペクトルを確実に獲得するため、同一工場内で大量コモディティフレキソとアジャイルデジタルの両方を提供できる印刷業者の能力によってますます牽引されています。
地域分析
サンベルト米国段ボール包装市場
米国は2025年の北米段ボール包装市場シェアの79.34%を占め、6.5 トリリオン 米ドルの消費者経済、年間160億件の小包輸送、および1,200以上の加工工場ネットワークを反映している。フルフィルメントの成長はサンベルト州で最も強く、2025年に47の新たな物流センターが開設され、箱の需要を沿岸ハブから遠ざけ、地域のサービス水準への期待を高めている。カリフォルニア州、ニューヨーク州、ワシントン州における州レベルの拡大生産者責任法は、非リサイクル可能な形式に対するトン当たりの費用を増加させており、段ボールにコスト優位性を与え、設備稼働率を88%近くに維持している。
メキシコ段ボール包装市場
メキシコの段ボール消費量は2025年に6.1%拡大し、北米段ボール包装市場全体の長を上回った。これは、ニアショアリングされた自動車および電子機器の組立において、より重厚なトリプルウォールおよびバルクビンが必要とされたためである。2024年から2025年にかけて350億 米ドル相当の外国直接投資が同国に流入し、モンテレー、グアダラハラ、ティフアナの各回廊沿いに18の加工工場と32万ショートトンの追加生産能力が加わった。市場はバージンクラフトライナーボードの輸入依存が続いており、供給の約40%を米国の製紙工場から調達しているため、加工業者はフレートの変動性と為替変動にさらされている。メキシコシティ以外では自治体レベルのプラスチック禁止措置が限定的であるにもかかわらず、製造業における構造的な成長により、同国は2031年まで3.22%のCAGRが見込まれる。
カナダ段ボール包装市場
カナダは人口基盤が小さいものの、2024年に最終化された連邦プラスチック登録制度の恩恵を受けており、これによりブランドオーナーはフードサービスおよび小売テイクアウトチャネルにおいて繊維素材の形式へと誘導されている。段ボールの使用はトロント、モントリオール、バンクーバー近郊に集中しており、カナダ人の68%が米国国境から100マイル以内に居住しているため、工場は国境を越えたフレート輸送ルートを最適化できる。設備稼働率は平均82%であり、米国で見られるような供給逼迫を伴わずに、eコマース主導の需要急増に対応できる余裕がある。バルクビンおよび産業用輸送容器は、カナダの需要の22%というより高い割合を占めており、米国の14%と比較して、同国が資源採掘および食品加工に集中していることを反映している。これらの地理的パターンが相まって、北米全体の局所的な供給リスクを軽減するバランスの取れた成長見通しを生み出している。
規制環境
規制は、包装拡大生産者責任(EPR)や報告義務に重点を置く方向へと進んでおり、これらの要件は回収率の高さと既存のリサイクルインフラの規模から間接的に段ボールに有利に働いている。米国では、複数の州のEPRプログラムが2026年に規則制定から運用上のコンプライアンス達成段階へと移行し、カリフォルニア州、コロラド州、オレゴン州、ミネソタ州、メリーランド州、ワシントン州などの州にまたがる包装EPR報告期限が調整された。全国規模の顧客に対応するブランドオーナーやコンバーターにとって、これはデータおよび手数料管理の複雑さを増すものである。
カナダでは、拡大生産者責任の枠組みの下、包装材料に関する州のスチュワードシップ規則が引き続き厳格化されている。オンタリオ州のブルーボックス規制(O. Reg. 391/21)は、2026年1月1日発効の更新された収集要件および回収目標へと移行し、州内で販売される包装商品について正確な材料報告と川下でのリサイクル実績への重点が高まっている。これとは別に、連邦の環境規則制定も、特定の木材・繊維加工作業に対する排出コンプライアンスを通じて繊維系包装と交差しており、包装specific政策とあわせて、製紙工場や加工拠点の許認可・管理の重要性が増している。
バリューチェーン分析
北米において、段ボール包装のバリューチェーンは繊維供給(バージンパルプおよびクラフトライナーボード生産、主に古段ボール箱由来の回収繊維に支えられる)から始まる。次にコンテナボード製造、そして段ボール加工・コンバーティング(シート工場、ボックス工場、マイクロフルート・重量物用グレード・コーティング用途向けの特殊加工)へと進み、最終的にeコマースフルフィルメント、加工食品、産業・自動車、コールドチェーン輸送業者を含むエンドユーザーへの流通に至る。International Paper、Smurfit Westrock、Packaging Corporation of America、Georgia-Pacificなどの垂直統合型メーカーは複数の段階にまたがって関与し、製紙工場からボックスまでの整合を活用して回収繊維価格の変動を緩衝し、主要グレードの供給確保を図っている。
川下では、コンバーターと流通業者が大手小売業者、宅配ネットワーク、3PLとの間で物流、在庫、ジャストインタイム供給を調整している。Fibre Box AssociationやCanadian Corrugated and Containerboard Associationなどの業界団体も、規格とリサイクルの整合を支援している。最近の業界の生産能力合理化や製紙工場・工場ネットワークの変更により、生産拠点と顧客近接性との結びつきが強まり、輸送費・エネルギーコスト、および特定のバージンクラフトライナーボード需要における地域的な輸入依存が、価格設定、納期、チェーン全体の投資判断に影響を与える実務上の制約となっている。
競合状況
市場集中度は中程度であり、Smurfit Westrockの合併とPackaging Corporation of AmericaのGreif製紙工場買収後、上位5社が地域生産能力の約48%を支配しています。一貫製造大手はパルプ・製紙への後方連携を活用して古段ボールコンテナの価格変動からマージンを守る一方、商社コンバーターは迅速なターンアラウンドとデジタル印刷の柔軟性で競争しています。International Paperはパルプ資産を包装事業から分離する計画であり、顧客に近い場所に位置する高マージン加工事業への注力を示しています。
技術採用がサービスモデルを再定義しています。米国とカナダの150か所以上のフルフィルメントセンターが現在Packsize オンデマンドシステムを稼働させており、ボックス在庫を排除し、数時間以内にブランクバンドルを納品できるコンバーターを優遇しています。EFIは2025年に地域全体で14台のNozomiシングルパスインクジェットプレスを設置し、中堅企業がレガシーフレキソラインでは非効率に処理する短期プロモーション業務を獲得するのを支援しました。Georgia-Pacificはバージンクラフト生産量増加に8億米ドルを投じた一方、Pratt Industriesは回収繊維処理に9,250万米ドルを投資し、同じ電子商取引機会を狙った異なる原料戦略を示しています。
拡大生産者責任規則とカナダのプラスチック登録制度が小規模独立業者には管理が難しい詳細な報告を要求するため、規制の専門知識が競争上の差別化要因として台頭しています。サステナビリティの信頼性も入札を形成しており、Sonocoは2041年まで再生可能電力を確保するために120メガワットの仮想風力発電契約を締結しました。コールドチェーンおよび断熱段ボールボックスは別のホワイトスペース領域であり、ラミネーションラインに資金を調達し相変化材料の在庫を管理できるコンバーターを引き付けています。全体として、北米段ボール包装市場での成功は、原料トン数だけでなく、規模の経済、デジタルアジリティ、規制コンプライアンスを融合したバランスの取れたポートフォリオにかかっています。
北米段ボール包装業界のリーダー企業
International Paper Company
Smurfit Westrock plc
Packaging Corporation of America
Georgia-Pacific LLC
Mondi plc
- *免責事項:主要選手の並び順不同
北米段ボール包装市場
- International Paper Company
- Smurfit Westrock plc
- Packaging Corporation of America
- Georgia-Pacific LLC
- Mondi plc
- Pratt Industries, Inc.
- Cascades Inc.
- Sonoco Products Company
- Nine Dragons Paper (Holdings) Limited
- Oji Holdings Corporation
- Graphic Packaging Holding Company
- Stora Enso Oyj
- Nippon Paper Industries Co., Ltd.
- Orora Limited
- Rengo Co., Ltd.
- Viking Packaging, LLC
- Sealed Air Corporation
- Menasha Corporation
- Hood Packaging Corporation
- Green Bay Packaging Inc.
- Clearwater Paper Corporation

市場機会と将来展望
近代化と拠点再編により、急成長する物流・製造回廊付近で高スループットの自動化コンバーティング能力向けの空白地帯が生まれつつある。International Paperが2026年3月に発表したミシシッピ州ブランドンにおける2億2,500万米ドル規模のグリーンフィールド型ボックス工場、およびPratt Industriesが2026年6月に発表したテキサス州ロックウォールの段ボール工場における9,000万米ドル規模の拡張は、資本がより大規模で自動化された拠点へシフトしていることを示している。これらのプロジェクトは、eコマースおよび産業顧客向けに、より短い納期、より高いライン速度、マイクロフルートや重量物用フォーマットを含むより幅広いSKUミックスを支えることを目指している。
製品・プロセスの革新もまた、コンプライアンス主導の包装簡素化やブランドオーナーによるサステナビリティ仕様に関連した機会を生み出している。荷物輸送やニアショア化された産業用途向けの性能を維持しつつ、適正サイズ化や軽量化を通じて材料使用量を削減する段ボールフォーマットは、米国複数州にわたる包装EPRプログラムやカナダの州レベルの要件(2026年発効のオンタリオ州ブルーボックス義務を含む)の厳格化から生じる管理面・環境モジュレーション手数料の圧力に整合する。同時に、Green Bay Packagingがアーカンソー州モリルトンのクラフトライナーボード工場で2025年に発表したProject PowerPackや、Smurfit Westrockが2025年に稼働を拡大したウィスコンシン州のスーパープラントなど、製紙工場およびコンテナボード供給を強化する投資は、パーソナルケア、エレクトロニクス、コールドチェーン輸送業者向けに特殊表面加工や高性能グレードのより信頼性の高い供給を求めるコンバーターを支援している。
Recent Industry Developments in 北米段ボール包装市場
- 2026年7月:International Paperは、2026年第3四半期末までにテキサス州のCarrollton South包装施設を閉鎖すると発表した。同社は、規模の小さい、あるいは効率の低い拠点から生産をシフトし、より高性能な資産に生産量を集中させることで北米の包装ネットワークを再編している。
- 2026年5月:International Paperは、ミシシッピ州ブランドンにおける2億2,500万米ドル、468,000平方フィート規模の段ボール包装施設の起工式を実施した。このグリーンフィールド投資は、地域顧客のサービスレベルとコスト競争力向上を目指した近代的な自動化能力への資本配分を継続するものである。
- 2025年10月:Pratt Industriesは、9,250万米ドル規模のRock Hillリサイクル施設を完成させ、回収繊維の処理能力を40万ショートトン追加した。この拡張は、リサイクルコンテナボード向けの原料供給を改善し、段ボール生産における購入回収繊維の価格変動リスクへの露出を低減する助けとなる。


北米段ボール包装市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、段ボールが商業・産業用途向けの出荷・取扱いフォーマットへと加工される、北米全域で販売される段ボール包装製品の価値を対象としている。
対象外事項:段ボール以外の紙包装フォーマット、および段ボール包装製品の販売に至らないサービス(単体の機械・設備など)は除外する。
セグメンテーション概要
- ボードグレード別
- リサイクルコンテナボード
- バージンクラフトライナーボード
- セミケミカルおよびスペシャルティグレード
- 壁タイプ別
- シングルウォール
- ダブルウォール
- トリプルウォール
- フルートタイプ別
- Aフルート
- Bフルート
- Cフルート
- Eフルート
- F/Nマイクロフルート
- 製品タイプ別
- スロッテッドボックス
- リジッドボックス
- テレスコープボックス
- フォルダーボックス
- バルクビンおよびオクタビン
- エンドユーザー産業別
- 加工食品
- 生鮮食品
- 飲料
- 紙製品
- 電気・電子機器
- パーソナルケアおよび化粧品
- その他エンドユーザー産業
- 印刷技術別
- フレキソ印刷
- デジタル印刷
- リソラミネーション
- その他印刷技術
- 国別
- 米国
- カナダ
- メキシコ
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、米国、カナダ、メキシコ全域における段ボール包装の需給の背景を構築し、それを主要エンドマーケットにおける包装使用強度に整合させることから始めた。米国国勢調査局の製造業・貿易統計表、カナダ統計局の製造業出荷データ、米国国際貿易委員会の貿易データ、ASTMなどの機関による包装関連規格・試験方法の参考資料といった公的統計・技術資料を精査した。
モデルを実際の活動に確実に結び付けるため、業界団体が公表するコンテナボードおよび段ボール出荷概要などの業界指標、ならびに価格動向、稼働率、生産能力増強を記述する企業の開示資料、年次報告書、投資家向けプレゼンテーションも活用した。貿易フローと価格方向性の相互確認には、有用な場合に輸出入出荷レベルのデータベースを使用した。上記の例はあくまで例示であり網羅的ではなく、ギャップの補完、入力値の検証、前提条件の明確化のために他の公的情報源も使用した。
一次インタビューおよび調査
デスクリサーチによる前提を検証するため、コンバーター、コンテナボード関係者、包装調達チーム、物流重視のバイヤーなど、日々の価格・数量変動により近い立場の人々を対象に一次インタビューおよび構造化調査を実施した。回答者からの情報は、エンドユース別の調達シフトがどの程度の頻度で受注構成に影響するか、また価格変動が報告される販売価格レンジにどれほど迅速に反映されるかを確認するのに役立った。また、米国、カナダ、メキシコ各国レベルの動向も確認し、eコマース構成比、産業生産、ニアショアリング主導の需要における地域差が平均化されないようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:33% | CXO:15% |
| ミドルティア:45% | 機能/部門リーダー:34% |
| 小規模プレーヤー:22% | マネージャー:51% |
市場規模算定と予測
規模算定はトップダウンとボトムアップの両アプローチを用いて構築され、マクロおよび業界指標から包装需要を再構築し、選択的なロールアップを用いて裏付けを行った。トップダウン側では、製造業生産高、商品貿易フロー、宅配主導の出荷活動といった指標から成る需要プールに段ボール包装の価値を結び付け、これを主要エンドユースにおける段ボール使用強度に応じて調整した。
需要プールが設定された後、コンテナボード価格の方向性、稼働率利用シグナル、産業・自動車輸送で使用される重量物用フォーマットへのシェアシフト、平均販売価格に影響を与えるリサイクルライナーボードとバージンライナーボードグレードのバランスなど、年ごとに確認可能な実務的な指標を用いて価格とミックスを適用した。これらの入力は、サプライヤーおよびバイヤーからのフィードバックによって検証され、その後、サンプル抽出したコンバーターの数量と製品タイプ別の平均価格レンジを用いたボトムアップ近似で確認し、開示が限定的なサブ市場についてはギャップを保守的なレンジで補完した。
予測にあたっては、産業生産や在庫サイクルにおける短期的な変動が長期見通しを過度に左右しないよう、シナリオ分析を用いた。将来の見通しは、予想される製造業成長、ニアショアリングに連動した生産能力増強、包装ミックスの変化(宅配出荷におけるマイクロフルート採用など)によって形成され、その後、一次回答者から得たコンセンサスビューに基づいて精緻化された。
データ検証と更新サイクル
検証は複数の層で行われ、単一の入力が市場価値を決定することのないようにしている。出荷動向、貿易方向性、価格変動パターンなどの独立したシグナルに対してモデル化された合計値を比較し、社内承認前に大きな乖離があれば調査を行う。
不一致が見られた場合には、単位の前提、通貨のタイミング、国別内訳を再確認し、その変化が実際のものかタイミングによるものかを確認するために回答者への選択的な再連絡を行う。レポートは毎年更新され、主要な生産能力の変化や急速な価格変動といった重大な事象が発生した場合には中間更新が行われ、その後、納品前に最終的なアナリストによる確認を完了することで、クライアントが最新の見解を得られるようにしている。
Mordor Intelligenceの北米段ボール包装市場規模と他の公表推計値との比較
北米段ボール包装について異なる市場規模が示されるのは一般的であり、これは各発行元が段ボール包装として何を数えるか、また基準年としてどの年を扱うかについての線引きが異なるためである。差異はまた、価格の扱い方によっても生じる。グレード、ボックスタイプ、国別構成が、数量が安定していても平均販売価格を変動させ得るためである。
出荷および稼働率のシグナルを追跡し、現場での確認を通じて価格およびミックスの前提を更新することで、Mordor Intelligenceは、折りたたみカートン包装を同じ合計に含めるのではなく、米国、カナダ、メキシコ全域における段ボール包装価値にモデルを固定している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 42.71 B (2025) | |
| 業界誌A | USD 36.73 B (2024) | 段ボール包装と折りたたみカートン包装を組み合わせており、これによりフォーマット間で価値がシフトし、段ボールのみを対象とする範囲と比較して平均価格ミックスも変化する。 |
| 業界出版社B | USD 97.50 B (2024) | 公開されている抜粋では基準年および価格基準が不明確な、より広範な段ボール包装の定義を用いており、板紙グレード、製品フォーマット、通貨タイミングを一定に保たない場合、合計値が過大になり得る。 |
情報源間のばらつきは主に、対象範囲の境界線や価格・基準年の設定方法によって説明されるものであり、実際の需要の急激な変化によるものではない。対象範囲を段ボール包装に限定し、価格およびミックスの入力値を観測可能な活動シグナルと照合して確認することで、得られる数値は追跡しやすく、計画立案において再現しやすいものとなる。


レポートで回答される主要な質問
北米段ボール包装市場の金額規模はどのくらいですか?
2026年の438億4,000万米ドルから2.64% CAGRで拡大し、2031年までに499億4,000万米ドルに達する見込みです。
地域需要をリードするボードグレードはどれですか?
リサイクルコンテナボードは、確立された回収繊維収集ネットワークにより、2025年に68.34%のシェアで量的な主軸であり続けています。
段ボールボックスの最も急成長しているエンドユーザー用途は何ですか?
パーソナルケアおよび化粧品は、保護されたブランド包装を必要とするオンライン美容販売に牽引され、4.07% CAGRで成長する見込みです。
トリプルウォール段ボールが注目を集めているのはなぜですか?
ニアショアリングされた自動車・機械生産が重部品に275ポンドECT強度を必要とし、トリプルウォール需要を3.28% CAGRで押し上げています。
技術は競合状況をどのように形成していますか?
デジタル印刷機とAIによる適正サイズ化システムへの投資により、コンバーターは短期カスタムボックスを迅速に生産でき、価格を超えたサービスの差別化が可能になっています。
地域成長平均を上回ると予想される国はどこですか?
メキシコは外国直接投資が国内製造とボックス消費を押し上げるなか、2031年にかけて3.22% CAGRで成長する見込みです。
最終更新日:


