
北米カジノギャンブル市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
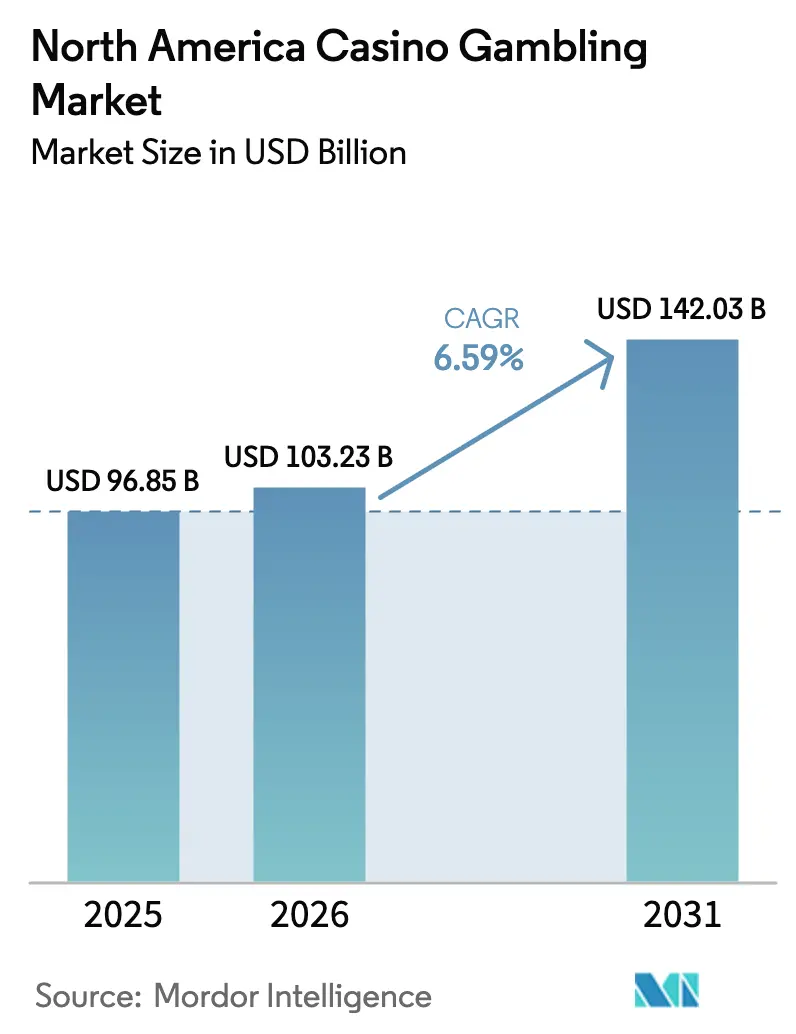
| 基準年の市場規模 (2025) | 96.85 十億米ドル |
| 市場規模 (2026) | 103.23 十億米ドル |
| 市場規模 (2031) | 142.03 十億米ドル |
| Growth Rate (2026 - 2031) | 6.59 % |
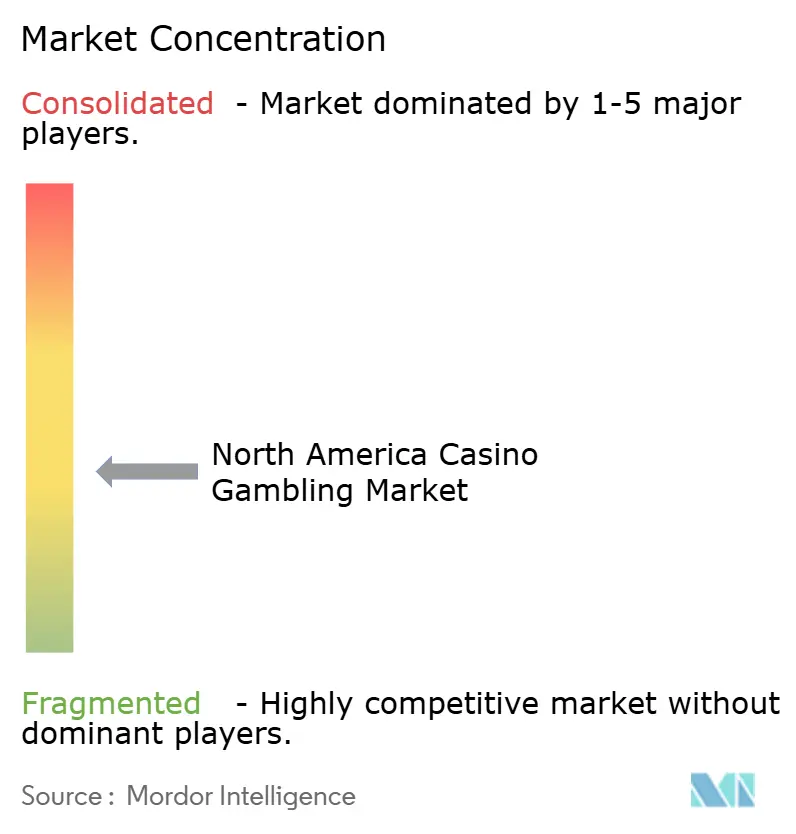
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米カジノギャンブル市場分析
北米カジノギャンブル市場は2025年にUSD 968.5億と評価され、2026年のUSD 1,032.3億から2031年にはUSD 1,420.3億へと成長し、予測期間(2026年~2031年)におけるCAGRは6.59%と推定されます。スポーツベッティングの段階的な合法化の進展、観光客数の増加、ゲーミングフロアの取引を効率化するキャッシュレス決済エコシステムの急速な普及が需要を下支えしています。部族経営カジノの過去最高収益と数十億ドル規模のリゾート拡張が、北米カジノギャンブル市場を短期的なマクロ経済の逆風から保護しています。また、運営者はAIを活用したスロット収益最適化とオムニチャネルロイヤルティプログラムを導入し、デバイス利用時間と施設間訪問を増加させています。ラスベガスおよびアトランティックシティにおけるレジャー旅行指標は2019年の水準を上回っており、統合型エンターテインメント体験に対する消費者の根強い需要を裏付けています。
主要レポートポイント
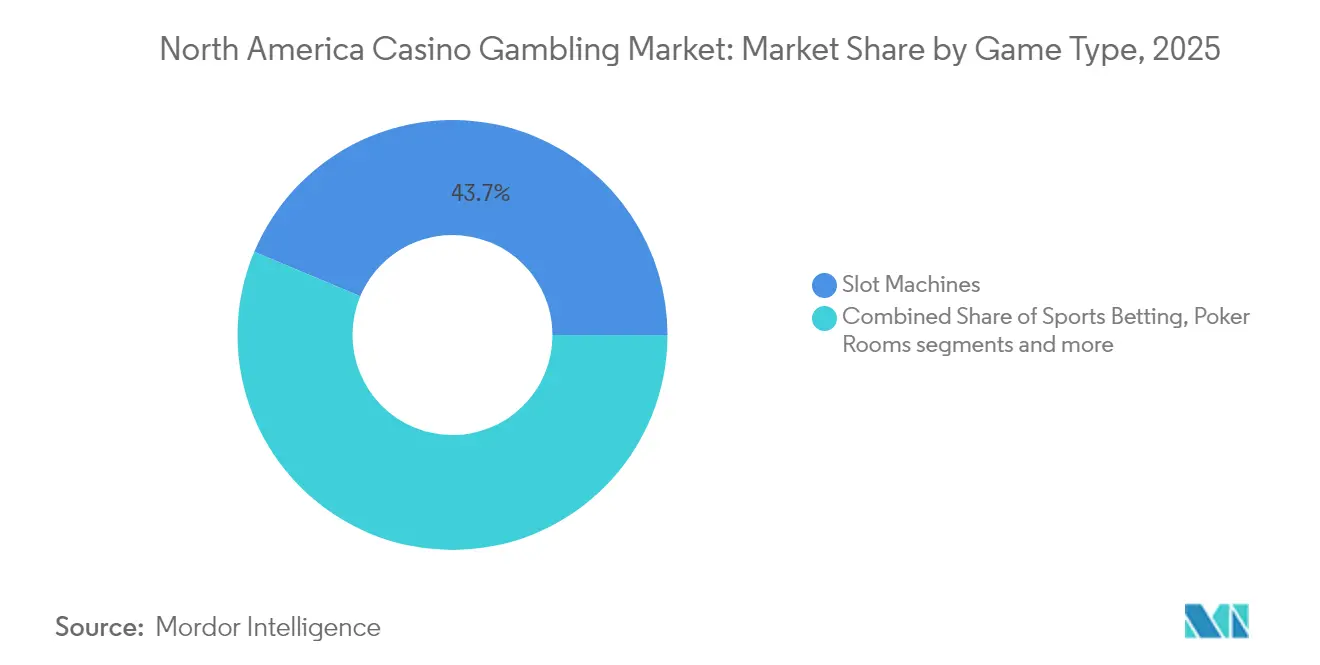
- ゲームタイプ別では、スロットマシンが2025年の北米カジノギャンブル市場シェアの43.68%を占め、スポーツベッティングは2031年にかけて最も高い7.26%のCAGRを記録すると予測されます。
- プラットフォーム別では、陸上拠点型施設が2025年の北米カジノギャンブル市場の61.02%を占め、オンラインカジノ事業は2031年にかけてCAGR 8.21%で拡大しています。
- 地域別では、米国が2025年の北米カジノギャンブル市場において77.65%の収益シェアを獲得しており、カナダは最も高い国別成長率である7.63%のCAGRで2031年にかけて成長すると予測されます。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)% CAGRへの影響 | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| スポーツベッティングの 継続的な合法化 | +1.2% | 米国; カナダへの波及効果 | 中期 (2〜4年) |
| 観光・レジャー支出における パンデミック後の回復 | +0.8% | ラスベガス、 アトランティックシティ | 短期(2年 以内) |
| ゲーミングフロアにおける キャッシュレス決済・デジタルウォレットの普及 | +0.6% | 先進的な 米国諸州およびカナダ各州 | 中期 (2〜4年) |
| 規制されたオンラインカジノ州の 拡大 | +1.1% | 米国 およびカナダ | 長期(4年 以上) |
| AIによる スロットフロア収益最適化 | +0.4% | 世界の 統合型リゾート | 長期(4年 以上) |
| 未開拓地域における部族・商業 ジョイントベンチャー | +0.3% | 米国 農村市場 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
スポーツベッティングの継続的な合法化
38の米国州とワシントンD.C.がスポーツウェイジャリングを現在規制しており、2023年には運営者収益としてUSD 109.2億を創出しました [1]全米州議会議員会議、「州別スポーツベッティング収益」、ncsl.org。税率はネバダ州の6.75%からニューヨーク州の51%まで幅広く、運営者は高税率州における極めて低いマージンを考慮した市場参入戦略の調整を迫られています。アプリベースのジオロケーションがかつてオンプロパティのスポーツブックを制限していた距離の障壁を取り除いたため、モバイルチャネルが普及率を支配しています。SAFE Bet Actなどの連邦レベルの継続的な提案は、全国的な経済的妥当性チェックを課し、州境を越えた消費者保護規則を統一する可能性があります。スポーツブックとカジノフロアのクロスセル相乗効果は、特に大型スポーツイベント開催時に取扱高が急増して追加的な来場者を引き付ける際に、顧客生涯価値を高めます。
観光・レジャー支出におけるパンデミック後の回復
ラスベガスは2023年に4,080万人の観光客を迎え、財布からの総支出としてUSD 515億を創出し、新型コロナウイルス感染症前の最高水準を超えました [2]ホスピタリティネット、「ラスベガス観光客統計2024」、hospitalitynet.org。コンベンション客は高付加価値セグメントを形成しており、ビジネス旅行者は1回の旅行あたりに相当な支出をもたらします。このセグメントは平日の客室稼働率を安定させ、週末のレジャー期間に見られる需要急増を効果的に補完します。国際的な到着客数は正常化しており、カナダおよびメキシコからの観光客が外国人訪問者の半数以上を占めていますが、為替変動は依然として勝ち高に影響を与えています。運営者はコアゲーミングを超えた需要ドライバーを多様化するため、エンターテインメント・レジデンシーやフォーミュラ1などの注目スポーツイベントへの投資を行っています。経済学者が景気循環的な減速を警告する一方で、資本力のある大型リゾートは支出縮小時に小規模競合他社からシェアを獲得できる体制を整えています。
ゲーミングフロアにおけるキャッシュレス決済・デジタルウォレットの普及
統合型モバイルウォレットは、EveriのCashClub WalletやCrane Payment InnovationsのBetBridgeテクノロジーなどのパートナーシップを通じて、米国の大規模カジノネットワーク全体で稼働中です。デジタルファーストの取引は待ち時間を短縮し、支出の可視性を高め、かつて営業利益率を圧迫していたケージ現金取扱コストを削減します。部族経営カジノは主権的柔軟性を活用して暗号通貨受け入れのパイロットを実施しており、Choctaw Casinosはデバイス上での暗号通貨流動性を提供してテクノロジーに精通した顧客を引き付けています。規制当局は、マネーロンダリング防止リスクを軽減するためにKYC(顧客確認)手続きとスムーズなオンボーディングを組み合わせた更新基準の策定を進めています。初期の利用データによると、賭けが現物紙幣ではなくデジタルウォレットから行われる場合、1人あたりの平均日次理論上の勝ち高が高くなることが示されています。
規制されたオンラインカジノ(iGaming)州の拡大
オンタリオ州の競争的なiGamingフレームワークは、2022年4月の開始以来USD 70億以上の総収益を生み出し、同州にUSD 14億の税収をもたらしました [3]ゲーミングニュースカナダ、「オンタリオ州iGaming収益アップデート」、gamingnewscanada.ca。アルバータ州のiGaming Alberta Actは2025年に可決され、2026年に事業が開始されると後発市場自由化の舞台が整います。米国の6州が2025年1月にiGaming法案を提出し、合計で約5,000万人の住民をカバーし、デジタル収益源に対する超党派的な需要を示しています。Caesars Entertainmentは最近、ペンシルバニア州、ネバダ州、ニュージャージー州、ミシガン州にわたってWSOP Onlineの流動性をプール化し、複数州コンパクトが初期の流動性課題を克服できることを実証しました。オンタリオ州の初期データは、デジタルカジノが陸上拠点型施設への来場をカニバライズするのではなく補完することを示唆しており、参入候補州における政治的抵抗を緩和しています。
制約要因の影響分析*
| 制約要因 | (〜)% CAGRへの影響 | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 規制の不確実性 および遅い立法サイクル | -0.7% | 米国 の入り組んだ法域 | 中期 (2〜4年) |
| 統合型リゾートにおける 人件費・エネルギーコストの上昇 | -0.9% | 高賃金 米国市場 | 短期(2年 以内) |
| 裁量的支出への マクロ経済的圧力 | -0.5% | グローバル | 短期(2年 以内) |
| サイバー保険料の 高騰 | -0.3% | 大規模 運営者 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
規制の不確実性と遅い立法サイクル
ケベック州はLoto-Québecの独占体制を維持することを選択し、競争的な市場構造から生じる可能性のある税収増よりも集権的な管理を優先しています。特定のリザベーションにおける部族・州コンパクトの長期にわたる再交渉が、スロットフロアの近代化やスポーツベッティング事業の展開を含む重要な進展を遅らせています。連邦レベルでは、SAFE Bet Actをめぐる継続的な審議が二重のコンプライアンスフレームワークを導入し、運営者は州レベルのライセンス要件と予想される国家規制の両方に対応することを求められています。これらの規制上の不確実性は、投資回収に要する期間を延長させ、小規模地域企業が大規模な設備投資にコミットすることを阻んでいます。その結果、政策に関連する課題が、影響を受ける市場における成長機会と投資モメンタムを引き続き妨げています。
統合型リゾートにおける人件費・エネルギーコストの上昇
MGM Resortsは2024年に調理師組合組合員に対して累計32%の賃上げを認め、労働費用比率を複数年来の高水準に押し上げました。ラスベガスストリップの収益は6.8%増加したものの、純利益はUSD 8億2,000万にとどまり、インフレ圧力による利益率の圧縮を反映しています [4]Casinos.com、「ラスベガスストリップ2024年業績」、casinos.com。人手不足の続く労働市場が時間外手当を押し上げる一方、義務付けられたリゾート料金の透明性開示が平均日次レートの上値を抑制する可能性があります。同時に、巨大リゾートがデジタルゲーミングインフラのために24時間空調・照明・高密度サーバールームを稼働させているため、電力・天然ガス料金は依然として変動が大きい状況です。運営者は再生可能エネルギー電力購入契約と自動化技術を導入していますが、回収期間は一般的なREITのリース期間を超えており、ファイナンシング構造を複雑にしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ゲームタイプ別:
スポーツベッティングがデジタルトランスフォーメーションを牽引スロットマシンは2025年収益の43.68%を維持し、安定した勝ち利回りを生み出して高額フロア配置を正当化する高頻度スピンメカニクスを活用しています。その安定的なキャッシュフローは、大型目的地施設内の北米カジノギャンブル市場規模を支え、経営陣が追加来場者を引き付ける注目エンターテインメントアトラクションを引き受けることを可能にします。しかし、スポーツベッティングはCAGR 7.26%での成長が予測されており、モバイルアプリをイベント週末に高マージンのオンプレミスゲーミングに誘導する通年の顧客獲得ファネルへと変換しています。ブラックジャックやルーレットなどのテーブルゲームは引き続き1席あたりの高い理論上のホールドを提供していますが、労働要件と人材不足がピーク時のフロア生産性を圧迫しています。電子テーブルの派生製品は、デジタルディーラーとタッチスクリーンインターフェースを活用することでこの制約を軽減し、オープンポジション1つあたりの運営費を大幅に削減しています。ライブポーカーはかつてのフラッグシップアメニティであったが、今やカジュアルな客層をオンラインルームに奪われつつあるものの、ブランドの地位を高め非ゲーミング支出を増加させるテレビ放映トーナメントには依然として欠かせない存在です。ケノやビンゴなどのスペシャリティゲームはソーシャルな環境を好む高齢者層に訴求し、施設が若くテクノロジー志向の来場者層へとシフトする中でも安定した貢献を確保しています。AIによるスロット分析がペイテーブルとテーマのローテーションをリアルタイムで微調整し、規制上のホール上限を超えることなく多様な顧客コホートにわたって期待値指標を向上させます。Aristocratのダラスカウボーイズとのライセンシングディールによるブランドコンテンツは、プレイヤーのエンゲージメントサイクルをリフレッシュし滞在時間を延ばし、追加のコインイン目標を支援します。スポーツブックとの統合は、賭け客にスロットクレジットで報酬を与えることで複数の垂直市場にわたるクロスプロダクトウォレットシェアを高め、複数のセグメントへの粘着性を深め、北米カジノギャンブル市場を単一セグメントの変動から守ります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


プラットフォーム/チャネル別:
オンラインカジノの加速が陸上拠点型の優位性に挑戦陸上拠点型施設は2025年収益の61.02%を占め、これはゲーミング、宿泊、コンベンション、ライブエンターテインメントを一つの高支出旅程に束ねた統合型リゾートエコシステムに牽引された結果です。その広大なフットプリントは高級ホテルタワー、ミシュランスター獲得レストラン、注目のレジデンシーを支え、施設をオールインクルーシブのミニシティへと変貌させています―これはデジタル競合他社が複製できない特性です。シーザーズリワードやMGMリワードなどのロイヤルティプログラムは複数の施設を結び付け、1回の旅行あたりのウォレットシェアを最大化するために客室、ショー、ダイニングにわたるコンプ特典の交換を可能にします。部族カジノは地域の多様性をもたらし、農村地帯では主要な雇用創出者および文化的な拠点として機能することが多いです。カリフォルニア州に集中するカードルームは、プレイヤーバンク型テーブルゲームにほぼ特化することで、厳格なスロット禁止がある地方市場への低コスト参入を可能にし、さらなる細分化をもたらします。オンラインカジノは、立法の追い風、ジオロケーション技術の向上、シームレスな決済ソリューションがかつてサインアップを妨げていた摩擦ポイントを縮小するにつれ、CAGR 8.21%での成長が予測されています。Fanaticsのような運営者は独占的な自社タイトルとクロスバーティカルロイヤルティコインを導入し、スポーツ用品やスポーツブックエコシステムを超えたブランド粘着性を拡張しています。モバイル最適化は現在、ライブディーラーテーブルの低遅延ストリーミングを重視しており、長期にわたるリゾート滞在を持てない都市部の専門職に訴求するオンフロア体験を再現しています。ソーシャルカジノ形式は、マイクロトランザクションによって収益化することでカジュアルゲーマーを最終的な実金移行に向けて習慣付けする安価な顧客獲得チャネルとして機能し、より広い北米カジノギャンブル市場ファネルを育成します。
地域分析
米国カジノギャンブル市場
米国は2025年の収益の77.65%を占め、カジノを認可する44州およびプエルトリコにわたる成熟した規制環境を反映している。収益分布は不均一であり、西部はトライバルゲーミングの流入をリードし、北東部は高収益の商業施設が集中し、南部は最も急速に合法化が進むクラスターを形成し、中西部は依然として相応の稼働率指標を維持する堅施設を保有している。ラスベガス・ストリップの施設は2024年に合計315 ビリオン 米ドルの収益を上げたが、急増する人件費および光熱費がネット収益を8.2 ビリオン 米ドルまで押し下げ、表面的な成長と利益率維持の間の微妙なバランスを浮き彫りにした。ミズーリ州における今後のスポーツブック展開、およびメリーランド州・バージニア州・インディアナ州で検討中の複数のiGaming法案は、従来の沿岸部の中心地を超えた新たな需要パイプラインを示している。
カナダおよびメキシコカジノギャンブル市場
カナダは最も魅力的な成長フロンティアを代表しており、2031年までに7.63%のCAGRが予測され、北米カジノギャンブル市場規模におけるシェアが大幅に拡大する可能性がある。オンタリオ州のオープンライセンスiGamingエコシステムはすでに70社以上の認可オペレーターを擁し、スタジオおよびフィンテックプロバイダーの活発なサプライヤー基盤とともに堅固な税収をもたらしている。アルバータ州は2026年に追随する予定であり、ブリティッシュコロンビア州およびマニトバ州のロビー団体はオタリオ州の成功を模倣した競争モデルを提唱している。しかし政策の断片化は依然として続いており、ケベック州は問題ギャンブルのリスクを理由に市場開放を拒否し、単一オペレーター独占体制を強化している。国境を越えた旅行は施設内支出の主要な牽引力であり続けており、カナダ人訪問者にとって有利な為替レートが米国の目的地における1回の旅行あたりの平均獲得額を高めている。メキシコは長期的な見通しに選択肢を加えている。2024年の裁判所裁定により長年にわたる連邦スロット禁止令が無効とされ、二次規制の整備を経てベガス型カジノフロアへの法的経路が開かれた。Grupo Calienteは拡張されたゲームポートフォリオを見越してPlaytechとの供給契約を延長し、立法上の不確実性が続く中でもオペレーターの楽観的姿勢を示している。業界の提唱者たちは、現在課税対象収入を奪っているグレーマーケットの拡大を抑制するため、州発行の許可証と連邦監督の調和を目指している。米国系チェーンはこれらの動向を注視しており、国境を越えた観光客の間でのブランド認知度が、明確性が生まれた際のサイト立ち上げを加速させる可能性がある。したがって、より広範な北米カジノギャンブル市場へのメキシコの貢献は予測期間の後半に加速し、多国籍オペレーターにとってさらなる分散化ベクターを加える可能性がある。
規制環境
北米におけるカジノギャンブル規制は依然として管轄区域主導であり、米国各州、カナダ各州、メキシコにわたってライセンス、税制、消費者保護に関する規則が入り混じった状態を生み出している。米国では、部族ゲーミングはインディアン・ゲーミング規制法(IGRA)の下で運営され、国立インディアンゲーミング委員会(NIGC)が内務省および司法省と連携して継続的な監督を行っている一方、商業カジノおよびオンライン賭博は州の規制当局および委員会によって管理されている。2025年の政策変更には、複数の管轄区域でスウィープステークス型ゲーミングプラットフォームを禁止する州の措置や、一部の州における特定のオンラインスポーツベッティングまたはiGaming製品への税率引き上げが含まれ、事業者はコンプライアンス、製品構成、プロモーション強度への注力を一層強めることとなった。
カナダでは、各州のアプローチの違いが継続している。オンタリオ州は競争的なiGamingフレームワークを運用しており、ケベック州はLoto-Quebecを通じた単一事業者体制を維持している。ブリティッシュコロンビア州は、2026年4月13日発効の枢密院令549/2025を通じて、ゲーミング管理法(S.B.C. 2022)に基づく更新されたゲーミング管理規則を導入し、同州で事業を行う供給業者および事業者に新たなコンプライアンス体制を追加した。米国においても、規制当局は前向きなコンプライアンス計画の策定を進めており、フロリダ州ゲーミング管理委員会の2025-2026年度年次規制計画には、2026年7月1日までの規則実施が定められている。SAFE Bet Actなどの連邦レベルの議論は、複数州で事業を展開する事業者にとって、国レベルの消費者保護および支払い能力確認を注視すべき事項として維持している。
バリューチェーン分析
北米のカジノギャンブルのバリューチェーンは、規制当局およびライセンス発行機関(州および州のゲーミング委員会、部族ゲーミングについてはIGRAに基づくNIGC)から始まる。次に、コンテンツ、決済、コンプライアンスを消費者向けサービスに統合するカジノおよびiGaming事業者へと拡大する。MGM Resorts、Caesars Entertainment、Wynn Resortsなどの主要事業者は、ゲーミングフロア、ホテル、飲食、エンターテインメント、そして増加するオンラインカジノおよびスポーツブックプラットフォームを組み合わせ、本人確認、位置情報確認、AML監視、責任あるゲーミング管理によって支えられている。American Gaming Association(AGA)、Indian Gaming Association(IGA)、Canadian Gaming Association(CGA)、Association of Gaming Equipment Manufacturers(AGEM)などの業界団体は、実店舗チャネルとデジタルチャネルの両方において、政策提言、標準策定に関する対話、供給業者エコシステムの調整を提供している。
上流の供給業者には、ゲーミング機器OEMおよびスタジオ、プラットフォームおよびライブディーラー技術プロバイダー、そして施設内およびオンラインでのキャッシュレスおよびデジタルウォレット取引を支えるフィンテック・決済事業者が含まれる。中流では、事業者はシステムインテグレーター、サイバーセキュリティおよびリスク管理プロバイダー、ゲームパフォーマンスおよびプレイヤーマーケティングを最適化するデータ・分析ツールに依存しており、オムニチャネルのロイヤルティプログラムが施設訪問とデジタルエンゲージメントを結び付けている。下流では、流通はデスティネーションリゾート、地域カジノ、部族施設、カードルーム、規制されたオンラインマーケットプレイスにまで及んでいる。責任あるゲーミングのインフラは、iGaming OntarioのBetGuardセルフエクスクルージョンツールなど、一部の管轄区域で集中化が進み、市場全体の製品設計およびリテンション戦略に影響を与えている。
競合環境
北米カジノギャンブル市場は中程度の集中度を示しており、上位5社の運営者が2024年収益の約半分を占め、地域専門企業やデジタルファースト参入者に相当なシェアが残されています。Bally'sはStandard Generalと合計USD 46億でのM&Aに合意し、11州にわたる19施設へのフットプリントを拡大し、マーケティング支出とテクノロジープラットフォームにおける業務上の相乗効果を引き出しています。IGTのEveriとのUSD 62億の統合により、ゲームコンテンツポートフォリオとフィンテック決済システムが結合し、合併後の企業はターンキーのオムニチャネルソリューションを供給できる体制を整えます。MGM ResortsとPlaytechはラスベガスに独自のライブディーラースタジオを立ち上げ、ストリップのブランドを規制された欧州市場に輸出し、米国外の収益源を強化しています。CaesarsのWSOP Online複数州プールは規制されたポーカー流動性における先行者優位を確固たるものにし、小規模競合他社が複製に苦労するネットワーク効果を増幅させています。
部族経営カジノは主権的地位を通じて独自の柔軟性を持ち、暗号通貨決済、eスポーツウェイジャリング、スキルベースゲーミングプロトタイプの迅速な採用を可能にします。Choctawの暗号通貨流動性パイロットは、このような主権がいかに規制上のボトルネックを飛び越え、若くテクノロジーネイティブな人口統計を引き付けることができるかを示しています。部族が連邦契約を追求する中で多様化が進んでおり、2024年のUSD 12億の下請け契約がゲーミングサイクルの変動を相殺し、施設を競争力のある状態に保つ新しいリゾートアメニティへの資金を提供しました。一方、Fanaticsなどのスポーツメディアおよびeコマースブランドは膨大な顧客データセットを活用して従来のプレイヤー獲得ファネルを破壊し、クロスバーティカルの利益プールでプロモーションに補助金を提供しています。
農村地帯では白地機会が依然として存在し、カジノが地域コンベンションセンターおよびエンターテインメントハブとして機能し、雇用創出と地方税収を触媒することができます。テクノロジーの採用が持続可能なシェア獲得の決定要因となっており、AIを活用したプレイヤー分析、統合型キャッシュレスウォレット、シームレスなオムニチャネルロイヤルティスキームが今やオプションのイノベーションではなく基本要件となっています。デジタルトランスフォーメーションを遅らせる運営者は、テクノロジー先進的な競合他社が設定した体験水準を下回るリスクがあり、北米カジノギャンブル市場の一部を機動力のある新規参入者に奪われる可能性があります。
北米カジノギャンブル業界リーダー
MGM Resorts International
Caesars Entertainment Inc.
Las Vegas Sands Corp.
Wynn Resorts Ltd.
Penn Entertainment Inc.
- *免責事項:主要選手の並び順不同
北米カジノギャンブル市場
- MGM Resorts International
- Caesars Entertainment Inc.
- Las Vegas Sands Corp.
- Wynn Resorts Ltd.
- Penn Entertainment Inc.
- Boyd Gaming Corp.
- Hard Rock International (Seminole Gaming)
- Mohegan Gaming & Entertainment
- Churchill Downs Inc.
- DraftKings Inc.
- Flutter Entertainment plc (FanDuel)
- Bally’s Corporation
- Rush Street Interactive Inc.
- Golden Nugget / Fertitta Entertainment
- Red Rock Resorts / Station Casinos LLC
- Great Canadian Gaming Corp.
- Gateway Casinos & Entertainment Ltd.
- Genting Group (Resorts World Las Vegas)
- Grupo Caliente
- Codere Online

市場機会と将来展望
規制対象のオンラインカジノの拡大とチャネル横断的な融合は、北米全体で最も明確なホワイトスペースであり、カナダは競争的なフレームワークと事業者の規模的参画の参考点となっている。オンタリオ州は70社を超える承認済み事業者を受け入れ、2022年4月以降に70億米ドルを超える総収入を生み出しており、規制された市場がコンテンツスタジオ、決済、コンプライアンスサービスを促進しつつ、実店舗への来場と共存できることを示している。アルバータ州は2025年にiGaming Alberta法を制定し、2026年の新規デジタルローンチへの実行可能な道筋を築いた。米国では、スポーツベッティングの合法化の広がり(38州とワシントンD.C.)と、追加州での継続的なiGaming法案提出が市場の勢いを形作り続けている。
テクノロジー主導の運営モデルの高度化は、実店舗とオンラインの両チャネルにわたって機会を創出している。ゲーミングフロアにおけるキャッシュレスウォレット、スポーツブックとカジノロイヤルティプログラムのより緊密な統合、そして歩留り管理とマーケティング効率を改善するAI駆動型のスロットおよび顧客分析などである。主要事業者の取り組みは、これらのテーマを支える資本と能力の整合性を示しており、BetMGMは2026年第1四半期の純収益成長を報告し、規模と経営レバレッジに結び付いた収益性の道筋を示した。AGEMなどの供給業者や業界団体は、オムニチャネルプレイを支えるプラットフォームの技術革新を推進し続けている。同時に、州レベルの税率調整や連邦レベルの規制枠組み(例えばSAFE Bet Actの提案)に関する継続的な議論など、税制および消費者保護政策の変化は、コンプライアンス対応済みのプラットフォーム、集中化された責任あるゲーミングツール、複数管轄区域への展開に適応可能な製品ポートフォリオの価値を高めている。
Recent Industry Developments in 北米カジノギャンブル市場
- 2026年6月:MGM Resorts Internationalは、People Incorporatedから、提案者がまだ保有していない全ての発行済株式を1株当たり48.30米ドルで買収するという非拘束的な買収提案を受けた。この提案は、大規模ゲーミング資産に対する統合への関心を示しており、北米市場における投資家の評価基準の見方に影響を与える可能性がある。また、主要事業者にとって再編の検討可能性と、北米カジノ市場における評価基準への影響を示している。
- 2026年6月:Caesars Entertainmentは、Houlton Band of Maliseet Indians、Mi'kmaq Nation、Penobscot Nationとのオンラインカジノパートナーシップを拡大し、メイン州のオンラインカジノを含めた。この拡大は、規制市場内でのCaesarsのiGaming展開を広げ、オンラインカジノの展開に新たな州を追加するものである。部族の参画に結び付いた事業者パートナーモデルを通じて、デジタルプレイヤーへのアクセスを広げている。
- 2026年5月:Caesars Entertainmentは、Fertitta Entertainmentによる約176億米ドルの現金取引での買収に関する最終契約を締結した。この取引は競争構造を変化させ、Caesarsおよびその競合他社の資本支出配分の決定に影響を与える可能性がある。また、ゲーミングおよびデジタルポーカーの流動性に重複を持つ市場参加者にとって、近い将来の戦略を再構築するものである。


北米カジノギャンブル市場 レポートの範囲と調査方法論
市場定義と対象範囲
本レポートでは、市場は北米全域における規制対象のカジノ形式のゲーミング活動を通じて生成されるカジノギャンブル収益を対象とし、現在の米ドルで測定され、プレイが行われる場所(施設内またはオンライン)に結び付けている。
対象範囲の除外:本モデルは、ライセンスを受けたカジノおよびオンラインカジノの枠組みの外にある非公式または非規制のギャンブル活動を計上しない。
セグメンテーション概要
- ゲームタイプ別
- スロットマシン
- テーブルゲーム
- ブラックジャック
- ルーレット
- バカラ
- クラップス
- スポーツベッティング
- ポーカールーム
- 電子ゲーミングテーブル
- その他のスペシャリティゲーム(ケノ、ビンゴ)
- プラットフォーム/チャネル別
- 陸上拠点型カジノゲーミング
- 商業カジノ
- 部族カジノ
- カードルーム
- オンラインカジノ(ソーシャル、モバイル等)
- 陸上拠点型カジノゲーミング
- 地域別
- 米国
- 北東部
- 中西部
- 南部
- 西部
- カナダ
- オンタリオ州
- ブリティッシュコロンビア州
- アルバータ州
- ケベック州
- カナダその他
- メキシコ
- バハカリフォルニア州
- メキシコシティおよびメキシコ州
- ヌエボレオン州(モンテレイ)
- メキシコその他
- 米国
データソース、市場規模算定、検証
デスクトップリサーチ
デスクトップリサーチは、カジノおよび関連ゲーミング収入が管轄区域およびチャネルごとにどのように変動するかを示す公開ゲーミング収益トラッカーおよび規制関連の発表から開始した。例えば、American Gaming Association、州および州のゲーミング委員会、ゲーミング税と報告された総ゲーミング収益を捉えた公的財政発表などの情報源を参照した。
前提条件を現実的なものに保つため、インフレーションおよび通貨に関する国家統計局や中央銀行などの情報源、および上場事業者による投資家向け説明資料、年次報告書、決算説明会の記録も確認し、これらは需要量の要因や構成変化を説明するものである。可能な場合は、企業財務情報およびインテリジェンス、ニュースおよび財務情報、特許データベースの有料サブスクリプションを利用して、企業の展開状況および製品の変化を検証し、その後、公的機関が発表するより広範な旅行・観光指標と照合した。このリストは網羅的なものではなく、データポイントの収集、数値の検証、不明確な項目の明確化のために、他にも多くの情報源が確認された。
一次インタビューおよび調査
一次調査は、カジノ運営責任者、デジタルチャネル担当者、コンプライアンスおよび財務チーム、ゲーミングフロアに関連するサービスパートナーなど、市場を日常的に見ている人々とデスクリサーチの結果を照らし合わせるために活用された。インタビューおよび調査は米国、カナダ、メキシコにわたって均衡が取られ、税制構造、合法化の進度、需要の季節性が実務的な規模算定の入力へと変換された。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| 上位層:31% | 経営幹部(CXO):18% |
| 中位層:51% | 機能/部門責任者:38% |
| 中小規模事業者:18% | マネージャー:44% |
市場規模算定と予測
市場規模算定は、管轄区域レベルの規制対象ゲーミング収益を再構築し、それを北米全体に積み上げるトップダウン構造を用いて構築され、続いて実店舗カジノゲーミングとオンラインカジノに分割された。この総計を形成した後、サンプル事業者の開示情報、チャネル構成に関するコメント、公開報告が一貫している場合の施設当たりまたはアクティブ市場当たりの推定収益などの選択的なボトムアップ確認によって検証を行った。
年ごとの変動を繰り返し説明する主要な入力項目として、州または州ごとの合法化および規則変更、稼働中のiGaming管轄区域の数と成熟度、主要カジノ目的地における施設容量および来場の勢い、そしてマクロ経済状況が軟化した際のスロットとテーブルゲームのパフォーマンス間の移行などが追跡された。オンライン面では、インタビューの入力を用いて、オンライン浸透の進度、プロモーション強度、そしてホールドおよびペイアウトのダイナミクスが需要が安定して見える場合でも報告収益をどのように動かすかを検証した。
予測にあたっては、政策のタイムラインおよび新たに規制された市場における予想される立ち上げ曲線に関する専門家の見解に支えられたシナリオ分析を用いた。ボトムアップの手がかりが不完全な場合は、類似の規則と市場の成熟度を持つ代替管轄区域を用いてギャップを処理し、その後、観測された収益シグナルに総計が合致するまで、保守的な浸透率および成長率の範囲で調整を行った。
データ検証および更新サイクル
モデルの出力は、報告された商業ゲーミング総額、公に開示された事業者のパフォーマンス、政府の税収パターンなどの独立したシグナルと照合され、これにより外れ値を早期に発見することができる。異常な変動が見られた場合、入力を再確認し、前提条件を別のアナリストによる二次確認で見直し、規則変更や報告基準の変化が疑われる場合は回答者に再度連絡を取った。
本レポートは年次で更新され、新たな合法化、大規模な規制の再編、または収益トレンドの明確な変化など、重大な事象が発生した場合には中間更新が行われる。納品前には最終更新パスが完了し、クライアントには入手可能な最新の公開データおよび検証注記を反映した見解が提供される。
Mordor Intelligenceの北米カジノギャンブル市場規模と他の公開推定値との比較
カジノギャンブルの公開市場価値は、情報源によって異なる境界設定が用いられるため、大きく異なって見えることがある。特にスポーツベッティングとオンラインカジノが合算されているかどうか、そしてメキシコおよびカナダが米国とどのように扱われているかによって差が生じる。
この表はまた、年の選択および報告基準が数値をどのように動かすかを反映している。一部の発行元は監査済みの過去収益を基準としているのに対し、他は現在年の実行率を予測している。差異は、チャネルの扱いからも生じており、一部の推定値は商業のみの収入を、より広範なギャンブル総額と混合させている場合があり、また地域収益を米ドルに換算する際の通貨タイミングからも差異が生じる。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 96.85 B (2025) | |
| 業界団体A | USD 72.04 B (2024) | 過去年における米国の商業ゲーミング収入を追跡したもので、北米全体の積み上げではなく、2025年の現在年市場の見解には整合していない。 |
| 業界誌B | USD 110.00 B (2025) | より多くの賭博形式を混合したより広範なゲーミング総額を反映することが多く、オンラインカジノを他のデジタルギャンブルと一貫して分離せずに、より積極的な実行率の外挿を用いている。 |
この表に見られる差異は主に地理的範囲および対象範囲によって生じており、Mordor Intelligenceのモデルでは、米国、カナダ、メキシコの規制対象カジノギャンブルを共通の米ドル年に整合させた上で、実店舗カジノゲーミングとオンラインカジノに分割してから総計を形成している。これらの範囲設定の規則が一貫して保たれることで、最終的な市場価値は明確な入力にたどりやすくなり、新たな管轄区域が結果を報告する際の更新も容易になる。


レポートで回答される主な質問
北米カジノギャンブル市場の予測成長率はどのくらいですか?
市場はCAGR 6.59%で成長し、2026年のUSD 1,032.3億から2031年にはUSD 1,420.3億に達すると予測されています。
最大の収益シェアを占めるセグメントはどれですか?
スロットマシンが2025年収益の43.68%を占め、北米カジノギャンブル市場において最大のセグメントとなっています。
スポーツベッティングは北米でどのくらいのスピードで拡大していますか?
スポーツベッティングは2031年にかけてCAGR 7.26%を記録すると予想されており、全ゲームタイプの中で最高となっています。
カナダが最も成長の速い国と見なされているのはなぜですか?
オンタリオ州が先導し、まもなくアルバータ州が続く州レベルのiGaming自由化により、カナダは2031年にかけてCAGR 7.63%の成長が見込まれています。
プレイヤー体験を再形成しているテクノロジーは何ですか?
キャッシュレスデジタルウォレット、AIによるスロット分析、オムニチャネルロイヤルティプログラムが、陸上拠点型とオンラインプラットフォームの両方においてエンゲージメントと運営効率を再定義しています。
競合環境の集中度はどの程度ですか?
上位5社の運営者が業界収益の約半分を保有しており、中堅企業にとっても拡大の可能性が残る中程度に集中した市場であることを示しています。
最終更新日:



