
北米農業機械市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
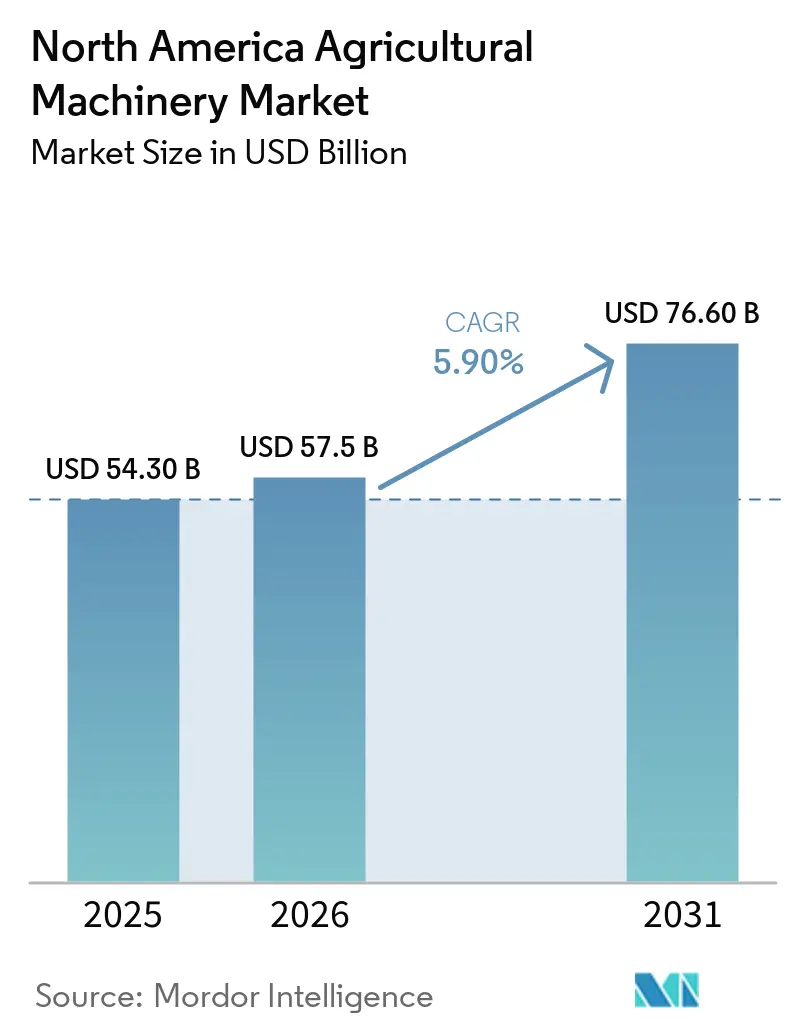
| 基準年の市場規模 (2025) | 54.30 十億米ドル |
| 市場規模 (2026) | 57.5 十億米ドル |
| 市場規模 (2031) | 76.60 十億米ドル |
| 成長率 (2026 - 2031) | 5.90 % |
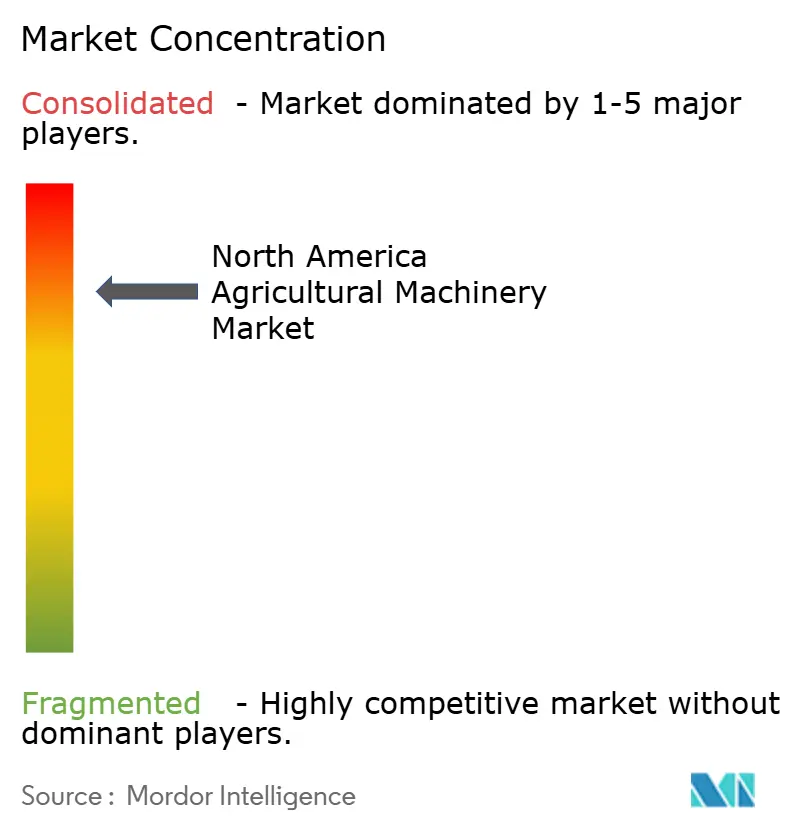
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米農業機械市場分析
北米農業機械市場は2025年に540.30 ミリオン 米ドルと評価され、2026年の575.00 ミリオン 米ドルから2031年には766.00 ミリオン 米ドルに成長すると予測されており、2026年から2031年にかけてCAGR 5.90%で拡大する見込みである。連邦政府の支援、労働コストの上昇、精密農業の普及が農業機械需要を再編している[1]。作物価格が長期平均に回帰する中でも、堅調な支払いが農業者の流動性を維持し、一方で労働力不足の深刻化が散布、耕起、収穫における自動化を加速させている。精密技術は大規模農場への統合が進み、自動操舵対応トラクターやセンサー搭載コンバインへの需要を押し上げている。同時に、主要メーカーの金融部門が機械購入の大部分を引き受け、生産者が高金利環境を乗り越える支援をしている。これらの要因が相まって更新サイクルを短縮し、北米農業機械市場全体の年間機器販売を押し上げている。
主要レポートのポイント
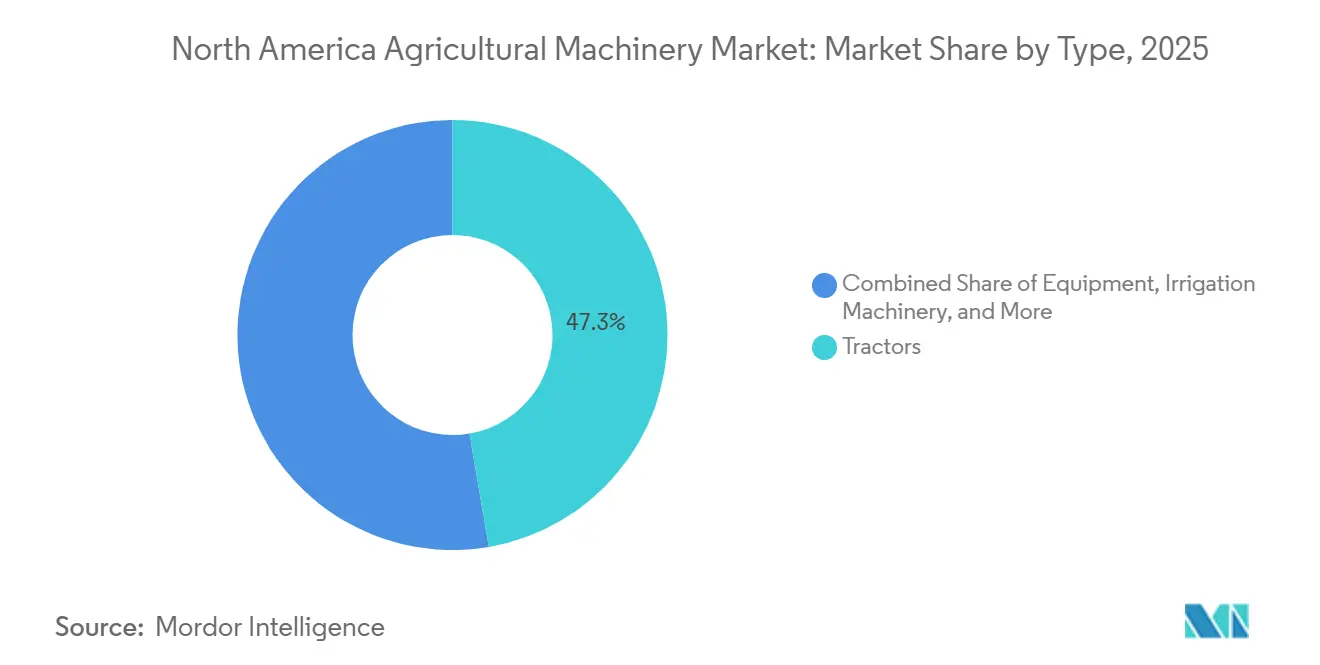
- タイプ別では、トラクターセグメントが2025年の北米農業機械市場において最大の市場シェアを占め、47.3%を記録した。一方、灌漑機械は2026年から2031年にかけて最も速いCAGR 6.4%で成長すると予測されている。
- 地域別では、米国が2025年に61.4%の最大シェアを占め、メキシコが2026年から2031年にかけて最も速いCAGR 6.6%で成長すると予測されている。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | 年平均成長率予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 堅調な農場収入見通しと補助金プログラム | +1.2% | 米国、カナダ、メキシコでの選択的支援 | 中期(2〜4年) |
| 労働力不足の深刻化と賃金インフレの上昇 | +1.0% | 米国およびカナダ、メキシコで新興 | 短期(2年以内) |
| 精密農業の普及による機器更新の加速 | +0.9% | 米国コーンベルト、カナダ大草原、メキシコのパイロットゾーン | 中期(2〜4年) |
| OEM(相手先ブランド製造業者)組み込み型ファイナンスによる購買力の向上 | +0.7% | 米国およびカナダ、メキシコで拡大中 | 短期(2年以内) |
| サブスクリプシン型機械アクセスモデル | +0.4% | 米国、カナダでの初期試験 | 長期(4年以上) |
| 気候対応型補助金による低排出機器の普及促進 | +0.5% | 米国、カナダへの波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
堅調な農場収入見通しと補助金プログラム
連邦支援プログラムは、作物収入が軟化する中でも機械需要を下支えし続けています。2022年3月、カナダ政府は農業機械のイノベーションと技術に投資し、設備投資の維持における公的資金の役割を強化しました。気候重視の配分を含む政府の直接支払いは、作物価格が低下した中でも生産者が投資を維持できるクッションを提供しました。農業法は作物保険補助金を延長し、窒素流出を削減する精密機器向けの的を絞った補助金を導入することで、GPS誘導プランターや可変施肥機の実質コストを引き下げました。カナダはプレーリー農家の収入を安定させるプログラムを通じてこのパターンを踏襲し、メキシコの取り組みは小規模農家の機械化に多額の資金を配分し、主要農業州に不均衡な恩恵をもたらしました。補助金による流動性は更新サイクルを短縮し、オペレーターが古いトラクターを精密対応フリートに交換することを促しています。
労働力不足の深刻化と賃金インフレ
農業労働市場は急速に逼迫しており、多くの生産者が労働力の確保を最大の課題として挙げている。農場の平均賃金は上昇を続け、季節労働ビザの処理遅延が採用期間を延長させている。農業機械製造業者協会(AEM)によると、4WDトラクターの販売台数は2022年の3,466台から2023年の4,564台へと31.7%増加しており、労働力不足を補うための機械化採用の拡大を反映している。この賃金上昇圧力は、野菜収穫、果樹園管理、畜産管理など労働集約的なセグメントに不均衡に影響し、自律型トラクター、ロボット除草機、自走式飼料収穫機の採用を促進している[2]。カナダも同様の課題に直面しており、各州は収穫期のオペレーター確保に向けたインセンティブを提供している。一方、メキシコでは農村から都市への人口移動が伝統的な労働力プールを縮小させている。協同組合は共有機械フリートのための資本を集約しており、機械化は中規模経営にとって生存のための必須条件となっている。
精密農業の普及による機器更新の加速
精密農業の普及は大規模農場を中心に急速に拡大しており、自動操舵システムと接続型プラットフォームが標準装備となっている。この普及の波は、現代的なアーキテクチャを持たない旧式機器の廃棄を生産者に迫っている。改造は新規購入と比較してコスト効率が低いことが多いためである[3]。この変化はコーンベルト地帯で特に顕著であり、農業者は収量マップを活用して播種密度と窒素施用量を調整し、投入コストの削減と収量向上を実現している。主要メーカーの統合プラットフォームは、播種機、散布機、コンバインにわたるデータを集約し、バンドル購入を促進するエコシステムのロックイン効果を生み出している。カナダのプレーリー州では、広大な圃場規模を背景に精密農業のさらに高い普及率が見られる。
気候スマート補助金による低排出機器の普及促進
気候重視の取り組みにより、温室効果ガス排出を削減する機器のアップグレードに多額の資金が配分されている。対象となる投資には、電動トラクター、メタン消化槽、農薬使用量を削減する精密散布機が含まれる。新型電動トラクターモデルがブドウ園、果樹園、酪農経営に導入されており、州および連邦プログラムの補助金によって支援されている。カナダのクリーンテクノロジープログラムもこのアプローチを踏襲し、太陽光発電灌漑ポンプや電動ユーティリティビークルへの資金を拠出している。制約として残るのは電池グレードの半導体の供給であり、農業需要が自動車およびグリッドストレージ部門と競合し、電動モデルのリードタイムが延長している。気候重視の補助金は市場を二極化させており、高価格帯の低排出機器という新たな層を形成している。これらの機器は高い価格を維持しつつも、コストを相殺する補助金の対象となるため、カーボンクレジットプログラムに参加するオペレーターにとってはディーゼル代替品と比較しても総所有コストで競争力を持つ。
制約の影響分析*
| 制約 | 年平均成長率予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 先進機械の高い初期費用とメンテナンスコスト | -0.8% | 米国およびカナダ、メキシコで深刻 | 短期(2年以内) |
| 資本支出(CapEx)サイクルを抑制する商品価格の変動 | -0.6% | 米国およびカナダ、メキシコで中程度 | 中期(2〜4年) |
| 農場レベルでの金利上昇による信用収縮 | -0.5% | 米国およびカナダ | 短期(2年以内) |
| 電動トラクター向け電池グレード半導体の供給制約 | -0.3% | 米国およびカナダ、メキシコでは軽微 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高度な機械の高い初期費用とメンテナンスコスト
トラクター、プランター、コンバインのコスト上昇は、特に小規模オペレーターを中心に生産者に多大な財務的プレッシャーをかけています。現代の精密機器は高い購入価格を伴い、ソフトウェアサブスクリプションやプレミアム交換部品によるメンテナンス費用がさらなる負担を加えています。小規模農家にとっては、補助金付き融資がなければコンパクトな機械でさえ購入が困難な場合があります。その結果、広大な農地にコストを分散できる大規模農場と、投資を正当化するのに苦労する小規模生産者との間で技術格差が拡大しています。このダイナミクスは、効率向上と精密農業の恩恵を通じて回収を実現できる大規模経営に市場成長を集中させています。
商品価格の変動による設備投資(CapEx)サイクルの抑制
商品価格の変動は引き続き畑作生産者のマージンを圧迫し、新規機械購入へのコミットメント能力を制限しています。農家は先物市場が損益分岐点の閾値を上回って安定するまで設備投資を先送りすることが多く、既存機器フリートの老朽化を進めています。カナダでは、農家がコンバインや空気式播種機の更新を延期している一方、メキシコでは政府の価格支持が主食作物に対してより安定した環境を提供しています。しかし輸出志向の生産者は、需要が軟化するにつれて灌漑やその他のシステムへの投資を縮小しています。より広い意味では、商品市場の変動が機器更新サイクルに周期性をもたらし、生産者が複数年融資にコミットする前に持続的な回復を待つという状況を生み出しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
トラクターが首位を維持し、灌漑機械が成長速度を加速タイプ別では、トラクターが2025年の北米農業機械市場において最大の市場シェアを占め、47.3%を記録した。トラクターは多様な農業システムにおける不可欠な役割を反映し、作物経営の根幹であり続けている。このセグメントは、広範にテストされた自律型改造の恩恵を受けており、実際の稼働時間が実証され、無人耕起に対する懐疑論が払拭されている。これらのイノベーションは、効率性と生産性を向上させる精密技術を統合した機械化の中核ハブとしてのトラクターの位置づけを強調している。その優位性は、農場が複数の作業を処理できる汎用性の高い機器を優先し続けながら、接続性と運用制御を強化する新たなデジタルプラットフォームにも適応していることを示している。
灌漑機械は2026年から2031年にかけて最も速いCAGR 6.4%で成長すると予測されている。北米全域で水不足対策プロジェクトが拡大する中、灌漑機器は勢いを増しており、メキシコではセンターピボット方式への転換が採用を加速させている。このセグメントは、持続可能な水管理と気候変動への耐性に対するニーズに牽引され、他のカテゴリーを上回る成長が見込まれている。精密灌漑システムはデジタルモニタリングツールとの統合が進み、農業者が収量を維持しながら水の使用を最適化できるようになっている。この成長軌跡は、灌漑機械が支援機能から戦略的投資へと進化し、農業機器需要の中で最もダイナミックな分野の一つとして位置づけられていることを示している。
注記: 全セグメントの個別シェアはレポート購入後に入手可能
地域分析
米国農業機械市場
米国は2025年に61.4%の最大シェアを占めた。トラクターは大規模農業において引き続き中心的な役割を果たしており、コーンベルトの農場はテレマティクスおよび精密農業システムとの互換性を維持するために定期的に機材を更新している。カリフォルニア州の特産作物生産者は地下水規制への対応のため灌漑設備への投資を継続しており、南部平原の綿花生産者は除草剤耐性の管理に精密散布機を導入している。更新需要が成長を持続させると見込まれており、これは多様な農業地域における生産性と効率性の維持に向けた技術アップグレードへの米国市場の依存を反映している。
メキシコ農業機械市場
メキシコは2026年から2031年にかけて最も高いCAGR6.6%で成長すると予測されている。小規模協同組合の機材費用の一部を補助する政府資金援助プログラムが、分散した農地全体での普を加速させている。シナロア州の野菜生産者がトラクター導入をけん引し、ハリスコ州のアボカド農園は傾斜地対応の散布機に投資し、ソノラ州の灌漑小麦農場はコンバインの利用を拡大している。レンタルプラットフォームが小規模農家の購入障壁を解消し、近代的農業機械へのより広範なアクセスを可能にしている。このダイナミクスにより、メキシコは同地域で最も成長の速い地域として位置づけられており、機械化は国内農業および輸出志向農業の双方における競争力と強靭性の確保に不可欠なものとして認識されつつある。
カナダ農業機械市場
カナダは地域販売において相当なシェアを占めており、サスカチュワン州、アルバータ州、マニトバ州に集中している。大型エアシーダーが大草原地帯の春季播種を主導する一方、オンタリオ州およびケベック州の酪農地帯はフォレージハーベスターおよびマニュアスプレッダーへの需要を支えている。ブリティッシュコロンビア州のベリー生産者は特産作物に適した狭いホイールベースのコンパクトトラクターを好む。各州にわたる多様な作物構成が近代的農業機械への安定した需要を継続的に生み出しており、北米農業機械市場における安定した重要な貢献者としてのカナダの役割を強化している。
規制環境
北米の農業機械は、製品設計とアフターサービス要件を形成する安全性、道路視認性、排出規制の組み合わせのもとで運用されている。米国では、OSHAが1976年10月25日以降に製造された農業用トラクターに対してロールオーバー保護構造(ROPS)を義務付けており(29 CFR 1928.51)、道路走行においては新型農業機器が照明・標識要件の対象となる(49 CFR Part 562、ANSI/ASAE 279.14参照)。パワートレインのコンプライアンスについては、米国EPAが40 CFR Part 1039(ティア4)に基づき非道路用圧縮点火エンジンの排出を規制しており、OEMのエンジン制御と後処理統合への注力を促している。
カナダは環境・気候変動省を通じてエンジン排出規制と密接に連携しており、農業用トラクターおよびその他の機械に対して米国同等基準と整合した要件を維持している。政策の関心は整備性と稼働時間にも向けられている。2025年、米国EPAは大気浄化法が農業者による自己機器の修理を妨げるものではなく、メーカーが必須の修理ツールやソフトウェアへのアクセスを制限できないことを明確化するガイダンスを発出し、診断へのアクセスが所有コストとディーラー・OEMサービスモデルにおいて果たす役割を強化した。H.R. 7849などの立法活動も、非道路農業用エンジンへの排出コンプライアンスの適用方法をめぐる継続的な議論を示しており、メーカーとフリートオペレーターにとってコンプライアンス監視の複雑性を高めている。
競合ランドスケープ
北米農業機械市場は2025年においても集約された状態が続いており、上位5社のOEMが収益の大部分を占めている。Deere & Companyがセグメントをリードし、CNH Industrial N.V.、AGCO Corporation、Kubota Corporation、CLAAS KGaA mbHが続く。競争の焦点は機械的仕様からデジタルエコシステムへと移行している。Deere & Companyは1エーカー当たりのソフトウェアモデルを強調し、CNH Industrial N.V.はRaven自律技術を統合し、AGCO CorporationはTrimble Inc.との合弁事業を活用して混合フリート向けオープンプラットフォームを提供している。2025年4月、AGCO Corporationはユタ州のCarter Agri-Systemsとのディーラーネットワーク拡大、およびミシシッピ州初のFendtおよびMassey Fergusonのフルライン販売店であるDelta Ag Equipmentの開設により、先進機械の市場アクセスを強化した。これらの戦略は、デジタル統合、接続性、精密技術が農業機械のリーダーシップを定義するようになったことを示している。
中小ブランドは顧客との密接な関係とイノベーションによって差別化を図っている。Kubota Corporationは高いディーラー満足度を獲得し、主要な業界イベントで電動トラクターラインナップを披露した。CLAAS KGaA mbHはダコタでの流通を再編して直接接点を強化し、Butler Machineryは移行期間中も部品供給を継続している。主要OEMの組み込み型ファイナンス戦略はスタートアップにとって参入障壁を形成しいるが、MachineryLink Sharingのようなサブスクリプション型アクセスモデルが従来の所有構造に挑戦し始めている。これらのプラットフォームは遊休能力を収益化することで、生産者が全額の資本コミットメントなしに先進機械にアクセスする新たな方法を提供している。
フィールドロボティクスとセンシングのイノベーターは、商業化を加速するために確立されたOEMとのパートナーシップを積極的に構築している。自律型作業機スペシャリストは既存のトラクタープラットフォームに統合し、機能を拡張して採用のハードルを低減している。精密農業ソフトウェア企業は、ブランドを横断して動作しキャブディスプレイ上でシームレスに稼働するアプリケーション固有のモジュールを提供することで収益を拡大している。このクロス互換性はロックイン効果を徐々に侵食し、よりオープンなエコシステムを促進する可能性がある。Horsch Maschinen GmbH、KUHN SAS、Bernard Krone Holding SE & Co. KG、The Toro Company、Vermeer Corporation、J.C. Bamford Excavators Ltd.などの企業とのパートナーシップは、イノベーターとOEMの協業が競争環境を再形成している様子を示している。
北米農業機械産業リーダー
-
Deere & Company
-
AGCO Corporation
-
CLAAS KGaA mbH
-
Kubota Corporation
-
CNH Industrial N.V.
- 注:主要企業の掲載順は順位を示すものではありません。
北米農業機械市場 このレポートでカバーされる企業
- Deere & Company
- CNH Industrial N.V.
- AGCO Corporation
- Kubota Corporation
- CLAAS KGaA mbH
- Mahindra & Mahindra Limited
- Netafim Inc.
- Lindsay Corporation
- Trimble Inc.
- Horsch Maschinen GmbH
- KUHN SAS
- Bernard Krone Holding SE & Co. KG
- The Toro Company
- Vermeer Corporation
- J.C. Bamford Excavators Ltd.
市場機会と将来展望
精密農業と自動化は、名称のある公共プログラムやOEMのエコシステム戦略に支えられ、トラクター、インプルメント、灌漑システム全体で新たな需要領域を生み出している。2026年4月、USDAはGrand Farmが運営するAgTech向け全国実証拠点網(NPG-Ag)を立ち上げ、実際の環境下で農業技術を評価・検証することで、自律化、センシング、コネクテッドインプルメントのプロトタイプから量産展開までの道のりを短縮する支援を行っている。カナダでは、持続可能なカナダ農業パートナーシップ資金もAI対応の圃場意思決定ツールへとシフトしており、カナダ農業・農産食品省がA.U.G. Signals Ltd.のAI駆動型作物健全性・収量予測を支援(2026年7月発表)することで、可変施用およびセンサー搭載機器の導入を支えるデータパイプラインを強化している。
製造の現地化と部品供給体制も、デジタル能力の向上と並んで実用的な推進要因となりつつある。Deereは米国製造への長期的な投資コミットメントを発表し、2026年1月には、1エーカー当たり課金やサブスクリプションモデルによって稼働率が収益化されるコネクテッドフリートのために、より迅速なサービス提供を支援するインディアナ州ヒーブロンの部品配送センターを含む施設投資の詳細を明らかにした。一方、AEMが報告した2026年のトラクター・コンバイン販売の変動性は、レンタル、シェアリング、組み込み型ファイナンスといった柔軟なアクセスモデルの価値、および最新の精密農業プラットフォームとの互換性を拡張するレトロフィットの価値を浮き立たせている。これらの動きが相まって、プログラムに支えられた検証、ディーラーのサービス密度、部品供給体制が導入と代替のタイミングに影響を与える、自律運転対応トラクター、センサー先進型スプレーヤー、灌漑自動化に機会が集中している。
最近の産業開発事情 北米農業機械市場
- 2026年4月:AGCO Corporationは、Ritchie ImplementがFarmerCoreのハブ・アンド・スポークモデルのもとでウィスコンシン州南西部における認定フルライン生産農業ディーラーとして営業を開始したことにより、中西部北部における生産農業ディーラーカバレッジを拡大した。この拡大により地域サービス密度とオンファームサポートが向上し、精密・接続機器の稼働時間にとって重要であるとともに、主要な畑作地域におけるAGCO Corporationの市場参入ルートを強化した。
- 2025年1月:Deere & CompanyはCES 2025において、8シリーズおよび9シリーズトラクター向けの完全自律耕起および改造オプションを含む自律農業ソリューションを発表し、低い初期費用と1エーカー当たりの収益化アプローチを採用した。このロールアウトは、ソフトウェアと自律性を、新規機器販売を牽引しながら機械稼働率に連動した継続的収益を生み出すバンドル型価値提案として位置づける方向への転換を強化した。
- 2024年7月:CLAAS KGaA mbHはLEXION 8900 TTコンバインを発表し、クローラー装備の構成で高容量収穫ラインナップを拡充した。このアップデートは生産性と土壌保護に注力する農業者とカスタム収穫業者を対象としており、性能アップグレードと技術パッケージが更新決定を左右するプレミアムコンバインセグメントを支援するものである。
北米農業機械市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、土地準備、播種、灌漑、作物管理、収穫、飼料処理などの中核的な農業活動のために北米全域で販売・使用される農業機械の金額(米ドル)を対象としている。
対象外:本規模算定には、種子、肥料、農薬、受託農作業、農業労働サービスなどの農業投入財やサービスは含まれない。
セグメンテーション概要
- タイプ別
- トラクター
- 40馬力未満
- 40〜100馬力
- 100馬力超
- 4WDトラクター
- 機器
- プラウ
- ハロー
- カルチベーターおよびティラー
- その他機器
- 灌漑機械
- スプリンクラー
- 点滴
- その他灌漑
- 収穫機械
- コンバインハーベスター
- 飼料収穫機
- その他収穫
- 乾草・飼料機械
- モア
- ベーラー
- その他乾草・飼料
- その他タイプ
- トラクター
- 地域別
- 米国
- カナダ
- メキシコ
- 北米その他
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、特にどの機器ファミリーが計上されるか、および米国、カナダ、メキシコにわたる地域分割の処理方法について、モデルのガードレールを設定するために使用された。USDAおよびカナダ統計局のデータテーブル、メキシコ農業統計リリース、FAOデータシリーズ、関連機械カテゴリーの国連コムトレード貿易フローなどの公開統計および技術参考資料を参照した。
これらのシグナルを使用可能な市場インプットに変換するため、デスクワークでは企業の年次報告書と投資家向けプレゼンテーション、製品カタログとディーラーネットワーク開示、機器需要サイクルに関する信頼性の高い報道なども活用した。企業財務・ニュースインテリジェンスの有料サブスクリプションは、収益エクスポージャーの検証と主要製品発表のタイミングの妥当性確認に選択的に使用され、自動化と精密機能が最も活発な分野を追跡するために特許データベースも参照した。これらのデスクリサーチソースはあくまで例示であり、調査中のクロスチェックと明確化のために他の多くの公開・有料参考資料も使用された。
一次インタビューと調査
米国、カナダ、メキシコのメーカー、流通業者、ディーラー、農場オペレーター、農業金融スペシャリストとのインタビューおよび調査により、製品需要、チャネル在庫、資金調達条件、更新タイミングを明確化した。回答者はまた、国別・製品別のギャップを埋め、機器数量に対する平均販売価格(ASP)の前提を検証する支援も行った。異常な回答は、最終的な三角測量の前に出荷台数、貿易、農場収入のシグナルと照合して確認された。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:27% | CXO:18% |
| 中位層:48% | 機・ユニットリーダー:32% |
| 中小プレーヤー:25% | マネージャー:50% |
市場規模算定と予測
規模算定は、機械生産・貿易指標、農業活動代理変数、機器更新行動から北米需要を再構築し、対象機器グループにマッピングするトップダウン構築から始まる。その後、サンプリングされたディーラーの販売実績チェックや高販売量カテゴリーの一部に対するASP・台数計算などの選択的なボトムアップ近似値と結果を照合し、一つのデータシリーズからの過大評価を修正する。
モデルで使用される主要インプットには、トラクターとコンバインの出荷動向、ディーラー在庫水準、農場収入と現金受取動向、金利と資金調達可能性、主要作物の作付面積の変化、チャネルで観察される機器価格インフレ(および値引き)が含まれる。市場は天候に起因する収入変動と信用状況に敏感であるため、予測は専門家の見解に支援されたシナリオ分析を用いて作成された。小型機器ラインのボトムアップの可視性が不完全な場合、ギャップは追跡精度の高いカテゴリーからの比率ベースの拡張によって処理され、その後インタビューを通じて再検証することで合計値の現実性を維持している。
データ検証と更新サイクル
アウトプットは、示唆される出荷台数と価格推移が貿易フロー、農場収入動向、チャネルコメンタリーなどの独立したシグナルと整合するかを確認することで検証される。急激な変動は調査され、前提が再検討された後、数値が承認される前に第二のアナリストレビューが行われる。
レポートは年次で更新され、主要な政策変更、異常な資金調達動向、機器の急激な価格変動などの重要なイベントが発生した場合には中間更新が実施される。納品直前に最新データポイントを確認し、モデルが過去と予測にわたって一貫性を保つよう最終確認が行われる。
Mordor Intelligenceの北米農業機械市場規模と他の公表推計値との比較
北米農業機械に関して公表されている市場規模が大きく異なって見える場合があるのは、対象範囲が必ずしも一致しておらず、ソース間で基準年が異なる場合があるためである。当社の確認では、乖離の主な原因は、アフターマーケット部品と農業サービスが含まれるかどうか、灌漑・作物加工機器の扱い方、高インフレ年における価格の予測方法にある。
一部の推計はアフターマーケット収益、サービス・修理活動、より広範な農業機械化支出を定義に含めて拡大している。Mordor Intelligenceでは、市場はトラクター、機器、灌漑機械、収穫機械、乾草・飼料機械、その他のタイプにわたる機器価値として計上され、地域全体の国レベルの需要シグナルと整合させている。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 575.00 ミリオン 米ドル(2026年) | |
| 地域コンサルタントA | 385.20 ミリオン 米ドル(2024年) | 機器カテゴリーの範囲が狭い農業機械化フレームワークを使用しており、灌漑・飼料機械の一部が除外されている可能性があり、また異なる基準年と長期ホライズンでサイクルを設定している。 |
| グローバルコンサルタントB | 670.60 ミリオン 米ドル(2024年) | アフターマーケットとより広範なアプリケーションおよびチャネルを含む広い対象範囲を適用しているとみられ、地域が類似していても機器のみの視点と比較して合計値を押し上げる可能性がある。 |
この比較は、最大の乖離が通常、機械支出として何が計上さるか、および基準年前後での価格とタイミングの処理方法から生じることを示している。インプットを機器需要指標に追跡可能な形で維持し、一次確認を通じてASPと更新前提を検証することで、最終的な数値はユーザーが後日同じ変数を更新する際に説明・再現しやすいものとなっている。
レポートで回答される主要な質問
2026年の北米農業機械市場の規模はどのくらいですか?
北米農業機械市場は2026年に575.00 ミリオン 米ドルと評価されている。
北米における農業機械需要の予測CAGRはいくらか?
北米農業機械市場は2026年から2031年にかけてCAGR 5.90%で成長すると予測されている。
最大の収益シェアを占める機器タイプはどれですか?
トラクターは2025年に47.3%の最大市場シェアを保持しており、農業経営全体における汎用性を反映している。
地域の主要OEMはどこか?
2025年において、Deere & Company、CNH Industrial N.V.、AGCO Corporation、Kubota Corporation、CLAAS KGaA mbHが市場の大部分を占めている。
USDA気候対応型補助金は機器購入にどのような影響を与えるか?
補助金は低排出機械を助成し、取得コストを実質的に引き下げ、電動または燃費効率の高いモデルの採用を加速させる。
USDA気候スマート補助金は機器購入にどのような影響を与えますか?
補助金は低排出機械を助成し、取得コストを実質的に引き下げ、電動または燃料効率の高いモデルの採用を加速させています。