
穀物貯蔵サイロ市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
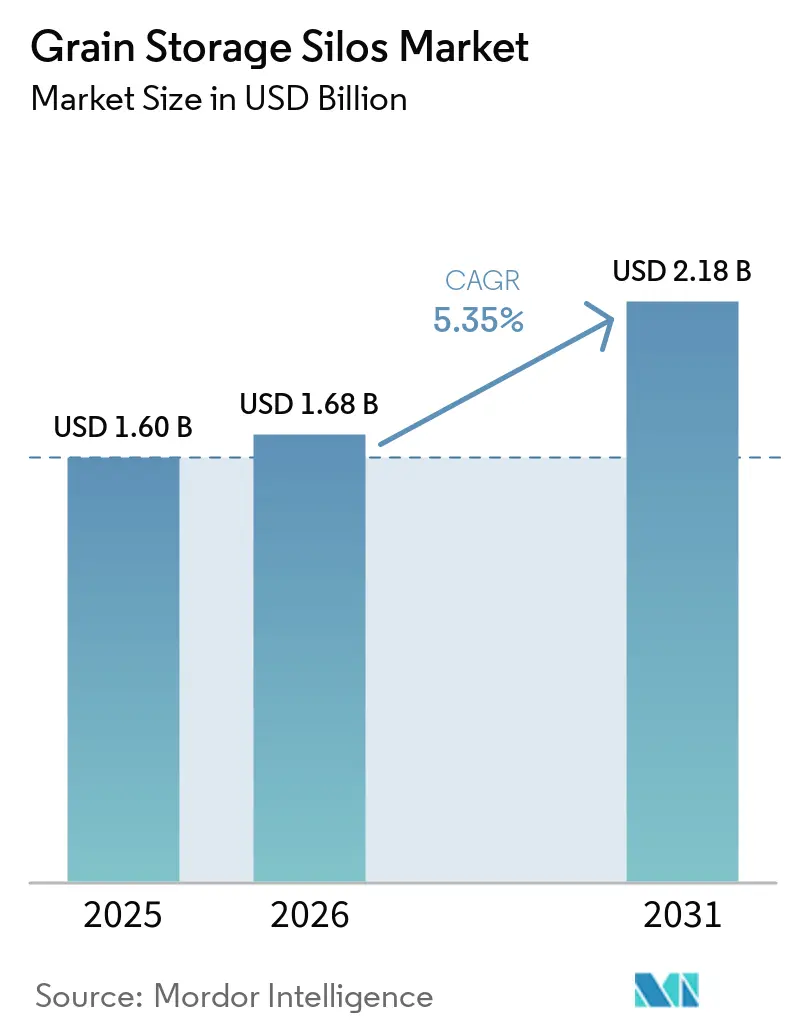
| 市場規模 (2026) | 1.68 十億米ドル |
| 市場規模 (2031) | 2.18 十億米ドル |
| 成長率 (2026 - 2031) | 5.35 % |
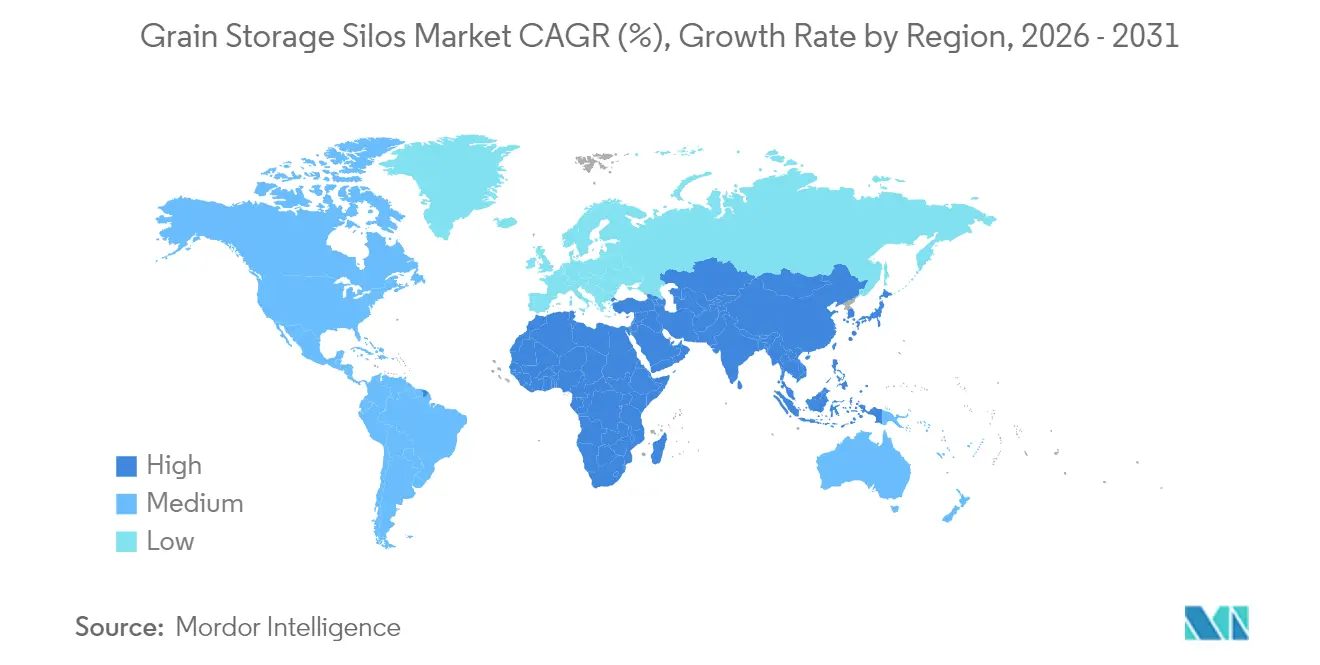
| 最も急速に成長している市場 | アフリカ |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる穀物貯蔵サイロ市場分析
2026年の穀物貯蔵サイロ市場規模は16億8,000万米ドルと推定され、2025年の16億米ドルから成長し、2031年には21億8,000万米ドルに達する見通しで、2026年〜2031年にかけて年平均成長率(CAGR)5.3%で成長します。デジタル対応モニタリング、加速する国家穀物備蓄プログラム、および拡大する生産変動性が主要な成長要因です。アジアにおける政府の景気刺激策、北米における大規模な港湾側プロジェクト、アフリカにおける急速な倉庫建設が、多速度の需要環境を生み出しています。メーカーは建設サイクルを短縮し初期資本リスクを低減するモジュール設計を優先しており、マグネリスなどのコーティング技術が資産寿命を延ばし生涯所有コストを削減しています。予測通気および二酸化炭素(CO₂)ベースの腐敗アラートの普及拡大により運営費が低下し、接続型サイロが現代の食料安全保障戦略の礎として位置づけられています。
レポートの主要ポイント
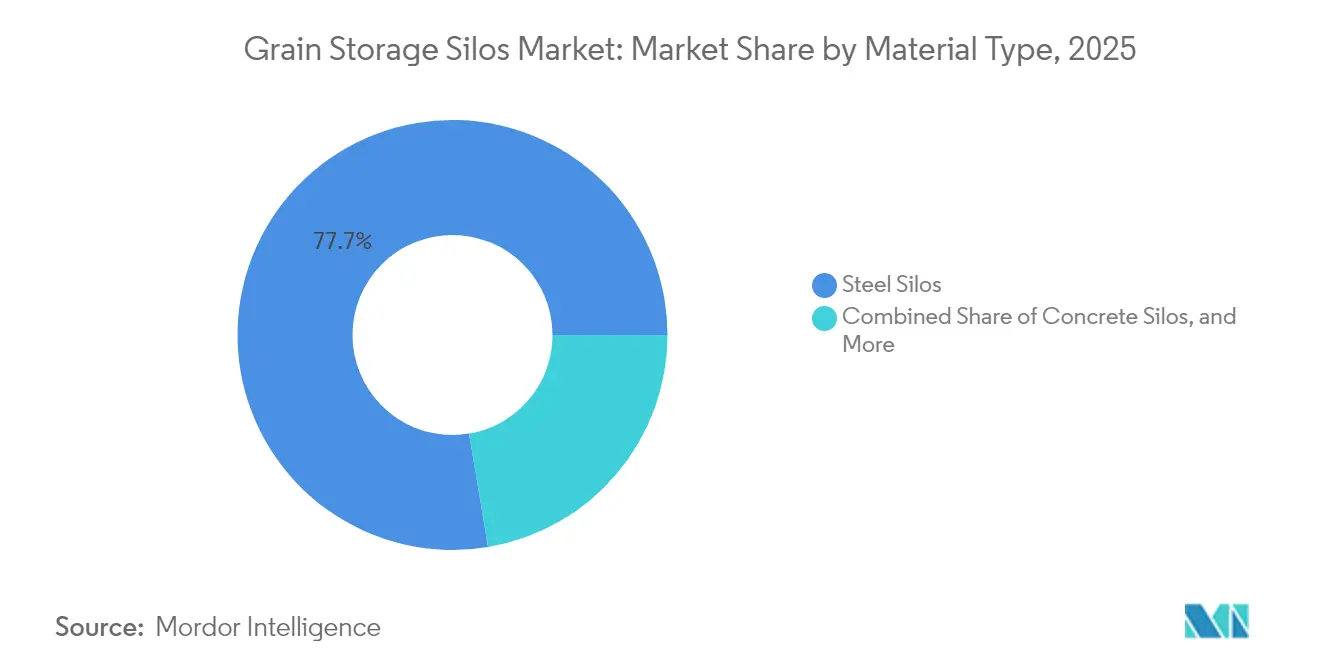
- 材料タイプ別では、鋼製サイロが2025年の穀物貯蔵サイロ市場シェアの77.65%をリードし、一方で金属サイロは2031年にかけてCAGR 6.55%で拡大する見込みです。
- 穀物タイプ別では、トウモロコシが2025年の市場シェアの32.45%を占め、一方で大豆は2031年にかけてCAGR 9.10%で拡大する見込みです。
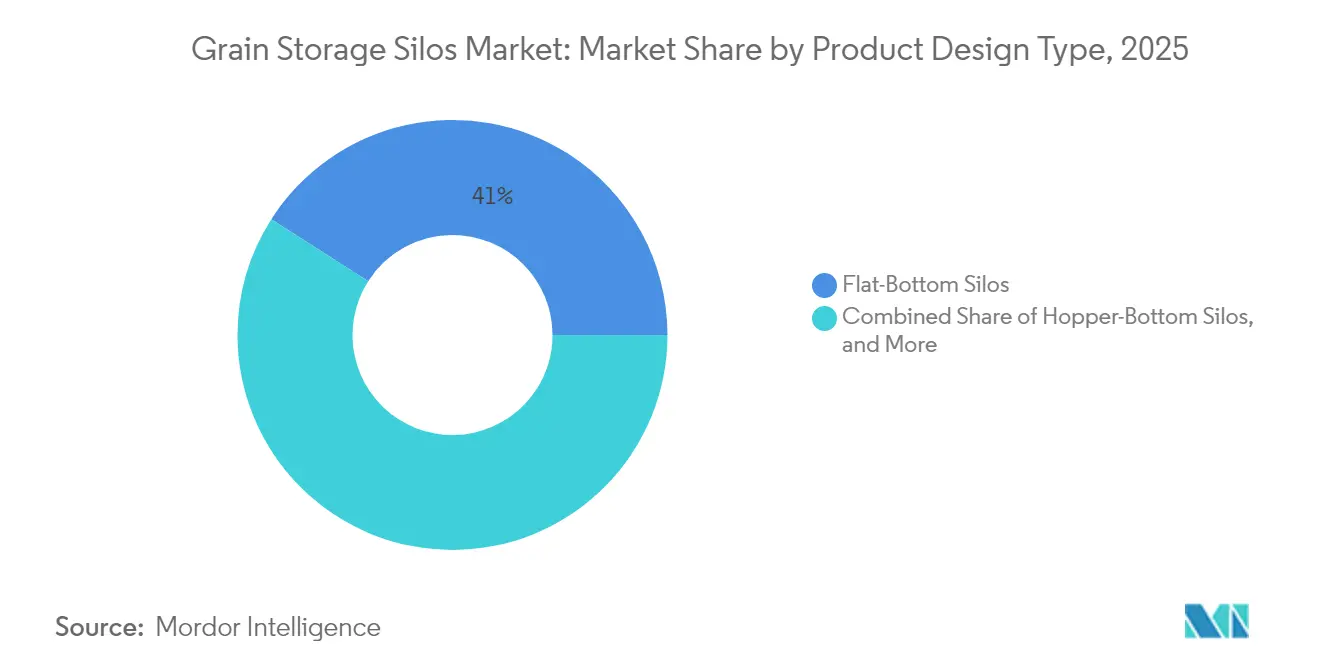
- 製品設計別では、平底ユニットが2025年の穀物貯蔵サイロ市場規模の40.95%を占め、一方で正方形・長方形システムは2031年にかけてCAGR 5.18%で成長する見通しです。
- 地域別では、アジア太平洋が2025年の収益の35.05%を占め、同期間においてアフリカが最速のCAGR 6.08%を達成する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| デジタルモニタリングおよびモノのインターネット(IoT)対応穀物品質センサー | +1.2% | 北米および欧州での早期導入を伴うグローバル | 中期(2〜4年) |
| 政府主導の戦略的穀物備蓄拡大 | +1.5% | アジア太平洋中核および北米 | 長期(4年以上) |
| 価格裁定取引のためのオンファーム貯蔵需要の急増 | +0.8% | 北米および欧州、ブラジルおよびアルゼンチンへ拡大 | 短期(2年以内) |
| 生産変動性の上昇によるバッファー貯蔵の必要性 | +1.0% | 気候脆弱地域での急性ニーズを伴うグローバル | 中期(2〜4年) |
| バルク輸出インフラへのシフト | +0.7% | グローバルの沿岸地域、黒海回廊を優先 | 長期(4年以上) |
| モジュール式正方形・複合サイロの採用 | +0.4% | 土地制約市場での普及が速いグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
デジタルモニタリングおよびIoT対応穀物品質センサー
接続型センサーは現在、リアルタイムの温度、水分、CO₂の読み取り値を提供し、腐敗傾向を数週間前に検知することで、予測通気を可能にし、施設ごとに年間32万米ドルの計画外ダウンタイムを削減します[1]。クラウドダッシュボードは複数拠点のデータを集約し、サイロ管理を手動検査から分析主導の監視へと変革します。エネルギー消費の低下と品質プレミアムの上昇により、回収期間はしばしば2収穫期を下回ります。技術サプライヤーは工場でワイヤレスプローブを亜鉛メッキパネルに統合し、ハードウェアとソフトウェアを単一の価値提案へと転換しています。勢いは北米で最も強いですが、東南アジアでの急成長するパイロットプロジェクトが普及の拡大を示しています。
政府主導の戦略的穀物備蓄拡大
中国は国内供給バッファーを確保するために2025年の穀物備蓄予算を引き上げ、インドは2028年までに小麦容量を900万メートルトンに3倍にする150億米ドルの協同組合計画を承認しました[2]。チュニジアは多国間融資機関の支援を受け、20万6,000メートルトンの既存サイロを改修し、輸入コストを安定させるために18万1,000メートルトンの新規スペースを追加しています。これらの国家プログラムは自動燻蒸を備えた大容量平底設計を優先し、5万メートルトン超のターンキー設置の受注を促進しています。長期契約はメーカーに価格の見通しを与え、通貨リスクを抑制するための国内製造パネルへのシフトを支えています。
価格裁定取引のためのオンファーム貯蔵需要の急増
低金利の農場貯蔵施設ローンは、米国の農業者がトウモロコシと大豆を基差水準が改善するまで保有できる中規模ビンを設置することを奨励し、平均収益を向上させます。経済モデリングは内部収益率が14%を超えることを示しており、貯蔵を収穫時の値引きに対する低リスクのヘッジとして位置づけています。ワイヤレスファン制御とリモート水分プローブは労働依存度を低下させ、農村労働力が減少する中で貴重な優位性となっています。ブラジルとアルゼンチンでも同様のトレンドが見られ、先物市場への参加が深まるにつれてグレインバッグが恒久的な金属ビンに取って代わられています。
バッファー貯蔵を必要とする生産変動性の上昇
極端な気象がジャストインタイム物流を圧迫する収量変動を増幅させています。研究は気候変動が50年間で世界の小麦収量を10%低下させることと関連付けており、柔軟なバッファー容量の必要性を強調しています[3]。等級と水分レベルを分離する多区画サイロは、収穫物に低品質穀物の割合が多い場合でも市場アクセスを維持します。気候脆弱地域の政府は農村レジリエンス計画において貯蔵を優先しており、保険会社は自動状態監視を備えた施設に対してポリシーの割引を増やしています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期資本および鉄鋼価格の変動性 | -0.9% | 価格敏感市場への深刻な影響を伴うグローバル | 短期(2年以内) |
| 害虫侵入とカビリスクによる運営費(OPEX)の増大 | -0.6% | 主に湿潤気候および発展途上地域 | 中期(2〜4年) |
| 燻蒸化学物質に対する規制上の制限 | -0.4% | 欧州および北米が先行し、グローバルで採用が続く | 長期(4年以上) |
| 新興市場におけるアフターマーケットサービスの断片化 | -0.3% | アフリカ、東南アジア、北米に焦点 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い初期資本および鉄鋼価格の変動性
スポットの熱延コイル価格は関税の不確実性により2025年初頭に18%急騰し、基本的な建設のビンコストを押し上げました。請負業者は現在、農業者とリスクを分担する価格エスカレーション条項を挿入していますが、多くの小規模農家は寿命が短いにもかかわらずハーメチックバッグに転換しています。指数ベースの鉄鋼ヘッジは農業では依然として活用が不十分ですが、大規模な協同組合はエクスポージャーを抑制するためにスワップを試験的に導入しています。正方形サイロのサプライヤーは容量1メートルトンあたりの鉄鋼使用量が15%少ないと主張しており、この優位性は価格敏感な購買者の間で支持を得ています。
運営費(OPEX)を増大させる害虫侵入とカビリスク
ホスフィンへの耐性が広がり、オペレーターは化学物質を交替させるか制御雰囲気処理を採用せざるを得なくなっており、年間の害虫防除予算が増加する可能性があります。温暖で湿潤な地域では通気および燻蒸コストが高くなります。西アフリカでは、貯蔵害虫が6ヶ月以内に貯蔵トウモロコシを破壊します。リアルタイムのCO₂モニタリングは侵害ホットスポットをより早期に特定しますが、センサープラットフォームとデータプランへの投資が必要です。ISO 22000などの食品安全基準は、管理上のオーバーヘッドを増加させる厳格な文書化を組み込んでいます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料タイプ別:
鋼の優位性が容量拡大を支える鋼製サイロは2025年の収益の77.65%を占め、大容量エレベーターの主力ソリューションとしての役割を確固たるものにしました。標準化されたパネル設計により、大量生産と容易なグローバル輸送が可能です。マグネリスコーティングシートは再塗装なしでサービス寿命を25年に延ばし、総所有コストを抑制します。鋼製ユニットの穀物貯蔵サイロ市場規模は、アジアでの更新サイクルが新規建設と重なるにつれて着実に成長すると予測されています。主にアルミニウム合金バリアントである金属サイロは、2031年にかけてCAGR 6.55%で進展しており、軟弱地盤地域に有利な小型基礎を必要とする軽量構造によって推進されています。複合・ハイブリッドシステムは初期段階のニッチに留まっていますが、米や種子の貯蔵に重宝される耐湿性を提供します。
コンクリートでは、20万メートルトンのブロックが耐震安定性と最小限のメンテナンスを提供する港湾ターミナルやエタノールプラントに需要が集中しています。しかし、亜鉛メッキ鋼は、コード改正により風荷重と屋根強度の基準が引き上げられた後、北米でシェアを拡大しています。相手先ブランド製造業者(OEM)は12日以内に組み立て可能なビンで対応しました。スマートセンサーは現在工場出荷時に装備されており、一部のベンダーはパネル圧延時に光ファイバーケーブルを埋め込み、構造健全性モニタリングのサブスクリプションを提供しています。持続可能性監査は使用終了時のリサイクル可能性から鋼を支持し、穀物貯蔵サイロ市場における鋼の優位性を強化しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


穀物タイプ別:
大豆成長加速の中でのトウモロコシのリーダーシップトウモロコシ貯蔵は2025年の穀物貯蔵サイロ市場シェアの32.45%を占め、最も生産量の多い穀物としての地位と飼料、エタノール、食品産業における中心的役割を反映しています。大豆貯蔵は、植物性タンパク質と食用油の世界的需要の急増に伴い、2031年にかけてCAGR 9.10%を記録する見込みです。小麦貯蔵は政府主導の備蓄目標により安定した勢いを維持しています。インド単独で小麦容量を900万メートルトンに3倍にしています。米の貯蔵は、輸出プレミアムが外観と香りの保持にかかっているアジア太平洋において、特殊な低水分環境を必要とします。
温度管理技術は穀物タイプ別に進化しています。大豆は油の酸敗を防ぐためにより厳密な熱制御を必要とし、メーカーは可変速ファンと高精度プローブを統合するよう促されています。トウモロコシは標準化された取り扱いの恩恵を受けていますが、エタノールの拡大が物流コストを削減するために加工プラント近くのサイロクラスターを推進しています。地理的パターンは持続しており、トウモロコシ貯蔵は米国、ブラジル、アルゼンチンに集中し、大豆投資は南米と東南アジアの作付面積の成長に追随しています。これらのトレンドは、穀物貯蔵サイロ市場が拡大するにつれて製品別のイノベーションを強化しています。
製品設計別:
平底の効率性とモジュール式の再考平底サイロは2025年の売上の40.95%を占め、年間100万メートルトン超のスループットを推進するターミナルエレベーターの継続的な処理作業を可能にするスイープオーガーおよび大容量バケットエレベーターとの互換性によるものです。これらはターミナルエレベーターの礎となるインフラを代表しています。一方、正方形・長方形設計は、鉄道引込線や港湾近くの土地コストが急騰するにつれて2031年にかけてCAGR 5.18%で上昇しています。4セルの正方形ブロックは、同じ設置面積で円形の代替品に比べて容量を20%増加させることができ、東アジアの工業団地において決定的な要因となっています。重力流ホッパー底ユニットは完全排出とアレルゲン分離を必要とするフィードミルに対応していますが、貯蔵量1メートルトンあたりのコストは10〜15%高くなります。
農場サイロは直径が拡大しています。Sukupの156フィートビンは、モジュール式ボルトオンリングにより農業者が小規模から始めて後で基礎を変更せずに容量を2倍にすることができます。フィードホッパーは、日次回転率が高く在庫の可視性が最重要な仕上げ作業のニッチを確立しました。メーカーは現在、構造シミュレーションを実行してスティフナーの配置を最適化し、プロジェクトごとに最大4%の鉄鋼重量を節約しています。設計全体にわたって、スマート対応ビンの穀物貯蔵サイロ市場シェアが上昇しており、2025年には新規注文の半数以上が少なくとも1つのIoT機能を指定しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域 穀物貯蔵サイロ市場
アジア太平洋地域は2025年に35.05%の収益シェアを維持し、中国とインドにおける大規模な備蓄戦略によって牽引されました。中国の2025年拡大備蓄予算とインドの150 ビリオン 米ドル規模の協同組合建設計画は、国内製造業者およびターンキー複合施設で提携するグローバルな相手先ブランド製造業者(OEM)への発注を促進しています。バングラデシュおよびタイにおけるプロジェクトは、輸出業者がバルク米向け輸送ターミナルを高度化するにつれ、国境を越えた波及効果を示しています。一方、中国では農場レベルでのトウモロコシ損失が2.41%に達しており、多くのビンに強制通気設備が欠如していることから、小・中規模鋼製ユニットにおける農村部のアップグレードサイクルが必要であることが示されています。
アフリカ 穀物貯蔵サイロ市場
アフリカは予測CAGRが6.08%と最も成長の速い地域であり大陸全体で2億8,200万人の栄養不足市民を対象とした飢餓緩和の取り組みによって牽引されています。ナイジェリアおよびケニアにおけるドナー資金による倉庫は、ディーゼル依存を削減するために金属サイロと太陽光通気設備を組み合わせています。ウガンダでの研究では、改良された金属設計により害虫の発生率を87%削減でき、投資回収期間は4.5年であることが示されています。サヘル地帯の諸国は、30%前後で推移する収穫後損失を削減するためにコミュニティ規模の貯蔵バンクの導入を検討しています。
南北アメリカ、ヨーロッパおよび中東 穀物貯蔵サイロ市場
北米とヨーロッパは、技術改修が成熟した設備容量を補完する形で着実に前進しています。米国の農業協同組合は、1970年代のビンを耐腐食パネルおよび労働安全衛生局(OSHA)の2025年ラダー規則に適合した屋上安全ケージに置き換えています。ヨーロッパでは燻蒸剤を使用しない貯蔵への移行が進んでおり、醸造用大麦向けの気密構造および自動冷却トンネルへの投資を促しています。南米では深刻なギャップが生じています。ブラジルの現在の設備は生産量の55%しかカバーしておらず、コストのかかる野積みや品質低下につながっています。一方、中東の輸入業者は港湾ターミナルに加えて戦略的備蓄を積み上げており、サウジアラビアおよびアラブ首長国連邦の投資家が砂漠気候向けの環境制御室を備えた20万メートルトン規模の建設に資金を提供しています。

規制環境
穀物貯蔵サイロに関する規制および基準は、爆発防止、安全な操業、監査可能な監視をますます重視するようになっている。米国では、OSHA 29 CFR 1910.272が穀物取扱施設を規制し、粉塵管理、発火源管理、ビンおよびサイロへの安全な立入手順に関する要件を定めている。これにより、より安全なアクセスシステムや、強化されたハウスキーピングおよび換気設計への需要が形成されている。規制対象の穀物・米倉庫事業者に対しては、USDAのプログラムがWA-402ライセンス契約やCCC-25統一貯蔵契約などの手段を用い、参加資格を、文書化された管理体制(書面によるセキュリティ計画や脆弱性評価を含む)と結び付けている。
2026年には、いくつかの構造的・運用的基準の更新が主要市場全体でコンプライアンスの基準を刷新した。中国では、GB 46033-2025(穀物貯蔵施設の安全運転規則)およびGB 17440-2025(穀物加工・貯蔵・輸送システムにおける粉塵爆発防止)が2026年2月1日に施行され、GB/T 46669-2025(サイロ積載時の穀物破損を低減するための技術仕様)が2026年5月1日に施行され、輸出業者や現地製造業者に設計・運用手順の適合を促した。欧州では、CENが2026年3月18日にEN 1991-4:2026を発行し、サイロおよびタンクに関するユーロコード荷重を更新した。これには粒状固体からの荷重、粉塵爆発およびベント効果に関連する考慮事項が含まれる。世界的には、ISO 4112:2025がバルク貯蔵穀物の温度測定に関する指針を提供し、標準化されたセンシングと記録への移行を後押ししている。
競合環境
穀物貯蔵サイロ市場は、技術的な転換がリーダーシップのダイナミクスを再形成する中で、適度に断片化した競争を特徴としています。Brock Grain SystemsやMeridian Manufacturingなどの北米ブランドは、多くの場合1ユニットあたり2,449メートルトンを超える大型商業ビンに集中しています。Symaga, S.A.U.などの欧州企業はモジュール式キットとグローバルな設計・調達・建設(EPC)パートナーシップを活用して、アジアとアフリカ全域でターンキー契約を獲得しています。新興参入者は化学物質フリー貯蔵を約束するハーメチック複合パネルを売り込み、従来の亜鉛メッキ既存企業に侵食しています。
イノベーションが主要な競争の場です。ArcelorMittalのマグネリスコーティングは自己修復型亜鉛マグネシウムにより保証期間を延長し、競合他社に表面処理のアップグレードを迫っています。IoTアライアンスはハードウェアメーカーと分析スタートアップを組み合わせています。あるベンダーは運営費(OPEX)を20%削減すると主張する5年間の予測保全サブスクリプションをバンドルしています。市場シェアを守るために、既存企業は予備部品の48時間以内の配送を保証する地域サービスハブを設立しています。ISO 22000および危害要因分析重要管理点(HACCP)への準拠は、大規模農業企業がトレーサビリティと食品グレードシーラントに追加料金を支払うプレミアムセグメントを牽引しています。
地理的拡大は着実に続いています。Symaga, S.A.U.のバングラデシュにおける69,664 m³のターミナルとタイにおける49,660 m³の米複合施設は、欧州エンジニアリングの輸出可能性を示しています。中国の建設業者はサプライヤー信用と建設をバンドルすることで一帯一路回廊での存在感を高めています。アフリカでは地元の鉄鋼メーカーがOEMと協力してパネルスタンピングを現地化し、物流コストと輸入関税を削減することで価格競争が激化しています。新興のコンセンサスは、スマートでモジュール式かつ環境に準拠したサイロを長期的な競争優位の中心に置いています。
穀物貯蔵サイロ業界リーダー
-
Sioux Steel Company
-
Symaga, S.A.U.
-
Grain Systems Inc. (AGCO Corporation)
-
SCG Silos Grupo (Silos Cordoba Grupo)
-
Brock Grain Systems (CTB Inc. - Berkshire Hathaway)
- 注:主要企業の掲載順は順位を示すものではありません。
穀物貯蔵サイロ市場
- Sioux Steel Company
- Grain Systems Inc. (AGCO Corporation)
- Symaga, S.A.U.
- SCG Silos Grupo (Silos Cordoba Grupo)
- Superior Manufacturing LLC
- Rostfrei Steels Pvt. Ltd.
- Henan SRON Silo Engineering Co., Ltd.(SRON Group)
- Brock Grain Systems (CTB Inc. - Berkshire Hathaway)
- Meridian Manufacturing Inc. (WGI Westman Group Inc.)
- Nelson Silos
- SCE Silo Construction & Engineering NV
- Ahrens Group Pty Ltd
- Behlen Manufacturing Company
- Bentall Rowlands Group
- Skess Corporation

市場機会と将来展望
公共部門の貯蔵プログラムおよび分散型の調達モデルは、モジュール式でより迅速に構築可能なサイロシステムと、通気、監視、安全なアクセスを含むターンキー統合を favor するプロジェクトパイプラインを生み出している。インドはこの需要における短期的な支柱となっている。協同組合による穀物貯蔵ミッションは全国704カ所に拡大され、304件の詳細プロジェクト報告書(DPR)が提出され、96カ所の倉庫(godown)が完成し、2025年11月15日時点で59,702トンの容量が創出された。州レベルの取り組みも建設機会を追加している。ウッタル・プラデーシュ州は2026年7月に、貯蔵能力を20万トン追加する計画を開始し、郡長官(District Magistrates)に倉庫用地の特定を指示した。
成熟市場では、利用率および改修ニーズが、新規のグリーンフィールド容量だけでなく、コネクテッド監視、腐食防止、コンプライアンス主導のアップグレードの機会を開いている。米国における学術的分析は2026年2月に、米国の穀物貯蔵容量の成長が停止したこと、2025年12月1日時点で主要作物の農場内貯蔵容量の80%が利用されていたことを報告した。この背景により、温度・湿度測定、CO2ベースの腐敗警報、予測型通気などの損失削減技術の価値が高まっており、実効スループットと信頼性を改善する生産性向上策とともに需要が拡大している。同時に、米国のOSHA要件や欧州のEN 1991-4:2026など、より厳格な安全・設計基準が、旧設備の技術的再検証と近代化を促し、構造的にコンプライアンスに適合した再建やセンサー対応型改修への需要を支えている。
Recent Industry Developments in 穀物貯蔵サイロ市場
- 2026年6月:EN 1991-4:2026が2026年3月に発行され、欧州市場全体で採用されたことにより、サイロおよびタンクの改修契約が促進された。機器サプライヤーは、コンプライアンス要件を満たすため、センサー統合型ベントおよび水分監視アップグレードの展開を開始した。この動きにより、加工業者は既存の貯蔵インフラへの近代化投資を加速させている。
- 2026年5月:米国労働安全衛生局(OSHA)が穀物取扱施設に関する最終的な施行フレームワークを発行し、粉塵管理、発火源管理、安全なアクセスに関するチェックリストと期限を拡大した。主要な機器統合業者および改修専門業者は、地域の貯蔵ネットワーク全体でコンプライアンス主導のアップグレードを支援するため、製品ロードマップを整合させている。
- 2026年4月:インド政府が協同組合穀物貯蔵近代化プログラムの第2フェーズを開始し、対象を追加拠点へ拡大するとともに、複数のサプライヤーにモジュール式サイロのターンキーパッケージを発注した。この取り組みは、モジュール式で迅速に展開可能な貯蔵ソリューションを強化し、農村部の貯蔵アップグレードの調達サイクルを加速させている。


穀物貯蔵サイロ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、収穫後に穀物をバルクで安全に貯蔵するために使用される穀物貯蔵サイロから生み出される収益を対象としています。農場、商業用エレベーター、および加工施設で使用される設置済みサイロ構造物および標準的なサイロ設計が含まれます。
対象外の範囲:サイロ以外の穀物貯蔵オプションは除外されます。これには、袋、開放型倉庫、およびサイロシステムとして専用に建設されていない一般的な倉庫スペースが含まれます。
セグメンテーション概要
- 材料タイプ別
- 鋼製サイロ
- コンクリートサイロ
- 金属サイロ
- その他の材料
- 製品設計別
- 平底サイロ
- ホッパー底サイロ
- 正方形・長方形サイロ
- フィードホッパー
- 農場サイロ
- 穀物タイプ別
- トウモロコシ
- 小麦
- 大豆
- 米
- 大麦およびその他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- オランダ
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 東南アジア
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、新規サイロ需要を通常牽引する穀物量、貯蔵ニーズ、およびプロジクト活動の一貫した全体像を構築することから始まります。地域別の作物サイクルと貯蔵ギャップを把握するために、FAOSTAT、USDAの生産・在庫データ、国連コムトレードの貿易統計、世界銀行のマクロ経済指標、および各国農業省の発表などの公開情報源を活用しています。
次に、企業の年次報告書、投資家向けプレゼンテーション、設備フローに関する輸出入貨物レベルのデータベース抽出物、および港湾ターミナル、内陸エレベーター、政府備蓄プログラムに関する信頼性の高いプレス情報を用いてモデルを補完します。特許データベースも、時間の経過とともに平均価格に影響を与える可能性のある監視、通気、およびコーティング技術の変化を追跡するために使用されます。これらのデスクソースは網羅的なものではなく、仮定の収集、相互確認、および明確化のために多数の公開文書が参照されています。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、デスクリサーチのシグナルが示す内容、特に新規建設と改修需要の比較、および鉄鋼コストや容量選択に伴う価格変動について検証するために使用されます。主要な穀物生産・輸出地域のサイロメーカー、販売代理店、EPC・設置チーム、穀物取扱業者、および大規模農場経営者と対話することで、地域ごとの購買サイクルの違いがインプットに反映されるようにしています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:38% | CXO:22% | アジア太平洋地域:42% |
| 中位層:40% | 部門・ユニットリーダー:33% | 欧州・中東・アフリカ地域:34% |
| 中小規模プレーヤー:22% | マネージャー:45% | 南北アメリカ地域:24% |
市場規模の算定と予測
規模の算定は、穀物生産量、在庫、および貿易フローを対応可能な貯蔵需要プールに再構成するトップダウンアプローチを用いて構築されます。このプールは、サイロベースのインフラを通じて処理されるシェアによって調整されます。需要プールが形成された後、サイロの設計と容量による実用的な価格帯を用いて金額に換算し、サプライヤーのロールアップ、チャネルチェック、およびサンプリングされた平均販売価格と数量推定値を用いた選択的なボトムアップ近似によって合計値を相互確認します。
通常重要となるインプットとしては、作物別の年間穀物生産量、在庫対消費シグナル、輸出回廊の活動状況、新規ターミナルおよび内陸エレベーターの追加、製造サイロコストに影響を与える鉄鋼価格トレンド、およびサイト当たりの支出を増加させる可能性のある監視・通気システムの採用などが挙げられます。予測には、これらの変数を設備増強に結びつけるシナリオ分析を使用します。一次専門家は、プロジェクトのタイミングと価格推移に関する最も現実的なベースケースの確認を支援します。ボトムアップのインプットにギャップがある場合、不足部分は地域別の設置率と稼働率の仮定を用いて補完され、過剰計上を避けるために結果が広範な需要プールと照合されます。
データ検証と更新サイクル
検証は、モデルアウトプットと、穀物取扱容量の発表、貿易シーズンのパターン、および国レベルの貯蔵インフラプログラムなどの独立したシグナルとの間で繰り返し相互確認を行うことで実施されますある国や地域がこれらのシグナルと一致しない急増を示した場合、その要因が見直され、仮定が再検討され、承認前に必要に応じて回答者に再連絡が取られます。
また、インプット仮定、単位換算、および通貨処理が最終合計値とは別に確認されるよう、作業は段階的にレビューされます。レポートは年次で更新され、政策変更、主要プロジェクトの受注、または原材料の急激な変動などの重要なイベントが発生した場合には中間更新が実施されます。納品前に最終確認が完了し、クライアントが最新の更新済みビューを受け取れるようにしています。
Mordor Intelligenceの穀物貯蔵サイロ市場規模と他の公表推計値との比較
穀物貯蔵サイロの公表市場価値は、同じものを測定しているように見えても、大きく乖離することがあります。差異は通常、サイロシステムとして何がカウントされるか、基準年として扱われる年、および鉄鋼コストとプロジェクト構成が変化した際の価格処理方法に起因します。
ベンチマーク表は、2026年の値といくつかの2024年基準の数値との間の乖離を示しています。Mordor Intelligenceのモデルでは、合計値はサイロ構造物および一般的なサイロ設計のみに紐付けられており、サイロ以外の穀物貯蔵形態は除外され、本調査の予測基準年で表示された価値となっています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 16.8億米ドル(2026年) | |
| グローバルコンサルタンシーA | 18.3億米ドル(2024年) | より早い基準年を使用しており、収穫後インフラ関連支出をサイロ合計に組み込むことが多く、プロジェクトパイプラインが活発な場合にヘッドライン値が上昇する可能性があります。 |
| 業界出版社B | 22.0億米ドル(2024年) | サイロおよび貯蔵システムのより広い定義を適用することが多く、異なる価格基準を反映する場合があります。設備範囲と平均価格の仮定が明確に分離されていない場合、合計値が変化します。 |
3つの値を合わせて読むと、乖離は主に対象範囲の境界と基準年の選択によって説明され、次いで平均価格の繰り越し方法によるものです。当社のアプローチは穀物取扱シグナルと実用的な価格帯に基づいており、新たな設備・政策情報が出現した際に推計値を再現・更新しやすくなっています。


レポートで回答される主要な質問
2026年の穀物貯蔵サイロ市場の規模はどのくらいですか?
穀物貯蔵サイロ市場規模は2026年に16億8,000万米ドルであり、CAGR 5.3%で2031年までに21億8,000万米ドルに達すると予測されています。
現在のサイロ建設において主流の材料は何ですか?
鋼は耐久性と標準化された生産により、2025年の収益の77.65%でリーダーシップを維持しています。
新規サイロ設置において最も成長の速い地域はどこですか?
アフリカは収穫後損失削減プログラムにより、2031年にかけてCAGR 6.08%で拡大する見込みです。
なぜIoTセンサーが新規サイロの標準になりつつあるのですか?
接続型モニタリングは予測通気により施設ごとに年間約32万米ドルの計画外ダウンタイムを削減します。


 お客様のデータは安全であり、販売や共有は一切行われません。

