
北アフリカ精製石油製品市場の規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
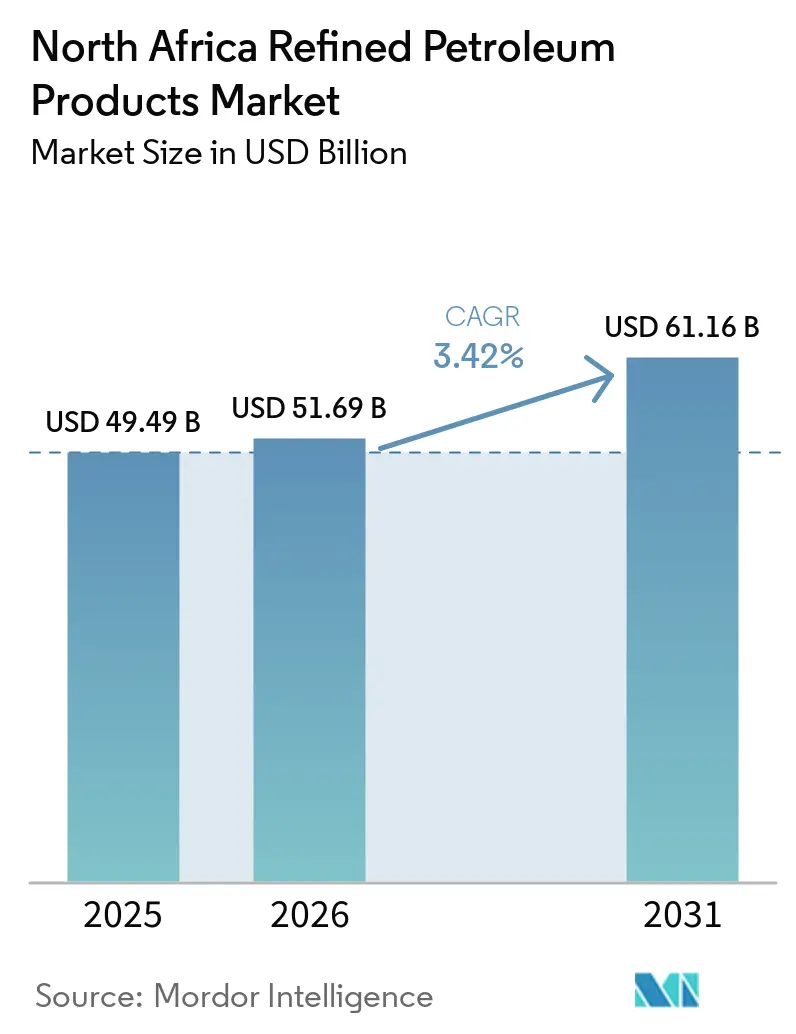
| 基準年の市場規模 (2025) | 49.49 十億米ドル |
| 市場規模 (2026) | 51.69 十億米ドル |
| 市場規模 (2031) | 61.16 十億米ドル |
| 成長率 (2026 - 2031) | 3.42 % |
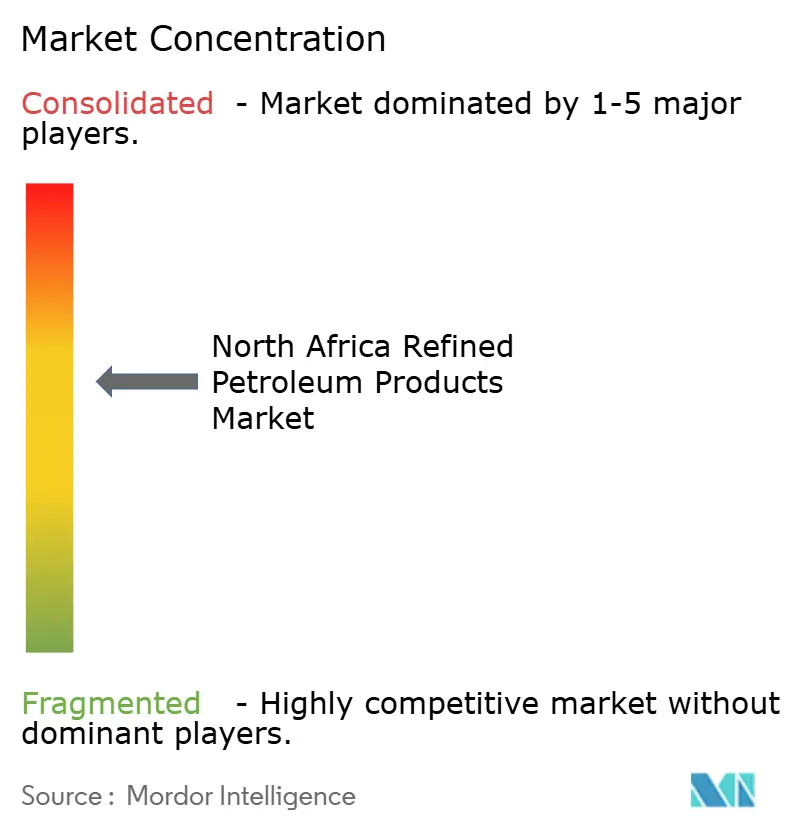
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北アフリカ精製石油製品市場分析
北アフリカ精製石油製品市場の規模は、2025年の494.9 ビリオン 米ドルから2026年には516.9 ビリオン 米ドルに拡大し、2026年から2031年にかけてCAGR 3.42%で成長して2031年には611.6 ビリオン 米ドルに達する見込みです。この拡大は、製油所のアップグレード、補助金改革、および原料フローを再編しながら上流の変動性を緩和する新たな石油化学製品の引き取りによってもたらされています。エジプト、アルジェリア、モロッコは既存の施設を近代化し、ユーロ5規格を採用するとともに、沿岸港を規格適合バンカリングハブとして位置けており、これらの動きが低硫黄中間留分への需要を持続させています。航空燃料は、カイロ、カサブランカ、マラケシュの各空港で旅客数が回復するなか、最も急速に成長している製品となっており、一方でディーゼルは道路貨物輸送と農業活動において引き続き主要な地位を占めています。石油化学統合により、ナフサおよびLPGの内部需要が着実に増加しています。同時に、EUおよび中東向け輸出の増加が地域の価格競争力を維持しており、地元の製油業者は複雑性を高めてマージン確保を改善することを余儀なくされています。リビアにおける地政学的リスクの高まりと、電力部門でのガスおよび再生可能エネルギーへの燃料転換の深化が全体的な成長を抑制しているものの、北アフリカ精製石油製品市場の上昇軌道を妨げるには至っていません。
主要レポートのポイント
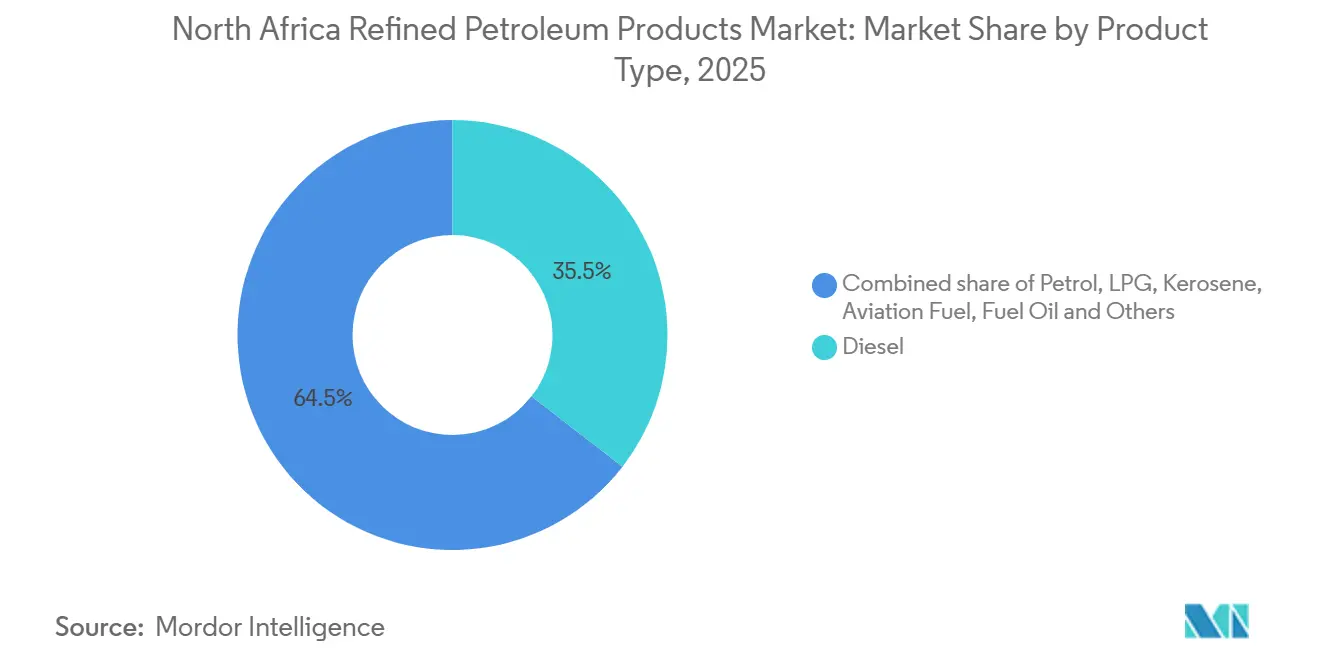
- 製品タイプ別では、軽油が2025年の北アフリカ精製石油製品市場規模の35.5%を占め、航空燃料が2031年までのCAGR 6.5%で最高の成長率を示すと予測されます。
- 硫黄含有量別では、低硫黄グレードが2025年の北アフリカ精製石油製品市場規模の58.1%のシェアを獲得し、2031年までCAGR 5.3%で拡大しています。
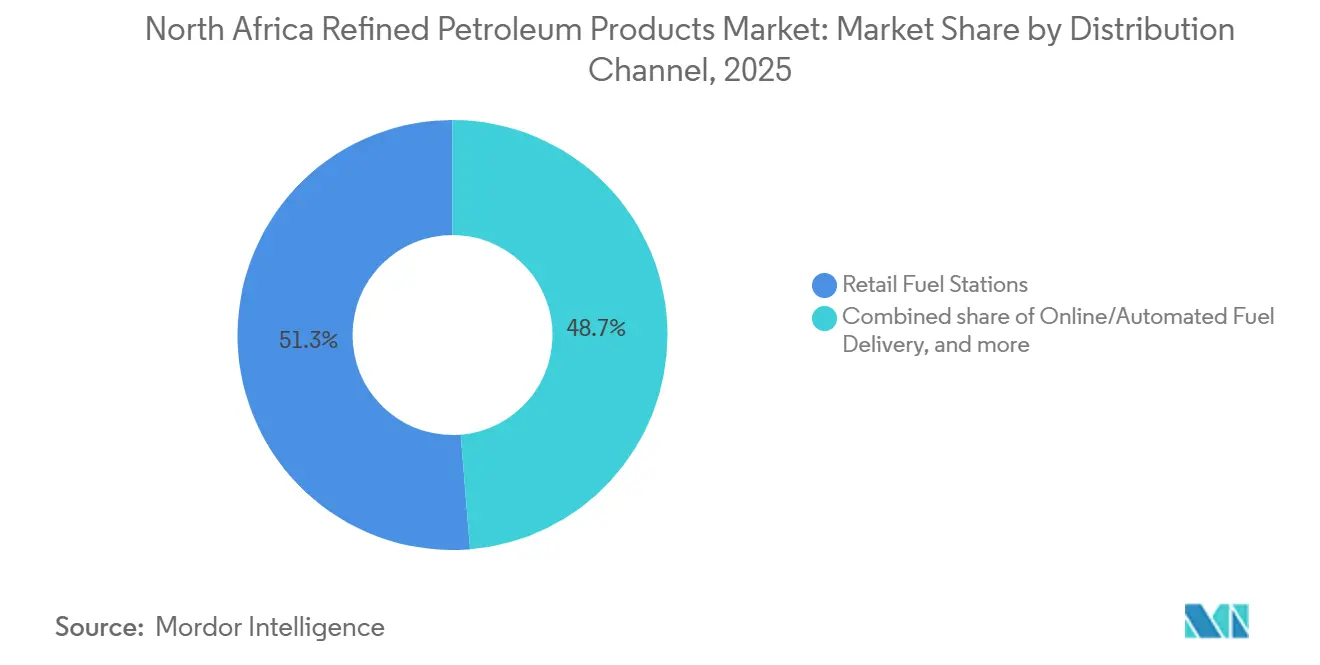
- 流通チャネル別では、小売燃料ステーションが2025年の販売量の51.3%を支配し、オンラインおよび自動デリバリープラットフォームがCAGR 7.1%で拡大しています。
- 最終用途セクター別では、輸送が2025年の北アフリカ精製石油製品市場規模の55.9%を占め、石油化学が2031年までCAGR 6.8%で成長する見込みです。
- 地域別では、エジプトが2025年に北アフリカ精製石油製品市場シェアの39.7%をリードし、そのセグメント自体も2031年までCAGR 5.2%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
北アフリカ精製石油製品市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 車両フリートの増大が輸送燃料需要を押し上げる | 1.2% | エジプト、アルジェリア、モロッコ - 都市回廊および越境貨物ルート | 中期(2〜4年) |
| 製油所のアップグレードおよび能力拡張(エジプト、アルジェリア) | 1.0% | エジプト(MIDOR、Assiut Oil Refining Co.、Alexandria Petroleum Co.)、アルジェリア(ハッシ・メサウード、Skikda Refinery (Sonatrach)) | 長期(4年以上) |
| 段階的な補助金改革による下流経済性の改善 | 0.8% | エジプト、リビア - IMFプログラムの下での財政健全化 | 中期(2〜4年) |
| 地中海ECA硫黄0.1%上限後の港湾主導型バンカリングハブ戦略 | 0.6% | エジプト(アレクサンドリア、スエズ、ポートサイド)、アルジェリア(オラン、Skikda Refinery (Sonatrach)) | 短期(2年以下) |
| 新たな石油化学コンプレックスによるナフサ・LPG消費の増加 | 0.7% | エジプト(Carbon Holdings、SIDPEC、Red Sea National Refining & Petrochemicals)、アルジェリア(Sonatrach アルゼウ) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
車両フリートの増大が輸送燃料需要を押し上げる
都市化の継続、観光需要の増加、越境貨物ルートの拡大が、ガソリン、軽油、ジェット燃料の消費を押し上げています。エジプトの2028年までに観光客3,000万人を達成するという目標は、レンタカーフリートや都市間コーチサービスの拡大をもたらしており、モロッコの航空ハブは2024年に二桁の旅客数増加を記録しました。アルジェリアのNaftal (Algeria)は2024年に1,330万トンの燃料を配送し、製品とチャネルの再編を進める中で安定した成長を見込んでいます。リビアの燃料補助金は依然としてGDPの35%を吸収しており、密輸を促進することで域内需要統計を人為的に押し上げ、製油所スループットを高水準に維持しています。電力セクターにおける燃料転換が進んでいるにもかかわらず、輸送需要は底堅く、北アフリカ精製石油製品市場における販売量の前向きな見通しを強固なものとしています。
製油所のアップグレードおよび能力拡張
エジプトはこの10年間で下流部門に約USD 80億を投資しており、MIDORのUSD 27億の拡張、AssiutのUSD 15億〜30億のハイドロクラッカー、Alexandria Petroleum Co.のボトルネック解消が含まれます。一連のプロジェクトにより、2027年までに国内能力は1日900,000バレルに向けて引き上げられます。アルジェリアの1日110,000バレル規模のハッシ・メサウード製油所は2025年に着工し、Sonatrach の再活性化されたSkikda Refinery (Sonatrach)およびアルゼウ工場を補完します。設備の高度化により白色製品の収率とユーロ5規制への適合が向上し、輸入依存度を低下させながら北アフリカ精製石油製品市場における輸出裁定の機会を創出します。
段階的な補助金改革による下流経済性の改善
エジプトは2024年〜25年にかけてポンプ価格を最大15%引き上げ、IMFプログラムの下で2025年半ばまでに現金給付への移行を進めました。パリティギャップの縮小が製油所マージンを改善し、Qalaa Holdings / Egyptian Refining Co.のUSD 2億のモストロッドフェーズ2拡張工事のような民間投資を呼び込んでいます。リビアの手厚い補助金制度が依然として貿易フローを歪めているのに対し、アルジェリアは社会的安定を維持するために国内価格を低水準に保っています。この乖離によりエジプトへの資本が集中し、その他の地域における民間の下流事業参入が制限され、北アフリカ精製石油製品市場における競争ダイナミクスを形成しています。
地中海硫黄0.1%上限後の港湾主導型バンカリングハブ戦略
2025年5月に発効したIMO規則により、地中海における船舶燃料の硫黄含有量は0.1%以下が要求されます。[1] エジプトはアレクサンドリア、スエズ、ポートサイドでの規制遵守を実施し、スエズ運河の通航船舶を活用してバンカリング需要の増加分を取り込んでいます。既存の貯蔵・ブレンディング設備により、超低硫黄重油および船舶用ガスオイルの迅速な規模拡大が可能となり、欧州港湾からの需要を転換させながら北アフリカ精製石油製品市場全体のCAGRを押し上げています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| リビアの原油フィードストック供給を制限する政治・安全保障上の混乱 | -0.5% | リビア(Zawiya、ラスラヌフ製油所)、域内原油輸出ターミナル | 短期(2年以下) |
| EU・中東からの余剰製品による輸入競争 | -0.4% | モロッコ、チュニジア、リビア - 輸入依存型市場 | 中期(2〜4年) |
| 電力セクターにおけるガス・再生可能エネルギーへの燃料転換が重油・軽油需要を削減 | -0.3% | エジプト、アルジェリア - 系統連系発電および産業用自家発電 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
リビアの原油フィードストック供給を制限する政治・安全保障上の混乱
Zawiya製油所は2024年12月に武力衝突により貯蔵タンクが破壊されたことで操業を停止しており、2024年8月に国内生産を63%削減した過去の操業停止を再現するものとなっています。繰り返されるフォースマジュールがフィードストック供給を侵食し、高コストな原油の輸入を増加させ、近隣諸国の精製業者に割高なバレルを調達させることで、北アフリカ精製石油製品市場の成長を妨げています。
EUおよび中東からの余剰製品による輸入競争
2023年においてEUはリビアへUSD 39億、モロッコへUSD 31億、エジプトへUSD 20億の輸出を行っており、外部流入の規模を示しています。欧州および湾岸の大規模製油所からの供給過剰が域内価格を押し下げ、地元の設備拡張の実行可能性を制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:航空燃料が軽油の成長を上回る
カイロ、カサブランカ、マラケシュの空港がゲートおよびキャリアを拡充するにつれ、航空燃料の需要量は2026年から2031年の間にCAGR 6.5%で拡大します。軽油は2025年の北アフリカ精製石油製品市場規模の35.5%と最大のシェアを維持していますが、その成長率4.5%はジェット燃料を下回っています。これは発電向け需要の置き換えが貨物輸送の増加を相殺しているためです。ガソリンは全体的な需要に追随し、LPGは調理用および農村向けのニッチな役割を担い、重油は排出規制の下で縮小しています。ビチューメンおよびナフサは道路建設および石油化学フィードストック需要の増加とともに伸びています。この戦略的なトレードオフにより精製業者は中間留分の最大化を推進し、北アフリカ精製石油製品市場全体の収益性を支えています。
エジプトの2028年までに観光客3,000万人を目指すという目標は、MIDORおよびAssiut Oil Refining Co.が対応しなければならない約150万トンの追加的なジェット燃料需要を意味しており、水素化処理への追加投資を促しています。プレミアムなジェット燃料マージンおよび安定した航空会社との契約により、灯油の最適化が北アフリカ精製石油製品業界における最優先事項となっています。
注記: 各セグメントのシェアはレポート購入後にご覧いただけます


硫黄含有量別:規制強化を反映した低硫黄の優位性
低硫黄グレードは2025年に58.1%のシェアを獲得し、エジプトとモロッコがユーロ5基準を施行するにつれ、2031年までCAGR 5.3%で拡大すると予測されています。[2] アルジェリアは段階的に移行しながらも2027年以降の完全適合を計画しており、チュニジアとリビアは遅れています。高硫黄燃料は船舶向け硫黄上限規制と電力セクター需要の縮小を受け、わずか3.8%の成長にとどまっています。水素化処理装置を備えた高度な製油所がプレミアムマージンを獲得し、一方で旧式のトッピング工場は近代化を行わなければ陳腐化するリスクに直面しています。この乖離が北アフリカ精製石油製品市場全体における技術導入と資本フローを促進しています。
流通チャネル別:デジタルプラットフォームが小売ネットワークを破壊
従来型の給油ステーションは依然として2025年の販売量の51.3%を取り扱っていますが、法人フリートがキャッシュレス燃料カードおよびモバイルアプリを採用するにつれ、オンラインおよび自動デリバリーが2031年までCAGR 7.1%を記録しています。2025年1月に開始されたNaftalCardはこの変化を体現しており、Vivo EnergyおよびTotalEnergiesのパイロットプログラムにも同様の動きが見られます。デジタル参入者はデータを獲得し、損失を削減し、物流を合理化することで、都市部の燃料スタンドの販売量を侵食しています。小売事業者は北アフリカ精製石油製品市場におけるシェアを守るため、非燃料サービスおよびロイヤルティプログラムを追加しています。
注記: 各セグメントのシェアはレポート購入後にご覧いただけます
最終用途セクター別:電力需要の減退を背景に石油化学が急増
輸送が2025年の需要の55.9%を吸収し年率4.8%で伸長していますが、石油化学はエジプトとアルジェリアにおけるUSD 140億の新規クラッカー建設を背景にCAGR 6.8%でリードしています。発電はガスと再生可能エネルギーの普及に伴いCAGR -1.0%で後退しています。産業、住宅、商業セクターは3〜4%の穏やかな成長を示しています。海運・バンカリングはECA規制への適合を受けて5.5%上昇し、港湾収益を強化しながら北アフリカ精製石油製品市場におけるエジプトの役割を強固なものとしています。
地域分析
エジプトは北アフリカ精製石油製品市場において最大のシェアを占め、最も速い成長を示しています。MIDOR、Assiut Oil Refining Co.、Egyptian Refining Co.の近代化を経て、2027年までに製油所能力は1日900,000バレルに達する見込みです。[3] 補助金削減による小売価格の整合化がマージンを改善し、民間資本を呼び込んでいます。スエズ運河沿いの港湾は硫黄0.1%上限後のバンカリング事業を確保し、船舶燃料のスループットを押し上げています。観光と石油化学が持続的な需要の原動力となり、エジプトにCAGR 5.2%の継続的な成長をもたらしています。
アルジェリアは需要の約28%を占め、CAGR 4.5%で第2位に位置しています。Sonatrach は2023年に精製品の自給自足を達成し、ハッシ・メサウードが2027年に稼働を開始すれば輸出向け能力の余裕が生まれます。エニおよびシノペックによる上流への継続的な投資が原油供給を保証し、内陸工場が南部地域へのカバレッジを拡大しています。低い国内ポンプ価格が消費を維持する一方、補助金改革の遅れが北アフリカ精製石油製品市場における民間下流参入を制限する可能性があります。
リビアは需要の18%を占めますが、慢性的な治安不安から年率わずか3.5%の成長にとどまっています。Zawiya製油所の操業停止により、定格能力1日380,000バレルを持つにもかかわらず輸入を余儀なくされています。欧州からの輸入カーゴへの依存が国内マージンを侵食し、成長の展望を阻んでいます。モロッコは10%のシェアを保有し、観光と鉱業を背景に4.0%の成長を遂げていますが、製油所がないため世界的な価格変動に脆弱な状態が続いています。チュニジアおよびその他の北アフリカ地域は合計で約6%を占め、インフラの制約と購買力の低さから成長率は4%未満にとどまっています。
規制環境
北アフリカ全域における下流部門の規制は、ライセンス供与、価格決定機構、燃料品質適合に対する国家の統制によって形成されている。エジプトでは、石油鉱物資源省が石油製品の価格ルールを定め、EGPC、EGAS、GANOPEといった国有持株企業を通じてセクターガバナンスを行っており、これが精製業者やマーケターのインフラおよび国内市場へのアクセス方法に影響を与えている。燃料仕様の厳格化も遵守要件を変化させており、2025年5月に発効する地中海硫黄酸化物排出規制海域(Med SOx ECA)における硫黄分0.1%の船舶用燃料要件は、バンカリング港での検証可能な低硫黄供給の必要性を高めている。
アルジェリアでは、法律第19-13号に基づく炭化水素枠組みがALNAFT(炭化水素資源評価国家庁)と炭化水素規制当局の役割を定め、投資承認および運用遵守に対する国家主導の監督を強化している。リビアは、2012年政令第32号のもと石油ガス省内に集権的な権限を保持しており、市場政策の策定および原油・製品価格ルールの承認権も含まれる。モロッコは、液体石油製品の輸入、貯蔵、流通に対して政府認可(アグレマン)を必要としている。これらの枠組みは総体として、遵守対応済みの精製アップグレードの価値向上、追跡可能な流通管理(監視対象のパイプラインおよびターミナルを含む)、そして地域全体の輸入・バンカリング活動に関する文書管理を支えている。
競争環境
北アフリカ精製石油製品市場は中程度の集中度を示しています。国有企業のSonatrach、Egyptian General Petroleum Corporation、Libya National Oil Corporationがスループットと物流を支配しており、TotalEnergies、Shell、エニは上流と選択的な下流連携を重視しています。MIDORおよびAssiut Oil Refining Co.でのアップグレードにはHoneywell UOPおよびTechnipFMCの技術が採用されており、設備の高度化とユーロ5製品の安定供給を実現し、旧式のスキミング工場との競争格差を拡大させています。[4] 国際メジャーは基礎燃料より高いマージンを求め、統合ガスおよび石油化学スキームへ資本を振り向けています。Qalaa Holdings / Egyptian Refining Co.やShard Capitalなどのニッチな挑戦者は、柔軟性と輸出オプション性を持つ製油所・石油化学ハイブリッドに注力しています。
小売流通ではVivo Energy、Puma Energy、Naftal (Algeria)がフリート向けデジタルソリューションを拡張しています。モロッコとチュニジアは国内製油所を持たないため、輸入ターミナルや新規コンプレックス計画の有力な対象となっています。成功の鍵は政治的安定、フィードストックの安定確保、および北アフリカ精製石油製品市場における価値創出の基盤となる環境規制の強化への適合にあります。
北アフリカ精製石油製品業界リーダー
-
Sonatrach SPA
-
Royal Dutch Shell Plc
-
Egyptian General Petroleum Corporation
-
TotalEnergies SE
-
Exxon Mobil Corporation
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
北アフリカにおける最も明確な機会は、より清浄な燃料仕様と供給安全保障の交差点にある。水素化処理、改質、混合能力を拡大する投資は、Med SOx ECAの硫黄制限(2025年5月発効)に続く、遵守済み船舶用燃料に必要な低硫黄製品プールの構築を助ける。調査で引用された最近の動向もこの方向性を裏付けている。例えば、Sonatrachは2025年11月にアルゼウでの水素化処理およびCCR改質ユニット建設についてSINOPEC Guangzhou Engineeringと契約を締結し、ガソリン生産を拡大しようとしている。また、エジプトは(石油鉱物資源省によれば40億米ドルを超える)複数の製油所開発プロジェクトを推進し、国内生産を高め輸入依存を減らそうとしている。
第二の機会群は、輸入依存または供給が混乱している市場、特にリビアにおける供給の再構築と専門化に焦点を当てている。改修・プロジェクトサービス業務が再開しており、KBRは2026年3月にウバリの南部製油所プロジェクトのプロジェクトマネジメントおよび技術サービス契約を確保し、リビア国営石油会社は2026年5月にラスラヌフ製油所コンプレックスの完全な管理権を回収した。これらの動きは、生産能力の回復とより安定した国内製品供給の道筋を再び開くものである。並行して、アルジェリアのNaftalCardをはじめとする流通およびフリート給油のデジタル化は、小売・商業チャネルにおける現金取扱いと損失を減らす実用的な手段を提供し、精製業者やマーケターのスループット物流と需要の可視性を改善している。
最近の業界動向
- 2026年6月:EGPCは、カイロ石油精製会社のユニットにおいて拡張・保守プロジェクトを開始し、エジプトのガソリン輸入コストを月間約7,000万米ドル削減することを目指した。この動きは、製油所の信頼性向上とデボトルネッキングが、遵守済み輸送燃料の国内供給拡大を支える短期的な経済的手段として活用されていることを示している。
- 2025年11月:Sonatrachは、アルゼウ製油所において水素化処理ユニットおよびCCR型改質ユニットを建設する契約をSINOPEC Guangzhou Engineeringと締結し、ガソリン生産能力を年間55万トンから120万トンに拡大した。これはアルジェリアの広範なアップグレードプログラムを支え、高収率ガソリン生産の能力を追加するものである。
- 2024年11月:Egyptian Refining Company(Qalaa Holdings)は、精製能力を年間60万トン拡大するための2億米ドル規模の第2期投資を発表した。この発表は、エジプトが高複雑度精製資産へと移行し、国内製品供給を増やす方向性を強めるものである。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査において、市場は対象国全体にわたる小売、バルク、または直接チャネルを通じた販売時点での価格に基づき、北アフリカ国内で消費された精製石油製品の販売額を対象としています。
対象外の範囲:原油生産および上流サービスは除外されており、燃料以外の製油所副産物は、対象範囲内の精製石油製品として販売される場合にのみ計上されます。
セグメンテーション概要
- 製品タイプ別
- ガソリン(レギュラー)
- 軽油
- LPG
- 灯油
- 航空燃料
- 重油(HSFO、VLSFO)
- その他(ビチューメン、ナフサ)
- 硫黄含有量別
- 低硫黄(10ppm以下)
- 高硫黄(10ppm超)
- 流通チャネル別
- 小売燃料ステーション
- 商業バルク販売
- 直接供給契約
- オンライン・自動燃料デリバリー
- 最終用途セクター別
- 輸送
- 発電
- 産業製造
- 石油化学
- 住宅・商業
- 海運・バンカリング
- 農業・鉱業
- 地域別
- アルジェリア
- エジプト
- リビア
- モロッコ
- チュニジア
- その他北アフリカ
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、地域の需給状況を明確に把握することから始まり、その後、年度ごとに一貫して追跡可能な精製製品の消費量と貿易フローに絞り込んでいきます。OPECの刊行物、IEAの公開統計ページ、国連コムトレードの貿易データ世界銀行の指標、および北アフリカ各国の国家統計機関やエネルギー省の発表など、有料購読を必要としない公開情報源を活用しました。
これらの情報は、企業の年次報告書、投資家向けプレゼンテーション、製油所オペレーターの最新情報、および信頼性の高い報道機関の報道によって補完され、供給可能性と価格設定に影響を与える操業上の変化を確認しています。並行して、企業の財務情報やインテリジェンスについては有料サブスクリプションも活用し、製品移動の明確化が必要な場合には船積みレベルの輸出入確認にも使用しました。記載されているデスクリサーチのソースはあくまで例示であり、データ収集、クロスチェック、および確認のために他の多くの公開文書も使用されているため、網羅的なものではありません。
一次インタビューおよびサーベイ
一次調査は、製品別・国別の需要プールを検証し、モデルを確定する前に小売およびバルクチャネル全体の価格ロジックを確認するために活用されました。公開データセットのギャップを実務的な方法で補完できるよう、北アリカ全域の製油業者、流通業者、大口購買者、および下流の物流・保管関係者と幅広く対話しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:37% | 最高経営幹部(CXO):16% |
| 中位層:47% | 部門・ユニットリーダー:24% |
| 中小規模プレイヤー:16% | マネージャー:60% |
市場規模算定と予測
規模算定は、国レベルの消費シグナル、製油所の稼働状況、および貿易収支を用いて精製製品需要を再構築するトップダウンアプローチから始まり、その需要を製品グループ別の観測価格レンジを用いて金額に換算します。合計値の妥当性を確保するため、チャネル別のサンプル数量、典型的な製品ミックスシェア、および公開資料に報告された流通業者・製油所の規模とのクロスチェックなど、選択的なボトムアップ推計によって補完しています。
モデルで使用する主要インプットには、製油所のスループットおよび操業状況の変化、製品カテゴリー別の輸出入量、小売対バルクチャネルの分割、ガソリン・ディーゼル・LPG・灯油・航空燃料・燃料油にわたる参考価格スプレッド、ならびに輸送活動および発電用燃料使用に連動した需要動向が含まれます。特定の国や製品ラインのデータが欠落している場合は、北アフリカ内の最近傍プロキシを用いてギャップを補完し、インタビューのフィードバックを通じてその前提を再検証します。
予測においては、シナリオ分析を活用することで、薄いデータセットに過学習することなく、稼働率、製品代替、および価格方向性における現実的な変化をモデルに反映させています。将来見通しは、予測期間における主要消費セクターの供給信頼性、輸入依存度、および需要安定性についてインタビュー対象者が期待する内容を踏まえて調整されます。
データ検証と更新サイクル
アウトプットは独立したシグナル間のトライアンギュレーションによって検証され、製油所のターンアラウンド、政策変更、または異常な貿易変動などの既知のイベントと整合しない急激な変動がないかチェックされます。数量、チャネル分割、および価格設定の背後にある前提については第二のアナリストによるレビューが実施され大きな乖離が生じた場合は選定された回答者への再コンタクトを行い、何が変化したか、その理由を確認します。
レポートは年次で更新され、大規模な停止、稼働開始、または貿易混乱など、地域の需給を変動させる可能性のある重大なイベントが発生した場合には中間更新が行われます。納品前には最新のアナリストによる確認作業が実施され、最終数値が最新の公開情報とフィールドフィードバックを反映したものとなるよう徹底しています。
Mordor Intelligenceの北アフリカ精製石油製品市場規模と他の公表推計値との比較
北アフリカ精製石油製品に関する公表市場規模は、タイトルが類似していても基礎となる対象範囲と換算ロジックが異なることが多いため、大きく乖離して見える場合があります。相違は通常、精製製品の販売として何を計上するか、小売およびバルク価格をどのように適用するか、そして輸入と国内精製をどのように調整するかに起因しています。
一部の推計では、保管、流通マージン、場合によっては小売ステーションの活動など、より広範な下流チェーンを数値に含めています。Mordor Intelligenceでは、北アフリカにおける精製石油製品の販売額を計上しており、製品レベルの価格設定は国別の需要シグナルに合わせて調整され、貿易および製油所の稼働状況チェックに対して検証されています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 51.69 ビリオン 米ドル(2026年) | |
| 業界ポータルA | 611.94 ビリオン 米ドル(2021年) | 地域に対して異常に広い価値プールを使用しており、一貫した製品レベルの価格設定と貿易収支の調整を行わずにマクロレベルのスケーリングを適用しているように見受けられ、合計値が膨らみ基準年のコンテキストがずれる可能性があります。 |
| 業界調査ブログB | 500.00 ビリオン 米ドル(2024年) | アフリカ全体の見出し数値と単純化された単一の数値ポイントを使用しており、どの北アフリカ諸国と製品カテゴリーが含まれているか、またチャネル価格の差異が捉えられているかについての透明性が限られています。 |
表中の乖離は主として対象範囲と、製品およびチャネル全体にわたる数量の金額換算方法に起しています。製油所の稼働状況、輸出入の動向、および製品ミックスの価格チェックにモデルを紐づけることで、前提が更新された際にも最終数値の追跡と再現が容易になっています。


レポートで回答される主要な質問
北アフリカ精製石油製品市場の現在の価値はいくらですか?
市場は2026年にUSD 516億9,000万と評価されており、2031年までにUSD 611億6,000万に達すると予測されています。
北アフリカで精製製品の需要をリードしている国はどこですか?
エジプトが2025年の域内需要の39.7%を占めてトップに立ち、2031年までCAGR 5.2%で最も速い成長を記録しています。
最も速く成長している製品セグメントはどれですか?
航空燃料は空港拡張と観光がジェット燃料需要を押し上げる中、2026年から2031年にかけてCAGR 6.5%を記録しています。
硫黄上限規制は域内の船舶燃料にどのような影響を与えていますか?
2025年5月に発効した硫黄含有量0.1%の制限により、バンカリングがアレクサンドリア、スエズ、ポートサイドなどの規制適合港に移行し、超低硫黄グレードへの需要が高まっています。
流通においてデジタルプラットフォームはどのような役割を果たしていますか?
NaftalCardなどのプログラムが主導するオンラインおよび自動チャネルは、フリート取引の効率化と現金処理の削減により年率7.1%で成長しています。


 お客様のデータは安全であり、販売や共有は一切行われません。
