
天然ガス補給インフラ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 27.02 十億米ドル |
| 市場規模 (2031) | 36.98 十億米ドル |
| Growth Rate (2026 - 2031) | 6.47 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる天然ガス補給インフラ市場分析
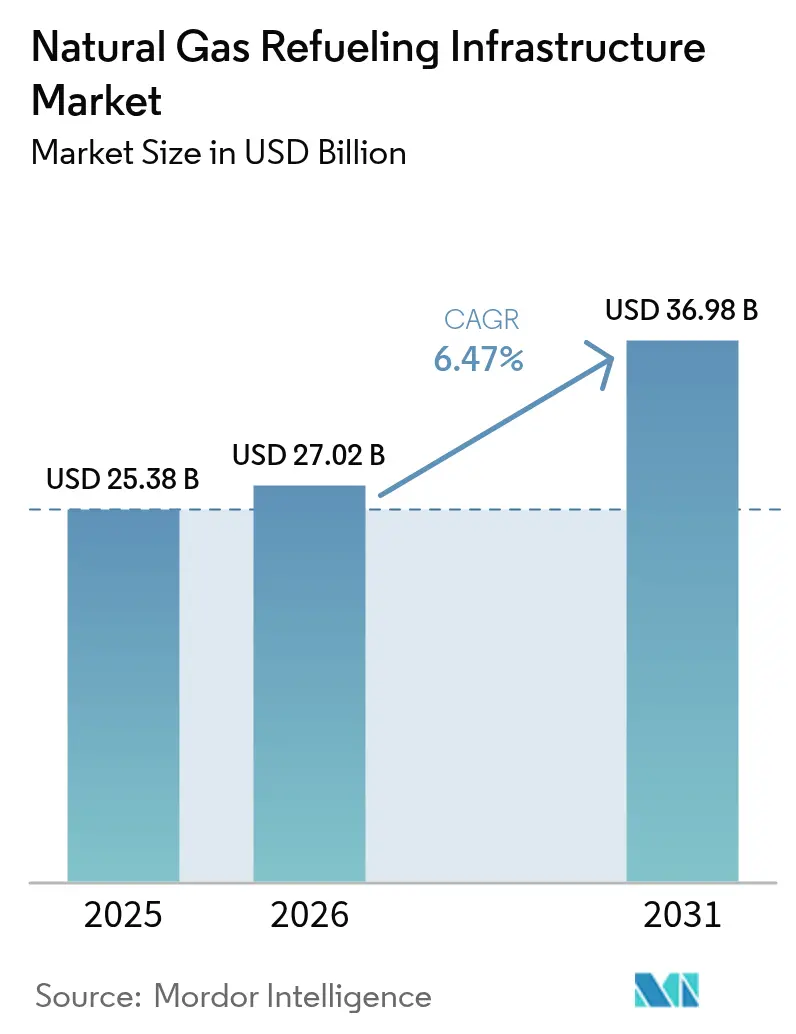
天然ガス補給インフラ市場規模は2025年に253億8,000万米ドルと評価され、2026年の270億2,000万米ドルから2031年の369億8,000万米ドルへと、予測期間(2026年〜2031年)中にCAGR 6.47%で成長すると推定されています。
フリートオペレーターがこのセクターを規制遵守への近期的な手段と見なしているのは、ユーロVIIおよび米国フェーズ3の規則が、バッテリー電気自動車の充電ネットワークが拡張される前に排気管規制を強化するためです。アジア太平洋地域は過去最高のLNG輸入量と国内ガス発見により需要の中心を担っており、北米の成長はシェール由来の燃料コスト優位性によって支えられており、2024年にはディーゼル比40〜60%の差が拡大しました(1)Argus Media、「ヘンリーハブ価格の下落がディーゼル割引を拡大」、argusmedia.com 。ソハール、ガルベストン、バンクーバー、シンガポールで建設中の海上バンカリング回廊は、同セグメントの海運への戦略的転換を確認し、LNG貯蔵、極低温ポンプ、制御システムへの資本流入を強化しています(2)Global Energy Infrastructure、「中東LNGプロジェクト」、globalenergyinfrastructure.com 。同時に、AI対応の漏洩検知とサイト分析がネットワーク稼働率を向上させメタン排出量を削減し、高圧資産に対する保険引き受けの受容性を高めています。
主要レポートの要点
- 天然ガスタイプ別では、圧縮天然ガスが2025年の天然ガス補給インフラ市場シェアの62.10%をリードし、再生可能/バイオCNGは2031年まで19.35%のCAGRで拡大する見込みです。
- ステーションタイプ別では、急速充填ステーションが2025年の設置件数の42.60%を占め、移動式/ポータブル形式は2031年までに年率8.72%で成長すると予測されています。
- コンポーネント別では、コンプレッサーが2025年のコンポーネント収益の29.00%を占めており、制御・監視システムは予測期間中に9.62%のCAGRで前進しています。
- エンドユーザー別では、公共交通バスが2025年のエンドユーザー収益の27.30%を占め、海上バンカリングは2031年までに最速11.1%のCAGRを記録する見込みです。
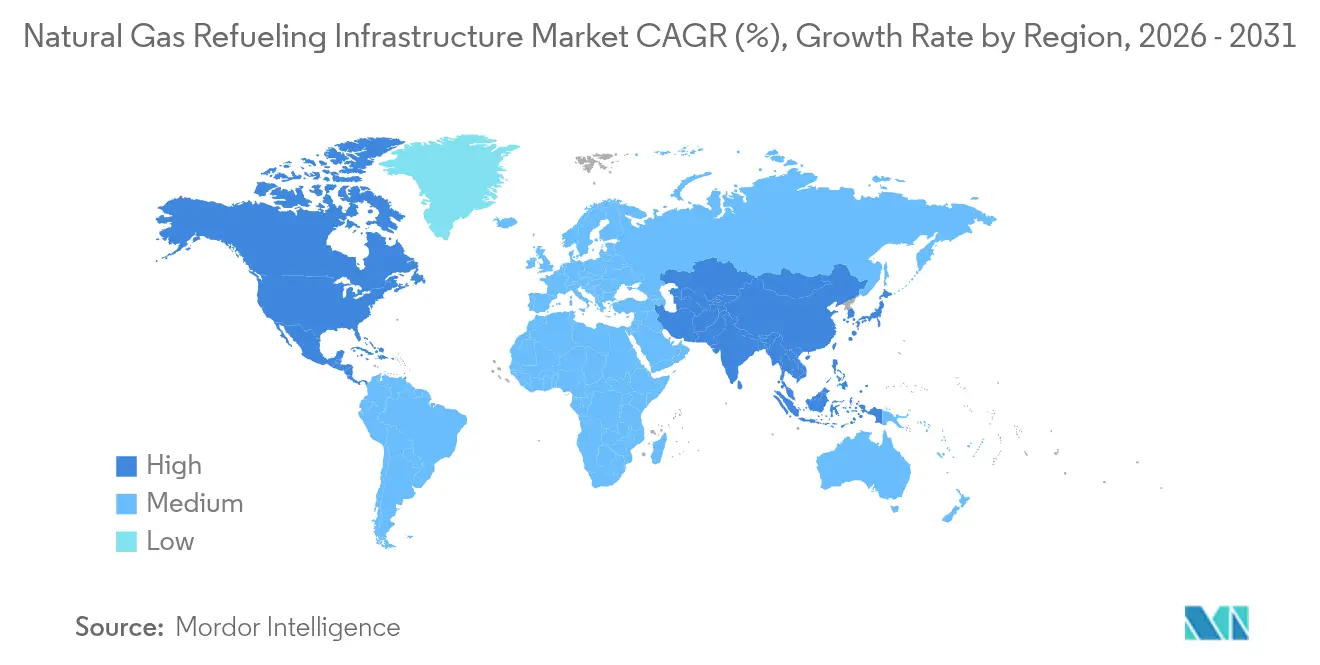
- 地域別では、アジア太平洋地域が2025年に45.80%の収益シェアを占め、2025年から2031年にかけて最速7.41%のCAGRを記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 重量車両CO₂規制の強化 | +1.8% | 北米および欧州連合、アジア太平洋への波及 | 中期(2〜4年) |
| ディーゼル比での坑口ガス価格の低下 | +1.2% | 世界的、北米でピーク | 短期(2年以内) |
| 政府のフリート転換補助金 | +0.9% | 北米が中心、欧州連合へ拡大 | 中期(2〜4年) |
| 新興のLNGバンカリング回廊 | +0.7% | アジア太平洋が中心、中東・アフリカおよび欧州が追随 | 長期(4年以上) |
| メタンスリップ税額控除 | +0.4% | 北米、カリフォルニア州主導 | 中期(2〜4年) |
| AI最適化ステーションサイティング | +0.3% | 世界的、北米および欧州連合が主導 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
重量車両CO₂規制の強化がインフラの緊急性を促進
ユーロVIIは2025年までに大型トラックのNOxを90%削減することを義務付け、米国フェーズ3基準は2027年までにCO₂を50%削減することを要求しており、電気トラックが成熟する前に近期的なコンプライアンス手段を求めるフリートが天然ガス補給インフラ市場の急速な拡大を促しています(3)連邦官報、「ユーロVIIおよび米国フェーズ3基準」、federalregister.gov 。主要貨物回廊の物流事業者は天然ガス車両の導入を加速し、ステーション稼働率を支える複数年の燃料契約を確保しています。
坑口ガス価格の低下が競争優位性を生む
ベンチマークとなるヘンリーハブは2024年に2.21米ドル/MMBtuに低下し、燃料節約により北米での転換回収期間が2年以内に短縮されました。同様の傾向はブラジルでも見られ、バカ・ムエルタの流量に連動した新パイプラインが2025年に産業用ガス料金を40%削減すると予測されており、天然ガス補給インフラ市場への投資家の信頼を強化しています。
政府のフリート転換補助金が普及を加速
2022年以降に5億米ドルを超える連邦・州プログラムがステーション設備投資の最大30%を払い戻し、再生可能ガスに対してガロン相当あたり1.00米ドルを付与しており、交通機関や地方自治体フリートを新サイトのアンカーテナントとしています(4)代替燃料データセンター、「代替燃料車補給施設税額控除(30C)」、afdc.energy.gov 。予測可能な資金調達の流れがキャッシュフローのリスクを軽減し、未開拓の回廊を民間開発者に開放しています。
メタンスリップ税額控除が低漏洩ステーションを評価
カリフォルニア州および一部の米国諸州は、検証済みのメタン封じ込めに対してオペレーターにクレジットを付与し、先進的なコンプレッサーと蒸気回収システムを備えたステーションにマージンを加えています。IoTバルブと連続監視への投資が促進され、プレミアム機器需要を刺激しています(5)米国環境保護庁、「40 CFR 1090.1560―天然ガスの供給」、epa.gov 。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| LNGステーションの高い設備投資/許認可遅延 | -1.1% | 世界的、欧州連合およびアジア太平洋で深刻 | 中期(2〜4年) |
| バッテリー電気自動車ハブとの競合 | -0.8% | 北米および欧州連合が中心、拡大中 | 長期(4年以上) |
| 極低温グレード鋼の不足 | -0.6% | 世界的 | 短期(2年以内) |
| 高圧資産の保険料 | -0.4% | 先進国市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い設備投資と許認可遅延がLNG拡大を制約
LNGサイトの費用はCNGの180万米ドルに対して300〜500万米ドルかかり、欧州の環境アセスメントが承認サイクルを24ヶ月超に延長し、天然ガス補給インフラ市場内での資本回転を遅らせています。その結果、大規模で資本力のある開発者への傾斜と小規模プロジェクトの停滞が生じています。
バッテリー電気自動車充電ハブとの競争が激化
DC急速充電ネットワークは2024年第2四半期にポート数を6.3%増加させ、世界計画では2030年までに18万2,000ステーションが見込まれており、天然ガスプロジェクトから資金と不動産を遠ざけています。中東のEV目標は、公共政策が天然ガス補給インフラ産業を犠牲にして電気回廊へ資本を誘導できることを示しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
天然ガスタイプ別:
再生可能コンテンツがプレミアム成長を牽引圧縮天然ガスは2025年の天然ガス補給インフラ市場の62.10%を支配し、レガシーフリート、標準化されたコンプレッサー、低参入コストに支えられています。液化天然ガスは、CNGだけでは航続距離のニーズを満たせない長距離トラック輸送と新興の海上バンカリング航路に不可欠であり続けています。Clean Energy Fuels、ペトロブラス、および地域バイオガスコンソーシアムがダイジェスターを拡大し、プラントをアップグレードしており、再生可能/バイオCNGを19.35%のCAGRへと押し上げ、低炭素アプリケーションの天然ガス補給インフラ市場規模を拡大しています。
米国45Zおよびカリフォルニア州低炭素燃料基準(LCFS)に基づくカーボンクレジットに付与されるプレミアムは、オペレーターにサームあたりの追加マージンをもたらし、再生可能サイトの回収期間を4年以内に短縮しています。しかし、信頼性の高い顧客基盤が不可欠です。ブラジルのバイオメタンプラントは2024年に417,100 m³/日を生産しましたが、プレミアム料金でのオフテイカーの確保に苦慮しており、天然ガス補給インフラ市場内の価格感応性リスクが浮き彫りになっています。
ステーションタイプ別:
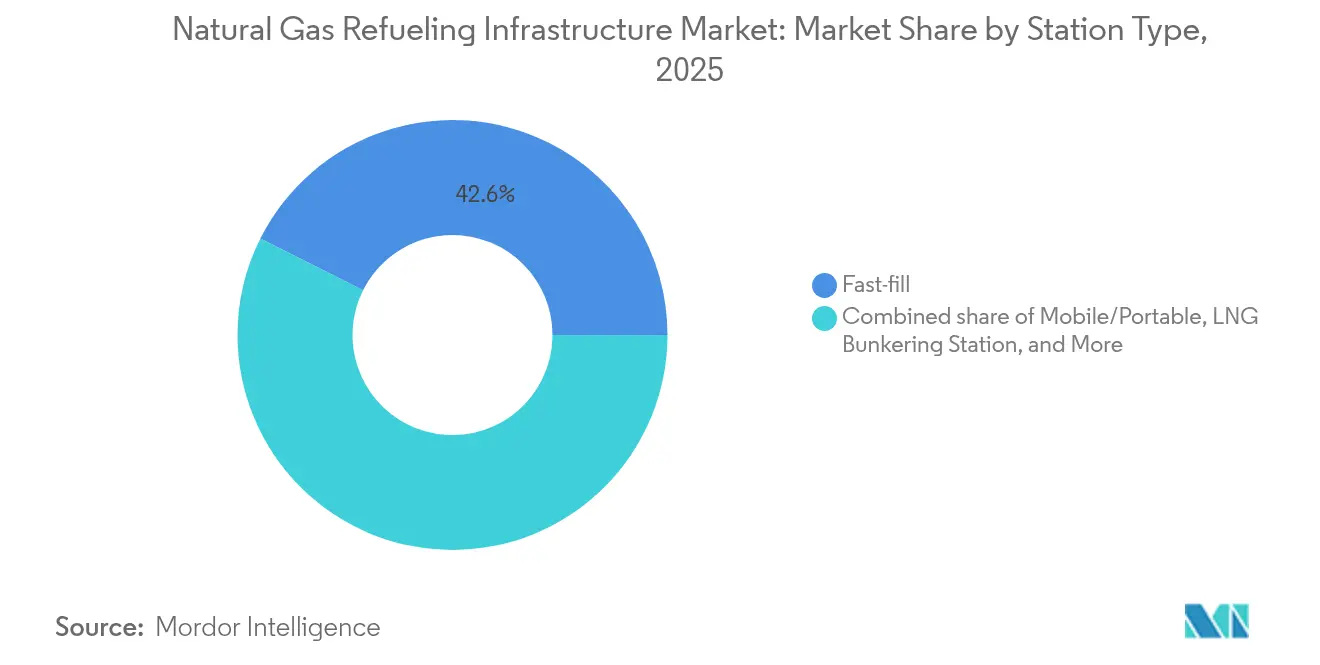
移動式ソリューションがカバレッジのギャップに対応急速充填は2025年に42.60%のシェアで市場を支配し、商業フリートはディーゼルの動作を模倣した5分間の補給を重視しています。しかし、移動式およびポータブルモジュールは8.72%のCAGRで成長をリードしており、開発者は永久的なパッドを建設する前に需要を検証するためにトレーラー搭載型ユニットを展開しています。この手法はナイジェリアの6サイト展開やLinde社のポータブルLNGスキッドに見られます。
タイムフィルアイランドはキャプティブバスバーンへのサービスを継続していますが、スループットに限界があります。一方、コンバインドフィル構成はレジリエンスを求めるメガデポを引き付けています。デュアル燃料能力を必要とする港湾でのL-CNGハイブリッドデポの天然ガス補給インフラ市場規模は拡大していますが、高圧ポンプにより設備投資はシンプルなCNGリグに比べて高止まりしています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


コンポーネント別:
制御システムがスマートオペレーションを実現コンプレッサーは2025年の売上の29.00%を生み出し、オーバーホールの頻度とCNGステーションにおける稼働時間への依存を反映しています。しかし成長は制御・監視システムへと傾いており、米国運輸省の規則がメタンの継続的追跡と自動遮断を義務付けているため、年率9.62%での上昇が見込まれています。オペレーターはデジタルツインと漏洩センサーアレイを、保険料と規制罰金の低減に向けた切り札と見なしています。
貯蔵容器、ディスペンサー、冷却ラックは安定した交換需要主導の収益をもたらしますが、マージンが拡大するのはスマートレイヤーです。ENOCのアブダビ旗艦施設には電子漏洩検知、タンクゲージング、予測分析が装備されており、これらの能力が現在、天然ガス補給インフラ産業の新規参入者の基準を設定しています。
エンドユーザー別:
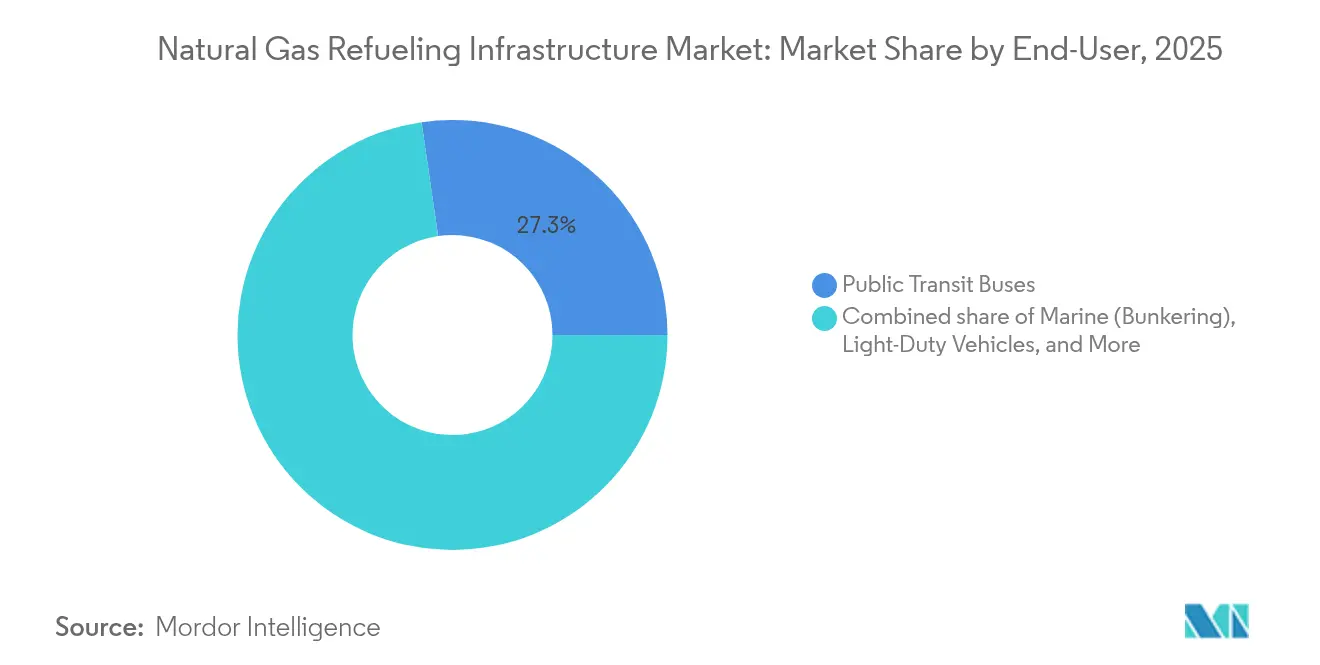
海上アプリケーションがプレミアム成長を牽引公共交通バスは助成金によるフリートが即座の排気管削減を追求したため、2025年の収益の27.30%を維持し、都市部のステーション稼働率を支えました。しかし、海上バンカリングはIMOの硫黄規制と深海ハブへの投資により11.1%のCAGRを記録しており、ソハール、バンクーバー、シンガポールの能力増強は海運航路でのLNG需要の長期的な持続を示しています。
中型・大型トラックは依然としてボリュームの基盤ですが、バッテリーの航続距離が着実に伸びるにつれてその成長はより緩やかになっています。鉄道および産業フリートはニッチながら安定した需要を提供し、小型車両消費者のCNG普及はEV普及に伴い減少しています。これらのトレンドが、より広範な天然ガス補給インフラ市場内での投資の焦点を形成しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域別分析
アジア太平洋天然ガス補給インフラ市場
アジア太平洋地域は2025年の天然ガス補給インフラ市場シェアの45.80%を占め、中国が記録的な埋蔵量の追加と世界最大のLNG輸入国としての地位を組み合わせる中、同地域は2031年にかけて7.41%のCAGRで成長すると予測されている。政府の大気質規制および補助金プログラムは、都市バスおよび物流回廊への資本投入を継続的に促進しており、オーストラリアおよびカタールからのLNG輸出ハブは地域の供給安全保障を強化している。インドの都市ガス網の整備と日本の原子力からの多様化がさらなる追い風となり、南アジアおよび東アジア全域で天然ガス補給インフラ市場規模を押し上げる密度の高いステーション整備パイプラインが形成されている。
北米天然ガス補給インフラ市場
北米は豊富なシェール産出量を背景に第2位に位置しており、2024年にはヘンリーハ価格が2.21米ドル/MMBtuまで低下し、フリートオペレーターにとってディーゼルと比較して40〜60%のポンプ価格節約をもたらした。2022年以降、5億米ドルを超える連邦交通助成金が公共機関向けの大規模CNGデポの整備を支援する一方、カリフォルニア州のメタンスリップ税額控除は低漏洩機器へのアップグレードを加速させている。カナダは西カナダ堆積盆地を活用して国内フリートおよび新興の西海岸LNGバンカリングサイトへの供給を行っており、メキシコのエネルギー改革パイプラインプロジェクトは移動式CNGモジュール向けの新たな回廊を開拓している。
欧州・中東・アフリカおよび南米天然ガス補給インフラ市場
欧州は世界で最も厳格な車両排出規制の一部と高い設備投資ハードルのバランスを取っているが、それにもかかわらず、2025年に施行されるユーロVII規制により、バッテリー航続距離が改善されるまでの間、貨物輸送事業者は天然ガスの採用を余儀なくされており、長期にわたる許認可サイクルにもかかわらずステーション需要の漸増を促している。ドイツの2025年までにLNGステーションを200か所に拡大する計画、オランダのバイオCNGへの注力、スカンジナビアの港湾ベースのバンカリングクラスターは、各国の戦略が異なりながらも低炭素ガスソリューションに収束している様子を示している。南米では勢いの見られる地域が存在する。ブラジルのセルジッペ州の民間LNG端末へのパイプライン接続とペトロブラスのバイオメタン入札の組み合わせにより、2025年には供給ガス価格が40%削減され、内陸フリートへのアクセスが拡大すると見込まれている。中東およびアフリカでは、ADNOCの低炭素ルワイスLNGプロジェクトとナイジェリアの6拠点CNGロールアウトが、輸出志向型経済において国家主導の取り組みが急速なネットワーク成長の種をまくことができることを示している。

規制環境
天然ガス充填インフラに関する世界的な規制は、調和された技術標準と回廊単位の計画にますます連動するようになっている。2026年1月、ISOはISO 16923:2026(CNGステーション)およびISO 16924:2026(LNGステーション)を発行し、設計・安全・運用要件を体系化した。これにより、OEMやステーション開発事業者は各法域間でのコンプライアンス対応と相互運用性を確保しやすくなっている。
欧州では、規則(EU)2023/1804(AFIR)が代替燃料インフラに関する政策枠組みと技術要件を定め、大型車用回廊のギャップがどこで優先されるか、ステーションがどのように仕様設定されるかを方向づけている。米国では、23 U.S.C. 151が代替燃料回廊(天然ガスを含む)を指定するための連邦法上の根拠を提供しており、連邦のメタン規制要件やNFPA 52などの基準が、監視・検査・ステーション安全対策のコンプライアンス基準を高め、資本支出を認証済みの漏洩検知・制御システムへと誘導している。
競合環境
天然ガス補給インフラ産業は依然として適度に断片化しており、コンプレッサー、貯蔵タンク、統合EPCサービスの上位5社が世界収益の約45〜50%を占めています。これにより、地域専門企業がローカライズされた契約を獲得する機会が生まれています。Chart IndustriesやParker Hannifinなどの大手企業は、極低温ポンプ、ディスペンサー、プロジェクトファイナンスにまたがる垂直統合ポートフォリオにより市場シェアを守っており、複数ステーション取引での価格交渉力を発揮しています。小規模参入者は、移動式スキッドソリューション、AI対応サイティングソフトウェア、顧客の回収期間を短縮するターンキーバイオCNGパッケージによって差別化を図っています。
戦略的パートナーシップが競争ダイナミクスを形成しています。Hexagon AgilityのClass 8 RNGシステムに対する430万米ドルの受注残がClean Energy Fuelsの燃料供給量を確保する一方、Westport Fuel Systemsの小型車事業の売却により資本が解放され、大型HPDI(高圧直接噴射)エンジンキットへの集中投資が可能となっています。機器サプライヤーはセンサースイートとクラウド監視サブスクリプションをバンドルするケースが増えており、これによりリカーリング収益比率が上昇し、フリートオペレーターにスイッチングコストが生じています。
規制も競争の場を傾かせています。2025年の米国運輸省のメタン検知規則は認定漏洩検知技術を持つベンダーに有利に働き、シリンダー検査頻度に関するNFPA 52の2026年改訂が新規参入者の技術的障壁を高めています。一方、予測分析ダッシュボードを備えたステーションに保険料割引を提供する保険会社は、スマートコントロールに投資するオペレーターを評価し、技術力の高い既存企業に好循環をもたらし、市場の集中度を時間とともに高める方向へと誘導しています。
天然ガス補給インフラ産業リーダー
Clean Energy Fuels
Parker Hannifin Corp (Veriflo & Bestobel)
Chart Industries
Gilbarco Veeder-Root
Tatsuno Corporation
- *免責事項:主要選手の並び順不同

天然ガス補給インフラ市場
- Clean Energy Fuels
- Parker Hannifin Corp
- Chart Industries
- Gilbarco Veeder-Root
- Tatsuno Corp
- Scheidt & Bachmann
- Sanki Industry Group
- Greka Engineering
- Tulsa Gas Technologies
- Cryostar SAS
- FTI International Group
- Westport Fuel Systems
- Agility Fuel Solutions
- Galileo Technologies
- Landi Renzo
- Kraus Global
- Hexagon Agility
- Bennett Pump
- WEH GmbH
- HAM Group

市場機会と将来展望
ホワイトスペースは、政府や運行事業者が中大型車向けの回廊カバレッジを構築している地域、特にパイプラインアクセスが制約されている地域で最も顕著である。ナイジェリアは2027年までにCNGステーションを2,322カ所とする目標を公式に表明しており(数十カ所が稼働中でさらに開発中)、2026年6月には連邦執行評議会がCNG動力バス200台とプログラム拡大のために2,150億ナイジェリア・ナイラを承認し、新規・改修サイトの基盤需要を支えている。東アフリカでもパイプライン非依存型のソリューションへの資金投入が進んでおり、タンザニアは複数地域向けの移動式CNGステーションに220.6億タンザニア・シリングを割り当てており、初期市場創出におけるトレーラー方式・モジュール式展開の役割を強化している。
短期的な機会は、供給契約と統合型開発モデルによって構築サイクルを短縮できる大型LNGネットワークや再生可能ガス充填にも集中している。インドでは、GreenLine Mobility Solutionsが2026年5月、LNGステーション網を7カ所から50カ所に拡大するために150億インドルピーの投資を発表し、Essar Green Mobilityは2026年1月に、クリーントラック30,000台とLNG・EVハブ100カ所を組み合わせる計画を発表し、不動産・電力・制御システムを共有する複数燃料対応型ステーションの方向性を示している。北米では、2026年6月の米エネルギー省(HGEO)による一括認可により、Irving Oil Terminalsがカナダから最大580億立方フィート相当のCNGをトラックで輸入できるようになり、サテライトまたは遠隔需要拠点への供給経路が浮上している。これは移動式・仮想パイプライン型充填インフラの新たな用途を後押ししている。
Recent Industry Developments in 天然ガス補給インフラ市場
- 2026年5月:Clean Energy Fuelsが米国の主要貨物輸送回廊沿いに6カ所の新しい再生可能天然ガス(RNG)ステーションを開設した。この拡張により大型車隊の回廊カバレッジが改善し、契約済み車両需要に連動した急速充填設備の利用率向上が期待される。
- 2025年10月:Chart Industriesが、Sempra InfrastructureのテキサスにおけるPort Arthur LNG Phase 2プロジェクトに向けて、空冷式熱交換器、ろう付けアルミ熱交換器、コールドボックスの供給業者として選定された。この受注はLNG供給能力の拡大を支え、LNG充填・バンカリングに使用される極低温設備の需要を強化する。
- 2024年10月:ExxonMobilが、モザンビークのRovuma LNGプロジェクトに向けてChart IndustriesのIPSMR液化プロセス技術および独自設備を選定した。この選定は、世界的なLNG供給能力を拡大し、下流のLNG充填・海上バンカリング設備の拡張を後押しする大規模LNGインフラへの継続的投資を反映している。


天然ガス補給インフラ市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、車両燃料を供給する天然ガス充填サイトの建設・設備導入から生じる収益、および公共・民間の利用ケース全体で安全かつ確実に運用するために必要な中核的ステーションシステムを対象とする。
対象範囲外:上流の天然ガス生産、長距離パイプライン、およびステーションインフラに関連しない通常の車両保守は除外される。
セグメンテーション概要
- 天然ガスタイプ別
- 圧縮天然ガス(CNG)
- 液化天然ガス(LNG)
- 再生可能/バイオCNG
- 液化・圧縮天然ガス(L-CNG)
- ステーションタイプ別
- 急速充填
- タイムフィル
- コンバインドフィル
- 移動式/ポータブル
- LNGバンカリングステーション
- L-CNGステーション
- コンポーネント別
- コンプレッサー
- ディスペンサー
- 貯蔵タンク
- 冷却/温度管理
- 制御・監視システム
- 補助機器
- エンドユーザー別
- 小型車両
- 中型・大型道路フリート
- 公共交通バス
- 海上(バンカリング)
- 鉄道
- 産業・商業フリート
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- オーストラリアおよびニュージーランド
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは基礎的な環境設定に用いられ、観測可能な入力データについて推測を避けるために活用された。IEA、米国EIA、関連する場合は米国運輸省のデータセット、Eurostat、主要天然ガス車両導入国の国家統計ポータルなどの公開資料を参照し、車両保有台数、ガス需要の動向、ステーション展開状況を追跡した。
構築作業では、NFPAコード参照、査読論文における設備効率に関する記述、ステーション設備の流通に関する関税・貿易統計、資本支出計画やステーション増設を記述する企業開示資料や投資家向け説明資料などの技術的・市場的シグナルも活用した。相互検証のためには、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、および貿易データが必要な場合にステーション設備の流通を検証するための輸出入出荷レベルデータベースも使用した。これらは例示であり、データ収集、検証、明確化のために他にも多くの情報源が確認された。
一次インタビューおよび調査
一次調査は、ステーション開発事業者、設備供給業者、下流の運行事業者に対するインタビューおよび構造化調査に重点を置き、導入の契機と実際のステーション経済性を検証した。本市場が世界的なものであることから、APAC、EMEA、南北アメリカ地域にわたって聞き取りを行い、政策支援、燃料価格差、大型車用回廊の整備がステーション発注やプロジェクトスケジュールにどのように反映されているかを確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:36% | 経営幹部(CXO):15% | APAC:46% |
| 中堅層:44% | 機能・部門責任者:37% | EMEA:34% |
| 小規模企業:20% | マネージャー:48% | 南北アメリカ:20% |
市場規模算定と予測
規模算定は、対象となる充填需要プールを稼働ステーション数および典型的なステーション資本支出・改修サイクルに結びつけてステーションインフラ支出を再構築するトップダウン方式から始まる。総額の妥当性を確保するため、サンプル抽出したステーションプロジェクト価値、設備の平均販売価格に典型的な部材構成量を乗じた値、受注動向に関するチャネル確認といった選択的なボトムアップ推計によってモデルを裏付け、ギャップが見つかった箇所については調整を行う。
主要な入力データには、主要国別の天然ガス車両保有台数の成長、公共・民間ステーションの構成比、ステーションタイプ別(急速充填、時間充填、複合充填)の平均スループット想定、コンプレッサー・ディスペンサー・貯蔵設備のコスト動向、および該当する場合のLNG回廊・バンカリング拠点の増設ペースが含まれる。予測には、政策支援、燃料価格差、車両運行事業者のコミットメントが揃った場合に導入が急速に進む可能性があるため、シナリオ分析が用いられる。専門家はステーションの商業運転開始および利用率について現実的な範囲を設定する助けとなる。地域データが乏しい場合には、回廊プロジェクトの発表、許認可活動、設備輸入パターンなどの代替指標が用いられ、検証段階の聞き取りで前提条件が再検証される。
データ検証と更新サイクル
出力結果は複数の段階を経て検証され、まず内部の論理整合性テストが行われ、続いて外部シグナルとの比較が行われる。例えば、各地域において車両当たりの想定ステーション数や拠点当たりの想定資本支出が妥当かどうかを確認する。差異はフラグ付けされ、外れ値は最終承認前に入力データレベルで再度確認されるため、集計によって誤りが隠れることはない。
大きな政策変更、大規模なステーションネットワークの発表、または設備価格の予期しない変動が観測された場合には、情報源に再度確認を行い、何が変化したのか、前提条件が依然として成立するかを検証する。レポートは毎年更新され、重大な出来事が発生した場合には中間更新が行われることもある。提出前には、最新の市場シグナルを反映するよう最終的なアナリストによる確認作業が行われる。
Mordor Intelligenceの天然ガス充填インフラ市場規模と他の公開推計との比較
本市場に関する公開推計は、成長の見立てが似ていても大きく異なることがある。この差は通常、インフラ収益として何を計上するか、ステーション価値をどのように測定するか、新規ステーションの稼働に伴い前提条件がどれほど迅速に更新されるかの違いから生じる。
一部の公開データは、より広範な充填ネットワークや隣接するガス取扱システムを含めているように見え、ステーション中心の見方と比較すると総額が膨らむ可能性がある。Mordor Intelligenceでは、CNG、LNGおよび関連形態にわたる充填サイトの建設と中核的なステーション部材に直接結びつく場合にのみ価値を計上し、上流のガス資産は同一の総額に加算していない。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 25.38 B (2025) | |
| 業界出版社A | USD 66.77 B (2024) | この数値は、より広範な充填ネットワーク支出および支援的なガス取扱インフラを含めることで拡大している可能性が高く、また異なる基準年を使用しているため、通貨換算のタイミングや価格前提が変化する可能性がある。 |
| リサーチ発行元B | USD 7.69 B (2025) | この推計はより狭い範囲を反映しているように見え、特定のステーション建設のみに限定した定義や設備範囲の限定的な捕捉を反映していることが多く、改修、監視システム、補助設備を対象外とすることで支出が過小評価される可能性がある。 |
これらを総合すると、範囲の選択が差異の大部分を生み出しており、対象年の選択も、インフレや通貨換算のタイミングを通じて別の層の差異を加えていることが表の内容から分かる。モデルを観測可能なステーション建設活動に結びつけ、インタビューによって前提条件を相互検証することで、当社の推計は再現・検証可能な実務的な需要・支出要因に対して追跡可能な状態を保っている。


レポートで回答される主要な質問
2026年の天然ガス補給インフラ市場の規模はどのくらいですか?
市場は2026年に270億2,000万米ドルと評価され、2031年までに369億8,000万米ドルに達すると予測されています。
ステーション展開をリードしている地域はどこですか?
アジア太平洋地域が世界の設置数の45.80%を占め、中国のLNG需要と協調的な政策支援に支えられています。
2031年までに最も速く成長するセグメントはどれですか?
再生可能/バイオCNGステーションは19.35%のCAGRを記録しており、米国45Zクレジットと欧州カーボンクレジットプレミアムにより押し上げられています。
移動式またはポータブルステーションが注目されているのはなぜですか?
開発者は、永続的な設備投資を決定する前に未開拓の回廊での需要を検証するためにトレーラー搭載型ユニットを活用しており、この形式の8.72%のCAGRを牽引しています。
新しいメタン漏洩規則はオペレーターにどのような影響を与えますか?
米国運輸省の規制は継続的な監視を義務付けており、ステーションオーナーが排出量を削減し保険コストを低減する先進的な制御システムへの投資を促しています。
海上バンカリング設置の急増を促しているのは何ですか?
IMOの硫黄規制とソハールやバンクーバーなどの港湾における数十億ドル規模のLNGハブ投資が、海上アプリケーションを11.1%のCAGRへと押し上げています。
最終更新日:



