
Tamanho e Participação do Mercado de Infraestrutura de Abastecimento de Gás Natural
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 27.02 Bilhões de dólares |
| Tamanho do Mercado (2031) | 36.98 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.47 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Infraestrutura de Abastecimento de Gás Natural pela Mordor Intelligence
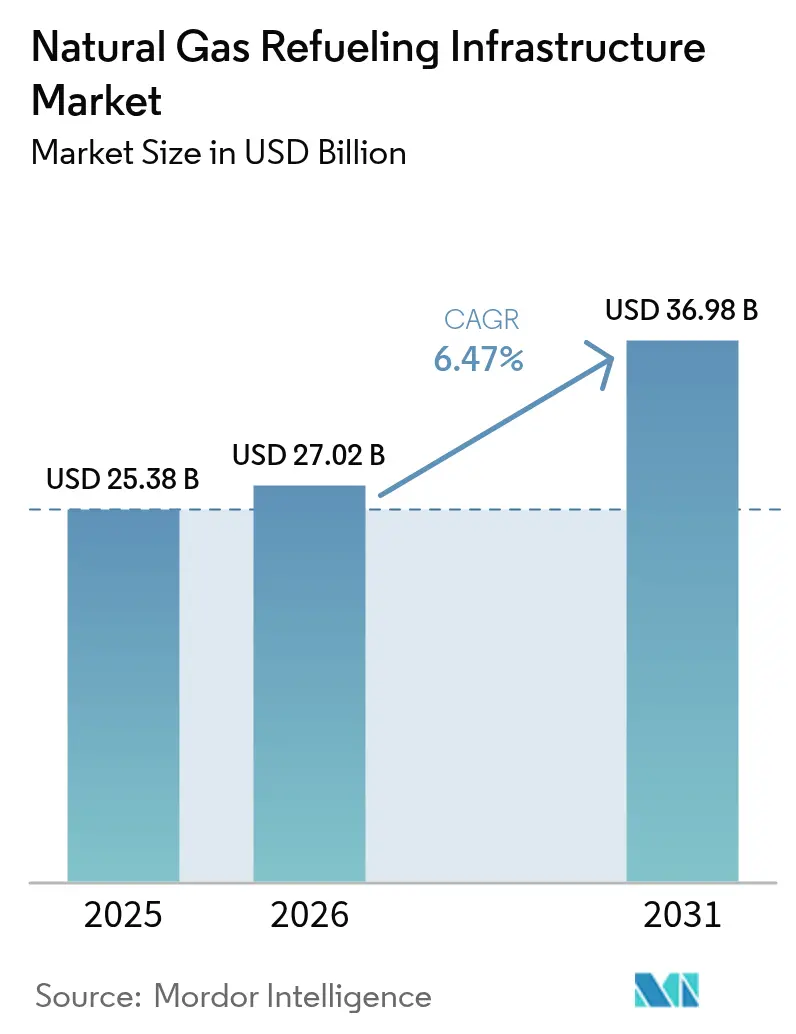
O tamanho do Mercado de Infraestrutura de Abastecimento de Gás Natural foi avaliado em USD 25,38 bilhões em 2025 e estimado para crescer de USD 27,02 bilhões em 2026 para atingir USD 36,98 bilhões até 2031, a uma CAGR de 6,47% durante o período de previsão (2026-2031).
Os operadores de frotas enxergam o setor como um caminho de curto prazo para a conformidade regulatória, pois as normas Euro VII e a Fase 3 dos EUA endurecem os limites de emissões do escapamento muito antes de as redes de carregamento elétrico a bateria conseguirem escalar. A Ásia-Pacífico ancora a demanda por meio de importações recordes de GNL e descobertas domésticas de gás, enquanto o crescimento norte-americano é impulsionado pelas vantagens de custo de combustível oriundas do xisto betuminoso, que se ampliaram para 40-60% em relação ao diesel em 2024(1)Argus Media, "Colapso do Preço no Henry Hub Amplia o Desconto em Relação ao Diesel," argusmedia.com . Os corredores de abastecimento marítimo de GNL em construção em Sohar, Galveston, Vancouver e Singapura confirmam o pivô estratégico do segmento em direção ao transporte marítimo, reforçando os fluxos de capital para armazenamento de GNL, bombas criogênicas e sistemas de controle(2)Global Energy Infrastructure, "Projetos de GNL no Oriente Médio," globalenergyinfrastructure.com . Ao mesmo tempo, a detecção de vazamentos habilitada por IA e as análises de localização de estações elevam o tempo de atividade da rede e reduzem as emissões de metano, apoiando uma maior aceitação de seguros para ativos de alta pressão.
Principais Conclusões do Relatório
- Por tipo de gás natural, o gás natural comprimido liderou com 62,10% da participação do mercado de infraestrutura de abastecimento de gás natural em 2025; o GNC renovável/bio-GNC tem previsão de expansão a uma CAGR de 19,35% até 2031.
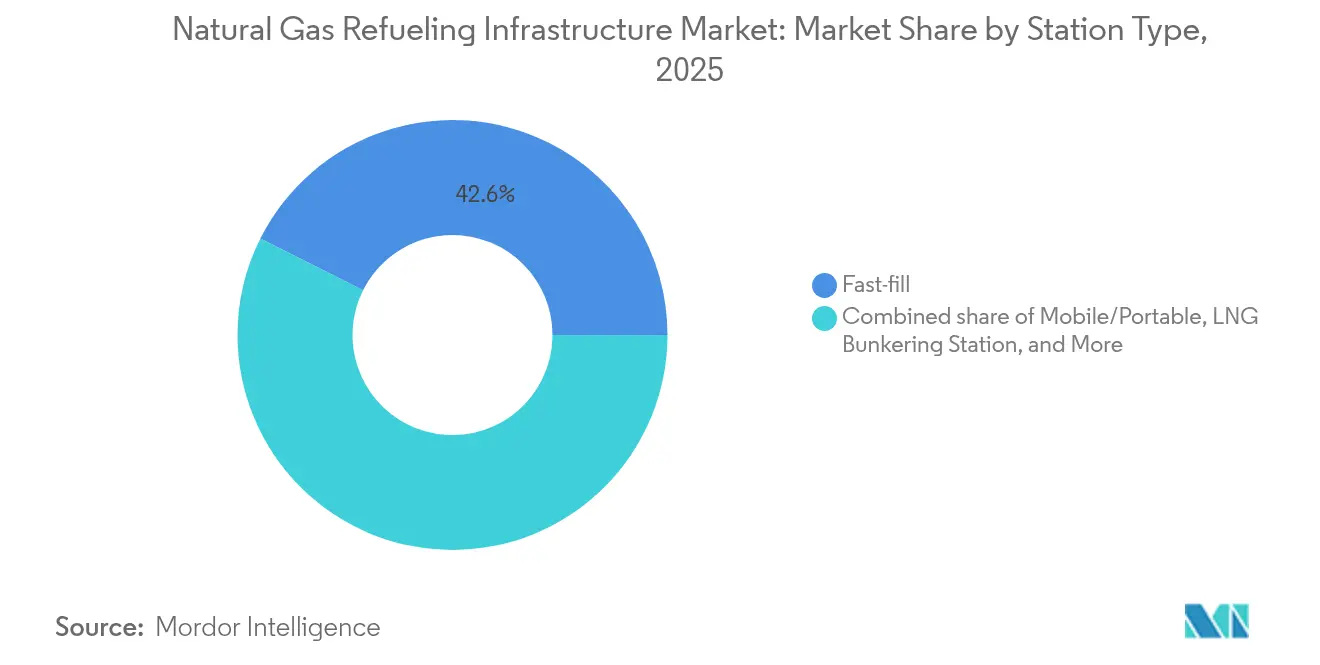
- Por tipo de estação, as estações de abastecimento rápido contribuíram com 42,60% das instalações de 2025, enquanto os formatos móveis/portáteis têm projeção de crescimento a uma taxa anual de 8,72% até 2031.
- Por componente, os compressores responderam por 29,00% da receita de componentes em 2025, embora os sistemas de controle e monitoramento estejam avançando a uma CAGR de 9,62% ao longo do período de previsão.
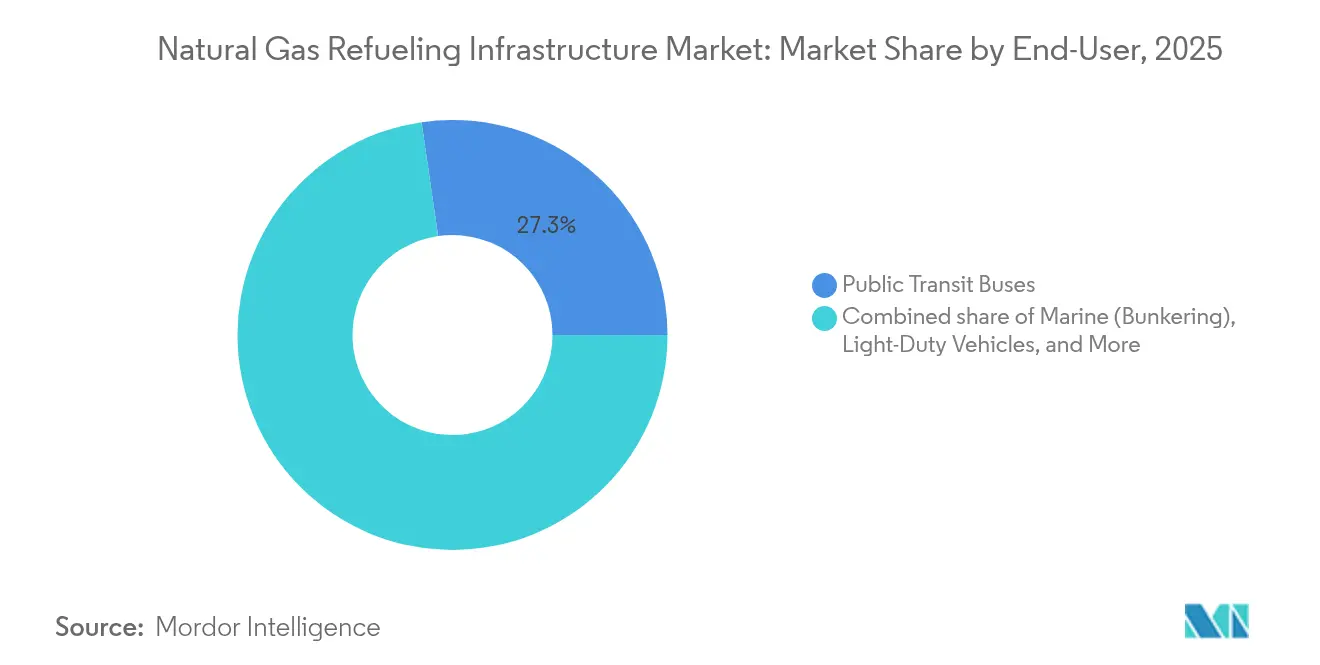
- Por usuário final, os ônibus de trânsito público representaram 27,30% da receita de usuários finais em 2025; o abastecimento marítimo deve registrar a CAGR mais rápida de 11,1% até 2031.
- Por geografia, a região da Ásia-Pacífico comandou uma participação de receita de 45,80% em 2025 e também tem previsão de registrar a CAGR mais rápida de 7,41% de 2025 a 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regras mais rígidas de CO₂ para veículos pesados | +1.8% | América do Norte e UE, com transbordamento para a APAC | Médio prazo (2-4 anos) |
| Preços de gás na boca do poço mais baixos em relação ao diesel | +1.2% | Global, com pico na América do Norte | Curto prazo (≤ 2 anos) |
| Subsídios governamentais para conversão de frotas | +0.9% | América do Norte como núcleo, com expansão para a UE | Médio prazo (2-4 anos) |
| Corredores emergentes de abastecimento de GNL | +0.7% | APAC como núcleo, com MEA e Europa em seguida | Longo prazo (≥ 4 anos) |
| Créditos fiscais por emissões de metano | +0.4% | América do Norte, liderada pela Califórnia | Médio prazo (2-4 anos) |
| Localização de estações otimizada por IA | +0.3% | Global, liderada por NA e UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Regras mais rígidas de CO₂ para veículos pesados impulsionam a urgência na infraestrutura
O Euro VII exige uma redução de 90% nas emissões de NOx para caminhões pesados até 2025, enquanto as normas da Fase 3 dos EUA exigem uma redução de 50% no CO₂ até 2027, desencadeando uma rápida expansão do mercado de infraestrutura de abastecimento de gás natural à medida que as frotas buscam caminhos de conformidade de curto prazo antes que os caminhões elétricos amadureçam(3)Registro Federal, "Normas EURO VII e Fase 3 dos EUA," federalregister.gov . Os operadores de logística nos principais corredores de carga estão acelerando a adoção de veículos a gás natural, firmando contratos de combustível de vários anos que sustentam a utilização das estações.
Preços mais baixos de gás na boca do poço criam vantagem competitiva
O referencial Henry Hub caiu para USD 2,21/MMBtu em 2024, resultando em economias de combustível que reduziram os períodos de retorno da conversão para menos de dois anos na América do Norte. Tendências semelhantes são observadas no Brasil, onde novos gasodutos ligados aos fluxos de Vaca Muerta têm projeção de reduzir as tarifas de gás industrial em 40% em 2025, reforçando assim a confiança dos investidores no mercado de infraestrutura de abastecimento de gás natural.
Subsídios governamentais para conversão de frotas aceleram a adoção
Programas federais e estaduais no valor de mais de USD 500 milhões desde 2022 reembolsam até 30% do capex das estações e concedem USD 1,00 por galão equivalente de gás renovável, transformando agências de transporte e frotas municipais em inquilinos âncora para novos locais(4)Centro de Dados sobre Combustíveis Alternativos, "Crédito para Propriedade de Abastecimento de Veículos com Combustível Alternativo (30C)," afdc.energy.gov . Fluxos de financiamento previsíveis reduzem o risco dos fluxos de caixa e abrem corredores não atendidos para desenvolvedores privados.
Créditos fiscais por emissões de metano recompensam estações com baixo vazamento
A Califórnia e alguns estados dos EUA agora creditam os operadores pela contenção verificada de metano, adicionando margem às estações equipadas com compressores avançados e sistemas de recuperação de vapores. O investimento está fluindo para válvulas IoT e monitoramento contínuo, estimulando a demanda por equipamentos premium(5)Agência de Proteção Ambiental dos EUA, "40 CFR 1090.1560—Distribuição de Gás Natural," epa.gov .
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Elevado CAPEX/atrasos no licenciamento para estações de GNL | -1.1% | Global, agudo na UE e na APAC | Médio prazo (2-4 anos) |
| Concorrência de hubs de carregamento elétrico a bateria | -0.8% | América do Norte e UE como núcleo, em expansão | Longo prazo (≥ 4 anos) |
| Escassez de aço de grau criogênico | -0.6% | Global | Curto prazo (≤ 2 anos) |
| Prêmios de seguro para ativos de alta pressão | -0.4% | Mercados desenvolvidos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Elevado CAPEX e atrasos no licenciamento restringem a expansão do GNL
Os locais de GNL custam entre USD 3-5 milhões, em comparação com USD 1,8 milhão para GNC, e as avaliações ambientais europeias estendem os ciclos de aprovação além de 24 meses, desacelerando a rotação de capital no mercado de infraestrutura de abastecimento de gás natural. O resultado é uma inclinação em direção a desenvolvedores maiores e bem capitalizados e uma pausa nos projetos de menor escala.
A concorrência dos hubs de carregamento elétrico a bateria se intensifica
As redes de carregamento rápido em corrente contínua (CC) adicionaram 6,3% mais pontos no segundo trimestre de 2024, e os planos globais preveem 182.000 estações até 2030, desviando financiamento e imóveis dos projetos de gás. As metas de veículos elétricos no Oriente Médio ilustram como a política pública pode redirecionar capital para corredores elétricos em detrimento do setor de infraestrutura de abastecimento de gás natural.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Gás Natural:
O conteúdo renovável impulsiona o crescimento premiumO gás natural comprimido controlou 62,10% do mercado de infraestrutura de abastecimento de gás natural em 2025, sustentado por frotas legadas, compressores padronizados e baixos custos de entrada. O gás natural liquefeito permanece essencial para o transporte rodoviário de longa distância e as emergentes rotas de abastecimento marítimo que não conseguem atender às necessidades de autonomia apenas com GNC. Clean Energy Fuels, Petrobras e consórcios regionais de biogás estão ampliando digestores e atualizando plantas, impulsionando o GNC renovável/bio-GNC a uma CAGR de 19,35% e ampliando o tamanho do mercado de infraestrutura de abastecimento de gás natural para aplicações de baixo carbono.
O prêmio associado aos créditos de carbono sob o programa 45Z dos EUA e o LCFS da Califórnia paga aos operadores uma margem adicional por therm, reduzindo o período de retorno para locais de energia renovável para menos de quatro anos. Ainda assim, uma base de clientes confiável é vital: as plantas de biometano do Brasil produziram 417.100 m³/dia em 2024, mas tiveram dificuldades para garantir compradores a taxas premium, destacando os riscos de sensibilidade ao preço no mercado de infraestrutura de abastecimento de gás natural.
Por Tipo de Estação:
As soluções móveis abordam lacunas de coberturaO abastecimento rápido dominou o mercado com uma participação de 42,60% em 2025, pois as frotas comerciais valorizam o abastecimento em 5 minutos que imita o comportamento do diesel. Os módulos móveis e portáteis, no entanto, lideram o crescimento com uma CAGR de 8,72%, à medida que os desenvolvedores implantam unidades montadas em reboques para validar a demanda antes de construir plataformas permanentes — uma abordagem evidente na implementação de seis locais na Nigéria e nos skids portáteis de GNL da Linde.
As ilhas de abastecimento lento continuam atendendo a garagens de ônibus cativos, mas permanecem com limitações de capacidade, enquanto as configurações de abastecimento combinado atraem megadepósitos que buscam resiliência. O tamanho do mercado de infraestrutura de abastecimento de gás natural para depósitos híbridos GNL-GNC está crescendo em portos que requerem capacidade de duplo combustível, mas as bombas de alta pressão mantêm as despesas de capital elevadas em relação às instalações simples de GNC.


Por Componente:
Os sistemas de controle habilitam operações inteligentesOs compressores geraram 29,00% das vendas de 2025, refletindo a frequência de revisões e a dependência do tempo de atividade nas estações de GNC. O crescimento, no entanto, inclina-se para sistemas de controle e monitoramento com projeção de crescimento anual de 9,62%, pois as normas do Departamento de Transportes dos EUA exigem rastreamento contínuo de metano e desligamentos automáticos. Os operadores veem os gêmeos digitais e as matrizes de sensores de vazamento como meios para reduzir prêmios de seguro e multas regulatórias.
Os vasos de armazenamento, dispensadores e racks de resfriamento geram receitas estáveis e impulsionadas por substituições, mas é na camada inteligente que as margens se ampliam. A estação principal da ENOC em Abu Dhabi está equipada com detecção eletrônica de vazamentos, medição de tanques e análise preditiva — capacidades que agora estabelecem o padrão para novos participantes no setor de infraestrutura de abastecimento de gás natural.
Por Usuário Final:
As aplicações marítimas impulsionam o crescimento premiumOs ônibus de trânsito público mantiveram 27,30% da receita de 2025, pois as frotas financiadas por subsídios buscaram cortes imediatos nas emissões do escapamento, ancorando a utilização das estações urbanas. O abastecimento marítimo, no entanto, registra uma CAGR de 11,1% graças aos limites de enxofre da Organização Marítima Internacional e aos investimentos em hubs de águas profundas; as atualizações de capacidade em Sohar, Vancouver e Singapura sinalizam uma longa perspectiva para a demanda de GNL nas rotas de navegação.
Os caminhões médios e pesados permanecem o alicerce do volume, mas seu crescimento é mais modesto à medida que as autonomias das baterias continuam aumentando. As frotas ferroviárias e industriais fornecem demanda de nicho, porém estável, enquanto a adoção de GNC por consumidores de veículos leves declina com a proliferação de veículos elétricos — tendências que moldam o foco de investimento no mercado mais amplo de infraestrutura de abastecimento de gás natural.
Análise Geográfica
Mercado de Infraestrutura de Abastecimento de Gás Natural da APAC
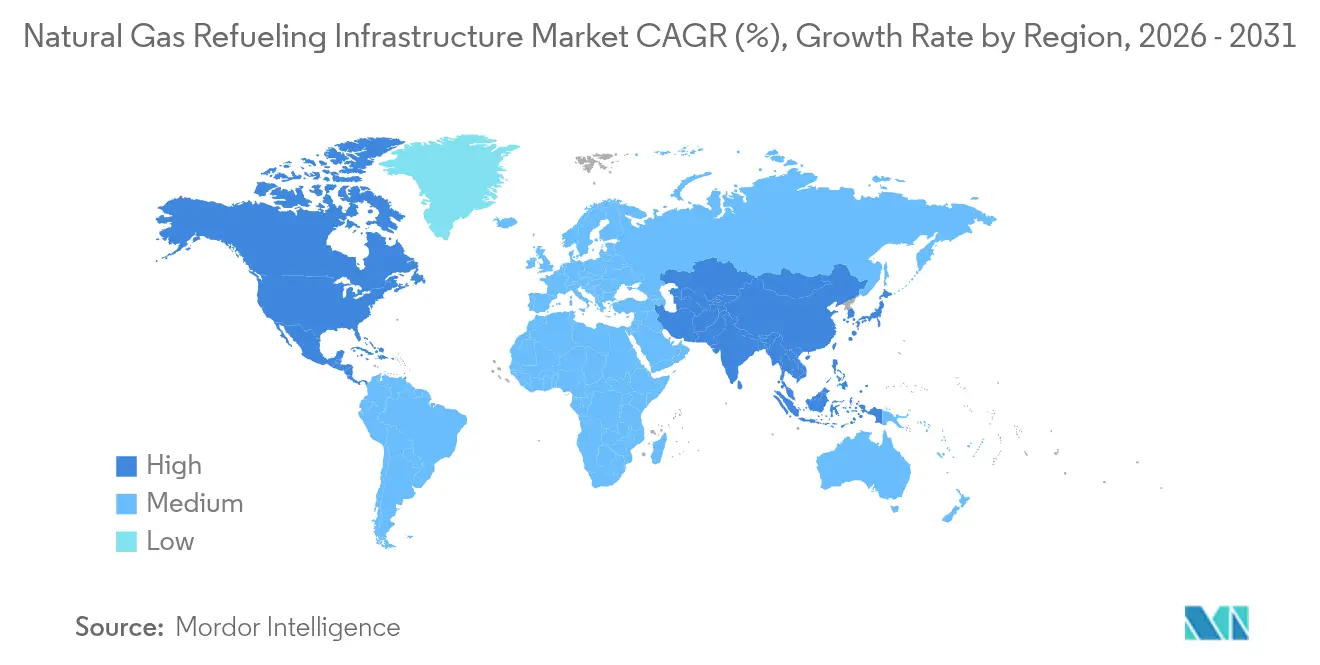
A Ásia-Pacífico detinha uma participação de 45,80% no mercado de infraestrutura de abastecimento de gás natural em 2025, e a região tem previsão de avançar a um CAGR de 7,41% até 2031, à medida que a China combina adições recordes de reservas com seu status de maior importador mundial de GNL. Mandatos governamentais de qualidade do ar e programas de subsídios continuam a canalizar capital para corredores urbanos de ônibus e logística, enquanto os hubs exportadores de GNL da Austrália e do Catar reforçam a segurança do fornecimento regional. A expansão da rede de gás canalizado nas cidades da Índia e a diversificação do Japão em relação à energia nuclear acrescentam ventos favoráveis adicionais, criando um denso pipeline de estações que eleva o tamanho do mercado de infraestrutura de abastecimento de gás natural no Sul e no Leste da Ásia.
Mercado de Infraestrutura de Abastecimento de Gás Natural da América do Norte
A América do Norte ocupa o segundo lugar, graças à sua abundante produção de xisto, que empurrou os preços do Henry Hub para 2,21 USD/MMBtu em 2024 e proporcionou economias de 40 a 60% no preço na bomba em comparação com o diesel para operadores de frotas. Mais de 500 milhões de USD em subsídios federais de transporte desde 2022 financiaram grandes depósitos de GNC para agências públicas, enquanto os créditos fiscais de deslizamento de metano da Califórnia aceleram as atualizações para equipamentos de baixo vazamento. O Canadá aproveita sua Bacia Sedimentar do Oeste Canadense para abastecer tanto as frotas domésticas quanto os emergentes locais de abastecimento de GNL na Costa Oeste, e os projetos de gasodutos da reforma energética do México abrem novos corredores para módulos móveis de GNC.
Mercado de Infraestrutura de Abastecimento de Gás Natural da EMEA e da América do Sul
A Europa equilibra algumas das normas de emissões veiculares mais rígidas do mundo com altos obstáculos de despesas de capital; no entanto, as regras Euro VII, em vigor a partir de 2025, obrigam os operadores de carga a adotar o gás natural até que a autonomia das baterias melhore, impulsionando a demanda incremental por estações apesar dos longos ciclos de licenciamento. O plano da Alemanha de expandir as estações de GNL para 200 até 2025, o foco dos Países Baixos no bio-GNC e os clusters de abastecimento portuário da Escandinávia ilustram como as estratégias nacionais diferem, mas convergem para soluções de gás de baixo carbono. A América do Sul apresenta focos de dinamismo: a ligação por gasoduto do Brasil ao terminal privado de GNL de Sergipe, combinada com a licitação de biometano da Petrobras, deverá reduzir os preços do gás entregue em 40% em 2025 e ampliar o acesso para frotas do interior. No Oriente Médio e na África, o projeto de GNL de baixo carbono Ruwais da ADNOC e o lançamento de seis locais de GNC na Nigéria destacam como iniciativas apoiadas pelo Estado podem impulsionar um rápido crescimento da rede em economias orientadas para a exportação.

Panorama regulatório
A regulamentação global para infraestrutura de reabastecimento de gás natural está cada vez mais vinculada a normas técnicas harmonizadas e ao planejamento baseado em corredores. Em janeiro de 2026, a ISO publicou a ISO 16923:2026 (postos de GNC) e a ISO 16924:2026 (postos de GNL), que codificam os requisitos de projeto, segurança e operação usados por fabricantes de equipamentos originais e desenvolvedores de postos para apoiar a conformidade e a interoperabilidade entre jurisdições.
Na Europa, o Regulamento (UE) 2023/1804 (AFIR) fornece a estrutura de políticas e os requisitos técnicos para a infraestrutura de combustíveis alternativos, moldando onde as lacunas de corredores para veículos pesados são priorizadas e como os postos são especificados. Nos Estados Unidos, o 23 U.S.C. 151 fornece a base federal para a designação de corredores de combustíveis alternativos (incluindo gás natural), enquanto os requisitos federais de controle de metano e códigos como a NFPA 52 elevam o padrão de conformidade para práticas de monitoramento, inspeção e segurança de postos, direcionando o capex para sistemas certificados de detecção e controle de vazamentos.
Cenário Competitivo
O setor de infraestrutura de abastecimento de gás natural permanece moderadamente fragmentado, com os cinco principais fornecedores de compressores, tanques de armazenamento e serviços integrados de EPC controlando aproximadamente 45-50% da receita global. Isso cria uma oportunidade para especialistas regionais conquistarem contratos localizados. Grandes incumbentes, como Chart Industries e Parker Hannifin, defendem sua participação por meio de portfólios verticais que abrangem bombas criogênicas, dispensadores e financiamento de projetos, conferindo-lhes alavancagem de preços em negócios de múltiplas estações. Entrantes menores se diferenciam por meio de soluções de skids móveis, software de localização habilitado por IA e pacotes turnkey de bio-GNC que reduzem os períodos de retorno para os clientes.
As parcerias estratégicas moldam a dinâmica competitiva. A carteira de pedidos de USD 4,3 milhões da Hexagon Agility para sistemas de GNR da Classe 8 assegura volumes de fornecimento de combustível para a Clean Energy Fuels, enquanto a desinvestimento da Westport Fuel Systems de seu negócio de veículos leves libera capital para redobrar o foco nos kits de motor HPDI para veículos pesados. Os fornecedores de equipamentos estão cada vez mais agrupando conjuntos de sensores e assinaturas de monitoramento em nuvem, o que eleva as taxas de receita recorrente e cria custos de troca para os operadores de frotas.
A regulamentação também inclina o campo. A norma de detecção de metano do Departamento de Transportes dos EUA de 2025 favorece os fornecedores com tecnologia certificada de detecção de vazamentos, enquanto a atualização de 2026 da NFPA 52 sobre as frequências de inspeção de cilindros eleva a barreira técnica para os recém-chegados. Enquanto isso, as seguradoras que oferecem descontos de prêmio para estações com painéis de análise preditiva recompensam os operadores que investem em controles inteligentes, reforçando um ciclo virtuoso para os incumbentes ricos em tecnologia e empurrando o mercado em direção a uma maior concentração ao longo do tempo.
Líderes do Setor de Infraestrutura de Abastecimento de Gás Natural
Clean Energy Fuels
Parker Hannifin Corp (Veriflo & Bestobel)
Chart Industries
Gilbarco Veeder-Root
Tatsuno Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Mercado de Infraestrutura de Abastecimento de Gás Natural
- Clean Energy Fuels
- Parker Hannifin Corp
- Chart Industries
- Gilbarco Veeder-Root
- Tatsuno Corp
- Scheidt & Bachmann
- Sanki Industry Group
- Greka Engineering
- Tulsa Gas Technologies
- Cryostar SAS
- FTI International Group
- Westport Fuel Systems
- Agility Fuel Solutions
- Galileo Technologies
- Landi Renzo
- Kraus Global
- Hexagon Agility
- Bennett Pump
- WEH GmbH
- HAM Group

Oportunidades de mercado e perspectivas futuras
O espaço em branco é mais visível onde governos e operadores de frotas estão construindo cobertura de corredores para veículos médios e pesados, particularmente em geografias onde o acesso a dutos é limitado. A Nigéria declarou publicamente uma meta de 2.322 postos de GNC até 2027 (com dezenas ativos e mais em desenvolvimento), e em junho de 2026 o Conselho Executivo Federal aprovou NGN 215 bilhões para 200 ônibus movidos a GNC e expansão do programa, apoiando a demanda-âncora para novos locais e locais atualizados. A África Oriental também está financiando soluções sem dutos, com a Tanzânia destinando TZS 22,06 bilhões para postos móveis de GNC em várias regiões, o que reforça o papel das implantações baseadas em reboques e modulares para a criação inicial de mercado.
Oportunidades de curto prazo também se concentram em redes de GNL para veículos pesados e reabastecimento de gás renovável, onde acordos de fornecimento e modelos integrados de desenvolvedores podem comprimir os ciclos de construção. Na Índia, a GreenLine Mobility Solutions anunciou em maio de 2026 um investimento de INR 1.500 crore para expandir sua rede de postos de GNL de 7 para 50 postos, e a Essar Green Mobility apresentou em janeiro de 2026 um plano combinando 30.000 caminhões limpos com 100 hubs de GNL e veículos elétricos, apontando para formatos de postos multicombustível que compartilham imóveis, energia e sistemas de controle. Na América do Norte, uma autorização geral do DOE dos EUA (HGEO) de junho de 2026, permitindo que a Irving Oil Terminals importe até 58 Bcf de GNC do Canadá por caminhão, destaca uma via logística para o abastecimento de centros de demanda satélite ou remotos, apoiando casos de uso adicionais para infraestrutura móvel de reabastecimento e de duto virtual.
Recent Industry Developments in Mercado de Infraestrutura de Abastecimento de Gás Natural
- Maio de 2026: a Clean Energy Fuels inaugurou seis novos postos de gás natural renovável (GNR) posicionados em corredores de frete importantes dos EUA. A expansão melhora a cobertura de corredores para frotas de veículos pesados e aumenta o potencial de utilização de ativos de abastecimento rápido vinculados à demanda contratada de frotas.
- Outubro de 2025: a Chart Industries foi selecionada para fornecer trocadores de calor refrigerados a ar, trocadores de calor de alumínio brasado e caixas frias para o projeto Port Arthur LNG Fase 2 da Sempra Infrastructure no Texas. O contrato apoia capacidade adicional de fornecimento de GNL e reforça a demanda por equipamentos criogênicos usados em abastecimento e bancagem de GNL.
- Outubro de 2024: a ExxonMobil selecionou a tecnologia de processo de liquefação IPSMR da Chart Industries e equipamentos proprietários para o projeto Rovuma LNG em Moçambique. A seleção reflete o investimento contínuo em infraestrutura de GNL em grande escala que pode expandir a disponibilidade global de GNL e, por sua vez, apoiar a expansão do reabastecimento de GNL downstream e das bancagens marítimas.


Mercado de Infraestrutura de Abastecimento de Gás Natural Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange a receita gerada pela construção e equipamento de locais de reabastecimento de gás natural que fornecem combustível veicular, juntamente com os sistemas centrais de postos necessários para operar com segurança e confiabilidade em casos de uso público e privado.
Exclusões de escopo: exclui a produção upstream de gás natural, dutos de longa distância e a manutenção veicular de rotina que não esteja vinculada à infraestrutura de postos.
Visão geral da segmentação
- Por Tipo de Gás Natural
- Gás Natural Comprimido (GNC)
- Gás Natural Liquefeito (GNL)
- GNC Renovável/Bio-GNC
- GNL-GNC Liquefeito-Comprimido (GNL-GNC)
- Por Tipo de Estação
- Abastecimento Rápido
- Abastecimento Lento
- Abastecimento Combinado
- Móvel/Portátil
- Estação de Abastecimento de GNL
- Estação GNL-GNC
- Por Componente
- Compressores
- Dispensadores
- Tanques de Armazenamento
- Resfriamento/Gestão de Temperatura
- Sistemas de Controle e Monitoramento
- Equipamentos Auxiliares
- Por Usuário Final
- Veículos Leves
- Frota Rodoviária Média e Pesada
- Ônibus de Trânsito Público
- Marítimo (Abastecimento)
- Ferroviário
- Frota Industrial e Comercial
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Países Nórdicos
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Austrália e Nova Zelândia
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- África do Sul
- Egito
- Restante do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para estabelecer o ambiente-base e evitar suposições sobre dados que podem ser observados. Consultamos fontes públicas como a IEA, a US EIA, conjuntos de dados do Departamento de Transportes dos EUA quando relevante, a Eurostat e portais de estatísticas nacionais em países-chave de veículos a gás para acompanhar a frota de veículos, sinais de demanda de gás e a implantação de postos.
A construção também se baseou em sinais técnicos e de mercado de fontes como referências de códigos da NFPA, notas de eficiência de equipamentos em artigos revisados por pares, estatísticas alfandegárias e comerciais sobre fluxos de equipamentos de postos, e registros de empresas e apresentações a investidores que descrevem planos de capex e adições de postos. Para verificações cruzadas, também usamos assinaturas pagas para dados financeiros e inteligência corporativa, bancos de dados de patentes e um banco de dados de embarques de importação e exportação em nível de remessa, quando dados comerciais eram necessários para verificar a movimentação de equipamentos de postos. Esses exemplos são ilustrativos, e muitas outras fontes foram revisadas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário se concentrou em entrevistas e pesquisas estruturadas com desenvolvedores de postos, fornecedores de equipamentos e operadores de frotas downstream, para que os gatilhos de adoção e a economia real dos postos pudessem ser testados. Por se tratar de um mercado global, conversamos com participantes da APAC, EMEA e Américas para confirmar como o apoio de políticas, as diferenças de preços de combustíveis e a expansão de corredores para veículos pesados estão se traduzindo em pedidos de postos e cronogramas de projetos.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 36% | CXOs: 15% | APAC: 46% |
| Nível médio: 44% | Líderes funcionais/de unidade: 37% | EMEA: 34% |
| Empresas menores: 20% | Gerentes: 48% | Américas: 20% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down que reconstrói os gastos com infraestrutura de postos ao vincular o pool de demanda de abastecimento endereçável às contagens de postos ativos e aos ciclos típicos de capex e atualização de postos. Para manter os totais realistas, o modelo é então corroborado com aproximações bottom-up seletivas, como valores amostrados de projetos de postos, preço médio de venda de equipamentos multiplicado por volumes típicos de lista de materiais, e verificações de canal em pipelines de pedidos, e ajustes são feitos onde lacunas são encontradas.
As principais entradas utilizadas incluem o crescimento da frota de veículos a gás natural por país principal, a mistura de postos públicos versus privados, premissas médias de vazão de postos por tipo de posto (abastecimento rápido, abastecimento por tempo e abastecimento combinado), tendências de custo de componentes para compressores, dispensadores e armazenamento, e o ritmo de adições de corredores de GNL e locais de bancagem, quando aplicável. Para a previsão, é utilizada análise de cenários, pois a adoção pode se mover rapidamente quando o apoio de políticas, as diferenças de preços de combustíveis e os compromissos de frotas se alinham. Especialistas também ajudam a definir faixas realistas para a comissionamento e utilização de postos. Quando os dados locais são escassos, indicadores proxy como anúncios de projetos de corredores, atividade de licenciamento e padrões de importação de equipamentos são usados, e as premissas são retestadas durante chamadas de validação.
Validação de dados e ciclo de atualização
Os resultados são verificados por meio de várias etapas, começando com testes de lógica interna e depois comparação de sinais externos, como se o número implícito de postos por veículo e o capex implícito por local parecem razoáveis para cada região. As variações são sinalizadas, e os valores discrepantes são revisados novamente no nível de entrada antes da aprovação final, para que os erros não sejam ocultados pela agregação.
Se uma mudança política importante, o anúncio de uma grande rede de postos ou uma oscilação inesperada nos preços de equipamentos for observada, recontatamos as fontes para confirmar o que mudou e se as premissas ainda se sustentam. Os relatórios são atualizados anualmente, e eventos relevantes podem desencadear atualizações intermediárias. Antes da entrega, uma revisão final do analista é realizada para que os números reflitam os sinais de mercado mais recentes disponíveis.
Tamanho do mercado de infraestrutura de reabastecimento de gás natural segundo a Mordor Intelligence em comparação com outras estimativas publicadas
As estimativas publicadas para este mercado podem parecer bastante distantes entre si, mesmo quando a narrativa de crescimento parece semelhante. A diferença geralmente vem de divergências no que é contabilizado como receita de infraestrutura, em como o valor dos postos é medido e na rapidez com que as premissas são atualizadas conforme novos postos são comissionados.
Algumas cifras publicadas parecem agrupar redes de abastecimento mais amplas e sistemas adjacentes de manuseio de gás, o que pode inflar o total quando comparado a uma visão centrada em postos. Na Mordor Intelligence, o valor é contabilizado apenas quando está vinculado à construção de locais de reabastecimento e aos componentes centrais de postos em GNC, GNL e formatos relacionados, e os ativos de gás upstream não são incluídos no mesmo total.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 25,38 bilhões de USD (2025) | |
| Editora do Setor A | 66,77 bilhões de USD (2024) | O número provavelmente é ampliado pela contagem de um conjunto mais amplo de gastos com redes de reabastecimento e infraestrutura de manuseio de gás de apoio, e também utiliza um ano-base diferente, o que pode alterar o momento cambial e as premissas de preços. |
| Veículo de Pesquisa B | 7,69 bilhões de USD (2025) | Essa estimativa parece mais restrita, geralmente refletindo uma definição mais estreita em torno de construções seletivas de postos ou cobertura limitada de componentes, o que pode subestimar os gastos quando atualizações, sistemas de monitoramento e equipamentos auxiliares são tratados como fora do escopo. |
Em conjunto, a tabela mostra que as escolhas de escopo determinam a maior parte da diferença, e a seleção do ano adiciona outra camada por meio da inflação e do momento de conversão cambial. Ao vincular o modelo à atividade observável de construção de postos e cruzar as premissas com entrevistas, nossa estimativa permanece rastreável a fatores práticos de demanda e gastos que podem ser repetidos e auditados.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de infraestrutura de abastecimento de gás natural em 2026?
O mercado está avaliado em USD 27,02 bilhões em 2026 e tem projeção de atingir USD 36,98 bilhões até 2031.
Qual região lidera a implantação de estações?
A Ásia-Pacífico detém 45,80% das instalações globais, impulsionada pela demanda chinesa por GNL e pelo apoio coordenado de políticas públicas.
Qual segmento cresce mais rapidamente até 2031?
As estações de GNC renovável/bio-GNC registram uma CAGR de 19,35%, impulsionadas pelos créditos 45Z dos EUA e pelos prêmios de crédito de carbono europeus.
Por que as estações móveis ou portáteis estão ganhando espaço?
Os desenvolvedores usam unidades montadas em reboques para testar a demanda em corredores não atendidos antes de comprometer o capex permanente, impulsionando uma CAGR de 8,72% para este formato.
Como as novas normas de detecção de vazamentos de metano afetam os operadores?
As regulamentações do Departamento de Transportes dos EUA exigem monitoramento contínuo, levando os proprietários de estações a investir em sistemas de controle avançados que reduzem as emissões e diminuem os custos de seguro.
O que impulsiona o crescimento das instalações de abastecimento marítimo?
Os limites de enxofre da Organização Marítima Internacional e os investimentos multimilionários em hubs de GNL em portos como Sohar e Vancouver impulsionam as aplicações marítimas a uma CAGR de 11,1%.
Página atualizada pela última vez em:



