
ナフタレン誘導体市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
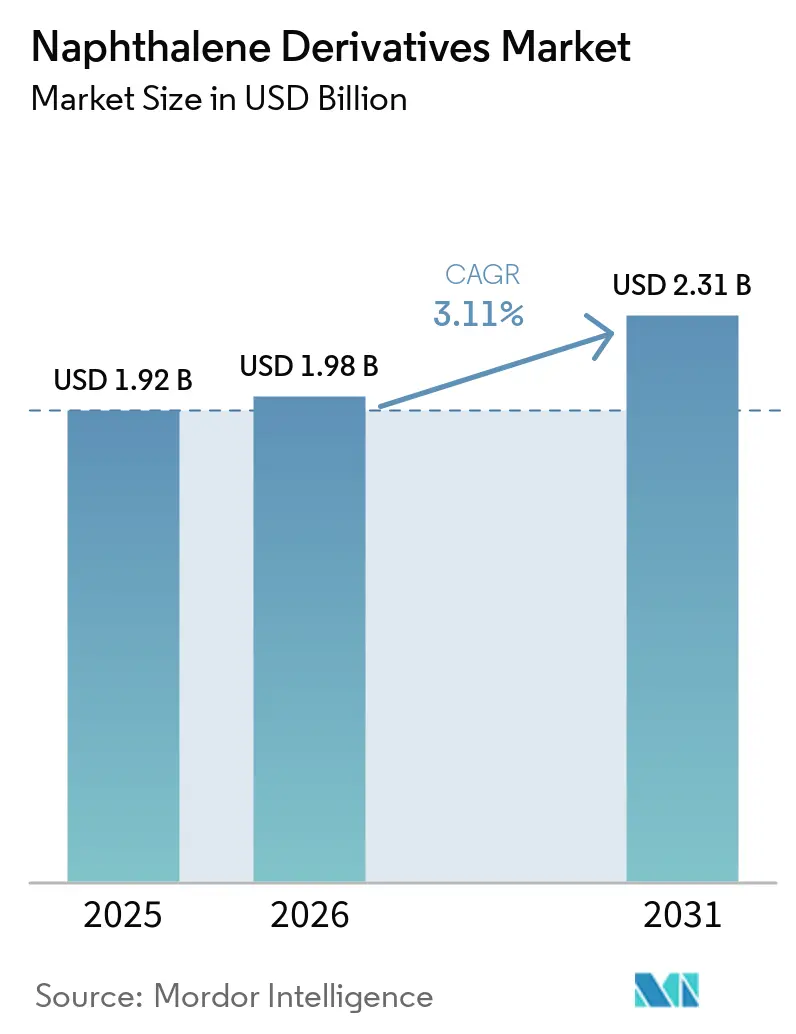
| 市場規模 (2026) | 1.98 十億米ドル |
| 市場規模 (2031) | 2.31 十億米ドル |
| Growth Rate (2026 - 2031) | 3.11 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるナフタレン誘導体市場分析
ナフタレン誘導体市場規模は、2025年の19億2,000万USDから2026年には19億8,000万USDへと拡大し、2026年~2031年の期間においてCAGR 3.11%で推移して2031年までに23億1,000万USDに達すると予測されています。この成長率は、持続的な建設需要が規制上の圧力を相殺する、成熟しながらも底堅い市場環境を示しています。コールタールへの依存は依然として原料調達戦略の中核を占めていますが、生産者は供給リスクをヘッジするために石油系および再生可能原料への多様化を進めています。電池電解質やグラフェン分散剤などのエレクトロニクス用途は、現在プレミアム収益源を形成しており、研究開発の優先課題にも影響を与えています。同時に、TSCAおよびREACHに基づく規制イニシアチブはコンプライアンスコストを押し上げており、アジア太平洋、北米、欧州における市場アクセスを維持しながら排出制御設備への投資を賄える垂直統合型プレーヤーに競争優位をもたらしています。アジア太平洋は依然として数量面での中核地域ですが、欧米におけるサプライチェーンの再編とサステナビリティ要件は、ナフタレン誘導体市場全体において製品ポートフォリオを高純度・高マージンの特殊品へとシフトさせ続けています。
主要レポートのポイント
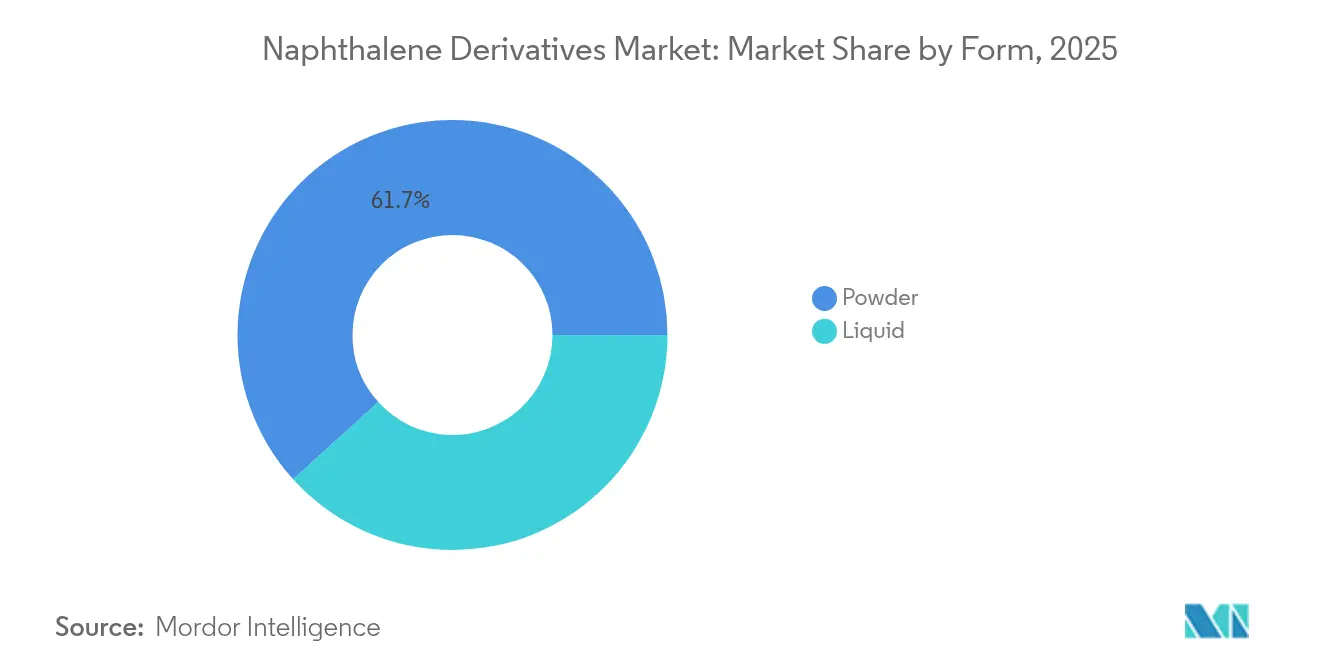
- 形態別では、粉末製品が2025年のナフタレン誘導体市場規模の61.71%を占め、液体形態は2031年に向けてCAGR 3.66%で拡大する見通しです。
- 供給源別では、コールタールが2025年の数量の57.02%を供給していますが、その他の供給源は2031年にかけてCAGR 3.92%で成長しています。
- 誘導体別では、スルホン化ナフタレンホルムアルデヒドが2025年のナフタレン誘導体市場シェアの43.48%をリードし、NDCA・高純度ナフトールは2031年にかけてCAGR 3.55%で成長する見込みです。
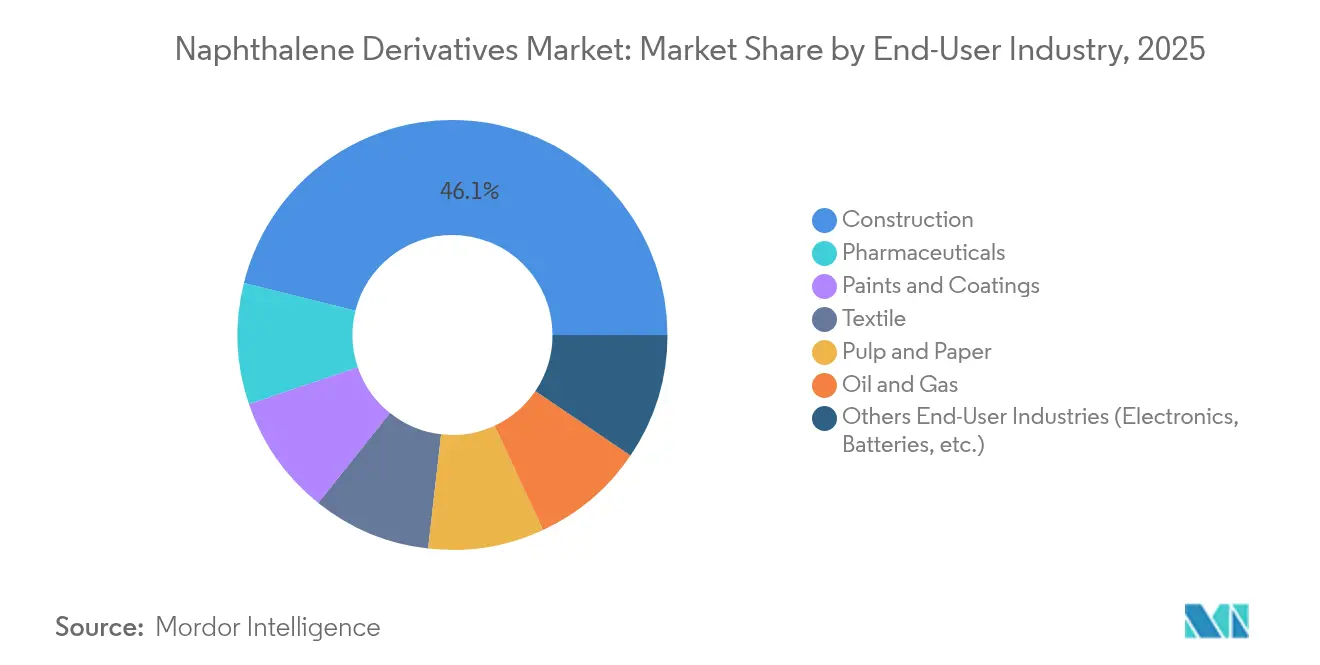
- エンドユーザー産業別では、建設が2025年に46.11%の収益シェアを占め、エレクトロニクスおよびバッテリーが2026年から2031年にかけて最速のCAGR 4.02%を記録すると予想されています。
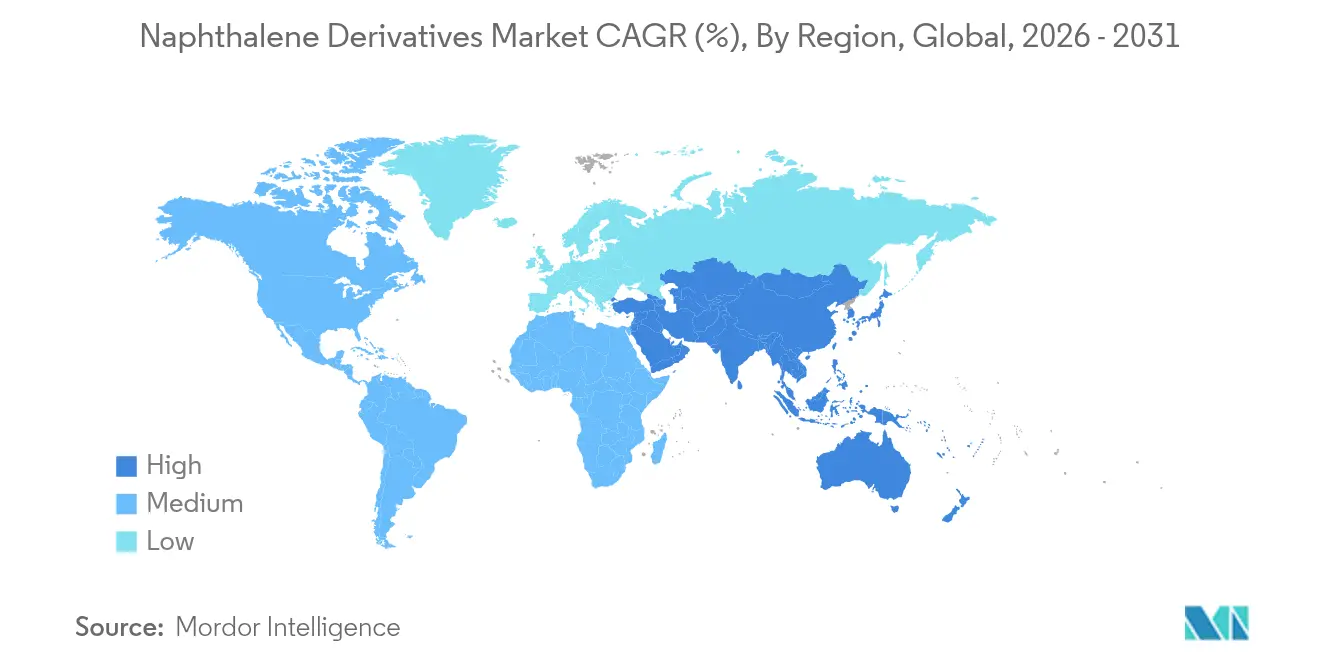
- 地域別では、アジア太平洋が2025年の数量の53.35%を占め、インフラプログラムおよびエレクトロニクス製造の成長を背景にCAGR 4.06%での成長軌道にあります。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界のナフタレン誘導体市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | (概算)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ナフタレン系超可塑剤に対する建設需要の拡大 | +1.2% | アジア太平洋が主導するグローバル市場 | 長期(4年以上) |
| 繊維染料中間体の消費増加 | +0.8% | アジア太平洋中心、中東・アフリカへの波及 | 中期(2〜4年) |
| 無水フタル酸可塑剤への需要急増 | +0.6% | 北米・欧州連合、アジア太平洋へ拡大 | 中期(2〜4年) |
| 農薬用湿潤剤用途の成長 | +0.4% | 農業地域に集中するグローバル市場 | 長期(4年以上) |
| グラフェンおよび先端複合材料分散剤への採用 | +0.3% | 北米・欧州連合、アジア太平洋での早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
建設用ナフタレン系超可塑剤への需要拡大
世界的なインフラ整備の高度化は、安定したSNFスループットを支えることでナフタレン誘導体市場の寿命を延ばしています。フィールド試験では、SNFを0.9%程度添加し20%のシリカフュームと組み合わせることで、超高性能コンクリートの圧縮強度とワーカビリティが向上することが示されています。1兆3,000億USDを超える中国の景気刺激策は、その大部分を鉄道・橋梁・公共住宅プログラムに振り向けており、地域需要を堅調に保っています[1]アメリカ化学会スタッフ、「アジアが芳香族プラントを増設」、Chemical & Engineering News、cen.acs.org。開発業者がSNFを好む理由は、極端な温度変化に対しても安定したパフォーマンスを発揮するためであり、これはアジアおよび中東のメガプロジェクトにとって不可欠な要件です。SNFの安定した価格設定は、他の誘導体カテゴリーが変動する場合でも発注量を維持し、請負業者のコスト超過抑制に貢献しています。その結果、建設は今後10年間を通じてナフタレン誘導体市場の需要の底支えとなり続けます。
繊維染料中間体の消費増加
南アジアおよび東南アジアにおける繊維生産の回復により、ナフトールおよびナフタレンスルホン酸の購買が回復しています。2025年までに500億USDの特殊化学品収益を目指すインドのロードマップが、優れた染色堅牢度を実現するナフタレン系中間体を好む高性能染料プラントの拡大基盤を育成しています。マージン圧迫にもかかわらず、中国の染料メーカーの統合が進み、安定した供給確保を重視する少数の大規模施設に生産が集約されています。地域自由貿易協定も地域調達を促進し、海上輸送コストの変動リスクを軽減しています。この繊維染料需要は建設の基礎需要に上積みされ、ナフタレン誘導体市場の多様な成長を確保しています。
無水フタル酸可塑剤への需要急増
自動車の軽量化および軟質包装ニーズが無水フタル酸の市場を維持していますが、一部の従来フタル酸エステルは規制上の逆風に直面しています。インドでは、下流のPVCおよびポリエステル樹脂プラントが生産能力を拡大するなか、年間消費量が7.9%成長しています。供給面では、Koppers社が2025年半ばにスティックニー工場での無水フタル酸生産を終了する計画があり、年間16万トンの生産能力が削減されて供給過剰が緩和され、残存メーカーにとっては価格が底堅くなる可能性があります。廃食油のイソ酪酸発酵や再生可能ナフサを利用したバイオベース無水フタル酸は、プレミアムマージンを得られるためESG志向のブランドオーナーにも訴求しています。こうした従来型とバイオベース需要のバランスが、ナフタレン誘導体市場のもう一つの成長の柱を支えています。
農薬用湿潤剤用途の成長
作物保護製剤では、より少ない界面活性剤添加量でスプレー分散性を高めるために、アルキルナフタレンスルホン酸塩を指定するケースが増えています。中国の第13次五ヵ年計画以降の農薬生産能力の追加により年間生産量が120万トン増加し、分散剤への下流需要を生み出しています。農薬廃棄物を削減する精密農業ツールには、均一な液滴サイズを維持できる界面活性剤が必要であり、ナフタレン化学はこの要件を満たしつつ許容可能な生分解性プロファイルを示しています。インドやブラジルの輸出志向の製剤メーカーは、これらの湿潤剤が幅広いpH範囲に対応できることを評価しており、市場をまたいだ再製剤化作業を最小化しています。集約的な農業耕作面積の拡大に伴い、農薬用途はナフタレン誘導体市場を引き続き押し上げていくでしょう。
抑制要因影響分析*
| 抑制要因 | (概算)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 発がん性・毒性規制 | -0.9% | 欧州連合および北米が主導するグローバル市場 | 短期(2年以内) |
| コールタールの供給・価格変動 | -0.7% | 特にアジア太平洋の製造拠点を含むグローバル市場 | 中期(2〜4年) |
| バイオベース・ポリカルボキシレート系超可塑剤への代替 | -0.5% | 欧州および北米、グローバルに拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
発がん性・毒性規制
欧州連合のREACH附属書XVIIの改正により、2026年4月までにクレー射撃ターゲットおよび類似品からの多環芳香族炭化水素の排出が規制され、ナフタレン含有量を事実上99%削減することが義務付けられています。米国では、環境保護庁(EPA)が2024年12月にナフタレンの正式なリスク評価を開始し、データ収集義務を拡大するとともに、より厳格な職場曝露限界値の設定を予告しています[2]米国環境保護庁、「ナフタレンのリスク評価」、epa.gov。米国疾病予防管理センター(CDC)は毒性プロファイルを更新し、G6PD欠損症を持つ集団における溶血性貧血リスクを強調しています[3]米国疾病予防管理センター、「ナフタレンの毒性プロファイル」、cdc.gov。生産者は現在、モニタリングコスト、エンジニアリング管理、場合によっては製剤変更のための予算を確保しており、これらの費用はナフタレン誘導体市場における収益性に重くのしかかっています。規模の大きい多角化した企業はこれらのコストを吸収できますが、小規模な地域プレーヤーは市場から撤退するか合併を模索する可能性があります。
コールタールの供給・価格変動
鉄鋼セクターの脱炭素化による制約がコークス炉ガスの生産量を減少させ、中国、韓国、および欧州の一部でコールタールの供給が逼迫しています。2024年下半期には工業用ナフタレンのスポット価格がコーキング率の低下を受けて18%上昇し、下流ユーザーは石油系または再生可能代替品の調達を余儀なくされました。この価格変動は先渡し契約と在庫計画を複雑にしています。製油所由来のナフタレンは供給の多様化に貢献しますが、その入手可能性は競争力のある芳香族マージンと地域の製油精製スループットに依存しています。したがって、代替供給源が規模を拡大するまでの間、原料の不確実性はナフタレン誘導体市場全体の計画可視性を損ない続けます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
形態別:粉末の優位性は取り扱い上の利点を反映
粉末製品は2025年収益の61.71%を生み出しており、コンクリート混和剤などの大量用途における物流上の利便性を裏付けています。粉末はかさ密度が低く耐湿性に優れているため、輸入材料に依存する建設メガプロジェクトにも対応できる長距離輸送が可能であり、ケーキング(固結)の問題も生じません。セメントメーカーも乾式添加を好みます。これは自動バッチ処理を簡素化し、現場での清掃作業を削減できるためです。こうした定着した選好がナフタレン誘導体市場に安定性をもたらしています。
液体誘導体はCAGR 3.66%で拡大しており、正確な投与量と即時溶解が重要となる医薬品、マイクロエレクトロニクス、特殊コーティングにおけるニッチなニーズに応えています。密閉ドラムにより高純度用途を妨げる粉塵の侵入が防止されるため、汚染リスクも低くなっています。バッテリー電解質添加剤の成長も液体形態に傾いており、粉末が主流を維持しながらも液体の段階的なシェア拡大を支持しています。
注記: 各セグメントの個別シェアはレポートご購入後にご利用いただけます


供給源別:コールタール依存が戦略的脆弱性を生む
石炭タールは2025年の原料供給において57.02%のシェアを維持しており、コークス工場に付設された既存の蒸留設備を通じた経済的な芳香族抽出を可能にしている。これにより生じる価格優位性は、バルクSNFおよびフタル酸無水物チェーンの競争力を支えている。しかし、世界の鉄鋼生産が横ばいとなり、環境規制がコークス炉を対象とするにつれ、脆弱性が顕在化しつつある。そのため、石油由来ストリームおよびリニューアブルナフサへの多様化は、ナフタレン誘導体市場における経営幹部の優先課題として高い位置を占めている。
代替原料は3.92%のCAGRを示しており、廃食用油をリニューアブルナフサに転換するパイロットプラントや、芳香族回収を統合したFCC精製設備によって支えられている。Topsoeなどの技術ベンダーは、ベンゼン、トルエン、キシレン、およびナフタレンを共生産するサーキュラー芳香族ユニットへの商業的関心を報告している。絶対量は低水準にとどまるものの、その軌跡は2031年までにより均衡のとれた供給構成へと向かうことを示している。
誘導体別:SNFの主導的地位は建設需要を反映
スルホン化ナフタレンホルムアルデヒドは2025年の誘導体収益の43.48%を確保しており、アジア太平洋および中東全域のインフラ支出を背景に成長しています。高強度コンクリートにおけるコストパフォーマンス比と豊富な実績により、SNFはバルク消費の中心に位置し続けています。ポリカルボキシレート系の競合品が注目を集める中でも、汎用原料からの合成容易性によってSNFはコスト上の優位を保ち、ナフタレン誘導体市場における数量を守っています。
高純度ナフトールおよびNDCAは最も速い成長を示しており、CAGR 3.55%を記録しています。これは半導体、医薬品、農薬ユーザーが狭い仕様の製品を優先するためです。バッテリーグレードの1,4-ナフトキノンおよびナトリウムナフタリド前駆体はプレミアム価格を獲得しており、多段階精製投資を促進しています。無水フタル酸誘導体は、オルトフタル酸エステルに対する規制上の厳しい目によりマージン圧縮に直面していますが、バイオベースの無水フタル酸への移行が魅力を回復させる可能性があります。
エンドユーザー産業別:エレクトロニクスの成長が市場の進化を示す
建設は2025年収益の46.11%を占め引き続き主導的な地位を維持しており、SNFの流動性向上に依存する都市化の継続と改修工事を反映しています。それでもなお、CAGR 4.02%で成長するエレクトロニクスおよびバッテリーが、ナフタレン誘導体市場における製品開発ロードマップをますます形成しています。超低金属含有量と高い酸化安定性への要求が、サプライヤーに精製プロトコルの厳格化を促しています。
塗料・コーティングは、長寿命の外装仕上げへの建築上のシフトによる恩恵を受けており、顔料の濡れ性を向上させる分散剤としてNDCAおよびナフタレンスルホン酸塩を活用しています。東南アジアにおける繊維産業の回復が染料中間体の需要を復活させていますが、排水規制により受入可能な製造施設のリストが絞り込まれています。数量は小さいながらも、医薬品合成はGMP準拠のナフトールグレードに対して健全なマージンをもたらしています。
注記: 各セグメントの個別シェアはレポートご購入後にご利用いただけます
地域分析
アジア太平洋は2025年の世界数量の53.35%を生み出し、2031年にかけて最速のCAGR 4.06%を記録する見通しです。政府主導のメガプロジェクトが中国、インド、インドネシアの建設需要を下支えし、地域の民生用エレクトロニクスクラスターが特殊グレードの需要を促進しています。中国の精製セクターは2024年に日量1,480万バレルの原油を処理し、豊富な芳香族原料を確保しています。1,180万トンの設備増強を伴う地域の芳香族生産拡大が競争を激化させ、原料調達の安定性を確保することで、ナフタレン誘導体市場を強化しています。
北米は成熟した需要プロファイルを示しており、老朽化した橋梁・道路の安定した更新がSNF数量を下支えしています。米国環境保護庁(EPA)による継続的なリスク評価がコンプライアンスの不確実性をもたらしており、生産者はアクセスを守るために早期に排出制御技術への投資を促されています。カナダのアルバータ州の石油化学産業集積地域は再生可能ナフサの統合を模索しており、最終的にはナフタレン留分の供給が可能になるかもしれません。一方、メキシコは米国建設市場への近接性により、粉末SNFの国境をまたいだ取引を維持しています。
欧州は高エネルギー価格と厳格なカーボン規制による構造的な逆風に直面していますが、持続可能化学イノベーションの最前線に立ち続けています。BioBTXが2026年までに廃棄物から芳香族を製造するユニットを稼働させる計画は、循環経済への適合の好例です。ドイツの自動車コーティング分野における研究開発のリーダーシップは、特殊ナフタレン誘導体を調達リストに維持していますが、サプライヤーはREACHへの適合のために残留多環芳香族炭化水素量の低さを証明する必要があります。欧州連合の復興基金に紐づく南欧のインフラ整備が、SNF需要に対して緩やかな押し上げ効果をもたらしています。

規制環境
ナフタレンおよび複数のナフタレン誘導中間体に関する規制は、主要消費地域全体で厳格化が進んでおり、生産者および下流の配合業者のコンプライアンスコストを押し上げている。欧州連合では、ナフタレンは規則(EC)No 1223/2009の下で化粧品成分として禁止されており、その発がん性分類により指令2009/48/ECの下で玩具においても規制されている。政策上の注目はREACHを通じて続いており、欧州委員会はCARACAL専門家グループのプロセス(2026年7月に言及された議論を含む)を通じてREACH規制のロードマップを更新している。別途、2025年のREACH関連の規制活動および製品コンプライアンスの更新は、関連する物品や混合物中のナフタレンおよびPAH含有量のより厳格な管理の必要性を強化し、購入者は低残留含有量を証明でき、強固な監視体制を維持できるサプライヤーをますます好むようになっている。
米国では、ナフタレンはTSCAの枠組みの下で依然としてEPAの監督下にあり、EPAのIRISプログラムの下でも再評価が進められており、製造業者および輸入業者に対する毒性学的および暴露に関する精査が拡大している。2024年12月のEPAの措置により、ナフタレン(他の化学物質と共に)に関する未公開の健康および安全性データの報告が義務付けられ、行政上およびデータガバナンス上の負担が増大した。American Chemistry CouncilおよびAmerican Petroleum Instituteを含む業界団体は、評価案の活動に関与するためにNaphthalene Workgroupを結成した。これらの動きは総じて、コンプライアンス主導の差別化パターンを支えており、より規模が大きい、あるいは統合度の高いサプライヤーが排出制御、試験、文書化に資金を投入し、北米および欧州への市場アクセスを維持できるようにしている。
バリューチェーン分析
バリューチェーンは、コークスおよび鉄鋼事業に関連するコールタール蒸留を主とする上流の芳香族化合物生成から始まり、製油所の芳香族回収からの石油系ストリームによって補完される。精製されたナフタレンはその後、誘導体製造ルートに供され、スルホン化ナフタレンホルムアルデヒドおよび関連縮合物を生成するためのスルホン化・縮合、無水フタル酸への酸化、高純度ナフトールおよびその他の高性能中間体のための特殊合成を含む。市場は原料の変動性および純度要件に対して敏感であり続けており、そのためコールタールへの依存と価格変動は、バルクの建設化学品と、より高い規格を要する電子・医薬品用途の双方の調達および生産計画に影響を与え続けている。
中流および下流では、統合または規模を有する事業者が中間体を、建設化学品、染料、農薬配合業者、パルプ・紙添加剤、石油・ガス化学品、特殊用途向けに販売される製品へと変換する。規模と専門性の例としては、Indorama Venturesがアラバマ州ディケイターの統合拠点において精製2,6-ナフタレンジカルボン酸(PNDA)ユニットの稼働開始(2021年6月発表)を行い、ポリエステルおよび高性能材料チェーンへの商業供給を支えていることが挙げられる。建設分野では、Shandong Wanshan Chemical Co. Ltd.(年間500,000メトリックトンのナフタレンスルホン酸ナトリウムホルムアルデヒド生産能力を報告)のような大規模SNF生産拠点が、混和剤配合業者およびすぐに混合可能な流通網に供給する大量生産プラントの役割を示している。流通は通常、地域の化学品ディストリビューターおよび大手配合業者への直接供給を通じて行われ、コンプライアンス文書、一貫した品質、物流の信頼性が、多国籍の購入者による資格審査の基準としてますます重視されている。
競争環境
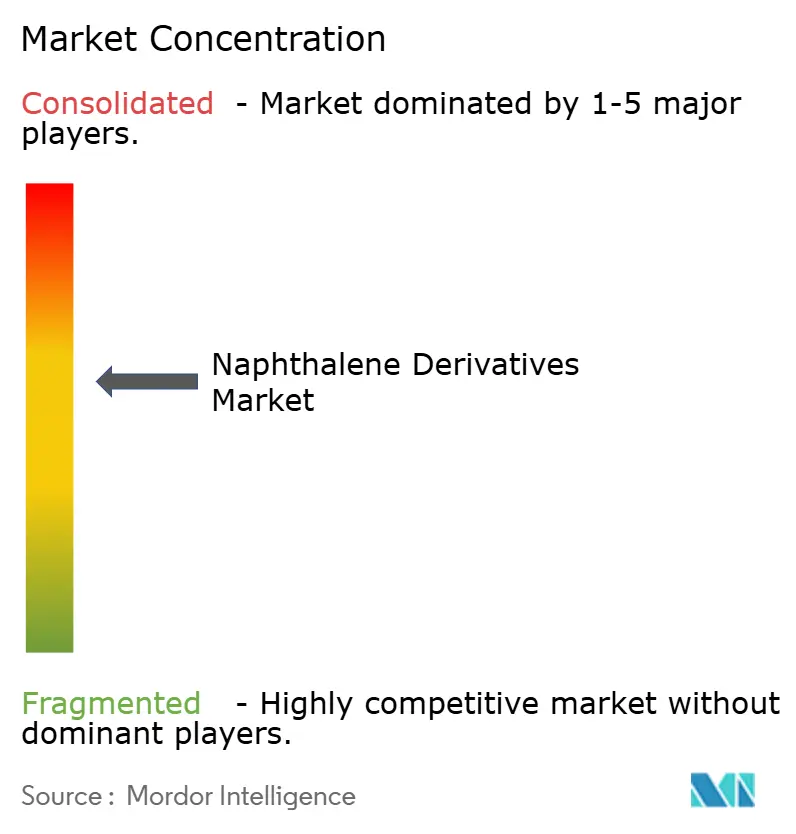
ナフタレン誘導体市場は適度に集約されています。バッテリーグレード誘導体における金属含有量5 ppm未満の達成がカソードおよびセパレーターメーカーとの認定プロセスを加速させるなど、技術的な進歩が重要な要素となっています。エレクトロニクスOEMがライフサイクルアセスメントデータを要求するなど、サステナビリティは調達においてますます影響力を持つようになっています。地域生産も依然として重要であり、アジア太平洋のバイヤーはリードタイムを短縮するために地域プラントを好み、欧州連合のバイヤーはREACHおよび環境フットプリント規制を遵守するサプライヤーを優先しています。今後5年間で、企業が特殊なニッチに注力するなか、ポートフォリオの最適化と選択的なM&Aが進むと予想されます。
ナフタレン誘導体産業リーダー
Cromogenia Units
Rain Carbon Inc.
Huntsman International LLC
Koppers Inc.
Himadri Specialty Chemical Ltd.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
明確な機会は、コモディティグレードの量から、純度、一貫性、用途サポートが収益化されるより高付加価値・高性能志向の誘導体へのシフトである。電子機器および電池関連用途は、より低い金属含有量とより厳格な不純物管理へと仕様を引き上げており、医薬品中間体は高純度グレードの精製ナフタレンと検証済みのサプライチェーンに依存している。このプレミアム化のテーマは、King Industriesがコネチカット州ウォーターベリーで新しいアルキル化ナフタレン生産設備を稼働させる(2026年3月)といった積極的な業界の動きによって強化されており、これは潤滑剤用途向けの生産能力を追加し、建設関連のSNF需要だけに限らない特殊ナフタレン系流体への投資が継続していることを示している。
コンプライアンス主導の再配合および文書化も、最終市場全体でより厳格な残留物および安全性要件を満たすことができるサプライヤーにとってのホワイトスペースを生み出している。例えば、欧州連合は規則(EU)2026/1314(2026年6月)を公表し、植物由来製品における1,4-ジメチルナフタレンの最大残留基準値を0.03 mg/kgに更新した。これは、微量レベルおよび製品スチュワードシップを管理する生産者および下流利用者にとってさらなる管理点を追加するものである。ナフタレンに関する継続的なTSCAおよびREACHの精査と併せて、これらの動向は、分析能力への投資、より厳格な工程管理、そして原料変動や国境を越えたコンプライアンス上の摩擦への暴露を減らす地域化された高純度供給の選択肢への投資を後押ししている。
最近の業界動向
- 2026年7月:Himadri Speciality Chemical Ltd.は、インド初のカーボンナノチューブ製造施設を建設するための資本支出を承認し、加えて既存のカーボンブラック生産能力をスーパースペシャリティカーボンブラックへ転換するための追加投資も承認した。同社はアントラキノンおよびカルバゾールプロジェクトの取り組みも継続している。これらの動きは、コールタール誘導体チェーンに関連する先進カーボン材料プラットフォームを強化し、コモディティ留分を超える同社の能力セットを拡大し、より高規格な最終市場での立ち位置を改善するものである。
- 2025年12月:KG ChemicalとDong-Suh Chemicalは、インドネシアにおいてナフタレン油およびポリナフタレンスルホン酸ホルムアルデヒド縮合物(PNS)生産のための合弁事業を設立する覚書に署名し、年間30,000トンの生産能力を計画している。提案された合弁事業は、東南アジア向けの地域SNF/PNS供給の選択肢を追加し、建設用混和剤および関連顧客向けのより速く、より短いリードタイムでの調達を支援する。
- 2024年12月:商務省および対外貿易総局(GAFT)は、中国およびロシアからの硫酸化ナフタレンホルムアルデヒド(SNF)輸入に対する確定的なアンチダンピング措置を制定し、2024年12月から5年間有効とした。この措置は、輸入SNFのコストを上昇させることで、影響を受ける市場への貿易フローを再構築し、コンプライアンスに準拠した国内または代替原産地のサプライヤーの競争上の余地を改善する。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、石炭タールまたは石油留分から生産され、工業用途向けに液体または粉末形態で供給される主要なナフタレン誘導体中間体の販売額として規模が算定されている。
対象外の範囲:レディーミックスコンクリート、完成プラスチック、小売用繊維染料などの最終下流製品は、本市場合計に含まれない。
セグメンテーション概要
- 形態別
- 粉末
- 液体
- 供給源別
- コールタール
- 石油系
- その他供給源(バイオリファイナリー等)
- 誘導体別
- スルホン化ナフタレンホルムアルデヒド(SNF)
- 無水フタル酸
- ナフタレンスルホン酸
- ナフトール(α、β)
- アルキルナフタレンスルホン酸塩
- その他(1,6-および1,8-ジヒドロキシナフタレン、NDCA等)
- エンドユーザー産業別
- 建設
- 塗料・コーティング
- 繊維
- パルプ・紙
- 石油・ガス
- 医薬品
- その他のエンドユーザー産業(エレクトロニクス、バッテリー等)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- アジア太平洋その他
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 欧州その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- 中東・アフリカその他
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、ナフタレンの入手可能性と誘導体製造ルートをマッピングし、需要を牽引する主要エンドユーズ産業と結びつけることから開始した。対象範囲については、USGS鉱物・材料統計、関連化学品コードに関するUN Comtrade貿易フロー、および利用可能な政府・税関貿易ダッシュボードなどの公開情報源を活用した。
前提条件を実用的なものとするため、SDSの分類や化学品登録情報を含む安全・規制関連の参考資料、ならびに査読済みの化学・プロセス関連学術誌も参照した。需要の文脈については、建設用学品、染料、パルプ・紙の需要動向を論じた業界団体の刊行物を活用した。次に、企業の年次報告書、投資家向けプレゼンテーション、報道資料を用いて、設備能力の発表、操業変更、および地域別需要シグナルを把握した。有料データベースの購読は、企業財務、特許活動スキャン、および輸出入の船積みレベルの確認に限定的に使用した。これらのデスクソースは例示的なものであり、データ収集、クロスチェック、および未解決事項の明確化のために他の公開情報源も活用した。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチでは十分に確認できなかった事項、主に主要誘導体間の分割、地域別の典型的な価格動向の方向性、および建設用混和剤対その他工業用途からの需要シェアを検証するために実施した。生産者、販売業者、および下流の製剤業者と協議し、その情報をAPAC、EMEA、およびアメリカ大陸における利用パターンと貿易代替の確認に活用した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | CXO:18% | APAC:46% |
| 中位層:47% | 機能・ユニットリーダー:32% | EMEA:32% |
| 中小規模プレイヤー:20% | マネージャー:50% | アメリカ大陸:22% |
市場規模算定と予測
規模算定は、上流のナフタレン入手可能性、誘導体転換ルート、および地域別貿易シグナルを用いてアドレス可能な需要プールを再構築し、地域別価格レンジを用いて金額に換算するトップダウンアプローチで構築した。合計値は、主要生産者のサンプルを対象としたサプライヤー積み上げや、高消費用途に対する出荷量×平均販売単価のサニティチェックを含む選択的なボトムアップ近似によって検証した。
モデルにおいて感度の大部分を左右したインプットは、石炭タール対石油ベースの供給ミックス、主要誘導体の稼働率と設備能力増強、供給不足地域における輸入依存度、混和剤需要に連動した建設活動指標、および芳香族中間体の観測された価格動向であった。直接的なデータポイントが欠如している場合は、インタビューで合意した有界レンジを使用し、保守的なシェアを適用した上で、結果が貿易・生産シグナルと整合していること再確認した。
予測については、誘導体需要が毎年同じ方向に動くわけではない複数のエンドマーケットによって牽引されるため、シナリオ分析を重視した。シナリオは、建設用化学品の予想需要、地域別産業生産動向、および計画中の設備能力変更を基軸とし、価格と代替リスクに関する専門家の見解を用いて精緻化した。
データ検証と更新サイクル
アウトプットの検証のため、モデル合計値を貿易収支、公開されている設備能力・稼働率に関するコメンタリー、建設用化学品および染料における需要側指標などの独立したシグナルと照合した。ある地域で非現実的な急増が見られた場合は、前提条件を再検討し、承認前に一次コンタクト先にフォローアップ質問を送付した。
単位誤り、通貨タイミングの問題、および整合しないシェア分割を検出するため、第二のアナリストによるレビューが実施される。レポートは年次で更新され、プラントの操業停止、大規模な設備拡張、または原料価格の急激な変動など、重要なイベントが発生した場合には中間更新が行われる。納品前にアナリスが最新の確認作業を実施し、クライアントが最新の利用可能情報に沿った最新の見解を受け取れるようにしている。
Mordor Intelligenceのナフタレン誘導体市場規模と他の公表推計値との比較
ナフタレン誘導体の公表市場価値がしばしば異なるのは、境界の引き方が異なるためであり、同一の誘導体がバリューチェーンの異なる地点でカウントされる場合がある。また、一方の推計がより広範な下流需要プールを使用している場合や、価格設定に単一のグローバル平均ではなく地域別レンジが使用されている場合にも差異が生じる。
芳香族中間体の輸出入チェックは、公開されている設備能力シグナルおよびインタビューベースの稼働率レンジとクロスチェックされ、Mordor Intelligenceが中間化学品の需要プールに紐付けられ、完成下流製品を合計に含めることを回避するために活用されている。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1.92 ビリオン 米ドル(2025年) | |
| 産業調査出版社A | 1.82 ビリオン 米ドル(2025年) | 2025年においてより狭い実現需要の視点を採用ており、スコープ注記には中間誘導体の全セットの包含または同一のエンドユーズ連携が明確に確認されておらず、より小規模な誘導体ストリームを過小評価する可能性がある。 |
| 産業調査出版社B | 2.37 ビリオン 米ドル(2025年) | より広い境界とより積極的な価値捕捉を適用しているとみられ、公開されている方法論には完成下流製品の除外や地域別価格の正規化方法が明確に記載されておらず、記載合計値を押し上げる可能性がある。 |
この差異は主に、境界がどこまで下流に設定されているか、および価格が地域間でどのように適用されているかに起因する。スコープが工業ユーザーに販売される中間誘導体に限定され、合計値が貿易・設備能力シグナルと繰り返し照合される場合、最終的な数値は年度ごとに追跡・再現しやすい状態を維持できる。


レポートが回答する主な質問
ナフタレン誘導体の現在の市場規模は?
ナフタレン誘導体市場規模は2026年に19億8,000万USDに達し、2031年までに23億1,000万USDへと成長する軌道にあります。
どの誘導体が世界需要をリードしていますか?
スルホン化ナフタレンホルムアルデヒドは建設用超可塑剤としての広範な利用により、収益の43.48%を占めています。
なぜアジア太平洋が圧倒的な地位を占めているのですか?
アジア太平洋は最大規模の建設プログラムとエレクトロニクスサプライチェーンを擁しており、世界数量の53.35%と最高水準のCAGR 4.06%の見通しを獲得しています。
建設以外にどのような機会がありますか?
バッテリー、グラフェン複合材料、医薬品中間体向けの高純度誘導体は、プレミアムマージンを提供しサプライヤーにとっての多様化戦略を支持しています。
最終更新日:



