
Marktgröße und Marktanteil für Naphthalinderivate
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.98 Milliarden US-Dollar |
| Marktgröße (2031) | 2.31 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.11 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Naphthalinderivate von Mordor Intelligence
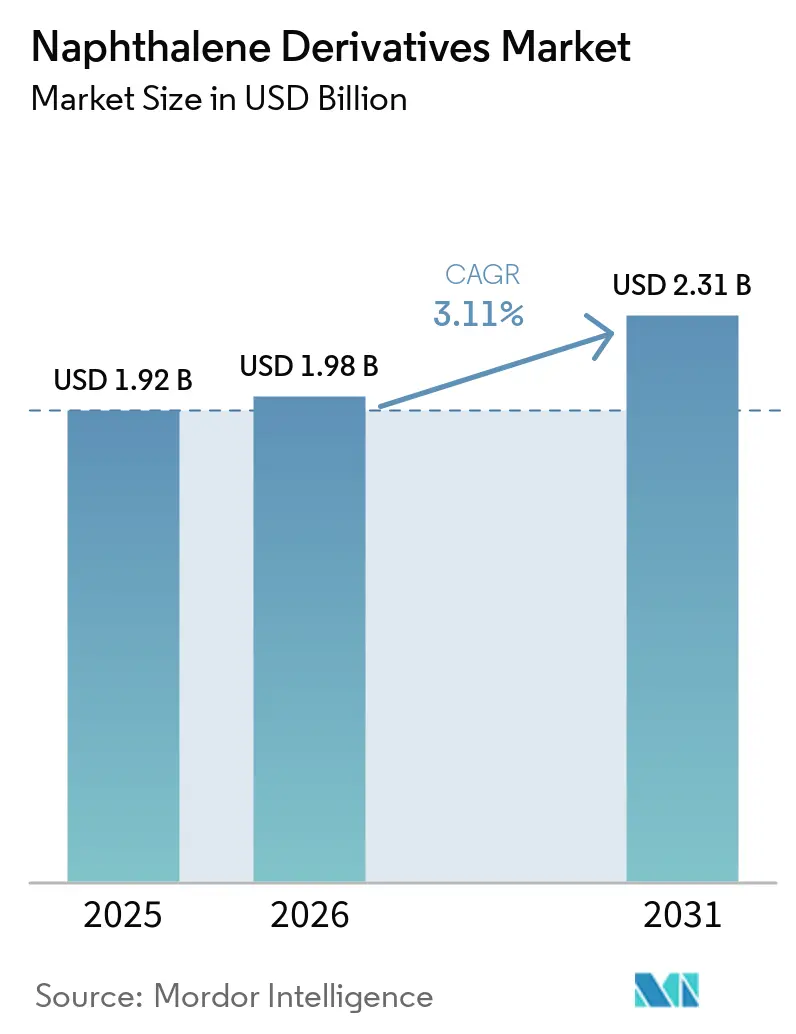
Die Marktgröße für Naphthalinderivate wird voraussichtlich von USD 1,92 Milliarden im Jahr 2025 auf USD 1,98 Milliarden im Jahr 2026 wachsen und soll bis 2031 mit einer CAGR von 3,11 % über den Zeitraum 2026–2031 USD 2,31 Milliarden erreichen. Diese Wachstumsrate signalisiert ein reifes, aber widerstandsfähiges Marktumfeld, in dem eine anhaltende Baubranchennachfrage den regulatorischen Druck ausgleicht. Die Abhängigkeit von Steinkohlenteer dominiert nach wie vor die Rohstoffstrategien, doch diversifizieren Hersteller zunehmend in Erdöl- und erneuerbare Stoffströme, um das Versorgungsrisiko abzusichern. Elektronibanwendungen, insbesondere Batterieelektrolyte und Graphen-Dispergiermittel, prägen nun Premium-Umsatzpools und beeinflussen die F&E-Prioritäten. Gleichzeitig erhöhen regulatorische Initiativen im Rahmen von TSCA und REACH die Compliance-Kosten, was einen Wettbewerbsvorteil für vertikal integrierte Akteure schafft, die Emissionsminderungsmaßnahmen finanzieren und gleichzeitig ihre Marktreichweite in Asien-Pazifik, Nordamerika und Europa wahren können. Asien-Pazifik bleibt der volumenmäßige Anker, doch Umgestaltungen der Lieferketten und Nachhaltigkeitsauflagen im Westen treiben die Produktportfolios zunehmend in Richtung höherreiner und margenstarker Spezialprodukte im gesamten Markt für Naphthalinderivate.
Wichtigste Erkenntnisse des Berichts
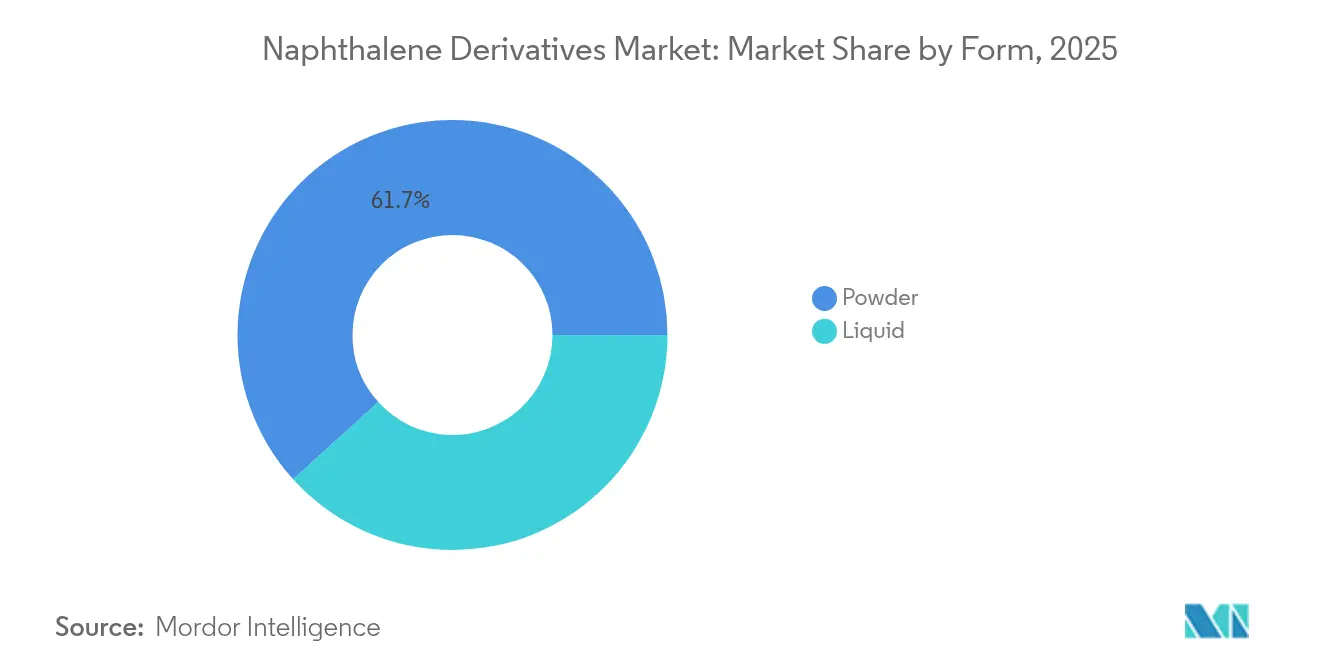
- Nach Form entfielen Pulverprodukte im Jahr 2025 auf 61,71 % der Marktgröße für Naphthalinderivate; für flüssige Formen wird bis 2031 eine CAGR-Expansion von 3,66 % prognostiziert.
- Nach Quelle lieferte Steinkohlenteer 57,02 % des Volumens im Jahr 2025, doch andere Quellen wachsen bis 2031 mit einer CAGR von 3,92 %.
- Nach Derivat führte sulfoniertes Naphthalinformaldhyd mit 43,48 % des Marktanteils für Naphthalinderivate im Jahr 2025; NDCA und hochreine Naphthol werden voraussichtlich mit einer CAGR von 3,55 % bis 2031 wachsen.
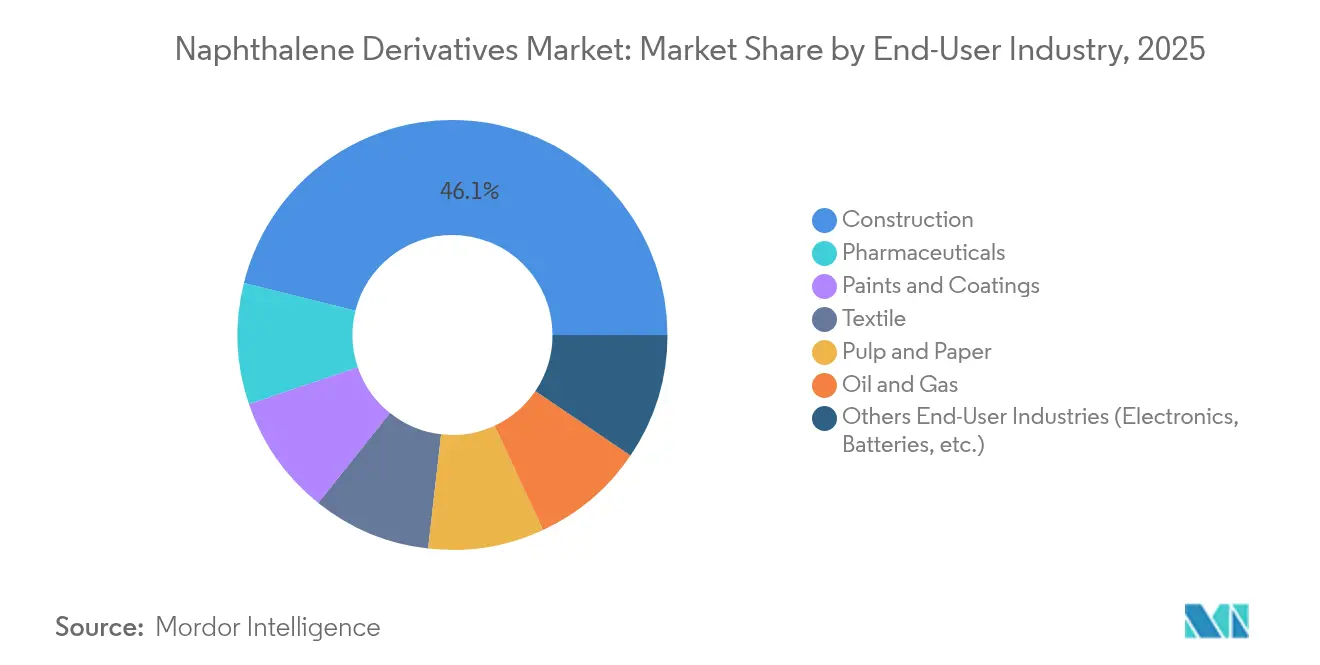
- Nach Endverbraucherbranche dominierte das Bauwesen im Jahr 2025 mit einem Umsatzanteil von 46,11 %; für Elektronik und Batterien wird zwischen 2026 und 2031 die schnellste CAGR von 4,02 % erwartet.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 53,35 % des Volumens und ist dank Infrastrukturprogrammen und dem Wachstum der Elektroniksproduktion auf Kurs für eine CAGR von 4,06 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Naphthalinderivate
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Wachsende Baubranchennachfrage nach naphthalinbasierten Superplastifikatoren | +1.2% | Global, mit Asien-Pazifik als führende Region | Langfristig (≥ 4 Jahre) |
| Steigender Verbrauch bei Textilfarb-Intermediaten | +0.8% | Asien-Pazifik als Kernmarkt, Ausweitung auf Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach Phthalsäureanhydrid-Weichmachern | +0.6% | Nordamerika und Europa, Ausweitung nach Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachstum agrochemischer Netzungsmittelanwendungen | +0.4% | Global, konzentriert in landwirtschaftlichen Regionen | Langfristig (≥ 4 Jahre) |
| Einsatz in Graphen- und fortschrittlichen Verbundstoff-Dispergiermitteln | +0.3% | Nordamerika und Europa, frühe Einführung in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Baubranchennachfrage nach naphthalinbasierten Superplastifikatoren
Globale Infrastrukturmodernisierungen verlängern die Lebensdauer des Marktes für Naphthalinderivate, indem sie einen stetigen SNF-Durchsatz gewährleisten. Feldversuche zeigen, dass eine SNF-Dosierung nahe 0,9 % in Kombination mit 20 % Silikarauch die Druckfestigkeit und Verarbeitbarkeit in ultrahochfestem Beton verbessert. Chinas Konjunkturpakete im Wert von mehr als USD 1,3 Billionen lenken einen großen Teil in Schienen-, Brücken- und Sozialwohnungsbauprogramme und halten die regionale Nachfrage robust[1]Mitarbeiter der Amerikanischen Chemischen Gesellschaft, „Asien baut mehr Aromatenanlagen”, Chemical & Engineering News, cen.acs.org. Projektentwickler bevorzugen SNF, da seine Leistung bei extremen Temperaturschwankungen robust ist – eine Anforderung bei Großprojekten in Asien und dem Nahen Osten. Die stabile Preisgestaltung für SNF hilft Auftragnehmern, Budgetüberschreitungen einzudämmen, und hält die Auftragsvolumina selbst dann aufrecht, wenn andere Derivatkategorien schwanken. Infolgedessen bleibt das Bauwesen das Nachfragefundament für den Markt für Naphthalinderivate im gesamten Jahrzehnt.
Steigender Verbrauch bei Textilfarb-Intermediaten
Der Erholungsaufschwung der Textilproduktion in Süd- und Südostasien hat den Bezug von Naphthol und Naphthalinsulfonsäure wiederhergestellt. Indiens Entwicklungspfad der Umsätze aus Spezialchemikalien hin zu USD 50 Milliarden bis 2025 speist eine wachsende Basis leistungsstarker Farbanlagen, die naphthalinbasierte Intermediate wegen ihrer überlegenen Farbbeständigkeit bevorzugen. Trotz Margendrucks lenkt die Konsolidierung unter chinesischen Farbstoffherstellern die Produktion in weniger, aber größere Anlagen, die eine verlässliche Versorgungssicherheit schätzen. Regionale Freihandelsabkommen schaffen zudem Anreize für lokale Beschaffung und reduzieren die Abhängigkeit von der Volatilität der Seefrachtraten. Dieser Textilfarb-Sog unterstützt inkrementelles Volumen zusätzlich zur Basisbaubranchennachfrage und sichert diversifiziertes Wachstum für den Markt für Naphthalinderivate.
Wachsende Nachfrage nach Phthalsäureanhydrid-Weichmachern
Der Leichtbau in der Automobilindustrie und die Bedürfnisse der flexiblen Verpackung sichern einen Markt für Phthalsäureanhydrid, obwohl einige traditionelle Phthalate regulatorischem Gegenwind ausgesetzt sind. Indien verzeichnet ein jährliches Verbrauchswachstum von 7,9 %, da nachgelagerte PVC- und Polyesterharzanlagen ihre Kapazitäten ausbauen. Auf der Angebotsseite wird Koppers' Plan, die Phthalsäureanhydridproduktion in Stickney Mitte 2025 einzustellen, 160.000 t Jahreskapazität abbauen und das Überangebot abmildern – eine Verschiebung, die die Preise für verbleibende Produzenten festigen könnte. Biobasierte Phthalsäureanhydridrouten, die Isobuttersäure-Fermentation oder erneuerbares Naphtha nutzen, erzielen Prämienmargen und sprechen ESG-orientierte Markeninhaber an. Dieses Gleichgewicht aus traditioneller und biobasierter Nachfrage trägt ein weiteres Wachstumssegment innerhalb des Marktes für Naphthalinderivate.
Wachstum agrochemischer Netzungsmittelanwendungen
Pflanzenschutzmittelformulierungen spezifizieren zunehmend Alkylnaphthalinsulfonatsalze, um die Sprühdispersion bei geringerer Tensidmenge zu verbessern. Chinas agrochemische Kapazitätserweiterungen seit seinem 13. Fünfjahresplan steigern die Jahresproduktion um 1,2 Millionen t und schaffen nachgelagerten Bedarf an Dispergiermitteln. Präzisionslandwirtschaftliche Werkzeuge, die Pestizidverschwendung reduzieren, erfordern Tenside, die eine gleichmäßige Tröpfchengröße aufrechterhalten; die Naphthalinchemie erfüllt diesen Bedarf und weist dabei akzeptable Bioabbaubarkeitsprofile auf. Exportorientierte Formulierer in Indien und Brasilien schätzen die Kompatibilität dieser Netzungsmittel mit einem breiten pH-Bereich, was die Reformulierungsarbeiten über verschiedene Märkte hinweg begrenzt. Da die Anbauflächen unter intensiver Bewirtschaftung zunehmen, wird der agrochemische Einsatz den Markt für Naphthalinderivate weiterhin stützen.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Vorschriften zur karzinogenen Toxizität | -0.9% | Global, mit EU und Nordamerika als führende Regionen | Kurzfristig (≤ 2 Jahre) |
| Angebots- und Preisvolatilität bei Steinkohlenteer | -0.7% | Global, insbesondere Asien-Pazifik-Produktionszentren | Mittelfristig (2–4 Jahre) |
| Substitution durch biobasierte/Polycarboxylat-Superplastifikatoren | -0.5% | Europa und Nordamerika, globale Ausweitung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Vorschriften zur karzinogenen Toxizität
Die Überarbeitung von Anhang XVII der REACH-Verordnung der EU begrenzt nun die Emissionen polyzyklischer aromatischer Kohlenwasserstoffe aus Tontaubenwurfscheiben und ähnlichen Artikeln bis April 2026 und schreibt damit faktisch eine 99-prozentige Reduzierung des Naphthalingehalts vor. In den Vereinigten Staaten begann die EPA im Dezember 2024 eine formelle Risikobewertung von Naphthalin, die die Datenerhebungspflichten ausweitet und strengere Grenzwerte für die Exposition am Arbeitsplatz ankündigt[2]US-Umweltschutzbehörde, „Risikobewertung für Naphthalin”, epa.gov. Die CDC hat ihr toxikologisches Profil aktualisiert und dabei das Risiko einer hämolytischen Anämie für Bevölkerungsgruppen mit G6PD-Mangel hervorgehoben[3]Zentren für Seuchenkontrolle und -prävention, „Toxikologisches Profil für Naphthalin”, cdc.gov. Hersteller budgetieren nun für höhere Überwachungskosten, technische Kontrollmaßnahmen und mögliche Neuformulierungen – Ausgaben, die die Rentabilität im Markt für Naphthalinderivate belasten. Größere, diversifizierte Unternehmen können diese Kosten absorbieren, doch kleinere regionale Akteure könnten aus dem Markt ausscheiden oder Fusionen anstreben.
Angebots- und Preisvolatilität bei Steinkohlenteer
Die Dekarbonisierungsbeschränkungen im Stahlsektor reduzieren die Koksofengasproduktion und verschärfen das Steinkohlenteersangebot in China, Südkorea und Teilen Europas. Spotpreise für industrielles Naphthalin stiegen in der zweiten Hälfte des Jahres 2024 um 18 %, da die Verkokungsraten sanken und nachgelagerte Nutzer dazu bewegt wurden, Erdöl- oder erneuerbare Substitute zu suchen. Die Volatilität erschwert Terminverträge und die Bestandsplanung. Während raffineriestämmiges Naphthalin die Versorgungsvielfalt verbessert, hängt seine Verfügbarkeit von wettbewerbsfähigen Aromatenmargen und dem regionalen Raffineriedurchsatz ab. Die Rohstoffunsicherheit beeinträchtigt daher die Planungstransparenz im gesamten Markt für Naphthalinderivate, bis alternative Versorgungsströme skalieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Form: Pulverdominanz spiegelt Handhabungsvorteile wider
Pulverprodukte generierten im Jahr 2025 61,71 % des Umsatzes und unterstreichen damit ihre Logistikfreundlichkeit bei volumenstärken Anwendungen wie Betonzusatzmitteln. Die geringere Schüttdichte und Feuchtigkeitstoleranz von Pulver ermöglichen den Langstreckentransport ohne Verklumpung – ein Vorteil für Baugroßprojekte, die auf importiertes Material zurückgreifen. Zementhersteller bevorzugen ebenfalls die Trockendosierung, da sie die automatisierte Chargierung vereinfacht und den Reinigungsaufwand vor Ort reduziert. Diese tief verwurzelte Präferenz verleiht dem Markt für Naphthalinderivate Stabilität.
Flüssige Derivate, die mit einer CAGR von 3,66 % wachsen, befriedigen Nischenanforderungen in der Pharmazeutik, Mikroelektronik und Spezialbeschichtungen, wo präzise Dosierung und sofortige Auflösung entscheidend sind. Ihr Kontaminationsrisiko ist geringer, da versiegelte Behälter den Staubeintrag verhindern, der hochreine Anwendungen beeinträchtigen kann. Das Wachstum bei Batterieelektrolyt-Additiven begünstigt ebenfalls flüssige Formate und unterstützt eine schrittweise Anteilsgewinnung, während Pulver dominant bleibt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Quelle: Abhängigkeit von Steinkohlenteer schafft strategische Schwachstellen
Steinkohlenteer hielt im Jahr 2025 einen Anteil von 57,02 % an der Rohstoffversorgung und ermöglichte eine wirtschaftliche Aromatengewinnung über etablierte Destillationsanlagen in Kokereien. Der daraus resultierende Preisvorteil sichert die Wettbewerbsfähigkeit für Massen-SNF- und Phthalsäureanhydrid-Ketten. Allerdings entstehen Risiken, da die globale Stahlproduktion stagniert und Umweltauflagen auf Koksöfen abzielen. Die Diversifizierung in erdölbasierte Ströme und erneuerbares Naphtha steht daher weit oben auf den Agenden der Führungskräfte im Naphthalinderivate-Markt.
Alternative Quellen verzeichnen einen CAGR von 3,92 %, gestützt durch Pilotanlagen, die gebrauchtes Speiseöl in erneuerbares Naphtha umwandeln, sowie durch FCC-Raffinerien, die eine Aromatenrückgewinnung integrieren. Technologieanbieter wie Topsoe berichten von kommerziellem Interesse an Kreislauf-Aromateneinheiten, die gemeinsam Benzol, Toluol, Xylole und Naphthalin produzieren. Obwohl das absolute Volumen gering ist, deutet die Entwicklung auf einen ausgewogeneren Versorgungsmix bis 2031 hin.
Nach Derivat: SNF-Führerschaft spiegelt Baubranchennachfrage wider
Sulfoniertes Naphthalinformaldhyd sicherte sich im Jahr 2025 43,48 % des Derivatumsatzes, gestützt durch Infrastrukturausgaben in Asien-Pazifik und dem Nahen Osten. Sein Kosten-Leistungs-Verhältnis und eine umfangreiche Erfolgsbilanz bei hochfestem Beton halten SNF im Mittelpunkt des Massenverbrauchs. Selbst als Polycarboxylat-Konkurrenten Aufmerksamkeit gewinnen, bewahrt SNFs einfache Synthese aus handelsüblichen Rohstoffen einen Preisgraben, der das Volumen im Markt für Naphthalinderivate schützt.
Hochreine Naphthol und NDCA verzeichnen das schnellste Wachstum mit einer CAGR von 3,55 %, da Halbleiter-, Pharma- und Agrochemie-Nutzer Produkte mit engen Spezifikationen priorisieren. Batteriequalität 1,4-Naphthochinon und Natriumnaphthalid-Vorläufer erzielen Prämienpreise und fördern mehrstufige Reinvestitionen. Phthalsäureanhydrid-Derivate sehen sich Margendrücken durch regulatorische Prüfung von Orthophthalaten ausgesetzt, obwohl der Wechsel zu biobasiertem PA die Attraktivität wiederherstellen könnte.
Nach Endverbraucherbranche: Elektronikwachstum signalisiert Marktentwicklung
Das Bauwesen blieb im Jahr 2025 mit 46,11 % des Umsatzes dominant und spiegelt die anhaltende Urbanisierung und Sanierungsmaßnahmen wider, die auf die SNF-Fließverbesserung angewiesen sind. Dennoch prägen Elektronik und Batterien – mit einer CAGR von 4,02 % – zunehmend die Produktentwicklungs-Roadmaps im Markt für Naphthalinderivate. Die Anforderungen an einen ultraniedrigen Metallgehalt und hohe oxidative Stabilität zwingen Lieferanten dazu, ihre Reinigungsprotokolle zu verschärfen.
Farben und Beschichtungen profitieren von architektonischen Entwicklungen hin zu langlebigen Außenbeschichtungen, die NDCA und Naphthalinsulfonate als Dispergiermittel einsetzen, um die Pigmentbenetzung zu verbessern. Die Erholung der Textilindustrie in Südostasien belebt die Nachfrage nach Farbintermediaten, obwohl Abwasservorschriften die Liste der zugelassenen Anlagen einschränken. Obwohl volumenmäßig kleiner, liefert die pharmazeutische Synthese gesunde Margen für GMP-konforme Naphthol-Qualitäten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
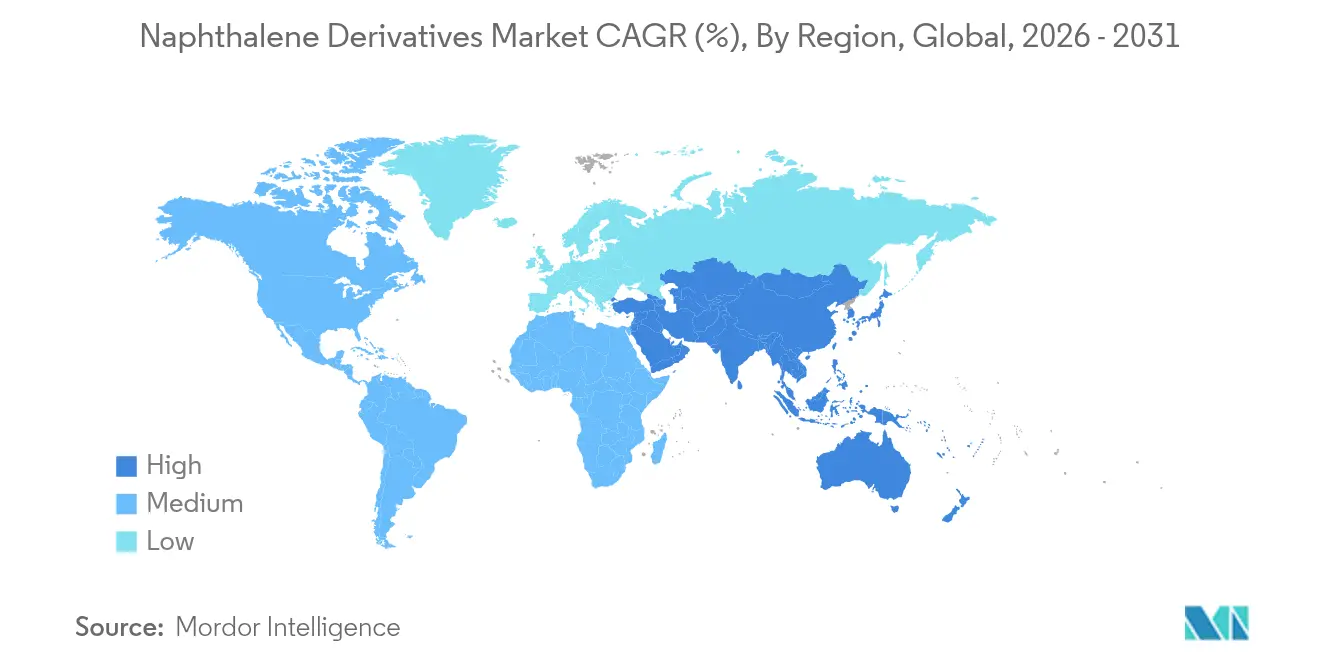
Asien-Pazifik generierte im Jahr 2025 53,35 % des globalen Volumens und soll bis 2031 die schnellste CAGR von 4,06 % erzielen. Staatlich geförderte Großprojekte verankern die Baubranchennachfrage in China, Indien und Indonesien, während regionale Konsumgüterelektronik-Cluster die Nachfrage nach Spezialqualitäten antreiben. Chinas Raffineriesektor verarbeitete im Jahr 2024 täglich 14,8 Millionen Barrel Rohöl und sichert damit ausreichend Aromatenrohstoff. Der Aromatenausbau der Region mit dem Hinzufügen von 11,8 Millionen t Kapazität intensiviert den Wettbewerb und sichert die Rohstoffverfügbarkeit, was den Markt für Naphthalinderivate stärkt.
Nordamerika zeigt ein reifes Nachfrageprofil, wobei der stetige Ersatz alternder Brücken und Fernstraßen das SNF-Volumen stützt. Die laufende Risikobewertung der EPA schafft Compliance-Unsicherheit und ermutigt Hersteller, frühzeitig in Emissionskontrolltechnologien zu investieren, um den Marktzugang zu sichern. Kanadas petrochemischer Korridor in Alberta untersucht die Integration von erneuerbarem Naphtha, das letztlich Naphthalinschnitte liefern könnte, während Mexikos Nähe zu US-Baumärkten den grenzüberschreitenden Handel mit Pulver-SNF aufrechterhält.
Europa sieht sich strukturellen Gegenwinds durch hohe Energiepreise und strenge Kohlenstoffvorschriften ausgesetzt, bleibt aber an der Spitze der Innovation in der nachhaltigen Chemie. BioBTXs Plan, bis 2026 eine Abfall-zu-Aromaten-Anlage in Betrieb zu nehmen, veranschaulicht die Ausrichtung auf die Kreislaufwirtschaft. Deutschlands Führungsrolle in der F&E bei Automobillacken hält Spezial-Naphthalinderivate auf den Beschaffungslisten, obwohl Lieferanten niedrigere Restgehalte an PAK zertifizieren müssen, um die REACH-Anforderungen zu erfüllen. Infrastrukturmodernisierungen in Südeuropa, die an EU-Wiederaufbaufonds geknüpft sind, bieten einen moderaten Auftrieb für die SNF-Nachfrage.

Regulatorisches Umfeld
Die Regulierung von Naphthalin und mehreren Naphthalin-Derivaten wird in den wichtigsten Verbrauchsregionen verschärft, was die Compliance-Kosten für Hersteller und nachgelagerte Formulierer erhöht. In der Europäischen Union ist Naphthalin als Bestandteil von Kosmetika gemäß Verordnung (EG) Nr. 1223/2009 verboten und in Spielzeug gemäß Richtlinie 2009/48/EG aufgrund seiner krebserregenden Einstufung eingeschränkt. Die politische Aufmerksamkeit hält im Rahmen von REACH an, da die Europäische Kommission ihren REACH-Beschränkungsfahrplan über den CARACAL-Expertengruppenprozess aktualisiert (einschließlich der im Juli 2026 referenzierten Diskussionen). Getrennt davon haben REACH-bezogene Beschränkungsaktivitäten und Aktualisierungen der Produktkonformität im Jahr 2025 die Notwendigkeit einer strengeren Kontrolle des Naphthalin- und PAK-Gehalts in relevanten Erzeugnissen und Gemischen verstärkt, und Käufer bevorzugen zunehmend Lieferanten, die einen niedrigen Restgehalt dokumentieren und eine robuste Überwachung aufrechterhalten können.
In den Vereinigten Staaten unterliegt Naphthalin weiterhin der Aufsicht der EPA im Rahmen von TSCA und wird zudem im Rahmen des EPA-IRIS-Programms neu bewertet, was die toxikologische und expositionsbezogene Prüfung für Hersteller und Importeure ausweitet. Maßnahmen der EPA im Dezember 2024, die die Meldung unveröffentlichter Gesundheits- und Sicherheitsdaten für Naphthalin (unter anderen Chemikalien) vorschrieben, erhöhten den administrativen Aufwand und den Aufwand für die Datenverwaltung. Branchenverbände wie der American Chemistry Council und das American Petroleum Institute bildeten eine Naphthalene Workgroup, um sich an Entwurfsbewertungsaktivitäten zu beteiligen. Zusammen unterstützen diese Dynamiken ein compliancegetriebenes Differenzierungsmuster, bei dem größere oder stärker integrierte Lieferanten Emissionskontrollen, Tests und Dokumentation finanzieren können, um den Zugang zu Nordamerika und Europa aufrechtzuerhalten.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der vorgelagerten Erzeugung von Aromaten, hauptsächlich aus der Kohlenteerdestillation im Zusammenhang mit Koks- und Stahlproduktion, ergänzt durch erdölbasierte Ströme aus der Aromatenrückgewinnung in Raffinerien. Raffiniertes Naphthalin fließt anschließend in Herstellungsverfahren für Derivate ein, darunter Sulfonierung und Kondensation zur Herstellung von sulfoniertem Naphthalin-Formaldehyd und verwandten Kondensaten, Oxidation zu Phthalsäureanhydrid sowie Spezialsynthesen für hochreine Naphthole und andere leistungsbezogene Zwischenprodukte. Der Markt bleibt empfindlich gegenüber Schwankungen bei Rohstoffen und Reinheitsanforderungen, weshalb die Abhängigkeit von Kohlenteer und dessen Volatilität weiterhin die Beschaffungs- und Produktionsplanung sowohl für Massen-Bauchemikalien als auch für höherwertige Elektronik- oder Pharmaanwendungen beeinflussen.
Im Midstream- und Downstream-Bereich wandeln integrierte oder skalierte Akteure Zwischenprodukte in Produkte um, die an Bauchemikalien-, Farbstoff-, Agrochemikalien-Formulierer, Zellstoff- und Papieradditiv-, Öl- und Gaschemikalien- sowie Spezialanwendungen verkauft werden. Beispiele für Skalierung und Spezialisierung sind Indorama Ventures, das an seinem integrierten Standort in Decatur, Alabama, eine Anlage für gereinigte 2,6-Naphthalindicarbonsäure (PNDA) in Betrieb genommen hat (angekündigt im Juni 2021), was die Fremdversorgung von Polyester- und Hochleistungswerkstoffketten unterstützt. Auf der Baustoffseite verdeutlichen große SNF-Kapazitätsfußabdrücke wie Shandong Wanshan Chemical Co. Ltd. (berichtete 500.000 Tonnen pro Jahr an Kapazität für Natriumnaphthalinsulfonat-Formaldehyd) die Rolle von Großanlagen, die Zusatzmittelformulierer und fertig zu mischende Vertriebsnetze versorgen. Der Vertrieb erfolgt typischerweise über regionale Chemikaliendistributoren und direkte Lieferung an große Formulierer, wobei Compliance-Dokumentation, gleichbleibende Qualität und Logistikzuverlässigkeit zunehmend als Qualifizierungskriterien von multinationalen Käufern herangezogen werden.
Wettbewerbslandschaft
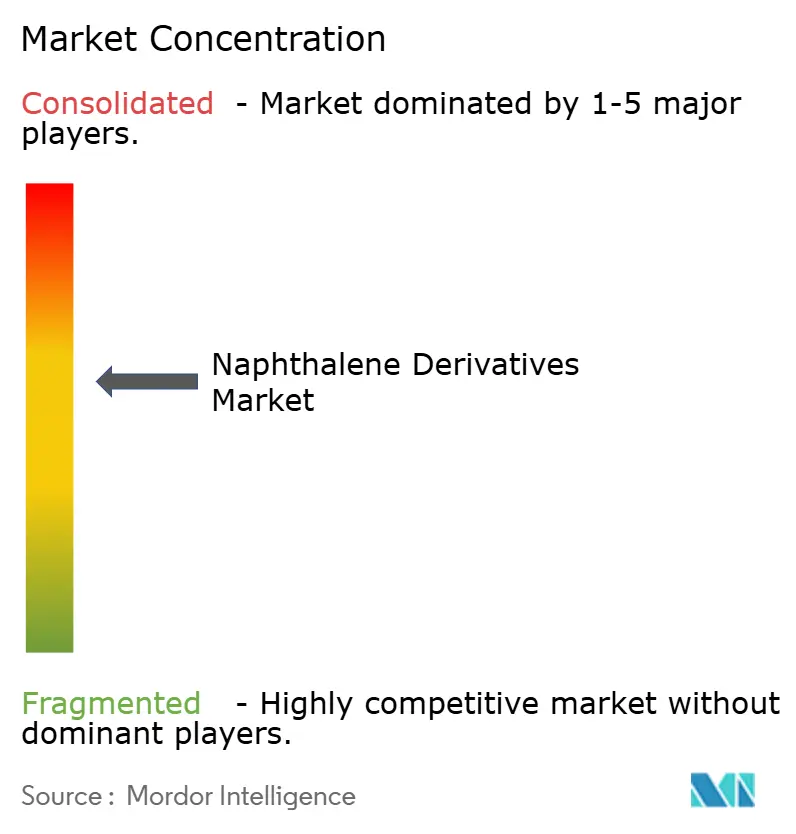
Der Markt für Naphthalinderivate ist mäßig konsolidiert. Technologische Fortschritte sind entscheidend, da das Erreichen eines Metallgehalts von unter 5 ppm in batteriefähigen Derivaten die Qualifizierung bei Kathoden- und Separatorherstellern beschleunigt. Nachhaltigkeit beeinflusst zunehmend die Beschaffung, da Elektronikunternehmen Lebenszyklusanalysedaten verlangen. Die regionale Produktion bleibt entscheidend, da Asien-Pazifik-Käufer lokale Werke bevorzugen, um Durchlaufzeiten zu verkürzen, während EU-Käufer Lieferanten priorisieren, die die REACH-Anforderungen und Umweltfußabdruckvorschriften einhalten. In den nächsten fünf Jahren werden Portfoliooptimierungen und selektive Fusionen und Übernahmen erwartet, da Unternehmen sich auf spezialisierte Nischen konzentrieren.
Marktführer der Naphthalinderivate-Branche
Cromogenia Units
Rain Carbon Inc.
Huntsman International LLC
Koppers Inc.
Himadri Specialty Chemical Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Eine klare Chance liegt in der Verschiebung von Mengen im Rohstoffbereich hin zu höherwertigen, leistungsorientierten Derivaten, bei denen Reinheit, Konsistenz und Anwendungsunterstützung monetarisiert werden. Elektronik- und batteriebezogene Anwendungen treiben die Spezifikationen in Richtung niedrigerer Metallgehalte und strengerer Verunreinigungskontrolle, während pharmazeutische Zwischenprodukte auf hochreinem, raffiniertem Naphthalin und validierten Lieferketten basieren. Dieses Premiumisierungsthema wird durch aktive Branchenschritte wie die Inbetriebnahme einer neuen Produktionsanlage für alkyliertes Naphthalin durch King Industries in Waterbury, Connecticut (März 2026), untermauert, die zusätzliche Kapazitäten für Schmierstoffanwendungen schafft und weitere Investitionen in spezielle naphthalinbasierte Fluide über die rein baustoffbezogene SNF-Nachfrage hinaus signalisiert.
Compliancegetriebene Neuformulierung und Dokumentation schaffen ebenfalls Freiraum für Lieferanten, die strengere Rückstands- und Sicherheitsanforderungen über die Endmärkte hinweg erfüllen können. So veröffentlichte die Europäische Union beispielsweise die Verordnung (EU) 2026/1314 (Juni 2026), mit der die Höchstgehalte an Rückständen von 1,4-Dimethylnaphthalin in Erzeugnissen pflanzlichen Ursprungs auf 0,03 mg/kg aktualisiert wurden, was einen weiteren Kontrollpunkt für Hersteller und nachgelagerte Anwender darstellt, die Spurenwerte und Produktverantwortung verwalten. Neben der anhaltenden Prüfung von Naphthalin im Rahmen von TSCA und REACH begünstigen diese Entwicklungen Investitionen in analytische Fähigkeiten, strengere Prozesskontrolle und regionalisierte, hochreine Versorgungsoptionen, die die Exposition gegenüber Rohstoffvolatilität und grenzüberschreitender Compliance-Reibung verringern.
Aktuelle Branchenentwicklungen
- Juli 2026: Himadri Speciality Chemical Ltd. genehmigte Investitionsausgaben für den Bau der ersten Produktionsanlage für Kohlenstoffnanoröhren in Indien sowie zusätzliche Investitionen zur Umwandlung bestehender Carbon-Black-Kapazität in super speciality carbon black, während parallel weiter an seinem Anthrachinon- und Carbazol-Projekt gearbeitet wurde. Diese Schritte stärken die fortschrittliche Kohlenstoffmaterialplattform des Unternehmens im Zusammenhang mit Kohlenteer-Derivatketten und erweitern das Fähigkeitsspektrum über Massendestillate hinaus, was die Positionierung bei anspruchsvolleren Endmärkten verbessert.
- Dezember 2025: KG Chemical und Dong-Suh Chemical unterzeichneten eine Absichtserklärung (MOU) zur Bildung eines Gemeinschaftsunternehmens in Indonesien für die Produktion von Naphthalinöl und Polynaphthalinsulfonat-Formaldehyd-Kondensat (PNS), mit einer geplanten Kapazität von 30.000 Tonnen pro Jahr. Das geplante Joint Venture erweitert die regionalen Versorgungsoptionen für SNF/PNS in Südostasien und unterstützt eine schnellere Beschaffung mit kürzeren Vorlaufzeiten für Kunden aus dem Bereich Bauzusatzmittel und verwandte Bereiche.
- Dezember 2024: Das Handelsministerium und die General Authority of Foreign Trade (GAFT) erließen endgültige Antidumpingmaßnahmen auf Einfuhren von sulfoniertem Naphthalin-Formaldehyd (SNF) aus China und Russland, wirksam ab Dezember 2024 für fünf Jahre. Die Maßnahme verändert die Handelsströme in den betroffenen Markt, indem sie die Kosten für importiertes SNF erhöht und das Wettbewerbsfenster für konforme inländische oder alternative Lieferanten verbessert.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt wird als Verkaufswert der wichtigsten naphthalinbasierten Zwischenprodukte bemessen, die aus Steinkohlenteer oder Erdöldestillaten gewonnen und in flüssiger oder pulverförmiger Form für den industriellen Einsatz geliefert werden.
Ausschlüsse aus dem Umfang: Fertige nachgelagerte Produkte wie Transportbeton, fertige Kunststoffe und Textilfarbstoffe für den Einzelhandel werden in diesem Marktgesamtwert nicht berücksichtigt.
Segmentierungsübersicht
- Nach Form
- Pulver
- Flüssig
- Nach Quelle
- Steinkohlenteer
- Erdölbasiert
- Andere Quellen (Bioraffinerie usw.)
- Nach Derivat
- Sulfoniertes Naphthalinformaldhyd (SNF)
- Phthalsäureanhydrid
- Naphthalinsulfonsäure
- Naphthol (α, β)
- Alkylnaphthalinsulfonatsalze
- Sonstige (1,6- und 1,8-Dihydroxynaphthalin, NDCA usw.)
- Nach Endverbraucherbranche
- Bauwesen
- Farben und Beschichtungen
- Textil
- Zellstoff und Papier
- Öl und Gas
- Pharmazeutika
- Sonstige Endverbraucherbranchen (Elektronik, Batterien usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase begann mit der Erfassung der Naphthalinverfügbarkeit und der Produktionswege für Derivate, die dann mit den wichtigsten Endverbraucherbranchen verknüpft wurden, die die Nachfrage antreiben. Für die Abdeckung wurden öffentliche Quellen wie USGS-Mineral- und Materialstatistiken, UN-Comtrade-Handelsströme für relevante Chemikalien-Codes sowie staatliche oder zollbehördliche Handels-Dashboards genutzt, sofern verfügbar.
Um die Annahmen handhabbar zu machen, wurden auch Sicherheits- und Regulierungsreferenzen gesichtet, darunter SDS-Klassifizierungen und Einträge in Chemikalienregistern, sowie begutachtete Chemie- und Prozessfachzeitschriften. Für den Nachfragekontext wurden Veröffentlichungen von Branchenverbänden herangezogen, die Nachfragetrends bei Bauchemikalien, Farbstoffen sowie Zellstoff und Papier behandeln. Anschließend wurden Jahresberichte von Unternehmen, Investorenpräsentationen und Presseberichte genutzt, um Kapazitätsankündigungen, betriebliche Veränderungen und regionale Nachfragesignale zu verstehen. Ausgewählte kostenpflichtige Datenbankabonnements wurden nur in begrenztem Umfang für Unternehmensfinanzdaten, Patentaktivitätsscans sowie Prüfungen von Import- und Exportdaten auf Sendungsebene genutzt. Diese Desk-Quellen sind illustrativ; für die Datenerhebung, Querprüfungen und die Klärung offener Punkte wurden auch weitere öffentliche Referenzen herangezogen.
Primärinterviews und Umfragen
Primärgespräche wurden genutzt, um das zu überprüfen, was die Desk Research nicht vollständig bestätigen konnte – hauptsächlich die Aufteilung zwischen den wichtigsten Derivaten, die Richtung typischer Preisbewegungen nach Region und den Anteil der Nachfrage aus Betonzusatzmitteln im Vergleich zu anderen industriellen Anwendungen. Es wurden Gespräche mit Herstellern, Distributoren und nachgelagerten Formulierern geführt; deren Beiträge wurden genutzt, um Nutzungsmuster und Handelssubstitutionen in APAC, EMEA und Amerika zu bestätigen.
Verteilung der Befragten in der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 33 % | CXOs: 18 % | APAC: 46 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 32 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 50 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe eines Top-down-Ansatzes durchgeführt, bei dem die vorgelagerte Naphthalinverfügbarkeit, die Umwandlungswege für Derivate und regionale Handelssignale genutzt wurden, um den adressierbaren Nachfragepool zu rekonstruieren und diesen anschließend mithilfe regionsspezifischer Preisspannen in Werte zu übersetzen. Die Gesamtwerte wurden mit selektiven Bottom-up-Näherungen überprüft, darunter eine Lieferantenzusammenführung für eine Auswahl wichtiger Hersteller sowie eine Plausibilitätsprüfung des Volumens nach Durchschnittsverkaufspreis für Anwendungen mit hohem Verbrauch.
Im Modell trieben einige wenige Eingaben den Großteil der Sensitivität: der Versorgungsmix aus Steinkohlenteer gegenüber erdölbasierter Versorgung, Auslastungsraten und Kapazitätserweiterungen für wichtige Derivate, Importabhängigkeit in Defizitregionen, Bauaktivitätsindikatoren, die mit der Nachfrage nach Zusatzmitteln verknüpft sind, sowie die beobachtete Preisentwicklung für aromatische Zwischenprodukte. Wenn ein direkter Datenpunkt fehlte, wurden in Interviews vereinbarte begrenzte Spannen verwendet und konservative Anteile angewendet; anschließend wurde überprüft, ob das Ergebnis mit den Handels- und Produktionssignalen übereinstimmt.
Für die Prognose wurde auf eine Szenarioanalyse zurückgegriffen, da die Derivatnachfrage von mehreren Endmärkten getrieben wird, die sich nicht jedes Jahr in dieselbe Richtung entwickeln. Die Szenarien wurden auf der erwarteten Nachfrage nach Bauchemikalien, regionalen Trends der Industrieproduktion und geplanten Kapazitätsänderungen verankert und anschließend mithilfe von Expertenmeinungen zu Preis- und Substitutionsrisiken verfeinert.
Datenvalidierung und Aktualisierungszyklus
Zur Validierung der Ergebnisse wurden die Modellgesamtwerte mit unabhängigen Signalen verglichen, wie Handelsbilanzen, öffentlichen Kommentaren zu Kapazität und Auslastung sowie nachfrageseitigen Indikatoren in Bauchemikalien und Farbstoffen. Wenn eine Region einen unrealistischen Sprung aufwies, wurden die Annahmen überprüft und Folgefragen an primäre Kontakte gesendet, bevor die Freigabe erfolgte.
Eine zweite Analysten-Überprüfung wird durchgeführt, um Einheitenfehler, Währungszeitprobleme und Marktanteilsaufteilungen, die sich nicht abstimmen lassen, zu erkennen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn ein wesentliches Ereignis eintritt, wie eine Werksschließung, eine größere Erweiterung oder ein abrupter Rohstoffpreisschwankung. Vor der Lieferung führt ein Analyst einen abschließenden Durchgang durch, damit die Kunden eine aktualisierte Ansicht erhalten, die mit den neuesten verfügbaren Informationen übereinstimmt.
Vergleich der Naphthalinderivate-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Naphthalinderivate unterscheiden sich häufig, weil die Abgrenzung unterschiedlich gezogen wird und dasselbe Derivat an verschiedenen Punkten der Wertschöpfungskette erfasst werden kann. Unterschiede entstehen auch, wenn eine Schätzung breitere nachgelagerte Nachfragepools verwendet oder wenn die Preisgestaltung auf Basis eines einzigen globalen Durchschnitts statt regionaler Preisspannen angenommen wird.
Import-Export-Prüfungen für aromatische Zwischenprodukte, die mit öffentlichen Kapazitätssignalen und interviewbasierten Auslastungsspannen abgeglichen werden, werden genutzt, um Mordor Intelligence auf den Nachfragepool für chemische Zwischenprodukte auszurichten und die Erfassung fertiger nachgelagerter Produkte im Gesamtwert zu vermeiden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,92 Milliarden USD (2025) | |
| Branchenforschungsanbieter A | 1,82 Milliarden USD (2025) | Verwendet im Jahr 2025 eine engere realisierte Nachfragebetrachtung, und die Umfangshinweise bestätigen nicht eindeutig die Einbeziehung des vollständigen Satzes an Zwischenderivaten oder dieselbe Endverbrauchsverknüpfung, was kleinere Derivatströme untererfassen kann. |
| Branchenforschungsanbieter B | 2,37 Milliarden USD (2025) | Scheint eine breitere Abgrenzung und eine aggressivere Werterfassung anzuwenden, und die öffentlich einsehbare Methodik gibt keine klaren Ausschlüsse für fertige nachgelagerte Produkte oder die Normalisierung regionaler Preise an, was den ausgewiesenen Gesamtwert erhöhen kann. |
Die Streuung ergibt sich hauptsächlich daraus, wie weit die Abgrenzung in die nachgelagerte Wertschöpfungskette verschoben wird und wie Preise über Regionen hinweg angewendet werden. Wenn der Umfang auf Zwischenderivate beschränkt bleibt, die an industrielle Nutzer verkauft werden, und die Gesamtwerte wiederholt mit Handels- und Kapazitätssignalen abgeglichen werden, bleibt die endgültige Zahl von Jahr zu Jahr leichter nachvollziehbar und reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Naphthalinderivate?
Die Marktgröße für Naphthalinderivate belief sich im Jahr 2026 auf USD 1,98 Milliarden und ist auf Kurs, bis 2031 USD 2,31 Milliarden zu erreichen.
Welches Derivat führt die globale Nachfrage an?
Sulfoniertes Naphthalinformaldhyd macht 43,48 % des Umsatzes aus, bedingt durch seinen weit verbreiteten Einsatz als Bausuperplastifikator.
Warum ist Asien-Pazifik so dominant?
Asien-Pazifik beherbergt die größten Bauprogramme und Elektronik-Lieferketten und hält damit 53,35 % des globalen Volumens sowie die höchste CAGR-Prognose von 4,06 %.
Welche Chancen bestehen jenseits des Bauwesens?
Hochreine Derivate für Batterien, Graphenverbundwerkstoffe und pharmazeutische Intermediate bieten Prämienmargen und tragen zu Diversifizierungsstrategien für Lieferanten bei.
Seite zuletzt aktualisiert am:



