
Taille et part du marché des dérivés de naphtalène
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.98 Milliards de dollars |
| Taille du Marché (2031) | 2.31 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 3.11 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des dérivés de naphtalène par Mordor Intelligence
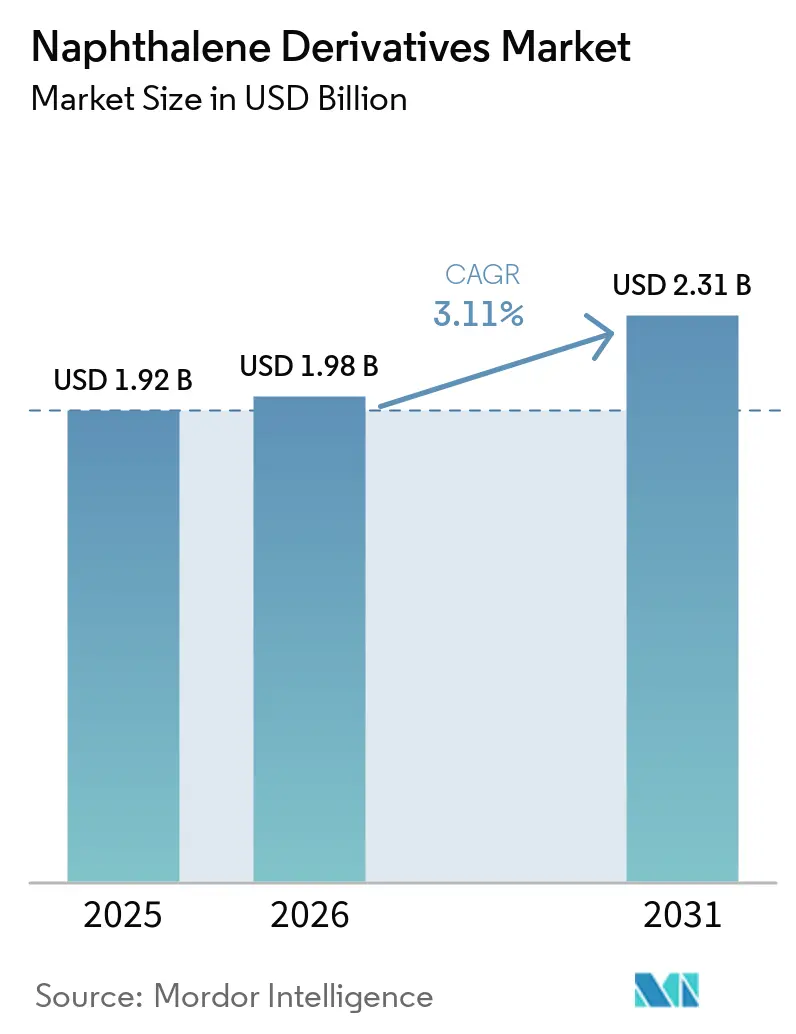
La taille du marché des dérivés de naphtalène devrait croître de 1,92 milliard USD en 2025 à 1,98 milliard USD en 2026 et devrait atteindre 2,31 milliards USD d'ici 2031 à un CAGR de 3,11 % sur la période 2026-2031. Ce taux de croissance signale un paysage mature mais résilient où la demande soutenue dans la construction compense les pressions réglementaires. La dépendance au goudron de houille domine encore les stratégies d'approvisionnement en matières premières, mais les producteurs diversifient de plus en plus leurs approvisionnements vers des flux pétroliers et renouvelables pour couvrir le risque d'approvisionnement. Les applications électroniques, notamment les électrolytes de batteries et les dispersants de graphène, définissent désormais des segments de revenus premium et influencent les priorités de R&D. Parallèlement, les initiatives réglementaires dans le cadre du TSCA et du REACH augmentent les coûts de conformité, créant un avantage concurrentiel pour les acteurs intégrés verticalement capables de financer des mises à niveau du contrôle des émissions tout en préservant leur présence sur les marchés d'Asie-Pacifique, d'Amérique du Nord et d'Europe. L'Asie-Pacifique reste l'ancre volumique, mais les réalignements des chaînes d'approvisionnement et les mandats de durabilité en Occident continuent de pousser les portefeuilles de produits vers des spécialités de plus haute pureté et à marges plus élevées dans l'ensemble du marché des dérivés de naphtalène.
Principaux enseignements du rapport
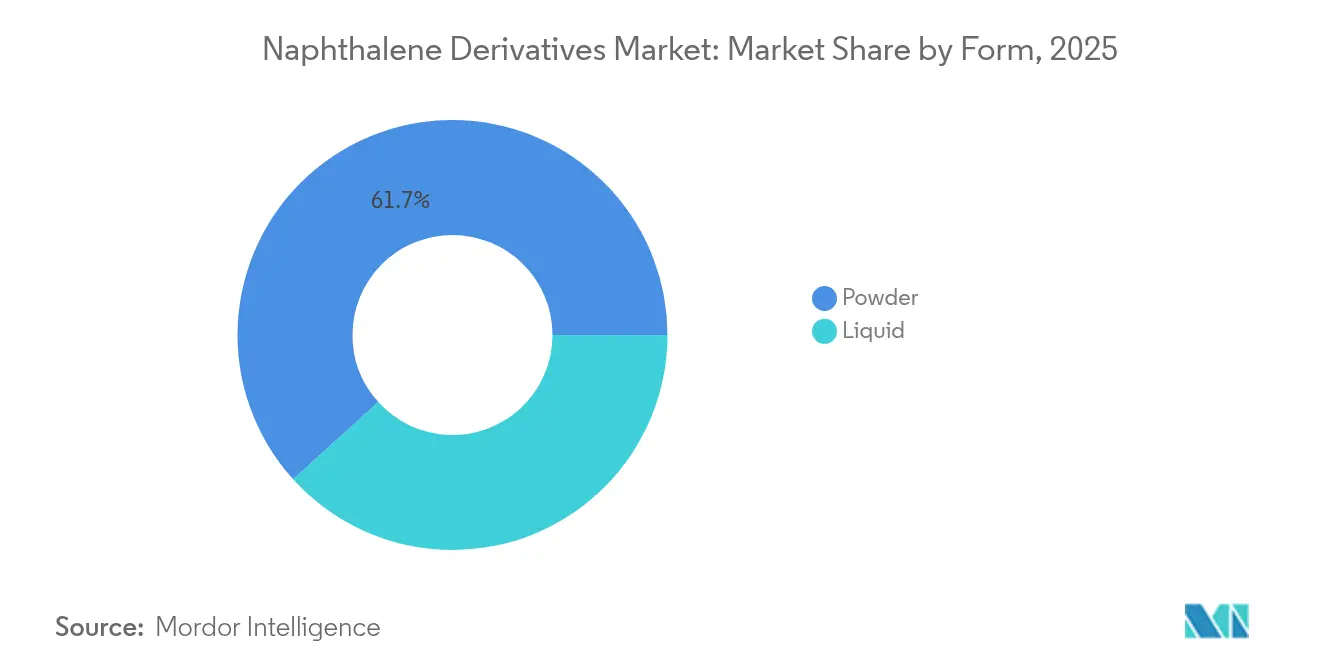
- Par forme, les produits en poudre représentaient 61,71 % de la taille du marché des dérivés de naphtalène en 2025 ; les formes liquides devraient se développer à un CAGR de 3,66 % jusqu'en 2031.
- Par source, le goudron de houille a fourni 57,02 % du volume 2025, mais d'autres sources croissent à un CAGR de 3,92 % jusqu'en 2031.
- Par dérivé, le naphtalène sulfoné formaldéhyde a dominé avec 43,48 % de la part du marché des dérivés de naphtalène en 2025, tandis que le NDCA et les naphtols de haute pureté devraient croître à un CAGR de 3,55 % jusqu'en 2031.
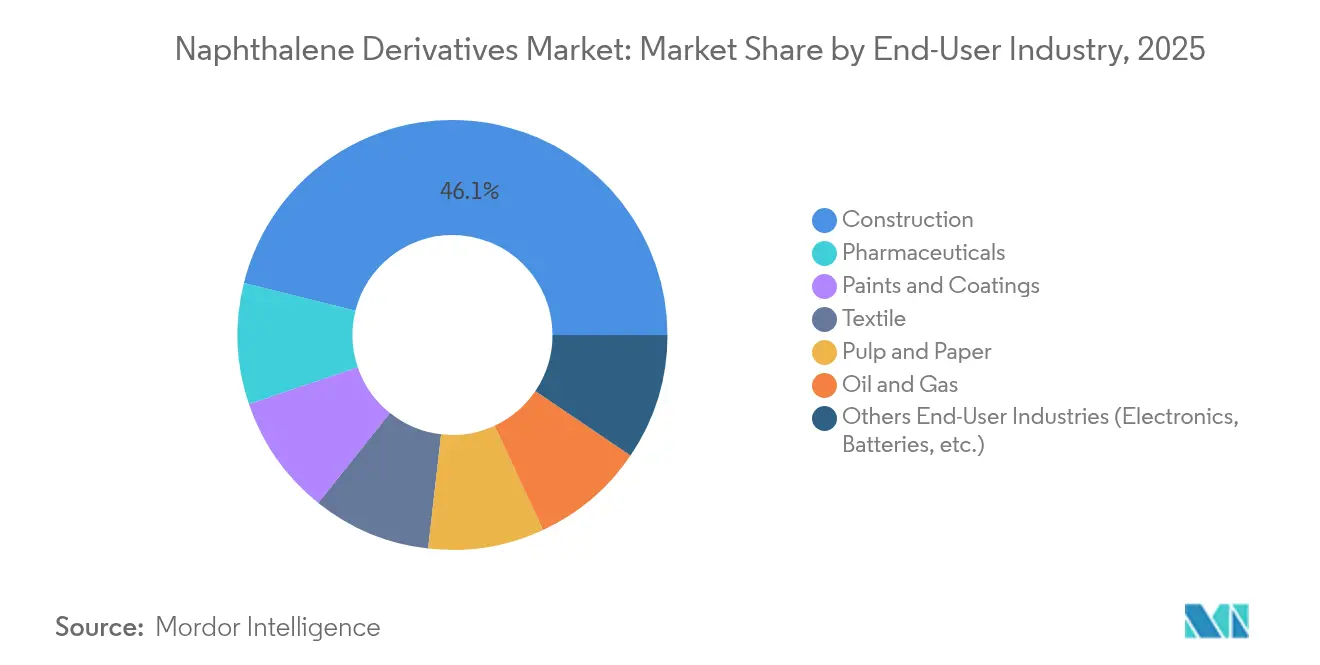
- Par industrie utilisatrice finale, la construction a représenté 46,11 % de la part des revenus en 2025 ; l'électronique et les batteries devraient enregistrer le CAGR le plus rapide de 4,02 % entre 2026 et 2031.
- Par géographie, l'Asie-Pacifique détenait 53,35 % du volume 2025 et est en passe d'atteindre un CAGR de 4,06 %, grâce aux programmes d'infrastructure et à la croissance de la fabrication électronique.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives mondiales du marché des dérivés de naphtalène
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion de la demande de construction pour les superplastifiants à base de naphtalène | +1.2% | Mondial, avec l'APAC en tête | Long terme (≥ 4 ans) |
| Consommation croissante d'intermédiaires pour colorants textiles | +0.8% | APAC en cœur, extension vers le MEA | Moyen terme (2-4 ans) |
| Demande croissante de plastifiants à base d'anhydride phtalique | +0.6% | Amérique du Nord et UE, en expansion vers l'APAC | Moyen terme (2-4 ans) |
| Croissance des applications d'agents mouillants agrochimiques | +0.4% | Mondial, concentré dans les régions agricoles | Long terme (≥ 4 ans) |
| Adoption dans les dispersants pour graphène et composites avancés | +0.3% | Amérique du Nord et UE, adoption précoce en APAC | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la demande de construction pour les superplastifiants à base de naphtalène
Les modernisations des infrastructures mondiales prolongent la durée de vie du marché des dérivés de naphtalène en soutenant un débit régulier de SNF. Les essais sur le terrain montrent qu'un dosage de SNF proche de 0,9 % combiné à 20 % de fumée de silice améliore la résistance à la compression et la maniabilité du béton ultra-haute performance. Les plans de relance de la Chine, d'une valeur supérieure à 1 300 milliards USD, orientent une large part vers les programmes ferroviaires, routiers, de ponts et de logements sociaux, maintenant la demande régionale dynamique[1]Personnel de la Société Américaine de Chimie, « L'Asie construit davantage d'usines d'aromatiques », Chemical & Engineering News, cen.acs.org. Les promoteurs préfèrent le SNF car ses performances sont robustes face aux variations extrêmes de température, une exigence des mégaprojets en Asie et au Moyen-Orient. La stabilité des prix du SNF aide les entrepreneurs à maîtriser les dépassements budgétaires, soutenant les volumes de commandes même lorsque d'autres catégories de dérivés fluctuent. Par conséquent, la construction reste le plancher de la demande pour le marché des dérivés de naphtalène tout au long de la décennie.
Consommation croissante d'intermédiaires pour colorants textiles
La reprise de la production textile en Asie du Sud et du Sud-Est a rétabli les achats de naphtol et d'acide naphtalène sulfonique. La trajectoire des revenus de la chimie de spécialité indienne vers 50 milliards USD d'ici 2025 alimente une base croissante d'usines de colorants haute performance qui favorisent les intermédiaires à base de naphtalène pour leur solidité coloristique supérieure. Malgré la pression sur les marges, la consolidation parmi les fabricants de colorants chinois concentre la production dans des installations moins nombreuses mais plus grandes, qui valorisent la sécurité d'approvisionnement régulière. Les accords de libre-échange régionaux incitent également à l'approvisionnement local, réduisant l'exposition à la volatilité du fret maritime. Cette traction de la teinturerie textile soutient des volumes supplémentaires au-delà de la demande de base dans la construction, assurant une croissance diversifiée pour le marché des dérivés de naphtalène.
Demande croissante de plastifiants à base d'anhydride phtalique
L'allègement des véhicules automobiles et les besoins en emballages flexibles préservent un marché pour l'anhydride phtalique, bien que certains phtalates traditionnels fassent face à des obstacles réglementaires. L'Inde enregistre une croissance annuelle de la consommation de 7,9 % à mesure que les usines de résines PVC et polyester en aval accroissent leurs capacités. Du côté de l'offre, le plan de Koppers Inc. de cesser la production d'anhydride phtalique à Stickney à la mi-2025 supprimera 160 000 t de capacité annuelle et atténuera la suroffre, un changement qui pourrait raffermir les prix pour les producteurs restants. Les voies bio-sourcées pour l'anhydride phtalique, utilisant la fermentation de l'acide iso-butyrique ou le naphta renouvelable, génèrent des marges premium et séduisent les propriétaires de marques axés sur les critères ESG. Cet équilibre entre demande traditionnelle et bio-sourcée soutient un autre vecteur de croissance au sein du marché des dérivés de naphtalène.
Croissance des applications d'agents mouillants agrochimiques
Les formulations de protection des cultures spécifient de plus en plus des sels d'alkyl naphtalène sulfonate pour améliorer la dispersion par pulvérisation à des doses de tensioactif plus faibles. Les ajouts de capacité agrochimique de la Chine depuis son 13e plan quinquennal ont augmenté la production annuelle de 1,2 million de tonnes et créent une demande aval pour les dispersants. Les outils d'agriculture de précision qui réduisent le gaspillage de pesticides nécessitent des tensioactifs maintenant une taille de gouttelettes uniforme ; la chimie du naphtalène répond à ce besoin tout en présentant des profils de biodégradabilité acceptables. Les formulateurs orientés vers l'exportation en Inde et au Brésil valorisent la compatibilité de ces agents mouillants avec une large plage de pH, limitant le travail de reformulation sur les marchés. À mesure que les superficies cultivées intensivement augmentent, l'utilisation agrochimique continuera de soutenir le marché des dérivés de naphtalène.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Réglementations sur la toxicité cancérigène | -0.9% | Mondial, avec l'UE et l'Amérique du Nord en tête | Court terme (≤ 2 ans) |
| Volatilité de l'offre et des prix du goudron de houille | -0.7% | Mondial, particulièrement dans les pôles de fabrication APAC | Moyen terme (2-4 ans) |
| Substitution par des superplastifiants bio-sourcés/polycarboxylates | -0.5% | Europe et Amérique du Nord, en expansion mondiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Réglementations sur la toxicité cancérigène
La révision de l'annexe XVII du REACH dans l'UE plafonne désormais les émissions d'hydrocarbures aromatiques polycycliques provenant des cibles en argile et articles similaires d'ici avril 2026, imposant effectivement des réductions de 99 % pour la teneur en naphtalène. Aux États-Unis, l'Agence de protection de l'environnement (EPA) a entamé une évaluation formelle des risques liés au naphtalène en décembre 2024, élargissant les obligations de collecte de données et présageant des limites d'exposition professionnelle plus strictes[2]Agence de protection de l'environnement des États-Unis, « Évaluation des risques pour le naphtalène », epa.gov. Les Centres pour le contrôle et la prévention des maladies (CDC) ont mis à jour leur profil toxicologique, mettant en évidence le risque d'anémie hémolytique pour les populations présentant une déficience en G6PD[3]Centres pour le contrôle et la prévention des maladies, « Profil toxicologique du naphtalène », cdc.gov. Les producteurs budgétisent désormais des coûts de surveillance plus élevés, des contrôles techniques et d'éventuelles reformulations, des dépenses qui pèsent sur la rentabilité dans le marché des dérivés de naphtalène. Les grandes entreprises diversifiées peuvent absorber ces coûts, mais les acteurs régionaux plus petits pourraient se retirer ou chercher des fusions.
Volatilité de l'offre et des prix du goudron de houille
Les contraintes de décarbonation du secteur sidérurgique réduisent la production de gaz de cokerie, resserrant l'approvisionnement en goudron de houille en Chine, en Corée du Sud et dans certaines parties de l'Europe. Les cotations au comptant du naphtalène de qualité industrielle ont augmenté de 18 % au cours du second semestre 2024 alors que les taux de cokéfaction baissaient, poussant les utilisateurs en aval à rechercher des substituts pétroliers ou renouvelables. La volatilité complique les contrats à terme et la planification des stocks. Bien que le naphtalène d'origine raffinerie améliore la diversité de l'approvisionnement, sa disponibilité dépend de marges aromatiques compétitives et du débit de raffinage régional. L'incertitude sur les matières premières érode donc la visibilité de la planification sur l'ensemble du marché des dérivés de naphtalène jusqu'à ce que des flux d'approvisionnement alternatifs se développent à l'échelle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par forme : La domination de la poudre reflète les avantages logistiques
Les produits en poudre ont généré 61,71 % du chiffre d'affaires 2025, soulignant leur convivialité logistique dans les applications à fort volume telles que les adjuvants pour béton. La faible densité apparente de la poudre et sa tolérance à l'humidité permettent une expédition longue distance sans agglomération, un avantage pour les mégaprojets de construction qui font appel à des matériaux importés. Les cimentiers préfèrent également le dosage à sec car il simplifie le dosage automatisé et réduit le nettoyage sur site. Cette préférence bien ancrée confère une stabilité au marché des dérivés de naphtalène.
Les dérivés liquides, en expansion à un CAGR de 3,66 %, répondent à des besoins de niche dans les secteurs pharmaceutique, microélectronique et des revêtements de spécialité où le dosage précis et la dissolution immédiate sont essentiels. Leur risque de contamination est plus faible car les fûts scellés empêchent l'entrée de poussière susceptible d'interférer avec les applications haute pureté. La croissance dans les additifs pour électrolytes de batteries s'oriente également vers les formats liquides, soutenant un gain de part progressif tandis que la poudre reste dominante.


Par source : La dépendance au goudron de houille crée des vulnérabilités stratégiques
Le goudron de houille a conservé une part de 57,02 % de l'approvisionnement en matières premières en 2025, permettant une extraction économique des aromatiques via des unités de distillation établies associées aux cokeries. L'avantage tarifaire qui en résulte maintient la compétitivité pour les chaînes de SNF en vrac et d'anhydride phtalique. Toutefois, une vulnérabilité apparaît à mesure que la production mondiale d'acier plafonne et que les mandats environnementaux ciblent les fours à coke. La diversification vers des flux dérivés du pétrole et vers la naphta renouvelable figure ainsi en bonne place dans les agendas des dirigeants au sein du marché des dérivés du naphtalène.
Les sources alternatives affichent un CAGR de 3,92 %, portées par des unités pilotes convertissant les huiles de cuisson usagées en naphta renouvelable et par des raffineries FCC intégrant la récupération des aromatiques. Des fournisseurs de technologies comme Topsoe font état d'un intérêt commercial pour des unités d'aromatiques circulaires co-produisant du benzène, du toluène, des xylènes et du naphtalène. Bien que le volume absolu soit faible, la trajectoire indique un mix d'approvisionnement plus équilibré d'ici 2031.
Par dérivé : Le leadership du SNF reflète la demande de construction
Le naphtalène sulfoné formaldéhyde a sécurisé 43,48 % des revenus par dérivé en 2025, porté par les dépenses d'infrastructure en Asie-Pacifique et au Moyen-Orient. Son rapport coût-performance et un historique étendu dans le béton haute résistance maintiennent le SNF au centre de la consommation en vrac. Même si les concurrents polycarboxylates attirent l'attention, la facilité de synthèse du SNF à partir de matières premières de commodité préserve un avantage de prix qui protège les volumes sur le marché des dérivés de naphtalène.
Les naphtols haute pureté et le NDCA affichent la croissance la plus rapide, avec un CAGR de 3,55 %, à mesure que les utilisateurs dans les secteurs des semi-conducteurs, pharmaceutique et agrochimique privilégient les produits à spécifications étroites. Le 1,4-naphtoquinone de qualité batterie et les précurseurs de naphtalide de sodium commandent des primes, encourageant des investissements dans la purification à plusieurs étapes. Les dérivés d'anhydride phtalique font face à une compression des marges due au contrôle réglementaire sur les orthophtalates, bien que l'évolution vers un PA bio-sourcé pourrait restaurer leur attrait.
Par industrie utilisatrice finale : La croissance de l'électronique signale l'évolution du marché
La construction a continué de dominer avec 46,11 % du chiffre d'affaires 2025, reflétant l'urbanisation continue et les rénovations qui reposent sur l'amélioration de la fluidité par le SNF. Néanmoins, l'électronique et les batteries, en croissance à un CAGR de 4,02 %, façonnent de plus en plus les feuilles de route de développement produit au sein du marché des dérivés de naphtalène. Les exigences en matière de teneur en métaux ultra-faible et de stabilité oxydative élevée poussent les fournisseurs à resserrer les protocoles de purification.
Les peintures et revêtements bénéficient des tendances architecturales vers les finitions extérieures longue durée, utilisant le NDCA et les sulfonates de naphtalène comme dispersants améliorant le mouillage des pigments. La reprise du secteur textile en Asie du Sud-Est ravive la demande d'intermédiaires pour colorants, bien que les réglementations sur les eaux usées réduisent la liste des installations acceptables. Bien que plus modestes en volume, la synthèse pharmaceutique offre des marges saines pour les grades de naphtol conformes aux BPF.
Analyse géographique
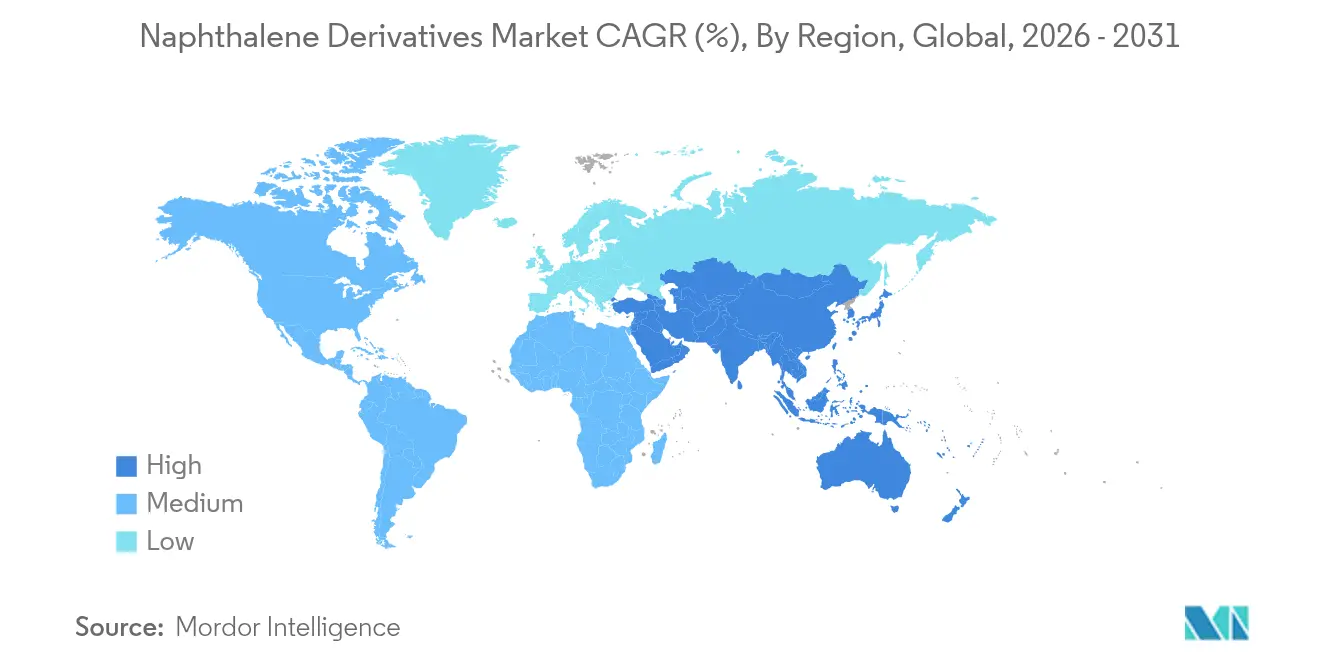
L'Asie-Pacifique a généré 53,35 % du volume mondial en 2025 et devrait enregistrer le CAGR le plus rapide de 4,06 % jusqu'en 2031. Les mégaprojets soutenus par les gouvernements ancrent la demande de construction en Chine, en Inde et en Indonésie, tandis que les clusters régionaux d'électronique grand public stimulent l'absorption des grades de spécialité. Le secteur du raffinage en Chine a traité 14,8 millions de barils par jour de brut en 2024, assurant un approvisionnement abondant en aromatiques. Le développement des aromatiques dans la région, ajoutant 11,8 millions de tonnes de capacité, intensifie la concurrence et sécurise la disponibilité des matières premières, renforçant le marché des dérivés de naphtalène.
L'Amérique du Nord présente un profil de demande mature, avec le remplacement régulier des ponts et autoroutes vieillissants soutenant les volumes de SNF. L'évaluation continue des risques par l'Agence de protection de l'environnement (EPA) introduit une incertitude de conformité, encourageant les producteurs à investir tôt dans les technologies de contrôle des émissions pour préserver leur accès au marché. Le corridor pétrochimique canadien en Alberta explore l'intégration de naphta renouvelable qui pourrait éventuellement approvisionner en fractions de naphtalène, tandis que la proximité du Mexique avec les marchés de construction américains soutient le commerce transfrontalier de SNF en poudre.
L'Europe fait face à des vents contraires structurels liés aux prix élevés de l'énergie et aux réglementations carbone strictes, mais elle reste à l'avant-garde de l'innovation en chimie durable. Le plan de BioBTX de mettre en service une unité de valorisation des déchets en aromatiques d'ici 2026 illustre l'alignement avec l'économie circulaire. Le leadership allemand en R&D dans les revêtements automobiles maintient les dérivés de naphtalène de spécialité sur les listes de procurement, bien que les fournisseurs doivent certifier des niveaux résiduels d'HAP plus faibles pour se conformer au REACH. Les modernisations d'infrastructures en Europe du Sud liées aux fonds de relance de l'UE offrent une légère impulsion à la demande de SNF.

Paysage réglementaire
La réglementation autour du naphtalène et de plusieurs intermédiaires dérivés du naphtalène se durcit dans les principales régions consommatrices, ce qui augmente les coûts de conformité pour les producteurs et les formulateurs en aval. Dans l'Union européenne, le naphtalène est interdit en tant qu'ingrédient dans les cosmétiques en vertu du Règlement (CE) n° 1223/2009, et il est restreint dans les jouets en vertu de la Directive 2009/48/CE en raison de sa classification cancérigène. L'attention politique se poursuit via REACH, où la Commission européenne met à jour sa feuille de route de restriction REACH via le processus du groupe d'experts CARACAL (y compris des discussions référencées en juillet 2026). Par ailleurs, les activités de restriction liées à REACH et les mises à jour de conformité des produits en 2025 ont renforcé la nécessité d'un contrôle plus strict de la teneur en naphtalène et en HAP dans les articles et mélanges concernés, et les acheteurs privilégient de plus en plus les fournisseurs capables de documenter une faible teneur résiduelle et de maintenir un suivi rigoureux.
Aux États-Unis, le naphtalène reste sous la surveillance de l'EPA dans le cadre de la TSCA, et il fait également l'objet d'une réévaluation dans le cadre du programme IRIS de l'EPA, ce qui élargit l'examen toxicologique et l'analyse d'exposition pour les fabricants et les importateurs. Les actions de l'EPA en décembre 2024, qui exigeaient la déclaration de données de santé et de sécurité non publiées pour le naphtalène (parmi d'autres produits chimiques), ont accru la charge administrative et de gouvernance des données. Des groupes industriels, dont l'American Chemistry Council et l'American Petroleum Institute, ont formé un groupe de travail sur le naphtalène pour s'engager sur les activités d'évaluation provisoires. Ensemble, ces dynamiques soutiennent un schéma de différenciation axé sur la conformité, où les fournisseurs plus grands ou plus intégrés peuvent financer les contrôles d'émissions, les tests et la documentation pour maintenir l'accès à l'Amérique du Nord et à l'Europe.
Analyse de la chaîne de valeur
La chaîne de valeur commence par la production amont d'aromatiques, principalement issue de la distillation du goudron de houille liée aux opérations de coke et d'acier, complétée par des flux à base de pétrole issus de la récupération des aromatiques en raffinerie. Le naphtalène raffiné alimente ensuite les voies de fabrication de dérivés, y compris la sulfonation et la condensation pour produire du formaldéhyde de naphtalène sulfonaté et des condensats associés, l'oxydation en anhydride phtalique, et des synthèses spécialisées pour des naphtols de haute pureté et d'autres intermédiaires de performance. Le marché reste sensible à la variabilité des matières premières et aux exigences de pureté, ce qui explique pourquoi la dépendance au goudron de houille et sa volatilité continuent d'affecter la planification des achats et de la production, aussi bien pour les produits chimiques de construction en vrac que pour les applications électroniques ou pharmaceutiques plus exigeantes.
En aval intermédiaire et final, les acteurs intégrés ou de grande envergure transforment les intermédiaires en produits vendus aux secteurs des adjuvants pour la construction, des colorants, des formulateurs agrochimiques, des additifs pour la pâte et le papier, des produits chimiques pétroliers et gaziers, et des applications spécialisées. Parmi les exemples d'envergure et de spécialisation figure Indorama Ventures, qui a mis en service une unité d'acide 2,6-naphtalène dicarboxylique purifié (PNDA) sur son site intégré de Decatur, Alabama (annoncé en juin 2021), soutenant l'approvisionnement marchand dans les chaînes de polyester et de matériaux haute performance. Du côté de la construction, les grandes capacités de SNF, telles que celles de Shandong Wanshan Chemical Co. Ltd. (500 000 tonnes métriques par an de capacité de formaldéhyde de naphtalène sulfonate de sodium rapportées), illustrent le rôle des installations à haut volume alimentant les formulateurs d'adjuvants et les réseaux de distribution prêts à mélanger. La distribution s'effectue généralement via des distributeurs chimiques régionaux et un approvisionnement direct aux principaux formulateurs, la documentation de conformité, la qualité constante et la fiabilité logistique étant de plus en plus utilisées comme critères de qualification par les acheteurs multinationaux.
Paysage concurrentiel
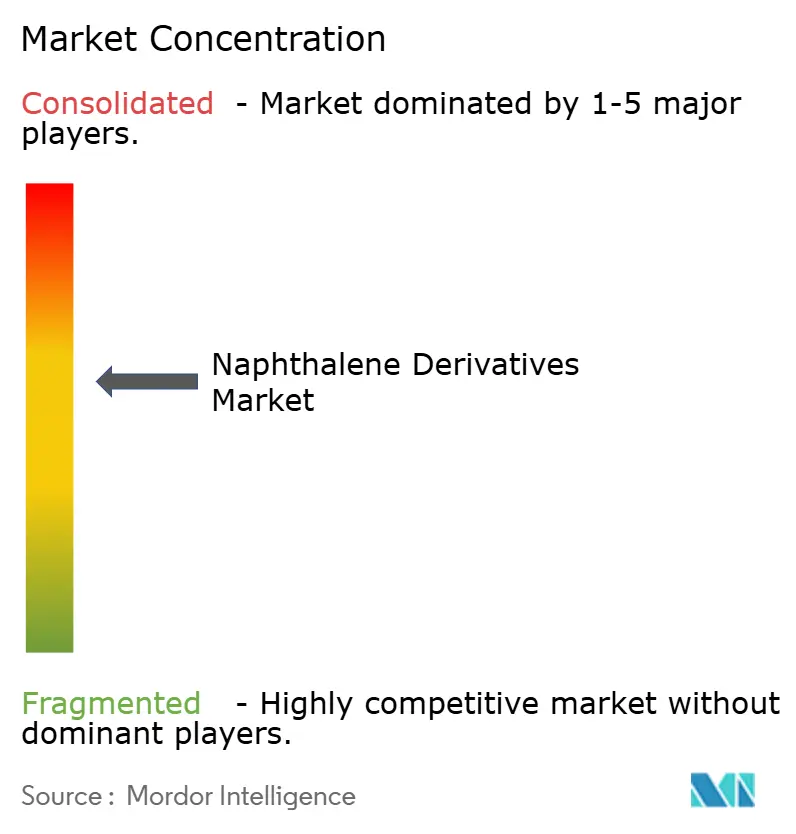
Le marché des dérivés de naphtalène est modérément consolidé. Les avancées technologiques sont essentielles, car l'obtention d'une teneur en métaux inférieure à 5 ppm dans les dérivés de qualité batterie accélère la qualification auprès des fabricants de cathodes et de séparateurs. La durabilité influence de plus en plus les achats, les équipementiers électroniques exigeant des données d'analyse du cycle de vie. La production régionale reste vitale, les acheteurs d'Asie-Pacifique favorisant les usines locales pour réduire les délais, tandis que les acheteurs de l'UE privilégient les fournisseurs respectant le REACH et les réglementations relatives à l'empreinte environnementale. Au cours des cinq prochaines années, l'optimisation du portefeuille et les fusions-acquisitions sélectives sont attendues à mesure que les entreprises se concentrent sur des niches spécialisées.
Leaders de l'industrie des dérivés de naphtalène
Cromogenia Units
Rain Carbon Inc.
Huntsman International LLC
Koppers Inc.
Himadri Specialty Chemical Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Une opportunité claire réside dans le passage de volumes de qualité commodité vers des dérivés à plus forte valeur ajoutée et orientés performance, où la pureté, la constance et le soutien applicatif sont monétisés. Les usages liés à l'électronique et aux batteries poussent les spécifications vers une teneur en métaux plus faible et un contrôle plus strict des impuretés, tandis que les intermédiaires pharmaceutiques dépendent de naphtalène raffiné de qualité premium et de chaînes d'approvisionnement validées. Ce thème de premiumisation est renforcé par des mouvements industriels actifs, tels que King Industries mettant en service une nouvelle installation de production de naphtalène alkylé à Waterbury, Connecticut (mars 2026), qui ajoute de la capacité pour les applications lubrifiantes et signale un investissement continu dans les fluides spécialisés à base de naphtalène au-delà de la seule demande de SNF liée à la construction.
La reformulation et la documentation motivées par la conformité créent également des espaces vacants pour les fournisseurs capables de répondre à des exigences plus strictes en matière de résidus et de sécurité sur les marchés finaux. Par exemple, l'Union européenne a publié le Règlement (UE) 2026/1314 (juin 2026), mettant à jour les limites maximales de résidus pour le 1,4-diméthylnaphtalène dans les produits d'origine végétale à 0,03 mg/kg, ce qui ajoute un autre point de contrôle pour les producteurs et les utilisateurs en aval gérant les niveaux de traces et la gestion responsable des produits. Parallèlement à l'examen continu du TSCA et de REACH pour le naphtalène, ces évolutions favorisent les investissements dans les capacités analytiques, un contrôle des processus plus strict, et des options d'approvisionnement régionalisées et de haute pureté qui réduisent l'exposition à la volatilité des matières premières et aux frictions de conformité transfrontalières.
Développements récents du secteur
- Juillet 2026 : Himadri Speciality Chemical Ltd. a approuvé des dépenses en capital pour construire la première installation de fabrication de nanotubes de carbone en Inde, ainsi qu'un investissement supplémentaire pour convertir la capacité existante de noir de carbone en noir de carbone super spécialisé, tout en poursuivant ses travaux sur son projet d'anthraquinone et de carbazole. Ces mesures renforcent sa plateforme de matériaux carbonés avancés liée aux chaînes de dérivés du goudron de houille et élargissent l'ensemble des capacités de l'entreprise au-delà des distillats de commodité, améliorant son positionnement auprès des marchés finaux plus exigeants.
- Décembre 2025 : KG Chemical et Dong-Suh Chemical ont signé un protocole d'accord pour former une coentreprise en Indonésie pour la production d'huile de naphtalène et de condensat de formaldéhyde de sulfonate de polynaphtalène (PNS), avec une capacité prévue de 30 000 tonnes par an. La coentreprise proposée ajoute une option d'approvisionnement régional en SNF/PNS pour l'Asie du Sud-Est et favorise un approvisionnement plus rapide et à délai de livraison plus court pour les clients d'adjuvants de construction et connexes.
- Décembre 2024 : le ministère du Commerce et l'Autorité générale du commerce extérieur (GAFT) ont mis en œuvre des mesures antidumping définitives sur les importations de formaldéhyde de naphtalène sulfonaté (SNF) provenant de Chine et de Russie, effectives à partir de décembre 2024 pour une durée de cinq ans. Cette action remodèle les flux commerciaux vers le marché concerné en augmentant le coût du SNF importé et en améliorant la fenêtre concurrentielle pour les fournisseurs domestiques conformes ou d'origine alternative.


Cadre de la méthodologie de recherche et portée du rapport
Définition et Périmètre du Marché
Ce marché est dimensionné à partir de la valeur des ventes des principaux intermédiaires dérivés du naphtalène, produits à partir de goudron de houille ou de distillats pétroliers et fournis sous forme liquide ou en poudre pour un usage industriel.
Exclusions du périmètre : les produits finis en aval, tels que le béton prêt à l'emploi, les plastiques finis et les colorants textiles de détail, ne sont pas comptabilisés dans le total de ce marché.
Aperçu de la Segmentation
- Par forme
- Poudre
- Liquide
- Par source
- Goudron de houille
- Base pétrolière
- Autre source (bioraffinerie, etc.)
- Par dérivé
- Naphtalène sulfoné formaldéhyde (SNF)
- Anhydride phtalique
- Acide naphtalène sulfonique
- Naphtols (α, β)
- Sels d'alkyl naphtalène sulfonate
- Autres (1,6- et 1,8-dihydroxynaphthalène, NDCA, etc.)
- Par industrie utilisatrice finale
- Construction
- Peintures et revêtements
- Textile
- Pâte et papier
- Pétrole et gaz
- Produits pharmaceutiques
- Autres industries utilisatrices finales (électronique, batteries, etc.)
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie Saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Les travaux documentaires ont débuté par la cartographie de la disponibilité du naphtalène et des voies de production des dérivés, puis par leur mise en relation avec les principaux secteurs d'utilisation finale qui tirent la demande. Pour la couverture, nous avons utilisé des sources publiques telles que les statistiques minérales et matériaux de l'USGS, les flux commerciaux UN Comtrade pour les codes chimiques pertinents, ainsi que les tableaux de bord douaniers et commerciaux gouvernementaux disponibles.
Pour rendre les hypothèses exploitables, nous avons également consulté des références réglementaires et de sécurité, notamment les classifications FDS et les entrées des registres chimiques, ainsi que des revues scientifiques de chimie et de procédés évaluées par des pairs. Pour le contexte de la demande, nous avons utilisé des publications d'associations professionnelles traitant des tendances de la demande en produits chimiques de construction, en colorants, et en pâte à papier et papier. Les rapports annuels des entreprises, les présentations aux investisseurs et la couverture presse ont ensuite été utilisés pour comprendre les annonces de capacité, les changements opérationnels et les signaux de demande régionaux. Des abonnements à des bases de données payantes sélectionnées n'ont été utilisés que de manière limitée pour les données financières des entreprises, les analyses d'activité brevets et les vérifications des importations et exportations au niveau des expéditions. Ces sources documentaires sont illustratives, et nous avons également utilisé d'autres références publiques pour la collecte de données, les recoupements et la clarification des points ouverts.
Entretiens Primaires et Enquêtes
Les discussions primaires ont été utilisées pour mettre à l'épreuve ce que la recherche documentaire ne pouvait pas confirmer pleinement, notamment la répartition entre les principaux dérivés, la direction des mouvements de prix typiques par région, et la part de la demande provenant des adjuvants de construction par rapport aux autres usages industriels. Nous avons échangé avec des producteurs, des distributeurs et des formulateurs en aval, puis utilisé leurs contributions pour confirmer les schémas d'utilisation et la substitution commerciale à travers l'APAC, l'EMEA et les Amériques.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 33 % | Directeurs généraux (CXO) : 18 % | APAC : 46 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 32 % | EMEA : 32 % |
| Acteurs de plus petite taille : 20 % | Managers : 50 % | Amériques : 22 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a été construit selon une approche descendante dans laquelle la disponibilité en amont du naphtalène, les voies de conversion des dérivés et les signaux commerciaux régionaux ont été utilisés pour reconstituer le bassin de demande adressable, puis traduits en valeur à l'aide de fourchettes de prix spécifiques à chaque région. Les totaux ont été vérifiés par des approximations ascendantes sélectives, notamment un regroupement de fournisseurs pour un échantillon de producteurs clés et une vérification de cohérence volume/prix de vente moyen pour les usages à forte consommation.
Dans le modèle, quelques paramètres ont conduit la majeure partie de la sensibilité : le mix d'approvisionnement goudron de houille versus base pétrolière, les taux d'utilisation et les ajouts de capacité pour les dérivés clés, la dépendance aux importations dans les régions déficitaires, les indicateurs d'activité de construction liés à la demande en adjuvants, et la direction observée des prix pour les intermédiaires aromatiques. Lorsqu'une donnée directe était manquante, nous avons utilisé des fourchettes bornées convenues lors des entretiens et appliqué des parts conservatives, puis vérifié que le résultat restait cohérent avec les signaux commerciaux et de production.
Pour les prévisions, nous nous sommes appuyés sur une analyse de scénarios, car la demande en dérivés est tirée par plusieurs marchés finaux qui n'évoluent pas dans la même direction chaque année. Les scénarios ont été ancrés sur la demande attendue en produits chimiques de construction, les tendances de la production industrielle régionale et les évolutions de capacité planifiées, puis affinés à l'aide des avis d'experts sur les risques de prix et de substitution.
Cycle de Validation des Données et de Mise à Jour
Pour valider les résultats, nous avons comparé les totaux du modèle à des signaux indépendants tels que les balances commerciales, les commentaires publics sur les capacités et l'utilisation, et les indicateurs côté demande dans les produits chimiques de construction et les colorants. Si une région présentait un saut irréaliste, nous révisions les hypothèses et envoyions des questions de suivi aux contacts primaires avant validation.
Une revue par un second analyste est effectuée pour détecter les erreurs d'unité, les problèmes de calendrier de change et les répartitions de parts qui ne se recoupent pas. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsqu'un événement significatif survient, tel qu'un arrêt d'usine, une expansion majeure ou une variation abrupte du prix des matières premières. Avant la livraison, un analyste effectue une nouvelle vérification afin que les clients reçoivent une vue actualisée alignée sur les dernières informations disponibles.
Taille du Marché des Dérivés du Naphtalène selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les valeurs de marché publiées pour les dérivés du naphtalène diffèrent souvent parce que le périmètre est défini différemment, et un même dérivé peut être comptabilisé à différents points de la chaîne de valeur. Des différences apparaissent également lorsqu'une estimation utilise des bassins de demande en aval plus larges, ou lorsque les prix sont supposés à partir d'une moyenne mondiale unique plutôt que de fourchettes au niveau régional.
Les vérifications des importations-exportations pour les intermédiaires aromatiques, recoupées avec les signaux publics de capacité et les fourchettes d'utilisation issues des entretiens, sont utilisées pour maintenir Mordor Intelligence ancré dans le bassin de demande en produits chimiques intermédiaires et éviter de comptabiliser les produits finis en aval dans le total.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 1,92 milliard USD (2025) | |
| Éditeur de Recherche Sectorielle A | 1,82 milliard USD (2025) | Adopte une vision de la demande réalisée plus étroite en 2025, et les notes de périmètre ne confirment pas clairement l'inclusion de l'ensemble complet des dérivés intermédiaires ni le même lien avec les utilisations finales, ce qui peut sous-estimer les flux de dérivés plus modestes. |
| Éditeur de Recherche Sectorielle B | 2,37 milliards USD (2025) | Semble appliquer un périmètre plus large et une capture de valeur plus agressive, et la méthodologie publiquement visible n'indique pas clairement les exclusions pour les produits finis en aval ni la manière dont les prix régionaux sont normalisés, ce qui peut gonfler le total annoncé. |
L'écart provient principalement de la profondeur à laquelle le périmètre est étendu en aval et de la façon dont les prix sont appliqués selon les régions. Lorsque le périmètre se limite aux dérivés intermédiaires vendus aux utilisateurs industriels et que les totaux sont régulièrement vérifiés par rapport aux signaux commerciaux et de capacité, le chiffre final reste plus facile à tracer et à reproduire d'une année à l'autre.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des dérivés de naphtalène ?
La taille du marché des dérivés de naphtalène s'élevait à 1,98 milliard USD en 2026 et est en passe d'atteindre 2,31 milliards USD d'ici 2031.
Quel dérivé domine la demande mondiale ?
Le naphtalène sulfoné formaldéhyde représente 43,48 % du chiffre d'affaires en raison de son utilisation répandue comme superplastifiant dans la construction.
Pourquoi l'Asie-Pacifique est-elle si dominante ?
L'Asie-Pacifique accueille les plus grands programmes de construction et les chaînes d'approvisionnement en électronique, lui conférant 53,35 % du volume mondial et les meilleures perspectives de CAGR à 4,06 %.
Quelles opportunités existent au-delà de la construction ?
Les dérivés haute pureté pour les batteries, les composites de graphène et les intermédiaires pharmaceutiques offrent des marges premium et soutiennent les stratégies de diversification pour les fournisseurs.
Dernière mise à jour de la page le:



