
Tamaño y participación del mercado de derivados de naftaleno
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.98 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.31 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.11 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de derivados de naftaleno por Mordor Intelligence
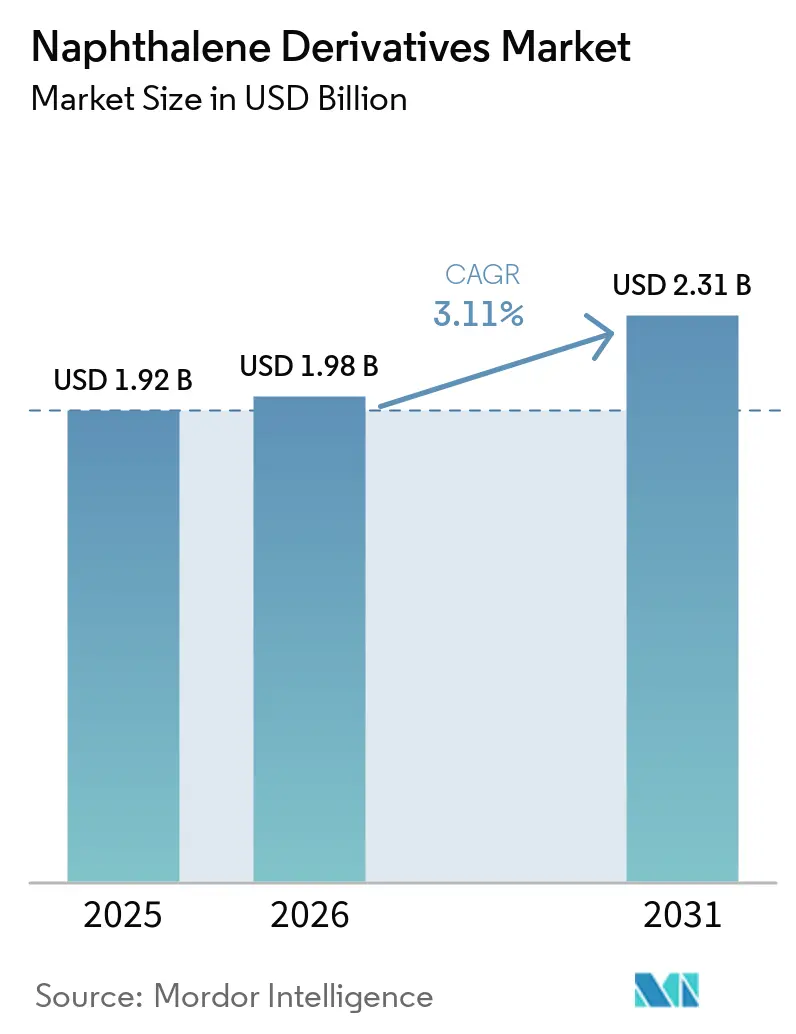
Se espera que el tamaño del mercado de derivados de naftaleno crezca de USD 1,92 mil millones en 2025 a USD 1,98 mil millones en 2026 y se prevé que alcance USD 2,31 mil millones en 2031 a una CAGR del 3,11% durante 2026-2031. Esta tasa de crecimiento señala un panorama maduro pero resiliente en el que la demanda sostenida de construcción compensa las presiones regulatorias. La dependencia del alquitrán de hulla sigue dominando las estrategias de materias primas, aunque los productores diversifican cada vez más hacia corrientes de petróleo y renovables para mitigar el riesgo de suministro. Las aplicaciones electrónicas, en particular los electrolitos para baterías y los dispersantes de grafeno, conforman ahora reservas de ingresos premium e influyen en las prioridades de I+D. Al mismo tiempo, las iniciativas regulatorias en el marco de la TSCA y el REACH elevan los costos de cumplimiento, creando una ventaja competitiva para los actores verticalmente integrados que pueden financiar mejoras en el control de emisiones mientras preservan su presencia en el mercado de Asia-Pacífico, América del Norte y Europa. Asia-Pacífico sigue siendo el ancla de volumen, pero las realineaciones de la cadena de suministro y los mandatos de sostenibilidad en Occidente continúan empujando las carteras de productos hacia especialidades de mayor pureza y mayor margen en el mercado de derivados de naftaleno.
Conclusiones clave del informe
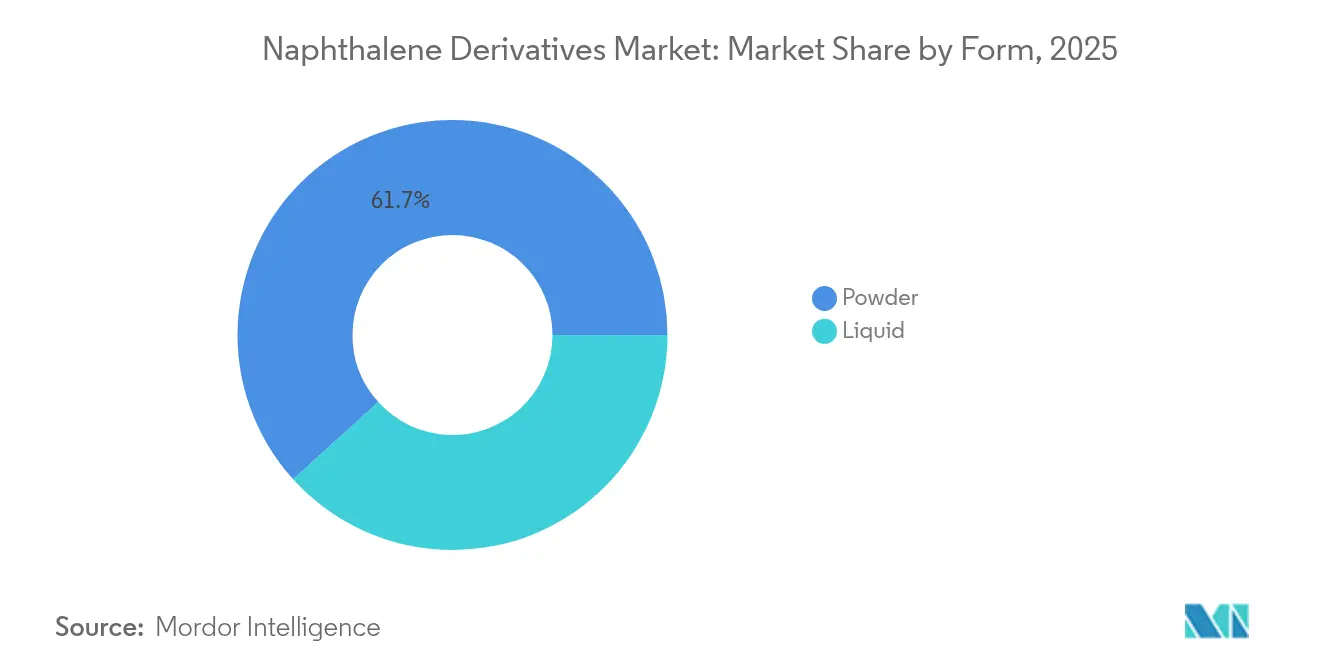
- Por forma, los productos en polvo representaron el 61,71% del tamaño del mercado de derivados de naftaleno en 2025; se prevé que las formas líquidas se expandan a una CAGR del 3,66% hasta 2031.
- Por fuente, el alquitrán de hulla suministró el 57,02% del volumen de 2025, pero otras fuentes crecen a una CAGR del 3,92% hasta 2031.
- Por derivado, el naftaleno formaldehído sulfonado lideró con el 43,48% de la participación del mercado de derivados de naftaleno en 2025, mientras que el NDCA y los naftoles de alta pureza se proyectan con un crecimiento del 3,55% de CAGR hasta 2031.
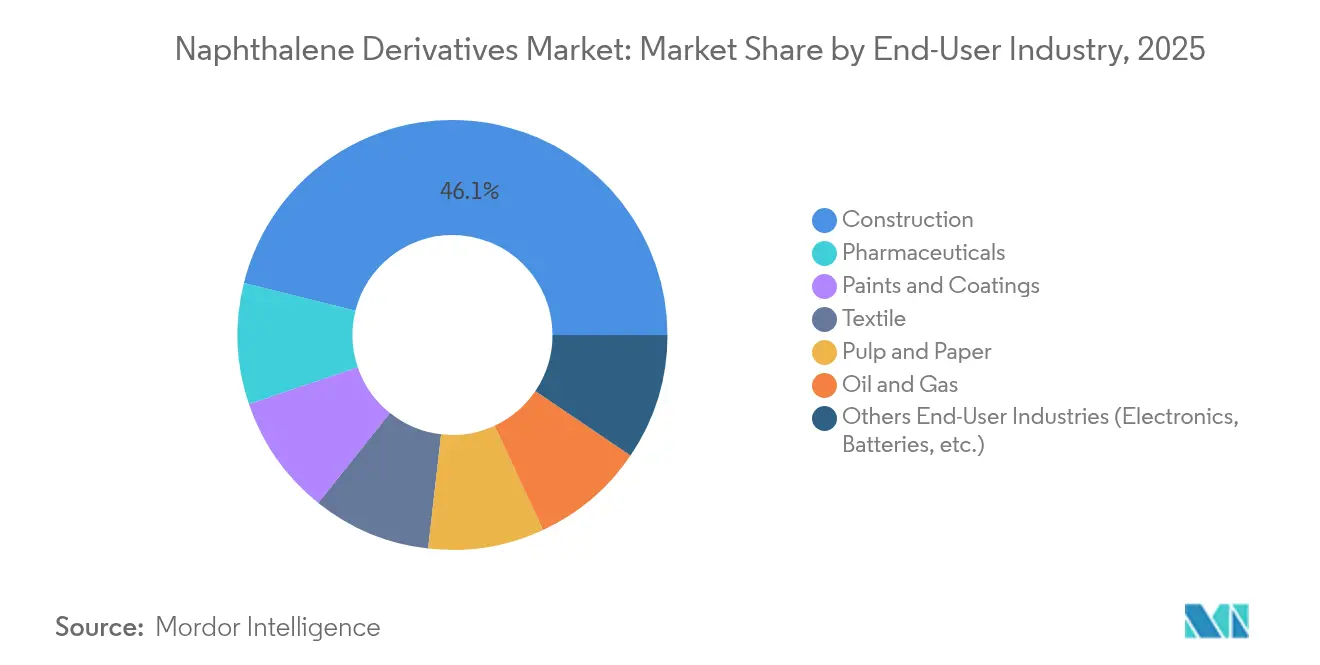
- Por industria de usuario final, la construcción representó el 46,11% de la participación en los ingresos en 2025; se espera que la electrónica y las baterías registren la CAGR más rápida del 4,02% entre 2026 y 2031.
- Por geografía, Asia-Pacífico concentró el 53,35% del volumen de 2025 y está en camino de alcanzar una CAGR del 4,06%, gracias a los programas de infraestructura y al crecimiento de la fabricación de electrónica.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado global de derivados de naftaleno
Análisis de impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Expansión de la demanda de construcción de superplastificantes a base de naftaleno | +1.2% | Global, con APAC a la cabeza | Largo plazo (≥ 4 años) |
| Creciente consumo en intermediarios de colorantes textiles | +0.8% | APAC como núcleo, con extensión hacia MEA | Mediano plazo (2-4 años) |
| Aumento de la demanda de plastificantes de anhídrido ftálico | +0.6% | América del Norte y la UE, con expansión hacia APAC | Mediano plazo (2-4 años) |
| Crecimiento de las aplicaciones de agentes humectantes agroquímicos | +0.4% | Global, concentrado en regiones agrícolas | Largo plazo (≥ 4 años) |
| Adopción en grafeno y dispersantes de compuestos avanzados | +0.3% | América del Norte y la UE, con adopción incipiente en APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la demanda de construcción de superplastificantes a base de naftaleno
Las actualizaciones de infraestructura global prolongan la vida útil del mercado de derivados de naftaleno al sostener un caudal constante de SNF. Los ensayos de campo muestran que una dosificación de SNF cercana al 0,9% combinada con un 20% de humo de sílice mejora la resistencia a la compresión y la trabajabilidad en el hormigón de ultra alto rendimiento. Los paquetes de estímulo de China, por valor de más de USD 1,3 billones, destinan una gran parte a programas de ferrocarriles, puentes y viviendas públicas, manteniendo la demanda regional activa[1]American Chemical Society Staff, "Asia Builds More Aromatics Plants," Chemical & Engineering News, cen.acs.org. Los promotores prefieren el SNF porque su rendimiento es sólido ante variaciones extremas de temperatura, un requisito en los megaproyectos de Asia y Oriente Medio. El precio estable del SNF ayuda a los contratistas a contener las desviaciones presupuestarias, sosteniendo los volúmenes de pedidos incluso cuando otras categorías de derivados fluctúan. En consecuencia, la construcción sigue siendo el piso de demanda del mercado de derivados de naftaleno durante la década.
Creciente consumo en intermediarios de colorantes textiles
El repunte de la producción textil en el sur y sudeste asiático ha reactivado la adquisición de naftol y ácido naftaleno sulfónico. La trayectoria de ingresos de la industria de productos químicos especiales de India hacia USD 50 mil millones para 2025 alimenta una base creciente de plantas de colorantes de alto rendimiento que favorecen los intermediarios a base de naftaleno por su superior solidez del color. A pesar de la presión sobre los márgenes, la consolidación entre los fabricantes chinos de colorantes concentra la producción en instalaciones más grandes y en menor número, que valoran la seguridad de suministro constante. Los acuerdos de libre comercio regionales también incentivan el abastecimiento local, reduciendo la exposición a la volatilidad del flete marítimo. Esta demanda del sector de colorantes textiles apoya el volumen incremental por encima de la demanda base de construcción, garantizando un crecimiento diversificado para el mercado de derivados de naftaleno.
Aumento de la demanda de plastificantes de anhídrido ftálico
La reducción de peso en el sector automotriz y las necesidades de embalaje flexible preservan un mercado para el anhídrido ftálico, aunque algunos ftalatos tradicionales enfrentan obstáculos regulatorios. India registra un crecimiento anual del consumo del 7,9% a medida que las plantas de resinas de PVC y poliéster amplían su capacidad. Por el lado de la oferta, el plan de Koppers Inc. de abandonar la producción de anhídrido ftálico en Stickney a mediados de 2025 eliminará 160.000 t de capacidad anual y aliviará el exceso de oferta, un cambio que podría estabilizar los precios para los productores restantes. Las rutas de anhídrido ftálico de base biológica, que utilizan fermentación de ácido isobutírico o nafta renovable, obtienen márgenes premium y atraen a marcas orientadas a criterios ESG. Este equilibrio entre la demanda tradicional y la de base biológica sustenta otra palanca de crecimiento dentro del mercado de derivados de naftaleno.
Crecimiento de las aplicaciones de agentes humectantes agroquímicos
Las formulaciones de protección de cultivos especifican cada vez más sales de alquil naftaleno sulfonato para mejorar la dispersión del spray con menores cargas de tensioactivo. Las adiciones de capacidad agroquímica de China desde su 13.º Plan Quinquenal incrementan la producción anual en 1,2 millones de t y crean una demanda derivada de dispersantes. Las herramientas de agricultura de precisión que reducen el desperdicio de pesticidas requieren tensioactivos que mantengan un tamaño de gota uniforme; la química del naftaleno satisface esa necesidad al tiempo que muestra perfiles de biodegradabilidad aceptables. Los formuladores orientados a la exportación en India y Brasil valoran la compatibilidad de estos agentes humectantes con una amplia ventana de pH, limitando el trabajo de reformulación en diferentes mercados. A medida que el área de cultivo intensivo aumenta, el uso agroquímico continuará impulsando el mercado de derivados de naftaleno.
Análisis de impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Regulaciones de toxicidad carcinogénica | -0.9% | Global, con la UE y América del Norte a la cabeza | Corto plazo (≤ 2 años) |
| Volatilidad del suministro y precio del alquitrán de hulla | -0.7% | Global, especialmente en los centros de manufactura de APAC | Mediano plazo (2-4 años) |
| Sustitución por superplastificantes de base biológica/policarboxilato | -0.5% | Europa y América del Norte, con expansión global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones de toxicidad carcinogénica
La revisión del Anexo XVII del REACH de la UE ahora limita las emisiones de hidrocarburos aromáticos policíclicos procedentes de blancos de arcilla y artículos similares a partir de abril de 2026, imponiendo efectivamente reducciones del 99% en el contenido de naftaleno. En Estados Unidos, la EPA inició una evaluación formal de riesgo del naftaleno en diciembre de 2024, ampliando las obligaciones de recopilación de datos y presagiando límites más estrictos de exposición en el lugar de trabajo[2]Agencia de Protección Ambiental de EE. UU., "Evaluación de riesgo del naftaleno," epa.gov. Los Centros para el Control y la Prevención de Enfermedades actualizaron su perfil toxicológico, destacando el riesgo de anemia hemolítica en poblaciones con deficiencia de G6PD[3]Centros para el Control y la Prevención de Enfermedades, "Perfil toxicológico del naftaleno," cdc.gov. Los productores destinan ahora presupuesto a mayores costos de monitoreo, controles de ingeniería y posibles reformulaciones, gastos que pesan sobre la rentabilidad en el mercado de derivados de naftaleno. Las empresas más grandes y diversificadas pueden absorber estos costos, pero los actores regionales más pequeños pueden abandonar el mercado o buscar fusiones.
Volatilidad del suministro y precio del alquitrán de hulla
Las restricciones de descarbonización del sector siderúrgico reducen la producción de gas de horno de coque, restringiendo el suministro de alquitrán de hulla en China, Corea del Sur y partes de Europa. Las cotizaciones al contado del naftaleno de grado industrial aumentaron un 18% durante el segundo semestre de 2024 cuando las tasas de coquización disminuyeron, lo que llevó a los usuarios finales a buscar sustitutos de origen petrolífero o renovable. La volatilidad complica los contratos a plazo y la planificación de inventarios. Si bien el naftaleno procedente de refinerías mejora la diversidad del suministro, su disponibilidad depende de los márgenes competitivos en aromáticos y del procesamiento regional de refinerías. La incertidumbre en las materias primas erosiona, por tanto, la visibilidad de la planificación en el mercado de derivados de naftaleno hasta que las corrientes de suministro alternativas alcancen escala suficiente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por forma: el dominio del polvo refleja las ventajas de manipulación
Los productos en polvo generaron el 61,71% de los ingresos de 2025, subrayando su facilidad logística en aplicaciones de alto volumen como los aditivos para hormigón. La menor densidad aparente del polvo y su tolerancia a la humedad permiten el transporte de larga distancia sin apelmazamiento, una ventaja para los megaproyectos de construcción que recurren a material importado. Los fabricantes de cemento también prefieren la dosificación en seco porque simplifica el dosificado automatizado y reduce la limpieza en obra. Esta preferencia arraigada aporta estabilidad al mercado de derivados de naftaleno.
Los derivados líquidos, que se expanden a una CAGR del 3,66%, satisfacen necesidades de nicho en farmacéuticos, microelectrónica y recubrimientos especiales donde la dosificación exacta y la disolución inmediata son fundamentales. Su riesgo de contaminación es menor porque los tambores sellados impiden la entrada de polvo que puede interferir en las aplicaciones de alta pureza. El crecimiento en los aditivos para electrolitos de baterías también se inclina hacia los formatos líquidos, apoyando una ganancia gradual de participación mientras el polvo sigue siendo dominante.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por fuente: la dependencia del alquitrán de hulla crea vulnerabilidades estratégicas
El alquitrán de hulla retuvo una participación del 57,02% en el suministro de materias primas en 2025, lo que permite una extracción económica de aromáticos mediante unidades de destilación establecidas en plantas de coque. La ventaja de precio resultante sostiene la competitividad de las cadenas de SNF a granel y de anhídrido ftálico. Sin embargo, surge vulnerabilidad a medida que la producción mundial de acero se estabiliza y los mandatos ambientales apuntan a los hornos de coque. La diversificación hacia corrientes derivadas del petróleo y nafta renovable ocupa así un lugar destacado en las agendas ejecutivas dentro del mercado de derivados de naftaleno.
Las fuentes alternativas muestran una CAGR del 3,92%, impulsadas por plantas piloto que convierten aceite de cocina residual en nafta renovable y por refinerías de FCC que integran la recuperación de aromáticos. Proveedores de tecnología como Topsoe reportan interés comercial en unidades de aromáticos circulares que coproducen benceno, tolueno, xilenos y naftaleno. Aunque el volumen absoluto es bajo, la trayectoria apunta a una mezcla de suministro más equilibrada para 2031.
Por derivado: el liderazgo del SNF refleja la demanda de construcción
El naftaleno formaldehído sulfonado aseguró el 43,48% de los ingresos por derivados en 2025, respaldado por el gasto en infraestructura en Asia-Pacífico y Oriente Medio. Su relación costo-rendimiento y un amplio historial en hormigón de alta resistencia mantienen al SNF en el centro del consumo masivo. Incluso cuando los rivales de policarboxilato ganan atención, la facilidad de síntesis del SNF a partir de materias primas básicas preserva una ventaja de precio que protege el volumen en el mercado de derivados de naftaleno.
Los naftoles de alta pureza y el NDCA registran el crecimiento más rápido, con una CAGR del 3,55%, a medida que los usuarios de semiconductores, farmacéuticos y agroquímicos priorizan productos de especificaciones estrechas. La 1,4-naftoquinona de grado para baterías y los precursores de naftaluro de sodio logran primas, alentando inversiones en purificación de múltiples etapas. Los derivados de anhídrido ftálico enfrentan compresión de márgenes por el escrutinio regulatorio sobre los o-ftalatos, aunque los avances en PA de base biológica podrían restaurar su atractivo.
Por industria de usuario final: el crecimiento de la electrónica señala la evolución del mercado
La construcción continuó dominando con el 46,11% de los ingresos de 2025, reflejando la urbanización en curso y las reformas que dependen de la mejora de la fluidez del SNF. No obstante, la electrónica y las baterías, con una CAGR del 4,02%, conforman cada vez más las hojas de ruta de desarrollo de productos dentro del mercado de derivados de naftaleno. Las exigencias de un contenido de metales ultrabajo y alta estabilidad oxidativa impulsan a los proveedores a reforzar los protocolos de purificación.
Las pinturas y recubrimientos se benefician de las tendencias arquitectónicas hacia acabados exteriores de larga duración, aprovechando el NDCA y los sulfonatos de naftaleno como dispersantes que mejoran el mojado de pigmentos. La recuperación de la industria textil en el sudeste asiático reactiva la demanda de intermediarios de colorantes, aunque las regulaciones sobre aguas residuales reducen la lista de instalaciones aceptables. Aunque con menor volumen, la síntesis farmacéutica ofrece márgenes saludables para los grados de naftol conformes con GMP.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Análisis geográfico
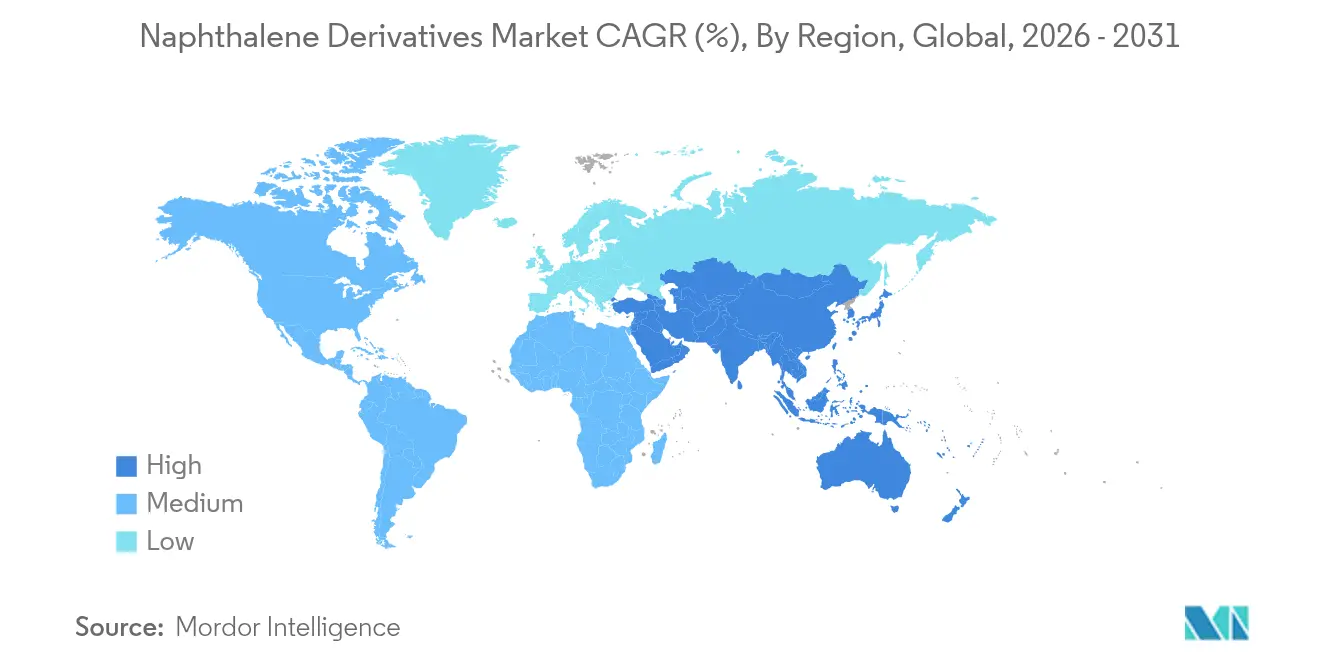
Asia-Pacífico generó el 53,35% del volumen global en 2025 y se proyecta que registre la CAGR más rápida del 4,06% hasta 2031. Los megaproyectos respaldados por el gobierno anclan la demanda de construcción en China, India e Indonesia, mientras que los clústeres regionales de electrónica de consumo impulsan la demanda de grados especiales. El sector de refinación de China procesó 14,8 millones de barriles diarios de crudo en 2024, garantizando abundante materia prima en aromáticos. La expansión de aromáticos de la región, que añade 11,8 millones de t de capacidad, intensifica la competencia y asegura la disponibilidad de materias primas, fortaleciendo el mercado de derivados de naftaleno.
América del Norte muestra un perfil de demanda maduro, con la sustitución constante de puentes y carreteras envejecidas que sostiene los volúmenes de SNF. La evaluación de riesgo en curso de la EPA introduce incertidumbre en el cumplimiento normativo, alentando a los productores a invertir tempranamente en tecnologías de control de emisiones para salvaguardar el acceso al mercado. El corredor petroquímico de Canadá en Alberta explora la integración de nafta renovable que eventualmente podría suministrar cortes de naftaleno, mientras que la proximidad de México a los mercados de construcción estadounidenses sostiene el comercio transfronterizo de SNF en polvo.
Europa enfrenta obstáculos estructurales derivados de los altos precios energéticos y las estrictas regulaciones de carbono, aunque sigue a la vanguardia de la innovación en química sostenible. El plan de BioBTX de poner en servicio una unidad de conversión de residuos en aromáticos para 2026 ejemplifica el alineamiento con la economía circular. El liderazgo en I+D de Alemania en recubrimientos para el sector automotriz mantiene los derivados de naftaleno especiales en las listas de compras, aunque los proveedores deben certificar niveles más bajos de HAP residuales para cumplir con el REACH. Las actualizaciones de infraestructura en el sur de Europa vinculadas a los fondos de recuperación de la UE proporcionan un modesto impulso a la demanda de SNF.

Panorama regulatorio
La regulación en torno al naftaleno y varios intermediarios derivados del naftaleno se está endureciendo en las principales regiones consumidoras, lo que incrementa los costos de cumplimiento para productores y formuladores intermedios. En la Unión Europea, el naftaleno está prohibido como ingrediente en cosméticos según el Reglamento (CE) N.º 1223/2009, y está restringido en juguetes según la Directiva 2009/48/CE debido a su clasificación como carcinógeno. La atención regulatoria continúa a través de REACH, donde la Comisión Europea actualiza su hoja de ruta de restricciones de REACH mediante el proceso del grupo de expertos CARACAL (incluidas discusiones referenciadas en julio de 2026). Por separado, la actividad de restricción relacionada con REACH y las actualizaciones de cumplimiento de productos en 2025 reforzaron la necesidad de un control más estricto del contenido de naftaleno e HAP en los artículos y mezclas pertinentes, y los compradores prefieren cada vez más a proveedores que puedan documentar bajo contenido residual y mantener un monitoreo sólido.
En los Estados Unidos, el naftaleno permanece bajo la supervisión de la EPA dentro del marco de la TSCA, y también está siendo reevaluado bajo el programa IRIS de la EPA, ampliando el escrutinio toxicológico y de exposición para fabricantes e importadores. Las acciones de la EPA en diciembre de 2024, que exigieron la presentación de datos de salud y seguridad no publicados sobre el naftaleno (entre otros productos químicos), aumentaron la carga administrativa y de gobernanza de datos. Grupos industriales, incluidos el American Chemistry Council y el American Petroleum Institute, formaron un Naphthalene Workgroup para participar en las actividades de evaluación preliminar. En conjunto, estas dinámicas respaldan un patrón de diferenciación basado en el cumplimiento, donde los proveedores más grandes o más integrados pueden financiar controles de emisiones, pruebas y documentación para mantener el acceso a Norteamérica y Europa.
Análisis de la cadena de valor
La cadena de valor comienza con la generación de aromáticos en las etapas iniciales, principalmente a partir de la destilación de alquitrán de hulla vinculada a operaciones de coque y acero, complementada por corrientes de origen petrolero provenientes de la recuperación de aromáticos en refinerías. El naftaleno refinado alimenta luego rutas de fabricación de derivados, incluidas la sulfonación y condensación para producir naftaleno sulfonado formaldehído y condensados relacionados, la oxidación a anhídrido ftálico, y síntesis especializadas para naftoles de alta pureza y otros intermediarios de alto rendimiento. El mercado sigue siendo sensible a la variabilidad de la materia prima y a los requisitos de pureza, razón por la cual la dependencia del alquitrán de hulla y su volatilidad continúan afectando la planificación de adquisición y producción tanto para productos químicos de construcción a granel como para aplicaciones electrónicas o farmacéuticas de mayores especificaciones.
En las etapas intermedias y finales, actores integrados o de gran escala convierten los intermediarios en productos vendidos a productos químicos de construcción, tintes, formuladores agroquímicos, aditivos para pulpa y papel, productos químicos de petróleo y gas, y aplicaciones especializadas. Ejemplos de escala y especialización incluyen a Indorama Ventures poniendo en marcha una unidad de ácido 2,6-naftalenodicarboxílico purificado (PNDA) en su sitio integrado de Decatur, Alabama (anunciado en junio de 2021), respaldando el suministro comercial para las cadenas de poliéster y materiales de alto rendimiento. En el lado de la construcción, grandes capacidades de SNF, como las de Shandong Wanshan Chemical Co. Ltd. (con una capacidad reportada de 500.000 toneladas métricas anuales de naftaleno sulfonato de sodio formaldehído), ilustran el papel de las plantas de gran volumen que abastecen a los formuladores de aditivos y a las redes de distribución listas para mezclar. La distribución generalmente se realiza a través de distribuidores químicos regionales y suministro directo a los principales formuladores, con documentación de cumplimiento, calidad constante y confiabilidad logística utilizadas cada vez más como criterios de calificación por parte de los compradores multinacionales.
Panorama competitivo
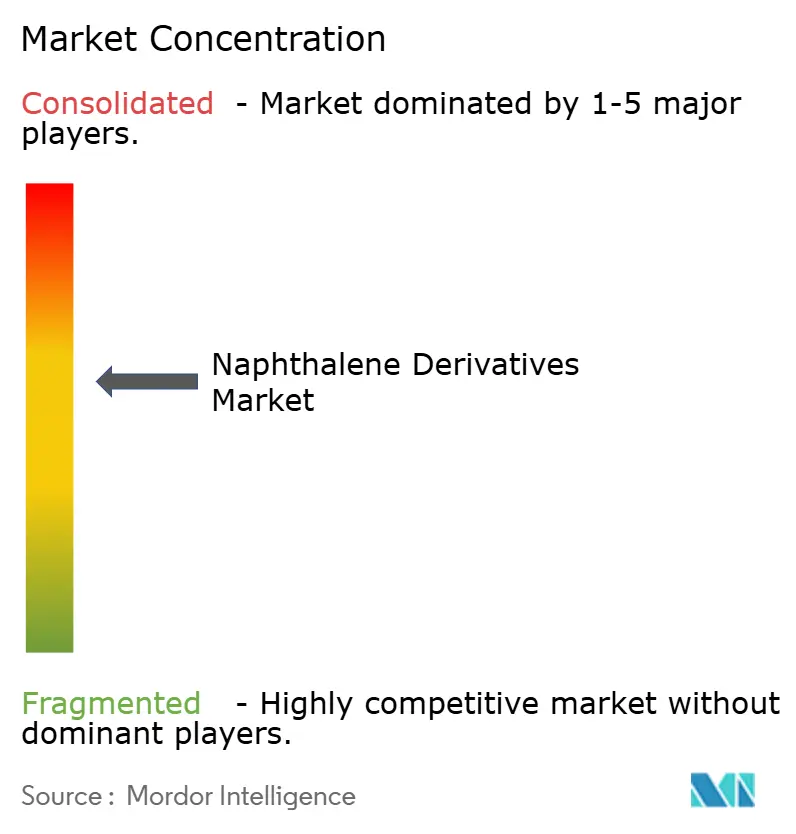
El mercado de derivados de naftaleno está moderadamente consolidado. Los avances tecnológicos son fundamentales, ya que lograr un contenido de metales inferior a 5 ppm en los derivados de grado para baterías acelera la certificación con los fabricantes de cátodos y separadores. La sostenibilidad influye cada vez más en las adquisiciones, con los fabricantes de equipos originales de electrónica que exigen datos de evaluación del ciclo de vida. La producción regional sigue siendo vital, con los compradores de Asia-Pacífico que prefieren plantas locales para reducir los plazos de entrega, mientras que los compradores de la UE priorizan a los proveedores que cumplen con el REACH y las regulaciones de huella medioambiental. Durante los próximos cinco años, se esperan la optimización de carteras y las fusiones y adquisiciones selectivas a medida que las empresas se enfoquen en nichos especializados.
Líderes de la industria de derivados de naftaleno
Cromogenia Units
Rain Carbon Inc.
Huntsman International LLC
Koppers Inc.
Himadri Specialty Chemical Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Una oportunidad clara es el cambio de volúmenes de grado comercial hacia derivados de mayor valor y orientados al rendimiento, donde la pureza, la consistencia y el soporte de aplicaciones se monetizan. Los usos en electrónica y baterías están orientando las especificaciones hacia menores contenidos de metales y un control de impurezas más estricto, mientras que los intermediarios farmacéuticos dependen de naftaleno refinado de grado premium y cadenas de suministro validadas. Este tema de premiumización se ve reforzado por movimientos activos de la industria, como el de King Industries, que puso en marcha una nueva planta de producción de naftaleno alquilado en Waterbury, Connecticut (marzo de 2026), lo que añade capacidad para aplicaciones de lubricantes y señala una inversión continua en fluidos especializados a base de naftaleno más allá de la demanda de SNF vinculada únicamente a la construcción.
La reformulación y la documentación impulsadas por el cumplimiento normativo también crean espacio para los proveedores capaces de cumplir con requisitos más estrictos de residuos y seguridad en distintos mercados finales. Por ejemplo, la Unión Europea publicó el Reglamento (UE) 2026/1314 (junio de 2026), que actualiza los límites máximos de residuos de 1,4-dimetilnaftaleno en productos de origen vegetal a 0,03 mg/kg, lo que añade otro punto de control para productores y usuarios intermedios que gestionan niveles traza y la administración responsable del producto. Junto con el escrutinio continuo de la TSCA y REACH sobre el naftaleno, estos desarrollos favorecen las inversiones en capacidad analítica, un control de procesos más estricto y opciones de suministro regionalizadas y de alta pureza que reducen la exposición a la volatilidad de la materia prima y a la fricción de cumplimiento transfronterizo.
Desarrollos recientes del sector
- Julio de 2026: Himadri Speciality Chemical Ltd. aprobó una inversión de capital para construir la primera instalación de fabricación de nanotubos de carbono de la India, junto con una inversión adicional para convertir la capacidad existente de negro de carbón en negro de carbón de especialidad superior, mientras continúa trabajando en su proyecto de antraquinona y carbazol. Estos movimientos fortalecen su plataforma de materiales de carbono avanzados vinculada a las cadenas de derivados del alquitrán de hulla y amplían el conjunto de capacidades de la empresa más allá de los destilados de commodity, mejorando su posicionamiento en mercados finales de mayor especificación.
- Diciembre de 2025: KG Chemical y Dong-Suh Chemical firmaron un memorando de entendimiento para formar una empresa conjunta en Indonesia para la producción de aceite de naftaleno y condensado de polinaftaleno sulfonato formaldehído (PNS), con una capacidad planificada de 30.000 toneladas anuales. La empresa conjunta propuesta añade opcionalidad regional de suministro de SNF/PNS para el sudeste asiático y respalda un abastecimiento más rápido y con plazos de entrega más cortos para clientes de aditivos de construcción y relacionados.
- Diciembre de 2024: El Ministerio de Comercio y la Autoridad General de Comercio Exterior (GAFT) promulgaron medidas antidumping definitivas sobre las importaciones de naftaleno sulfonado formaldehído (SNF) procedentes de China y Rusia, vigentes desde diciembre de 2024 durante cinco años. Esta medida reconfigura los flujos comerciales hacia el mercado afectado al aumentar el costo del SNF importado y mejorar la ventana competitiva para los proveedores nacionales conformes o de origen alternativo.


Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Este mercado se dimensiona como el valor de ventas de los principales intermediarios derivados del naftaleno producidos a partir de alquitrán de hulla o destilados de petróleo y suministrados en forma líquida o en polvo para uso industrial.
Exclusiones del alcance: los bienes finales de uso posterior, como el hormigón premezclado, los plásticos terminados y los tintes textiles minoristas, no se contabilizan en el total de este mercado.
Descripción General de la Segmentación
- Por forma
- Polvo
- Líquido
- Por fuente
- Alquitrán de hulla
- Base de petróleo
- Otra fuente (biorrefinería, etc.)
- Por derivado
- Naftaleno formaldehído sulfonado (SNF)
- Anhídrido ftálico
- Ácido naftaleno sulfónico
- Naftoles (α, β)
- Sales de alquil naftaleno sulfonato
- Otros (1,6- y 1,8-dihidroxinaftaleno, NDCA, etc.)
- Por industria de usuario final
- Construcción
- Pinturas y recubrimientos
- Textil
- Papel y pulpa
- Petróleo y gas
- Farmacéuticos
- Otras industrias de usuario final (electrónica, baterías, etc.)
- Por geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comenzó mapeando la disponibilidad de naftaleno y las rutas de producción de derivados, para luego vincularlas con las principales industrias de uso final que impulsan la demanda. Para la cobertura, se utilizaron fuentes públicas como las estadísticas de minerales y materiales del USGS, los flujos comerciales de UN Comtrade para los códigos químicos relevantes, y los paneles de comercio gubernamentales o aduaneros donde estaban disponibles.
Para hacer viables los supuestos, también se revisaron referencias de seguridad y regulatorias, incluidas las clasificaciones de hojas de datos de seguridad (SDS) y los registros de registros químicos, junto con revistas de química y procesos revisadas por pares. Para el contexto de la demanda, se utilizaron publicaciones de asociaciones industriales que analizan las tendencias de demanda en productos químicos para la construcción, tintes, y pulpa y papel. Los informes anuales de empresas, las presentaciones para inversores y la cobertura de prensa se utilizaron luego para comprender los anuncios de capacidad, los cambios operativos y las señales de demanda regional. Las suscripciones a bases de datos de pago seleccionadas se utilizaron solo de manera limitada para los estados financieros de las empresas, los análisis de actividad de patentes y las verificaciones de importaciones y exportaciones a nivel de envíos. Estas fuentes documentales son ilustrativas, y también se utilizaron otras referencias públicas para la recopilación de datos, verificaciones cruzadas y aclaración de puntos abiertos.
Entrevistas y Encuestas Primarias
Las discusiones primarias se utilizaron para someter a prueba de presión lo que la investigación documental no podía confirmar completamente, principalmente la división entre los principales derivados, la dirección del movimiento típico de precios por región y la proporción de la demanda proveniente de aditivos para la construcción frente a otros usos industriales. Se conversó con productores, distribuidores y formuladores de uso posterior, y luego se utilizó su aportación para confirmar los patrones de utilización y la sustitución comercial en APAC, EMEA y las Américas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directores ejecutivos (CXO): 18% | APAC: 46% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 32% | EMEA: 32% |
| Actores más pequeños: 20% | Gerentes: 50% | Américas: 22% |
Dimensionamiento y Pronóstico del Mercado
El dimensionamiento se construyó utilizando un enfoque de arriba hacia abajo, en el que la disponibilidad de naftaleno en la cadena de suministro, las rutas de conversión de derivados y las señales comerciales regionales se utilizaron para reconstruir el conjunto de demanda direccionable, que luego se tradujo en valor utilizando rangos de precios específicos por región. Los totales se verificaron con aproximaciones selectivas de abajo hacia arriba, incluida una consolidación de proveedores para una muestra de productores clave y una verificación de coherencia de volumen por precio de venta promedio (ASP) para los usos de alto consumo.
En el modelo, algunos insumos impulsaron la mayor parte de la sensibilidad: la mezcla de suministro de alquitrán de hulla frente al de base petrolera, las tasas de operación y las adiciones de capacidad para los derivados clave, la dependencia de importaciones en regiones deficitarias, los indicadores de actividad de la construcción vinculados a la demanda de aditivos, y la dirección de precios observada para los intermediarios aromáticos. Cuando faltaba un dato directo, se utilizaron rangos acotados acordados en entrevistas y se aplicaron participaciones conservadoras, verificando luego que el resultado se mantuviera coherente con las señales comerciales y de producción.
Para el pronóstico, se recurrió al análisis de escenarios porque la demanda de derivados es impulsada por múltiples mercados de uso final que no se mueven en la misma dirección cada año. Los escenarios se anclaron en la demanda esperada de productos químicos para la construcción, las tendencias de producción industrial regional y los cambios de capacidad planificados, y luego se refinaron utilizando las opiniones de expertos sobre los riesgos de precios y sustitución.
Ciclo de Validación y Actualización de Datos
Para validar los resultados, se compararon los totales del modelo con señales independientes, como los balances comerciales, los comentarios pblicos sobre capacidad y utilización, y los indicadores del lado de la demanda en productos químicos para la construcción y tintes. Si una región mostraba un salto poco realista, se revisaban los supuestos y se enviaban preguntas de seguimiento a los contactos primarios antes de la aprobación final.
Se completa una segunda revisión por parte de un analista para detectar errores de unidades, problemas de temporalidad de divisas y divisiones de participación que no concilian. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurre un evento material, como el cierre de una planta, una expansión importante o una variación abrupta en el precio de las materias primas. Antes de la entrega, un analista realiza una revisión actualizada para que los clientes reciban una perspectiva alineada con la información más reciente disponible.
Tamaño del Mercado de Derivados de Naftaleno de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para los derivados de naftaleno suelen diferir porque el límite se traza de manera distinta, y el mismo derivado puede contabilizarse en diferentes puntos de la cadena de valor. Las diferencias también aparecen cuando una estimación utiliza conjuntos de demanda de uso posterior más amplios, o cuando los precios se suponen utilizando un único promedio global en lugar de rangos a nivel regional.
Las verificaciones de importaciones y exportaciones de intermediarios aromáticos, cotejadas con señales públicas de capacidad y rangos de utilización basados en entrevistas, se utilizan para mantener a Mordor Intelligence vinculada al conjunto de demanda de productos químicos intermedios y evitar contabilizar productos finales de uso posterior dentro del total.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,92 mil millones de USD (2025) | |
| Editor de Investigación de la Industria A | 1,82 mil millones de USD (2025) | Utiliza una visión de demanda realizada más estrecha en 2025, y las notas de alcance no confirman claramente la inclusión del conjunto completo de derivados intermedios ni el mismo vínculo de uso final, lo que puede subestimar las corrientes de derivados más pequeñas. |
| Editor de Investigación de la Industria B | 2,37 mil millones de USD (2025) | Parece aplicar un límite más amplio y una captura de valor más agresiva, y la metodología públicamente visible no establece claramente las exclusiones para los productos finales de uso posterior ni cómo se normalizan los precios regionales, lo que puede elevar el total declarado. |
La dispersión proviene principalmente de hasta qué punto se extiende el límite hacia el uso posterior y de cómo se aplican los precios entre regiones. Cuando el alcance se mantiene en los derivados intermedios vendidos a usuarios industriales y los totales se verifican repetidamente con señales comerciales y de capacidad, el número final resulta más fácil de rastrear y replicar año tras año.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de derivados de naftaleno?
El tamaño del mercado de derivados de naftaleno ascendió a USD 1,98 mil millones en 2026 y está en camino de alcanzar USD 2,31 mil millones en 2031.
¿Qué derivado lidera la demanda global?
El naftaleno formaldehído sulfonado representa el 43,48% de los ingresos debido a su amplio uso como superplastificante para la construcción.
¿Por qué Asia-Pacífico es tan dominante?
Asia-Pacífico alberga los programas de construcción más grandes y las cadenas de suministro de electrónica, lo que le confiere el 53,35% del volumen global y la perspectiva de CAGR más alta del 4,06%.
¿Qué oportunidades existen más allá de la construcción?
Los derivados de alta pureza para baterías, compuestos de grafeno e intermediarios farmacéuticos ofrecen márgenes premium y sostienen estrategias de diversificación para los proveedores.
Última actualización de la página el:



