
イソブチレン市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
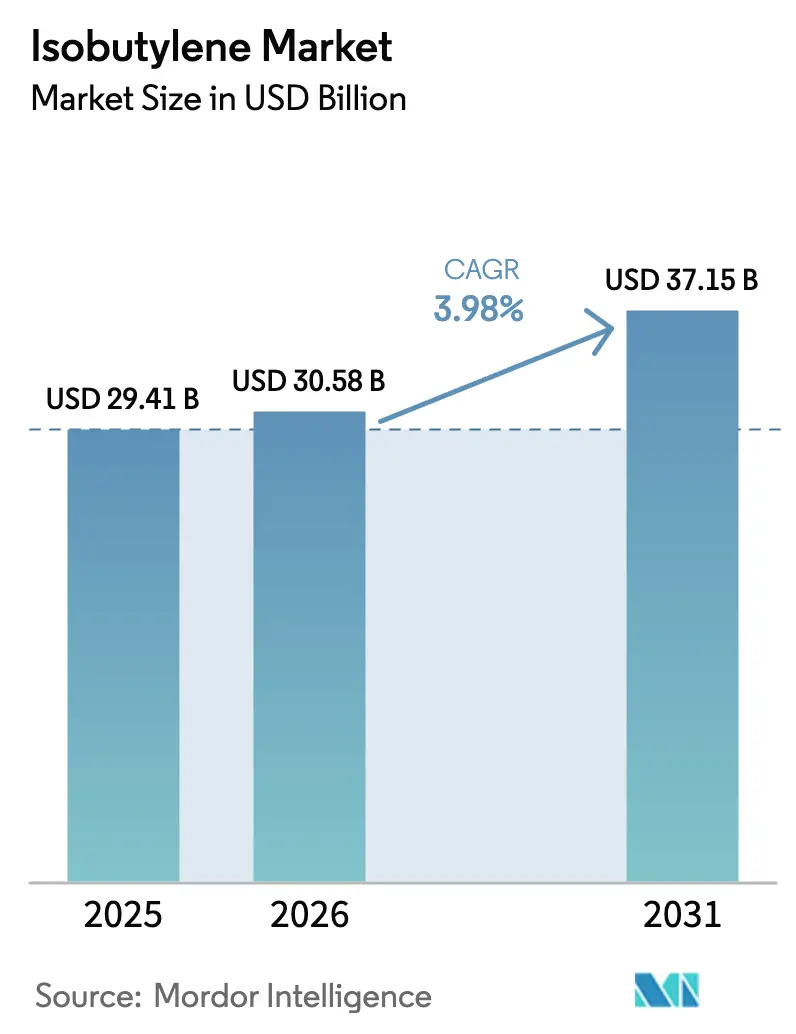
| 市場規模 (2026) | 30.58 十億米ドル |
| 市場規模 (2031) | 37.15 十億米ドル |
| 成長率 (2026 - 2031) | 3.98 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるイソブチレン市場分析
イソブチレン市場規模は2025年に294億1,000万米ドルと評価され、2026年の303億5,800万米ドルから2031年には371億5,000万米ドルに達すると推定されており、予測期間(2026年〜2031年)中のCAGRは3.98%です。燃料添加剤ブレンディング、ブチルゴム合成、および拡大する特殊材料分野におけるイソブチレンの中心的役割から、着実な進展が見込まれています。米国環境保護庁による中西部8州におけるE10ガソリンの1psi蒸気圧(RVP)免除撤廃を含む最近の規制動向が、オクタン価向上需要を再編し、精製業者によるC4留分の回収拡大を促しています。テキサス州のPO/TBA複合施設やアジア太平洋の石油化学設備増強などの新規能力増強が供給を強化している一方、軽質オレフィンの地域的過剰供給がマージンを圧迫し続けています。医薬品用クロージャーや航空宇宙用シーラントに必要な高純度グレードがプレミアムニッチ市場を形成しており、バイオイソブチレンのスタートアップ企業は低炭素ルートへの長期的な転換を示唆しています。
主要レポートのポイント
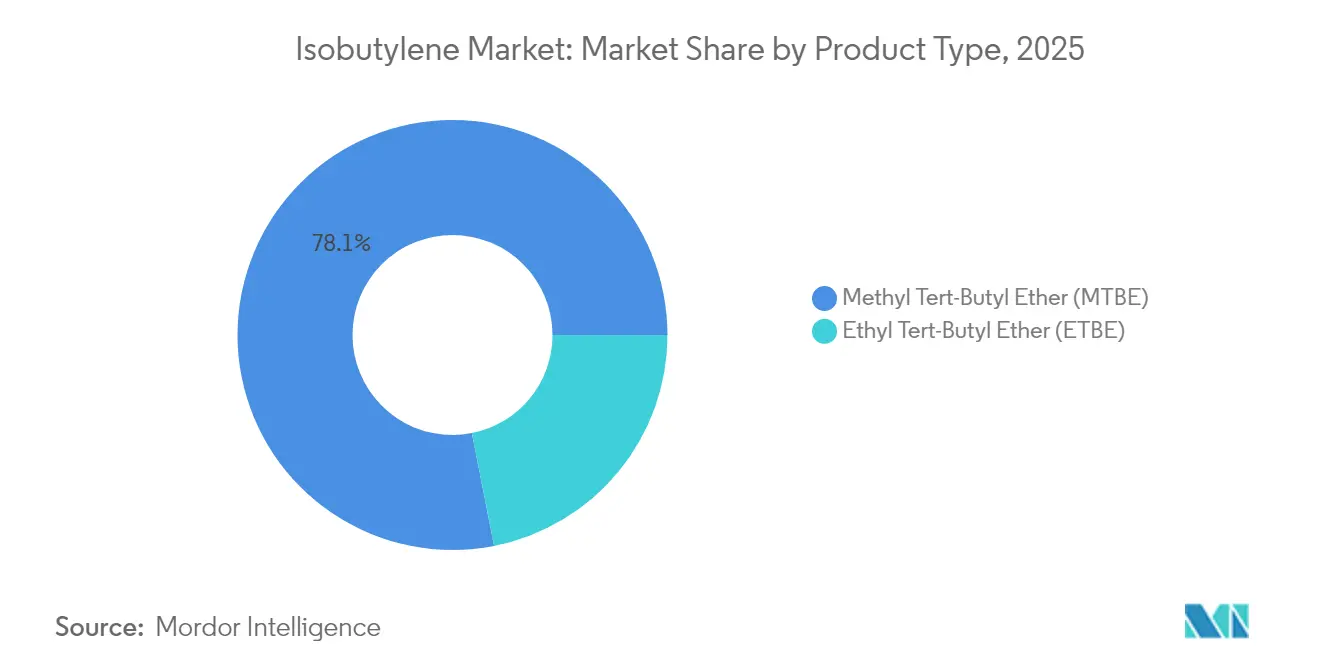
- 製品タイプ別では、MTBEが2025年のイソブチレン市場シェアの78.10%を維持した一方、ETBEは2031年までに最速の5.06% CAGRを記録すると予測されています。
- 用途別では、ブチルゴム用モノマーが2025年のイソブチレン市場規模の39.20%のシェアを獲得しており、燃料添加剤は2026年〜2031年の間に5.42% CAGRで拡大すると見込まれています。
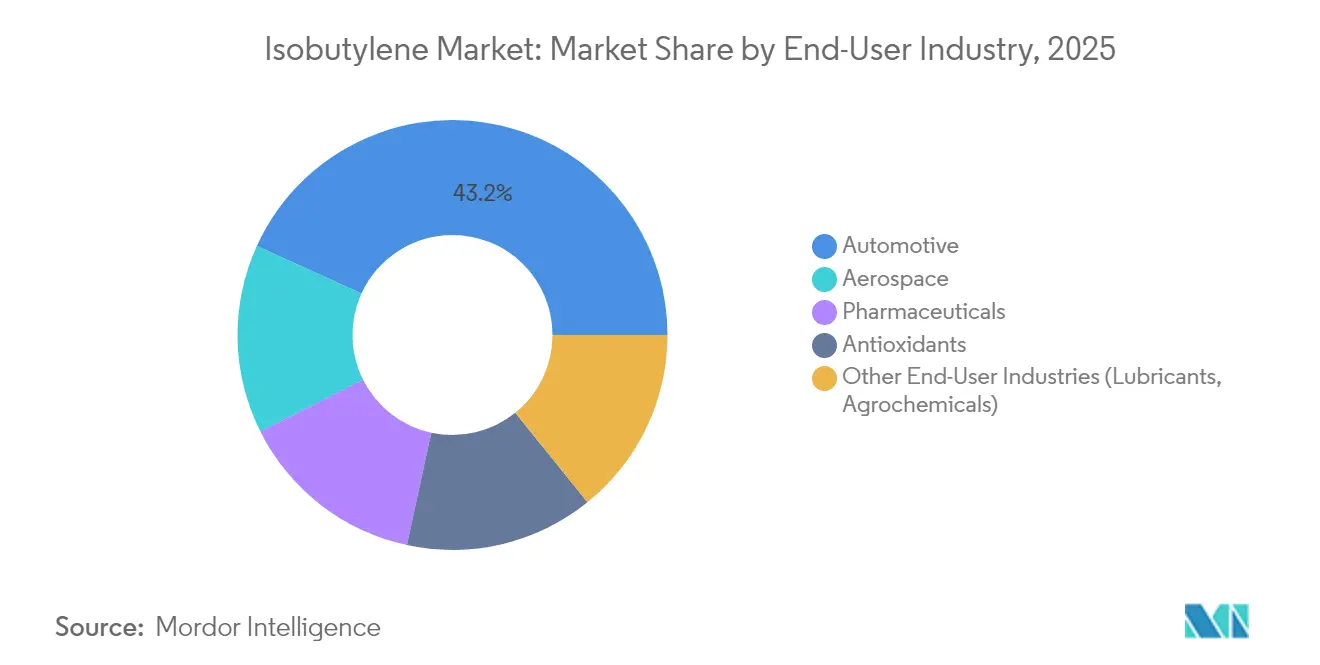
- エンドユーザー産業別では、自動車セクターが2025年に43.20%の収益シェアを保持しており、医薬品は2031年までに5.05% CAGRで成長すると予測されています。
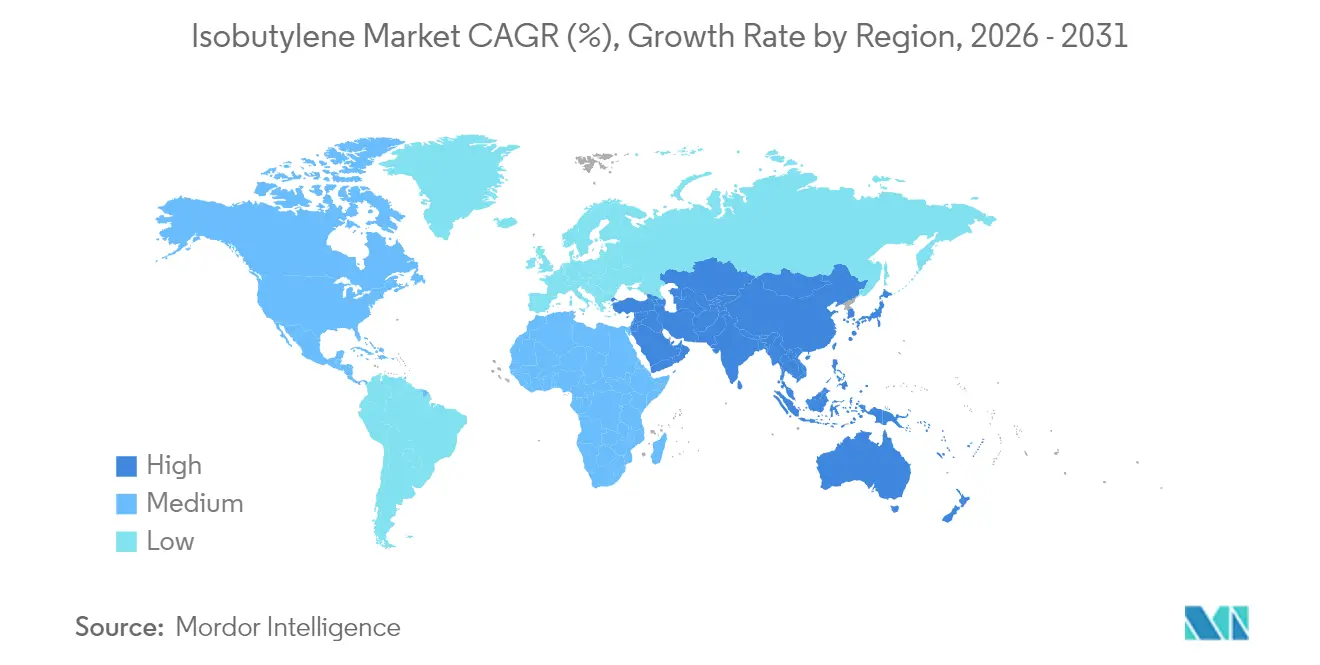
- 地域別では、アジア太平洋が2025年のイソブチレン市場シェアの54.80%を占めて首位となっており、2031年までに4.72% CAGRで成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 世界のブチルゴムタイヤ生産の急速な回復 | +1.2% | アジア太平洋をリードとするグローバル | 中期(2〜4年) |
| MTBEおよびETBEアンチノック添加剤への需要増大 | +0.8% | 北米、欧州、新興市場 | 短期(2年以内) |
| 医薬品エラストマーにおける高純度イソブチレンへのシフト | +0.6% | 北米、欧州、日本 | 長期(4年以上) |
| 航空宇宙複合材料におけるイソブチレン系PIBシーラントの採用 | +0.4% | 北米、欧州 | 長期(4年以上) |
| 余剰トウモロコシ由来バイオエタノールを収益化するためのバイオイソブチレンルートの採用 | +0.3% | 北米、ブラジル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
世界のブチルゴムタイヤ生産の急速な回復
自動車生産台数の回復に伴いブチルゴム需要が増加し、2024年には北米のポリプロピレン消費量が7%、ポリエチレン消費量が4%上昇しました[1]LyondellBasell、「LyondellBasellが世界最大のPO/TBA工場の建設を開始」、lyondellbasell.com。電気自動車プラットフォームは現在、優れた空気保持性のためにハロゲン化ブチルインナーライナーを採用しており、イソブチレンモノマーの需要を直接支えています。ARLANXEOのXブチルラインは医療グレードの選択肢を拡大し、無菌用途への展開を裏付けています。USP <381>に基づいて認証された新たに処方されたポリイソプレン化合物は、規制対応エラストマーへの移行をさらに強調しています。
MTBEおよびETBEアンチノック添加剤への需要増大
米国は2024年にMTBEを1日38,000バレル輸出し、主にメキシコとチリ向けでした[2]米国エネルギー情報局、「米国のMTBE輸出」、eia.gov。2027年〜2032年の厳格化された車両基準は逆説的に、燃焼エンジンのコンプライアンス維持のための高オクタン価ブレンディングを促進しています[3]米国環境保護庁、「乗用車の温室効果ガス排出基準」、epa.gov。ブラジルの液体燃料市場は2025年に1.4%、2026年に1.9%拡大しており、エタノールがオットーサイクル燃料の47%のシェアを占め、下流のETBE生産を促進しています。査読済み研究では、MTBEと金属酸化物ナノ添加剤を組み合わせることでCOおよび未燃炭化水素を抑制しながらエンジン効率を向上できることが示されています。2035年まで延長されたロシアの予測は、地政学的な逆風にもかかわらず、オクタン価向上剤への世界的な需要を裏付けています。
医薬品エラストマーにおける高純度イソブチレンへのシフト
TPC Groupは、医療用エラストマー、接着剤樹脂、パーソナルケア処方業者向けに高純度イソブチレンの生産を拡大しました。需要は、気密性が高く低抽出性のシールを必要とする注射薬用クロージャーから生じています。RJ651-30ポリイソプレンはタイプIおよびIIストッパーのUSP <381>を満たしながら、従来の処方と比較して引張強度が15%高くなっています。塩化鉄(FeCl₃)およびトリス(ペンタフルオロフェニル)ガリウムを使用した環境に優しいカチオン性ルートはハロゲン廃棄物を削減し、医薬品サプライチェーンの持続可能性基準に応えています。特にインドおよび東南アジアにおける新興市場のワクチン充填・仕上げ設備の拡大が、超高純度エラストマーへの需要を高めています。
航空宇宙複合材料におけるイソブチレン系PIBシーラントの採用
BASFは85年にわたるPIBの専門知識を活かし、燃料システムおよび機体接合部向けの防湿シーラントを提供しています。PIBの化学的不活性は、ビスフェノール規制が迫る複合材料機体樹脂との適合性を確保します。Global Bioenergiesは持続可能な航空燃料(e-SAF)中間体に対して95%超の選択性を達成し、バイオイソブチレンを将来のジェット燃料ブレンドに位置付けています。長い認証サイクルが高い切り替えコストを生み出し、PIBシーラントのサプライヤーがコモディティエラストマーを超えるマージンを確保することを可能にしています。
制約影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| MTBE代替品としてのアルキルターシャリーアミルエーテル(TAME)の普及拡大 | -0.7% | 特に先進市場を中心としたグローバル | 中期(2〜4年) |
| 自家原料を制限する精製所C4留分の変動 | -0.5% | アジア太平洋に深刻な影響を与えるグローバル | 短期(2年以内) |
| バイオイソブチレン技術のスケールアップリスク | -0.2% | 北米と欧州に焦点を当てたグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
MTBE代替品としてのアルキルターシャリーアミルエーテル(TAME)の普及拡大
米国の23州が地下水問題を受けてMTBEを禁止し、精製業者はTAMEの低溶解性と同等のオクタン価性能を検討するようになりました。改質ガソリン(RFG)ブレンディング時の蒸気圧バランス調整が直接的な切り替えを複雑にしていますが、ISOMALK-3異性化技術は運用コストを20%削減し、触媒寿命を10年延長することでTAME原料をより安価にしています。将来の再生可能燃料基準の量的目標は先進的なバイオ酸素化合物を重視しており、MTBEの経済性にさらなる圧力をかけています。
自家原料を制限する精製所C4留分の変動
東南アジアの複数のクラッカーのマージンが2024年にマイナスに転じ、計画外の操業停止が引き起こされ、地域のC4供給が逼迫しました。スポットのノルマルブタン価格の変動がブレント原油の変動に連動し、イソブチレン生産者の原料価格に急激な変動をもたらしています。ONGCは2028年半ばまでに米国産エタン80万トン/年を輸入してクラッカー収率を安定させる予定であり、企業が供給リスクを軽減するために取る措置の大きさを示しています。EU のクラッカー合理化は、持続可能な稼働率86〜88%を回復するために2026年までにさらに100万トン/年のエチレンを休止させることを目指しています。2025年7月に発効する米国の燃料合理化規則は、C4留分をイソブチレン抽出よりもアルキレートに向ける可能性のある追加のコンプライアンスコストを重ねています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
MTBEの優位性がETBEの挑戦に直面MTBEは2025年のイソブチレン市場において78.10%のシェアを保持しており、オクタン価向上における確固たる役割によるものですが、ETBEは2031年までに5.06% CAGRで上昇すると予測されています。EvonikのドイツおよびベルギーのユニットはEUへの供給を維持しており、より厳格な燃料指令の下でもMTBEの回復力を示しています。一方、ETBEのバイオエタノールとの連携は脱炭素化戦略の核心にあります。タイは下流のETBEルートを支援する20万トン/年のバイオエチレンプロジェクトを承認しました。MTBEベースの誘導体のイソブチレン市場規模は、ETBEの小さなベースが急速に拡大する中でも、2031年までに282億米ドルに達すると予測されています。
MTBEにナノTiO₂添加剤を組み合わせて排気ガスを削減するR&Dは、MTBEの競争力を維持しています。それでも、再生可能燃料義務はETBEを優遇しており、特にEUとブラジルでは2030年以降にMTBEのシェアが徐々に侵食されることが示唆されています。両誘導体は、下流のイソブチレン回収のための高純度TBAを共同生産する統合PO/TBA複合施設の恩恵を受けています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


用途別:
ブチルゴムがリード、燃料添加剤が加速ブチルゴム合成は2025年のイソブチレン市場シェアの39.20%を占め、安定したタイヤ交換サイクルと電気自動車の普及に支えられています。ExxonMobilは空気保持ライナーおよびEVバッテリーガスケットにおけるブチルの重要な役割を強調しています。ブチルゴムに帰属するイソブチレン市場規模は4.05% CAGRで成長し、2031年までに146億米ドルに達すると見込まれています。
燃料添加剤はラテンアメリカとアジアでのMTBE/ETBE需要の回復を背景に、最も急峻な5.42% CAGRを示しています。ブラジルのオットーサイクルの成長と米国の高オクタン価ブレンディングが添加剤需要を押し上げています。特殊エラストマーとシーラントは、医薬品ストッパーや航空宇宙接合部向けのPIBの不透過性に依存しており、高マージンのニッチ市場を形成しています。OXO-D処理によるブタジエンなどの化学中間体は下流の多様性を広げています。
エンドユーザー産業別:
自動車の優位性、医薬品の加速自動車はタイヤ、潤滑剤、オクタン価向上剤の需要により2025年に43.20%のシェアを維持しました。2027年〜2032年の厳格化された規制はOEMにエンジンキャリブレーションの強化を促し、高オクタン価添加剤ブレンドの需要を高めています。自動車向けイソブチレン市場規模は2031年までに167億米ドルに達すると予測されています。
医薬品用途は容器・閉鎖システムに関する厳格な義務の恩恵を受け、5.05% CAGRで進展しています。RJ651-30ポリイソプレンのUSP <381>適合は、低抽出性エラストマーへのシフトを象徴しています。航空宇宙は量的には少ないものの、プレミアムマージンを確保しており、酸化防止剤および潤滑剤用途は農業および産業用流体全体に多様化をもたらしています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域イソブチレ市場
アジア太平洋地域は2025年のイソブチレン市場シェアの54.80%を占め、2031年までに4.72%のCAGRを記録する見込みである。中国のオレフィン生産量は2025年に国内C2需要を121%、C3需要を179%上回ると予測されており、豊富な原料を生み出す一方でマージンを圧迫している。インドの石油化学ロードマップは、2030年までに生産能力を29.62 Mtから46 Mtに引き上げるため、870億〜1,420億米ドルを投入する計画である。日本はカーボンニュートラルなエチレンを追求しており、バイオイソブチレン需要の触媒となる可能性がある。
北米イソブチレン市場
北米は低コストのシェール液体を活用している。LyondellBasellがヒューストン近郊に建設する50億米ドル規模のPO/TBAコンプレックスは、2026年以降の地域供給を強化する見通しである。EPAによる1 psiウェーバーの廃止により、ブタン抽出量が日量26,000バレル増加し、イソブチレン原料の供給可能量が拡大する。メキシコは引き続き主要なMTBE輸入市場であり、地域の精製経済に連動した米国からの輸出を吸収している。
欧州イソブチレン市場
欧州は合理化直面している。ExxonMobilとSABICはすでに年産95.5万トンのエチレン設備を閉鎖しており、持続可能な稼働率を達成するため、2026年までにさらに年産100万トンが撤退する予定である。INEOSによるLyondellBasellのEO/D部門の買収は、高純度中間体への戦略的注力を示している。
南米イソブチレン市場
南米のバイオ燃料推進は成長機会をもたらしている。Petrobrasは2025〜2029年の下流投資として1,110億米ドルを充当しており、RenovaBioクレジットのインセンティブと整合している。
中東・アフリカイソブチレン市場
中東およびアフリカは有利な原料を活用している。SABICの64億米ドル規模の福建コンプレックスと、アラムコおよびSinopecとの協業により、アジア顧客との統合が深化している。

バリューチェーン分析
イソブチレンの供給は、製油所およびスチームクラッカー(FCCからの混合C4、ブタン脱水素、クラッカー副産物)でのC4留分の生成から始まる。上流の原料変動とクラッカーの操業判断はイソブチレンの供給可能性に影響を及ぼし、それが抽出・分留によって回収され、統合設備を通じてMTBE/ETBE、ポリイソブチレン(PIB)、ブチルゴム用モノマー流、その他のC4誘導体に変換される。北米では、第三級ブチルアルコールを脱水してイソブチレンに変換できることから、PO/TBAの統合が重要な連携点となっており、ガルフコーストの事業者は原油系C4処理と水素化処理を用いて使用可能な原料スレートを拡大している。
ミッドストリームおよびダウンストリームの価値は、製品純度と最終用途適合性によって形作られる。高純度イソブチレンと分子量制御されたPIBはより厳格な仕様、専用の取り扱い、および安全データシートに反映される産業安全・輸送要件への準拠を必要とし、これが特殊ガス・化学品ディストリビューターや認証済み包装の役割を高めている。BASF(PIBにおいて)やLyondellBasell(オレフィンおよびPO/TBA全般において)といった大手統合メーカーは、マージンを守るために設備稼働率を管理する傾向があり、一方でTPC Groupなどの米国ガルフコースト企業は、原油系C4処理のボトルネック解消と柔軟性に注力して、より高付加価値の誘導体への原料転換を安定させている。
競争環境
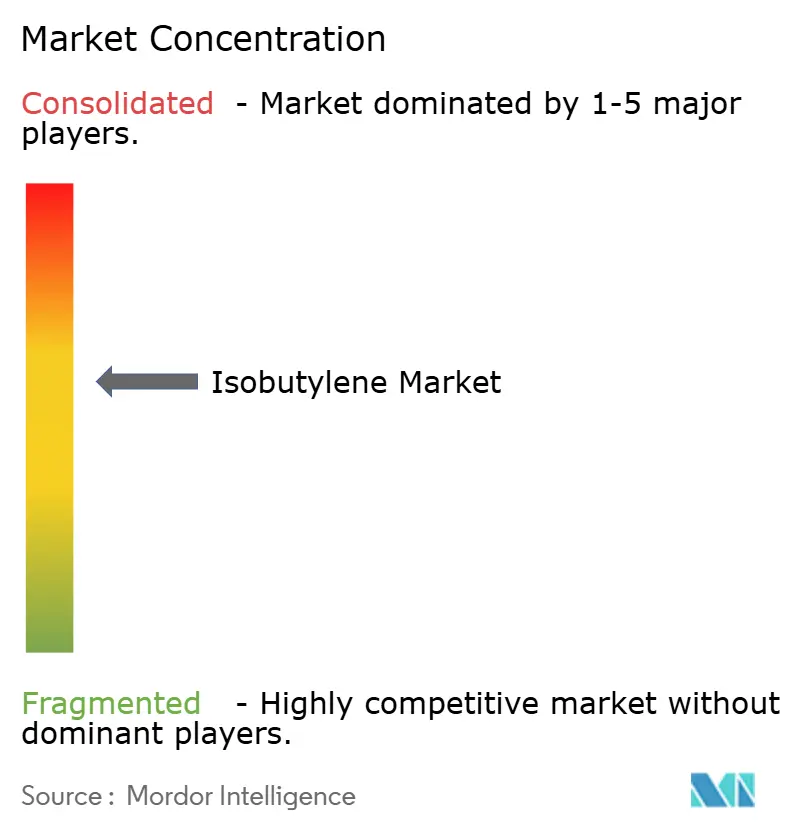
イソブチレン市場は適度に集約された性質を持っています。確立された参加者は垂直統合された複合施設を活用してコストを管理し、原料を確保しています。BASFは1930年代からPIB事業を運営し、医薬品および航空宇宙向けに供給しています。ExxonMobilとSABICはクラッカー稼働率を最適化しながら規模を確保する合弁事業を追求しています。LyondellBasellの新しいPO/TBA施設は世界最大となり、プロピレンオキサイドの価値とターシャリーブチルアルコールを組み合わせており、後者はイソブチレンに脱水素化することができ、同社の世界貿易フローへの影響力を強化しています。
TPC GroupのOXO-D技術は300件以上の特許に支えられ、性能ポリマー向けの高反応性イソブチレンを生産しています。HuntsmanとSinopecのパートナーシップは、国内および輸出市場の両方に供給する中国のPO/MTBE生産を支えています。
バイオベースの参入者はニッチながら戦略的な存在です。Global Bioenergiesは1,000トン/年に拡大し、2027年までの航空燃料実証を目標としており、低炭素スコープ3削減を求める航空会社にアピールしています。持続可能性認証、医薬品GMP適合、航空宇宙NADCAP監査が資本集約度を高めるにつれ、統合が進む可能性があります。
イソブチレン産業リーダー
Exxon Mobil Corporation
TPC Group
BASF
Shell plc
LyondellBasell Industries Holdings B.V.
- 注:主要企業の掲載順は順位を示すものではありません。
イソブチレン市場
- Axens
- BASF
- Exxon Mobil Corporation
- Honeywell International Inc.
- Kaneka Corporation
- Linde PLC
- LyondellBasell Industries Holdings B.V.
- OMV Aktiengesellschaft
- Shell plc
- SIBUR Holding PJSC
- Sumitomo Chemical Co., Ltd.
- TPC Group
- Vinati Organics Limited

市場機会と将来展望
イソブチレンチェーン内のプレミアム化は、単なるコモディティ燃料エーテルだけでなく、より高付加価値なPIBおよび特殊用途を目指した投資と結びつく傾向が強まっている。2026年2月、BASFはルートヴィヒスハーフェンにおいて中分子量ポリイソブチレンの生産能力を年間10,000メトリックトン拡大し、この増強を断熱材や透湿膜用途に明確に結び付け、需要を性能材料や建築関連の最終用途へと引き寄せた。これは、一貫した分子量制御、低臭・低不純物グレード、そしてコンパウンドやメンブレン配合のための技術サポートを提供できるサプライヤーにとっての機会を後押しする。
サプライチェーンの機会は、特に稼働率の変動が生産量に影響する場合において、C4処理全体にわたる耐久性と原料の柔軟性にも焦点が当てられている。LyondellBasellは2026年初頭、北米・欧州の資産全体で操業率を管理していると述べ、Bayport PO/TBAで計画外の停止を経験したことを明らかにし、信頼性と統合が第三級ブチルアルコールの供給可能性および下流のイソブチレン回収にどのように影響するかを浮き立たせた。冗長な物流、混合C4の代替調達手段、そしてエーテル生産とエラストマー・中間体販路との間で切り替えられる能力を持つ生産者やトレーダーは、地域の軽質オレフィン過剰供給がコモディティマージンを圧迫する際にも、価値を獲得するための明確な道筋を持つ。
Recent Industry Developments in イソブチレン市場
- 2026年3月:TPC Groupは短期的なボトルネック解消を進め、水素化処理能力を19%増強することを含め、原油系C4処理能力を拡大する計画であり、2026年中に完了予定である。この拡張により米国ガルフ地域のイソブチレン/C4誘導体生産能力が増加し、原料の耐久性が向上し、C4処理能力が強化される。
- 2025年5月:LyondellBasell Industries Holdings B.V.は、テキサス州において50億米ドル規模のPO/TBAコンプレックスの建設を開始した。これはこれらの共同生産物にとって世界最大の統合設備である。この拡張はイソブチレン誘導体の生産能力を高め、米国のサプライチェーンと誘導体生産能力を強化する。
- 2024年10月:TPC Groupはヒューストン施設におけるジイソブチレン生産能力を増強した。この拡張はイソブチレン誘導体のより高い生産量を支え、特殊市場への供給を改善する。


イソブチレン市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、市場は化学中間原料として販売され、下流製品の製造に使用されるイソブチレンの価値を対象とし、主要地域全体でのイソブチレンの供給および消費時点で計上する。
対象範囲の除外事項:二重計上を避けるため、イソブチレンから製造される最終製品(例:最終製品としてのタイヤ、包装済み燃料、消費者向け製品)の下流価値全体は除外する。
セグメンテーション概要
- 製品タイプ別
- メチルターシャリーブチルエーテル(MTBE)
- エチルターシャリーブチルエーテル(ETBE)
- 用途別
- 燃料添加剤
- ブチルゴム用モノマー
- 化学中間体
- 特殊エラストマーおよびシーラント
- エンドユーザー産業別
- 自動車
- 航空宇宙
- 医薬品
- 酸化防止剤
- その他のエンドユーザー産業(潤滑剤、農薬)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東およびアフリカ
- サウジアラビア
- 南アフリカ
- その他の中東およびアフリカ
- アジア太平洋
データソース、市場規模算出、および検証
デスクリサーチ
デスクリサーチは、イソブチレンの供給経路(製油所のC4留分および石油化学経路)をマッピングし、それをガソリン混合や合成ゴム生産といった最終用途の需要指標に結び付けることから始まる。公開データシリーズを活用して数量および貿易方向の基準点を定め、その後、観測された価格帯と製品ミックスの前提を用いて価値へ変換する。
一般的な参照点には、米国エネルギー情報局(ガソリンおよび混合成分)、米国EPA(含酸素化合物需要に影響する燃料規則の変更)、Eurostat(産業生産および化学品貿易)、UN Comtrade(関連化学品の輸出入フロー)、国際エネルギー機関(輸送用燃料需要の動向)などが含まれる。また、企業の開示資料、投資家向け説明資料、通関記録、業界団体の刊行物も精査し、公開データが概括的すぎる場合には、企業財務インテリジェンス、特許検索、出荷レベルの貿易チェックのための有料サブスクリプションを利用する。これらの出典は例示であり、データ収集、相互確認、および明確化のために多数の追加公開文書が精査された。
一次インタビューおよび調査
一次調査は、MTBE、ETBE、ブチルゴム、その他の用途に通常どの程度のイソブチレンが振り向けられているかを確認し、地域ごとの現実的な稼働率および価格帯を検証するために用いられる。生産者、ディストリビューター、下流の配合業者など幅広い関係者と対話することで、公開データのギャップ(特に報告が遅延または集計されている場合)を補うことができる。主要な消費地域全体でカバレッジのバランスを取り、燃料規格、製油所統合、地域の供給可能性の違いを前提に反映させている。
一次調査フィールドワーク回答者の分布
| 企業種別 | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:29% | CXO:13% | アジア太平洋:49% |
| ミッドティア:55% | 機能/事業部門リーダー:37% | 欧州・中東・アフリカ:29% |
| 小規模プレイヤー:16% | マネージャー:50% | 南北アメリカ:22% |
市場規模算出と予測
市場規模算出は、燃料需要、含酸素化合物の混合率、合成ゴム生産量を用いて対応可能なイソブチレン需要プールを再構築し、その後、地域に適した価格および純度ミックスを用いて価値に変換するトップダウン方式で構築されている。総計の現実性を保つため、サプライヤーの生産能力・稼働率チェック、サンプル抽出したトン単価帯、典型的な契約構造に関するチャネルからのフィードバックといった選択的なボトムアップ推計を用いて結果を裏付ける。
モデルを形作る主要な入力には、製油所およびスチームクラッカーのC4供給可能性、MTBEおよびETBE混合の経済性、ブチルゴムおよび潤滑油添加剤の生産指標、関連化学品の輸出入バランス、操業率に影響を与える原料・エネルギーコストの動向が含まれる。予測にあたっては、燃料規格に関する政策動向や地域の生産能力拡張が直線的トレンドよりも速く需要を変化させ得るため、主にシナリオ分析を短期の時系列平滑化で補完する形で用いている。より小規模な市場においてボトムアップ情報が不足する場合には、燃料消費や産業生産などの代替指標を用いてギャップを埋め、その後、専門家のフィードバックを用いて結果を再検証してから確定させる。
データ検証と更新サイクル
出力結果は、貿易方向、操業率の論理、最終用途需要の整合性を含む独立した指標間の三角測量によって検証され、その後、要因が明確に説明されるまで差異が精査される。ある地域で異常な急変が見られる場合、前提が再検討され、回答者に再接触して、それが価格変動、ミックスの変化、あるいは実際の数量変化のいずれであるかを確認する。
承認前には第2の分析者によるレビューが行われ、計算手順と換算が地域・年次を通じて一貫していることを確認する。レポートは年次で更新され、新規生産能力の稼働開始、大規模停止、燃料規制の変更など重要な事象が発生した場合には中間更新が行われる。提供前には最終的なデータチェックを実施し、クライアントが最新の情報を確実に受け取れるようにしている。
Mordor Intelligenceのイソブチレン市場推定値と他の公表推定値との比較
イソブチレンの公表市場規模は、各発行者がバリューチェーンの異なる時点で線引きを行い、異なる価格およびミックスの前提を適用するため、大きく異なって見えることがある。通貨の時点、専属移転(キャプティブトランスファー)の扱い方、政策や生産能力変化後にどれだけ迅速に更新が適用されるかも、目に見える差異を生む要因となる。
一部の推定値はイソブチレンをより広範な誘導体バスケットと合算したり、MTBE、ETBE、ゴムなどの下流製品の全収益を含めている場合がある。Mordor Intelligenceでは、総計はイソブチレンの価値層に保持され、最終用途需要の積み上げ(燃料混合需要および合成ゴム指標)と貿易・稼働率チェックを用いて検証されており、これにより同一分子が複数の加工段階を経て移動する場合の二重計上を減らしている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 30.58 B (2026) | |
| 業界誌A | USD 25.91 B (2024) | より早い基準年を用い、異なる原料サイクルにおけるより狭い価格帯に依拠しており、高純度量をより保守的に扱っているように見受けられ、これが混合値を低下させている。 |
| 業界出版社B | USD 23.45 B (2024) | 一部でイソブチレンをより広範な誘導体グループと組み合わせているが、簡略化された変換比率を適用し、地域の操業率に関する検証が限定的であり、対応可能なイソブチレン層を過小評価する可能性がある。 |
この表は、単一の需要要因ではなく、年次選択とスコープの重ね方がギャップの大部分を生んでいることを示している。価値の測定点を一貫させ、地域ごとにミックスと価格を再確認し、独立した供給・需要指標に対して前提を再検証することで、更新を通じて追跡・再現しやすい市場規模が得られる。


レポートで回答される主要な質問
現在のイソブチレン市場規模はどのくらいですか?
イソブチレン市場は2026年に303億5,800万米ドルと評価されており、2031年までに371億5,000万米ドルに達すると予測されています。
最大のイソブチレン市場シェアを持つ製品はどれですか?
イソブチレン市場では、MTBEがオクタン価向上剤としての確固たる役割により、2025年の世界収益の78.10%を占めて首位となっています。
最も急速に成長している用途セグメントはどれですか?
イソブチレン市場では、規制当局がオクタン価と排出基準を厳格化する中、燃料添加剤が2026年〜2031年の間に5.42% CAGRで成長すると予測されています。
アジア太平洋が主要地域である理由は何ですか?
イソブチレン市場では、中国とインドにおける大規模な石油化学設備の拡張が豊富なC4原料とエンドユーズの成長を確保しているため、同地域が世界需要の54.80%を占めています。
最終更新日:



