
多段遠心ポンプ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
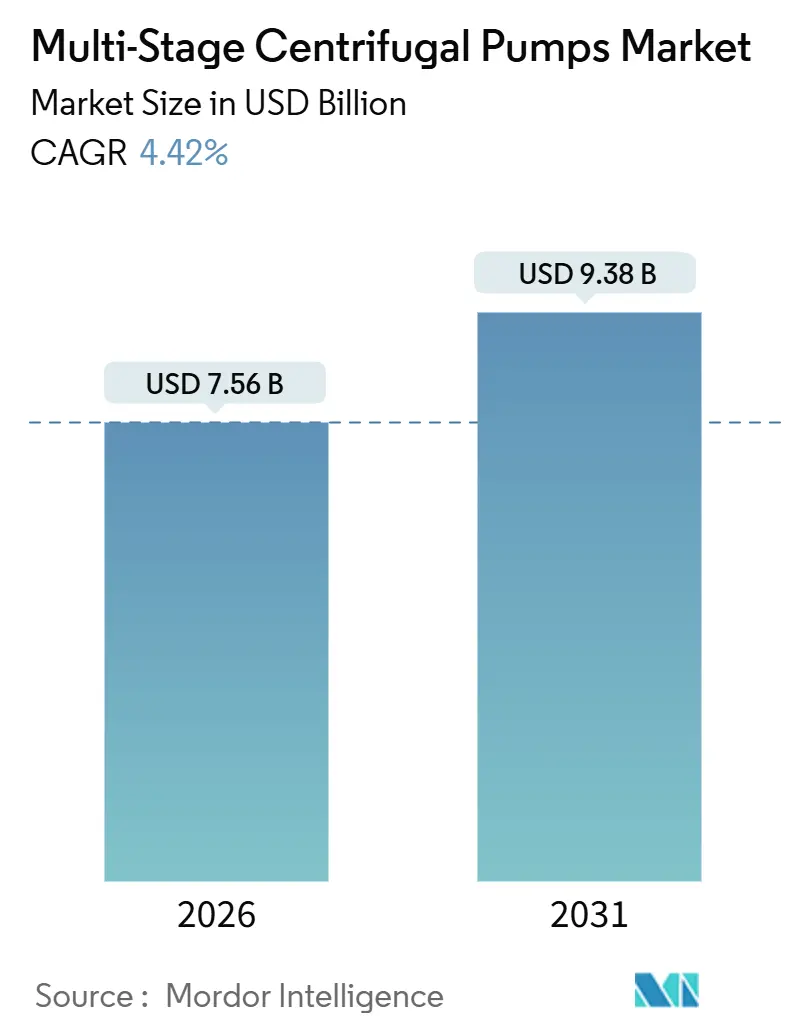
| 市場規模 (2026) | 7.56 十億米ドル |
| 市場規模 (2031) | 9.38 十億米ドル |
| Growth Rate (2026 - 2031) | 4.42 % |
| 最も急速に成長している市場 | 中東 |
| 最大市場 | アジア太平洋 |
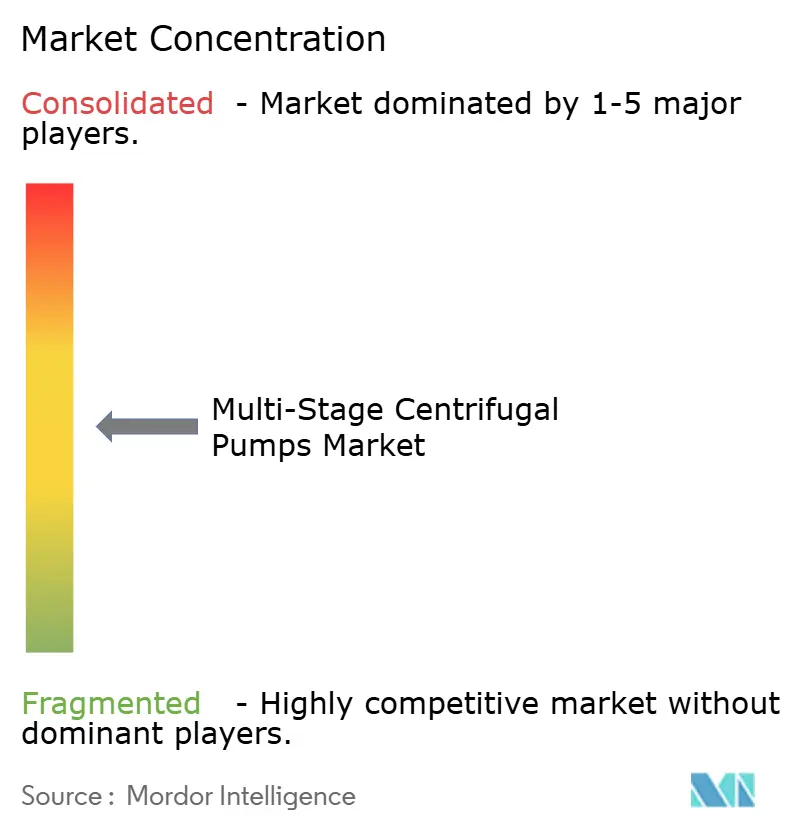
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる多段遠心ポンプ市場分析
多段遠心ポンプの市場規模は2026年に75億6,000万米ドルに達し、予測期間中に4.42%のCAGRで成長して2031年には93億8,000万米ドルに達する見込みです。水インフラへの投資拡大、大規模海水淡水化設備の建設、およびエネルギー効率基準の急速な厳格化が主要な成長촉진要因です。深井戸油田における高揚程ポンプへのニーズ、および太陽光発電による灌漑システムを支援する政府インセンティブによって需要はさらに押し上げられています。サプライヤー各社は同時に、デュプレックス鋼やIIoT(産業用モノのインターネット)対応のサービスモデルを中心に製品ポートフォリオを再構築しており、原材料価格の変動やアジア勢の価格競争によるマージン圧力を緩和する動きを見せています。これらのテーマが収束するにつれ、多段遠心ポンプ市場は公共事業、エネルギー、プロセス産業全体にわたる更新需要と新規需要のバランスの取れた構成を維持する可能性が高いです。
主要レポートの要点
- タイプ別では、横型ポンプが2025年の多段遠心ポンプ市場シェアの61.0%を占めており、縦型ポンプは2031年にかけて最も速い5.45%のCAGRを記録する見通しです。
- 段数別では、2〜5段カテゴリーが2025年の多段遠心ポンプ市場規模の45.2%のシェアを占め、10段超のユニットは2026〜2031年にかけて5.21%のCAGRで拡大する見込みです。
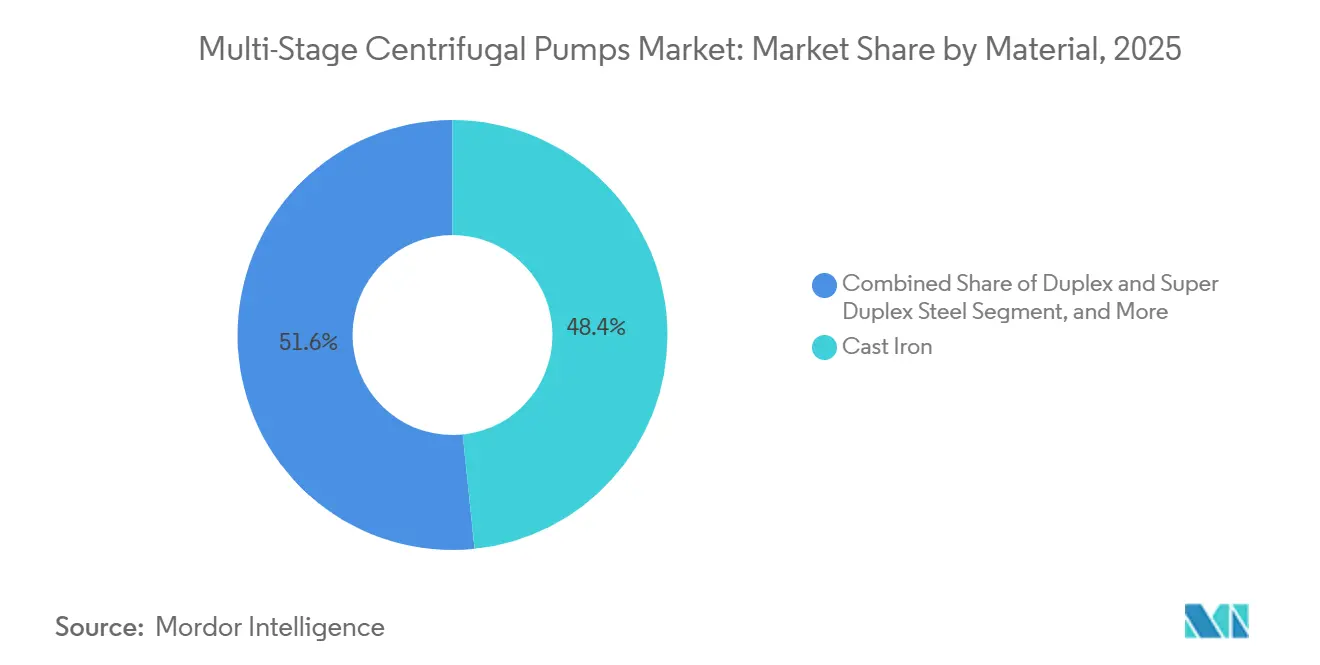
- 材料別では、鋳鉄が2025年に48.3%のシェアを占めましたが、デュプレックスおよびスーパーデュプレックス鋼が2026〜2031年にかけて最高の5.89%のCAGRを記録する見込みです。
- エンドユーザー別では、上下水道システムが2025年に32.4%の収益を占め、海水淡水化プラントは2031年にかけて4.99%のCAGRで成長すると予測されています。
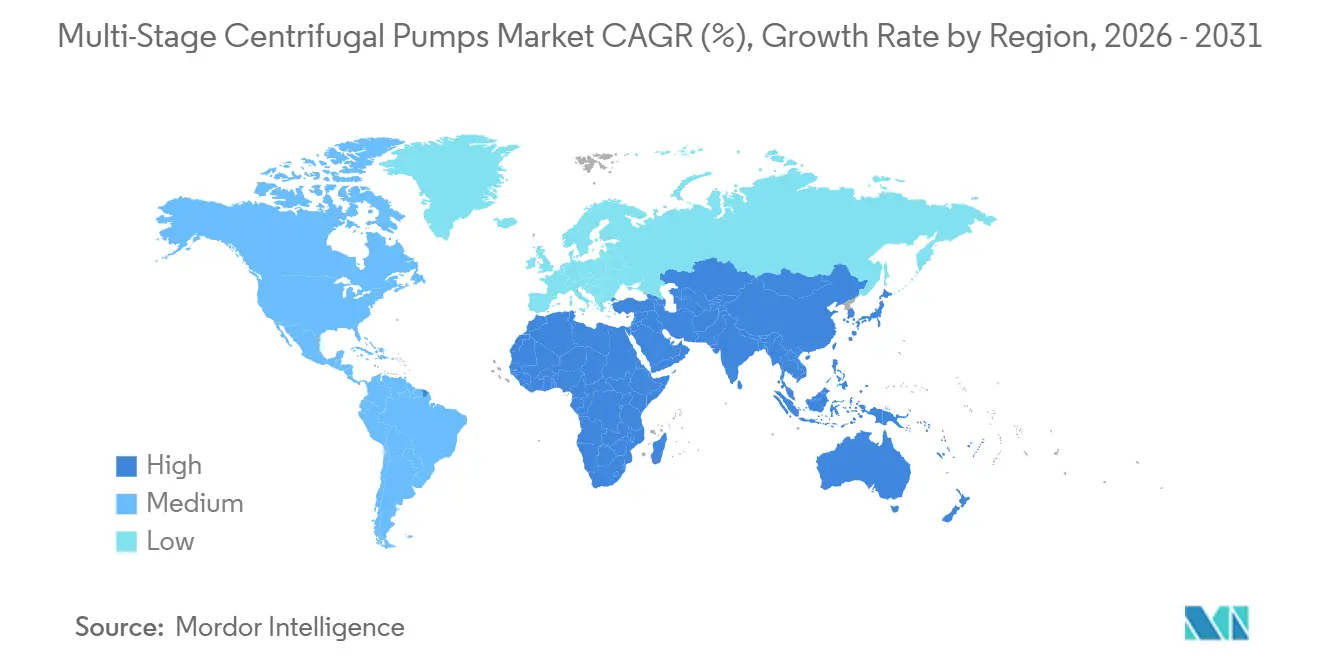
- 地域別では、アジア太平洋が2025年に36.7%のシェアでトップに立ち、中東が予測期間中に5.62%のCAGRで最も速い成長が見込まれています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の多段遠心ポンプ市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 北米および欧州における上下水道インフラ支出の急増 | +0.70% | 北米および欧州(中南米への波及を含む) | 中期(2〜4年) |
| 水資源不足の経済圏における海水淡水化プロジェクトの拡大 | +0.80% | 中東コア、北アフリカ、オーストラリア | 長期(4年以上) |
| 高揚程ポンプを必要とする深井戸油田プロジェクトの増加 | +0.50% | 中東、北米(シェール盆地)、ロシア | 中期(2〜4年) |
| ESG目標を背景としたエネルギー効率の高いポンプ設計への移行 | +0.60% | 世界全体(欧州および北米での早期導入を先頭に) | 短期(2年以内) |
| IIoT対応予知保全プラットフォームの統合 | +0.40% | 世界全体(欧州および北米の産業クラスターが主導) | 短期(2年以内) |
| アジア太平洋における農村灌漑への政府補助金の増加 | +0.50% | アジア太平洋コア(インド、中国、東南アジア) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
上下水道インフラ支出の急増
配管の更新および処理施設の高度化に向けた公的資金が、昇圧用多段ユニットへの需要に直結しています。米国の超党派インフラ法は水道網に550億米ドルを充当しており、同国の自治体向けポンプの40%超が30年の耐用年数を超過しています。欧州でも同様の勢いがあり、ドイツの25億ユーロ(26億7,000万米ドル)の自治体向けプログラムおよび欧州投資銀行による支援的融資が牽引しています。[1]欧州投資銀行、「水インフラプロジェクト」、eib.org 2025年に施行された米国エネルギー省のエネルギー効率指標の新たな閾値への適合が、非効率な単段機器の交換を加速させています。これらのダイナミクスが相まって、当該セグメントで史上最大規模の設置基盤更新をもたらし、保守作業を簡素化する横型構成が優位に立っています。
水資源不足の経済圏における海水淡水化プロジェクトの拡大
湾岸協力会議(GCC)全域で1,000億米ドルを超えるコミット済み資本が、60〜80バールで稼働可能な高圧多段ポンプへの大量受注を触発しています。[2]公共投資基金、「海水淡水化投資」、pif.gov.saサウジアラビアのヤンブー4号およびシュアイバー3号といったフラッグシップサイトでは、それぞれ12基以上の14段デュプレックス鋼製モデルが仕様として指定されています。湾岸外では、エジプトのアブ・キール・プラントおよびアラブ首長国連邦のハッシャン・プロジェクトがエネルギー回収装置を採用し、ポンプの消費電力を3分の1削減しています。材料構成も変化しており、塩化物による腐食限界の上昇に伴いデュプレックスおよびスーパーデュプレックス鋼が316Lステンレス鋼に取って代わりつつあります。
高揚程ポンプを必要とする深井戸油田プロジェクトの増加
サウジアラムコのマルジャンおよびベリ拡張プロジェクト、シベリアのヴォストーク石油大型プロジェクト、そしてパーミアン盆地でのシェール坑井仕上げの回復が、4,000 psiを超える定格の10段超ポンプの出荷増加を後押ししています。[3]Baker Hughes、「2025年第4四半期決算説明会トランスクリプト」、bakerhughes.comポリマー圧入やCO₂圧入などの原油増進回収(EOR)スキームは、API 610第11版に適合した耐腐食性冶金材料を必要とし、これによりANDRITZのようなサプライヤーがデュプレックス鋼製品でシェアを獲得しています。人工採油システムに向けられた上流部門の設備投資は2026年に1,150億米ドルに達し、依然として上昇曲線を描いています。
ESG目標を背景としたエネルギー効率の高いポンプ設計への移行
欧州のエコデザイン指令2025年モーター規制に象徴される規制圧力が、エンドユーザーに可変速ドライブおよび永久磁石モーターの採用を促しています。SulzerのエネルギーOptimizationサービスは運転電力を最大25%削減し、18ヶ月未満での投資回収を実現しています。Xylemのe-Series多段ラインは89%のワイヤー・トゥ・ウォーター効率を達成しており、法人購買担当者はこうしたアップグレードを企業のスコープ3コミットメントに結び付けています。エネルギー節約はライフサイクルコストの低減につながり、プロジェクト資本が制約されている状況においても多段遠心ポンプ市場を支えています。
阻害要因の影響分析*
| 阻害要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原材料価格の変動によるOEM設備投資コストの上昇 | -0.60% | 世界全体(アジア太平洋の製造拠点において特に圧力が高い) | 短期(2年以内) |
| 低コスト地域メーカーとの競争激化 | -0.50% | アジア太平洋および中東(アフリカへの波及を含む) | 中期(2〜4年) |
| 原子力・電力用途における長期的な認証サイクル | -0.30% | 北米、欧州、中国(原子力拡大市場) | 長期(4年以上) |
| 代替容積型ポンプ技術の普及拡大 | -0.40% | 世界全体(化学品および食品加工セクターに集中) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
原材料価格の変動によるOEM設備投資コストの上昇
2025年のニッケルおよびクロム価格の急騰により、デュプレックス鋼の原材料コストが二桁台の上昇となり、複数年にわたる自治体向け契約を抱えるサプライヤーの粗利益率を圧迫しました。Flowserveは2025年に合金サーチャージの価格転嫁に苦慮した結果、220ベーシスポイントのマージン縮小を報告しました。アジアの鋳造品を米ドルで購入する欧州OEMにとっては、通貨変動が計画リスクをさらに悪化させています。一部のメーカーはステンレス鋼鋳造品の一括購入およびサプライヤーベースの多様化によるヘッジを実施していますが、継続的な変動は依然として近期的な収益性に重くのしかかっています。
低コスト地域メーカーとの競争激化
中国およびインドのメーカーは、標準的な鋳鉄製ユニットで確立されたブランドより20〜25%安い価格設定を行い、東南アジアの販売の12%を獲得しています。品質格差は縮小しており、新規参入企業によるISO 9906グレード2B適合ポンプは、5年間のフィールド調査において欧州同等品と比較して8%以内の故障率を示しました。既存企業は現地組み立て工場や延長保証スキームで対抗していますが、そうした動きはプレミアム価格を引き下げ、多段遠心ポンプ市場における平均販売価格に上限を設けることになっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別 - 縦型ポンプが省スペース設置において存在感を高める
縦型サブセグメントは5.45%のCAGRで成長すると予測されており、このペースは多段遠心ポンプ市場全体を100ベーシスポイント以上上回っています。横型モデルは、上下水道処理および産業用冷却用途における設置費用の低さを背景に、多段遠心ポンプ市場シェアの61.0%を維持しています。しかし、高層建築工事や洋上プラットフォームプロジェクトでは設置面積の最小化が優先されるため、統合ドライブを備えた縦型スタックへの調達シフトが進んでいます。2025年に発売されたWiloのHelix EXCELラインは、同等の横型機と比較して床面積を40%削減しており、プレミアム都市部の地下機械室において決定的な優位性を発揮しています。洋上油井でも同様の志向が強まっており、モジュール式縦型アセンブリは9インチケーシングに収まり、サウジアラムコのマルジャン油田において3,500メートル超の深度で流体を揚水することができます。エンドユーザーが予知保全へと移行するにつれ、縦軸に取り付けられた振動センサーはより明確なデータストリームを提供し、コストのかかる改修なしにアナリティクスプラットフォームをサポートします。
横型ユニットは、インライン配置がタービン駆動バックアップ装置を簡略化する発電冷却回路での優位性を引き続き維持するでしょう。多くの公共事業者は横型ポンプ向けの既存予備品在庫を保有しており、転換率を抑制しています。とはいえ、アジアおよび中東における高密度商業ビルの継続的な普及により、特に建築基準が機械室の設置面積に上限を設ける場所においては、縦型ソリューションが横型のシェアを着実に侵食していくでしょう。IE4モーターとクラウド対応コントローラーを搭載したプラグアンドプレイ型縦型スキッドを提供するサプライヤーは、多段遠心ポンプ市場全体を上回るペースで成長する見込みです。


段数別 - 超高揚程プロジェクトが10段超の需要を押し上げる
2〜5段羽根車を搭載したユニットは2025年の多段遠心ポンプ市場規模の45.2%を占めていましたが、海水淡水化、炭素回収、深部貯留層からの石油揚液が普及するにつれ、10段超のユニットは2031年にかけて5.21%のCAGRで拡大する見込みです。サウジアラビアのヤンブー4号プラントでは、45,000 ppmの海水の浸透圧に対抗するために75バール定格の14段ポンプが使用されており、段数が塩分濃度と揚程高さに応じて増加することを示しています。同様に、ノルウェーのノーザンライツ炭素回収システムでは、16段圧縮機を使用して液化CO₂を150バールまで圧縮しており、これが将来の炭素貯留ハブのひな型となっています。
中間域の6〜10段ポンプは、設備コストと運転コストのバランスが最終的な吐出圧力より重視されるボイラー給水および化学処理において主力装置であり続けています。しかし、羽根車が追加されるたびに機械的な複雑さが増すため、OEMはセラミックコーティングされたウェアリングとスラストバランシング設計を採用してオーバーホール間隔の平均時間を維持しています。数値流体力学シミュレーション中に作成されたデジタルツインは現在、内部再循環パターンを予測しており、OEMはビレットを鋳造する前に段数を微調整することが可能となっています。これは多段遠心ポンプ市場における新たな効率化手段となっています。
材料別 - デュプレックス鋼が洋上・海水淡水化用途でシェアを獲得
鋳鉄は1メートルトン当たり約1,200米ドルというコスト優位性を背景に、2025年のユニット数量ベースで48.3%のシェアを維持しています。これに対し、1トン当たり4,500〜6,000米ドルのデュプレックスおよびスーパーデュプレックス鋼は、塩化物を含む塩水や酸性炭化水素が腐食を促進するあらゆる箇所において5.89%のCAGRで拡大しています。中東のオペレーターはNORSOK M-001認証を取得したデュプレックス鋼製ポンプについて25年のライフサイクルを挙げており、ポンプ停止が1日当たり数百万ドルのコストを発生させる洋上プラットフォームにとって決定的な経済的根拠となっています。
316Lステンレス鋼は、3-AおよびASME BPE-2024衛生基準を満たさなければならない食品・飲料・医薬品ラインで引き続き重要な役割を果たしています。ここでは、電解研磨された内部構造と0.8 µm未満の表面粗さが必須であり、サプライヤーはバリデーション監査に適した文書パッケージを前面に出しています。チタンは沿岸発電所の復水器ではニッチな解決策にとどまり、ニッケル合金は酸処理サービスに使用されていますが、いずれもデュプレックス鋼とのコスト効果の比較では後れを取っています。2025年に公開されたライフサイクル調査は、デュプレックス鋼ユニットが高塩分用途において316Lよりも40%低いトータルコストオブオーナーシップを実現することを裏付けており、この証拠が多段遠心ポンプ市場全体でさらなる材料移行を加速させる可能性が高いです。
注記: 各セグメントのシェアは、レポート購入後に入手可能です
エンドユーザー産業別 - 海水淡水化が成長ペースを牽引
上下水道処理は2025年の収益の32.4%を占め、老朽化した設備の更新を優先する米国および欧州の資金調達ラインによって支えられています。しかし、海水淡水化が最も速い成長を示しており、2031年にかけて4.99%のCAGRが予測されています。湾岸のパイプラインだけで1,000億米ドル規模のプロジェクトが実行段階にあり、それぞれが60バールを超えて稼働する多数の高圧ポンプを仕様として指定しています。中東以外でも、エジプト、イラク、オーストラリアがこの資本パターンを踏襲した大型プロジェクトを準備しています。
石油・ガスは構造的に重要なセグメントであり続けており、2025年の電動水中ポンプ出荷量の前年比14%増が成長を後押ししています。化学品・医薬品加工は衛生的なステンレス鋼製構造を好み、食品・飲料ラインはCIP(定置洗浄)設計によりサニテーションのダウンタイムを最小化するものを選好します。再生可能エネルギー統合を背景に、発電部門が柔軟なタービン負荷追従へとシフトしており、可変速多段フィーダーポンプへの発注を促しています。金属・鉱業分野では耐摩耗性ホワイトアイアン製内部構造を評価しており、テーリングや坑内排水ループでの稼働時間を延ばすポンプを採用しています。こうしたパターンが全体として収益源を多様化し、多段遠心ポンプ市場の景気循環性を緩和しています。
地域分析
アジア太平洋は2025年の世界収益の36.7%を占め、中国の5兆4,000億人民元(7,400億米ドル)の農村水道プログラムおよびインドのジャル・ジーヴァン・ミッション(2025年12月までに1億4,800万世帯を配管網に接続)が牽引しました。インドのPM-KUSUMスキームに基づく政府補助金が18万台の太陽光発電農業用ポンプに資金を提供しており、相当規模のオフグリッドニッチ市場を浮き彫りにしています。日本の厚生労働省は老朽化した基幹管路の更新に1兆2,000億円(81億米ドル)を充当しており、2028年まで小型・中型ユニットへの需要が高水準で推移することが示唆されます。ベトナムおよびインドネシアにおける東南アジアの灌漑プロジェクトが、同地域の近期的なパイプラインを補完しています。国内メーカーはコスト面での優位性を享受していますが、第三者認証を必要とする高仕様の建設においてはグローバルブランドがシェアを維持しています。
中東は、海水淡水化および原子力発電建設が高圧ポンプ調達を牽引することから、2026〜2031年にかけて最も速い5.62%のCAGRを記録すると予測されています。サウジアラビアのヤンブー4号・シュアイバー3号プラント、カタールのファシリティE、アラブ首長国連邦のハッシャン・プロジェクトは、デュプレックス鋼製多段ユニットの密度の高い受注残の目玉となっています。トルコのアックユ原子力発電所は、地域の需要にさらに96基の一次・二次冷却ポンプを加えています。政府系ファンドや開発銀行からの資金調達が商品価格の変動リスクを軽減し、安定した入札ペースを確保しています。
北米および欧州は合わせて2025年売上高の38%を占めており、新たなエネルギー効率基準に義務付けられたライフサイクル主導の更新によって販売が促進されています。2025年1月に施行された米国エネルギー省の規則および2027年に施行される欧州のIE4モーター規定が、可変速多段ポンプの普及を促しています。中南米の拡大はブラジルおよびアルゼンチンに集中しており、灌漑と鉱業が主役を担う一方、アフリカの見通しは南アフリカのレソト高地水プロジェクト第II期およびケニアの太陽光ポンプ灌漑プログラムによって形成されています。基準は異なりながらも、すべての地域が高い効率性と計画外ダウンタイムの削減という共通の要求に収束しており、これが現代の多段遠心ポンプ市場における製品の特徴となっています。

規制環境
多段式遠心ポンプの調達およびコンプライアンス要件は、エネルギー効率規則や重要用途向けの業界仕様によってますます形作られている。米国では、2025年1月に発効した米国エネルギー省のエネルギー指数基準が、自治体および産業用途における更新活動を加速させており、一方欧州では、エコデザイン枠組みに関連したモーター効率要件の厳格化が進み、可変速ドライブや高効率モーター・ポンプ一体型パッケージの採用拡大を促している。
石油・ガス・石油化学分野の用途では、プロジェクト入札においてAPI 610および関連するサプライチェーン品質管理が頻繁に参照される。IOGP S-615v2025-12は、API 610調達の補足的技術仕様として使用されており、IOGP S-615Qは、ISO 9001およびAPI Q1の概念を参照することで、遠心ポンプのサプライチェーン全体における品質管理要件を強化している。中国では、石油・石油化学・天然ガス産業向け遠心ポンプに関するGB/T 3215-2025が2026年4月1日に発効し、国内プロジェクトに供給するOEMおよび現地メーカーにとって、もう一つのコンプライアンス基準となっている。
競合情勢
多段遠心ポンプ市場は中程度の集中度を示しています。上位5ブランドが収益の推定35%を支配しており、地域の挑戦者にとっては相当の余地が残されています。グローバルリーダー各社はサービス定期収入型ビジネスモデルへの移行によりレジリエンスを深めています。2025年に導入されたGrundfosMachine Healthは、振動アナリティクスとエッジゲートウェイをサブスクリプション形式でバンドル提供し、早期導入者のダウンタイムを30%削減しています。SulzerのエネルギーOptimizationサービスおよびXylemとAmazon Web Servicesとのクラウド連携も同様に、一時的なハードウェア販売を安定的な収益源へと転換しています。
現地化は第2の柱であり続けています。Grundfosはコインバトール(インド)に6,000万米ドルを投じた工場を建設し、国産鋳造品とモーターを活用してランディングコストを15%削減しています。Flowserveはサウジアラビアのジュベイル工業地帯にポンプオーバーホールセンターを開設し、窒素、水素、海水淡水化の改修案件を取り込む体制を整えています。合併・買収はアフターマーケットリーチを拡大しており、Sulzerによるデンマーク企業の買収により120名の技術者と北欧のサービスバン車隊が加わりました。
価格競争の最前線では混乱が生じています。Leo GroupおよびShimgeは鋳鉄製多段ユニットを20%超の割引で東南アジアに投入しています。Kirloskar BrothersおよびShakti Pumpsは太陽光発電ソリューションでアフリカ市場を開拓しており、脆弱な電力網を迂回しながら、西側既存勢力の経済的リーチが及ばないニッチ市場を切り開いています。中国企業が羽根車やウェアリングの特許を出願しISOo 9906グレード2B公差への認証を取得するにつれ、技術的差別化は縮小しています。これに対して既存勢力は、認証ハードルが依然として高い原子力認定品およびAPI 610適合品ラインを強調することで、クリティカルサービス用途における価格プレミアムを維持しています。
多段遠心ポンプ産業のリーダー企業
Kirloskar Brothers Limited
Baker Hughes Company
Circor International Inc.
Ebara Corporation
The Weir Group
- *免責事項:主要選手の並び順不同

市場機会と将来展望
ユーティリティおよびプロセス産業におけるエネルギー効率要件の厳格化と運用コストへの一層の注目は、パッケージ化された、測定可能な効率向上に対する余地を拡大している。可変速ドライブ、高効率モーター、センサー対応サービスと組み合わせた多段式ユニットは、販売の重点をポンプ単体の仕様からモニタリングされた稼働率と記録されたエネルギー削減へと移行させる可能性がある。
2つ目の機会は、冶金、シーリング、認証基準が参入障壁を高める、より専門的で高付加価値な用途への進出である。これには、大型脱塩プラント(ガルフのプロジェクトで示された60〜80バール用途)や水素バリューチェーン設備が含まれる。2026年4月、Ebara Elliott Energyは川崎重工業から、液化水素サプライチェーンの実証事業向けに液体水素昇圧ポンプを供給する注文を受注し、OEMのポートフォリオにおける先進的な多段式および低温対応回転機械能力への需要を示している。また、地理的な余地も続いており、調達において現地入手性やサービス対応が重視される中、2025年後半のGrundfosコインバトール工場での量産開始や、2026年3月のGermek買収によるEbaraの南米向けポンプソリューション拡大といった現地化の取り組みが支えとなっている。
最近の業界動向
- 2026年6月:広州新恒ポンプ製造有限公司(Guangzhou Xinheng Pump Manufacturing Co., Ltd.)が、広州で開催されたUAE国際投資サミットにおいてPrudent Equipment Tradingと協力協定を締結し、ADNOCのサプライチェーンに統合された。この協力関係はADNOCのポンプ供給エコシステムを強化し、高圧遠心ポンプに対する複数年にわたる改修・保守需要を生み出す可能性がある。
- 2025年12月:Grundfosは、インドのコインバトールにある6,000万米ドル規模の施設で量産を開始し、年間生産能力を高めた。この拡張は地域における製造拠点を強化し、コストを削減する可能性があり、APACにおける供給の安定性を強化するものである。
- 2025年9月:Sulzerのカタール施設E脱塩プラントが、48台のSulzer高圧ポンプを使用して稼働を開始した。この動きは、中東における大規模水インフラプロジェクトへの関与を強化するものである。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、2つ以上の羽根車を直列に使用して高揚程で液体を移送するために販売される多段式遠心ポンプを対象としている。規模算定は、主要な最終用途産業および地域における工場出荷価格ベースの収益に基づいている。
対象範囲の除外項目:設置作業、土木工事、長期の運用・保守契約、スペアパーツのみの出荷、およびポンプとは別に販売される単体モーターまたはドライブは対象外とする。
セグメンテーション概要
- タイプ別
- 横型ポンプ
- 縦型ポンプ
- 段数別
- 2〜5段
- 6〜10段
- 10段超
- 材料別
- 鋳鉄
- ステンレス鋼
- デュプレックスおよびスーパーデュプレックス鋼
- その他の材料
- エンドユーザー産業別
- 石油・ガス
- 化学品
- 食品・飲料
- 上下水道
- 発電
- 医薬品
- 金属・鉱業
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- アジア太平洋その他
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、高揚程ポンプ要件に関連する再現可能な需要指標でモデルを基礎付けるために使用された。主に、米国エネルギー情報局、国際エネルギー機関、UN Comtrade、世界銀行の水・インフラ指標、ISOなどの標準化団体、さらに各国のエネルギー効率プログラムといった公的資料に依拠しており、これらは多段式設計が一般的に指定される場面を把握するのに役立つ。
また、メーカーの年次報告書、投資家向け説明資料、製品カタログ、信頼性の高い業界誌および技術誌も確認し、ボイラー給水、逆浸透、高層ビルの昇圧、油田注入といった典型的な用途を把握している。公的資料が限られる場合には、企業財務・ニュースの有料サブスクリプション、設計動向を追跡するための特許データベース、国境を越えた設備の流れを整合性確認するための出荷レベルの輸出入データベースで補完している。これらの参照資料は網羅的なものではなく、データ収集、検証、確認の過程で追加の公的資料および有料資料が用いられた。
一次インタビューおよび調査
一次調査は、用途別の需要動向を確認し、公開データセットでは明確でない価格設定や更新サイクルを検証するために用いられた。APAC、EMEA、南北アメリカ地域のポンプOEMおよび流通関係者、EPCおよびプロジェクトエンジニアリング関係者、エンドユーザーの保守・調達チームと意見交換を行った。これらの議論は、利用率、仕様範囲、およびプロジェクト種類ごとの現実的な導入時期を精緻化するために用いられた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:25% | CXO:15% | APAC:39% |
| ミッドティア:59% | 機能/事業部門リーダー:25% | EMEA:34% |
| 中小企業:16% | マネージャー:60% | 南北アメリカ:27% |
市場規模算定と予測
規模算定は、多段式ポンプが日常的に指定される用途指標から需要プールを再構築するトップダウン方式から始まる。次に、これらの指標を、稼働条件および典型的な構成比の検証済み範囲を用いて年間ポンプ価値に変換する。
入力項目には、新規の上下水道能力の追加、脱塩プロジェクトのパイプライン、製油所・石油化学能力の変化、火力発電所のボイラー給水要件、石油・ガスの注入および揚水活動が含まれる。これらは、想定される単位需要と平均販売価格帯に変換される。
合計値は、サンプル抽出したサプライヤーの収益、チャネルチェック、および一般的なポンプクラスの量×価格計算を用いた選択的なボトムアップ推定によって裏付けられ、これは資本支出サイクルが弱い時期の過大計上を修正するのに役立つ。ギャップが生じた場合には、リードタイム、更新需要とグリーンフィールド需要の比率、水平型と垂直型構成の分布に関するインタビュー結果を用いて仮定を精緻化する。予測については、短期トレンドモデルに支えられたシナリオ分析を実施し、資本支出および産業生産の見通し、エネルギー効率向上の導入時期、鋼材・合金価格の見通しが価格および数量の道筋を形作る。
データ検証と更新サイクル
検証は、モデルの出力が調達行動から逸脱しないよう、複数の確認作業を通じて行われる。ポンプの輸出動向、主要プロジェクトの受注時期、エンドユーザーの保守支出パターンといった独立した指標と結果を比較する。大きな差異が見られた場合には、承認前に再度検討する。
その後、下書きは別のアナリストによって段階的に確認され、価格設定、用途構成比、または地域の成長要因が現地からのフィードバックと一致しない場合には、対象を絞った再確認が行われる。レポートは毎年更新され、重大な事象が発生した際には中間更新が行われ、納品前に最終確認が完了することで、クライアントは最新の見解を受け取ることができる。
多段式遠心ポンプ市場規模:Mordor Intelligenceと他の公表推計との比較
多段式遠心ポンプの公表市場価値は、同様のトピック名であっても、出典間で異なる場合がある。この差異は通常、何を収益として計上するか、ポンプクラス間で価格設定がどのように処理されるか、そして予測がプロジェクトの時期または広範な産業成長の代理指標に紐づいているかによって生じる。
よくある差異の要因は、アフターマーケットおよびサービス収益が合計に含まれているかどうかである。Mordor Intelligenceは、販売時点でのポンプ機器収益を計上し、スペアパーツおよび長期サービスは中核の合計から除外しており、これはライフサイクル価値を合算する調査よりも数値が低くなる可能性がある。また、一部の発行元が単一の世界的価格曲線を仮定するのに対し、他の発行元は冶金、圧力クラス、用途(例:ボイラー給水対昇圧)に応じてASPを調整し、異なる通貨換算タイミングを適用することで差異が生じる。最後に、更新頻度も重要であり、大規模な脱塩および発電関連の受注は、発注日が変動することで年次の数値を急速に変化させる可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 7.56 B (2026) | |
| グローバルコンサルティング会社A | USD 8.40 B (2026) | 新規ポンプ販売とともに、アフターマーケットのスペアパーツおよびサービスバンドルを含んでいる可能性が高く、標準的な昇圧用途のASPを引き上げるより広範なポンプ価格平均を用いている可能性がある。 |
| 業界団体B | USD 6.90 B (2026) | 対象範囲を産業プロセス分野に限定し、自治体の上下水道および建物サービス需要を除外している可能性があり、注文を後年に延期する保守的なプロジェクト実現率を適用している可能性がある。 |
表全体にわたる差異は、主に収益として何が計上されるか、そして用途構成比がどのように価格および数量に変換されるかによって説明される。対象範囲を機器出荷に紐づけ、相互確認可能な用途主導の需要指標を用いることで、この推計値は明確な入力項目に対して追跡可能であり、年ごとに再現・検証することができる。


レポートで回答される主要な質問
多段遠心ポンプ市場の現在の市場規模はどれくらいですか?
市場は2026年に75億6,000万米ドルであり、2031年までに93億8,000万米ドルに達する見込みです。
世界の販売において支配的なポンプのタイプはどれですか?
横型多段ポンプが2025年に61.0%のシェアで首位に立っており、その理由はメンテナンスの容易さと設置コストの低さです。
最も速い成長が見込まれる地域はどこですか?
中東は大規模な海水淡水化プロジェクトおよび原子力プロジェクトを背景に、最も速い5.62%のCAGRを記録すると見込まれています。
最も勢いのある材料セグメントはどれですか?
デュプレックスおよびスーパーデュプレックス鋼は、洋上オペレーターおよび海水淡水化オペレーターが耐食性を優先するため、5.89%のCAGRで拡大しています。
メーカーはポンプの信頼性をどのように向上させていますか?
主要OEMはIIoTセンサーと予知アナリティクスを組み込み、パイロット展開において計画外ダウンタイムを最大30%削減しています。
エネルギー効率の高いポンプへのシフトを促している要因は何ですか?
米国エネルギー省および欧州エコデザイン規制の厳格化に加え、企業のESG目標が高効率可変速システムの採用を推進しています。
最終更新日:



