
中東太陽光発電市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 26.85 ギガワット |
| 市場取引高 (2026) | 31.91 ギガワット |
| 市場取引高 (2031) | 74.75 ギガワット |
| 成長率 (2026 - 2031) | 18.56 % |
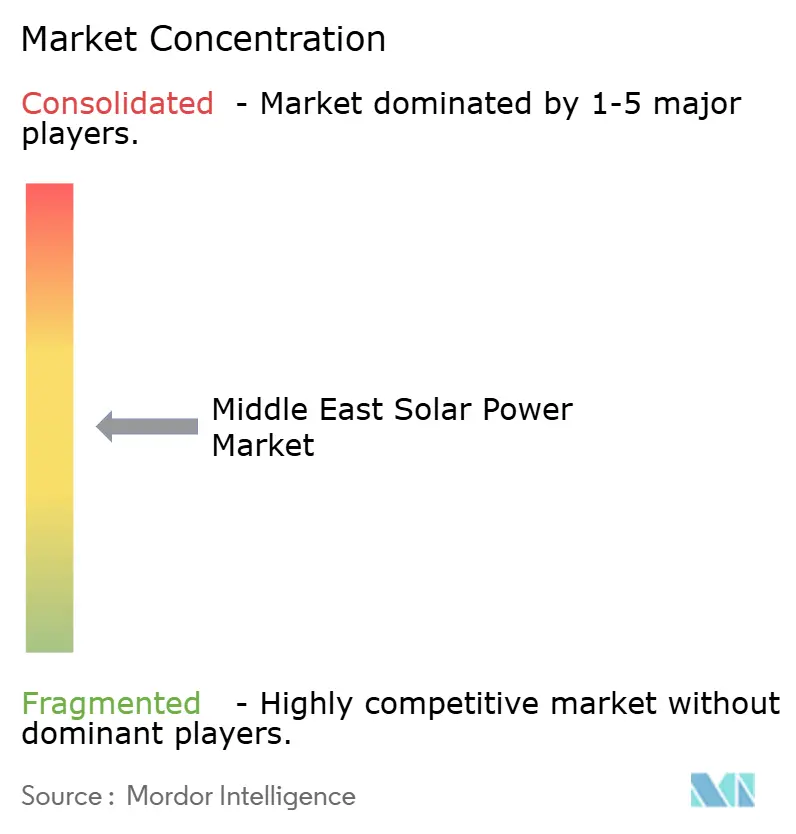
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東太陽光発電市場分析
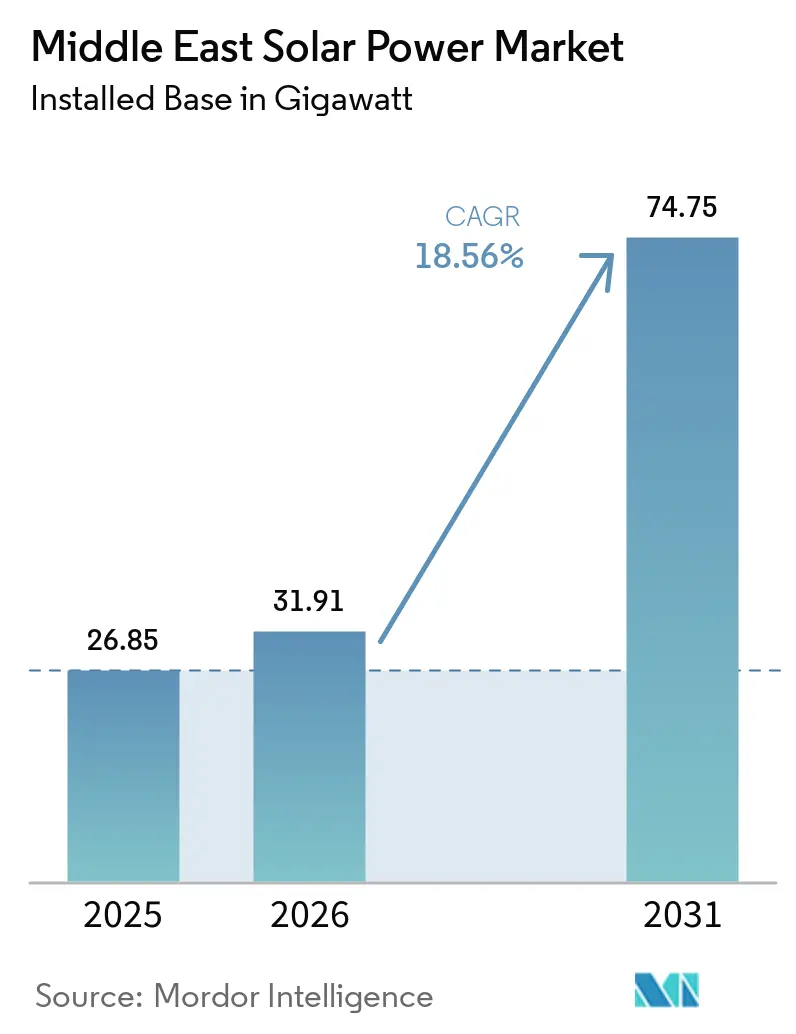
中東太陽光発電市場の設備容量規模は、2025年の26.85ギガワットから2026年には31.91ギガワットに成長し、2026年〜2031年の年平均成長率18.56%で2031年までに74.75ギガワットに達すると予測されています。
この力強い軌跡は、政府が太陽光発電の拡大を国家インフラ計画に組み込む中、政策主導による炭化水素からの転換を反映しています。サウジアラビアのラウンド6入札における1.1米セント/kWh未満という過去最低の関税、加速する企業間電力購入契約(PPA)、および2,000 kWh/m²/年を超える世界最高水準の太陽放射量が、コスト競争力を支えています。TOPConセル生産の現地化の進展、大規模蓄電調達、およびNEOMのようなグリーン水素との連携がプロジェクトパイプラインを拡大しつつ、調達サイクルを短縮しています。系統混雑、砂漠の運転環境、および中国製機器へのサプライチェーン依存がリスク要因となっていますが、緩和策、蓄電池入札、ロボット清掃、および国内製造がダウンサイドの変動性を低減しています。全体として、中東太陽光発電市場は機会フェーズからインフラフェーズへと移行しており、ソブリン支援がリスクの高い地域においても資金調達コストを抑制しています。
主要レポートの要点
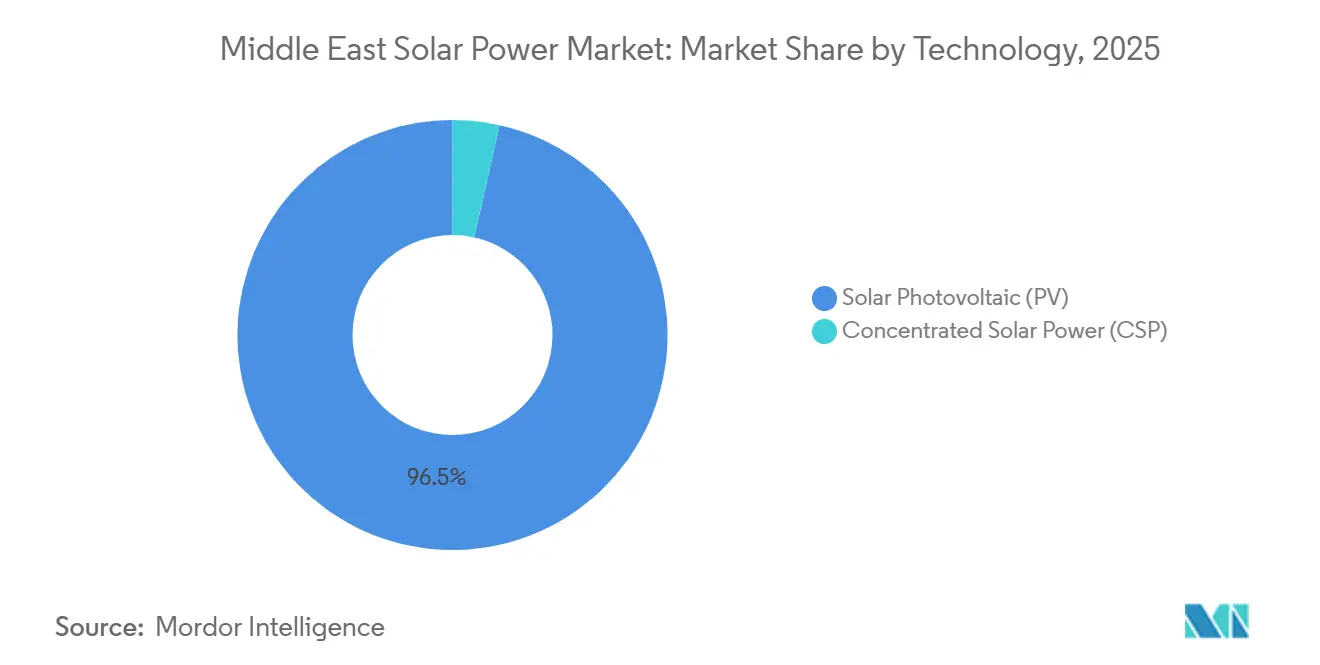
- 技術別では、太陽光発電システムが2025年の中東太陽光発電市場規模の96.5%のシェアを占め、集光型太陽熱発電は2031年まで年平均成長率30.44%で拡大する見込みですが、溶融塩蓄熱と太陽光発電を組み合わせたハイブリッドプロジェクトに限定されています。
- グリッドタイプ別では、系統連系型発電所が2025年の中東太陽光発電市場シェアの90.2%を占め、独立型サイトは2031年まで最速の年平均成長率24.3%を記録する見込みです。
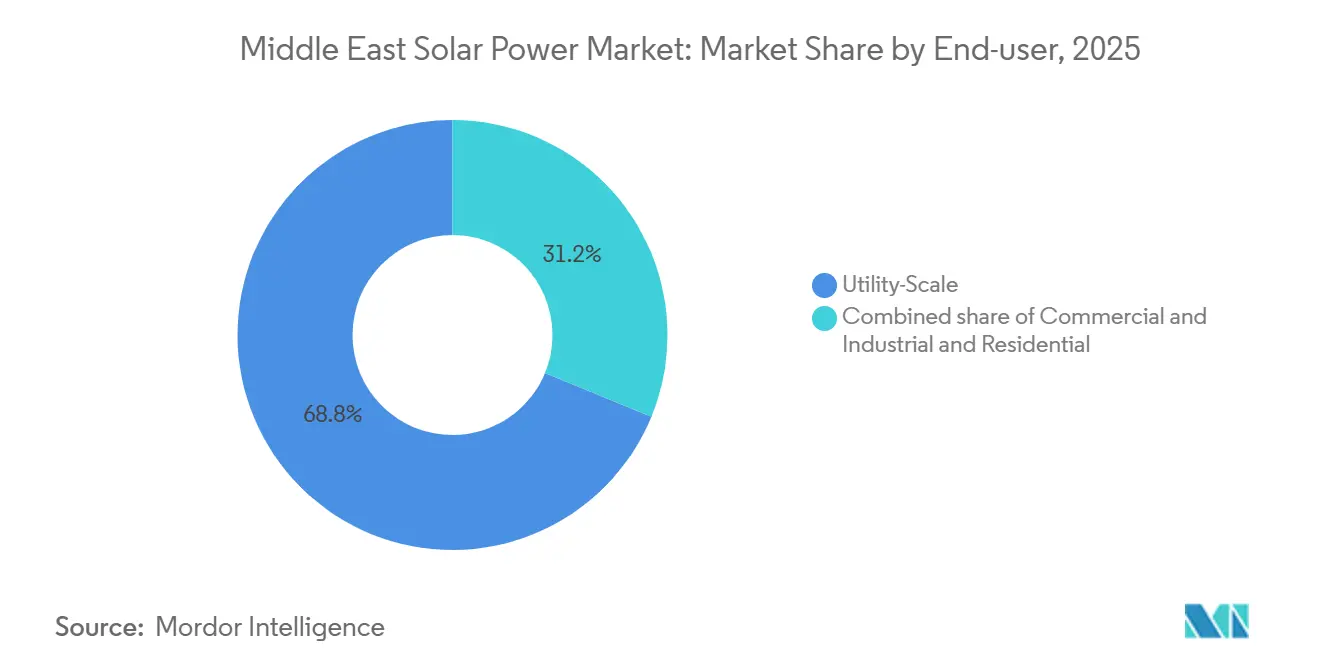
- エンドユーザー別では、ユーティリティスケールプロジェクトが2025年に68.8%の収益シェアでリードし、住宅用アレイは2031年まで年平均成長率22.5%で拡大する見込みです。
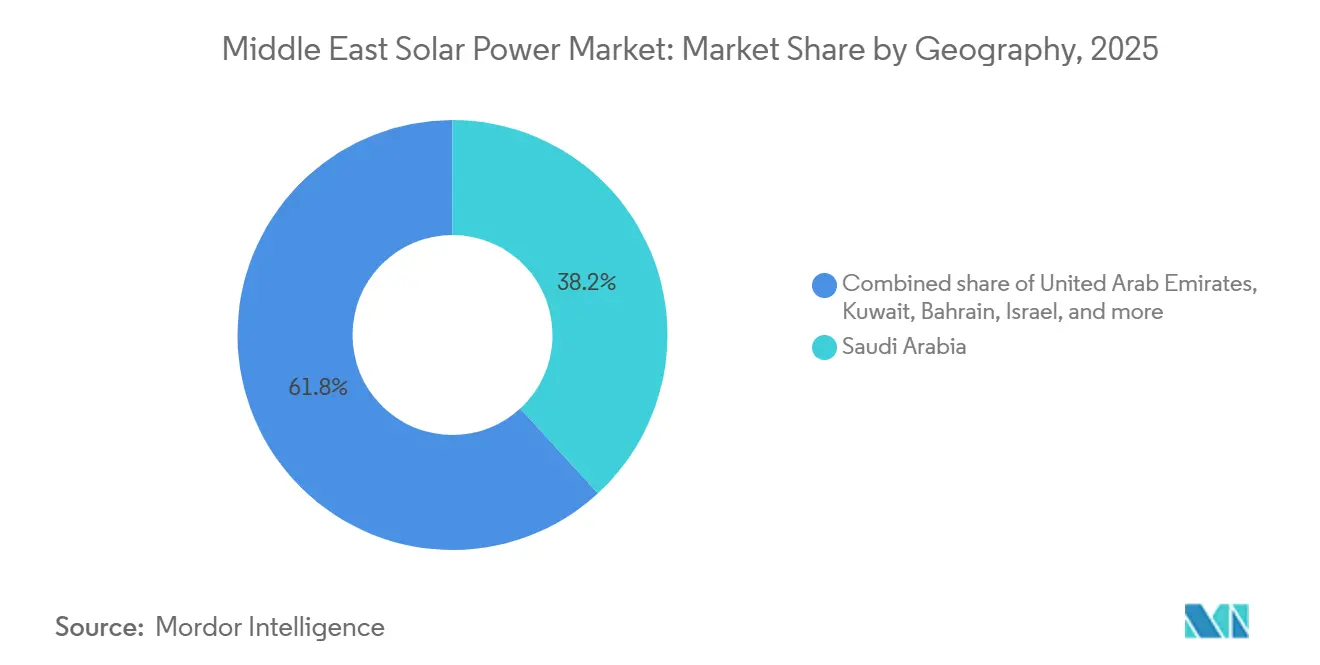
- 地域別では、2025年の地域容量の38.17%を占めるサウジアラビアが、2031年まで年平均成長率30.6%で地域成長をリードする見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)% CAGR予測への影響 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 国家 再生可能エネルギー目標および大規模入札 | 5.2% | サウジ アラビア、UAE、オマーン、カタール、クウェート | 中期 (2〜4年) |
| モノPERCおよびTOPCon太陽光発電モジュールの均等化発電原価の低下 | 4.1% | 世界全体、 特にサウジアラビアとUAEで最も強い普及 | 短期 (2年以内) |
| 2,000 kWh/m²/年を超える高い太陽放射量 | 3.8% | サウジ アラビア、UAE、オマーン、ヨルダン、イスラエル | 長期 (4年以上) |
| GCC 越境系統取引イニシアチブ | 2.3% | サウジ アラビア、UAE、クウェート、バーレーン、カタール、オマーン | 中期 (2〜4年) |
| データセンターおよび産業クラスターからの企業間電力購入契約の急増 | 3.6% | UAE、 サウジアラビア、カタールおよびバーレーンへの波及効果あり | 短期 (2年以内) |
| 太陽光発電を原料とするユーティリティスケールのグリーン水素開発 | 4.7% | サウジ アラビア(NEOM、Oxagon)、UAE、オマーン | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
国家再生可能エネルギー目標および大規模入札
全国規模のプログラムは試験的な入札から数ギガワット規模のブロックへと拡大しており、中東太陽光発電市場に安定した売電パイプラインを創出しています。2025年10月のサウジアラビアのラウンド6入札では、8か所のサイトで4.5 GWが過去最低の1.09682米セント/kWhで落札され、太陽光発電をベースロード資産として扱うソブリンの決意が示されました。UAEのユーティリティ企業EWECは、確実な電力供給を要件とする1 GW太陽光発電プラス400 MW蓄電池のRFPを発行し、分散型再生可能エネルギーへの移行を示しました。[1] オマーンのIbri IIIショートリストおよびクウェートのAl Dibdibah入札ラウンドが、15 GWを超える地域全体のキューを締めくくっています。入札規則にはIEC-61215およびIEC-61730認証が義務付けられ、品質基準が向上し保証リスクが低減されています。15か月という入札から資金調達完了までの短縮されたマイルストーンにより、サプライヤーは地域的に在庫を保有することを余儀なくされ、従来の調達サイクルが約40%短縮されています。
モノPERCおよびTOPCon太陽光発電モジュールの均等化発電原価の低下
TOPConの急速な普及により、モジュール変換効率が25%を超え、PERCに対する価格プレミアムが5%未満に縮小しました。[2] JinkoSolarのサウジアラビア公共投資ファンドとの10億米ドルのTOPCon合弁事業は、2026年初頭から年間10 GWを供給し、陸揚げコストを最大12%削減します。Desert Technologiesが2024年にジェッダで稼働させた5 GWプラントが、地域供給をさらに拡大しています。両面受光型TOPConモジュールは、砂漠の高アルベド地形において追加で10%〜15%の発電量をもたらし、現地生産が拡大し入札フレームワークが国内コンテンツに対して入札割引を付与するにつれて、中東太陽光発電市場はほぼ全面的な太陽光発電採用へと向かっており、関税を引き下げ、ガス発電とのコスト格差を拡大しています。
2,000 kWh/m²/年を超える高い太陽放射量
サウジアラビアの一部では年間放射量が2,400 kWh/m²を超え、単軸追尾装置で28%〜32%の設備利用率を達成できます。これはかつてガスタービン専用の水準でした。ヨルダンの24 MW Disiアレイは37.6%の設備利用率を記録し、補助金なしで回収期間を7年未満に圧縮しています。ヨルダン・イスラエルのプロジェクト・プロスペリティは、600 MWの太陽光発電を海水淡水化水と物々交換し、余剰放射量を収益化しながら水不足に対処しています。Masdarの5.2 GW UAEプロジェクトは19 GWhの蓄電池と太陽光発電を組み合わせ、2027年までに1 GWの確実な出力を供給することを証明し、高い資源品質と蓄電池の組み合わせが回転予備力を代替できることを示しています。これらの指標は、中東太陽光発電市場を世界最高水準の資源地として確立しています。
GCC越境系統取引イニシアチブ
地域間連系は、ピーク負荷のミスマッチを利用したアービトラージを解放しています。GCC相互接続機構は2035年までに35億米ドルを500 kVリンクの拡張に充当しており、サウジ・イラク連系線は2026年4月に完成予定です。強化された送電容量により、サウジアラビアは昼間の太陽光発電余剰をクウェートおよびバーレーンに輸出し、負荷曲線を平滑化し補助サービスコストを最大20%削減できます。サウジアラビアを経由したエジプトとの連系は、海底ケーブルを通じてヨーロッパへの再生可能エネルギー回廊を開き、ユーティリティスケールプロジェクトの自然な価格下限を形成しています。ホイーリング料金と需給調整費用が管轄区域によって異なるため決済上の摩擦が残り、取引量は設備容量の10%未満に留まっています。それでも、系統取引は中東太陽光発電市場の構造的成長レバーであり続けています。
制約要因の影響分析*
| 制約要因 | (〜)% CAGR予測への影響 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 系統 混雑および間欠性管理コスト | -2.8% | サウジ アラビア(東部州)、UAE(北部首長国)、クウェート | 短期 (2年以内) |
| 砂漠気候における高い汚損および水集約的な運転・保守 | -1.9% | サウジ アラビア、UAE、オマーン、クウェート、カタール | 中期 (2〜4年) |
| プロジェクトファイナンスコストを押し上げる政治リスクプレミアム | -2.1% | イラク、 レバノン、イエメン、ヨルダンへの波及効果あり | 長期 (4年以上) |
| 貿易制限への輸入依存リスク | -1.6% | 世界全体、 サウジアラビア、UAE、オマーンへの深刻な影響 | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
系統混雑および間欠性管理コスト
送電設備の増強がユーティリティスケールの展開に遅れをとり、開発者は設備投資の最大12%を加算する変電所の資金調達を余儀なくされています。サウジアラビア東部州での出力抑制は昼間に平均8%〜15%に達し、内部収益率を侵食しています。2024年にSungrowに発注された7.8 GWhの蓄電池入札は2030年までに10 GWの蓄電を目指していますが、リン酸鉄リチウムシステムは250〜350米ドル/kWhのコストがかかり、内部収益率を150〜200ベーシスポイント削減します。UAEの北部首長国も同様の課題を抱えており、EWECは400 MW/800 MWhの蓄電容量を求めています。クウェートのAl Dibdibahのタイムラインは、専用400 kV送電線の必要性から7年に倍増し、系統整備に1億8,000万米ドルが追加されました。無効電力要件と同期調相機がシステム全体の予算をさらに膨らませ、中東太陽光発電市場の短期的な拡大を抑制しています。
砂漠気候における高い汚損および水集約的な運転・保守
砂漠の砂塵は清掃間隔の間に発電量を最大40%削減する可能性があり、水の希少性が手動洗浄のコストを高めています。KAUSTはルブアルハリ砂漠で30日後に35%〜40%の汚損損失を測定し、高圧水洗浄後に性能が92%まで回復することを確認しました。[3] NOMADDの61%国内コンテンツ乾式清掃ロボットは100 MWあたり120万米ドルのコストがかかり、手動作業員より30%高いですが、水の使用をなくし労働力を40%削減します。Ecoppiaの無水ユニットも導入されていますが、小規模な商業・産業用アレイでは設備投資が依然として高額です。アラムコは2024年に1,000米ドル未満のプロトタイプを発表し、大量普及を目指しています。モジュール出力は25°Cを超える1°Cごとに0.4%〜0.6%低下し、年間発電量を最大12%圧縮するため、入札評価における温度係数のランキングが重要性を増しています。総じて、運転・保守上の課題は中東太陽光発電市場の表面的なリターンを数ポイント削減しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
TOPConの普及が太陽光発電の優位性を加速太陽光発電設備は2025年の中東太陽光発電市場の96.5%を占めました。太陽光発電の中東太陽光発電市場規模は2026年に30 GWを超え、新規建設経済性においてあらゆる他の発電源を上回りました。25%を超えるTOPCon効率と約12%の両面受光ゲインにより、土地利用強度とワットあたりの設備投資が低下しています。JinkoSolarの10 GWサウジ合弁事業はすでにACWA PowerのHadenおよびAl-Khushaybiプロジェクトへの生産を事前販売しており、今後10年間の売電を確保しています。
集光型太陽熱発電は3.5%のニッチシェアを維持していますが、2031年まで年平均成長率30.44%で拡大すると予測されています。ドバイの950 MW MBRフェーズ4は、700 MWの集光型太陽熱発電と250 MWの太陽光発電および5,907 MWhの溶融塩蓄熱を組み合わせた旗艦プロジェクトです。集光型太陽熱発電の4,500〜5,500米ドル/kWという価格は、ハイブリッドプロジェクトまたは地域のヘリオスタット製造義務のある案件への複製を制限しています。蓄電池と組み合わせた太陽光発電は、ほぼすべてのシナリオで均等化発電原価において集光型太陽熱発電を上回り、中東太陽光発電市場内の将来の容量を太陽光発電へと誘導しています。

グリッドタイプ別:
分散型マイクログリッドがユーティリティの境界を超えて拡大系統連系型資産は2025年の設備容量の90.2%を占め、米ドル建ての20〜25年間の電力購入契約を確保する数ギガワット規模の入札によって優位性を維持しています。しかし、独立型のスライスは2031年まで年平均成長率24.3%を示しています。オマーンの採掘事業やサウジアラビアの通信タワーは、ディーゼル使用量を最大80%削減するコンテナ型太陽光発電プラス蓄電システムを導入しています。UAEのフリーゾーンのデータセンター開発者は、長い系統連系待ちを回避するために50〜100 MWのマイクログリッドを採用しており、信頼性ニーズが系統依存を上回ることを示しています。
独立型用途の中東太陽光発電市場規模は、企業間電力購入契約の普及に伴い2031年までに7 GWを超えると予測されています。カタールのBeSolarプログラムは屋根上発電の余剰輸出に対してQAR 0.237/kWhの報酬を与え、余剰発電のための過剰設計を促進しています。ドバイの住宅用アレイは、改訂されたシャムス・ドバイプロセスの下で30日以内に接続でき、初期費用はゼロです。[4] これらの設計から輸出へのモデルは、系統を仮想蓄電として再定義し、分散型太陽光発電の新たな成長経路を組み込んでいます。
エンドユーザー別:
政策の追い風の中で住宅用の普及が加速ユーティリティスケール発電所は2025年の中東太陽光発電市場シェアの68.8%を占め、規模の経済と低関税に関連した優位性を維持しています。ACWA Powerの2つの3 GWプロジェクトは、一括調達によってモジュール供給を優遇価格で確保する方法を示しています。しかし、住宅用量は純計量の簡素化が低い小売関税を相殺するにつれて年率22.5%で増加しています。ドバイの簡素化された申請手続き、カタールの固定価格買取制度、およびヨルダンの自家消費上限の引き上げが、対象となる屋根の数を拡大しています。
商業・産業用顧客は規模と自律性の間の好位置を占めています。Yellow Door Energyの350 MW地域ブックは、第三者所有モデルが設備投資の障壁をいかに排除するかを示しています。シャルジャのEMSTEELの31.5 MW屋根上発電は20%の関税割引をもたらし、地域冷房事業者のEmicoolは1.2 MWを統合して午後のピークを削減しています。このような事例は、中東太陽光発電市場内でのユーティリティ仲介から直接二者間モデルへの構造的転換を強化しています。
地域分析
サウジアラビア太陽光発電市場
サウジアラビアは2025年の設備容量の38.17%を占め、130 GWの再生可能エネルギー目標と継続的なサウジアラビア太陽光エネルギー拡大に支えられ、2031年までに30.6%のCAGRで成長すると予測されている。ラウンド6における1米セント/kWh未満での4.5 GW落札は、料金面でのリーダーシップを確固たるものとし、同国の国内コンテンツ戦略の有効性を実証した。JinkoSolarおよびDesert Technologiesによる現地化されたセル生産は供給リスクを低減し、NEOMの水素ハブは4 GWの専用需要を確保している。東部州における系統混雑は依然として続いているが、SECによる7.8 GWhの蓄電設備発注は問題解に向けたシグナルとなっている。
アラブ首長国連邦太陽光発電市場
アラブ首長国連邦は累積設備容量で第2位にランクされており、Masdarの5.2 GW太陽光発電+19 GWhバッテリー複合施設を通じてディスパッチャブル太陽光発電を加速させ、2027年までに1 GWの安定出力を目指している。ドバイの950 MW MBRフェーズ4ハイブリッドおよびEngie–Masdarの1.5 GW Khaznaプロジェクトは、資産ミックスを多様化している。シャムス・ドバイによる承認迅速化の恩恵を受けて屋上太陽光の普及が進む一方、Yellow Door Energyを筆頭に商業・産業向けPPAが年間30 MW超を追加している。アラブ首長国連邦のバランスの取れたポートフォリオと積極的な蓄電調達により、昼間需要に占める普及率は25%を上回っている。
中東太陽光発電市場
オマーン、クウェート、カタール、バーレーン、ヨルダン、およびイスラエルが市場を構成するその他の国々である。オマーンのイブリIIIおよびアル・カミル・ワル・ワフィの入札は2030年までに4 GWを目標としており、クウェートのアル・ディブディバは長期にわたる系統整備に直面しているカタールの875 MW産業都市アレイは地元クラスターとアラブ首長国連邦への輸出の両方に電力を供給し、バーレーンは分散型太陽光発電に公共機関を活用している。ヨルダンのプロジェクト・プロスペリティは政府保証に依存しており、イスラエルは淡水化水との交換でヨルダンから600 MWを確保している。イラク、レバノン、イエメンなどその他の地域の国々は政治的リスクにより規模が小さいままであるが、系統連系計画は中東太陽光発電市場に潜在的な上昇余地をもたらしている。
競争環境
中東太陽光発電市場は中程度の分散を示しています。ACWA PowerとMasdarがユーティリティスケール入札を支配していますが、上位5社の独立系発電事業者の合算シェアは約40%です。ACWA Powerの1.2 GW HadenおよびJinkoSolarとの早期モジュール売電契約から生じる優位性を示す1.8 GW Al-Khushaybiプロジェクトが際立っています。Masdarはアブダビの5.2 GW蓄電池対応複合施設およびオマーンとバーレーンでのパートナーシップを通じて地域的に拡大しています。
中国のOEMがモジュールの70%以上を供給しています。JinkoSolarの10 GWサウジ工場とTrina Solarの3 GW追尾装置工場が現地化を深め、陸揚げコストを8%〜12%削減し国内コンテンツ規則を満たしています。Desert Technologiesは5 GW TOPConラインで容量を補完しています。インバーターはSungrowがリードしており、7.8 GWhのサウジ蓄電受注とSG150CXの発売により、高成長の商業・産業用ニッチに向けて同社を位置付けています。
ホワイトスペースの機会は分散型発電と運転・保守の自動化にあります。Yellow Door Energyは商業・産業用顧客の資金調達ギャップを埋める第三者所有モデルを示しています。ロボット清掃サプライヤーのNOMADDとEcoppiaが汚損に対処し、アラムコのプロトタイプは大量普及可能な低コストを目指しています。追尾装置専門企業のNextracker、Arctech、Array Technologiesが地域の製造業者との合弁事業を通じて市場シェアを争っています。全体として、国家支援の独立系発電事業者と機動力のある分散型プレーヤーの間の供給の二極化が、中東太陽光発電市場内の競争ダイナミクスを形成しています。
中東太陽光発電産業リーダー
-
ACWA Power
-
Masdar
-
JinkoSolar
-
First Solar
-
Longi Solar
- 注:主要企業の掲載順は順位を示すものではありません。
中東太陽光発電市場 このレポートでカバーされる企業
- ACWA Power
- Masdar (Abu Dhabi Future Energy Co.)
- JinkoSolar Holding Co. Ltd.
- First Solar Inc.
- Trina Solar Co. Ltd.
- JA Solar Technology Co. Ltd.
- Canadian Solar Inc.
- Longi Green Energy Technology Co. Ltd.
- Sungrow Power Supply Co. Ltd.
- Huawei Digital Power
- Enerwhere Sustainable Energy DMCC
- Hitachi Energy Ltd.
- Array Technologies Inc.
- Nextracker Inc.
- Alsa Solar Systems LLC
- Enviromena Power Systems
- ACWA POWER BARKA SAOG
- Desert Technologies (KSA)
- Yellow Door Energy
- TotalEnergies Renewables Middle East
最近の産業開発事情 中東太陽光発電市場
- 2026年1月:ENGIEは、アブダビに位置する1.5ギガワットのKhazna太陽光発電パークという、これまでで最も野心的な太陽光発電事業の資金調達を成功裏に完了しました。
- 2025年12月:リヤドに本拠を置くAcwa Power、水・電力持株会社(Badeel)、およびサウジアラムコ電力会社は、サウジアラビアの5つの太陽光発電プロジェクトと2つの風力発電プロジェクトの資金調達マイルストーンを達成しました。合計容量15 GWを誇るこれら7つのプロジェクトは、国内外の銀行コンソーシアムに支えられた59億米ドルのシニアデット融資を成功裏に取得しました。
- 2025年10月:サウジアラビアは、90億サウジアラビアリヤル(24億米ドル)を超える再生可能エネルギー契約を締結しました。イニシアチブを監督するサウジ電力調達会社は、これらの契約を5つのプロジェクト(太陽光発電4件、風力発電1件)に分配し、合計容量は4,500メガワットです。
- 2025年1月:アラブ首長国連邦の国営再生可能エネルギー投資会社であるMasdarは、EWECと協力して大規模な太陽光発電および蓄電池エネルギー貯蔵システム施設を建設することになりました。この野心的なプロジェクトは、5.2 GWの太陽光発電と19 GWhの蓄電池を統合し、1 GWの安定した再生可能エネルギー出力を供給することを目指しています。
中東太陽光発電市場レポートの範囲
太陽光発電とは、太陽のエネルギーを利用して電力を生産することであり、熱エネルギー(熱)として直接利用するか、太陽光パネルや透明な太陽光発電ガラスの光電池を通じて間接的に利用します。
中東太陽光発電市場は、技術、グリッドタイプ、エンドユーザー、および地域によってセグメント化されています。技術別では、市場は太陽光発電と集光型太陽熱発電にセグメント化されています。グリッドタイプ別では、市場は系統連系型と独立型システムにセグメント化されています。エンドユーザー別では、市場はユーティリティスケール、商業・産業用、および住宅用設備にセグメント化されています。レポートはまた、サウジアラビア、アラブ首長国連邦、オマーン、クウェート、カタール、バーレーン、ヨルダン、イスラエル、およびその他の中東地域を含む地域の主要国における中東太陽光発電市場の規模と予測もカバーしています。各セグメントについて、市場規模と予測は設備容量(GW)に基づいて実施されています。
セグメンテーション概要
| 太陽光発電(PV) |
| 集光型太陽熱発電(CSP) |
| 系統連系型 |
| 独立型 |
| ユーティリティスケール |
| 商業・産業用(C&I) |
| 住宅用 |
| 太陽光発電モジュール・パネル |
| インバーター(ストリング型、セントラル型、マイクロ型) |
| 架台および追尾システム |
| バランス・オブ・システムおよび電気設備 |
| エネルギー貯蔵およびハイブリッド統合 |
| サウジアラビア |
| アラブ首長国連邦 |
| オマーン |
| クウェート |
| カタール |
| バーレーン |
| ヨルダン |
| イスラエル |
| その他の中東地域 |
| 技術別 | 太陽光発電(PV) |
| 集光型太陽熱発電(CSP) | |
| グリッドタイプ別 | 系統連系型 |
| 独立型 | |
| エンドユーザー別 | ユーティリティスケール |
| 商業・産業用(C&I) | |
| 住宅用 | |
| コンポーネント別(定性分析) | 太陽光発電モジュール・パネル |
| インバーター(ストリング型、セントラル型、マイクロ型) | |
| 架台および追尾システム | |
| バランス・オブ・システムおよび電気設備 | |
| エネルギー貯蔵およびハイブリッド統合 | |
| 地域別 | サウジアラビア |
| アラブ首長国連邦 | |
| オマーン | |
| クウェート | |
| カタール | |
| バーレーン | |
| ヨルダン | |
| イスラエル | |
| その他の中東地域 |
レポートで回答される主要な質問
2026年の中東太陽光発電市場の規模はどのくらいですか?
設備容量は2026年に31.91 GWに達し、年平均成長率18.56%で2031年までに74.75 GWに拡大する見込みです。
現在の地域容量でリードしている国はどこですか?
サウジアラビアは設備容量の38.17%を占め、2030年以前に130 GWの再生可能エネルギーを目標としています。
新規設備でどの技術が主流ですか?
太陽光発電システムが容量の96.5%を占め、25%を超えるTOPConセルの効率から恩恵を受けています。
独立型システムはどのくらいの速さで成長していますか?
産業クラスターとデータセンターが太陽光発電プラス蓄電マイクログリッドを採用するにつれて、独立型の展開は2031年まで年平均成長率24.3%を示しています。
グリーン水素プロジェクトの見通しはどうですか?
NEOMの日産600トンプラントのような施設は、数ギガワット規模の太陽光発電アレイと電解槽を組み合わせ、地域の太陽光発電に対する長期的な専属需要を創出しています。