
中東マンモグラフィー市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 89.35 百万米ドル |
| 市場規模 (2027) | 95.89 百万米ドル |
| 市場規模 (2032) | 136.52 百万米ドル |
| 成長率 (2027 - 2032) | 7.32 % |
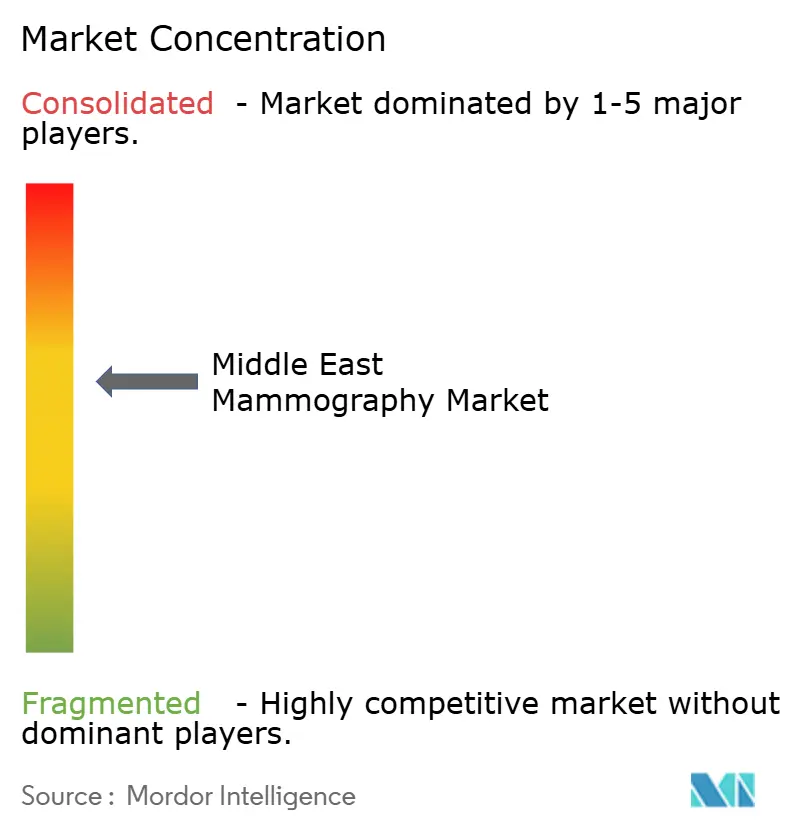
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東マンモグラフィー市場分析
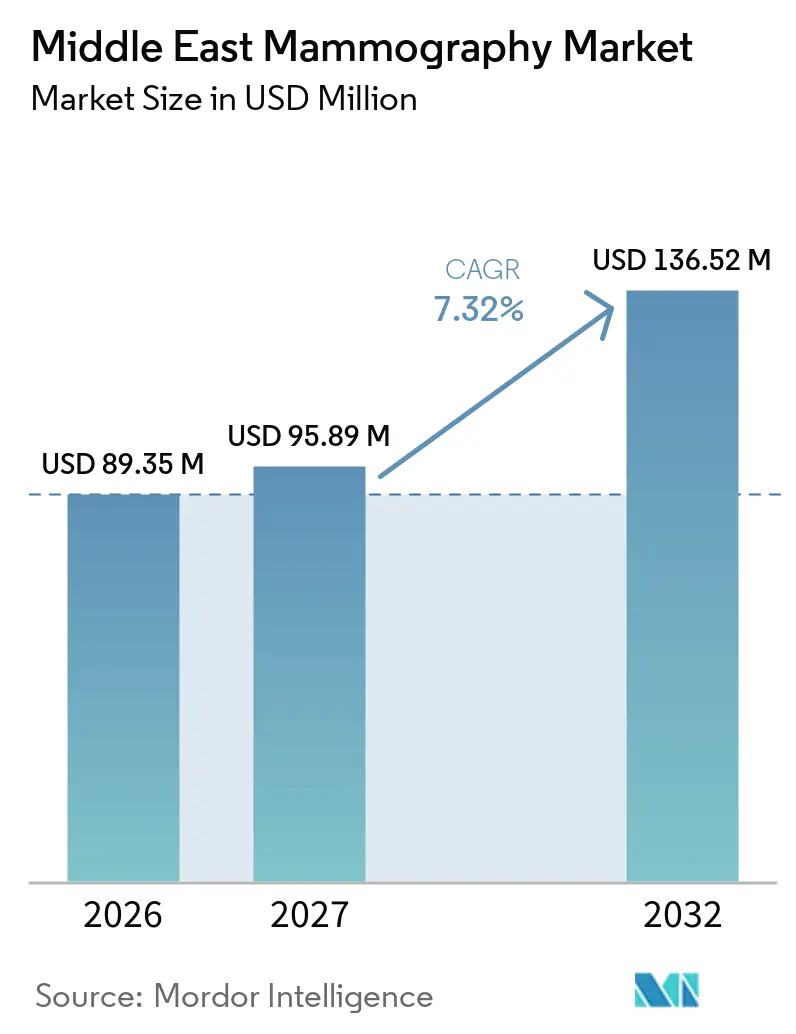
中東マンモグラフィー市場規模は2026年に89.35 ミリオン 米ドルと評価され、2027年の95.89 ミリオン 米ドルから2032年には136.52 ミリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは7.32%です。
乳がん診断時の年齢中央値の若年化、政府による検診義務の拡大、AIを搭載したデジタル乳房トモシンセシスの急速な普及が相まって、エジプトおよびトルコの一部における設備投資予算の慎重姿勢にもかかわらず、需要の底堅さが維持されています。三つのトレンドが市場を牽引しています:(1)オープンAPIを備えたプレミアム3Dプラットフォームを優先するサウジアラビアおよびアラブ首長国連邦の三次病院における複数年にわたる機器更新サイクル、(2)コストとスループットのバランスを重視した全視野デジタルマンモグラフィーシステムに関する公共入札の拡大、(3)読影時間の短縮と再呼び出し率の低下を約束するCADおよびAIワークステーションへの民間投資。中国系新規参入企業が定価を30〜40%下回る価格を提示しており、既存企業は複数年のサービス契約とソフトウェアサブスクリプションのバンドルによってシェ防衛を迫られているため、競争圧力が高まっています。
レポートの主要ポイント
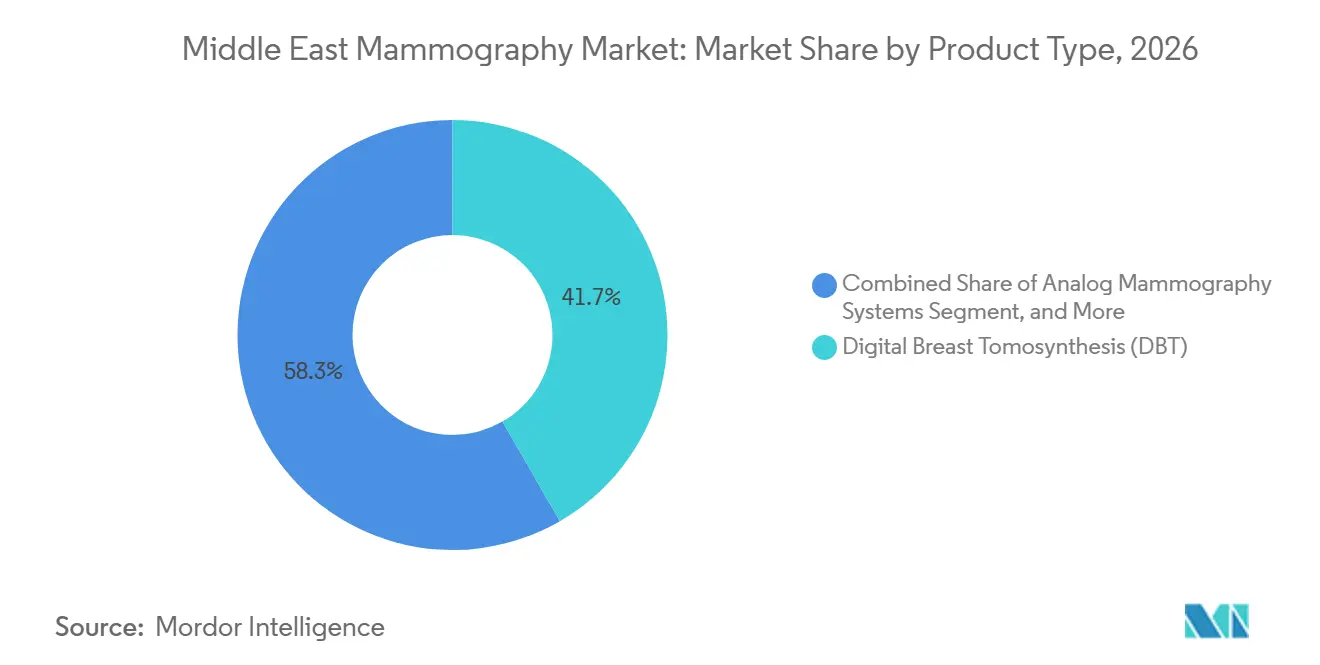
- 製品タイプ別では、デジタル乳房トモシンセシスが2026年の中東マンモグラフィー市場シェアの41.67%を占めてトップとなり、全視野デジタルマンモグラフィーは2032年にかけて最も速い8.06%のCAGRを記録する見込みです。
- 技術別では、3Dデジタルトモシンセシスが2026年の売上高の46.21%を占め、CADおよびAI支援マンモグラフィーは2032年にかけて9.63%のCAGRで拡大すると予測されています。
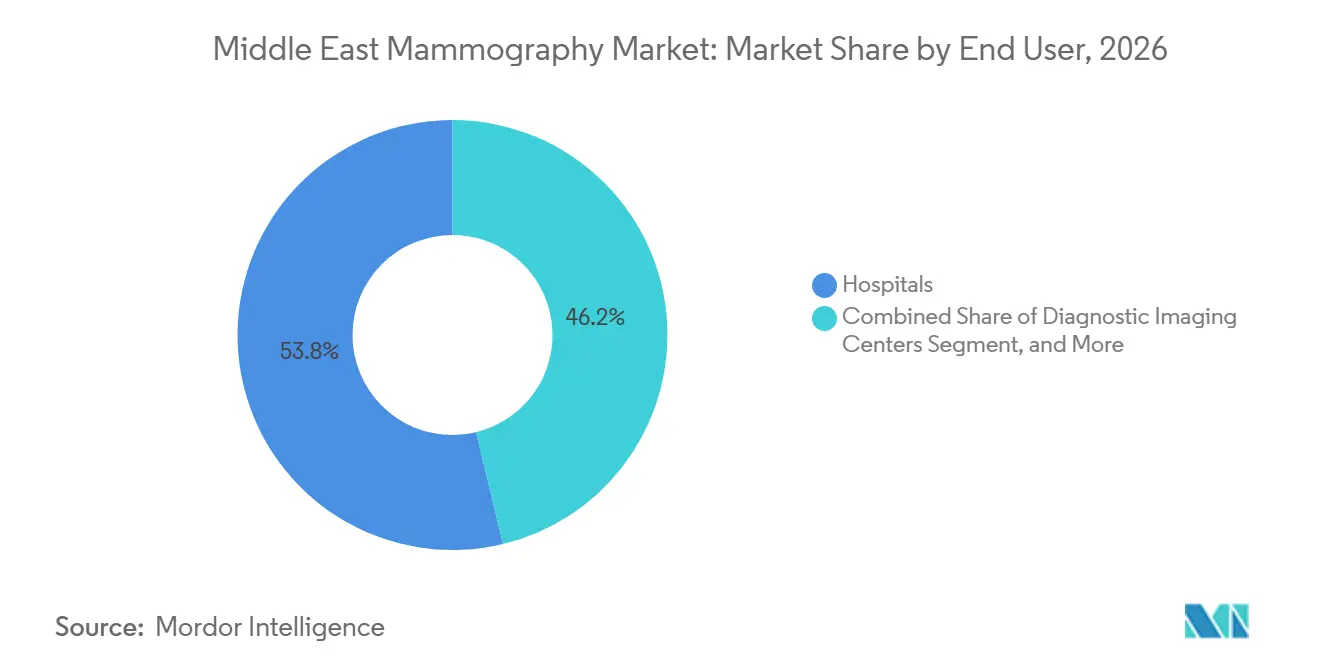
- エンドユーザー別では、病院が2026年の売上高の53.78%を占め、乳腺ケアクリニックは2032年にかけて8.76%のCAGRで成長しています。
- 地域別では、サウジアラビアが2026年の売上高の29.03%を占め、アラブ首長国連邦は2027年~2032年の間に最も高い9.41%のCAGRを記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 中東全域における乳がん罹患率の上昇 | +1.8% | GCCコア、エジプト、トルコ | 長期(4年以上) |
| 政府資金によるスクリーニングプログラムの拡大 | +1.5% | サウジアラビア、UAE、カタール、クウェート、バーレーン | 中期(2〜4年) |
| デジタル乳房トモシンセシスシステムの急速な普及 | +1.3% | UAE、サウジアラビア、カタール | 中期(2〜4年) |
| 腫瘍診断における医療観光の成長 | +0.9% | UAE、サウジアラビア、トルコ | 短期(2年以内) |
| AI対応読影センターへの民間投資の急増 | +0.7% | UAE、サウジアラビア、カタール | 短期(2年以内) |
| GCC全域でのAIテレラジオロジー償還パイロット | +0.5% | GCC諸国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
中東全域における乳がん罹患率の上昇
乳がんは現在、地域における女性の最多悪性腫瘍となっており、診断年齢の中央値が48〜51歳であることがスクリーニングの機会を狭め、より高感度な画像診断プラットフォームへの緊急需要を喚起しています。[1] エジプトの症例数は2024年〜2025年の間に12%増加し、腫瘍治療能力への18億米ドルの増強を促し、機器調達を加速させています。各国政府は現在、40歳からの2年ごとのスクリーニングを義務付けており、従来のアナログ装置では検出できない小さな高密度組織病変を検出できるデジタル乳房トモシンセシスシステムが優遇されています。この疫学的変化が、中東マンモグラフィー市場における長期的な需要を支えています。
政府資金によるスクリーニングプログラムの拡大
サウジアラビアは2032年までに70%の検診カバレッジ達成を目指し、これまでアクセスが困難だった女性に届けるため、遠隔地の州全体にモバイルユニットを展開しています。アラブ首長国連邦はAI搭載のポータブシステムを学校健康診断に統合し、診断待ち時間を1日に短縮するとともに、費用対効果の高い機会的検診を実証しました。[2] カタールのLunitとの提携は、プライマリケアレベルでAIを統合することで感度とスループットが向上することを示しています。これらのプログラムは総じて、中東マンモグラフィー市場のフットプリントを拡大し、ベンダーのパイプラインを持続させています。
デジタル乳房トモシンセシスシステムの急速な普及
デジタル乳房トモシンセシスは2026年の製品売上高の41.67%を占めており、施設が高濃度乳房コホートにおける再呼び出し率を低下させる3Dイメージングを優先したためです。2025年にアラブ首長国連邦で初めて導入されたHologicの3Dimensions(Genius AI搭載)は、浸潤がん検出率を最大65%向上させると主張しており、プレミアムプラットフォームの新たなベンチマークを設定しています。SiemensおよびFujifilmも同様に、技師不足に直面する管理者が重視するワークフロー自動化と線量最適化を強調しています。高い設備投資負担は続いていますが、スキャン単位課金のリースと医療観光の上昇余地が、中東マンモグラフィー市場全体での導入を促進しています。
腫瘍診断における医療観光の成長
ドバイとアブダビは2024年に60万人以上の医療観光客を集め、病院がAI支援による当日レポートを宣伝する中、腫瘍評価がシェアを拡大しています。サウジアラビアのビジョン2030は年間100万人の医療観光客を目指し、マンモグラフィーと遺伝子検査およびMRIフォローアップをバンドルした合弁事業を触媒としています。トルコは競争力のある価格設定と中央アジアへの地理的近接性を活用し、地域の紹介フローをさらに拡大しています。国境を越えた需要により、病院は最先端の機器を保有することを余儀なくされ、中東マンモグラフィー市場におけるハードウェア更新サイクルを強化しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高度なマンモグラフィー機器の高い設備投資コスト | -1.2% | エジプト、トルコ、オマーン、バーレーン | 中期(2〜4年) |
| 放射線科医および技師の不足 | -0.9% | サウジアラビア、UAE、クウェート | 長期(4年以上) |
| スクリーニング受診率を低下させる文化的障壁 | -0.7% | クウェート、サウジアラビア、農村部 | 長期(4年以上) |
| フラットパネル検出器のサプライチェーンリスク | -0.4% | 世界規模、エジプトおよびトルコで深刻 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高度なマンモグラフィー機器の高い設備投資コスト
プレミアム3次元システムの価格は21万5,000〜27万5,000米ドルで、年間サービス料は最大4万5,000米ドルに達し、多くの公立病院が負担できないコストとなっています。エジプトの医療予算25%増は、機器のアップグレードよりも施設の拡充を優先しており、1台あたり5万5,000〜7万5,000米ドルの2次元需要を維持しています。湾岸諸国においても、ソフトウェアサブスクリプションとテレラジオロジーへのリソースシフトがハードウェア設備投資の余地を狭め、中東マンモグラフィー市場の加速を抑制しています。
放射線科医および技師の不足
WHOは2030年までに地域の医療従事者不足が210万人に達すると予測しており、乳腺放射線科は最も希少な専門分野の一つです。[3] サウジアラビアには専任の乳腺放射線科医が300人未満しかおらず、スクリーニング目標には不十分です。外国人スタッフへの依存が離職率を高め、稼働率を低下させ、中東マンモグラフィー市場の成長を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
トモシンセシスがリード、全視野デジタルマンモグラフィーが加速デジタル乳房トモシンセシスは、三次病院が再呼び出し率の削減と医療観光客の誘致を目的に3Dイメージングへアップグレードしたことにより、2026年の売上高の41.67%を生み出しました。全視野デジタルマンモグラフィーは、低い設備投資と実証済みのスループットを求めるエジプト、トルコ、および新興GCC市場における公共入札に牽引され、2032年にかけて最も速い8.06%のCAGRを記録すると予測されています。アナログシステムは農村部のクリニックに残存していますが、デジタルアーカイブおよびピクチャーアーカイビングの義務化が広がるにつれて着実に減少しています。全視野デジタルマンモグラフィーにおける中東マンモグラフィー市場規模は、エジプトの58病院建設計画とともに拡大すると込まれており、予算バランスを重視した導入曲線を裏付けています。

技術別:
AIプラットフォームが従来のモダリティを上回る3Dトモシンセシスは2026年の技術売上高の46.21%を維持しましたが、民間ネットワークが迅速な診断を収益化するにつれ、CADおよびAI支援マンモグラフィーは2032年にかけて最も高い9.63%のCAGRを記録する見込みです。病院は大量検診のために2Dデジタルユニットへの依存を続けていますが、AI償還コードが登場すれば、ベンダーニュートラルな統合を備えたシステムが中東マンモグラフィー市場全体でプレミアム評価を獲得するでしょう。中東マンモグラフィー産業は、ハードウェアの更新が並行して続く中でも、ソフトウェア中心の価値プールへとシフトしています。
エンドユーザー別:
乳腺ケアクリニックがシェアを拡大病院は2026年の売上高の53.78%を占めましたが、患者が遺伝カウンセリング、MRI、当日生検を提供する専門的な環境を求めるようになるにつれ、乳腺ケアクリニックは8.76%のCAGRで拡大するでしょう。診断イメージングセンターとモバイルユニットは、特に自費払いの外国人居住者や農村部のセグメントに対するアクセスギャップを埋めていますが、薄い利益率とサプライチェーンリスクに直面しています。乳腺ケアクリニックにおける中東マンモグラフィー市場は最も速い成長が見込まれており、プライベートエクイティの資金調達とAI強化された患者体験を活用しています。
地域分析
サウジアラビア マンモグラフィー市場
サウジアラビアは2026年の収益の29.03%を創出しており、3,600万人の人口と2032年までに70%の検診カバレッジを目指す政府プログラムを基盤としています。サウジアラビア王国に集中する中東マンモグラフィー市場シェアは、48時間以内の国内サービスハブを規定する入札から恩恵を受けており、地域物流を持つ多国籍企業に有利に働いています。
アラブ首長国連邦 マンモグラフィー市場
アラブ首長国連邦は2032年までに9.41%のCAGRを記録すると予測されており、所要時間を19日から1日に短縮するAI対応ワークフローと、当日乳房画像診断を求める医療観光客の流入によって支えられています。
中東・アフリカ マンモグラフィー市場
カタール、クウェート、オマーン、バーレーンは合わせて、規模は小さいながも戦略的に重要なクラスターを形成しています。カタールのAIパイロットプログラムは読影速度を30%向上させることを目指しており、クウェートは低い普及率に苦慮している一方、バーレーンは高濃度乳腺検出精度に関する中東マンモグラフィー市場の規模を拡大するため、旧式ユニットのアップグレードを進めています。エジプトの25%の予算増加とトルコの医療観光による恩恵が、政治的コミットメント、外国為替の変動性、および観光パイプラインが調達サイクルを形成するこの地域を締めくくっています。
規制環境
中東における乳房X線撮影装置の規制は、医療機器の販売承認と放射線安全性・施設コンプライアンスを組み合わせたものであり、新規導入やアップグレードのスケジュールに影響を与える複数機関にわたるプロセスを生み出している。サウジアラビアでは、SFDAが登録システムを通じた販売承認を要求しており、UAEではMOHAPが医療機器登録を担当し、電離放射線の管理はFANRによって実施されている。
競争環境
中東マンモグラフィー市場には、Hologic、GE HealthCare、Siemens Healthineers、Fujifilm、Philipsなどの多国籍企業が長期サービス契約とAIサブスクリプションを通じてインストールベースを守る一方、低価格の中国系システムがハードウェアの利益率を侵食しています。BlackstoneとTPGによる2025年のHologicの183億米ドルの買収は、AI強化された乳房画像診断に対するプライベートエクイティの信頼の高まりを示しています。SiemensのエジプトのMinistry of Healthとの覚書は、ハードウェア、トレーニング、テレラジオロジーを成果報酬モデルでバンドルしており、取引型販売からライフサイクルパートナーシップへのシフトを反映しています。中国系参入企業は定価を30〜40%下回る割引を活用していますが、ISO 13485とデータローカライゼーションのコンプライアンスに苦労しており、アブダビの2024年基準がこれらの障壁を成文化しました。LunitなどのAIネイティブ企業はサービスとしてのソフトウェアを追求し、ハードウェアを完全に迂回して中東マンモグラフィー市場全体でアルゴリズムライセンスから価値を獲得しています。
中東マンモグラフィー産業リーダー
-
Hologic Inc.
-
Fujifilm Holdings Corporation
-
Planmed Oy
-
Siemens Healthineers AG
-
Koninklijke Philips N.V.
- 注:主要企業の掲載順は順位を示すものではありません。
中東マンモグラフィー市場 このレポートでカバーされる企業
- Canon
- Carestream Health
- Delphinus Medical Technologies Inc.
- Esaote S.p.A.
- Fujifilm Holdings Corpration
- GE HealthCare Technologies Inc.
- General Medical Merate
- Hologic
- Koninklijke Philips
- Metaltronica S.r.l.
- Mindray Bio-Medical Electronics Co. Ltd.
- Planmed
- Samsung Medison Co. Ltd.
- Siemens Healthineers
- Sonocine Inc.
市場機会と将来展望
組織化された人口規模のスクリーニングプログラムは、高スループット画像診断と標準化された品質管理ワークフローの需要を引き続き促進している。ヨルダンでは、保健省が乳房X線撮影サービスへのアクセスを拡大する国家スクリーニングイニシアチブを開始し、インフラと集中読影ワークフローの準備状況を検証している。サウジアラビアでは、国家スクリーニング目標とSFDAの品質保証および用量データに関する要求が、構造化された品質管理、報告、ライフサイクルサービス契約をサポートできるシステムの価値を高めている。
最近の産業開発事情 中東マンモグラフィー市場
- 2026年7月:ヨルダン保健省は、334,000人の女性を対象とした乳がんスクリーニングサービス拡大の取り組みを開始した。このプログラムの規模により、標準化された高スループットの乳房X線撮影能力に対する近期的な需要が増加し、公的医療提供者間での移動式スクリーニングユニットと集中読影ワークフローの導入を後押ししている。
- 2025年3月:Hologicは、サウジアラビア保健省との枠組みを拡大し、テクノロジスト向けトレーニングと遠隔画像診断インフラに支えられ、一次医療センター全体でAI対応画像診断を提供することとした。この動きは、Vision 2030のスクリーニング拡大に沿った調達計画であり、新センターの稼働開始に伴う既設ベースの防御力維持に寄与する。
- 2024年1月:Fujifilm Middle Eastは、ドバイで開催されたArab Health会議に合わせて発表された、AlMana Group of Hospitalsとの提携により、AI駆動型の診断・医療ソリューションを導入した。この協業は、AI対応画像診断ワークフローの商業化チャネルとして地域の病院ネットワークを強化し、大規模医療提供者ネットワーク内での統合型デジタル乳房X線撮影プラットフォームの導入を加速させる可能性がある。
中東マンモグラフィー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、中東全域の病院、イメージングセンター、および類似のケア施設に販売される、乳房検診および診断イメージングに使用されるマンモグラフィーシステムおよび関連アップグレードから得られる収益として定義されます。
対象範囲の除外:マンモグラフィー以外の広範な乳房イメージングモダリティ(超音波やMRIなど)、およびマンモグラフィー専用でない一般的な放射線科消耗品は除外します。
セグメンテーション概要
- 製品タイプ別
- アナログマンモグラフィーシステム
- 全視野デジタルマンモグラフィー(FFDM)
- デジタル乳房トモシンセシス(DBT)
- 技術別
- 2次元デジタルマンモグラフィー
- 3次元デジタルトモシンセシス
- CAD・AI支援マンモグラフィー
- エンドユーザー別
- 病院
- 画像診断センター
- 乳腺ケアクリニック
- モバイルスクリーニングユニット
- 国別
- サウジアラビア
- アラブ首長国連邦
- カタール
- クウェート
- オマーン
- バーレーン
- トルコ
- イスラエル
- エジプト
- その他の中東
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、事実基盤を確立し、モデルを地域の観察可能なシグナルに結びつけるために使用されました。公衆衛生統計とがん検診の参考文献をレビューし、医療機器の貿易フローとマクロな医療支出パターンと照合することで、需要の方向性と購買力を把握しました。
主な情報源には、世界保健機関(WHO)のがんおよび医療システム指標、国際がん研究機関(GLOBOCAN)の罹患率・死亡率表、世界銀行の人口・医療支出シリーズ、関連機器カテゴリーの国連コムトレード輸出入データ、中東主要国の保健省ポータルおよび国家検診プログラムの更新情報など、有料購読を必要としない公開資料が含まれます。企業の年次報告書、投資家向けプレゼンテーション、規制通知、および信頼性の高い報道は、2Dデジタル、3Dトモシンセシス、CADまたはAI支援アップグレードの展開タイミングの検証に役立てました。また、公開シリーズに追加の明確化が必要な場合には、企業財務・インテリジェンス、特許、および出荷レベルの貿易確認のための有料サブスクリプションも活用しました。ここに記載されている情報源は例示的なものであり、データ収集、検証、および明確化のために他の公開文書やデータセットも参照しました。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、デスクリサーチだけでは完に確認できない前提条件、特に交換サイクル、調達の優先事項、および日常的な使用における2Dデジタルと3Dトモシンセシスの実際の比率を検証するために使用されました。中東全域の機器販売代理店、イメージングセンター運営者、病院の調達・放射線科リーダー、およびサービスパートナーと対話し、その意見を導入ペースと価格推移の調整に反映させた上でモデルを確定しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:30% | 最高経営幹部(CXO):13% |
| 中位層:52% | 部門・ユニットリーダー:39% |
| 中小規模プレイヤー:18% | マネージャー:48% |
市場規模算定と予測
規模算定は、導入済みベースの拡大と交換需要を国レベルの検診モメンタムおよびイメージング能力に結びつけるトップダウン再構築から始まり、技術別の現実的な価格ラダーを用いてそれらの数量を価値に換算しました。需要プールを構築した後、市場合計は国別シェアを調達の実態に合わせることで導出し、輸入シグナルとのクロスチェックを行いました。
モデルで使用た主要インプットには、乳がん罹患率と検診認知度の代理指標、対象年齢コホートの成長、診断イメージングセンターおよび病院放射線科の数と拡大ペース、2Dと3Dの導入比率(CADおよびAI支援のアタッチ率を含む)、マンモグラフィーシステムの標準的な交換サイクル、および入札とサービスカバレッジによって左右される平均販売価格の動向が含まれます。ボトムアップの概算は、販売代理店とのチャネルチェック、ユニット配置に合わせたサンプリングによる平均販売価格のタイミング、および関連機器カテゴリーの貿易フローとの整合性チェックなど、選択的に適用されました。小規模国でカバレッジのギャップが存在する場合は、類似の医療システムプロファイルから普及率と利用率の前提を補間し、フォローアップコールで再検証しました。
予測については、検診プログラム、入札タイミング、および償還の変更が年ごとに変動する可能性があるため、シナリオ分析を適用し、対象コホートの成長や技術ミックスなどの変数に対して単純な回帰スタイルの感度分析を用いて、将来の推移の一貫性を持しました。前提条件は複数の回答者タイプによって確認された後にのみ確定されたため、予測は収集された証拠によって説明可能かつ再現可能なものとなっています。
データ検証と更新サイクル
検証は、輸入の方向性、既知の病院拡張計画、および地域における2Dデジタルから3Dトモシンセシスへの技術シフトの見込みを含む独立したシグナルとモデル出力を三角測量することで行われました。国別の数値が非現実的なユニット集中度や価格を示唆する場合は外れ値としてフラグを立て、差異が説明可能になるまでドライバーの前提条件を再確認しました。
承認前には多段階レビューが実施され、前提条件、計算、および論理的整合性が別のアナリストによって確認・修正されます。レポートは年次で更新され、主要な入札の落札、検診政策の変更、供給の混乱など重要なイベントが発生した場合には中間調整が行われます。納品前には最終確認が実施され、クライアントは同一のモデルロジックに基づく最新の更新済みビューを受け取ります。
Mordor Intelligenceの中東マンモグラフィー市場模算定と他の公表推計との比較
中東マンモグラフィー分野の公表数値がしばしば一致しないのは、計上対象と時期の前提が同一でないためです。差異は通常、マンモグラフィー収益として扱われるもの、地域ラベルに含まれる国、および推計が調達サイクルに従うか滑らかな成長曲線に従うかという点に現れます。
主なギャップは、隣接する乳房イメージングおよびより広範なサービス収益への対象範囲の拡大から生じており、Mordor Intelligenceは非マンモグラフィーイメージング、一般的な放射線科サービス、またはより広範な中東・アフリカ合計を含めるのではなく、記載された中東諸国全体でマンモグラフィーシステムおよびマンモグラフィー専用技術アップグレード(2D、3Dトモシンセシス、CADまたはAI支援マンモグラフィーを含む)のみを計上しています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 88.92 ミリオン 米ドル(2026年) | |
| グローバルコンサルタントA | 0.45 ビリオン 米ドル(2024年) | マンモグラフィーと広範な乳房イメージングおよび関連サービス混在させているとみられる広範な支出ビューを使用しており、異なる基準年を基点としているため、機器のみの比較可能な価値を過大評価する可能性があります。 |
| 産業出版社B | 0.46 ビリオン 米ドル(2024年) | より広範な製品バスケットとアプリケーションの枠組み(例えば、フィルムスクリーンや追加のモニタリングまたはサービス要素)を含んでおり、地域における入札主導の購買サイクルを反映していない可能性のある滑らかな需要曲線を前提としています。 |
数値の差異は主に、何が計上されているか、および価格と導入がどの程度の速さで年ごとに変動することが許容されているかを反映しています。市場構築を特定の技術、国のカバレッジ、および調達に連動した需要シグナルに結びつけることで、推計は明確な変数に対して追跡可能な状態を維持し、新たな検診・入札情報が公開されるたびに再確認することができます。
レポートで回答される主要な質問
2032年までにGCC諸国の病院におけるデジタル乳房トモシンセシスの検診需要はどの程度になるか?
サウジアラビアおよびアラブ首長国連邦におけるレミアム3Dシステムの購入により、年間売上高は全体として7.32%の成長を続け、トモシンセシスは2032年においても中東マンモグラフィー市場の最大シェアを維持するでしょう。
AI支援マンモグラフィーは2032年以前に償還対象となるか?
アブダビとサウジアラビアの規制パイロットは、2028年頃に診療報酬コードが導入される可能性を示しており、新システムの購入においてAI機能が前提条件となる可能性が高いです。
乳房画像診断の設備投資において最も高い成長が見込まれる国はどこか?
アラブ首長国連邦は、医療観光のポジショニングとAI対応ワークフロー投資に牽引され、最も高い予測CAGRである9.41%を示しています。
モバイルスクリーニングユニットは持続可能なビジネスモデルを提供するか?
モバイル車両は農村部のギャップを埋めていますが、燃料コスト、スタッフの離職率、40万〜60万米ドルの車両価格が、政府プログラムや企業の健康管理契約によって収益が保証されない限り、収益性を制限しています。
乳房画像診断における放射線科医不足はどの程度深刻か?
GCC諸国全体で乳腺専門の放射線科医は300人未満しかおらず、AI支援テレラジオロジーが人員の比例的な増加なしにカバレッジを拡大するための鍵となっています。