
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
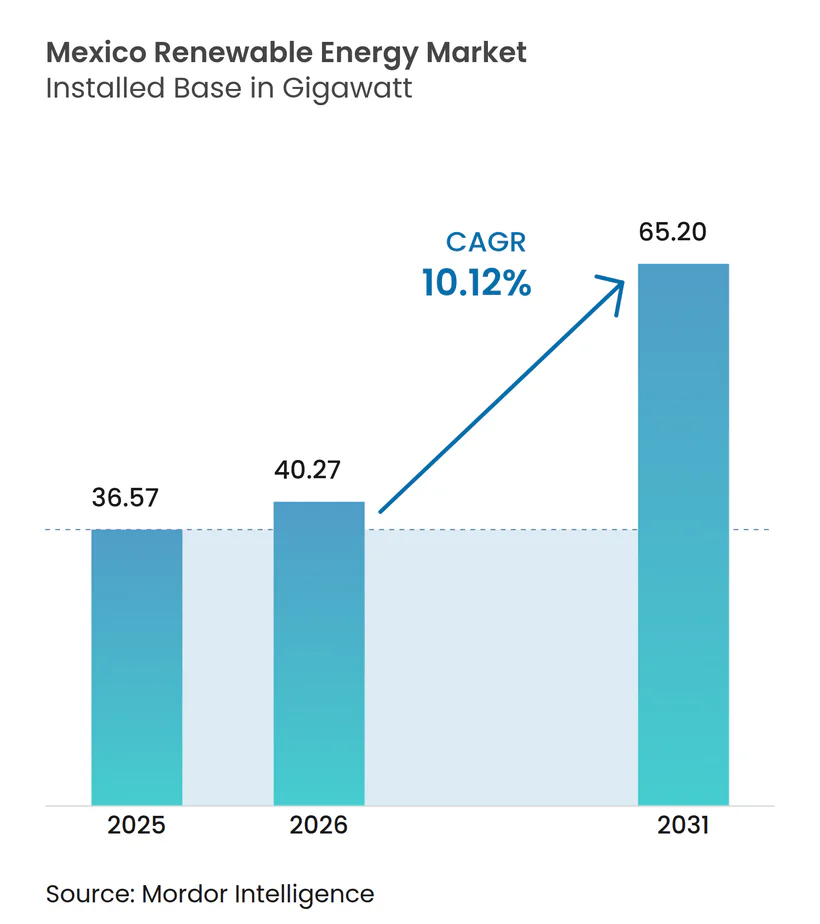
| 基準年の市場規模 (2025) | 36.57 ギガワット |
| 市場取引高 (2026) | 40.27 ギガワット |
| 市場取引高 (2031) | 65.2 ギガワット |
| 成長率 (2026 - 2031) | 10.12 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
- アジア
- アジア
- アゼルバイジャン
- アフリカ
- アフリカ
- アフリカ
- アフリカ
- アフリカ
- アメリカ合衆国
- アラブ首長国連邦
- アルジェリア
- アルゼンチン
- イギリス
- イスラエル
- イタリア
- イラン
- インド
- インドネシア
- ウズベキスタン
- エジプト
- エチオピア
- オーストラリア
- オーストリア
- オランダ
- カザフスタン
- カナダ
- ギリシャ
- コロンビア
- サウジアラビア
- シンガポール
- ジンバブエ
- スイス
- スウェーデン
- スペイン
- スロバキア
- チュニジア
- チリ
- デンマーク
- ドイツ
- トルコ
- ナイジェリア
- ニュージーランド
- ノルウェー
- ハンガリー
- フィリピン
- フィンランド
- ブラジル
- フランス
- ベネズエラ
- ベラルーシ
- ペルー
- ポーランド
- ボツワナ
- ポルトガル
- マレーシア
- ヨーロッパ
- ヨーロッパ
- ヨーロッパ
- ヨーロッパ
- ヨーロッパ
- ルーマニア
- ロシア
- 韓国
- 中国
- 中東とアフリカ
- 東南アジア
- 南アジア
- 南アフリカ
- 南アメリカ
- 日本
- 北米
Mordor Intelligenceによるメキシコ再生可能エネルギー市場分析
メキシコ再生可能エネルギー市場は、2025年の36.57ギガワットから2026年には40.27ギガワットに成長し、2026年~2031年にかけてCAGR10.12%で2031年までに65.2ギガワットに達すると予測されています。
強力な連邦目標、コスト競争力のある太陽光発電、および新たな開発銀行の信用枠がこの拡大を支えており、一方で新電力セクター法は連邦電力委員会(CFE)を通じた国家管理を維持しています。開発業者は高照射量の北部州、メキシコ湾岸沿いの風力発電所の再発電、および新設プラントへのバッテリー組み合わせによる系統連系待ちの解消に注力しています。企業向け電力購入契約(PPA)は電力会社の調達をますます迂回し、設備容量10MW未満の分散型発電システムへの需要を誘導しています。一方、ペソの変動性とローカルコンテンツ規則が資金調達のハードルを引き上げており、NAFINおよびBancomextによるペソ建て融資への明確なシフトを促しています。
主要レポートの要点
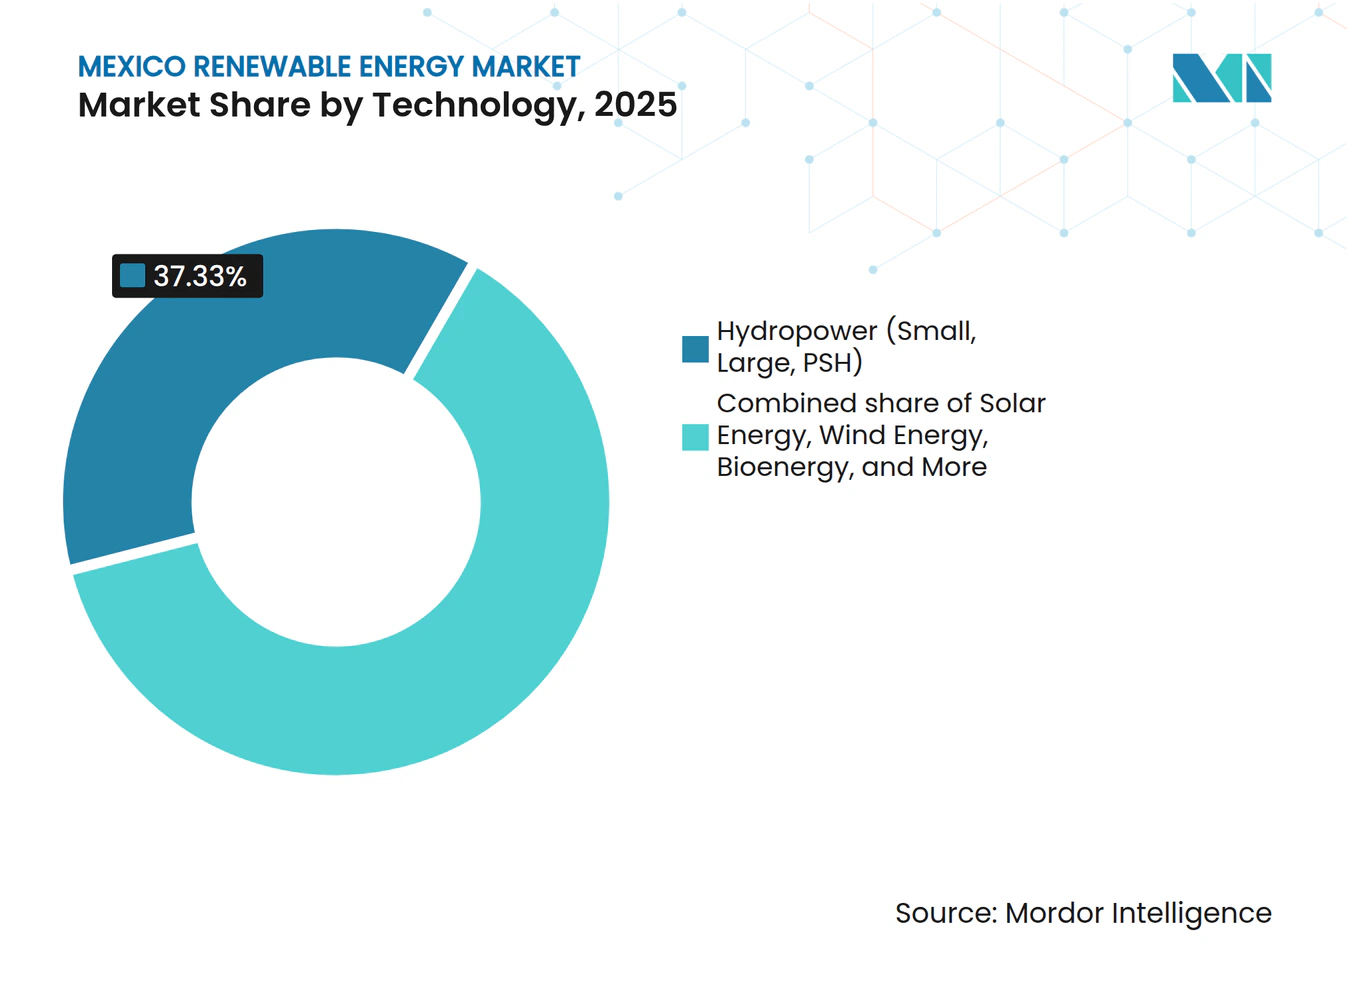
- 技術別では、水力発電が2025年のメキシコ再生可能エネルギー市場の37.33%を占め、太陽エネルギーは2031年にかけてCAGR14.02%で前進しています。
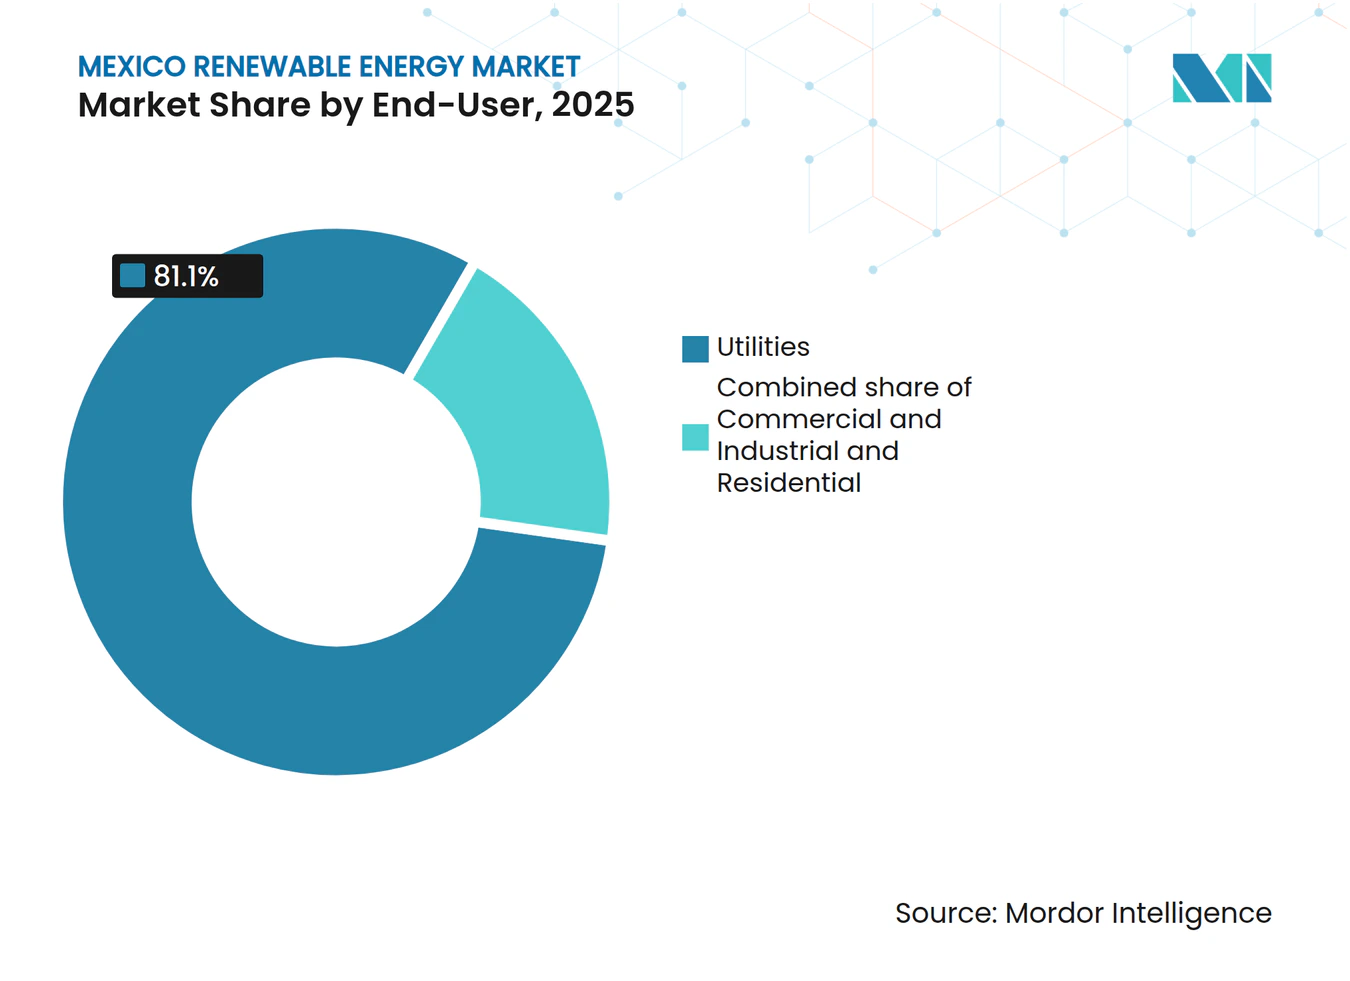
- エンドユーザー別では、電力会社セグメントが2025年のメキシコ再生可能エネルギー市場規模の81.10%を占め、住宅用設置はCAGR14.25%で成長を牽引しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
メキシコ再生可能エネルギー市場のトレンドとインサイト
促進要因インパクト分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 太陽光発電の均等化発電コスト(LCOE)がコンバインドサイクルガスを引き続き下回る | +2.8% | 北部州(ソノラ州、チワワ州)およびユカタン半島で最大の恩恵を受ける全国規模 | 中期(2年~4年) |
| 企業の持続可能性目標に支えられたPPA(商業・産業需要) | +1.9% | 産業回廊(ヌエボレオン州、ケレタロ州、グアナフアト州)に集中した全国規模 | 短期(2年以内) |
| 老朽化した北部沿岸農場の風力再発電ポテンシャル | +1.5% | オアハカ州、タマウリパス州、ヌエボレオン州 | 中期(2年~4年) |
| CEL改革の下で承認された系統連系型バッテリーハイブリッド | +1.7% | 全国規模、バハカリフォルニア州およびソノラ州での早期展開 | 長期(4年以上) |
| 気候連動型開発銀行信用枠(NAFIN、Bancomext) | +1.2% | 中小企業を優先する全国規模 | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
太陽光発電のLCOEがコンバインドサイクルガスを引き続き下回る
2024年の平均ユーティリティ規模の太陽光均等化発電コストはMWh当たり51米ドルに達し、燃料変動価格設定を考慮しなければならないガス火力の代替案を決定的に下回りました。[1] メキシコの高い太陽照射量は2,000kWh/m²を超えることが多く、世界の同業他社を凌駕する設備利用率をもたらし、メリットオーダー給電順位を再編しています。ガス発電ユニットはピーク役割へとシフトし、投資を無駄にし、年間約16億米ドルの米国産ガス輸入コストを解放しています。[2] 太陽光のゼロ限界コストが正午の価格低下を鮮明にし、系統運用者に電圧・周波数制御の強化を促しています。開発業者は出力抑制リスクをバッテリーストレージの併設によって打ち消し、ピークシェービングおよび容量市場収益を引き出してプロジェクトリターンを向上させています。
企業の持続可能性目標に支えられたPPAが商業・産業需要を牽引
General Motorsを含む多国籍製造業者が、グローバルな脱炭素化義務を果たすために固定価格の再生可能エネルギーPPAを締結し、商業・産業設置のCAGR14.60%を牽引しています。自己供給許可により、企業は従来の電力会社入札を回避し、プライベートラインを通じた相対取引が可能となり、クリーンエネルギー証書がコンプライアンスを確認します。19の州にまたがるGrupo Bachoco社の26MWの分散型太陽光プログラムは、集約された商業・産業負荷がいかにユーティリティ規模の経済性を実現できるかを示しています。15年~20年のPPAタームは、ドル連動条項と組み合わせることでペソの変動リスクを軽減し、長期的な持続可能性を支えています。
老朽化した北部沿岸農場の風力再発電ポテンシャル
タマウリパス沿岸の第一世代風力資産がライフサイクルの成熟期に近づいています。銘板容量を倍増させる最新タービンは、メキシコ再生可能エネルギー市場のCAGRを1.4パーセントポイント押し上げます。ビクトリアプロジェクトはすでに49.5MWの設備容量で年間184GWhを産出し、72,345tCO₂を削減しています。再発電は既存の系統連系権を活用し、許認可リードタイムを短縮し、土地利用に関するコミュニティ協議を合理化します。Sempra InfrastructureのCimarron拡張(320MW)は、実証済みの風況と系統アクセスに賭ける投資家の典型例です。
CEL改革の下で承認された系統連系型バッテリーハイブリッド
2025年3月のストレージ義務化により、再生可能エネルギーとストレージを組み合わせたハイブリッドにクリーンエネルギー証書の適格性が与えられ、対応可能な収益スタックが1.2パーセントポイント拡大しました。Invenergy社のラ・トバ発電所は35MW太陽光と20MWバッテリーを組み合わせ、燃料が乏しいバハカリフォルニア・スル州でランピング、周波数、および容量サービスを提供しています。合理化された系統連系プロトコルが承認時間を短縮し、標準化された技術コードが系統コードへの準拠を確保しています。開発業者は新ディスパッチ制度の下、間欠性混雑ペナルティをヘッジするために商業用バッテリー収益を活用しています。
制約要因インパクト分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 国家相互連系システム(Sistema Interconectado Nacional)における間欠性混雑 | -1.90% | 全国系統ノード | 短期(2年以内) |
| 2028年計画見直し後の政策不確実性 | -2.10% | 全国規模 | 長期(4年以上) |
| ペソ下落に伴う加重平均資本コスト(WACC)の上昇 | -1.10% | 全国の資金調達 | 短期(2年以内) |
| 米国・メキシコ・カナダ協定(USMCA)規則に対するOEMサプライチェーンのエクスポージャー | -0.80% | 製造拠点 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
国家相互連系システム(Sistema Interconectado Nacional)における間欠性混雑
変動型発電が送電網整備を上回るペースで拡大し、メキシコ再生可能エネルギー市場のCAGRから1.9パーセントポイントを削ぎ落としています。5年間で新設された送電線は2,600kmにとどまり、4,038kmが建設中であるため、ピーク生産時の出力抑制が発生しています。系統運用者CENACEは周波数調整に火力ユニットを頼り、補助サービスコストが増大し、太陽光の価格優位性が損なわれています。±500kV回廊の計画が2027年までに混雑を解消することを目指していますが、許認可の遅延がスケジュールを損なうリスクがあります。開発業者はハイブリッドストレージや所在地ベースのヘッジ手段によって収益を安定させるリスクヘッジを行っています。
2028年国家電力計画見直し後の政策不確実性
義務付けられた2028年政策見直しは、投資家がCFE優位へのシフトの可能性を見極める中で成長を阻害すると予想されます。[3] 自律規制当局の解散など過去の政策転換は、ガバナンスの予測不可能性を示しています。クリーンエネルギー証書の有効期間がわずか2年であり、20年の資産寿命と相容れず、収益モデリングが複雑になっています。スポンサー企業はリスク軽減のために法律変更条項を契約に盛り込み、多国間ラップアラウンド保証を求めることをますます増やしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:水力発電がベースロードを維持しながら太陽エネルギーが急増
水力発電は2025年においてメキシコ再生可能エネルギー市場シェアの37.33%を維持し、主にチコアセンやラ・アンゴストゥーラなどの既存ダムが年間を通じて安定電力を供給しています。このセグメントは既存の貯水池、成熟した運用・保守(O&M)体制、および新大規模ダムと比較した限定的な環境反対意見の恩恵を受けています。北部州での揚水発電改修が検討中であり、新たな貯水を伴わずにピークシェービングの柔軟性を追加する可能性があります。太陽エネルギーは2031年にかけてCAGR14.02%で前進し、メキシコ再生可能エネルギー市場の中で最も速いペースを記録しており、モジュールコストの継続的な下落と企業PPAの波(分散型屋根向け)に支えられています。CFEがソノラ州、チワワ州、ドゥランゴ州の安価な砂漠地帯において合計4.673GWの9カ所のユーティリティ規模太陽光発電所を建設する計画は、国営電力会社が光発電容量へシフトしていることを裏付けています。
再発電が風力の競争力を維持しており、テワンテペク地峡の2.5GWは老朽化した2MWタービンを5MW以上の機種に置き換え、新たな土地賃借を必要とせずに生産量を増加させます。地熱はロス・アスフレスおよびロス・フメロスからの約950MWで安定しており、メキシコ再生可能エネルギー産業に貴重なベースロードを提供していますが、資金制約により掘削拡大は限定的です。バガスや都市廃棄物を燃料とするバイオエネルギープロジェクトは、ベラクルス州やハリスコ州の製糖所近くで稼働し、系統へ余剰電力を売電しながら現場でプロセス熱を供給しています。海洋エネルギーはまだ黎明期にあり、海洋技術の規制基準が未制定のため、民間投資は脇に置かれた状態です。


注記: 全セグメントの個別シェアはレポート購入時に入手可能
エンドユーザー別:電力会社が優位を保ちながら住宅用が拡大
電力会社は2025年の総需要の81.10%を占め、CFEの法定優先権および2025年改革前に締結された既存PPAを反映しています。2025年3月の法律はCFEの発電シェアを54%以上に確保し、独立系開発業者の活動余地を制限していますが、系統信頼性を強化する優先ハイブリッドプロジェクトへのオフテイクを保証してもいます。住宅向け需要はCAGR14.25%で拡大し、2024年には分散型設備容量が1.2GWを超え、ネットメータリングが余剰電力を小売料金の90%でクレジットするようになり、標準的な屋根用では5年~7年での回収が可能となっています。地理的クラスタリングはメキシコシティ、モンテレイ、グアダラハラの高所得地区で観察され、高い料金とアクセスしやすい資金調達が普及パターンを牽引しています。
商業・産業の買い手は日中の電力需要の30%~50%をカバーするメーター後方アレイに依存し、2024年に平均8%増に達した系統料金の上昇から身を守っています。ヌエボレオン州の自動車部品サプライヤーは、現場発電量を最大化するために屋根用アレイと地上設置型カーポートシステムを組み合わせることが増えています。民間PPAをSENERに報告する規制義務は事務手続きを増やしますが、契約量の鈍化には至っていません。価格確実性とESGシグナリングが管理コストを上回っています。送電が飽和している場所に分散型発電が参入する中、中規模開発業者はメキシコ再生可能エネルギー産業の中で収益性の高いニッチを切り開いています。

注記: 全セグメントの個別シェアはレポート購入時に入手可能
地理的分析
北部州のソノラ州、チワワ州、ヌエボレオン州が太陽エネルギー成長を支え、年間照射量が2,000kWh/m²を超え、設備利用率は約29%に達しています。タマウリパス州とオアハカ州は引き続き風力の中心地であり、系統連系を再利用して試運転を迅速化する再発電キャンペーンを展開しています。パイプラインが不足し観光需要が旺盛なユカタン半島は、バッテリーハイブリッドと太陽光ピーカーユニットを組み合わせる2029年までに300億米ドルの系統刷新を必要としています。
メキシコシティとグアダラハラを含む中央メキシコは、製造クラスター向け分散型太陽光発電に強みを持っています。PPAはしばしば再生可能エネルギーとボランタリーカーボンクレジットをバンドルし、企業の脱炭素化戦略を強固にしています。バハカリフォルニア州-サンディエゴ回廊におけるクロスボーダー機会は、2027年に送電アップグレードが完了した後のクリーン電力輸出を促進するために、米国・メキシコ・カナダ協定(USMCA)の下で規制体制を同期させることにかかっています。
南部高地は水力と地熱のベースロードを活用しているものの、険しい地形とゆっくりとした用地取得に苦慮しています。気候レジリエンス計画では、ダムの安全性と風力発電所の基礎を脅かす熱帯性降雨パターンが考慮されるようになっています。コスメルにおける新興の潮流エネルギーの見通しは、海洋再生可能エネルギーへの早期の多様化を示していますが、商業的影響は予測期間を通じて限定的にとどまるでしょう。
規制環境
メキシコの再生可能エネルギー開発は、2025年3月の電力セクター法(Ley del Sector Eléctrico)により枠組みが定められ、連邦電力委員会(CFE)を基軸として、発電における公共参加の枠組みを確立している。2025年10月の規則(Reglamento)は、許認可、コンプライアンス、市場規則を運用可能とし、計画および系統接続のガバナンスはCENACEの下で実施される。2026年には、PLADESEがインフラ開発の中心的な道筋となり、発電能力の承認、送電の優先事項、系統運用上の必要性の連携を強化した。2026年6月の拡張計画では、2030年までに32,000MWを追加するために7,390億メキシコペソを投入し、その70%を再生可能エネルギーおよびクリーン技術から確保することとしており、現行の枠組みの下で再生可能エネルギー容量を拡大するための主要な経路として、国家計画と混合開発方式の役割を強化している。
競合環境
市場集中度
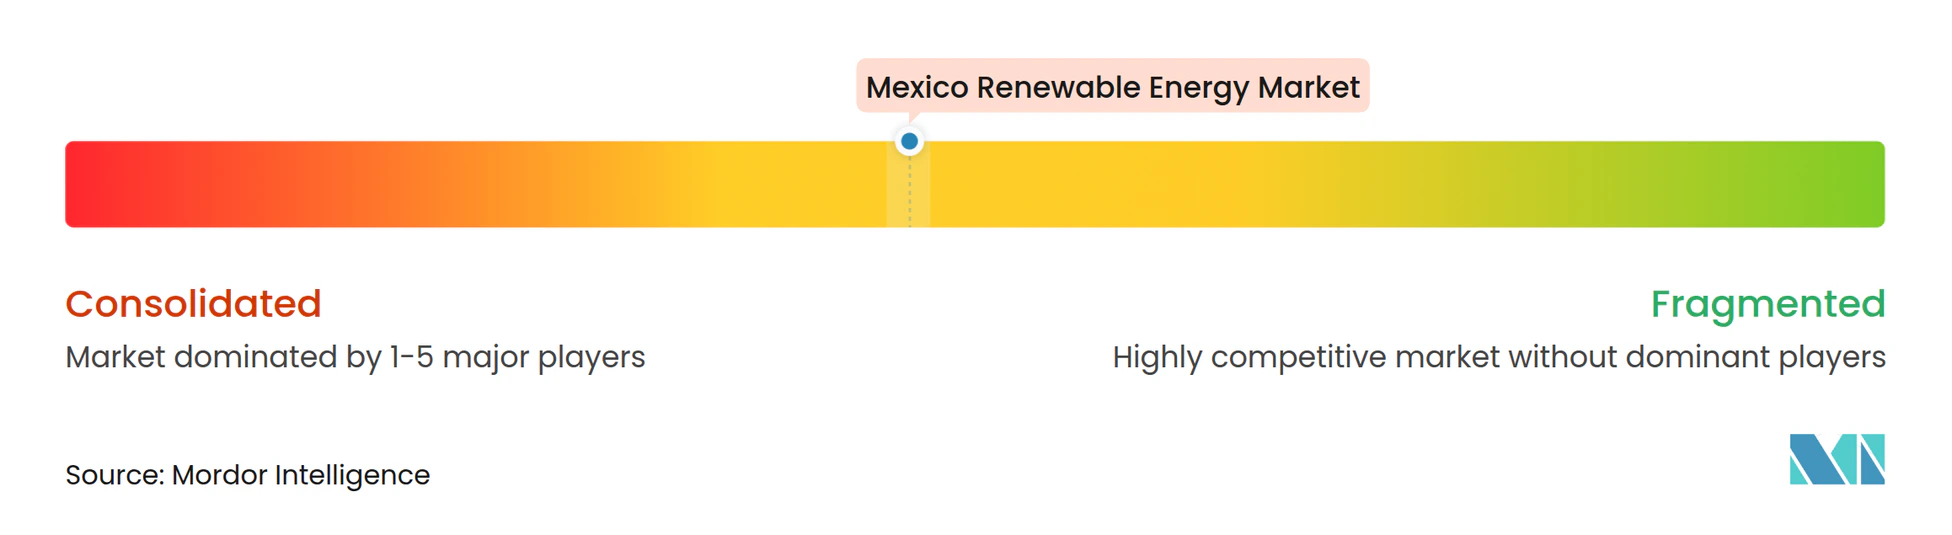
市場リーダーシップは、規制の変化に対応しながらバランスシートの強さを維持できるグローバル電力会社と国内コングロマリットの適度な集中に基づいています。Iberdrola、Enel、Accionaはそれぞれ1.2GWを超える稼働容量を持ち、デジタルO&Mプラットフォームを活用してダウンタイムを削減し、CENACEの補助サービス収益を獲得しています。Sempra Infrastructureはシマロンなどのストレージ連動プロジェクトに多角化し、ガス、LNG、再生可能エネルギーにまたがる技術的シナジーを示しています。
CFEは引き続き中心的なプレーヤーであり、再生可能エネルギー増強と水力改修に123億米ドルを投入しながら、系統ストレスイベント時に民間競合他社を抑制できるディスパッチ優先権を保持しています。Zuma EnergíaやCubicoなどの国内独立系発電事業者(IPP)は、大手が規模や土地保有の複雑さから見過ごす太陽光・風力ニッチを狙っています。資金調達のアクセスが勝者をますます差別化しており、欧州投資銀行(EIB)、北米開発銀行(NADB)、NAFINからのブレンドファイナンストランシェを確保した事業体は、より速くより低金利で取引を成立させています。
技術的差別化は、太陽光とストレージを組み合わせたハイブリッド設計、LIDARによる風力サイト検証、およびAI駆動の出力抑制予測を中心に激化しています。サプライチェーンのローカライゼーションは依然として潜在的リスクであり、国内ブレードまたはモジュール組み立てに投資する企業は、米国・メキシコ・カナダ協定(USMCA)のコンプライアンス問題を先回りして防ぎ、輸送タイムラインを短縮することを目指しています。競合パリティは最終的に、最低コストのキロワットアワー単独ではなく、発電、需要応答、系統サービスを組み合わせた総合的なソリューションにかかってくるでしょう。
メキシコ再生可能エネルギー産業リーダー
-
Comisión Federal de Electricidad (CFE)
-
Iberdrola SA
-
Acciona Energía
-
Enel Green Power
-
Zuma Energía
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
PLADESEの下では、計画と調達は中央集権的な開発経路によって支えられており、開発事業者やサプライヤーはより厳格な技術的・行政的要件を満たしつつ、CFEを基軸とした調達プロセスに参加できる。2026年に実施された第1回混合開発方式の落札では、37件のプロジェクトにわたり7,411MWが割り当てられ、中央集権的なパイプラインが民間資本と技術パートナーを国家主導の建設プロジェクトに結び付ける様子が示されている。2025年3月の蓄電義務化とハイブリッドシステムに対するCEL(クリーンエネルギー証書)の適格性は、国家連系系統(Sistema Interconectado Nacional)における混雑を緩和し、系統信頼性を支える設計を促進している。分散型およびビハインド・ザ・メーター型システムに対する企業需要は拡大を続けており、大規模産業グループは民間PPA契約を活用している。NAFINおよびBancomextを通じたペソ建て資金調達チャネルは、現地化された実行と、CENACEの計画に整合した蓄電対応ポートフォリオを支えている。
最近の業界動向
- 2026年7月:Polaris Renewable Energyは、合計249MWの3件の太陽光プロジェクトを対象とするCFEとの混合投資契約に署名した。この契約は、新たな混合モデルを通じて民間開発事業者がユーティリティ規模の建設に参加し、オフテイク構造をCFE主導の契約と整合させている様子を示している。
- 2026年6月:CFEは、2026年2月に開始された80件以上の提案を評価した上で、第1回混合開発方式の入札を終了し、37件の再生可能エネルギープロジェクトにわたり7,411MWを割り当てた。この落札規模は、再生可能エネルギーに対する大規模かつ中央集権的な市場アクセス経路を再確立し、CFE主導の計画に紐づく資金調達可能なPPAの基準を打ち立てた。
- 2024年11月:メキシコは、プロジェクト単位の道筋と実行重視のプログラムを示す国家電力戦略を発表した。同文書は、段階的な導入計画と系統統合上の考慮事項を記述しており、これらは後の計画・導入に関する改革に取り込まれた。この動きは、その後の計画手段および実施の取り組みを導く正式な枠組みを確立した。
研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場では、メキシコにおける再生可能エネルギーの発電容量(GW)を太陽光、風力、水力、バイオエネルギー、地熱、海洋エネルギーの各技術別に算定し、これらの資産から電力を受け取る主要エンドユーザーへのマッピンを行っています。
対象外事項:設備容量のみを計上しており、電力販売額、再生可能エネルギー証書、送配電、および独立型蓄電容量は含まれません。
セグメンテーション概要
- 技術別
- 太陽エネルギー(光発電および集光型太陽熱発電)
- 風力エネルギー(陸上および洋上)
- 水力発電(小規模、大規模、揚水発電)
- バイオエネルギー
- 地熱
- 海洋エネルギー(潮力および波力)
- エンドユーザー別
- 電力会社
- 商業・産業
- 住宅
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、設備容量の基盤および技術別の新規追加量を把握するため、公的エネルギー統計の調査から開始しました。発電ミックスおよび再生可能エネルギー容量のトレンドを相互検証するため、メキシコのエネルギー・電力規制当局および関連機関、国際エネルギー機関(IEA)、国際再生可能エネルギー機関(IRENA)、世界銀行の各種指標といった公式・公開情報源を主に活用しました。
その後、政府入札・許認可の最新情報、系統計画に関するメモ、業界団体の刊行物、査読済みエネルギー学術誌、ならびにパイプライン情報を得るための企業開示資料および投資家向けプレゼンテーションなど、各種情報源を用いてプロジェクトおよび政策の背景情報を追加しました。三角検証のため、企業財務・インテリジェンス、ニュース・財務情報、特許データベースに関する有料サブスクリプションも活用し、タイムラインおよび技術動向の方向性を確認しました。これらのデスクリサーチ情報源はあくまで例示であり、特定のデータポイントの収集・検証・明確化のために他の多数の公開情報源も使用しています。
一次インタビューおよびサーベイ
一次調査は、発表されている内容だけでなく、実際に建設・接続されているものを確認するために実施しました。開発事業者、EPC(設計・調達・建設)企業、機器サプライヤー、電力会社、大規模な商業・産業(C&I)需要家、ならびに許認可および系統連系を追跡するアドバイザーなど、メキシコ全土の主要需要拠点および資源豊富な州をカバーする多様な関係者と対話しました。
回答者からのインプットは、感度チェックに使用した設備利用率、標準的な建設工期、予想される遅延、および現実的な竣工スケジュールの検証に役立てられ、二次データが不足している箇所の前提条件を精緻化しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:37% | 最高経営幹部(CXO)15% |
| 中位層:45% | 部門・ユニットリーダー:34% |
| 中小規模プレイヤー:18% | マネージャー:51% |
市場規模算定と予測
規模算定は、公式の設備容量シリーズ、技術別構成比、および直近の追加量を用いて需要プールを再構築し、技術別の建設ペースで将来に向けて延伸するトップダウンアプローチで構築しました。結果の現実性を担保するため、発表済みおよび建設中のプロジェクトのサンプルを積み上げ、モデルと比較した年間追加量の示唆値を確認するボトムアップチェックも選択的に実施しました。
モデルに使用した主要インプットには、技術別の過去の設備容量追加量、建設タイミングに影響する政策シグナル、系統連系・許認可上の摩擦(業界関係者との議論に基づく)、標準的な竣工リードタイム、ならびに大規模電力および分散型プロジェクトのパイプラインが含まれます。感度チェックとして、標準的な設備利用率を用いた発電貢献量の示唆値を比較し、容量成長が期待される電源ミックスと整合しないケースを検出しました。
予測は、許認可速度、資金調達意欲、および系制約に関する専門家の見解に裏付けられたシナリオ分析を用いて実施しました。プロジェクトレベルのデータが不完全な箇所については、パイプラインに保守的な確率ウェイトを適用し、追加量をメキシコで過去に実績のある水準に合わせることでギャップを処理しました。
データ検証と更新サイクル
アウトプットは、公開の設備容量トラッカーとの年間追加量の比較、および技術別シェアが年度間で妥当な形で推移しているかの確認を含む複数のクロスチェックを通じて検証しました。大きな変動が見られた場合は再検討を行い、前提条件を見直し、新たな政策変更や大規模なプロジェクト遅延が報告された際にはフォローアップコールを実施しました。
最終承認前に、第二のアナリストが計算内容と単位の整合性をレビューし、入札活動や系統連系に関する議論などの独立した指標との最終的な差異確認を実施します。レポートは年次で更新され、重要なイベントが発生した際には中間更新を行い、クライアントが最新の見解を受け取れるよう、納品前に最終更新作業を完了します。
Mordor Intelligenceのメキシコ再生可能エネルギー市場規模と他の公表推計値との比較
メキシコの再生可能エネルギーに関する公表推計値が必ずしも一致しない理由は、一部の情報源が金額ベースで報告する一方、他の情報源が設備容量ベースで報告しており、対象年度や技術カテゴリーが異なる場合があるためです。また、パイプラインの取り扱い方法、遅延の解消速度の前提、および通貨・インフレの適用有無によっても差異が生じます。
電力発電収益および電力価格はMordor Intelligenceの本調査の対象外であるため、市場は設備容量(GW)で表示されており、この点だけでも金額ベースの公表資料との間に大きな乖離が生じる可能性があります。もう一つの要因は、水力発電と揚水発電の取り扱い方法であり、一部の情報源がカテゴリーを簡略化したり、より広義のクリーンエネルギーの定義に組み入れたりすることで、基礎となる資産が類似していても合計値が変わる場合があります。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 40.27 GW(2026年) | |
| 地域コンサルタントA | 7.40 ビリオン 米ドル(2024年) | 再生可能電力および関連支出の収益評価を使用しており、設備容量ベースの算定とは直接比較できず、基準年も本調査で使用した容量建設サイクルと異なります。 |
| 業界出版社B | 38.70 ビリオン 米ドル(2025年) | GWベースで報告しているが、予測期間および技術グループ分けが異なり、揚水発電および小規模バイオエネルギー資産がエンドユーザー間でどのように計上されているかについての詳細が少ない。 |
総じて、単位、基準年、および技術カテゴリーの定義の違いが、情報源間のギャップの大部分を説明しています。観測可能な設備容量の追加量にモデルを紐付け、プロジェクトの積み上げと専門家チェックによって検証することで、最終的な数値は明確なインプットと再現可能なステップに追跡可能な状態を維持しています。
レポートで回答される主要な質問
2026年のメキシコ再生可能エネルギー市場の規模はどれくらいですか?
メキシコ再生可能エネルギー市場規模は2026年に40.27GWに達し、2031年までに65.2GWに達すると予測されています。
市場内で最も速く成長している技術は何ですか?
太陽光発電が成長を牽引し、モジュールコストの下落と義務付けられたバッテリーハイブリッドを背景に、2031年にかけてCAGR14.02%で前進しています。
新電力セクター法は民間開発業者にどのような影響を与えますか?
同法はCFEに54%の発電を確保しますが、民間企業には46%が引き続き提供され、独立した成長を可能にする官民混合モデルが生まれています。
2025年改革後にクリーンエネルギー証書(CEL)が重要な理由は何ですか?
復活したCELスキームにより、バッテリーハイブリッドプロジェクトが取引可能な証書を獲得でき、新たな収益源が加わり、プロジェクトのバンカビリティが向上しています。
政策不確実性は新規プロジェクトにどのような影響を与えていますか?
2028年国家電力計画への期待から資金調達スプレッドが拡大し、特に洋上風力や高度地熱において一部のグリーンフィールド投資が遅延しています。