
メキシコ糖尿病治療薬市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
| 市場規模 (2026) | 2.18 十億米ドル |
| 市場規模 (2031) | 2.57 十億米ドル |
| Growth Rate (2026 - 2031) | 3.35 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるメキシコ糖尿病治療薬市場分析
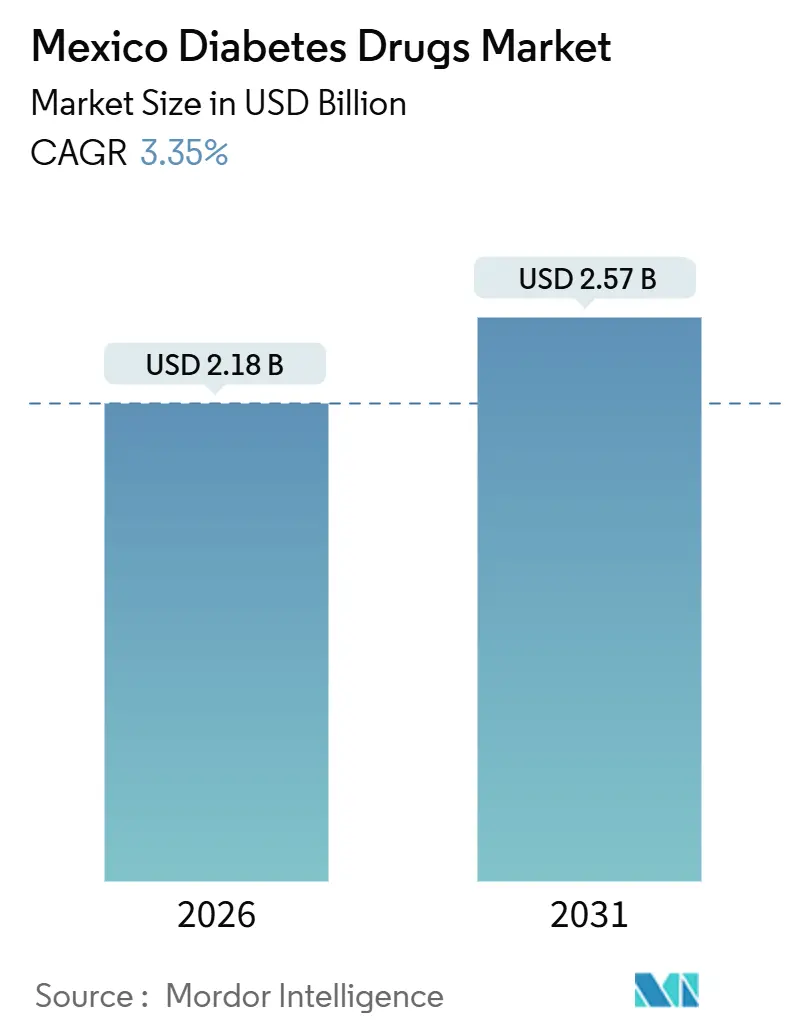
メキシコ糖尿病治療薬市場規模は2026年に22億1,800万米ドルと推定され、2031年までに25億7,000万米ドルに達すると予測されており、予測期間(2026年~2031年)中の年平均成長率は3.35%です。
持続的な成長は、臨床的負担の拡大、最新療法に対する需要の急増、および価格競争力のあるバイオシミラーを優遇する調達政策改革を反映しています。成人の糖尿病有病率は2024年に18.3%に達し、肥満率は36.1%に達したことで、治療適格者のプールが拡大し、メトホルミン、基礎インスリン類似体、およびGLP-1受容体作動薬の処方が着実に増加しています。2024年から2025年にかけてCOFEPRIS(連邦衛生リスク保護委員会)がインスリングラルギンバイオシミラー3品目を承認したことでテンダーにおける節約効果が加速しましたが、IMSS(メキシコ社会保険機構)主導の新たな購買モデルの下での行政上の遅延が断続的な欠品を引き起こし、患者を価格の高い小売チャネルへ誘導しました。GLP-1クラスおよびSGLT-2クラスの心血管・腎臓アウトカムデータも医師の処方習慣を変えており、循環器専門医や腎臓専門医が血糖コントロールを超えた目的で処方を行うようになっています。一方、民間保険会社は革新的医薬品の処方集を拡充しており、多国籍企業が参入を競うプレミアムニッチ市場を創出しています。
主要レポートのポイント
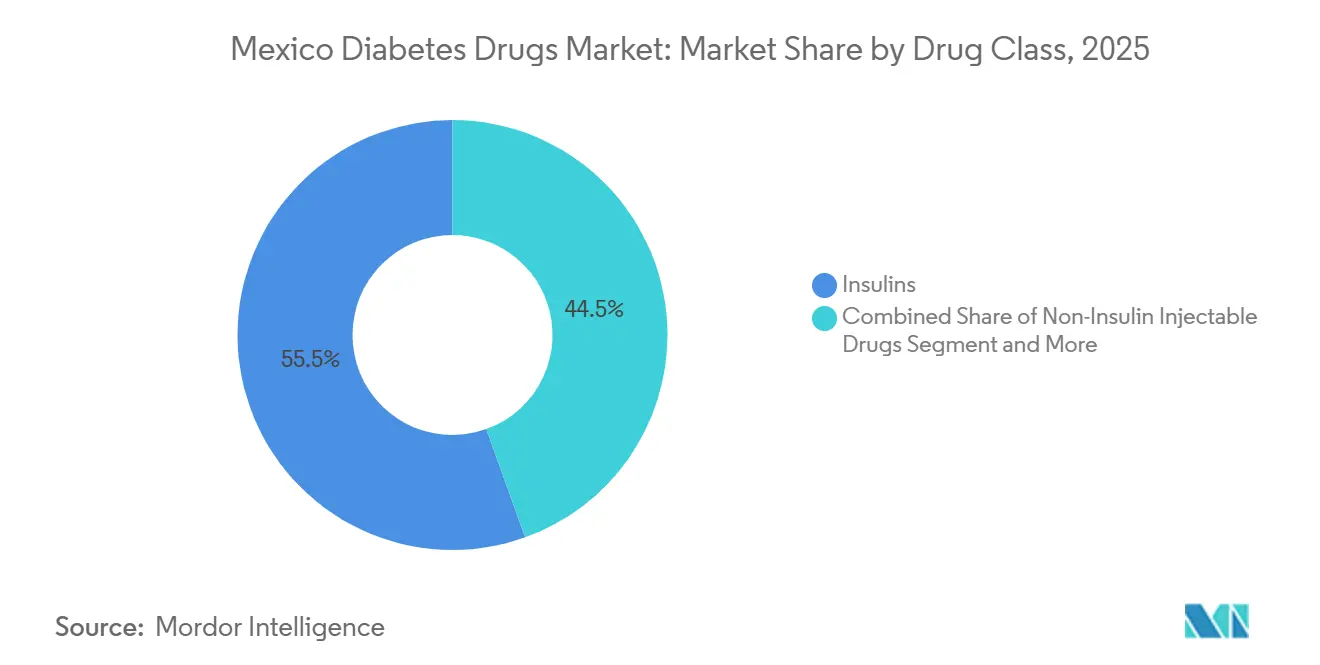
- 薬剤クラス別では、インスリン類が2025年の収益シェアの55.55%を占めてトップとなり、非インスリン注射薬は2031年にかけて年平均成長率4.15%で拡大すると予測されます。
- 投与経路別では、皮下投与製剤が2025年のメキシコ糖尿病治療薬市場シェアの69.53%を占め、経口療法は2031年にかけて年平均成長率4.75%で成長する見込みです。
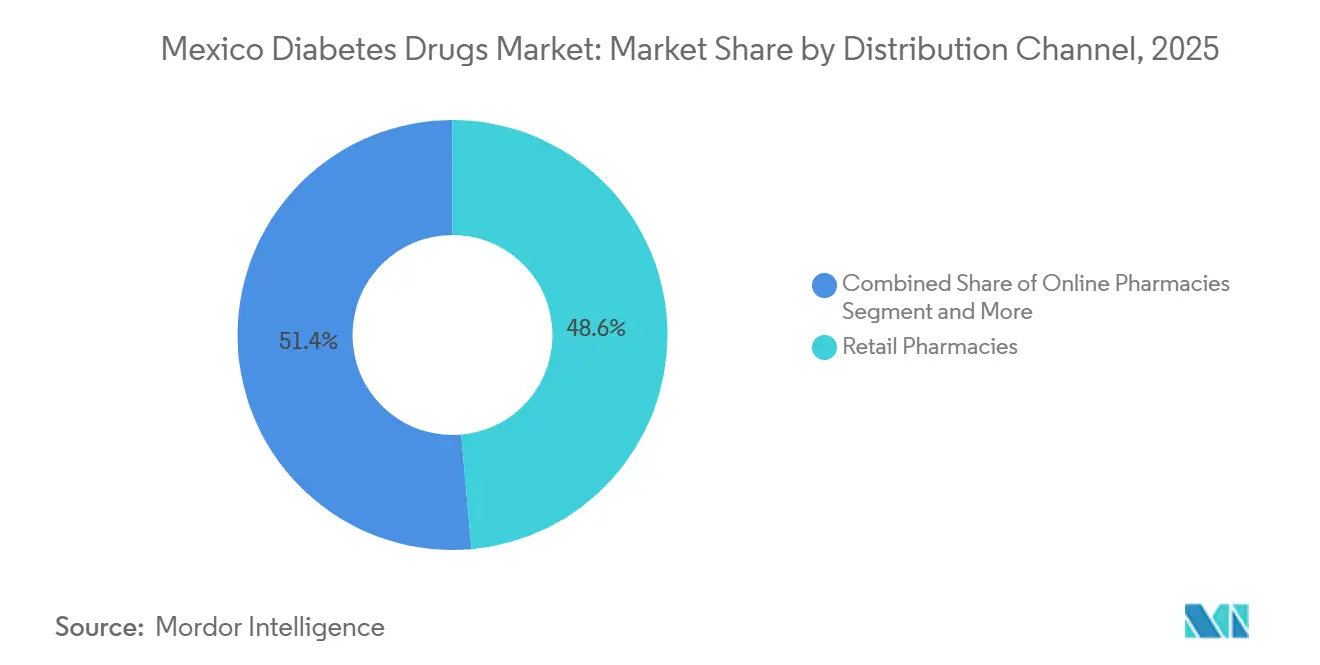
- 流通チャネル別では、小売薬局が2025年のメキシコ糖尿病治療薬市場規模の48.63%を占め、オンライン薬局は2031年にかけて最も高い年平均成長率5.87%が見込まれます。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
メキシコ糖尿病治療薬市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 2型糖尿病および肥満有病率の上昇 | +1.2% | 全国規模、北部州で最も顕著 | 長期(4年以上) |
| 政府テンダー改革によるバイオシミラーインスリンの普及拡大 | +0.8% | IMSS(メキシコ社会保険機構)およびISSSTEの受益者人口 | 中期(2~4年) |
| 糖尿病・肥満の二重適応および心血管便益のためのGLP-1の採用 | +0.9% | 大都市圏 | 中期(2~4年) |
| 農村部メキシコにおける遠隔処方および電子薬局の普及 | +0.5% | 南部および中部の農村自治体 | 長期(4年以上) |
| 革新的療法をカバーする民間保険パネルの成長 | +0.6% | 大都市圏労働市場 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
2型糖尿病および肥満有病率の上昇
メキシコの成人糖尿病有病率は2024年に18.3%に達し、肥満率は36.1%に達しており、これらの傾向はカロリー密度の高い食事と座りがちな生活習慣が重なる北部国境州で最も顕著です。この二重の疫病により毎年約40万人の治療適格成人が新たに加わっていますが、診断済み患者のうちHbA1cを7%未満に維持できているのは47%に過ぎません。35歳から50歳の成人における低いコントロール率が二次治療注射薬への需要を高め、基礎インスリンおよびGLP-1クラス全体の数量成長を牽引しています。生活習慣改善プログラムの不足が薬物依存をさらに定着させ、メキシコ糖尿病治療薬市場の着実な拡大を強化しています。
政府テンダー改革によるバイオシミラーインスリン普及の拡大
COFEPRISは2024年から2025年にかけてインスリングラルギンバイオシミラー3品目を承認し、互換性のある生物学的製剤を重視する連邦のコスト抑制指令に沿ったものとなっています。2025年第2四半期のIMSSテンダーでは、基礎インスリン数量の38%がバイオシミラーに割り当てられ、年間4億2,000万メキシコペソ(2,400万米ドル)の節約を生み出しました[1]IMSS、「購買・入札報告書2025年」、imss.gob.mx。クリニックは今や先発品とバイオシミラーのSKUを同時に扱うことを余儀なくされ、コールドチェーン能力を圧迫し、安全な切り替えに関するカウンセリングの必要性を高めています。BioconのBasaglarによる価格譲歩はLantusに比べ30~35%安価ですが、デバイスの違いに関する混乱が夜間低血糖の報告を引き起こすことがあります。摩擦はあるものの、バイオシミラーは構造的に低い調達基準を定着させており、中期的な年平均成長率の押し上げを支えています。
糖尿病・肥満の二重適応および心血管便益のためのGLP-1の採用
リラグルチドとデュラグルチドが主要心血管イベント(MACE)を12~13%削減することが示された心血管アウトカム試験により、GLP-1のポジショニングが見直され、循環器専門医が二次予防のためにこれらの薬剤を支持するようになりました。COFEPRISは2024年3月にセマグルチドに心血管適応を付与し、民間保険会社が償還上限を引き上げる中で臨床的有用性を拡大しました[2]COFEPRIS、「バイオシミラー登録2025年」、cofepris.gob.mx。世界的な供給不足により2025年初頭に流通業者の注文の60%しか納入できず、約40%のマークアップを伴う並行市場の裁定取引を生み出しました。それでも処方者の熱意は非インスリン注射薬の普及率を押し上げ、メキシコ糖尿病治療薬市場における複数診療科での採用を確固たるものにしています。
農村部メキシコへの遠隔処方および電子薬局の普及
2024年12月のデジタルヘルス・フレームワークにより、インスリンおよびGLP-1薬の電子処方が合法化されました。DoctoraliadeジタルファルマシアなどのプラットフォームとPrixzのパートナーシップにより農村部のアクセスが拡大し、Prixzは2025年第1四半期までの1年間で人口5万人未満の町からの糖尿病注文が210%増加したと報告しています。配送リードタイムは平均48時間ですが、コールドチェーン配送の34%しか2~8℃を維持できておらず、インスリンの効力低下のリスクがあります。規制の執行および受動冷却容器への投資が長期的な普及率、ひいては追加売上を左右します。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 革新的インスリンおよびGLP-1受容体作動薬の高価格による公的償還の制限 | -0.7% | 全国の公的機関 | 短期(2年以内) |
| 欠品を引き起こすサプライチェーンの不安定性と無効テンダー | -0.5% | 農村部および都市周辺部のクリニック | 短期(2年以内) |
| ソーシャルメディアを通じた不正または偽造GLP-1製品 | -0.3% | ソーシャルメディア利用率の高い大都市 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
革新的インスリンおよびGLP-1受容体作動薬の高価格による公的償還の制限
Toujeo、Tresiba、Ozempicおよび類似薬剤の定価はNPHインスリンまたはメトホルミンの4~6倍であり、2025年にGLP-1薬剤に対して医薬品支出の12%しか充当できなかったIMSSおよびISSSTEの予算を圧迫しています。Ozempicの30日分の供給量はメキシコペソ3,200~4,500(月額最低賃金の約40%)に相当し、民間保険のない糖尿病患者の85%には手が届きません[3]保健省、「医薬品供給報告書2025年」、salud.gob.mx。医師はしばしばスルホニルウレア系薬剤に頼ることになりますが、低血糖リスクがあるため、メキシコ糖尿病治療薬市場において中心的な役割を担う心保護薬へのシフトが遅れています。
欠品を引き起こすサプライチェーンの不安定性と無効テンダー
2024年にUNOPS(国連プロジェクト・サービス機関)がIMSSに購買業務を返還した際、入札資格の不具合によりインスリン提案依頼書の18%で無効テンダーが発生し、2025年第1四半期には基礎インスリンの供給が30日以上途絶えた一次クリニックが23%に達しました。長い支払い遅延が一部の既存企業に入札を見送らせ、競合分野を縮小させ、小売マークアップが80%に達する農村部を中心に供給不足を悪化させました。欠品は処方行動を歪め、アドヒアランスを低下させ、地域間の不公平を深刻化させます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
薬剤クラス別:バイオシミラーがインスリンの経済性を再構築
インスリン類は2025年の収益の55.55%を占め、IMSSおよびISSSTEの処方集を支配するグラルギンやデグルデクなどの基礎類似体が牽引しました。主にGLP-1受容体作動薬からなる非インスリン注射薬は、心血管保護に関する複数診療科の支持を反映し、2031年に向けて最速の年平均成長率4.15%が予測されます。基礎製剤は2025年のインスリン収益の62%を占め、ボーラス製剤が23%を加え、ヒトインスリンが常温安定バイアルを好む農村部クリニックを中心に残りの15%シェアを埋めました。2025年のバイオシミラーグラルギンのテンダー数量38%は4億2,000万メキシコペソの節約を生み出し、基礎インスリンのメキシコ糖尿病治療薬市場規模を直接縮小させながらも数量スループットを拡大しました。しかし患者団体は、義務的な切り替え後の用量誤調整事例を引き起こしたカウンセリングの不足を指摘し、継続するアドヒアランス上の課題を明示しています。
SGLT-2阻害薬が強固な心保護エビデンスを積み重ねる中、治療の多様化が続いています。EMPA-REGおよびDAPA-CKD試験の後にJardianceとFarxigaが適応を拡大し、循環器専門医と腎臓専門医がメトホルミンとの併用処方を行うようになり、経口薬収益がスルホニルウレア系薬剤よりも速いペースで拡大しています。XultophyやRyzodegなどの配合注射薬は償還の制限から現在インスリン治療患者の5%未満にとどまっていますが、簡略化されたレジメンがメキシコ糖尿病治療薬市場内での市場差別化を支える未来を示しています。
注記: 全セグメントの個別シェアはレポート購入後に入手可能


投与経路別:経口製剤が地位を確立
皮下投与は2025年に69.53%のシェアを維持し、1型および進行した2型の血糖コントロールに不可欠なインスリンおよびGLP-1ペンが基盤を支えています。経口薬は最も高い年平均成長率4.75%で拡大すると予測されており、血糖値を超えた適応を持つSGLT-2の適応拡大と2024年半ばに発売されたNovo Nordiskの経口セマグルチドRybelsusが追い風となっています。インスリン使用者の42%が毎月少なくとも3回の投与を怠っている注射疲労が継続的に存在し、アドヒアランスの低下に対処するための経口代替薬とコネクテッドペン技術への関心を強化しています。
エンパグリフロジンはEMPEROR-Reduced試験で心不全入院を25%減少させ、HbA1cが目標値を下回っている場合でもその役割を確固たるものにしました。DAPA-CKD試験でのダパグリフロジンによる腎疾患進行の39%減少が、腎臓専門医の間での経口薬採用をさらに押し進めています。皮下投与のシェアは引き続き優位を保つものの、錠剤への漸進的なシフトがメキシコ糖尿病治療薬市場における治療の届く範囲を広げ、患者の自律性を強化するでしょう。
流通チャネル別:電子薬局が従来の小売を混乱させる
小売チェーンは2025年の売上の48.63%を維持し、薬剤師によるカウンセリングとロイヤルティ割引に支えられています。オンライン薬局は、デジタルヘルス・フレームワークがインスリンおよび管理注射薬の電子処方を合法化したことで、年平均成長率5.87%の軌道にあります。小規模自治体からのPrixzの注文急増は、デジタルモデルが地理的格差を埋められることを示していますが、生物学的製剤のコールドチェーン対応は依然として一貫性を欠いており、冷蔵マイクロハブへ投資するプレイヤーにサービス品質上の優位性をもたらしています。
主にIMSSおよびISSSTEネットワーク内の病院薬局は2025年の数量の35%を調剤しましたが、無効テンダーと予算上限により慢性的な欠品に直面しています。その不安定さが患者を小売店へ誘導し、インスリンコストが60~80%高くなるため、中央アメリカからバイオシミラーを25~30%のマージンで調達する並行輸入業者を奨励しています。デジタルインフラが成熟し農村部のブロードバンドが改善するにつれ、電子薬局はコールドチェーンの制約を回避できる経口療法を中心に実店舗からシェアを奪う態勢を整えており、メキシコ糖尿病治療薬市場における市場参入戦略の計算を塗り替えています。
注記: 全セグメントの個別シェアはレポート購入後に入手可能
地理分析
北部州は2025年の市場価値の32%を供給しましたが、これは人口が全体の18%に過ぎないにもかかわらず、糖尿病有病率が21.4%と高く、マキラドーラ労働者の間で民間保険加入率が高いことを反映しています。メキシコシティおよび隣接するメキシコ州は、GLP-1およびSGLT-2ブランドを民間の自費セグメントで扱う専門クリニックの密なネットワークを通じて収益の28%に貢献しました。オアハカ、チアパス、ゲレーロなどの南部地域は、内分泌専門医の密度が人口8万5,000人あたり1人にとどまり、公的処方集が依然としてメトホルミンとNPHインスリンに依存しているため、シェアはわずか12%にとどまりました。
遠隔処方の普及がこの格差を縮めつつあります。Prixzの2025年第1四半期の糖尿病注文の68%が人口10万人未満の町からのものであり、実店舗薬局が少ない地域での潜在需要を裏付けています。しかし農村部のインスリン配送の34%しか温度基準を満たしておらず、公平なアクセスを阻む物流上のハードルが浮き彫りになっています。国境州では越境流出が見られ、糖尿病患者の約15~20%が一定の供給とブランドの安心感を求めてアメリカ合衆国でインスリンを購入しており、国内チャネルから年間推定4,500万米ドルが流出しています。バイオシミラーの普及と合法的な電子商取引がこの流出を段階的に国内に呼び戻す可能性がありますが、品質保証と決済セキュリティが決定的な要素となります。
規制環境
メキシコでは、糖尿病治療薬は一般保健法およびその医療製品に関する施行規則、適用されるメキシコ公式規格(NOM)、メキシコ薬局方に基づき、連邦衛生リスク防止委員会(COFEPRIS)によって規制されている。重要な変更点として、COFEPRISは2025年9月1日に発効した簡略化された規制経路を導入し、一定の医薬品登録について、認定された参照規制当局(FDA、EMA、Health Canada、Swissmedicなど)による既存の承認を利用できるようにした。これにより、オリジネーターおよびフォローオン製品のライフサイクル管理が迅速化される。
認可の維持および供給に関して、製造業者および輸入業者は依然としてCOFEPRISの許認可およびコンプライアンス要件の対象であり、これには5年ごとの更新が必要な製造認可が含まれる。COFEPRISはまた、臨床試験承認までの期間を約45日に短縮し、糖尿病領域の臨床開発における事務手続きの負担を軽減し、差別化されたラベリングやペイヤーとの交渉に向けた、より早期の現地エビデンス創出を支援している。
競合状況
Novo Nordisk、Eli Lilly、Sanofiは2025年のインスリン販売の相当なシェアを占め、バイオシミラー競合他社の台頭にもかかわらず中程度の集中度を持つ市場を形成しています。Novo Nordiskは2024年にケレタロ工場の拡張に2億米ドルを投じ、OzempicとRybelsusのフィル・フィニッシュ工程を現地化し、リードタイムを12週間から4週間に短縮することを目指しています。
Sanofiは、Basaglarの30~35%の価格優位性を抑制するためにIMSSの入札でLantusに血糖測定器と試験紙をバンドルしていますが、バイオシミラーは2025年12月までにIMSSインスリン数量の18%を獲得しました。AstraZenecaとBoehringer Ingelheimは循環器専門医と腎臓専門医にFarxigaとJardianceを共同で詳細説明し、2024年にSGLT-2処方を34%増加させました。PrixzやFarmacias del Ahorro Digitalなどの電子薬局参入者は、テレヘルス統合とラストマイルネットワークを活用して流通における年平均成長率5.87%の成長軌道を取り込んでいます。テクノロジーもまた差別化要因であり、Novo Nordiskは2024年3月にコネクテッドインスリンペンの特許を取得し、スマートフォンへの投与リマインダーを送信することで42%の非アドヒアランス率を低減することを目指しています。
メキシコ糖尿病治療薬業界リーダー
Boehringer Ingelheim
Eli Lilly and Company
AstraZeneca plc
Novo Nordisk A/S
Sanofi S.A.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
臨床開発と現地能力の構築が、従来の入札主導型の需要量を超えて、メキシコに新たな市場機会を生み出している。2026年、ベーリンガーインゲルハイムはメキシコへの投資を22%増加させ、約2億メキシコペソに達し、177の研究機関で23件の臨床試験を実施すると発表した。この規模拡大は、メキシコの心血管代謝分野における開発拠点としての役割を強化し、研究者ネットワーク、試験サービス、革新的な糖尿病治療薬への早期アクセス経路の環境を拡大するものである。
供給面では、サノフィが技術移転と現地生産を伴う、メキシコ初のインスリン製造工場の建設プロジェクトを開始し、国家保健システムへの供給を目指している。これは輸入リードタイムの短縮と、インスリン治療における公的部門の供給継続性の改善に向けた経路を支えるものである。一方、イーライリリーはメキシコにおける臨床研究への取り組みの拡大を公表し、2025年中に約1億米ドルを臨床試験に配分し、その大部分を心血管代謝プログラムに向けるとしている。この開示は、ペイヤーおよび医療提供者が糖尿病治療における心血管系および腎系のベネフィットをますます重視する中で、より多くの現地生成されたアウトカムエビデンスと差別化された契約の機会を強化するものである。
最近の業界動向
- 2026年5月:大熊製薬(Daewoong Pharmaceuticals)は、メキシコにおける2型糖尿病治療薬Envlo(エナボグリフロジン)についてCOFEPRISから販売承認を取得したと発表した。この発売により、メキシコ市場におけるSGLT-2療法へのアクセスが拡大し、患者の治療選択肢が増える。この承認により、大熊製薬はメキシコにおけるSGLT-2クラスへの参入を拡大する。
- 2026年5月:ベーリンガーインゲルハイムは、2026年のメキシコへの投資を22%増加させ、総額2億メキシコペソで177の機関にわたり23件の臨床試験を実施すると発表した。この拡大プログラムにより臨床試験活動が増加し、現地の研究開発基盤が強化される。これは、糖尿病治療薬の臨床開発拠点としてメキシコへの注力が強まっていることを示している。
- 2026年1月:韓美薬品(Hanmi Pharmaceutical、Laboratorios Sanferと提携)は、メキシコにおける糖尿病・肥満治療薬の販売に関してLaboratorios Sanferと提携した。この契約により、メキシコにおけるGLP-1およびSGLT-2療法の流通網が拡大する。これにより、新規糖尿病治療薬の現地商業化とアクセスチャネルが強化される。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査において、市場は、日常の臨床診療における1型および2型糖尿病の管理に用いられる処方糖尿病治療薬から、メキシコで発生する収益を対象とし、米ドルで報告され、国内の販売時点で計上される。
対象範囲の除外事項:本規模算定には、糖尿病デバイス、診断機器、または薬物治療収益に含まれないより広範な病院サービスは含まれない。
セグメンテーション概要
- 薬剤クラス別
- インスリン類
- 基礎インスリン・持効型インスリン
- Lantus(インスリングラルギン)
- Levemir(インスリンデテミル)
- Toujeo(インスリングラルギン)
- Tresiba(インスリンデグルデク)
- Basaglar(インスリングラルギン、バイオシミラー)
- ボーラスインスリン・速効型インスリン
- NovoRapid / Novolog(インスリンアスパルト)
- Humalog(インスリンリスプロ)
- Apidra(インスリングルリシン)
- 従来型ヒトインスリン
- Novolin / Actrapid / Insulatard
- Humulin
- Insuman
- バイオシミラーインスリン
- インスリングラルギンバイオシミラー
- ヒトインスリンバイオシミラー
- 基礎インスリン・持効型インスリン
- 経口抗糖尿病薬
- ビグアナイド系
- アルファグルコシダーゼ阻害薬
- ドパミンD2受容体作動薬
- SGLT-2阻害薬
- カナグリフロジン(Invokana)
- エンパグリフロジン(Jardiance)
- ダパグリフロジン(Farxiga/Forxiga)
- イプラグリフロジン(Suglat)
- DPP-4阻害薬
- シタグリプチン(Januvia)
- サキサグリプチン(Onglyza)
- リナグリプチン(Tradjenta)
- アログリプチン(Nesina/Vipidia)
- ビルダグリプチン(Galvus)
- スルホニルウレア系薬剤
- メグリチニド系薬剤
- 非インスリン注射薬
- GLP-1受容体作動薬
- Victoza(リラグルチド)
- Byetta(エキセナチド)
- Bydureon(エキセナチドER)
- Trulicity(デュラグルチド)
- Lyxumia(リキシセナチド)
- アミリン類似体
- GLP-1受容体作動薬
- 配合薬
- インスリン配合製剤
- NovoMix(二相性インスリンアスパルト)
- Ryzodeg(インスリンデグルデク+アスパルト)
- Xultophy(インスリンデグルデク+リラグルチド)
- 経口配合剤
- インスリン配合製剤
- インスリン類
- 投与経路別
- 経口
- 皮下
- 静脈内
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、価格設定や成長に関する仮定を適用する前に、メキシコにおける治療対象糖尿病患者プールと治療の組み合わせをマッピングすることから始まる。需要の基盤として、国際糖尿病連合の国別指標、OECDの保健統計、糖尿病の有病率および治療パターンに関する査読済み論文など、公的な疫学および医療システムに関する情報を活用する。
価格設定およびアクセスの動向を裏付けるため、メキシコ保健省の公表資料、COFEPRISの規制更新情報、および入手可能な場合は公的医療機関による調達・償還関連の発表なども参照する。これらは、製品レベルの文脈を得るための企業開示資料や投資家向け説明資料、および企業財務情報、特許検索、ニュース検証に用いる有料サブスクリプションと組み合わせて使用される。ここに記載した情報源は例示に過ぎず、入力データの収集、相互確認、明確化のために他多数の公開文書やデータセットが使用された。
一次インタビューおよび調査
一次的な議論は、治療の切り替え、公的・民間チャネルの比率、および新しい薬剤クラスが実際の処方経路でどのように使用されているかについて、デスクの仮定を検証するために用いられる。臨床医、病院・調剤薬局の薬剤師、流通業者、ペイヤー関連の役職者など、メキシコの主要地域にわたる多様な関係者にインタビューを行い、入手可能性、入札の時期、価格圧力に関するギャップを最終モデルに反映させる。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:36% | CXO:14% |
| ミドルティア:48% | 機能・事業部門リーダー:27% |
| 小規模企業:16% | マネージャー:59% |
市場規模算定と予測
規模算定は、診断・治療対象人口から始まるトップダウンの需要プール再構築を用いて行われ、これを治療タイプ別に分割し、公的・民間医療におけるアドヒアランスとアクセスに応じて調整する。この構造が安定した後、治療月あたりのサンプル価格に推定患者数(チャネル別)を乗じるといった選択的なボトムアップ検証で裏付け、ギャップが大きすぎる場合は流通業者や薬局チャネルの確認を行う。
モデルに影響を与える主要な入力要素には、治療対象患者の割合、インスリンと経口薬・非インスリン注射薬の比率、新しいクラスの導入ペース、公的調達サイクルにおける処方集アクセス、および投与経路別の観察された価格帯が含まれる。予測は、傾向平滑化に支えられたシナリオ分析を用いて行われ、ベースケースは単一の直線的成長仮定ではなく、カバレッジ拡大、入札時期、クラスレベルの導入に関する面談対象者の見解を反映している。ある薬剤クラスについて公開情報が限られている場合、欠落部分は保守的な代替価格設定と利用範囲によって処理され、後にインタビューのフィードバックを用いて精緻化される。
データ検証と更新サイクル
出力結果は、治療の組み合わせの変化、調達活動のパターン、患者数が安定していても収益を変動させうる可視的な価格変化など、独立した指標と照合して検証される。薬剤クラスおよびチャネルごとに分散チェックを実施し、異常値は別のアナリストによる審査を経て最終承認される仕組みとなっており、単一の仮定が全体を歪めることがないようにしている。
本レポートは年次で更新され、主要な政策、価格、またはアクセスに関する事象が需要の前提を大きく変える場合には、中間更新が実施される。提供前には、最新の公開情報とインタビュー記録が反映されていることを確認する最終確認を行い、クライアントには更新された見解が提供される。
Mordor Intelligenceによるメキシコ糖尿病治療薬市場規模と他の公表推定値との比較
本市場に関する公表数値は、測定時点とタイミングが常に一致しているわけではないため、同じ薬剤クラスを対象としていても異なる収益総額が生じることがある。また、推定が主に患者数に基づくか、売上高に基づくか、あるいは明確な整合を伴わずに両者を混合した手法に基づくかによっても差異が生じる。
実務上の要因として、更新頻度と通貨のタイミングが挙げられる。これは、メキシコの価格設定が調達サイクルおよび外国為替の影響を受けて変動し得るためであり、入札結果によって取扱量がリセットされると、平均販売価格の論理も急速に変化しうる。2026年1月の更新において、クラスレベルの価格帯を再確認し、一貫したタイミングウィンドウを用いて米ドルに換算することで、Mordor Intelligenceは、古い平均販売価格(ASP)や複数年にわたる混在した外国為替レートを持ち越すことで生じ得る変動を抑制している。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.18 B (2026) | |
| 業界出版社A | USD 2.15 B (2022) | より古い基準年および以前の価格環境を使用しているため、その後のチャネルの変化や入札後の価格リセットを見落とす可能性があり、複数年にわたって単一の外国為替仮定を適用している可能性がある。 |
| 業界出版社B | USD 5.80 B (2026) | 糖尿病治療薬をデバイスやモニタリング製品と一括して扱っているとみられ、これにより収益プールが薬物治療の範囲を超えて拡大し、薬剤のみを対象とする定義に比べて総額が過大になっている。 |
表中の差異は、メキシコにおける糖尿病負担に関する見解の不一致というよりも、主にタイミングと対象範囲の違いによって説明される。対象項目を薬物治療収益に限定し、米ドル換算とクラスレベルの平均販売価格を同一の更新ウィンドウに整合させることで、最終的な数値はより追跡・検証・再現しやすくなる。


レポートで回答される主要な質問
2031年までのメキシコ糖尿病治療薬市場の予測値は?
市場は2031年までに25億7,000万米ドルに達すると予測されています。
メキシコで最も急成長している薬剤クラスはどれですか?
GLP-1受容体作動薬が2031年にかけて年平均成長率4.15%で拡大しています。
公的テンダーにおけるバイオシミラーインスリンの役割はどの程度ですか?
バイオシミラーグラルギンは2025年のIMSSテンダーにおける基礎インスリン数量の38%を獲得しました。
オンライン薬局が普及している理由は何ですか?
2024年に確定した遠隔処方規則により電子インスリン処方が認められ、電子薬局が農村部の患者に迅速にアクセスできるようになりました。
メキシコのどの地域が糖尿病治療薬への支出が最も多いですか?
北部州は有病率の高さと民間保険加入率の高さにより、全国支出の32%を占めています。
革新的なGLP-1療法への公的アクセスを制限している要因は何ですか?
高価格と予算上限により、2025年には公的医薬品予算のわずか12%しかGLP-1製品に充当されていません。
最終更新日:



