
ヨーロッパ芝保護市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
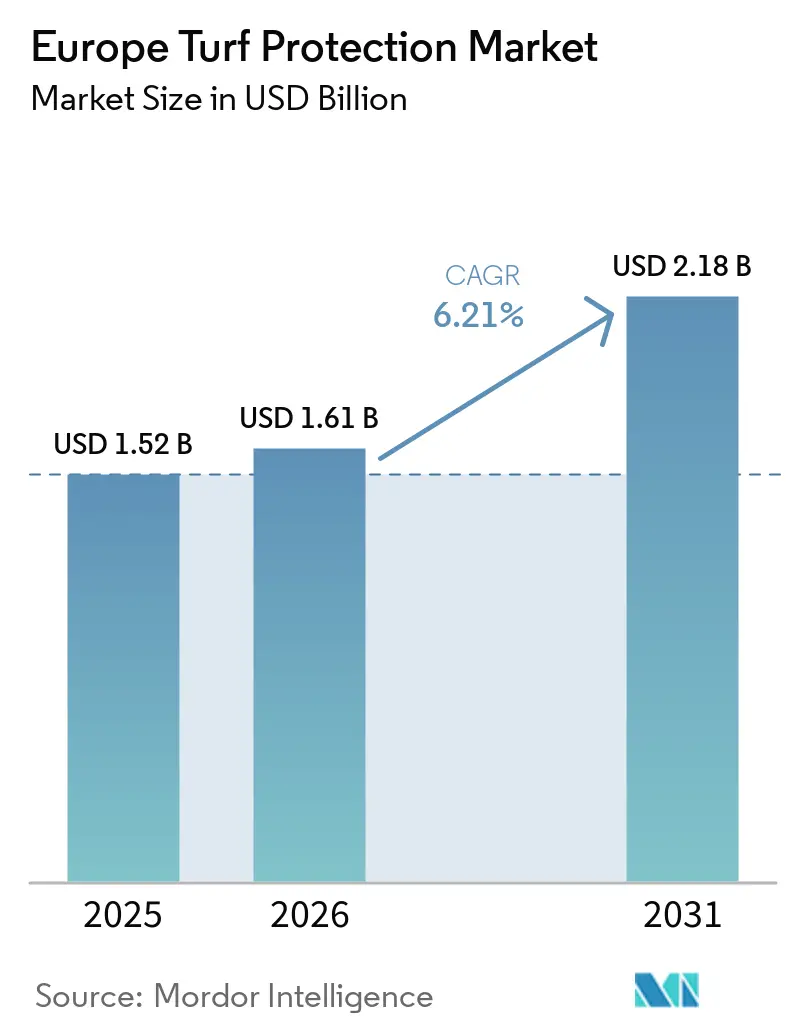
| 基準年の市場規模 (2025) | 1.52 十億米ドル |
| 市場規模 (2026) | 1.61 十億米ドル |
| 市場規模 (2031) | 2.18 十億米ドル |
| Growth Rate (2026 - 2031) | 6.21 % |
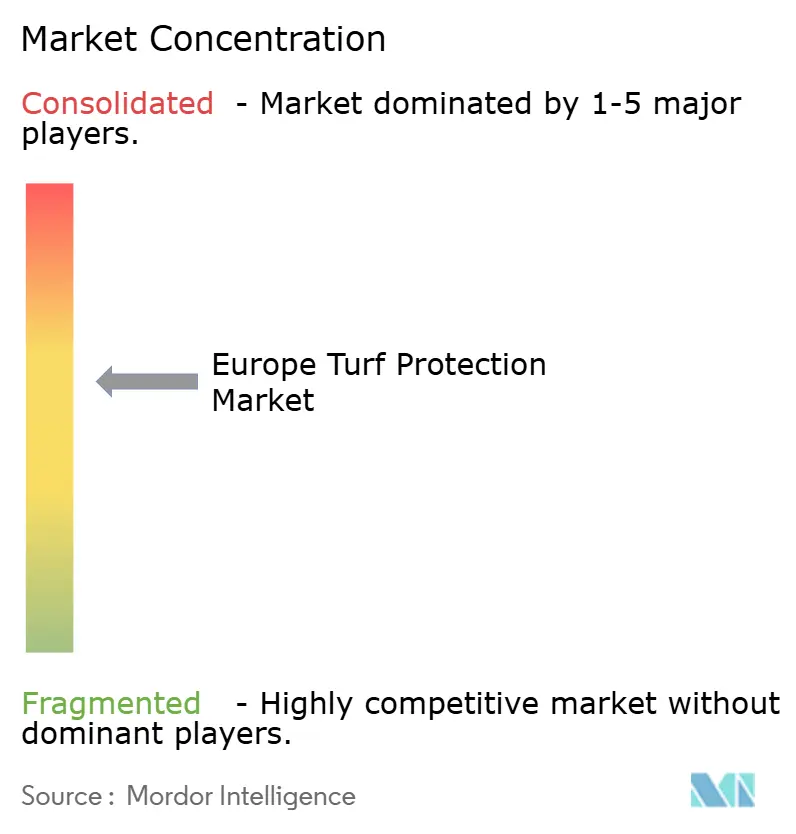
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ芝保護市場分析
ヨーロッパ芝保護市場は、2025年の1.52 ビリオン 米ドルおよび2026年の1.61 ビリオン 米ドルから、2031年までに2.18 ビリオン 米ドルへと成長する見込みであり、2026年から2031年の予測期間中にCAGR 6.21%を記録する見通しです。同市場はゴルフコース、スポーツピッチ、商業景観、自治体エリア、芝農場、および住宅の芝生を対象としています。長期にわたる湿潤期間と温暖な冬が病害圧力を延長させており、芝管理者にとって処理タイミングがより重要になっています。従来の有効成分に対する規制上の制限が、生物的製品および総合的病害虫管理(IPM)プログラムへの需要を促進しています。高品質スポーツ芝への投資の拡大も、予防的病害管理と安定した芝パフォーマンスの必要性を高めています。さらに、プロの芝管理者は、投入物および規制上の圧力を管理しながら表面品質を維持するために、モニタリング、精密施用、および予防的処理戦略をより重視するようになっています。こうしたトレンドは、サプライヤーが診断、技術サポート、施用ガイダンスと製品を組み合わせた統合ソリューションを提供することで差化を図るよう促しています。生物的ソリューションを技術的専門知識およびカスタマイズされた施用サポートとともに提供するプロバイダーは、このシフトを活用するうえで有利な立場にあります。さらに、スタジアムの改修および競技面基準の厳格化が、包括的な芝保護プログラムへの需要をより一層高めています。
レポートの主要ポイント
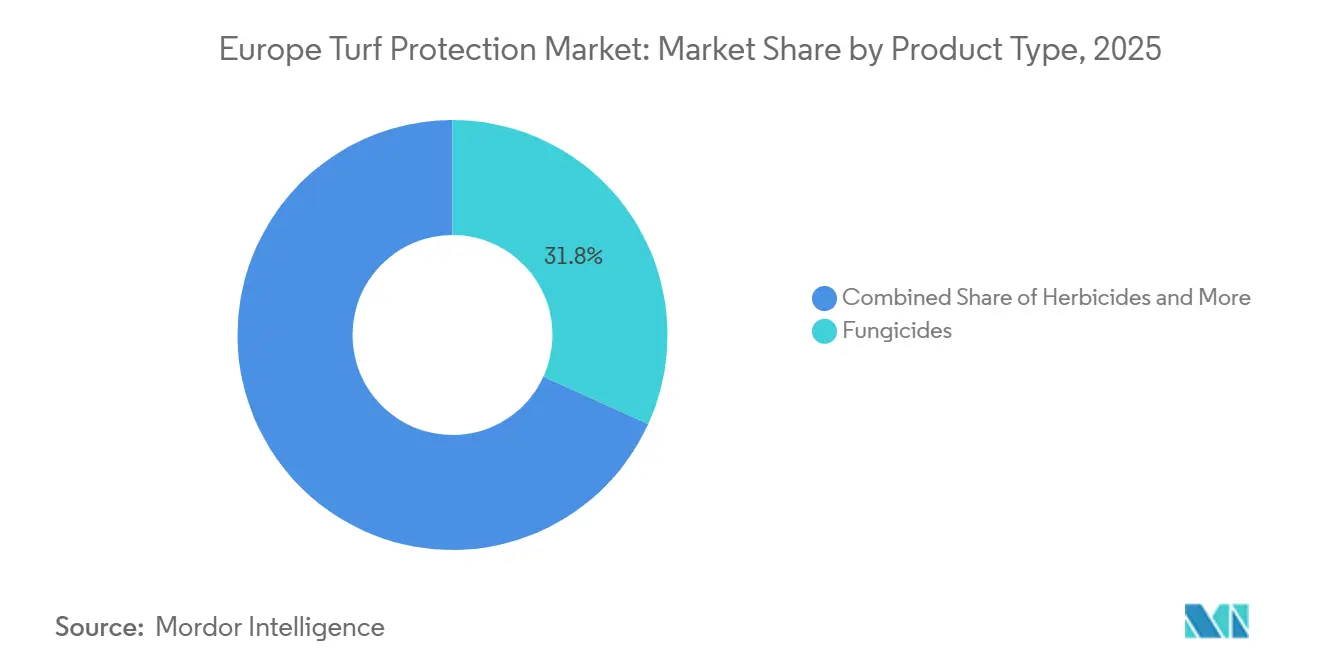
- 製品タイプ別では、殺菌剤が最大セグメントであり、2025年のヨーロッパ芝保護市場シェアの31.8%を占めました。一方、バイオスティミュラントおよびバイオ肥料は最も急成長しているセグメントであり、2026年から2031年にかけてCAGR 9.4%で拡大すると予測されています。
- 用途別では、造園が最大セグメントであり、2025年のヨーロッパ芝保護市場規模の34.5%を占めました。一方、スポーツフィールドは最も急成長しているセグメントであり、2026年から2031年にかけてCAGR 6.8%で拡大すると予測されています。
- エンドユーザー別では、商業景観請負業者が最大セグメントであり、2025年の市場シェアの31.0%を占めました。一方、住宅顧客は最も急成長しているセグメントであり、2026年から2031年にかけてCAGR 6.5%で拡大すると予測されています。
- 作用機序別では、化学製品が最大セグメントであり、2025年の市場シェアの54.0%を占めました。一方、生物的製品は最も急成長しているセグメントであり、2026年から2031年にかけてCAGR 9.8%で拡大すると予測されています。
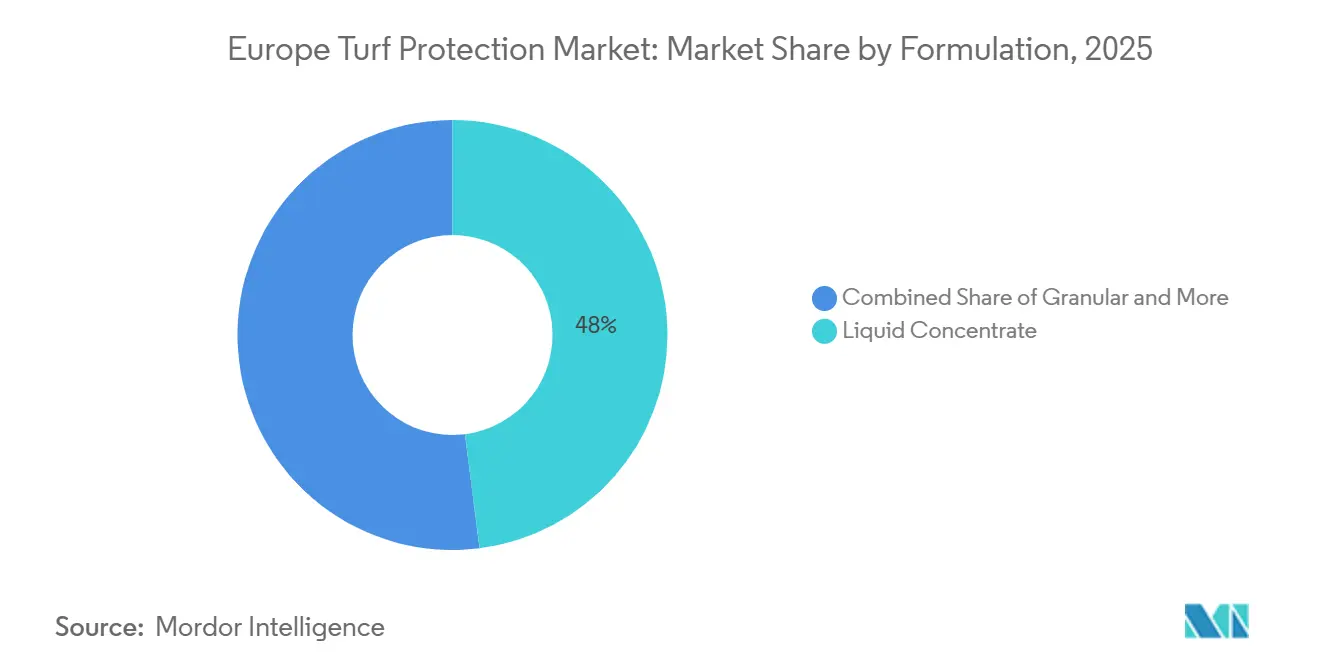
- 製剤別では、液体濃縮剤が最大セグメントであり、2025年の市場シェアの48.0%を占め、また最も急成長しているセグメントでもあり、2026年から2031年にかけてCAGR 6.3%で拡大すると予測されています。
- 地域別では、ドイツが最大セグメントであり、2025年の市場シェアの28.4%を占めました。一方、イギリスは最も急成長しているセグメントであり、2026年から2031年にかけてCAGR 6.7%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ヨーロッパ芝保護市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プロスポーツおよびゴルフインフラの成長 | +1.2% | イギリス、ドイツ、スペイン、ポルトガル、アイルランド | 短期(2年以内) |
| 気候変動下における病害・害虫圧力の上昇 | +1% | イギリス、ドイツ、北欧および中央ヨーロッパ | 中期(2〜4年) |
| 高品質な商業・住宅景観への需要 | +0.9% | イギリス、ドイツ、フランス、および西ヨーロッパ | 長期(4年以上) |
| 統合的芝管理および生物的ソリューションの採用 | +1.3% | フランス、イギリス、ドイツ、北欧、イタリア、スペイン | 中期(2〜4年) |
| 精密灌漑およびセンサーベースの芝モニタリング | +0.6% | イギリス、ドイツ、スペイン、および西ヨーロッパ | 長期(4年以上) |
| 欧州連合のコンプライアンス支出が低残留製品イノベーションを加速 | +0.8% | 欧州連合、特にドイツ、フランス、オランダ、スウェーデン | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
プロスポーツおよびゴルフインフラの成長
ヨーロッパ全域におけるプロスポーツ施設、ゴルフコース、トレーニンググラウンド、および多目的会場への投資が、芝保護製品への需要を支えています。新設・改修された競技面は、病害、雑草、害虫、および芝ストレスを管理するために、整備期間中および運営期間全体を通じて集中的なメテナンスを必要とします。高品質で耐久性のある競技面への重視の高まりも、会場運営者が体系的な芝保護・メンテナンスプログラムを採用することを促しています。プロが管理する施設が表面の一貫性、プレー適性、および迅速な回復をより重視するにつれ、信頼性の高い保護製品および付随する技術サポートへの需要が増加すると予測されます。統合的な芝管理プログラムを製品ソリューションとともに提供できるサプライヤーは、ヨーロッパのスポーツおよびゴルフインフラへの継続的な投資から恩恵を受けるうえで有利な立場にあります。
気候変動下における病害・害虫圧力の上昇
ヨーロッパ芝保護市場において、管理された芝全体で病害圧力が高まっています。2024年には、英国・国際ゴルフグリーンキーパー協会(BIGGA)がフランス北部およびドイツのゴルフコースでダラースポットを記録し、グレイリーフスポットはこれまで被害をもたらしていなかったサイトでも確認されました[1]出典:ニュース、〈気候変動で繁殖する芝病害、〉bigga.org.uk。2025年に国際芝草学会研究誌に掲載された研究では、ドイツのコースのサンプルからクラリレエディア属が同定され、ヨーロッパ全域における当該病害のより広範な存在が証明されました。北欧のコースは、寒冷・湿潤期間中にミクロドキウムパッチも管理しなければならず、これが実質的な病害シーズンを延長させています。この重複は、幅広い病害防除ポートフォリオを持つサプライヤーに有利に働き、耐性管理のための製品クラスのローテーションを支援します。その結果、ヨーロッパ芝保護市場では、タイムリーな診断、予防プログラム、および処理ガイダンスへの需要がより強まっています。
高品質な商業・住宅景観への需要
商業景観請負業者は、定期メンテナンス契約のもとで企業キャンパス、小売パーク、公園、および個人邸宅を管理しています。この購買パターンは、都市部および商業地区全体で芝保護製品への定期的な需要を生み出しています。住宅需要も、イギリスおよびイツでプロの庭園メンテナンス請負業者が個人の芝生をより高い水準で管理するにつれて上昇しています。2021年から2024年にかけて完了した芝の改修は、整備後も継続的なメンテナンスを必要とし、プロ用投入物の反復購入を支えています。ドイツのGolfBiodivers プロジェクトは、連邦自然保護庁が支援し2029年まで継続する200万ユーロ(273万米ドル)のプログラムです[2]出典:Golf Management Verband Deutschland、〈さらに多くのゴルフクラブがGolfBiodivers プロジェクトに参加、〉gmvd.de。同プログラムはゴルフコースでの低影響投入物の使用を支援し、景観品質と生態的管理の広範なつながりを反映しています。センサーベースの灌漑は、気象、水分、および圃場条件データを組み合わせることで施用タイミングを改善します。
統合的芝管理および生物的ソリューションの採用
ヨーロッパ芝保護市場は、従来製品、物的製品、耕種的防除、およびより選択的な施用実践を組み合わせた総合的病害虫管理(IPM)プログラムへとシフトしています。ヨーロッパ全域の研究イニシアチブが、スポーツ芝の持続可能なメンテナンス代替手段の開発を支援しています。2026年4月、Vivagro S.A.S.とEnvu GmbHは、ゴルフおよびスポーツ芝のダラースポットおよびスノーモールドを標的とするバイオラショナル殺菌剤を開発するヨーロッパパートナーシップを発表しました。発表時点で30件以上のヨーロッパでのフィールドトライアルが完了していました。これらの動向は、生物的製品を臨時的な代替品として使用するのではなく、定常的なプログラム設計に組み込むという広範なシフトを反映しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 有効成分の取り消しおよび農薬使用制限 | -0.9% | 欧州連合全域;ドイツ、フランス、オランダに集中した影響 | 短期(2年以内) |
| 特殊芝製品の高い登録・研究開発コスト | -0.5% | 欧州連合全域;全主要市場 | 中期(2〜4年) |
| 寒冷・湿潤条件下における生物的製品の短い有効期間 | -0.4% | 北欧および中央ヨーロッパ;イギリス、ドイツ、スカンジナビア、ロシア | 中期(2〜4年) |
| 断片化した国別承認および自治体調達要件 | -0.3% | 欧州連合中核市場;ドイツ、フランス、オランダ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
有効成分の取り消しおよび農薬使用制限
規則(EC)第1107/2009号に基づく取り消しにより、芝管理者が利用できる有効成分の数が減少しています。特殊芝の登録は、その商業的な量が主要な耕作作物よりも少ないため、維持が困難です。欧州連合レベルで承認された製品も、個々の加盟国において国別の承認条件を満たす必要があります。地域のルールは、承認タイミング、データ要件、許可された用途、および公共調達基準において異なる場合があります。自治体の購買者は、製品が有効な国内登録を持っていても、農薬不使用または低影響プログラムを要求する場合があります。この断片化したアクセスパターンは、ヨーロッパ芝保護市場全体での新製品の上市コストを引き上げ、新製品の入手可能性を遅らせる可能性があります。
特殊芝製品の高い登録・研究開発コスト
特殊芝保護製品は、ヨーロッパ全域で商業化される前に、相当な規制上および開発上の要件に直面します。欧州連合の植物保護フレームワークのもとで、有効物質および完成品は、有効性、人および動物の健康、環境への影響、生態毒性、残留物、その他の安全パラメータを網羅する評価を受けなければならず、個々の製品は関連する加盟国での承認を必要とします。欧州委員会は、植物保護製品の承認は、申請の複雑さおよび完全性に応じて、申請から決定まで最大1.5年かかる場合があると述べており、有効物質の承認には別途科学的評価およびピアレビューが伴います[3]出典:欧州委員会、〈植物保護製品の承認申請手続き、〉food.ec.europa.eu。これらの要件は開発・登録コストを増加させ、比較的専門化された芝市場からの回収が困難になる場合があります。この負担は、ヨーロッパの多様な芝条件下で一貫した有効性と安全性を実証しなければならない生物的およびバイオラショナル製品にとって特に重要です。その結果、高い規制要件と開発コストが新しい特殊芝保護製品の導入を遅らせ、確立した規制能力、技術データリソース、および幅広い製品ポートフォリオを持つサプライヤーを有利にする可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:生物的勢いによって再形成される殺菌剤の優位性
殺菌剤は2025年のヨーロッパ芝保護市場の31.8%を占め、ゴルフ、スポーツ、および景観サイト全体での病害防除における中心的な役割を反映しています。病害管理プログラムは、表面品質、プレーヤーの安全性、および視覚的状態を維持するために殺菌剤に依存しています。除草剤は、雑草が外観および草の純度に影響を与えるため、商業景観および芝農場において引き続き重要です。殺虫剤は、芝害虫が根系または競技面を損傷する場合に使用されます。植物成長調整剤は、ゴルフコースでの刈り込み管理、キャノピー密度、および一貫したプレー条件をサポートします。
バイオスティミュラントおよびイオ肥料は、2026年から2031年にかけてCAGR 9.4%で成長すると予測されています。これらの製品は、圧密、干ばつ、および重交通下での土壌状態および植物反応をサポートし、芝がストレスに耐えるのを助けることで殺菌剤プログラムを補完できます。規制上の圧力も、管理者が処理計画に低影響製品を含めることを促しています。ヨーロッパ芝保護市場は、単純な順序で一つの製品カテゴリーから別のカテゴリーへとシフトしているわけではありません。代わりに、芝管理者は病害防除を維持しながら土壌健全性およびストレス管理投入物を組み込んだ多層的なプログラムを構築しています。殺菌剤、生物的製品、および植物成長調整剤を提供するサプライヤーは、これらの統合的な購買要件を満たすうえでより有利な立場にあります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


用途別:成長強度において造園を上回るスポーツフィールド
造園は2025年のヨーロッパ芝保護市場シェアの34.5%を占めました。このカテゴリーには、商業、住宅、および自治体の緑地メンテナンスが含まれます。長期契約により、不定期な改修予算を持つサイトと比較して需要がより予測可能になります。ゴルフコースは高価値な用途を代表しており、グリーン、ティー、フェアウェイ、ラフはそれぞれ異なる保護プログラムを必要とします。芝農場はより小さな役割を果たしていますが、スポーツ会場、ゴルフコース、および造園プロジェクトに芝を供給しています。健全な整備芝への需要が、効果的な保護製品の早期採用者となっています。これらの用途は、ヨーロッパ芝保護市場全体で反復的な需要を支えています。
スポーツフィールドセグメントは、2026年から2031年にかけてCAGR 6.8%で拡大すると予測されています。スタジアムのアップグレード、新しいトレーニング施設、および競技面品質基準の厳格化がこの成長を支えています。プロスポーツピッチに対するより高いパフォーマンス要件により、病害や雑草による表面損傷がより許容されなくなり、信頼性の高い病害防除と迅速な芝回復の必要性が高まっています。これらの施設の運営者は、一貫した製品パフォーマンスと施用結果を優先する傾向があり、プロが管理するピッチプログラムで使用される製品の価格感度を低下させる可能性があります。会場管理者が製品とともに施用ガイダンスを求める場合、サプライヤーも恩恵を受け、スポーツフィールド調達における技術サポートの役割が強化されます。
エンドユーザー別:請負業者とスポーツ施設オーナーが量を牽引し、住宅顧客が成長を牽引
商業景観請負業者は2025年のヨーロッパ芝保護市場シェアの31.0%を占めました。西ヨーロッパでは、プロの緑地メンテナンスがアウトソーシングを通じて地方自治体チームから専門請負業者へと移行しています。請負業者は、多様なクライアントサイト全体で一貫して施用できる製品を必要としま。スポーツ施設オーナーはより高い支出グループであり、競技中の芝の失敗は高いコストにつながる可能性があります。自治体および学校は相当な量を購入しますが、許容される製品に関するより厳しい規制の対象となります。地域の調達基準は、これらのユーザーをバイオコントロールおよび低残留オプションへと誘導しています。住宅ユーザーはより小さなベースを代表していますが、プロの庭園メンテナンス会社によってますます対応されています。
住宅顧客は、2026年から2031年にかけてCAGR 6.5%で成長すると予測されています。プレミアム芝への需要が、個人所有物でのプロ仕様のメンテナンスを支えています。芝を改修した住宅所有者および邸宅管理者は、整備後も芝の管理を継続し、選択された芝管理投入物への年間反復需要を生み出しています。メーカーは、消費者および請負業者チャネル全体でより使いやすい製剤で対応しています。ヨーロッパ芝保護市場は、従来のゴルフおよび自治体チャネルを超えてユーザーにリーチできます。ただし、住宅顧客が利用できる製品範囲は、地域の農薬規制によって引き続き形成されています。
作用機序別:化学製品がパフォーマンスで定着する中、生物的製品が勢いを増す
化学製品は2025年のヨーロッパ芝保護市場シェアの54.0%を占めました。湿潤な海洋性の冬および乾燥した南ヨーロッパの夏全体での一貫したパフォーマンスにより、引き続き重要です。統合ソリューションは、高パフォーマンスサイトでの生物的のみのプログラムの実際的な限界を反映し、化学製品と耕種的防除または生物的投入物を組み合わせることで中間的な位置を占めています。化学製品はまた、確立した登録および施用知識から恩恵を受けており、その後継製品はより厳しい承認プロセスに直面しています。その結果、化学製品は多くのプロの芝管理者にとって中核的な病害防除オプションであり続けています。
生物的製品は、規制、持続可能性へのコミットメント、および製品パフォーマンスの改善に支えられ、2026年から2031年にかけてCAGR 9.8%で拡大すると予測されています。生物的製品は、その使用が効果的な病原体および気象条件に対してますます選択されてお、総合的病害虫管理(IPM)計画の一部として従来の施用の間にも使用されています。寒冷条件下でのパフォーマンスは、サプライヤーにとって引き続き重要な開発領域です。ヨーロッパ芝保護市場は、化学プログラムの完全な代替としてではなく、それと並行して生物的製品を使用し続けるでしょう。
製剤別:量と成長の両面で液体濃縮剤がリード
液体濃縮剤は2025年のヨーロッパ芝保護市場シェアの48.0%を占めました。プロユーザーは、噴霧機器との適合性およびタンクミックスでの正確な投与のためにこれらを好みます。液体製剤は、均一なカバレッジが必要な葉面施用に特に有用です。粒剤製品は、土壌施用の成長調整剤、出芽前除草剤、および緩効性生物的製品に引き続き関連しています。水和剤は、古い噴霧プログラムおよび水キャリアが限られた状況で引き続き使用されていますが、液体製剤の安定性および貯蔵寿命が改善するにつれてその役割は低下しています。ヨーロッパ芝保護市場は、既存の施用ルーティンに適合するフォーマットを引き続き好みます。
液体濃縮剤はまた、2026年から2031年にかけてCAGR 6.3%で成長すると予測されています。最近の製品開発は、乳剤および懸濁濃縮剤フォーマットを支持しています。Maximaなどの製品は、新しい有効成分が確立したプロ用噴霧プログラムにどのように統合できるかを示しています。タンクミックスにより、管理者は単一の施用パスで作用機序をローテーションすることもできます。新しいマイクロカプセル化フォーマットは、残効活性を延長し再入場間隔を短縮することを目的としており、より厳しいコンプライアンス要件のもとでより標的を絞った施用をサポートします。製剤設計は、したがって芝管理者の運用ニーズと密接に結びついています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
ドイツは2025年のヨーロッパ芝保護市場の28.4%を占め、地域最大の市場となっています。管理されたゴルフコース、スポーツ施設、商業景観、および自治体の緑地の広範なベースが、プロ用芝管理製品への安定した需要を支えています。総合的病害虫管理(IPM)の実践がドイツのゴルフコース全体でますます採用されており、従来の農薬製品とともに統合ソリューションの使用を促しています。同国の確立した芝メンテナンスインフラおよび持続可能な管理への重視が、高度な芝・観賞植物農薬への需要を引き続き支えています。
イギリスは、2026年から2031年にかけてCAGR 6.7%で最も急速な成長を記録すると予測されています。同国の海洋性気候は持続的な病害圧力を生み出し、スポーツフィールド、ゴルフコース、およびアメニティ景観全体で定期的な芝保護を必要とします。特にプロサッカー施設での高品質な競技面の維持への継続的な投資が、芝・観賞植物農薬への需要をさらに促進しています。これらの要因は、予測期間中の持続的な市場成長を支えると予測されています。
フランスでは、持続可能な景観管理への重視に支えられ、生物的および低残留芝保護製品の採用が増加しています。スペインの需要は、温暖な気候条件下で年間を通じた芝メンテナンスを必要とするゴルフリゾートおよびスポーツ施設の広範なネットワークによって牽引されています。イタリアでは、プロサッカークラブ、ゴルフコース、およびスポーツアカデミーが芝・観賞植物農薬への需要を引き続き支えています。ポーランドでは、自治体の緑地およびスポーツインフラへの投資が増加するにつれて市場が段階的に拡大しています。オランダは、総合的病害虫管理の実践を早期に採用した発達したプロ用芝管理セクターから恩恵を受けており、ロシアは製品入手可能性に関する課題にもかかわらず、自治体の造園およびスポーツ施設からの需要を引き続き生み出しています。
競合状況
ヨーロッパ芝保護市場は2025年に中程度の集中度を示しており、上位5社が市場の主要シェアを保有し、大手サプライヤーが幅広い製品ポートフォリオ、生物的イノベーション、および技術サポートサービスを通じて競争しています。Syngenta AGはプロ用芝保護ポートフォリオおよびデジタル農業能力を通じて競争し、BASF SEはヨーロッパ市場全体で病害、害虫、および雑草防除をカバーする専用芝管理ソリューションを提供しています。Envu GmbHは、殺菌剤、殺虫剤、除草剤、およびゴルフコースとスポーツ芝向けの特殊ソリューションを通じて、プロ用芝保護において強固な地位を維持しています。UPL LimitedおよびNufarm Limitedも芝・観賞植物保護ポートフォリオに参加しており、Corteva, Inc.はプロ用芝・観賞植物ソリューションでさらなる競争を加えています。地域の専門業者および生物的ソリューションプロバイダーは、特定の芝病害および害虫管理要件に対応することで競争をさらに激化させています。
競争はまた、従来の化学的保護を超えて生物的およびバイオラショナルソリューションへと拡大しています。Envu GmbHとVivagro は2026年4月に独占パートナーシップを締結し、ダラースポットおよびスノーモールドを標的とするヨーロッパのゴルフおよびスポーツ芝向けバイオラショナル殺菌剤を開発することを発表しました。Envu GmbHはその後2026年7月にGreencellとパートナーシップを締結し、ゴルフおよびスポーツ芝ならびに観賞植物向けの微生物バイオスティミュラントを導入し、芝の回復力への生物的アプローチへのより大きな重視を支えています。ICL Group Ltd.は、バイオスティミュラント、湿潤剤、肥料、および芝管理ソリューションとともに植物保護製品を通じて競争し、Koppert Biological Systems B.V.は芝および草専用の生物的病害虫・病害防除ソリューションを提供しています。これらの動向は、競争が生物的、バイオラショナル、および統合的芝管理ソリューションへとますます拡大していることを示しています。
より小規模で専門化した参加者は、カスタマイズされた製品と技術サポートを必要とするゴルフコース、スポーツ施設、芝農場、およびプロ造園顧客を標的とすることで競争しています。The Andersons, Inc.は、ゴルフ、スポーツ芝、芝生、景観、および園芸用途全体で肥料、土壌改良材、および防除製品を供給するプロ用芝・観賞植物事業を維持しています。AMVAC Chemical CorporationおよびSumitomo Chemical Co., Ltd.は、特な農作物および植物保護能力を通じてさらなる競争を提供しています。大手サプライヤーは、規制上の専門知識、確立した流通ネットワーク、製品開発能力、および技術サポートを通じて優位性を維持しています。ヨーロッパ芝保護市場は、したがって幅広い保護ポートフォリオ、生物的およびバイオラショナルイノベーション、技術サポート、および統合的芝管理能力を組み合わせた企業を優遇すると予測されています。
ヨーロッパ芝保護産業リーダー
Syngenta AG(Syngenta Group Co., Ltd.)
BASF SE
UPL Limited
Nufarm Limited
Envu GmbH
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年4月:Vivagro S.A.S.とEnvu GmbHは、ダラースポットおよびスノーモールドを標的とするヨーロッパのゴルフおよびスポーツ芝市場向けバイオラショナル殺菌剤を開発・商業化するための独占パートナーシップを発表しました。すでに30件以上のヨーロッパでのフィールドトライアルが完了しており、従来および天然のベンチマークと競合する有効性結果をもたらしています。このパートナーシップは、寒冷条件下での生物的代替品の入手可能性を加速させプレミアムスポーツ芝チャネルにおける両社の地位を強化します。
- 2026年3月:ICL GroupとSyngentaは、イギリス、アイルランド、イタリア、ドイツ、オーストリア、スペインを含む複数のヨーロッパ芝市場での戦略的パートナーシップを更新しました。この合意は、Syngentaの芝研究・技術的専門知識とICLの流通・地域芝管理能力を組み合わせ、ヨーロッパ全体での統合的芝管理ソリューションの共同提供を強化します。
- 2025年1月:SPOR&D(Sol Pelouse Research & Development Organization)研究コンソーシアムは、フランスのスポーツ芝の持続可能なメンテナンスオプションの開発を継続しました。このイニシアチブはフランスゴルフ連盟、スポーツ連盟、および大学が参加し、低影響芝管理アプローチの検証を支援しています。


ヨーロッパ芝保護市場レポートの範囲
芝保護市場とは、生きた芝、芝生、スポーツフィールド、ゴルフコース、および芝農場を害虫、病害、干ばつ、摩耗、および栄養ストレスから保護しながら、活力とプレー適性を高める化学的、生物的、および機械的投入物の販売です。
ヨーロッパ芝保護市場レポートは、製品タイプ別(殺菌剤、除草剤、殺虫剤、植物成長調整剤、バイオスティミュラントおよびバイオ肥料)、用途別(造園、ゴルフコース、スポーツフィード、芝農場)、エンドユーザー別(住宅顧客、商業景観請負業者、スポーツ施設オーナー、自治体および学校)、作用機序別(化学的、生物的、統合ソリューション)、製剤別(粒剤、液体濃縮剤、水和剤)、地域別(ドイツ、イギリス、フランス、スペイン、イタリア、ポーランド、ロシア、オランダ、その他のヨーロッパ)に区分されています。本レポートは価値(米ドル)ベースの予測を提供します。
| 殺菌剤 |
| 除草剤 |
| 殺虫剤 |
| 植物成長調整剤 |
| バイオスティミュラントおよびバイオ肥料 |
| 造園 |
| ゴルフコース |
| スポーツフィールド |
| 芝農場 |
| 住宅顧客 |
| 商業景観請負業者 |
| スポーツ施設オーナー |
| 自治体および学校 |
| 化学的 |
| 生物的 |
| 統合ソリューション |
| 粒剤 |
| 液体濃縮剤 |
| 水和剤 |
| ヨーロッパ | ドイツ |
| イギリス | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ロシア | |
| その他のヨーロッパ |
| 製品タイプ別 | 殺菌剤 | |
| 除草剤 | ||
| 殺虫剤 | ||
| 植物成長調整剤 | ||
| バイオスティミュラントおよびバイオ肥料 | ||
| 用途別 | 造園 | |
| ゴルフコース | ||
| スポーツフィールド | ||
| 芝農場 | ||
| エンドユーザー別 | 住宅顧客 | |
| 商業景観請負業者 | ||
| スポーツ施設オーナー | ||
| 自治体および学校 | ||
| 作用機序別 | 化学的 | |
| 生物的 | ||
| 統合ソリューション | ||
| 製剤別 | 粒剤 | |
| 液体濃縮剤 | ||
| 水和剤 | ||
| 地域別 | ヨーロッパ | ドイツ |
| イギリス | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ロシア | ||
| その他のヨーロッパ | ||


レポートで回答される主要な質問
ヨーロッパ芝保護の予測市場規模は?
同セクターは、より広範な病害圧力、生物的採用、ならびにスポーツおよびゴルフ施設への投資に支えられ、2026年から2031年にかけてCAGR 6.21%で成長すると予測されています。
ヨーロッパ芝保護で最大の製品タイプは何ですか?
殺菌剤は2025年に最大の製品カテゴリーであり、ヨーロッパ芝保護市場でのシェアは31.8%でした。
なぜ生物的製品は芝管理者にとって重要ですか?
規制変化とIPMの採用が生物的製品の使用を増加させていますが、寒冷・湿潤条件が生物的のみのプログラムを制限する場合があります。
ヨーロッパ芝保護をリードする国はどこですか?
ドイツは2025年に28.4%のシェアでヨーロッパ芝保護市場をリードしています。
最終更新日:



