
マレーシア自動車エンジンオイル市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
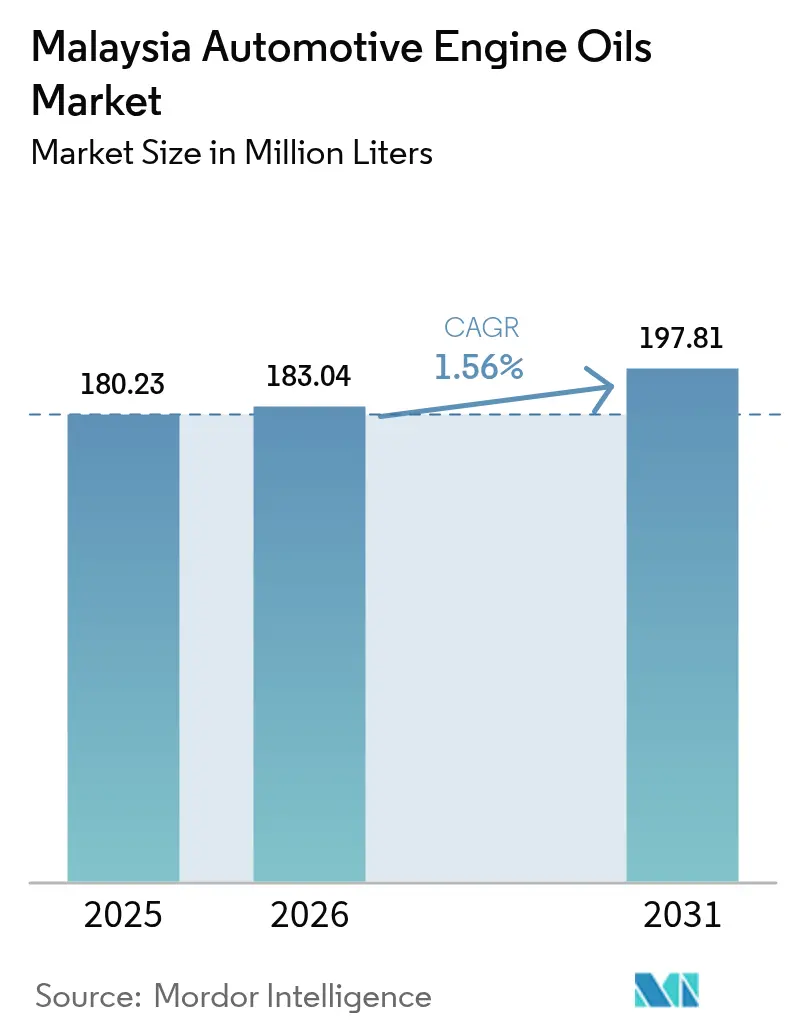
| 基準年の市場規模 (2025) | 180.23 百万リットル |
| 市場取引高 (2026) | 183.04 百万リットル |
| 市場取引高 (2031) | 197.81 百万リットル |
| 成長率 (2026 - 2031) | 1.56 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマレーシア自動車エンジンオイル市場分析
マレーシア自動車エンジンオイル市場規模は2025年に1億8,023万リットルと評価され、2026年の1億8,304万リットルから2031年には1億9,781万リットルへと成長し、予測期間(2026年〜2031年)中のCAGRは1.56%と推定されます。二輪車が都市部およびラストワンマイル輸送の主力であり続けていること、農村部のサービス市場では鉱物油が依然として主流であること、さらにSIRIM認証の義務化などの規制措置が並行輸入品の供給を排除しつつあることから、需要は堅調に推移しています。急速なプラットフォームエコノミーの成長、eコマース主導の宅配便ブームの拡大、ユーロ5燃料基準の厳格化により、オーナーおよびフリートは補充ごとの単価が高い低SAPsシンセティックへの移行を迫られています。UMW LubetechおよびMSB Globalによる国内ブレンド能力の新規増設が供給安定を下支えし、一方でSime-UMW合併により車両流通の過半数が一社の傘下に集約され、潤滑油仕様に対するOEMの影響力が強化されています。
主要レポートの要点
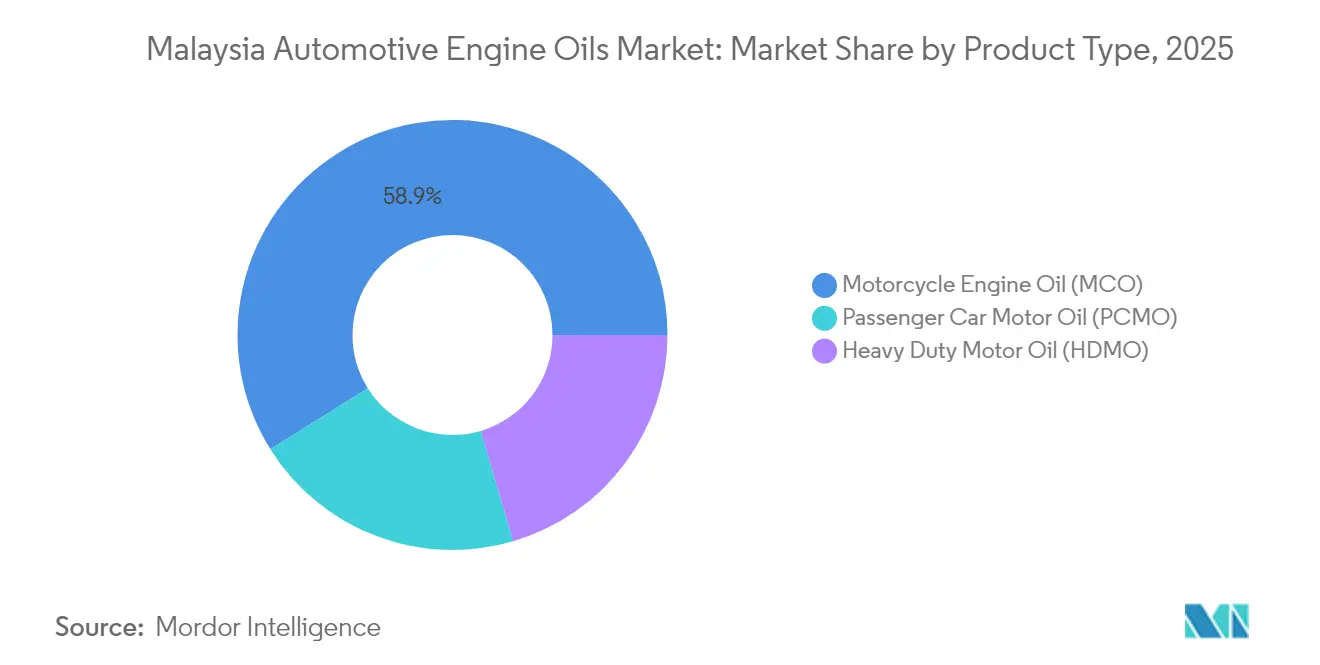
- 製品タイプ別では、オートバイ用エンジンオイルが2025年のマレーシア自動車エンジンオイル市場シェアの58.92%をリードし、乗用車用モーターオイルは2031年までのCAGR 1.28%で最も速い拡大を示しています。
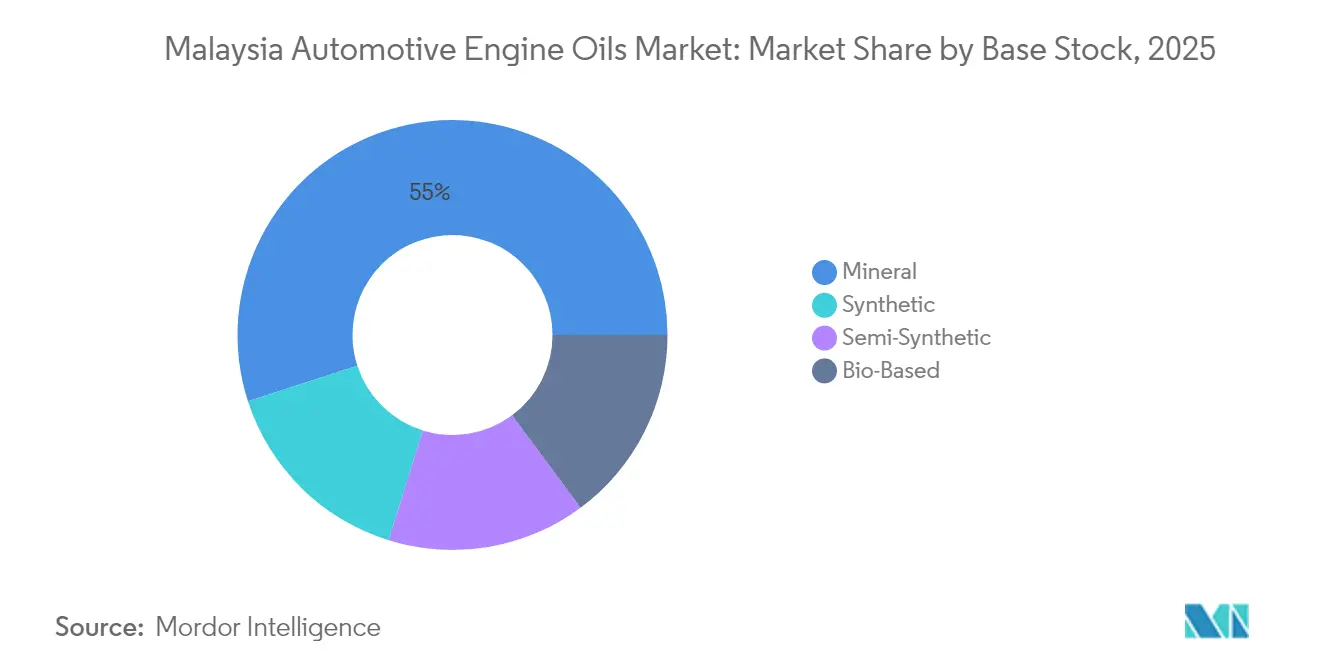
- 基油別では、鉱物系配合が2025年のマレーシア自動車エンジンオイル市場規模の54.98%のシェアを獲得していますが、ユーロ5およびOEMが義務付ける延長ドレインニーズを背景に、合成油がCAGR 1.65%で最も速く伸長しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
マレーシア自動車エンジンオイル市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGRへの影響割合(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ラストワンマイル配送フリートの急速な成長 | +0.30% | クラン・バレーでの初期の恩恵を筆頭に、全国規模での展開 | 中期(2〜4年) |
| ライドヘイリングプラットフォーム車両の急増と一括サービス契約の拡大 | +0.25% | 都市中心部から地方都市へのスピルオーバー | 短期(2年以内) |
| CO₂排出量削減・ユーロ6相当排出基準の厳格化によるプレミアムシンセティックの需要促進 | +0.40% | 全国規模での導入、主要都市での厳格な施行 | 長期(4年以上) |
| OEMが義務付ける延長ドレイン間隔による補充あたりの付加価値向上 | +0.35% | グローバルOEMの影響、国内組立コンプライアンス | 中期(2〜4年) |
| オートバイ愛好家文化による高性能オイルの需要促進 | +0.15% | 全国規模、モータースポーツ地域への集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ラストワンマイル配送フリートの急速な成長
オンライン小売量の拡大に伴い、宅配・フードデリバリー事業者は二輪車保有台数を増加させ続けており、Pos Malaysiaだけでも2024年に1,092台の電動バイクを追加した一方で、内燃機関を搭載した車両は依然としてはるかに大きな規模で運用されています。充電インフラの空白と高い初期費用により電動化の普及率は2025年まで1%未満にとどまっているため、鉱物系および需要が増しつつある合成系MCOグレードはワークショップへの流入を維持しています。フリートマネージャーは合成油の10W-40または5W-40ブレンドを指定することでサービス間隔を6,000〜8,000kmに延長し、ダウンタイムを削減するとともに、より長い走行時間を報奨するライダーインセンティブ制度に適合させています。こうした運用経済性は、電動配送バイクの台頭にもかかわらずプレミアムグレードの需要を支え、マレーシア自動車エンジンオイル市場における漸進的な容量・価値の成長を後押ししています。
ライドヘイリングプラットフォーム車両の急増と一括サービス契約の拡大
Grabおよびその他の配車プラットフォームは二桁の予約成長を報告しており、Grabのマレーシア事業部門は2023年に6億7,300万リンギットの売上を計上し、標準化された整備が行われるリース・自社所有車両のフリートを支えています。事業者は5W-30シンセティックの最低量を保証するブランド潤滑油チェーンとの一括契約を締結しており、OEMのAPI SPまたはILSAC GF-6A規格を満たしています。10,000kmごとという予測可能なメンテナンスサイクルが繰り返し需要を確保し、プラットフォームのデータアナリティクスがオイル交換のタイミングをドライバーに通知することで、優先ブランドへの解約率を低く維持しています。その結果、都市中心部での合成PCMO普及率が速いペースで上昇し、マレーシア自動車エンジンオイル市場における価値成長を強化しています。
CO₂排出量削減・ユーロ6相当排出基準の厳格化によるプレミアムシンセティックの需要促進
マレーシアは2025年9月にユーロ5ガソリンの施行を開始し、ユーロ6への移行を進めており、OEMはパーティキュレートフィルターおよび三元触媒を保護する低SAPsオイルを推奨することを余儀なくされています。パームオイルや消費財を輸送する商業フリートは現在、ALIA/F+L Asia 2024において添加剤サプライヤーが紹介した将来の規格に先んじるためCK-4/FA-4対応配合を試験導入しています[1]。ダウンタイムコストが1回のHDMO補充あたり追加のMYR 40〜60のコストを上回る場合は特に、長い交換間隔と酸化安定性により5W-30フル合成油は価格プレミアムにもかかわらず魅力的です。こうした規制上の追い風は、マレーシア自動車エンジンオイル市場における合成油需要を強固なものにしています。
オートバイ愛好家文化による高性能オイルの需要促進
RXZメンバーズラリーのようなイベントは年間8万人のファンを集め、PETRONASのSprinta RXZ限定版は最初の15,000本が1本MYR 45の価格で1週間以内に完売しました。Motulの300V 4T Factory Lineは最大1.9%の馬力向上と12,000kmのドレイン間隔を謳い、スーパーバイクオーナーの間でパフォーマンス面での信頼性を高めています。Gulf Syntracはセパンのトラックデイでのエンデュランスマーケティングを推進し、マレーシア自動車エンジンオイル業界の愛好家セグメントにおけるブランドエクイティを強化しています。このニッチ市場は販売量への貢献は小さいものの、その高いマージンがサプライヤー全体にわたる平均単価を押し上げています。
制約要因の影響分析*
| 制約要因 | (〜)CAGRへの影響割合(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| シェアードモビリティの普及による自家用車走行距離の減少 | -0.08% | 都市中心部、郊外への普及は限定的 | 中期(2〜4年) |
| 並行輸入潤滑油によるブランド品の販売量侵食 | -0.15% | 価格感応度の高いセグメントを中心に全国規模で影響 | 短期(2年以内) |
| ドレイン間隔の延長によるサービス頻度の低下 | -0.12% | グローバルOEMの影響、プレミアムセグメントへの集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
シェアードモビリティの普及による自家用車走行距離の減少
カーシェアリングおよびサブスクリプションモデルはメディアの注目を集めていますが、クアラルンプールの車両密度は244km²の面積にわたり70万台を超えており、根強い所有文化とMYR 2/リットルの補助金付きガソリンが反映されています。事業者は駐車場不足と減価償却リスクに悩まされており、シェアードフリートの成長は登録車両総数に対して低一桁台のパーセンテージにとどまっています。それでも、プール利用への漸進的なシフトはオイル交換頻度を圧迫し、マレーシア自動車エンジンオイル市場のCAGR予測を0.08パーセントポイント押し下げています。
並行輸入潤滑油によるブランド品の販売量侵食
SIRIM施行以前は、偽造オイルが最大50%の割引で販売され、年間約1,200万リットルを吸い上げていたことでブランド信頼とワークショップ収益性を損なっていました。施行当局は2019年から2025年2月の間にMYR 115万相当の36件の押収を記録しましたが、その間も不正取引はプレミアム採用を抑制し、マーケティング予算を圧迫していました。2025年10月からのホログラムラベリングの義務化とMYR 200,000に達する罰金により、この制約は2026年までに解消され、マレーシア自動車エンジンオイル市場においてクリーンなシェアが回復されると見込まれています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:二輪車主導の優位性と高まる乗用車オーナーの高度化のバランス
オートバイ用エンジンオイルは2025年のマレーシア自動車エンジンオイル市場シェアの58.92%を依然として占めており、これはマレーシアの2人に1台のオートバイ保有率と大規模な宅配労働力を反映しています。PETRONAS Sprinta、Motul 300V、Gulf Syntracが現在パフォーマンスマーケティングの主役を担い、Pos MalaysiaおよびGrabFoodとの大量フリート契約が高ボリュームSKUを支えています。乗用車用モーターオイルは規模こそ小さいものの、Toyota、Perodua、Hondaが合成油サービスパッケージを拡充し、2022年以降0W-20および5W-30のシェアを3倍に伸ばすなど、最も速い1.28%のCAGRで成長しています。Sime-UMWの統合ディストリビューターフットプリントにより、潤滑油とサービスのバンドルプロモーションが可能となり、コスト意識の高いBセグメントハッチバックオーナーの間での合成PCMO採用が加速し、マレーシア自動車エンジンオイル市場規模の価値向上に貢献しています。
大型車用モーターオイルは成長面では遅れをとっていますが、パームオイル物流、建設、越境輸送において依然として不可欠な役割を果たしています。Castrol VECTON CK-4およびPETRONAS Urania CI-4+は、B20バイオディーゼルでの酸化安定性を実証し、Hap SengおよびTiong Namとのフリート試験でドレイン間隔を80,000〜120,000kmに延長することでロイヤルティを獲得しています。今後のユーロ6と高濃度バイオディーゼルブレンドがFA-4グレードへの道を開き、2027年以降の大型シンセティックの再拡大を位置付けています。

基油別:鉱物油の大量需要は維持されつつ、合成油がペースをリード
鉱物油は依然として2025年容量の54.98%を占めており、これは旧型のPerodua Viva、Proton Saga、およびユーロ4以前のオートバイとの完全な適合性があり、サバ州やクランタン州の農村部のワークショップでは主にMYR 17/リットルの20W-50 API SLブレンドを在庫しているためです。しかし、SIRIMの規制により小規模な再梱包業者のコンプライアンスコストが上昇し、エントリーレベルの半合成油との価格差が縮小して乗り換えが促進されるため、鉱物油のシェアは年々低下しています。
フル合成油はCAGR 1.65%で拡大しており、OEMがAPI SPおよびACEA C3承認に保証適用を連動させていることが背景にあります。この義務はToyotaおよびMercedes-Benzのサービスクーポンに明確に記載されています。製品イノベーションも活発で、UMW LubetechのGrantt G-Syn 0W-20はプラウ・インダの新設能力を活用した低流動点配合を提供し、一方でLIQUI MOLYのLeichtlauf 10W-40はオンラインマーケットプレイスを通じて東マレーシアで30%の売上増を記録しています。半合成油は橋渡し役を担い、鉱物油より15〜20%高い価格設定で、厳しい予算内でAPI SN性能を求めるGrabRentalsのドライバーの間での乗り換えを獲得し、マレーシア自動車エンジンオイル業界の収益多様化に貢献しています。バイオベースのパームオイルエステルは依然として実験的な段階にあり、小規模な大学フリートの試験運用にとどまっており、コスト均衡と追加テストデータの取得を待っている状況です。
地域分析
クラン・バレーはPerodua のスレンダー工場、多数のマルチブランドディーラーシップ、および地域の活発な宅配便活動の存在により2025年の潤滑油消費をリードしており、合成潤滑油の使用を大幅に押し上げています。ジョホールはイスカンダル製造クラスターとシンガポールへの通勤者向けの越境サービスにより大きなシェアを有し、パームオイル物流が大型車需要を押し上げています。タイの自動車産業回廊との近接性が競争力のある価格設定と製品の交流を促進し、ペナンおよびクダーはマレーシア自動車エンジンオイル市場において重要な役割を果たしています。
東マレーシア(サバ州とサラワク州)は、PETRONASがディストリビューター数を9社まで3倍に増やし、LIQUI MOLYがクチンとコタキナバルにハブを開設した後、2025年に相当量の百万リットルを消費しました。地理的な広がりにより、サプライヤーは沿岸船舶輸送と河川はしけに頼ることを余儀なくされており、リットルあたり6〜8セントの物流コストが加算されるため、ビンツルとシピタンに大型貯蔵タンクを有するPETRONASやShellのような定着ブランドが有利です。古い2輪トラックやオートバイの普及により鉱物油のシェアが支配的ですが、パン・ボルネオ・ハイウェイなどの州政府の取り組みが長距離輸送向けHDMOシンセティックの採用を促進しています。
建設中の東海岸鉄道リンクはクアンタンにスペアパーツハブを形成しつつあり、Perodua は地域倉庫を建設してテレンガヌおよびクランタンへのリードタイムを40%短縮する計画です。2027年の稼働開始後、サプライヤーは建設機器と貨物列車から最大500万リットルの追加需要を見込んでおり、マレーシア自動車エンジンオイル市場規模が半島全体に拡大していくことが期待されています。全体として、都市回廊では合成油の急速な普及が進む一方、農村部では鉱物油の優位性が維持されており、全国的にバランスの取れた成長プロファイルを生み出しています。
規制環境
マレーシアでは、表示規制の執行、石油供給の管理、および廃油に関する環境規則を通じて自動車用エンジンオイルが規制されている。「Trade Descriptions (Certification and Marking of Engine Oil for Motor Vehicle) Order 2024」は2024年10月に官報告示され、2025年4月に施行された。これにより、マレーシア国内で販売されるエンジンオイルのパッケージにはSIRIM QAS認証および適合マークが義務付けられる。この枠組みは、模倣品やグレーマーケット製品への対応を強化するものである。並行して、国内貿易・生活費省(KPDN)は、規制対象石油製品に対する供給管理および小売免許要件を管理しており、これは潤滑油販売業者がどのように適法な流通・小売慣行を構築するかに影響を与える。
環境コンプライアンスもサービスネットワークの形態を左右する。使用済み潤滑油は、1974年環境質法(Environmental Quality Act 1974)および環境局(DOE)が管轄する関連の指定廃棄物規則の下で、指定廃棄物(SW 305)として規制されている。事業者は、管理された回収・輸送・回収経路を維持しなければならない。燃料面では、バイオディーゼル混合プログラム(バイオ燃料政策の下で管理されるB10/B20の枠組み)がHDMOの性能要件に影響を及ぼしている。一方、2026年4月にKPDNが補助金付き燃料販売の取り締まりを強化したことで、下流の石油小売活動への監視がさらに強まり、潤滑油販売業者にとって正規かつ監査可能なサプライチェーンの価値が高まっている。
バリューチェーン分析
バリューチェーンは、ベースオイルおよび添加剤の調達から始まり、次にブレンド・包装を経て、OEM整備工場、独立系サービスセンター、小売への流通へと続く。上流の供給は、国内製油およびベースオイルの供給(PETRONAS関連インフラを含む)によって支えられており、中流のブレンドは統合系メジャー(PETRONAS Lubricants International、Shell、Castrol、Mobil)と、Feoso Oil、Add Oil、JP Lubricant Group、Advance Lube Enterprise (Power Up)、Enerlube Groupといった国内ブレンド事業者によって担われている。2025年4月からSIRIM QASの表示・認証制度が導入されたことで、製品・包装段階における正式なコンプライアンスの関門がより強化され、トレーサビリティ、承認済み試験、管理されたラベリングプロセスの重要性が高まっている。
下流では、流通はブランド系サービスステーションネットワーク、ディーラーおよびOEMサービスチャネル、整備工場向け販売業者を中心に集中しており、これに加えて法人向け車両保有者(フリート)を対象としたB2B発注も拡大している。物流のパフォーマンスや主要な産業・港湾回廊(例えばポートクラン関連の産業拠点)周辺の在庫配置は、全国的な供給網の要であり続けており、東マレーシアへの供給には通常、追加の倉庫保管と沿岸輸送が必要となるため、確立されたバルク取扱能力と販売網を持つ事業者が有利となる。模倣品取り締まりの強化とOEM仕様の厳格化に伴い、バリューチェーンは認証済みSKUと文書化された製品出所を重視する方向へシフトしており、非公式な再包装の余地が縮小し、統合ブランドおよびコンプライアンスを遵守する国内ブレンド事業者の相対的地位が向上している。
競争環境
マレーシア自動車エンジンオイル市場は高度に集約されています。PETRONAS Lubricants Internationalは、メラカでの基油精製から1,000以上のPETRONASステーション、長年にわたるフォーミュラワンの共同ブランディングに至る統合バリューチェーンを通じて首位の地位を維持しており、マレーシア自動車エンジンオイル市場において相当のシェアを確保しています。2024年のMercedes-Benzグローバルカスタマーサービスとのパートナーシップにより、共同開発されたアフターセールス用フルードの展開が加速し、OEMワークショップのロイヤルティを高めています。
Shell、CastrolおよびMobilは技術的差別化で競い合っており、ShellはPennzoil PurePlusガスツーリキッド技術を活用し、Castrolは9社のマスターディストリビューターを通じてマレーシア全域100%をカバーすることを強調しています[2]。Castrol VECTONのパームオイルバイオディーゼル輸送業者との全国試験により大型HDMOの契約を獲得し、2025年の大型車セグメントにおけるシェアを拡大しました。2024年には、Exxon Mobilの価格戦略の調整によりShell Helix Ultraとの価格差が縮小し、市場シェアが効果的に安定しました。
国内チャレンジャーのUMW Lubetechは2024年1月に6,000万リットル規模の自動化工場を開設し、Shah Alamの3,500万リットル規模の旧工場を置き換え、KomatsuおよびToyota フォークリフト向けのOEM充填・仕上げ契約向けにGranttの能力を向上させました。MSB Globalがジョホールに計画する855万リットルのラインは、ACE市場でのIPOが2025年後半に進行次第、プライベートレーベルスーパーマーケットSKUとライドヘイリングフリート向けの選択的な5W-30シンセティックを供給する予定です。Gulf、MotulおよびLIQUI MOLYはモータースポーツと愛好家の間で収益性の高いニッチを確立しており、Motulの300V 4T発表はMotoGPセパンにてリサイクル可能なパッケージングとともに行われ、環境意識の高いバイカーに響いています。
業界のデジタル化が加速しており、PETRONAS NExtaがQRコードによる真正性確認をパイロット導入し、CastrolがIoT対応のフリートマネジメントダッシュボードを展開し、YCPの分析によると予測的メンテナンスアプリが交換間隔の最適化により2031年までにフリートの潤滑油消費量を3〜5%削減できる可能性があるとされています。持続可能性もアジェンダに浮上しており、Sime-UMWとChevron Oroniteはマレーシアの2040年カーボンニュートラルロードマップに合わせた循環経済モデルの下で廃油を基油にリサイクルするための再精製パートナーシップを検討しています。
マレーシア自動車エンジンオイル業界リーダー
-
BP plc(Castrol)
-
ExxonMobil Corporation
-
PETRONAS Lubricants International
-
Shell plc
-
TotalEnergies
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
表示規則(Trade Descriptions Order)に基づく2025年4月のSIRIM QAS認証・表示要件により、以前は模倣品リスクが高かった整備工場やオンラインチャネルにおいて、コンプライアンスを遵守するブランドが拡大する余地が生まれている。取り締まり活動も明確な商業的シグナルを与えており、当局は2019年1月から2025年2月の間に、価値にして1.15百万リンギットに相当する違法エンジンオイル製品を押収したと報告している。また、適合マークの義務化により、販売時点での真正性の確認が容易になり、プレミアム化が後押しされている。この環境は、認証済みのブレンド事業者および輸入業者への供給の集約を促す一方で、包装管理(ホログラム/QRコードによる確認)や販売業者への教育への注力を高め、流通チャネルの健全性を守る動きを強めている。
製品ポートフォリオにおいては、新しいAPI/ILSAC規格およびOEM要件に対応した、より高性能なロー・SAPSおよび燃費性能重視のエンジンオイルに機会が集中しており、特にライドヘイリングやラストマイル配送のメンテナンスに関連する都市部フリートサービスのエコシステムにおいて顕著である。PETRONAS Lubricants Internationalは、2026年1月に市場初となるJASO認証潤滑油を発表するなど、発売や提携を通じて技術ポジショニングを刷新しており、金属加工向けソリューションに関するQuaker Houghtonとのマレーシアにおける提携(2025年第2四半期から発効)を通じて、先進フルイド分野への取り組みを一段と強化している。これらの動きは、OEMプログラム、フリートサービス契約、整備工場フランチャイズモデルを通じて反映されうる、より高付加価値なフルイドをバンドルした製品提供へのより広範な移行を後押ししている。並行して、指定廃棄物としての廃油取扱いに関する環境コンプライアンス(DOEの廃油枠組み)は、より体系的な廃油回収・再生プログラムを後押ししており、潤滑油販売業者やサービスチェーンにとって、エンジンオイル販売と併せた引き取り物流の正式化という隣接的な機会を生み出している。
最近の業界動向
- 2026年6月:PETRONAS Lubricants Internationalは、マレーシアにおいて次世代のPETRONAS Syntiumエンジンオイルを発表し、新しいAPI SQおよびILSAC GF-7の性能要件に対応させた。この発表は、OEMおよびフリートの購買担当者が燃費と排出制御システムの保護に関する仕様を厳格化する中、同社のプレミアムPCMOにおけるポジショニングを強化するものである。
- 2025年12月:BPは、Castrol潤滑油事業の65%の持分をStonepeakに60億米ドルで売却することに合意し、35%の持分を保有し続けることとした。この所有権の変更は、マレーシアで事業を展開する主要ブランドの1つの資本配分や競争戦略に影響を及ぼす可能性があり、チャネル投資や製品ポートフォリオの重点分野に潜在的な波及効果をもたらしうる。
- 2025年4月:PETRONAS Lubricants Internationalは、Glide Technologyとの提携契約を締結し、マレーシアにおいてプレミアム絶縁油(PETRONAS Tranol Glide)の製造・販売を行うこととした。この動きは特殊フルイドを中心としたものであるが、現地の製造・提携能力を拡大するものであり、より広範な潤滑油サプライチェーンの強靭性や技術サービスの深化に波及する可能性がある。
研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、マレーシア国内における自動車エンジンオイルの需要を対象とし、OEM充填およびアフターマーケットを通じた公道走行車両のエンジンオイル交換に使用される潤滑油量をリットル単位で計上したものです。
対象外の範囲:本市場規模の算定には、産業用エンジンオイル、船舶用オイル、およびトランスミッション、ギア、ブレーキ、油圧作動液などのエンジン以外の自動車用流体は含まれません。
セグメンテーション概要
- 製品タイプ別
- 乗用車用モーターオイル(PCMO)
- 0W-XX
- 5W-XX
- 10W-XX
- 15W-XX
- モノグレード
- その他のグレード
- 大型車用モーターオイル(HDMO)
- 0W-XX
- 5W-XX
- 10W-XX
- 15W-XX
- モノグレード
- その他のグレード
- オートバイ用エンジンオイル(MCO)
- 0W-XX
- 5W-XX
- 10W-XX
- 15W-XX
- モノグレード
- その他のグレード
- 乗用車用モーターオイル(PCMO)
- 基油別
- 鉱物油
- 合成油
- 半合成油
- バイオベース
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、車両保有台数とその年次推移の把握から始まります。これは、実際に対応可能なオイル交換需要プールを決定する要因となるためです。マレーシアの公共交通・登録統計、税関・貿易公表データ、SIRIMアップデートなどの国家規格ガイダンスを参照し、次いでオイル性能とドレン間隔を説明する技術的参考資料を活用しました。
活動量をリットルに換算するにあたり、マレーシア統計局の公表データ、マレーシア王立税関の貿易サマリー、道路安全・交通関連刊行物(車両保有台数指標)、および査読済み自動車潤滑論文を主要ソースとして活用しました。また、パックサイズ、粘度グレードの構成比、および合成油の普及速度を把握するため、企業の年次報告書、製品データシート、ディストリビューターのコミュニケーション資料も精査しました。企業財務情報を集約した有料サブスクリプションおよび出荷レベルの貿易データは、主要モデルの代替としてではなく、方向性の確認のみを目的として使用しました。ここに挙げた例は網羅的なものではなく、データ収集、検証、および明確化のために他の多くの公開ソースも活用しています。
一次インタビューおよびサーベイ
一次調査は、デスクソースでは明確に示されることが少ない実務的な数値を確認するために活用しました。具体的には、車両タイプ別の平均オイル充填量、都市部と地方部の走行条件における実際のドレン間隔、ならびにワランティや認証要件に伴うワークショップ推奨内容の変化などが対象です。ブレンダー、ディストリビューター、ワークショップ、フリート整備チーム、アフターマーケットチャネルの有識者など、サプライチェーンおよび需要側の関係者と対話を行い、見解の相違を調整したうえで最終的な前提条件を確定しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:26% | CXO:13% |
| 中位層:54% | 部門・ユニットリーダー:43% |
| 中小規模プレイヤー:20% | マネージャー:44% |
市場規模算定と予測
合計値が説明可能かつ追跡可能な状態を維持するため、トップダウンとボトムアップの両方の検証を用いて規模を構築しました。トップダウンのアプローチでは、主要な公道走行カテゴリー別のマレーシア車両保有台数から需要プールを再構築し、1回のサービスあたりの標準オイル充填量を乗じ、さらにサービス頻度(ドレン間隔の実態)でフィルタリングすることで年間リットル数を算出しました。
その後、サンプリングしたワークショップのスループット確認、ブランドパックとバルクオイルのチャネルミックス分割、および輸入量と国内ブレンド供給量と推定消費量との整合性確認など、選択的なボトムアップ近似値によって合計値を裏付けました。小規模チャネルの情報が不足している場合は、類似の車両グループに基づく保守的なシェアを用いてギャップを補完し、専門家のフィードバックを受けて調整しました。
予測にあたっては、車両保有台数の増加とドレン間隔の変化は毎年急激に変動するのではなく緩やかに推移する傾向があるため、主要ドライバーに対するシンプルな時系列平滑化を組み合わせたシナリオ分析を採用しました。最も重要な入力変数には、登録車両台数の変、二輪車と乗用車の構成比シフト、合成油および部分合成油の普及率、走行パターンに影響されるドレン間隔の平均値、ならびに粘度と性能要件を変化させるエンジンオイル規格の改定が含まれます。
データ検証と更新サイクル
モデルのアウトプットは、貿易の方向性、国内ブレンド活動の公表内容、および車両1台あたりの推定リットル数がインタビューで議論されたサービス実態と比較して妥当かどうかなど、独立したシグナルと照合して確認しました。大きな乖離が発見された場合はフラグを立て、基礎となる入力値を再確認したうえで、算術的・論理的エラーが見落とされないよう二次レビューを実施しました。
明確な異常値が確認された場合、チームは選定した回答者に再連絡し、その変化が実際のものか、在庫変動やパックタイプ間の価格主導型代替といった一時的な要因によるものかを確認しました。レポートは年次で更新され、重要な市場イベントが発生した場合には中間更新も実施されます。納品前には最終更新作業を完了し、最新の利用可能な指標がアウトプットに反映されようにしています。
Mordor Intelligenceのマレーシア自動車エンジンオイル市場規模と他の公表推計値との比較
マレーシア自動車エンジンオイルの公表市場規模は、測定単位と市場境界がソース間で一致していないことが多いため、必ずしも一致しません。また、OEM充填とアフターマーケット需要の取り扱い方、およびドレン間隔と合成油へのミックスシフトが現在の現地フィードバックを用いて更新されているかどうかによっても差異が生じます。
もう一つの一般的なギャップは、USDによる金額報告とリットルによる数量報告の違いから生じるものであり、想定平均販売価格、為替タイミング、およびパックミックスによって合計値が過大または過小に評価される可能性があります。また、他の自動車用潤滑油などの隣接カテゴリーをエンジンオイルの数値に混入させているソースや、車両タイプ間でサービス間隔を均一と仮定しているソースもあり、二輪車比率の高い車両保有構成においてリットル数が過大評価される可能性があります。
ベンチマーク比較
| ソース | 市場規模 | 調査手上のギャップ |
|---|---|---|
| Mordor Intelligence | 1億8,023万リットル(2025年) | |
| 業界団体A | 2億500万米ドル(2025年) | 潤滑油消費量の代理指標として提示されることが多く、エンジンオイルと隣接する自動車用潤滑油カテゴリーが混在する可能性があり、また車両タイプ間でドレン間隔が均一であると仮定している場合があります。 |
| 業界誌B | 1億5,500万米ドル(2025年) | 通常、部分的なチャネルの可視性から導出されており、バルクのワークショップ取扱量や、ミネラルオイルが依然として一般的な地方部の非公式サービスを過小評価する可能性があります。 |
この表は同一年度においても比較的大きな幅があることを示しており、Mordor Intelligenceのモデルでは合計値をエンジンオイル交換のみに紐付けたリットル単位で構築し、年間の明確な数値に換算する前に車両保有台数に連動したサービス頻度とチャネル確認によって検証しています。実際には、推計値が車両保有台数、オイル充填量、およびドレン間隔の実態に近いほど、数値が変動した理由と次に変化をもたらす要因を説明しやすくなります。
レポートで回答される主要な質問
2026年のマレーシア自動車エンジンオイルの容量はどれくらいですか?
市場は2026年に1億8,304万リットルに達しました。
現在最大のシェアを持つ製品タイプはどれですか?
オートバイ用エンジンオイルが58.92%のシェアでリードしています。
市場全体は2031年に向けてどの程度成長しますか?
予測では2031年までCAGR 1.56%が示されています。
SIRIM認証はいつ義務化されますか?
施行は2025年10月に開始されます。
最も速く拡大している基油セグメントはどれですか?
フル合成油が2031年までのCAGR 1.65%で最も速く成長しています。
延長ドレインオイルがなぜ普及しているのですか?
OEMが現在10,000kmのサービス間隔を推奨しており、訪問頻度が下がる一方で補充あたりの付加価値が高まっています。