
Mordor Intelligenceによる工作機械市場分析
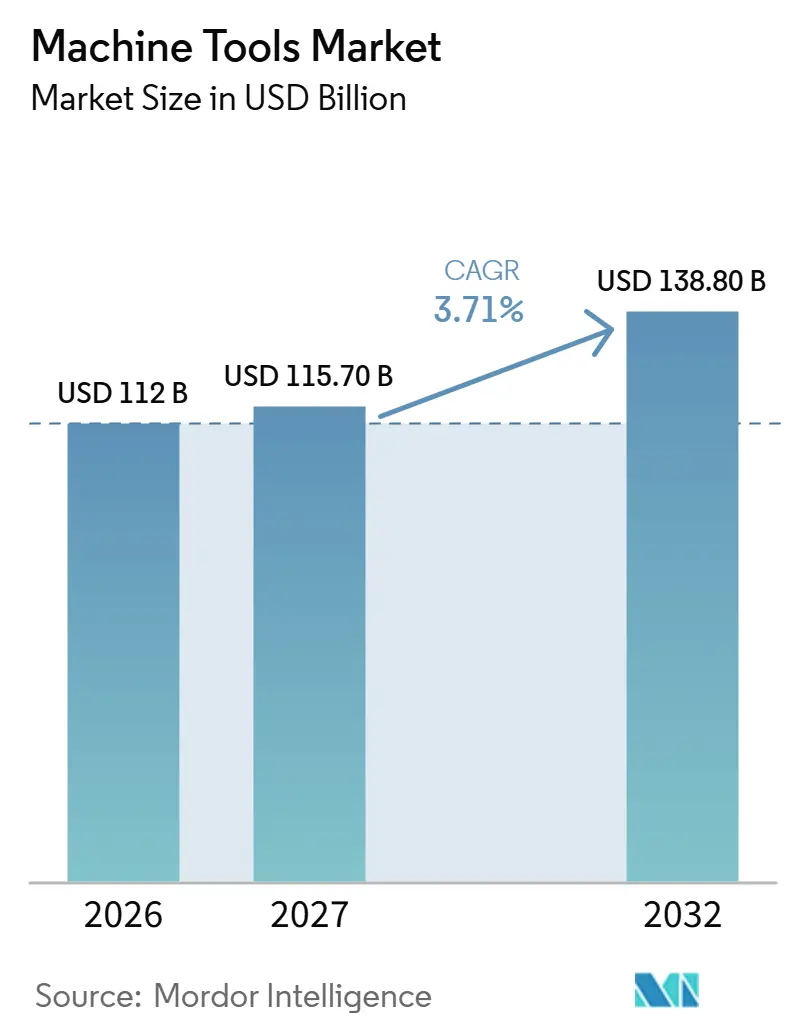
工作機械市場規模は、2026年の1,120億米ドル、2027年の1,157億米ドルから2032年までに1,388億米ドルに拡大し、2027年から2032年の間に3.71%のCAGRを記録すると予測されています。
電動パワートレイン製造および半導体部品のワークロードが設備需要を支える一方、原材料価格の圧力と不確実な投資収益が受注転換を制約しています。日本では、半導体製造装置の真空部品向け精密加工が、半導体投資を部品サプライチェーン内の需要と結びつけています。サプライヤーは、部品メーカーにサービスを提供するアプリケーション重視の加工能力と直接サービスネットワークを通じてこれらのニーズに応えることができます。これらのワークロードは、提案する設備を特定のモーターまたは半導体部品生産に結びつける精密機械サプライヤーに有利であり、バイヤーが投資コストを評価するための具体的なアウトプットを提供します。特定のモーターまたは部品プログラムにサービスを提供するメーカーは、既知のアウトプット要件に対して価格設定できますが、差別化されていない能力のサプライヤーは、設備価格を守るためのアプリケーション固有の根拠なしに、より高い原材料コストに直面します。
主要レポートのポイント
- 製品別では、金属切削工具が2026年の工作機械市場シェアの74.1%を占め、2027年から2032年の間に3.85%のCAGRで最も速く成長すると予測されています。
- 技術別では、CNC機械が2026年の工作機械市場規模の70.3%のシェアでリードし、積層造形/ハイブリッド機械が2027年から2032年の間に12%のCAGRで最も速く成長すると予測されています。
- 自動車が2026年に34.62%のシェアでエンドユーザー産業をリードし、航空宇宙・防衛が2027年から2032年の間に6.9%のCAGRで最も速く成長すると予測されています。
- 販売チャネル全体では、OEMからエンドユーザーへの直接販売が2026年に55.11%のシェアを占め、オンライン/eコマースが2027年から2032年の間に8.1%のCAGRで最も速く成長すると予測されています。
- アジア太平洋が2026年に46.12%のシェアで地理的需要をリードし、2027年から2032年の間に6.3%のCAGRで最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
工作機械市場のドライバー影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 電動化の急増による精密eパワートレイン加工への需要促進 | +1.5% | アジア太平洋、欧州、北米 | 中期(2〜4年) |
| インダストリー4.0の採用によるスマートCNCプラットフォームへの需要増加 | +1.3% | 欧州、特にドイツ | 中期(2〜4年) |
| 高速多軸工具を必要とする軽量合金・複合材の採用拡大 | +1.1% | 北米、特に米国 | 中期(2〜4年) |
| 超精密装置を必要とする半導体ファブの拡張 | +1% | アジア太平洋、特に日本 | 短期(2年以内) |
| 老朽化した工作機械フリートのグローバル更新サイクル | +0.6% | アジア太平洋、特に中国 | 長期(4年以上) |
| フレキシブル加工による高品種少量生産の自動化 | +0.5% | 欧州、特に英国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
電動化の急増による精密eパワートレイン加工の推進
電動モーターの量産は、車両販売だけにとどまらない設備需要のメカニズムを電動化に与えます。ICCTの乗用車モニターは、2025年に世界の電気自動車販売台数が2,000万台以上に達し、販売された4台に1台に相当すると報告しました。[1] BMWグループのシュタイアー工場は、2025年8月1日にオーストリアでノイエ・クラッセ用eモーターの量産を開始しました。大規模な下流販売基盤と専用生産の開始が相まって、反復的なeパワートレイン製造に対応する設備への投資ケースを支えています。精密加工サプライヤーは、特定のモータープログラムの背後にある生産システムの意思決定を標的にすべきであり、量産への移行が特定可能な設備要件を生み出します。
インダストリー4.0の採用によるスマートCNCプラットフォームへの需要増加
多様な部品ジョブを扱うショップにとって、繰り返しのプログラミングとセットアップが生産シーケンスをスマートCNC投資の関連焦点にします。切削速度の向上だけでは準備時間の問題が解決されず、特に短い生産ランが少数の完成部品にその作業を分散させる場合はなおさらです。有用な比較は、準備と加工の両方を含む小ロット完成品あたりのコストです。統合されたCNCの提案は、そのシーケンス全体での節約がプレミアム価格を上回る場合に、追加の設備支出を正当化できます。これにより、サプライヤーが孤立した切削速度の向上ではなく、定義された短納期ジョブの組み合わせに対して統合された能力を販売する機会が生まれます。
高速多軸工具を必要とする軽量合金・複合材の採用拡大
複雑なアルミニウム構造体は、航空宇宙および衛星生産において高速多軸加工に明確な商業的用途を与えます。2026年1月、NWI Aerostructuresは、航空宇宙および宇宙顧客の需要増加に対応するため、ウィタで2台の追加Makino MAG3EX高速5軸加工センターの基礎工事を開始しました。[2] この拡張は、アルミニウム構造部品に適したプラットフォームで、航空宇宙および宇宙顧客の需要増加に対応するための能力増強を目的としていました。この組み合わせは、投資ケースを顧客のワークロードと加工システムの適合性の両方に結びつけます。物理的な工場準備は、専門的な加工投資を納品および設置の実行に結びつけるため、拡張スケジュールは追加能力が顧客のワークロードにいつ対応できるかに直接影響します。
超精密装置を必要とする半導体ファブの拡張
ファブの拡張は、半導体製造装置にサービスを提供する部品サプライヤーを通じて工作機械需要を支えます。2026年8月11日、TSMCの取締役会は、先端技術能力の設置とファブ建設を含む長期能力計画のために約294.4億米ドルの資本支出を承認しました。別途、丸前の半導体分野の精密部品売上は、2026年8月31日に終了したFY2026において前年比23.1%増加し、四半期ごとの半導体受注は記録を更新し続けました。丸前は、半導体製造装置の真空部品を製造するために、加工センター、旋盤、および同時5軸機械を使用しています。この業務上のつながりは、関連する設備需要をより広範なファブ投資プログラムだけでなく、部品サプライチェーン内にも位置づけます。真空部品のスループットは、精密機械メーカーが部品サプライヤーのワークロードに合わせて設備提案を規模設定するための根拠を提供します。
工作機械市場の抑制要因影響分析*
| 制約 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 特殊鋼および直動部品コストの急騰 | -0.8% | 北米、特に米国 | 短期(2年以内) |
| 高い設備投資と先進CNCシステムの長い回収期間 | -0.7% | 欧州、特にドイツ | 中期(2〜4年) |
| 熟練CNCプログラマー/オペレーターの世界的不足 | -0.5% | 北米、特にカナダ | 中期(2〜4年) |
| 積層造形技術への資本転用 | -0.3% | 北米、欧州、アジア太平洋 | 長期(4年以) |
| 情報源: Mordor Intelligence | |||
特殊鋼および直動部品コストの急騰
工具鋼の価格上昇は、影響を受ける材料を組み込んだ設備または工具のコストを引き上げる可能性があります。大同特殊鋼は、継続的な労働および輸送コストの増加を理由に、2025年4月からの契約に対して工具鋼製品のトン当たり5〜10%の価格引き上げを発表しました。この発表は、輸出製品を含むすべての工具鋼顧客を対象としていました。この分野を設備または工具に使用している顧客にとって、材料費の増加は、初期投資を回収するためにより大きな運用上の節約またはアウトプット価値を必要とします。これらのオフセットがなければ、バイヤーは影響を受ける工具鋼を組み込んだ設備または工具の回収期間が長くなります。
高い設備投資と先進CNCシステムの長い回収期間
バイヤーが将来の作業を資産に自信を持ってコミットできない場合、先進CNCへの支出を正当化することはより困難になります。2025年、ドイツの工作機械産業の多くの中小顧客が、困難な経済状況と蔓延する不確実性のために投資を延期しました。これらの延期は、投資環境が化したときに設備要件が受注に転換されないことを示しています。高資本の加工システムにとって、購入コストを回収するために利用可能な作業に対する不確実性は、将来の稼働率に対して必要な確信を高めます。これらのバイヤーにとって、投資を延期することは、加工システムが提供することを意図した生産改善も延期します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
工作機械市場セグメント分析
製品別:
確定受注が金属切削能力を支える金属切削工具は2026年の工作機械市場規模の74.1%のシェアを占め、2027年から2032年の間に3.85%のCAGRで最も速く成長するセグメントと予測されています。スペインでは、AFMクラスターが2025年の金属切削受注の受注が2024年比で21.54%増加し、過去最高を記録したと報告しました。受注ベースのシグナルは、納品された機械として現れる前に設備のコミットメントを捉えるため、受注は生産計画において商業的に重要です。スペインの金属切削メーカーは、記録的な受注を収益に転換しなければならず、能力決定の中心に納品実行を置きます。
2025年7月までに、Nidec Minsterの最初のPama Vertiram 3000 TTブリッジミルが、オハイオ州ミンスーの本社で部品を生産していました。投資会社はプレスメーカーであり、このミルは機械メーカーが自社の部品製造能力を追加する例となっています。これは、金属切削設備の需要を機械製造チェーン内の投資決定に結びつけます。金属成形工具は別の生産投資を伴い、インドの自動車部品メーカーであるAutoline Industriesが、FY2025〜26年に軽プレスショップ向けに5台のプレスを購入したことで示されています。2つの購入は、異なる設備カテゴリーをメーカー自身の生産要件に結びつけているため、各販売ケースはバイヤーの意図する部品製造業務に対応しなければなりません。


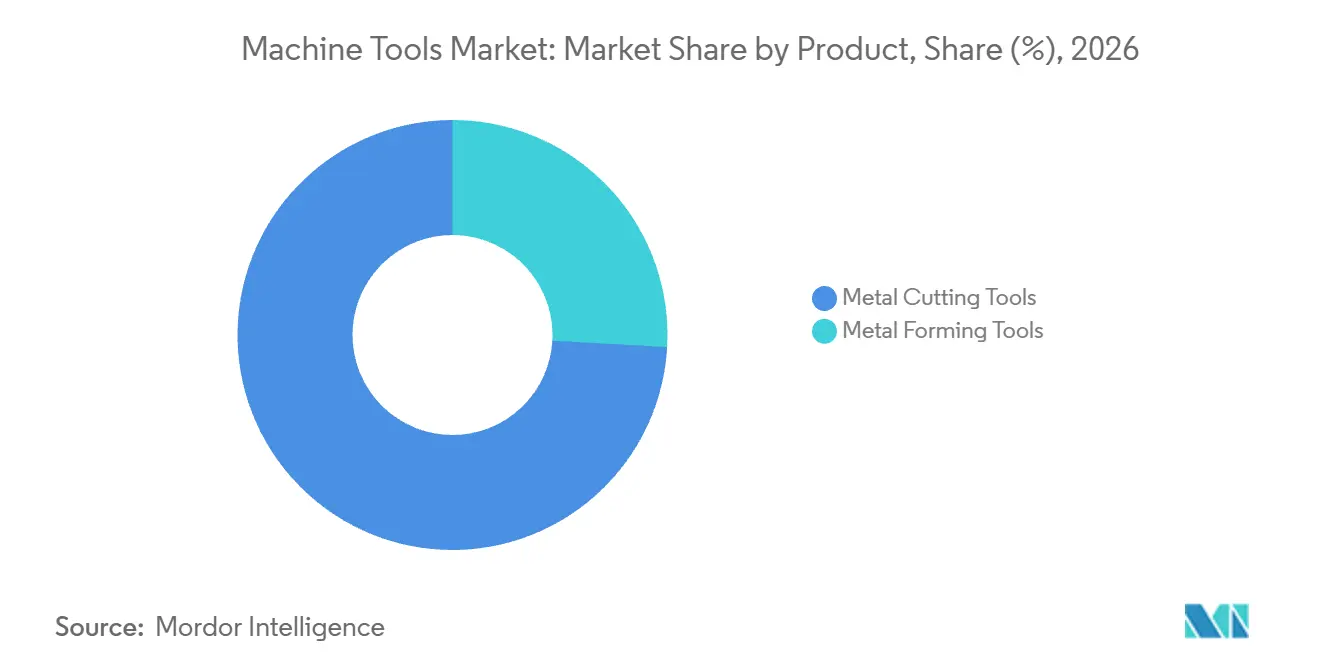
注記: 全個別セグメントのシェアはレポート購入後に入手可能
技術別:
CNCの規模と積層造形能力の拡大CNC機械は2026年の工作機械市場シェアの70.3%を占め、技術別で最大のセグメントとなっています。インドのCNC金属切削機械メーカーであるJyoti CNC Automationは、FY2025〜26年に年間設置能力6,000台に対して5,369台を製造しました。この操業規模は、技術を繰り返しの製造フローに結びつけており、実際のアウトプットと利用可能な工場能力がサプライベースの異なる側面を示しています。Jyotiの設置能力を下回るアウトプットは、既存の工場フットプリント内に余裕があることを示しており、これはより多くの受注が別の生産拡張を必要とするかどうかを判断する際に重要です。
積層造形/ハイブリッド機械は、2027年から2032年の間に12%のCAGRで最も速く成長するセグメントと予測されています。Mears Machine Corporationは、顧客需要に応えて能力を拡大するために、2025年4月に4台目のVelo3D Sapphire XCメタル3Dプリンターを購入しました。Keselowski Advanced ManufacturingはEOS M 400-4を2025年1月に追加し、EOS機械の合計を18台にしました。手動または半手動で操作される従来型機械は縮小すると予測されており、異なる投資軌跡をたどります。積層造形の成長メカニズムは、産業ユーザーが追加システムを通じて製造能力を拡張することであり、顧客の作業が繰り返し投資の根拠を提供します。

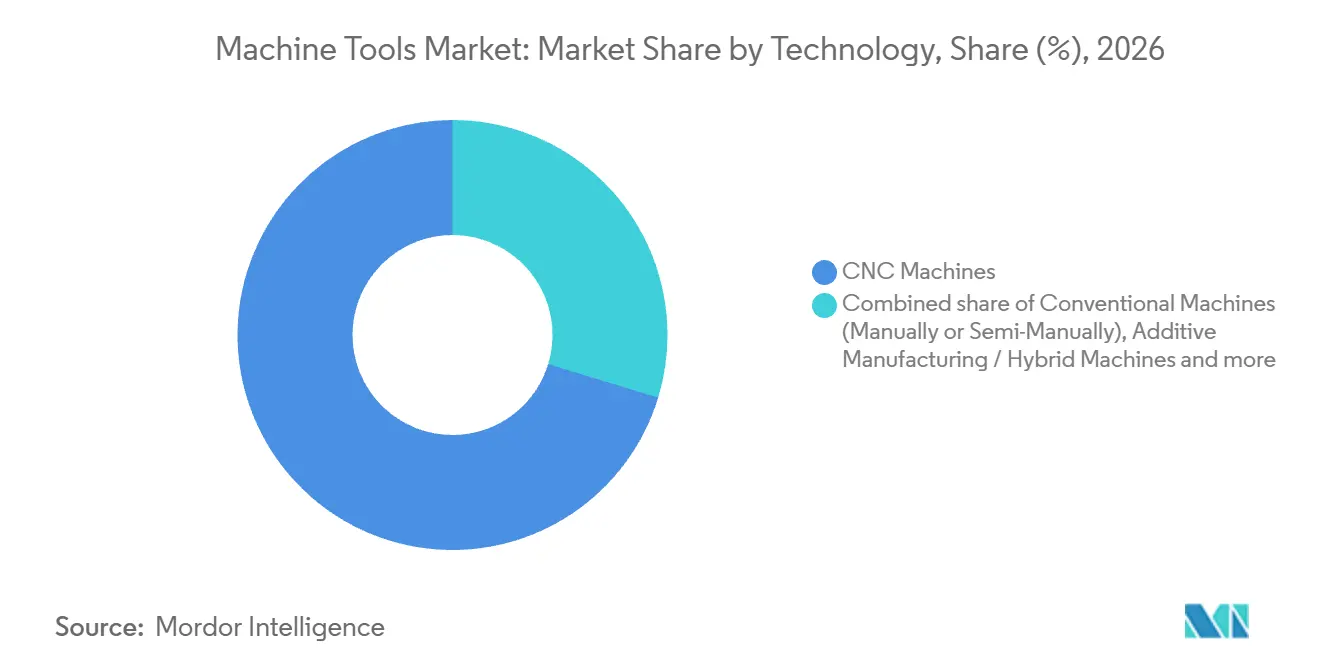
注記: 個々のセグメントのすべてのセグメントシェアはポート購入時に入手可能
エンドユーザー産業別:
自動車の規模と航空宇宙の能力ニーズ自動車は最大のエンドユーザーセグメントであり、2026年の市場の34.62%を占めました。OICAは2025年の世界の車両生産台数を9,640万台と報告し、2024年の9,270万台から増加しました。この年間アウトプットは、自動車設備プログラムが結びついている製造活動の規模を確立します。サプライヤーにとって、大規模な繰り返しの生産フローは、急速な拡大を遂げている小規模なアプリケーションに参入するのとは異なる商業的課題を生み出します。優先事項は、確立された車両プログラムのニーズを設備受注に転換することであり、セグメントのリーダーシップはより緩やかな成長と共存できます。
航空宇宙・防衛は、2027年から2032年の間に6.9%のCAGRで最も速く成長するエンドユーザーセグメトと予測されています。米国の航空宇宙分野の製造技術受注は、2026年上半期に価値と台数の両方で過去最高を記録しました。AMTからの米国受注データを報告する製造技術協会(MTA)は、この強さを宇宙経済需要の拡大、商業航空機のバックログの増加、およびさらなる能力拡張を支える防衛生産要件の増加に結びつけました。受注は2025年下半期から価値でほぼ3分の1、台数でほぼ4分の1増加し、受注1台あたりの平均価値が増加しました。設備サプライヤーにとって、航空宇宙の機会は追加の台数需要とより高い受注1台あたりの収益基盤を組み合わせています。
販売チャネル別:
直接ネットワークとリモートで定義されたトランザクションOEMからエンドユーザーへの直接販売が最大の販売チャネルセグメントを形成し、2026年の市場の55.11%を占めました。DMG MORIの2025年の世界ネットワークは、18の生産工場を含む128の販売・サービス拠点で構成されていました。その販売・サービス会社は、DMG MORI AGとDMG MORI Co. Ltdの両方の製品の直接販売とサービスを担当しました。この体制は、相当な規模の業務フットリントとメーカーの製品提供に対する直接責任を結びつけます。
オンライン/eコマースは、2027年から2032年の間に8.1%のCAGRで最も速く成長する販売チャネルセグメントと予測されています。定義された仕様を持つCNC購入にとって、チャネルの潜在的な価値は、別途の営業訪問なしにトランザクションを完了することにあります。その節約は、コミットメント前にバイヤーの技術的な質問に答える構成と販売条件に依存します。
地域分析
アジア太平洋工作機械市場
アジア太平洋は2026年の工作機械市場シェアの46.12%を占め、2027年から2032年の間に6.3%のCAGRで最も速く成長する地域と予測されています。日本の工作機械メーカーが受け取った中国向け受注は、2026年1〜8月に前年同期比156.5%でした。IMTMAの改訂推計では、インドの工作機械消費量はFY2025〜26年に前年比約15%増加しました。これらのシグナルは、地域需要を国境を越えた設備受注と主要な国内産業内の消費の両方に結びつけます。日本のメーカーは中国向け受注フローを追求でき、インドにサービスを提供するサプライヤーは別途拡大する国内消費基盤に対応できます。
北米では、米国の契約加工ショップの製造技術受注が2026年上半期に価値で過去最高を記録しました。欧州では、ドイツが2026年第1四半期に前年比15%、第2四半期に12%の工作機械受注増加を記録し、2026年上半期の成長率は14%となりました。スイスの工作機械メーカーの米国向け輸出は、米国の関税が出荷に影響したため、2025年第3四半期に2024年第3四半期比で43%減少しました。米国の契約ショップ受注の強化はバイヤーの機会を提供しますが、スイスの輸出業者の関税リスクはその目的地にサービスを提供する能力を制限する可能性があります。
南米の生産基盤には、ブラジルの工作機械メーカーROMIが含まれており、そのROMI Machinesユニットは2026年第2四半期に12.3%のEBITマージンを記録しました。同ユニットのブラジル受注(税込み総額、部品・サービスを除く)は、2026年第2四半期に前年比6.7%減少しました。中東・アフリカでは、南アフリカ工作機械商人協会会員による輸入が2025年上半期に前年比でわずかに増加しました。ROMI Machinesにとって、2026年第2四半期のユニット収益性のラスは、ブラジル受注の前年比減少と共存しました。南アフリカの商人関係は、設備輸入を通じてバイヤーへの別のルートを提供します。
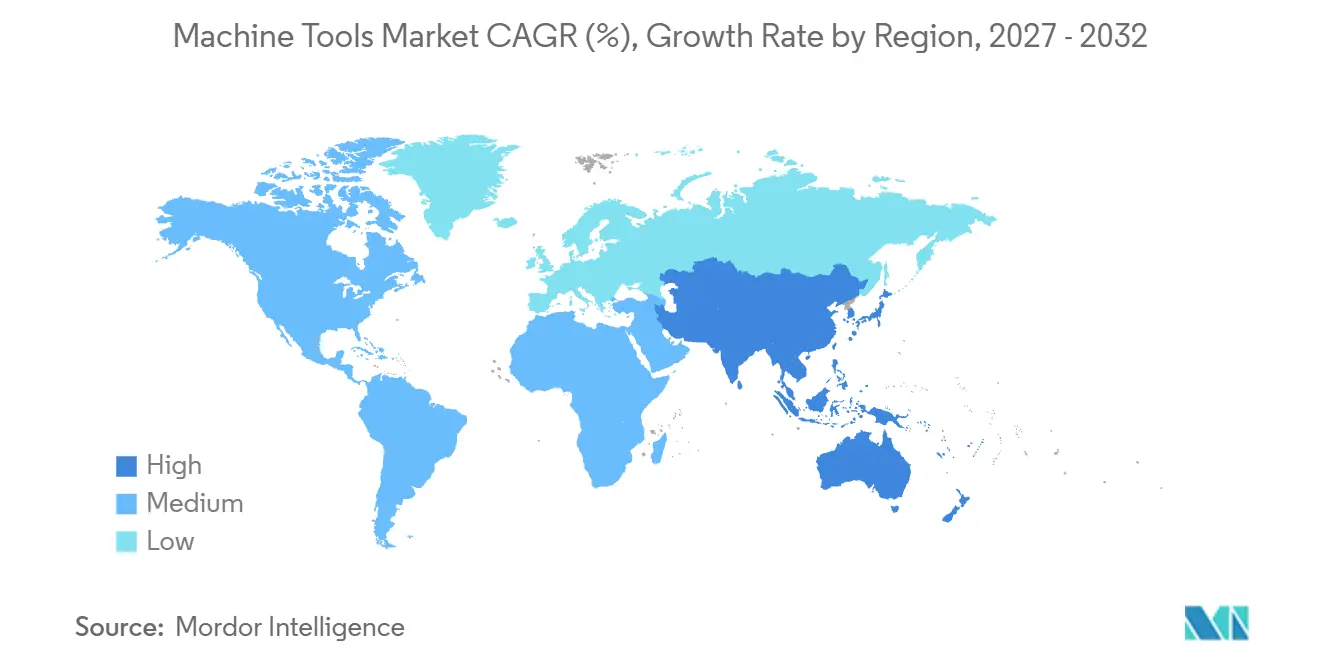
地域版
規制の枠組みと見通し
この比較は、設備と支援能力を持つ産業ユーザーにサービスを提供する工作機械サプライヤーの観点から、選択された管轄区域をカバーしています。米国では、OSHAはフライス盤を含む機械が従業員を負傷リスクにさらす場合、操作点の安全装置を義務付けています。[3] これらのユーザー義務は、産業顧客が設備提案に求める安全機能を形成します。この比較は、2027年1月20日からドイツに適用される規則(EU)2023/1230に基づくメーカーの義務と、OSHAの雇用主の安全装置義務を区別し、ブラジルのNR-12は機械の設計と使用をカバーしています。
規制表
| 意思決定要因 | 米国 | ブラジル | ドイツ | 中国 | 南アフリカ |
|---|---|---|---|---|---|
| 主要機関 | 労働安全衛生局 | 労働雇用省 | 連邦州市場監視当局;連邦州安全工学中央局が特定のケースで調整・執行 | 工業情報化部 | 雇用労働省 |
| 主要な法令または方向性 | 29 CFR 1910.212 | NR-12機械職場安全フレームワーク | 製品安全法(ProdSG);規則(EU)2023/1230は2027年1月20日に適用 | GB 15760-2025、2026年8月1日発効 | 動力機械規則;2025年一般機械規則草案 |
| 商業的効果 | 雇用主が負傷リスクのある操作点を安全装置で保護 | ユーザー向け機械職場安全フレームワーク | メーカーの安全設計義務が2027年1月20日から適用 | 金属切削機械の製品固有の安全装置基準 | 産業機械安全装置の執行 |
| 現在の政策の魅力度 | 中程度 | 中程度 | 中程度 | 中程度 | 中程度 |
| 政策の魅力度の将来の方向性 | 変化なし | 変化なし | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||||
米国の安全装置義務はバイヤーの安全要件を維持し、ブラジルのNR-12は機械の設計輸入および使用に及び、継続的なサプライヤーのコンプライアンスニーズを持つバランスの取れた商業環境を支えています。ドイツの2027年1月のメーカー設計要件は、確立された製品安全フレームワークに基づく移行計画を求め、安全能力をサプライヤーの提案の中心に置き続けます。中国の基準は2026年8月に発効し、金属切削機械サプライヤーに継続的なコンプライアンスのための製品固有の安全装置基盤を提供しました。南アフリカの雇用労働省は、2026年6月にLesidi Aluminium CCで安全装置のない機械を発見した後、禁止通知を発行し、2025年8月の未分類機械の草案では各機械施設に常勤の有能な担当者を指定することを提案しました。
バリューチェーンの段階
バリューチェーンは、制御供給、機械生産、顧客アクセス、および設置済みベースのサポートをサプライヤー収益の異なる源泉として比較します。FANUCはCNCおよびモーション制御製品を供給し、Siemensはフライスやターニングやグラインディングなどのアプリケーション向けにSINUMERIKシステムを供給しています。FANUC Americaは、南北アメリカのFANUC品の部品販売、技術支援、フィールドサービス、および認定修理を提供しています。この組み合わせは、物理的な機械と、それを仕様化し、販売し、サポートするために必要な能力の両方に商業的価値を置きます。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| CNCおよびモーション制御供給 | FANUCやSiemensなどのCNC制御サプライヤー | 制御ハードウェア、モーション製品、およびソフトウェア販売 | 意図した加工操作への制御の適合 | 組み立て前に制御とアプリケーションの組み合わせを検証 |
| 機械生産 | DMG MORI AGなどの機械メーカー | 機械販売 | 意図した作業に対する機械構成の解決 | ビルドをコミットする前にアプリケーション要件を設定 |
| 販売と流通 | DMG MORIグループ販売会社などのOEM販売会社;Mazak OptronicsのAction Machinery, LLCなどの製造設備ディストリビューター | 直接およびディストリビューターチャネルを通じた設備販売 | 製品固有の地域にわたる顧客責任の割り当て | 各製品と地区の販売者とサポートルートを指定 |
| 設置済みベースのサポート | Mazakなどの北米機械サポートプロバイダー;FANUC Americaなどの南北アメリカのCNCサポートプロバイダー | 部品販売、トレーニング、フィールドサービス、および修理サービス | 関連する機械または制御スペシャリストへの修理のルーティング | 製品固有のサービス所有権と部品アクセスを特定 |
| 情報源: Mordor Intelligence | ||||
部品、トレーニング、および修理は、初期設備販売後にサプライヤーの収益を生み出すことができます。Mazakの2026年2月のロッキーマウンテン地区における直接販売・サービスへの移行は、責任が地理的にどのように変化するかを示し、Action MachineryはMazak Optronicsの別途の西部地域代理店を継続しました。設置済みベースのユーザーは、チャネル変更後のサービス責任を特定する必要があります。機械と制御のサポートが異なるプロバイダーに属する可能性があるためです。
競争環境
市場集中度
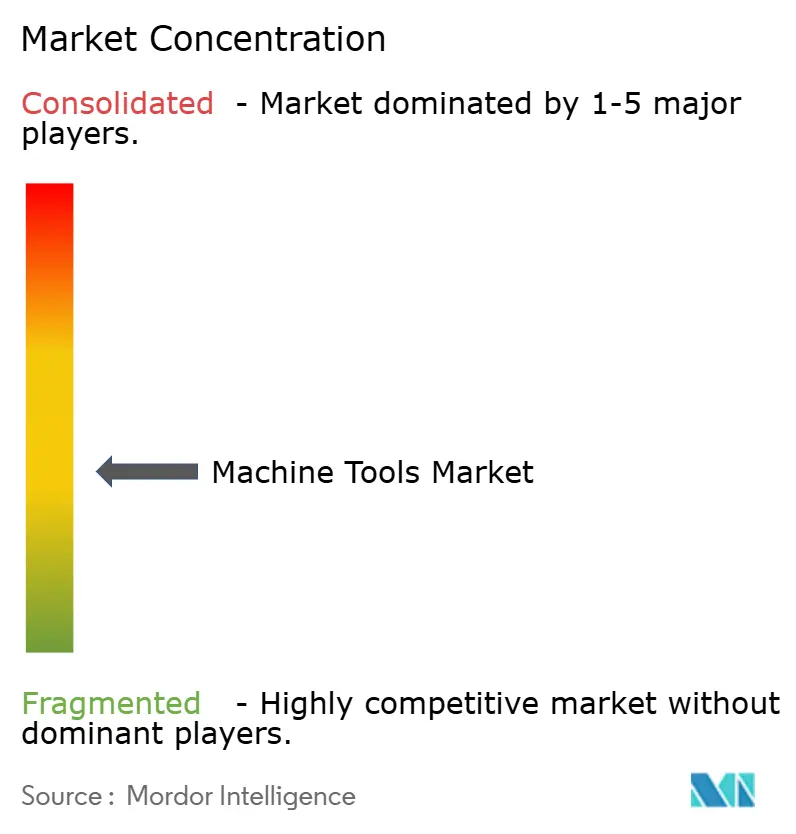
競争環境
競争フィールドは、確立された工作機械メーカーとグループ事業部門を組み合わせており、TRUMPF Group、DMG MORI Co. Ltd、Yamazaki Mazak Corporation、JTEKT Corporation、およびDN Solutionsが主要参加者の中に含まれています。JTEKT Corporationは工作機械と製造システムを単一の事業部門内にグループ化し、設備と生産システムの活動を同じ組織の境界内に置いています。DMG MORI Co. Ltdの子会社であるDMG MORI AGは、2025年の工作機械セグメントの受注が2024年比で5%増加したと報告しました。これらの構造は、工作機械と製造システムを1つの事業部門に組み合わせるメーカーと並んで、工作機械子会社をDMG MORIグループ内に置いています。
製造能力は、競合他社に個々の機械の仕様を超えた差別化の根拠を与えます。Mazakは2025年8月にケンタッキー州フローレンスの工場で40,000台目の機械を完成させ、その製造拠点の累積マイルストーンを達成しました。この施設はターニングセンターとミーリングセンターを生産し、同社の米国製造技術研究開発も担っています。これらの活動を一体化することで、稼働中の生産基盤と加工プロセスおよび設備の開発が結びつきます。産業バイヤーにとって、この組み合わせはサプライヤーの製造組織を初期の機械選定だけでなくアプリケーション開発にも関連させます。
買収によるポートフォリ拡大は、規制承認を同じ競争上の意思決定に持ち込みます。DN Solutionsは、ドイツ、米国、英国を含む管轄区域での承認を経て、2026年1月にドイツの工作機械メーカーHELLERの買収を完了しました。DN Solutionsは、この組み合わせが顧客に利用可能なソリューションの範囲を拡大したと述べました。その統合計画は、研究、製造、および市場戦略を統合しながらHELLERのブランドアイデンティティを維持するように設計されていました。HELLERのアイデンティティを維持することで、DN Solutionsの拡大されたラインナップ内でそのハイエンドなドイツの提案を認識可能に保つことができます。
工作機械産業リーダー
-
TRUMPF Group
-
DMG MORI Co. Ltd
-
Yamazaki Mazak Corporation
-
JTEKT Corporation
-
DN Solutions
- 注:主要企業の掲載順は順位を示すものではありません。
工作機械市場 このレポートでカバーされる企業
- Yamazaki Mazak Corporation
- DMG MORI Co. Ltd
- TRUMPF Group
- JTEKT Corporation
- DN Solutions
- Okuma Corporation
- Makino Milling Machine Co. Ltd
- Haas Automation Inc.
- FANUC Corporation
- WIA Machine Tools Corp.
- ANDRITZ Schuler GmbH
- Sandvik AB (Seco & Walter)
- UNITED MACHINING
- Fives Group
- GROB-Werke GmbH & Co. KG
- Hermle AG
- EMAG GmbH & Co. KG
- Hardinge Inc.
- HURCO Companies Inc.
- Amada Co. Ltd
市場参加者のための主要な機会
この機会は、特定の調達ニーズに基づいて、CNCワークショップ供給、研究用旋盤の更新、および参照資格を持つ機関供給を比較します。バングラデシュ産業技術支援センター(BITAC)は、ゴパルガンジセンターの調達機関として、修正された締め切り2026年10月25日でCNC設備の入札を募集しました。その通知は、5年間の一般供給経験と、政府、準政府、または自律組織への同様のCNC供給の資格を必要としました。保健安全局の科学・工学・分析部門は、バクストンの研究センター向けに1台の交換または改良されたCNC旋盤を求め、入札はHSEのIn-Tendポータルを通じて2026年10月23日に締め切られました。
市場機会表
| 機会 | 今なぜか | バイヤー/リードセグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 機関向けCNCワークショップ設備 | CNC機械加工ショップ設備の調達 | BITACゴパルガンジ、バングラデシュ | ワークショップ仕様に対して調整された設備提案を構築 | 政府、準政府、または自律組織への同様のCNC供給の資格 | 経験豊富な機関向けCNC設備サプライヤー |
| 公共研究用旋盤の更新 | 既存旋盤の交換または改良のための入札 | HSE科学研究センター、バクストン | 提案する機械を研究施設の必要な作業に適合させる | 既存機械の適切な交換品の実証 | 研究ユーザーにサービスを提供できるCNC旋盤サプライヤー |
| 参照資格を持つ機関供給 | 経験要件がサプライヤーのアクセスを形成 | CNC設備を調達する機関 | 文書化された供給経験に合した参照に基づく入札を準備 | 5年間の一般供給経験に加え、同様の供給の資格 | 関連する機関納品実績を持つCNCサプライヤー |
| 情報源: Mordor Intelligence | |||||
ゴパルガンジの入札者は、2026年9月8日の招待の5年前以内に完了した、少なくとも1件の同様の政府、準政府、または自律機関への供給契約(少なくとも1億2,000万バングラデシュタカ(98万米ドル)または外貨相当)が必要でした。BITACはまた、ラングプールセンター向けのCNC機械加工ショップ設備の入札を募集し、提出期限は2026年11月3日でした。文書化された機関納品実績を持つサプライヤーはこれらのパッケージに競争する立場にあり、各通知の条件が資格を決定します。
工作機械市場における最近の業界動向
- 2026年8月:DN Solutionsは、生産、研究開発、サービス、およびトレーニング機能を備えたインド初の工作機械製造工場をカルナータカ州ベンガルールで完成させました。
- 2026年6月:DMG MORI Ultrasonic Lasertec GmbHは、2026年6月10日にドイツのシュティプスハウゼン施設の拡張を開設し、生産、物流、および研究開発のために1,400平方メートルを追加しました。
- 2026年5月:DMG MORIは、2026年5月20日にュンヘンの欧州本社およびテクノロジーセンターの上棟式を行い、2027年第1四半期のオープンを計画していました。
工作機械市場 レポートの範囲と調査方法論
市場の定義と範囲
工作機械市場は、産業生産および製造のために世界中で販売される工作機械への年間支出を測定します。金属切削および金属成形を実行する設備をカバーし、従来型、CNC、積層造形ハイブリッド、および資格を満たす再生または改修機械を含みます。
範囲の除外:別途販売される原材料および機械部品、ソフトウェアのみのアップグレードおよびサブスクリプション、設置済み機械の修理・保守サービスおよびスペアパーツ、および完成金属製品は除外されます。
セグメンテーションの概要
- 製品別
- 金属切削工具
- フライス盤
- ボール盤
- 旋削(旋盤)機
- 研削盤
- レーザー切断機
- 放電加工機(EDM)
- ウォータージェット切断機
- プラズマ切断機
- 多軸マシニングセンタ
- その他(中ぐり盤など)
- 金属成形工具
- プレス機(機械式、油圧式、サーボ式)
- 鍛造機
- 曲げ加工機
- その他(せん断、押出、圧延など)
- 金属切削工具
- 技術別
- 従来型機械(手動または半手動)
- CNC機械
- 付加製造・ハイブリッド機械
- エンドユーザー産業別
- 自動車
- 航空宇宙・防衛
- 電気・電子機器
- 産業機械・設備
- 医療機器
- 造船・海洋
- 精密工学
- エネルギー・電力
- 金属加工(ジョブショップなど)
- その他の産業(鉄道、その他の一般製造など)
- 販売チャネル別
- 直接販売(OEMからエンドユーザーへ)
- ディーラー・販売代理店
- オンライン・Eコマース
- その他(システムインテグレーター、展示会・イベント、再生・中古品など)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- ペルー
- その他の南米
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- ASEAN(インドネシア、タイ、フィリピン、マレーシア、ベトナム)
- その他のアジア太平洋
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- クウェート
- トルコ
- エジプト
- 南アフリカ
- ナイジェリア
- その他の中東・アフリカ
- 北米
データソース、市場規模測定、および検証
デスクリサーチ
CECIMOの経済リリースおよび統計ツールボックス、インド工作機械製造業者協会の年次報告書、米国国勢調査局の製造業出荷・在庫・受注調査、およびOECDの産業勘定は、生産、費、受注、投資、および製造条件に関する例示的なソースです。このようなソースは、国および地域の需要シグナルを確立し、機械出荷をより広範な産業活動と区別し、設備サイクルを工作機械を購入する産業と比較するのに役立ちます。
企業の提出書類、年次報告書、投資家向けプレゼンテーション、および信頼できるビジネス・業界紙は、工作機械の販売、製品ミックス、顧客産業、能力、受注、およびチャネル活動を明確にすることができます。これらの資料は、協会および公式統計と相互確認されます。これらの指定されたソースは網羅的ではなく、さらなるソースが収集、検証、および明確化に役立ちます。
一次インタビューおよびサーベイ
インタビューおよび構造化サーベイは、APAC、EMEA、および南北アメリカ全体の工作機械メーカー、ディストリビューターおよび再生業者、産業バイヤー、および関連するアプリケーションまたはサービスリーダーを対象とします。回答者は、販売ルート、設備カテゴリー、エンドユーザー需要、価格とミックスの変化、および地域条件に関する二次証拠を検証するよう求められ、公開データが工作機械をアクセサリーまたは他の設備と組み合わせている場合のギャップを説明します。アナリストの推計は、報告された販売、受注、生産、貿易、およびサンプリングされた平均販売価格×台数と三角測量され、未解決の差異は別のソースによって裏付けられるまで範囲またはシナリオ入力として保持されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:20% | APAC:45% |
| 中位層:45% | 機能/ユニットリーダー:35% | EMEA:30% |
| 小規模プレーヤー:25% | マネージャー:45% | 南北アメリカ:25% |
市場規模測定と予測
このモデルは、トップダウンの市場ベースラインから完全な工作機械販売に対するグローバルな年間エンドユーザー支出を推計し、選択された合計をサプライヤー収益の積み上げ、チャネル証拠、およびサンプリングされた平均販売価格×台数で確認します。工作機械の生産と消費、新規受注とバックログ、産業投資とアウトプット、車両および航空宇宙製造活動、および地域貿易フローを追跡します。これらの指標は、需要、納品タイミング、および顧客の投資条件を区別するのに役立ちます。製品、技術、エンドユーザー、チャネル、および地域のシェアは、開示された販売ミックス、生産または受注証拠、貿易パターン、およびバイヤーの使用から構築され、各分類は適用可能な合計に照合されます。多変量回帰は、産業投資、アウトプット、および受注指標に対する過去の市場動向を関連付けることができ、歴史的関係が不安定な場合の循環的または政策変更のシナリオ分析を行います。メーカー、ディストリビューター、およびバイヤーの専門知識が、結果として得られる変数レベルの見通しを確認します。欠落または組み合わされたデータは、文書化されたプロキシと感度範囲を通じて処理され、選択的なボトムアップチェックは、販売、台数、価格、またはチャネル証拠が二重計算なしに照合できる場合にのみ拡張されます。
データ検証と更新サイクル
アナリストは、独立した企業、協会、貿易、受注、生産、および投資シグナルに対して市場合計とセグメンシェアを三角測量し、単位、通貨、日付、範囲、およびトランザクション段階を確認します。外れ値、説明のつかない前年比の動き、および重要なソースの差異は、ソースの定義と利用可能な企業またはチャネル証拠に対して調査され、承認前に第2のアナリストレビューが行われます。重要な回答が文書証拠と矛盾する場合、定義が不明確な場合、または新しいイベントが予想される受注または能力を大幅に変更する場合、回答者に再連絡します。データは毎年更新され、重要な市場イベント後にサイクル間でレビューされ、納品前に新鮮なソース、計算、および一貫性の確認が行われます。
Mordor Intelligenceの工作機械市場規模と他の公表推計との比較
公表された推計は、カウントするトランザクションと製品、および需要をモデル化するために使用される入力が異なる場合があります。工作機械市場は、産業生産および製造のために世界中で販売される工作機械への年間支出を測定します。
主要なギャップドライバーには、研究の定義された範囲と市場固有のモデリングの選択が含まれます。多量回帰は、産業投資、アウトプット、および受注指標に対する過去の市場動向を関連付けることができ、歴史的関係が不安定な場合の循環的または政策変更のシナリオ分析を行います。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1,157億米ドル(2027年) | |
| グローバル市場調査会社A | 1,093億米ドル(2025年) | 2025年のベースでは、この推計は本レポートの2027年の価値である1,157億米ドルを2年後に5.5%下回っています。公表されたベース年は2年前であるため、比較は2025年の推計を後の2027年の市場価値と対比させます。 |
| グローバル市場調査会社B | 961億米ドル(2025年) | 2025年のベースでは、この推計は本レポートの2027年の価値である1,157億米ドルを2年後に16.9%下回っています。この推計はレポートの2027年測定年より前の2025年に基づいており、そのページは明確な縮小と回復の予測パスを説明しています。 |
Mordor Intelligenceのアナリストは、独立した企業、協会、貿易、受注、生産、および投資シグナルに対して市場合計とセグメントシェアを三角測量し、単位、通貨、日付、範囲、およびトランザクション段階を確認します。
レポートで回答される主要な質問
工作機械市場の規模と成長見通しは?
規模は2027年に1,157億米ドル、2032年までに1,388億米ドルに達し、2027年から2032年の間に3.71%のCAGRを記録すると予測されています。
精密加工設備への需要を支えるものは何ですか?
電動パワートレイン製造と半導体部品のワークロードが需要を支えています。日本では、丸前が加工センター、旋盤、および同時5軸機械を使用して半導体製造装置の真空部品を製造しています。
どの工作機械製品セグメントが需要をリードしていますか?
金属切削工具が2026年に74.1%のシェアでリードし、2027年から2032年の間に3.85%のCAGRで最も速く成長すると予測されています。
主要な工作機械サプライヤーはどの企業ですか?
主要参加者には、TRUMPF Group、DMG MORI Co. Ltd、Yamazaki Mazak Corporation、JTEKT Corporation、およびDN Solutionsが含まれます。
産業加工投資に影響を与える課題は何ですか?
投資の不確実性が設備のコミットメントを遅らせる可能性があります。ドイツの工作機械産業の多くの中小顧客が、困難経済状況と蔓延する不確実性のために2025年に投資を延期しました。
工作機械産業をリードする地域はどこですか?
アジア太平洋が2026年に46.12%のシェアを占め、2027年から2032年の間に6.3%のCAGRで最も速く成長すると予測されています。