
ロングリードシーケンシング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.67 十億米ドル |
| 市場規模 (2031) | 4.65 十億米ドル |
| 成長率 (2026 - 2031) | 22.74 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるロングリードシーケンシング市場分析
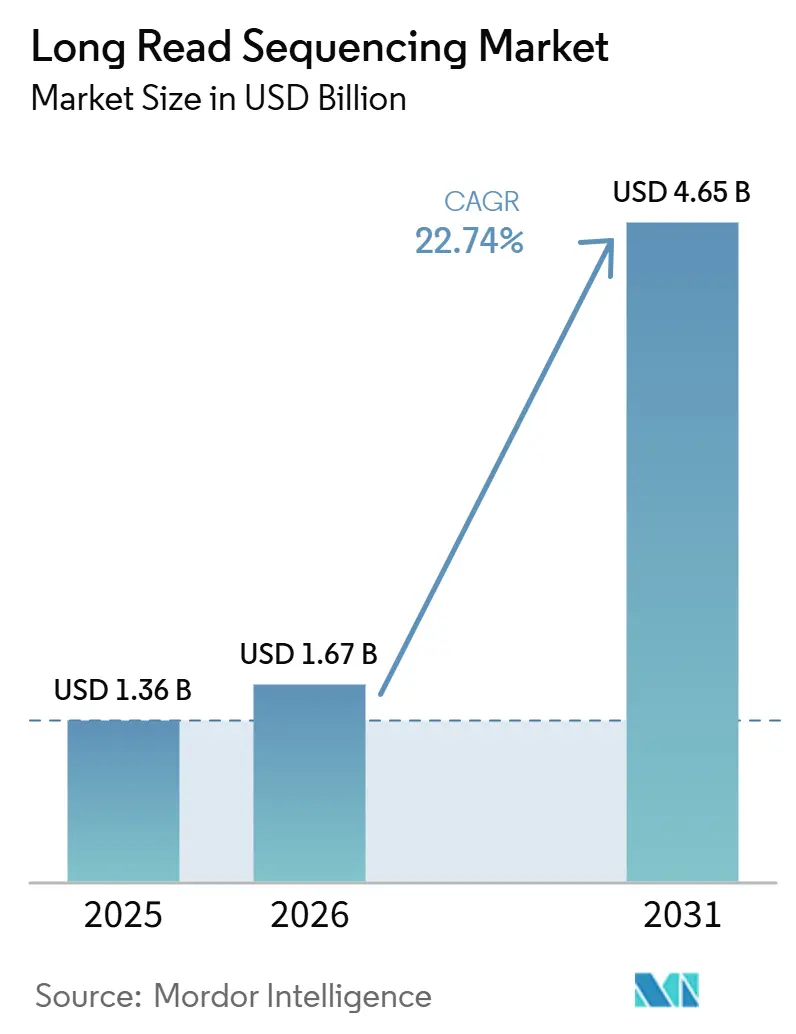
ロングリードシーケンシング市場規模は、2025年の13.6億米ドルから2026年には16.7億米ドルに増加し、2031年には46.5億米ドルに達すると予測されており、2026年から2031年にかけて22.74%のCAGRで成長します。
ゲノムあたりのコスト低下、デュプレックスモードで現在99.9%を超える精度向上、および拡大する臨床エビデンスベースが相まって、この技術を研究室から主流の診断領域へと押し進めています。クラウドネイティブなインフォマティクスパイプラインの普及により、小規模な検査室や新興医療システムへの導入障壁が低下し、普及がさらに促進されています。従来世代のプラットフォームと比較して適度な資本集約度と、消耗品における迅速な投資回収の見通しが、複雑な遺伝子症例を扱う機関にとってのビジネスケースを強化しています。一方、各国政府は人口規模のプログラムを公衆衛生戦略に組み込み、償還範囲の拡大とインフラ投資の加速を進めています。
主要レポートのポイント
- 製品カテゴリー別では、消耗品・試薬が2025年の収益シェアの48.78%を占めてトップとなり、サービス・ソフトウェアは2031年にかけて24.35%のCAGRで拡大すると予測されています。
- 技術プラットフォーム別では、SMRT HiFiシーケンシングが2025年のロングリードシーケンシング市場シェアの58.92%を占め、ナノポアシーケンシングは2031年にかけて24.68%のCAGRで最も速い成長を記録すると予測されています。
- 用途別では、腫瘍学が2025年のロングリードシーケンシング市場規模の25.12%を占め、希少疾患診断は2031年にかけて24.96%のCAGRで拡大しています。
- エンドユーザー別では、学術・政府系機関が2025年の支出の31.45%を占め、臨床・診断検査室は2031年にかけて25.12%という最も高いCAGRが予測されています。
- 地域別では、北米が2025年の収益シェアの50.10%を占めてトップとなり、アジア太平洋地域は2031年にかけて25.52%のCAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 塩基あたりのシーケンシングコストの急速な低下 | 2.80% | グローバル | 中期(2〜4年) |
| 希少疾患診断における臨床導入の拡大 | 2.20% | 北米・EU、アジア太平洋地域への波及あり | 中期(2〜4年) |
| HiFi/デュプレックスケミストリーによる精度・スループットの飛躍的向上 | 1.90% | グローバル、北米・EUが主導 | 短期(2年以内) |
| AIによるベースコーリングおよびメチル化解析 | 1.60% | グローバル、北米・中国での早期成果 | 長期(4年以上) |
| バイオセキュリティ監視のためのポータブルリアルタイムシーケンシング | 1.20% | グローバル、アジア太平洋地域・中東・アフリカの政府主導市場を重視 | 短期(2年以内) |
| ロングリードプログラムに資金を提供する国家ゲノム主権イニシアチブ | 1.00% | アジア太平洋地域中核(中国、インド、韓国)、EU | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
塩基あたりのシーケンシングコスト急速な低下
ヒト全ゲノムシーケンシングは、PacBioのRevioにおいてSPRQケミストリーを使用することで現在500米ドル未満となり、2020年以降で10倍の低下を達成しています。Oxford Nanoporeのフローセル出力増加により、年間100万ユニットを超える見込みとなり、供給が拡大し価格水準が圧縮されています。資本支出の低下により、中堅病院が複雑な症例を院内で処理するようになり、集中型シーケンシングハブを優遇してきた従来の紹介モデルが侵食されています。
希少疾患診断における臨床導入の拡大
研究によると、ロングリードシークエンシングは神経発達コホートにおいて、ショートリード技術と比較して病原性バリアントをさらに8.33%検出することが示されています。WGSは、ショートリードシークエンシング技術を用いることで、生物の全DNA配列に関する包括的な知見を提供し、ゲノミクス研究および臨床診断に革命をもたらしました。カンザスシティのChildren's Mercyは最近、HiFiベースの検査を導入し、診断の長期化を短縮するとともに、米国における民間保険会社のカバレッジ方針に影響を与えました。同様の臨床展開が、新興のLDT規則のもと、複数のEU参照検査機関においても現在進行中です。
HiFi/デュプレックスケミストリーによる精度・スループットの飛躍的向上
Oxford Nanoporeのデュプレックスモードは、超長リード長を維持しながらQ30相当の精度99.9%超を達成しています。PromethION 48は年間10,000ゲノムの処理能力を提供し、この技術はついて国家スクリーニングプログラムに必要な精度と処理量の両方の閾値を満たすようになりました。
AIによるベースコーリングおよびメチル化解析
ニューラルネットワークを搭載したDoradoベースコーリングは、生シグナルをリアルタイムで処理し、CG、CHG、CHHコンテキストのメチル化を同時に定量化します。PacBioと香港中文大学との協定により、機械学習パイプラインが腫瘍学におけるエピジェネティックバリアントコーリングに拡張され、手動キュレーション時間が短縮され、規制されたワークフローが促進されています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ロングリードプラットフォームの高い資本・運用コスト | -0.021 | グローバル、中東・アフリカおよびラテンアメリカで深刻 | 中期(2〜4年) |
| バイオインフォマティクスおよびデータストレージの複雑性 | -0.015 | 新興市場;中国を除くアジア太平洋地域、中東・アフリカ | 中期(2〜4年) |
| 試薬グレードのナノポア膜のサプライチェーンの脆弱性 | -0.008 | グローバル、アジア太平洋地域の製造拠点でのリスクが高い | 短期(2年以内) |
| プラットフォームベンダー間の知的財産訴訟の激化 | -0.005 | 北米・EU | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ロングリードプラットフォームの高い資本・運用コスト
割引導入価格であっても、フル構成のRevioまたはPromethIONバンドルは高額な六桁台の投資を必要とし、フローセルの補充は中程度のスループット検査室にとって最大の継続的費用となっています。年間300件未満の複雑な症例を扱う病院は、保険者コードが拡大するか、国家補助金が取得コストを補填するまで調達を延期することが多いです。
バイオインフォマティクスおよびデータストレージの複雑性
ヒトHiFiの1回の実行で1TBを超える生データが生成される可能性があり、オンプレミスサーバーを圧迫し、クラウド転送のためのV-NET接続に負荷をかけます。ハプロタイプフェージング、構造バリアントアノテーション、メチル化コーリングに精通した熟練アナリストは依然として不足しており、地方や地域センターでの迅速な症例処理を妨げています。自動解釈エンジンは開発中ですが、専門知識のギャップを埋めるには2〜4年かかる見込みです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品・サービス別:
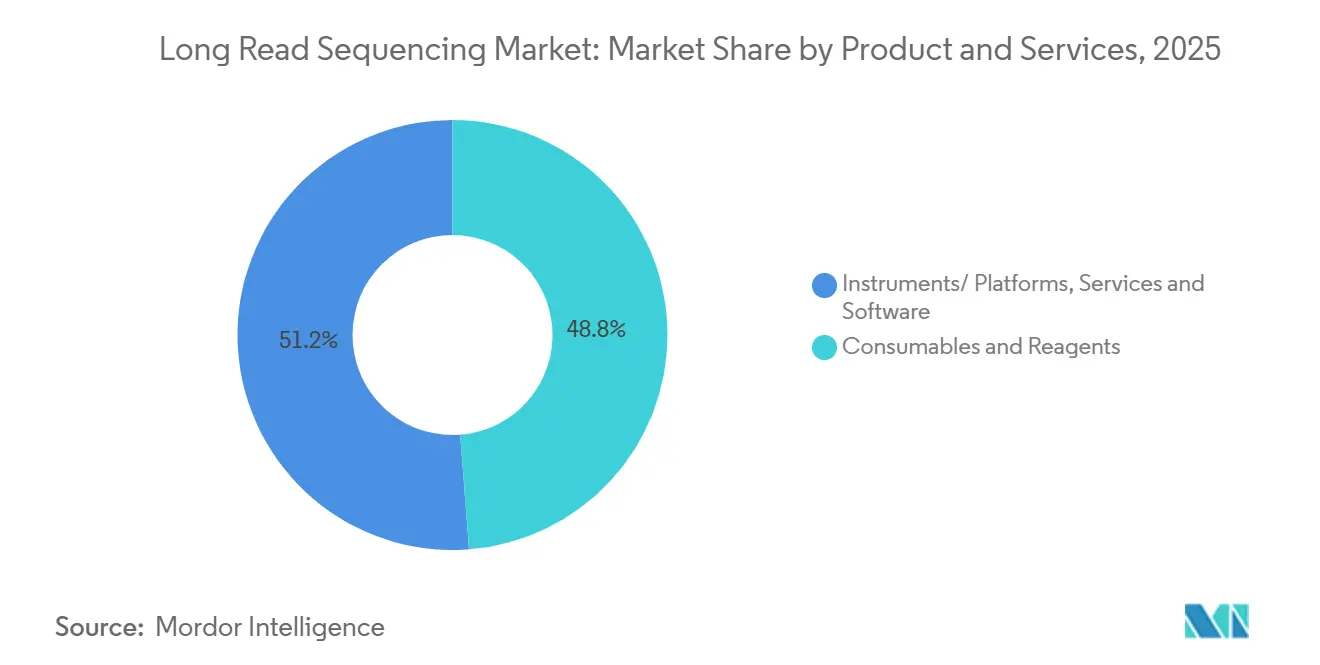
継続的な消耗品が主導、ソフトウェアが拡大消耗品・試薬は2025年の収益のほぼ半分を占め、ほとんどのベンダーのビジネスモデルの根幹を形成しています。サブスクリプション型の試薬プランは顧客を予測可能な支出に固定し、大型機器取引で付与された初期資本の譲歩を相殺します。PacBioは2025年第1四半期の消耗品収益が2,010万米ドルと報告しており、機器設置台数が軟調であったにもかかわらず前年同期比26%増となっています。しかし、サービス・ソフトウェアは、検査室がベアメタルハードウェアよりもターンキーインフォマティクスを優先するにつれて、最も急峻な成長を記録しています。AIによるバリアント解釈が組み込まれたクラウドライセンスにより、小規模クリニックが認定検査経路に直接参入できるようになり、この傾向が予測される24.35%のCAGRを支えています。
QIAGEN Digital Insightsなどのデータ分析プラットフォームは、構造バリアントを表現型や薬剤標的に結びつけるマルチオミクス知識グラフを組み込みつつあり、消耗品データセットをサブスクリプション収ストリームへと転換しています。この変化は、試薬量が収益の基盤であり続ける一方で、ソフトウェア契約がより高いマージンと強固なロックインをもたらし、ロングリードシーケンシング市場における競争上のレバーを再形成する可能性を示唆しています。

技術プラットフォーム別:
HiFiがリードを維持しナノポアが加速HiFiシーケンシングは2025年の収益の58.92%を占め、規制された臨床プロトコルを満たす一貫したQ30精度に支えられています。一方、ナノポアデバイスはより小さなベースから成長しているものの、感染症アウトブレイクにおける患者近傍での検査を可能にするポケットサイズのMinIONおよびデスクトップGridIONユニットにより、最強の24.68%のCAGRを達成しています。
競争はハイブリッド戦略に収束しつつあります。RocheのSequencing by Expansion(SBX)は化学と検出を切り離すことを目指しており、参入価格を引き下げ、既存企業がメチル化プロファイリングなどの付加価値機能を追加ランタイムなしで強化することを迫る可能性があります。中期的には、プラットフォームの差別化は生リード長を超えて、統合分析、アッセイポートフォリオの幅、サービスレベル保証へと移行するでしょう。
用途別:
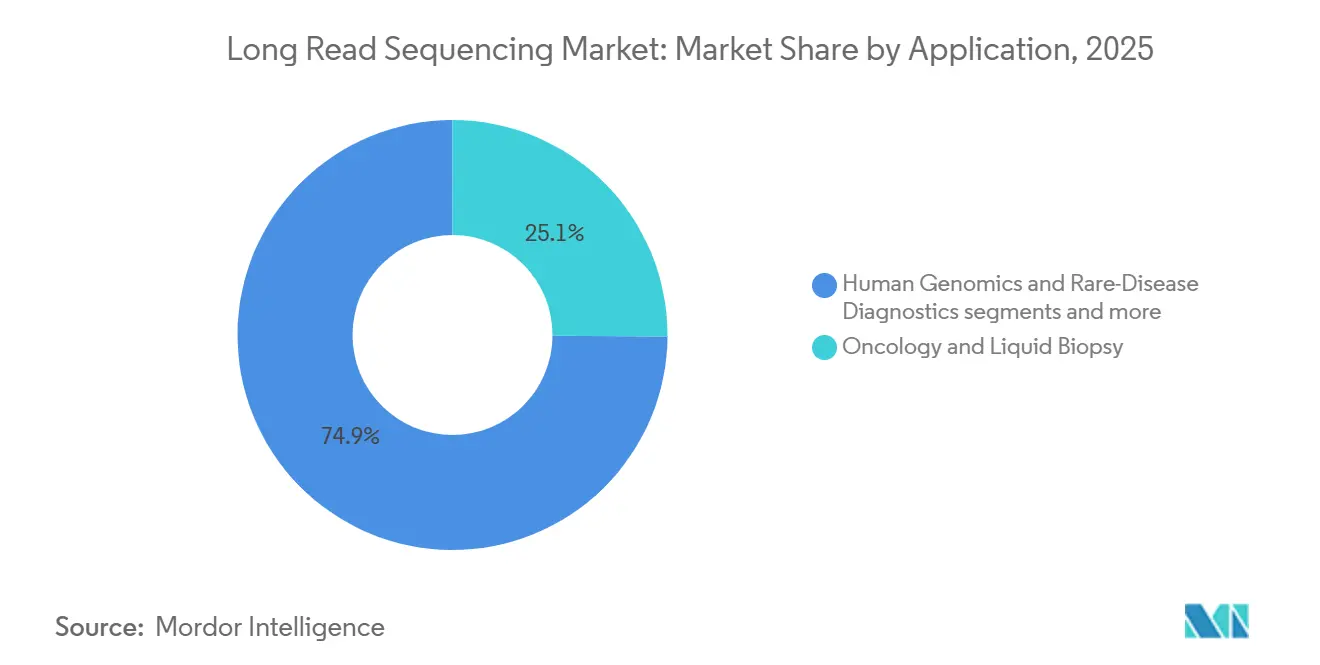
腫瘍学が依然最大、希少疾患が急増腫瘍学は2025年の収益シェアの25.12%を維持し、包括的ゲノムプロファイリングと液体生検パネルが大規模な構造イベントを解析するためにロングリードへとシフトしています。これらのパネルは増分的なバイオマーカー情報を生成し、試験の層別化とコンパニオン診断の精度を向上させています。しかし、希少疾患診断は最も急速に成長しており、ロングリードが従来未診断であった症例のほぼ半分を解決するという証拠の蓄積を背景に、24.96%のCAGRで進展しています。
トランスクリプトミクス、メタゲノミクス、パンゲノムプロジェクトも拡大しています。直接RNAアイソフォームトレーシングは神経変性における選択的スプライシングの特性評価に役立ち、高精度アセンブリは抗菌薬耐性プログラムにおけるマイクロバイオームサーベイランスを支えています。多様なユースケースが単一の治療領域における周期的な需要を緩衝し、長期的な収益の回復力を支えています。
エンドユーザー別:
学術機関が導入基盤を固め、クリニックが次の波を牽引学術・公共部門の検査室は2025年の支出の31.45%を占め、ワークフローを検証し次世代オペレーターを育成するアーリーアダプターとして機能することが多いです。NIHやホライズン・ヨーロッパの公募を含む政府の助成金サイクルは、通常、機器調達に資金を提供し、欧州委員会における学術的優位性を維持しています。しかし、FDA LDT規則に関する明確化が実施リスクを低減するにつれて、臨床検査室は2031年にかけて25.12%のCAGRで拡大する見込みです。
製薬・バイオファーマ企業は、構造バリアントと化合物有効性を結びつけるために、ますます大規模な機能ゲノミクススクリーニングを実施しており、それにより受託研究機関からのロングリードサービスへの需要が倍増しています。これらのトレンドを総合すると、学術機関が影響力あるオピニオンリーダーであり続ける一方で、将来の量的成長は規制された医療環境に偏ることを意味しています。
地域分析
北米ロングリードシーケンシング市場
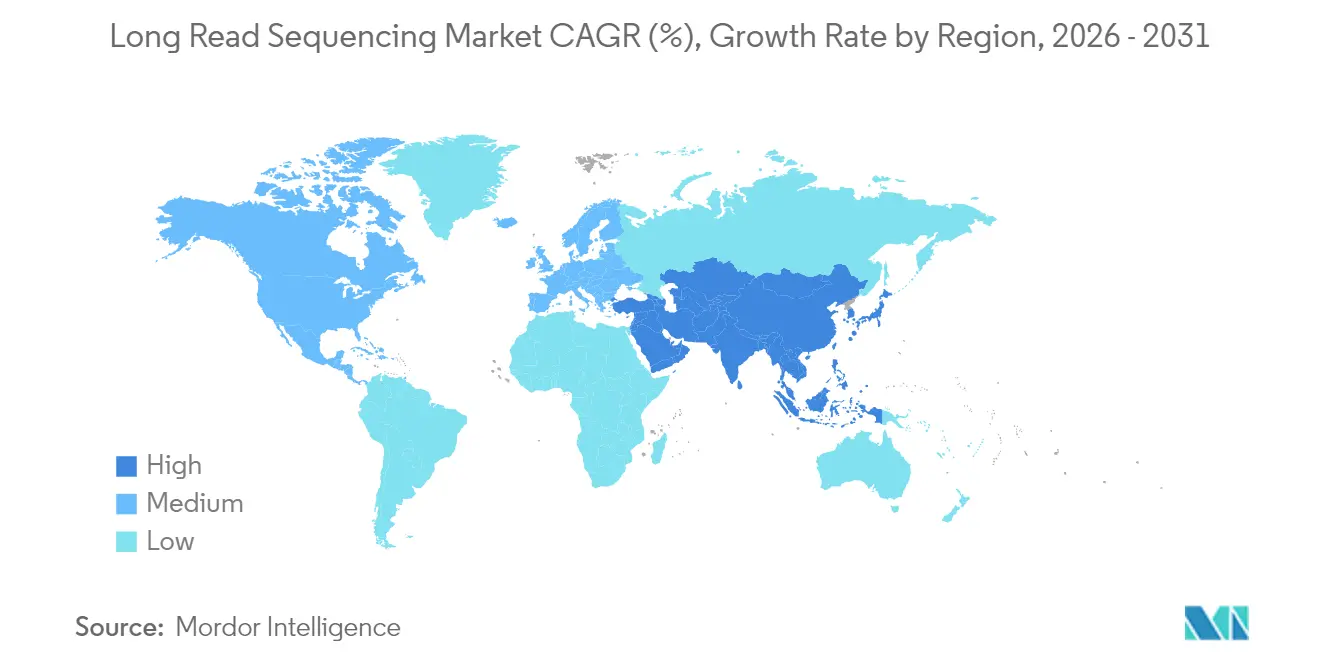
北米は2025年の収益の50.10%を占め、成熟した償還制度とAIゲノミクスツーリングに特化したスタートアップを支える豊富なベンチャーキャピタルが基盤となっている。アルツハイマー病および関連認知症センターなどのNIH助成イニシアチブは、マルチオミクスプロファイリングにPromethIONを定期的に活用し、地域のリーダーシッを強化している。カナダの2億カナダドル規模の国家ゲノムデータイニシアチブは、データ生成能力をさらに拡大し、国境を越えた研究コンソーシアムを促進している。リーダーシップを維持しつつも、主要な学術センターが拡張予算から更新予算へと移行するにつれ、成長は緩やかになっている。
アジア太平洋ロングリードシーケンシング市場
アジア太平洋地域は、疾病予防戦略に集団ゲノミクスを組み込む公共部門プログラムを背景に、最速の25.52%のCAGRを記録している。日本の理化学研究所は2025年に3,200人規模のロングリードデータセットを発表し、東アジアの精密医療向けリファレンスパネルを提供した。中国の産業政策補助金は、フローセル部品の大規模工場建設を推進し、供給の安定性とコスト競争力を確保している。オーストラリアは新生児ゲノムスクリーニングの試験導入を進めており、ロングリードシーケンシングを重篤な早期発症疾患の最前線診断ツールとして位置づけている。
欧州ロングリードシーケンシング市場
欧州は、27カ国51機関を結び大陸規模のパンゲノムを成する4,800万米ドル規模のイニシアチブであるGenome of Europeなど、協調的な取り組みの恩恵を受けている。ドイツのlonGERプロジェクトは、Oxford Nanoporeのワークフローを国内の希少疾患クリニックに統合し、診断パイプラインを加速するとともに、周辺EU加盟国向けのトレーニングハブを構築している。GDPR遵守の課題が国境を越えたデータ連携を遅らせている一方、フィンランドおよびエストニアにおける段階的な規制サンドボックスは、発見を妨げることなくプライバシーを維持するための現実的な手段を示唆している。
競争環境
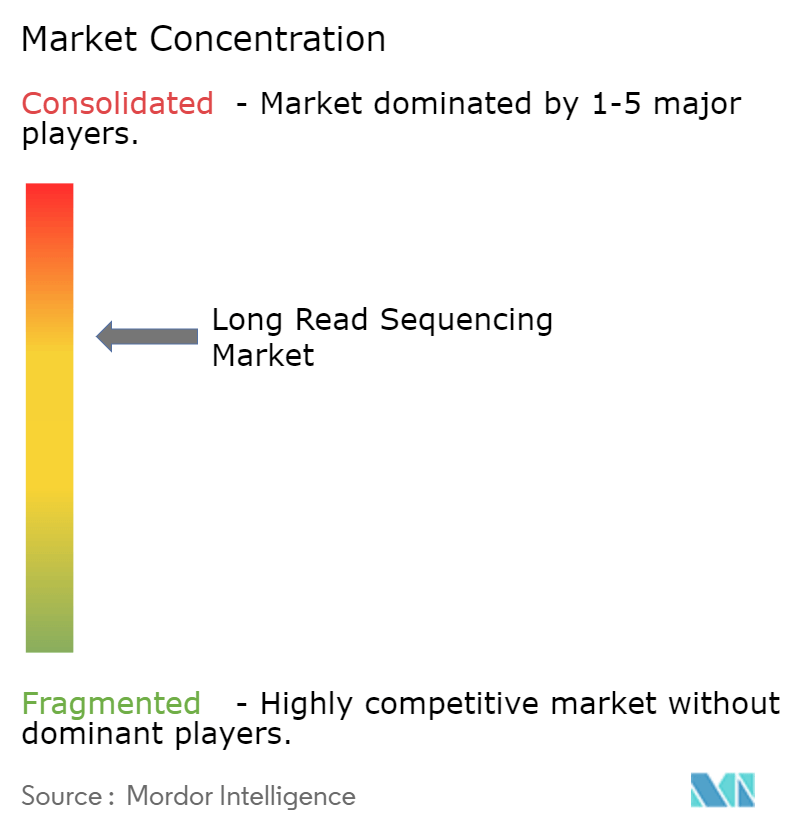
ロングリードシーケンシング市場は、PacBioとOxford Nanoporeという2つの技術的な軸を中心に中程度の集中度を示しています。PacBioは規制された臨床アッセイに適合するHiFi精度を強みとし、Oxford Nanoporeはリアルタイム解析とデバイスのポータビリティに賭け、フィールド展開可能なニッチを守っています。Illuminaは、2026年を目標にConstellationベースのロングリードケミストリーへの参入を示唆しており、既存のショートリード光学系と改良されたサンプル調製を組み合わせることで、広大なインストールベース内での普及を加速させる可能性があります。
Rocheの近日公開予定のSBXプラットフォームは、ケミストリーとシーケンシングの段階を2台のデバイスに分割することを目指しており、現在の定価を破壊する可能性のある資本効率を約束しています。一方、戦略的提携も増加しています。Oxford NanoporeはbioMérieuxと感染症キットで提携し、Tecanと自動サンプル調製で提携することで、新規参入者に対するエコシステムの障壁を構築しています。訴訟も激化しており、IlluminaがElement Biosciencesに対してフローセルの基本特許を巡って特許申請を行ったことがその例として挙げられます。
製造規模が決定的な差別化要因となりつつあります。Oxford Nanoporeの英国自動化施設は年間100万枚以上のフローセルを目標としており、この生産量は小規模ベンダーの手の届かないところまでユニット経済性を圧縮する可能性があります。PacBioは、Revioベースの診断ワークフローを提供する25の商業サービスラボを通じて対抗し、ネットワーク効果によって臨床上の優位性を強化しています。ソフトウェアはオープンフロンティアであり続けており、クラウドネイティブな解釈スイートにより、新規参入者が機器の損益リスクを負うことなくシェアを獲得できる可能性があります。
ロングリードシーケンシング産業リーダー
-
Illumina, Inc.
-
F. Hoffmann-La Roche Ltd.
-
PacBio
-
Oxford Nanopore Technologies plc.
-
Agilent Technologies, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ロングリードシーケンシング市場 このレポートでカバーされる企業
- Pacific Bioscience
- Oxford Nanopore Technologies plc
- Illumina
- MGI Tech Co. Ltd.
- BGI Genomics Co. Ltd.
- Thermo Fisher Scientific
- QIAGEN
- Agilent Technologies
- Roche Sequencing Solutions Inc.
- Genapsys Inc.
- Ultima Genomics Inc.
- Element Biosciences Inc.
- 10x Genomics Inc.
- Nabsys Inc.
- Stratos Genomics (Danaher)
- Bionano Genomics Inc.
- SeqLL Inc.
- Quantapore Inc.
- Omniome (PacBio)
- Singular Genomics Systems Inc.
最近の産業開発事情 ロングリードシーケンシング市場
- 2025年2月:Rocheは拡張によるシーケンシング(SBX)ケミストリーを発表し、デュアル機器ワークフローで1時間あたりヒト30×ゲノム7件を目標とし、2026年の市場投入を計画しています。
- 2025年1月:IlluminaはNVIDIAと戦略的提携を結び、加速されたマルチオミクス解析のためにDRAGENパイプラインとAI推論エンジンを統合しました。
グローバルロングリードシーケンシング市場レポートの範囲
本レポートの範囲によると、ロングリードシーケンシングは、DNAまたはRNA配列の長い連続したリードを生成する最先端のゲノム技術であり、多くの場合、数千から数百万塩基対にわたります。ゲノムの包括的なビューを提供し、反復領域、構造バリアント、および複雑なゲノム領域にわたります。
ロングリードシーケンシング市場は、製品、技術、ワークフロー、用途、エンドユーザー、地域に区分されています。製品別では、市場は機器、消耗品、サービスに区分されています。技術別では、市場は単一分子リアルタイム(SMRT)シーケンシング、ナノポアシーケンシング、合成ロングリードシーケンシングに区分されています。市場はワークフロー別に、シーケンシング前、シーケンシング、データ解析に区分されています。市場は用途別に、全ゲノムシーケンシング(WGS)、全エクソームシーケンシング(WES)、標的遺伝子シーケンシング、メタゲノミクス、エピジェネティクス、その他に区分されています。エンドユーザー別は、市場は学術・研究機関、製薬・バイオテクノロジー企業、病院・クリニック、その他に区分されています。地域別では、市場は北米、欧州、アジア太平洋地域、南米、中東・アフリカに区分されています。本レポートは、地域内17カ国の市場規模と予測も提供しています。市場規模と予測は、金額(米ドル)に基づいて各セグメントについて作成されました。
セグメンテーション概要
| 機器・プラットフォーム |
| 消耗品・試薬 |
| サービス・ソフトウェア |
| SMRT HiFiシーケンシング |
| ナノポアシーケンシング |
| 合成ロングリード・リンクドリード |
| ハイブリッドおよびその他の新興技術 |
| ヒトゲノミクス・希少疾患診断 |
| 腫瘍学・液体生検 |
| メタゲノミクス・マイクロバイオーム |
| トランスクリプトミクス(Iso-Seq、直接RNA) |
| 農業ゲノミクス・植物・動物育種 |
| その他(法医学、バイオセキュリティ等) |
| 学術・政府研究機関 |
| 臨床・診断検査室 |
| 製薬・バイオファーマ企業 |
| 受託研究機関・サービスプロバイダー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品・サービス別 | 機器・プラットフォーム | |
| 消耗品・試薬 | ||
| サービス・ソフトウェア | ||
| 技術プラットフォーム別 | SMRT HiFiシーケンシング | |
| ナノポアシーケンシング | ||
| 合成ロングリード・リンクドリード | ||
| ハイブリッドおよびその他の新興技術 | ||
| 用途別 | ヒトゲノミクス・希少疾患診断 | |
| 腫瘍学・液体生検 | ||
| メタゲノミクス・マイクロバイオーム | ||
| トランスクリプトミクス(Iso-Seq、直接RNA) | ||
| 農業ゲノミクス・植物・動物育種 | ||
| その他(法医学、バイオセキュリティ等) | ||
| エンドユーザー別 | 学術・政府研究機関 | |
| 臨床・診断検査室 | ||
| 製薬・バイオファーマ企業 | ||
| 受託研究機関・サービスプロバイダー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
ロングリードシーケンシング市場の現在の規模はどのくらいで、どのくらいの速さで成長していますか?
市場は2026年に16億7,000万米ドルと評価され、2031年までに46億5,000万米ドルに達する見込みで、22.74%のCAGRを反映しています
現在最大のシェアを持つシーケンシングプラットフォームはどれですか?
PacBioのSMRT HiFi技術は、臨床グレードのQ30精度により、2025年のロングリードシーケンシング市場シェアの58.92%を占めています。
予測期間中に最も速く成長すると予想される地域はどこですか?
アジア太平洋地域は、日本、中国、インドにおける人口規模のゲノムイニシアチブに牽引され、2031年にかけて25.52%のCAGRで拡大する見込みです
ロングリードケミストリーにより全ゲノムシーケンシングのコストはどこまで低下しましたか?
PacBioのSPRQ化学により、ヒトHiFiゲノムが500米ドル未満で実現可能となり、2020年以降10倍の低下を達成しています。