
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 0.17 ギガワット |
| 市場取引高 (2026) | 0.29 ギガワット |
| 市場取引高 (2031) | 4.19 ギガワット |
| 成長率 (2026 - 2031) | 70.62 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるクウェート太陽エネルギー市場分析
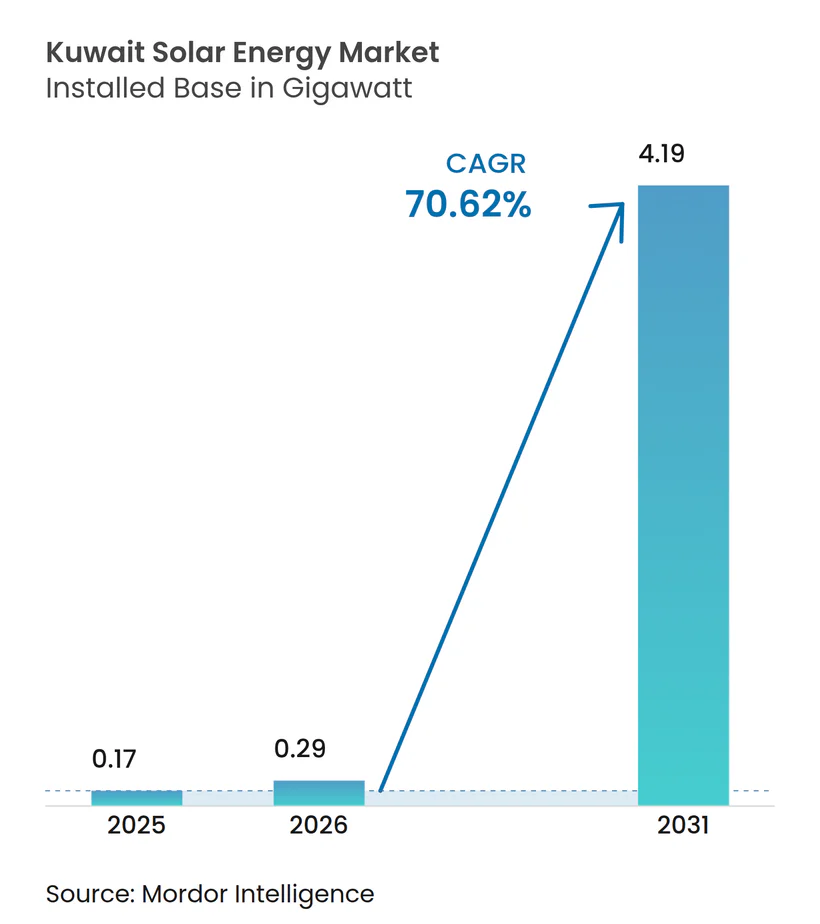
クウェート太陽エネルギー市場規模は2026年に0.29ギガワットと推定されており、2025年の0.17ギガワットから成長し、2031年の予測値は4.19ギガワットで、2026年から2031年にかけて70.62%のCAGRで成長します。
クウェートの870 gCO₂/kWhという排出原単位を抑制するための政策推進が勢いをもたらしており、この数値は2021年の世界平均573 gCO₂/kWhを大幅に上回っています。[1] アル・シャガーヤ再生可能エネルギー複合施設は現在4,800 MWの計画規模となっており、2028年に第1フェーズの試運転が開始されれば、国内設備容量の約26~27%を供給することになります。太陽光発電(PV)モジュール価格の過去最低水準への下落により、落札予想価格はUSD 25/MWh未満の水準に向かっており、プロジェクト採算性がさらに向上しています。しかし、約0.7セント/kWhという超低廉な小売電力料金が分散型発電の回収期間を歪めており、系統規模の電力購入契約(PPA)が主要なビジネスモデルとして定着しています。[2] 系統の信頼性ニーズも同様に強力な要因となっており、2023年8月のピーク需要は設備容量の5%以内に迫り、500 MWの緊急輸入要請と太陽光発電調達の加速を促しました。
主要レポートのポイント
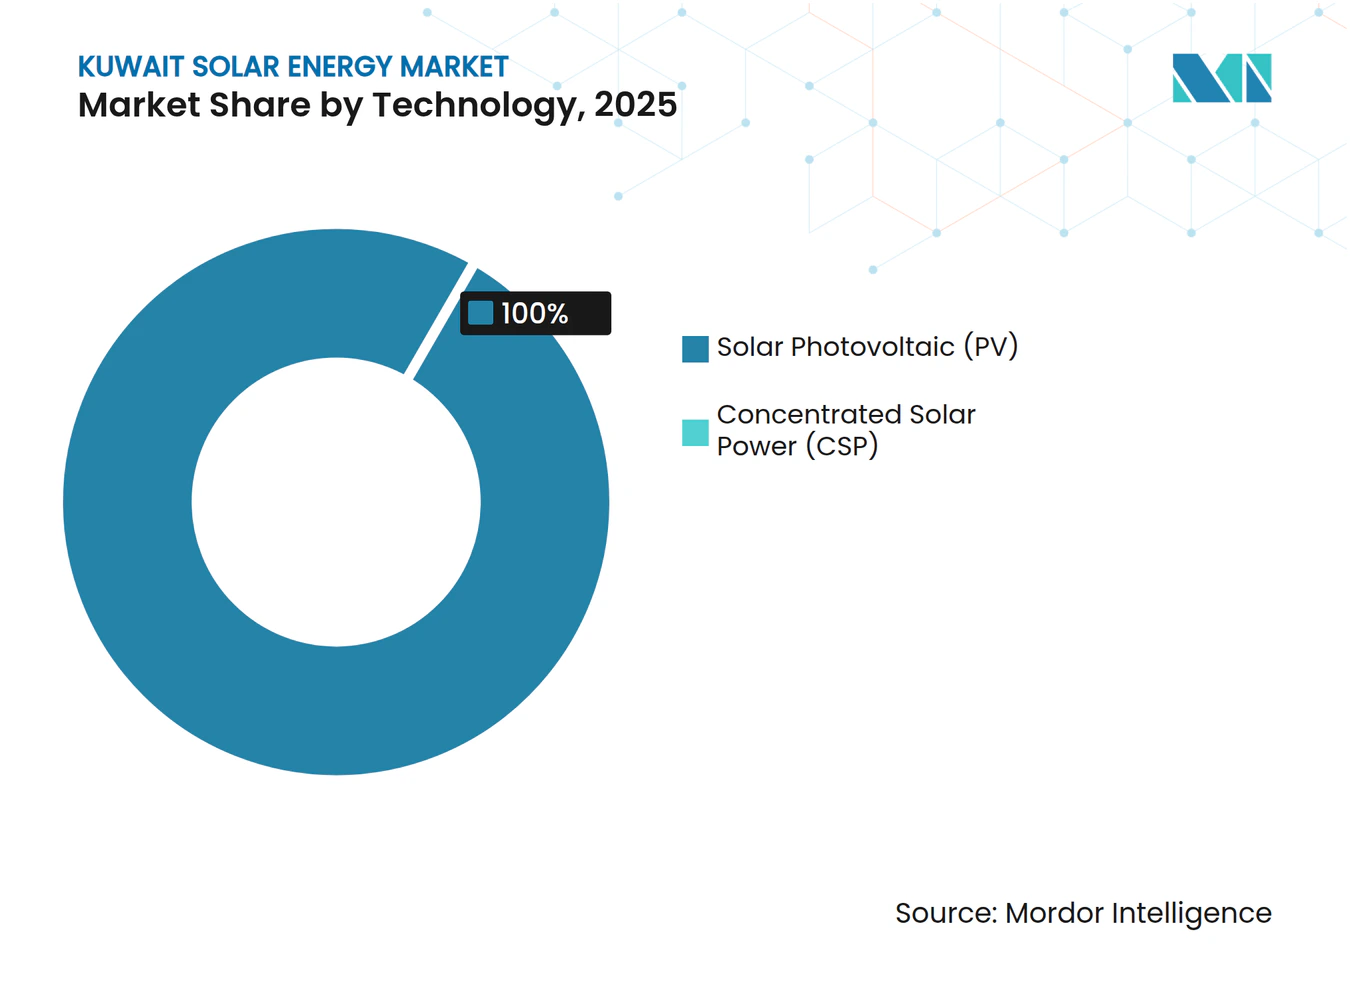
- 技術別では、太陽光発電(PV)が2025年のクウェート太陽エネルギー市場シェアの100.00%を占め、同セグメントは2031年まで70.62%のCAGRを維持する見込みです。
- 系統種別では、系統連系型設備が2025年のクウェート太陽エネルギー市場規模の80.35%を占めており、系統非連系型システムは2031年まで78.25%のCAGRで拡大しています。
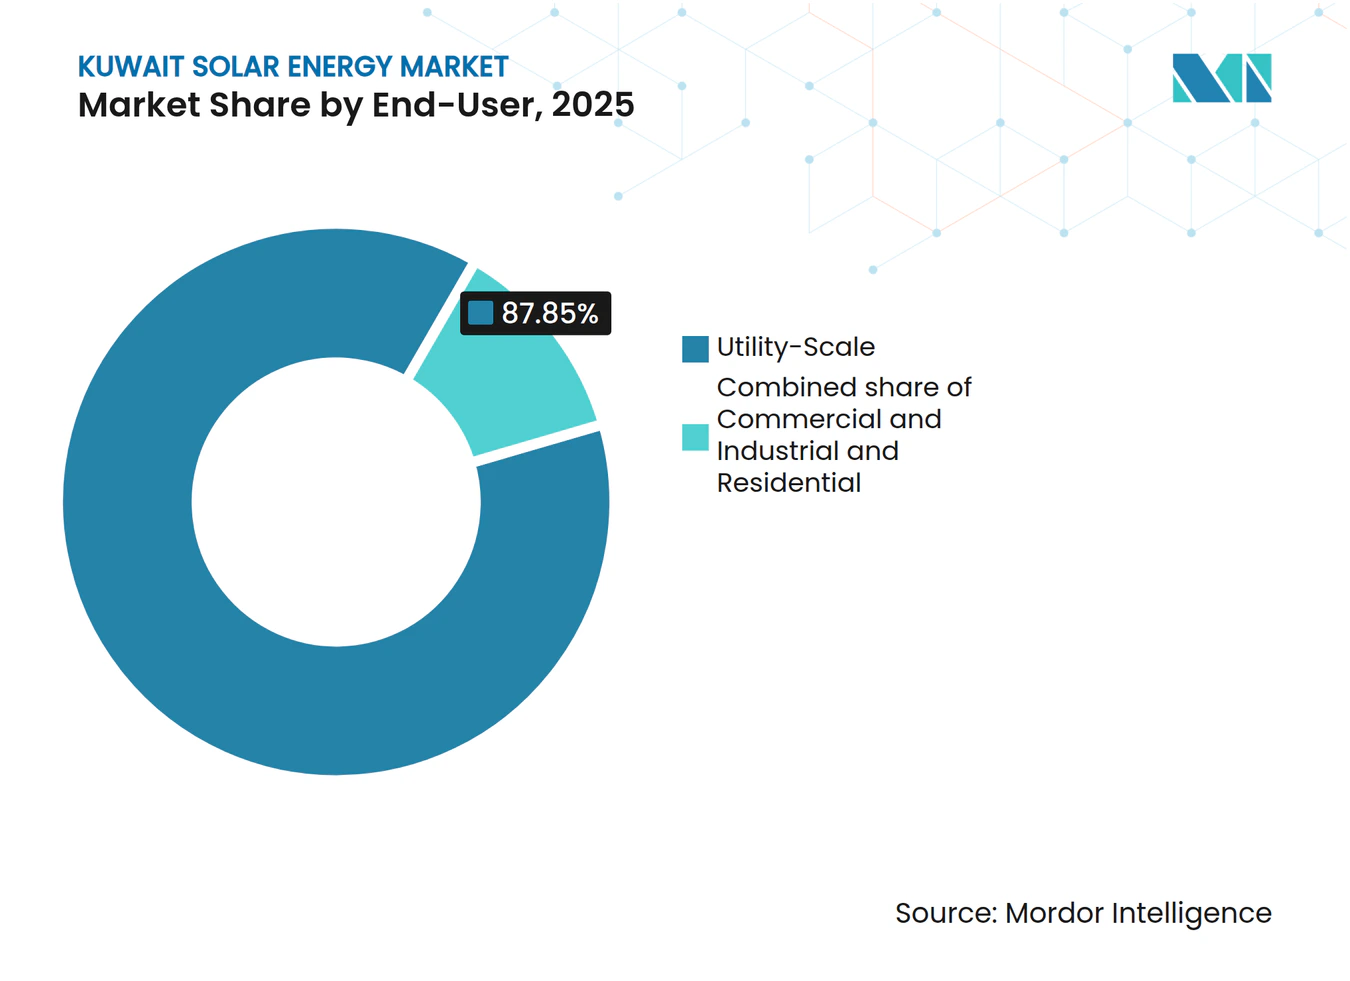
- エンドユーザー別では、ユーティリティスケール案件が2025年のクウェート太陽エネルギー市場シェアの87.85%をリードしており、住宅用設備容量は2031年まで80.15%のCAGRで最も速く成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
クウェート太陽エネルギー市場のトレンドと考察
促進要因の影響度分析*
| 促進要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 超高水準の直達法線面日射量(DNI)および全天日射量(GHI)が世界最高水準の発電量を可能にする | +12.5% | 西部砂漠地帯(シャガーヤ、アル・ディブディバ) | 中期(2~4年) |
| 国家目標:2030年までに再生可能エネルギー15% | +18.0% | 国家全体、特にジャフラ県に集中 | 短期(2年以内) |
| 太陽光発電モジュール価格の過去最低水準への下落 | +10.2% | 国家全体、地域ベンチマークへの影響あり | 短期(2年以内) |
| 夏季ピーク時の停電 | +14.8% | 都市部の負荷集中地点(クウェートシティ、アフマディ、ハワリ) | 短期(2年以内) |
| 油田向け太陽熱による石油増進回収(EOR)への利用 | +6.3% | 北部および西部油田地帯 | 長期(4年以上) |
| 太陽光発電対応義務化建築基準 | +4.5% | 国家全体、公共施設での早期採用 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
超高水準のDNIおよびGHIが世界最高水準の太陽光発電量を実現
クウェートでは全天日射量(GHI)が年間1,900~2,100 kWh/m²を記録し、年間9か月にわたってほぼ快晴の空が続くことから、太陽光発電(PV)性能において世界上位10%に位置しています。国際エネルギー機関・太陽光発電システムプログラム(IEA-PVPS)の知見によれば、単軸追尾装置付きの両面発電モジュールは、クウェートの高アルベド砂漠において発電量を35%向上させ、均等化発電原価(LCOE)を16%削減できることが示されています。[3] シャガーヤ複合施設の第3フェーズでは、これらの条件により設備利用率25%超が実現できると期待されています。ただし、年間216~339 t/km²に及ぶ砂埃の堆積は、6 g/m²の蓄積後に発電量を最大48%低下させる可能性があり、事業者はロボットによる乾式洗浄や防汚コーティングの導入を進めています。これらの緩和措置により、乾燥度の低いサイトと比較して運転・保守(O&M)コストが約15~20%上昇します。[4]
国家目標:2030年までに再生可能エネルギー15%およびシャガーヤプログラム
政府が掲げる22,100 MWの再生可能エネルギー目標は予測需要の15%に相当し、近期成長の枠組みを形成しています。シャガーヤ第3フェーズ第1ゾーン(1,100 MW)の入札要請書(RFP)は2025年6月に発行され、入札期限は2025年9月、資金調達の実行可能性を高める30年間のPPAが設定されています。追加500 MWの第2ゾーンの事前資格審査は2025年5月に続いて開始され、段階的な展開が強調されています。合計3,400 MWの第4・第5フェーズ開発に向けた交渉が進行中であり、シャガーヤは中間目標の2 GWを超える見込みです。IEC 62109-1:2021およびIEC 62446-1:2021への適合は融資リスクを低減し、クウェートを国際基準に整合させます。
太陽光発電モジュール価格の過去最低水準への下落がUSD 25/MWh未満の料金を牽引
太陽光発電モジュールのコストは2024年にUSD 0.10/W未満に低下し、クウェートが模倣を目指す地域入札においてUSD 20/MWh台前半の入札への道を開きました。EYおよびDNVが1,100 MW入札のアドバイザーとして採用され、厳格なデューデリジェンス要件が示されています。しかし、0.7セント/kWhという補助金付き小売料金は、ユーティリティPPAを家庭用電力より35~40倍高価にしており、屋根置き太陽光発電の普及を停滞させています。この二重価格環境は、クウェート太陽エネルギー市場における政府保証を要の存在として定着させています。したがって、分散型セグメントの成長は補助金改革またはネットメータリングによるインセンティブに左右されます。
夏季ピーク時の停電が設備容量の迅速な追加を促進
2023年8月のピーク需要は設備容量にほぼ迫り、湾岸協力会議(GCC)電力相互接続機構を通じた500 MWの輸入手配を余儀なくされました。太陽光発電の出力は正午の冷房負荷と重なり、このような需給逼迫への自然なヘッジとなっています。Kuwait Institute for Scientific Research (KISR)のモデリングによれば、変動性再生可能エネルギーを15%統合するには、3.5時間ウィンドウでピーク削減70%・平滑化30%を担えるバッテリー蓄電が必要とされています。蓄電は義務化されていないものの、30年間のPPAは普及率の上昇に伴うハイブリッドソリューションの進化を許容しています。シャガーヤ第3フェーズのスケジュールはこの緊急性を反映しており、商業運転開始(COD)は2027年~2028年を目標としています。
抑制要因の影響度分析*
| 抑制要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 超低廉な小売電力料金補助金 | −8.7% | 国家全体、小規模セグメントで最も顕著 | 中期(2~4年) |
| 監督の分散化による入札遅延 | −5.2% | 国家全体、すべてのユーティリティスケール調達に影響 | 短期(2年以内) |
| 砂埃・汚損による損失が用水需要を増加 | −3.8% | 西部および北部砂漠地帯 | 長期(4年以上) |
| 北部砂漠における遠隔地系統のボトルネック | −2.9% | 油田地区および西部遠隔のシャガーヤ地域 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
超低廉な小売電力料金補助金が経済性を歪める
平均0.7セント/kWhの住宅用電力料金は、最も安価な太陽光発電PPAより約40倍も低く、屋根置きシステムの回収期間を消失させています。政府の補助金支出は年間約USD 50~70億に達し、財政的持続可能性を複雑にしています。多国間融資機関は、自家消費モデルを解放するために3セント/kWhへの段階的な料金引き上げを勧告していますが、政治的合意はいまだ得られていません。2024年の建物エネルギー調査では、現行価格の下では正味ゼロエネルギーの商業設計が実行不可能であることが確認されました。その結果、住宅セグメントの予測83.6% CAGRは、市場での回収期間ではなく、2019年の太陽光発電対応建築基準のような規制義務に依存することになります。
監督の分散化が入札を遅延させる
再生可能エネルギーのガバナンスは、電力・水・再生可能エネルギー省(MEWRE)、クウェート官民パートナーシップ機構(KAPP)、Kuwait Institute for Scientific Research (KISR)に分散しており、隣接するGCC市場と比較して入札サイクルに12~18か月の遅延を生じさせることが多くなっています。シャガーヤ第3フェーズはこの遅れを象徴しており、2022年に構想され、2024年初頭に事前資格審査が行われ、入札は2025年6月にようやく実施されました。KAPPが調達を主導するようになった現在も、統一された再生可能エネルギー委員会が存在しないため、系統規程、ネットメータリング、再生可能エネルギー証書(REC)の枠組みは依然として断片的な状態です。開発事業者はこのため、不確実なインバーターの低電圧乗り越え能力(ライドスルー)や無効電力規則に対処しなければならず、プロジェクトリスクが高まっています。計画中の3,400 MW中国支援シャガーヤ第4・第5フェーズのような直接二国間パートナーシップは、競争的な官民パートナーシップ(PPP)チャネルを迂回し、監督をさらに断片化させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:太陽光発電(PV)が優位、集光型太陽熱発電(CSP)は後退
太陽光発電(PV)は2025年のクウェート太陽エネルギー市場の100%を占めており、2031年まで70.62%のCAGRでこのリードを維持する見込みです。PV向けクウェート太陽エネルギー市場規模は予測期間中に170 MWから4,190 MWへ拡大すると予測される一方、集光型太陽熱発電(CSP)は現在の調達計画に含まれていません。砂漠サイト向けの標準仕様となった両面発電モジュールと単軸追尾装置は、発電量を35%向上させ、コストを16%削減します。シャガーヤにある50 MWの既存CSP設備は有益な運用データを提供しましたが、乾燥気候における水集約型冷却の難点を浮き彫りにしました。
1,100 MW入札の最終候補に挙がったACWA Power、Masdar、TotalEnergies、EDF Renewables、Jinko Power、Trung Namは、合計30 GW超の太陽光発電(PV)実績を持ちながらCSPの実績はほとんどなく、技術的な選好を裏付けています。HuaweiのSUN2000インバーターはすでにKUWAIT_MV800系統規程に適合しており、太陽光発電プロジェクトの迅速な試運転を確保しています。溶融塩熱蓄熱よりも優先されるバッテリー蓄電は、Kuwait Institute for Scientific Research (KISR)が最適とする3.5時間ウィンドウと整合し、夕方のランプ要件を支援します。


注記: 各セグメントの詳細シェアはレポート購入後にご覧いただけます
系統種別:ユーティリティが基盤、系統非連系型が急拡大
系統連系型システムは2025年に80.35%のシェアを占めており、設備容量の大部分を支える政府保証付きPPAを反映しています。一方、系統非連系型プロジェクトは油田電化と通信分野の需要に牽引され、78.25%のCAGRでユーティリティスケールの成長に匹敵する見込みです。Kuwait Oil Companyが石油増進回収(EOR)向けに17 GWの再生可能エネルギーを統合する計画は、系統非連系型の潜在性を示しています。
送電は依然としてボトルネックとなっており、シャガーヤとアル・スライビヤを結ぶ新設400 kV送電線は最初の1,100 MWトランシェで満杯になる見込みであり、緊急の補強が必要とされています。系統非連系型ソリューションはこれらの制約を回避できます。JCE Energyが2024年に導入した太陽光発電による薬液注入ユニットはディーゼル発電を廃止し、保守サイクルを週次から四半期次に短縮しました。ポータブルキャビンの研究では、太陽光発電を統合することで冷房電力使用量が24.1%削減されることも示されています。
エンドユーザー別:ユーティリティが主導、住宅用が台頭
ユーティリティスケール設備容量は2025年のクウェート太陽エネルギー市場の87.85%を占めており、シャガーヤ複合施設の資金調達可能なPPA枠組みが基盤となっています。住宅用設備はわずかな規模ながら、2019年の太陽光発電対応建築基準と新たなネットメータリング試験導入に牽引され、80.15%のCAGRで最速の成長が予測されています。屋根置きシステムに帰属するクウェート太陽エネルギー市場規模は急激に拡大する見込みですが、料金改革がコスト格差を縮小するまでユーティリティスケールの合計値に追いつくことはないでしょう。
商業・産業用の普及は0.7セント/kWhの料金により遅れをとっていますが、2024年のTotalEnergies-Al Masaoodによるリース契約は第三者所有モデルへの道筋を示しています。Kuwait Institute for Scientific Research (KISR)の屋根置き太陽光発電+バッテリーモデリングでは、料金が3セント/kWhを超えた際に実現可能な回収期間が得られることが示されており、補助金改革の役割を補強しています。Kuwait Oil Companyが手掛ける1 GWの再生可能エネルギー由来水素イニシアチブは、太陽エネルギーを系統代替ではなく産業脱炭素化に向けることで、この方向性と整合しています。

注記: 各セグメントの詳細シェアはレポート購入後にご覧いただけます
地理的分析
ユーティリティスケールの導入はジャフラ県の西部砂漠に集中しており、シャガーヤの年間2,000 kWh/m²超の日射量と広大な土地が最適な条件を作り出しています。年間最大339 t/km²に達する砂埃堆積量はロボット洗浄を必要とし、O&Mコストを約20%押し上げます。Larsen & Tourbに発注されたKWD 145万(USD 470万)の400 kV架空線は最初の1,100 MWブロックの電力を系統へ送り出しますが、後続フェーズには更なる系統整備が必要です。
北部油田地帯のラウダタイン、サブリヤ、ブルガンでは、ディーゼル発電機が太陽光発電とバッテリーのハイブリッドシステムに置き換えられつつあり、新興の系統非連系型クラスターを形成しています。JCE Energyの太陽光発電式薬液注入ユニットは遠隔電化の技術的実行可能性を証明しています。しかし、北方向への送電が弱いため、余剰の昼間エネルギーを負荷集中地点へ容易に送ることができず、系統規程の更新と安定性調査の必要性が浮き彫りになっています。
都市部回廊であるクウェートシティ、アフマディ、ハワリは電力消費の大部分を担っていますが、地上設置型アレイの用地には限りがあります。屋根置き太陽光発電の試験では、ポータブル構造物の冷房負荷が24.1%削減されており、高密度な環境でも実現可能な成果が示されています。省庁は将来の調達に分散型発電を盛り込む意向を示しており、都市部参加のための専用メカニズムへの布石となっています。
規制環境
クウェートには独立した電力部門の規制当局が存在しない。電力・水・再生可能エネルギー省(MEWRE)が政策策定、系統接続の監督、技術基準の設定を一体的に担い、一方でクウェート・パートナーシップ・プロジェクト庁(KAPP)がShagayaフェーズIII(長期PPA枠組みの下での1,100MWゾーン1)のような大規模太陽光発電事業向けのIPP/PPP調達を組成・運営している。再生可能エネルギー事業はまた、クウェートのPPPおよび電力事業会社の枠組み内で運営されており、これには電力・淡水化事業のための株式会社設立に関する2010年法律第39号が含まれ、これが所有権、入札、オフテイク契約に影響を与えている。
コンプライアンス面では、開発事業者およびEPC事業者はMEWREの電気設備規則および仕様(MEW/R-1およびMEW/S-1を含む)、並びに適用可能な場合は屋上型PVの系統連系ガイドラインを満たす必要がある。環境許認可は事業レベルでの関門事項であり続けており、環境庁による環境影響評価(EIA)が義務付けられている。最近の法制・政策動向により、石油部門の事業体が内部需要を満たすために太陽光発電所を建設する道も開かれ、MEWRE主導のPPAモデルが主流である中で、産業用自家発電による並行需要が強まっている。
競合環境
市場集中度
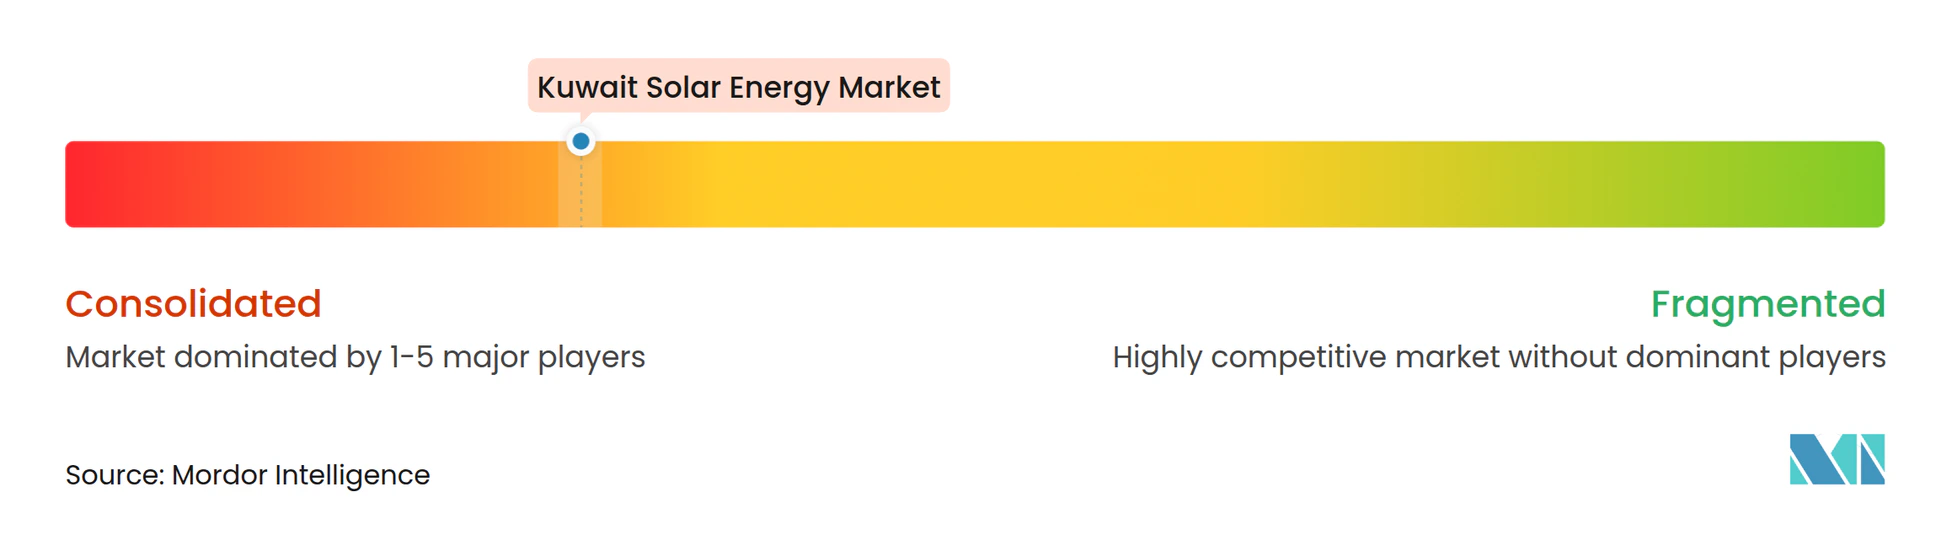
ACWA Power、Masdar、TotalEnergies、EDF Renewables、Jinko Power、Trung Namを中心とする6つの最終候補コンソーシアムが現在の入札を支配しており、適度な集中度を示しています。ACWA Power単独で地域太陽光発電12 GWの実績を持ち、Masdarの20 GWポートフォリオは深いGCCの専門性を示しています。EYが財務アドバイザー、DNVが技術監督として関与しており、競争の緊張を維持し資金調達の実行可能性を確保することを目的としています。
3,400 MWの中国パートナーシップによるシャガーヤ第4・第5フェーズがKAPPのPPP枠組みの外で進む場合、非中国系開発事業者のアクセスが制限される可能性があり、将来の市場構造が変化するかもしれません。系統非連系型のニッチ市場は集中度が低く、HuaweiのようなEquipment vendorsやJCE Energyのようなインテグレーターがモジュール式ソリューションを提供しています。クウェート太陽エネルギー産業は、政府支援型の大規模プロジェクトと遠隔地アプリケーションの断片的な環境のバランスを取りながら進んでいます。
クウェート太陽エネルギー産業のリーダー企業
-
Kuwait Institute for Scientific Research (KISR)
-
Kuwait Oil Company
-
Alternative Energy Projects Co.(AEPCo)
-
Kuwait National Petroleum Company
-
Life Energy Co.
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
大規模太陽光発電は依然としてShagaya再生可能エネルギーパーク計画を中心に展開されており、フェーズIIIゾーン1および2(合計1,600MW)がKAPP主導のPPP構造および長期PPAの下での短期的な契約活動を支えている。それと並行して、実現を支えるインフラ整備も拡大している。2026年、MEWREはShagayaからの再生可能エネルギー出力を送電するための主要な400kV架空送電線工事の契約に動き、Al ShagayaからAl Wafraへの1億5,870万米ドルの契約、およびShagaya変電所からSubiya発電所への2億7,456万米ドルの契約を含んでいる。これらの系統整備パッケージは、発電にとどまらず、変電所、送電線、そして信用力のある太陽光発電の拡張に紐づく系統統合サービスへと範囲を拡げている。
産業用自家発電は公共入札に加えて機会を拡大している。国営の炭化水素事業者は内部向け太陽光発電計画を進めており、その一つとして2026年初頭に言及されたクウェート石油公社の産業用途向け最大2GWの太陽光発電計画が挙げられる。クウェート国営石油会社もまた、24時間運転を支えるため、太陽光発電で稼働するLPG充填施設に蓄電池を追加することを検討していると発表している。これにより、需給が制約される夏季の系統電力への依存を減らす、メーター背後型のPV、蓄電、および制御システムへの需要が生まれているが、補助金付きの小売関税は依然として、より広範な奨励策の設計がない限り、大衆市場向け屋上太陽光の単独採算性を制限している。
最近の業界動向
- 2026年7月:Alternative Energy Projects Company(AEPCo)は、Kamco InvestとBurgan Bankを引受管理会社として資金調達を行う意向を発表し、クウェートおよび広域MENA地域における太陽光発電事業の拡張資金に充てる計画である。この計画は、より大規模な事業パイプラインを追求し、公共および民間セクターの両セグメントでより積極的に競争するための財務基盤の拡充を目指している。
- 2026年6月:クウェート国営石油会社は、国家系統への依存なしに24時間運転を支えるため、太陽光発電で稼働するUmm Al-Aish LPG充填工場に蓄電池を統合する計画を発表した。この事業は、信頼性と運転継続性が重視される産業用途において、PVと蓄電の組み合わせへの機運が高まっていることを裏付けている。
- 2024年7月:クウェート石油会社は、再生可能エネルギーと水素を対象とする長期ロードマップの策定をKBRに委託し、オフグリッドおよび産業用太陽光発電の大きな内部需要プールを枠組み化した。この契約は、KAPPが調達する系統規模の太陽光発電と並行する推進力として、油田の電化と脱炭素化プログラムの役割を強化した。
研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
この市場は、クウェートにおける太陽光発電設備容量(ギガワット単位)として定義され、系統連系プロジェクトおよびオフグリッドプロジェクトにわたって、該当する場合は太陽光PVおよび太陽熱を対象とする。
対象外の範囲:風力などのより広範な再生可能電力源は除外し、電力発電量の価値や電力小売収益はこの市の一部として計上しない。
セグメンテーション概要
- 技術別
- 太陽光発電(PV)
- 集光型太陽熱発電(CSP)
- 系統種別
- 系統連系型
- 系統非連系型
- エンドユーザー別
- ユーティリティスケール
- 商業・産業用(C&I)
- 住宅用
- コンポーネント別(定性的分析)
- 太陽光モジュール・パネル
- インバーター(ストリング型、セントラル型、マイクロ型)
- 架台・追尾システム
- 周辺システム・電気設備
- 蓄電・ハイブリッド統合
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、規模算定の前提条件を設定する前に、クウェートの太陽光建設状況と政策パイプラインをマッピングするために使用された。公開されているエネルギー計画と調達発表を精査し、電力システム統計と照合して稼働中のものと計画中のものを区別した。
主な情報源としては、クウェート政府のエネルギー関連刊行物、IRENAの再生可能エネルギー設備容量統計、IEAのエネルギーバランス、太陽光機器のプロキシシグナルとしてのUN Comtradeの貿易データ、および砂漠気候における太陽光パフォーマンスを論じた査読済み学術誌などが挙げられる。企業の年次報告書、投資家向けプレゼンテーション、信頼性の高いプレスリリースも参照し、企業財務情報とインテリジェンスに関する有料サブスクリプションを選択的に活用して、所有構造とプロジェクト参加状況のサニティチェックを行った。これらの例は網羅的なものではなく、データのギャップを埋め、前提条件を検証し、タイムラインを明確にするために他の公開情報源も参照した。
一次インタビューおよびサーベイ
一次調査は、クウェートで実際に稼働しているもの、および遅延・規模変更・フェーズ変更されているものを検証することに重点を置いた。プロジェクト開発者、EPCおよびO&M参加者、機器チャネルパートナー、大規模電力受給関係者など多様な関係者と対話し、その回答をデスクベースのプロジェクトリストと照合した。
クウェートは単一国市場であるため、アウトリーチは地域別の分類ではなく、異なるプロジェクトタイプと顧客グループをカバーするよう設計された。この構造により、系統接続状況、予定稼働日、および現地で使用される典型的なシステム構成を確認することができた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:25% | CXO:12% |
| 中位層:59% | 部門・ユニットリーダー:31% |
| 中小規模プレイヤー:16% | マネージャー:57% |
市場規模算定と予測
規模算定は、国家レベルの設備容量報告と公表されたプロジェクトパイプラインを用いてギガワッ単位の需要プールを再構築するトップダウンアプローチで構築され、各ステップは稼働証拠と開発者フィードバックを用いて調整された。市場合計を算出した後、技術タイプ別のサンプルプロジェクト積み上げやプロジェクトタイプ別のおおよその容量比較など、選択的なボトムアップチェックを追加して、合計値が現実的な範囲に収まっていることを確認した。
モデルの主要インプットには、受注済みおよび発表済みのプロジェクト容量、稼働および系統接続のタイムライン、ユーティリティスケールと自家消費の比率、現在の導入における太陽光PVの優位性、ならびに土地割り当てと許認可の実際的なペースが含まれた。公開情報源が沈黙している箇所では、インタビューを通じて確認された保守的な遅延係数と段階的な稼働スケジュールを適用してギャップを処理し、検証ステップで再度レビューした。
クウェートの太陽光市場は少数の大規模プロジェクトと政策決定によって形成されているため、予測にはシナリオ分析を使用した。シナリオは、予想される調達ペース、稼働日の典型的な遅延、よび回答者から共有された近期の建設準備状況シグナルに基づいて設定された。
データ検証と更新サイクル
アウトプットは、公開設備容量合計、既知のプロジェクトマイルストーン、主要太陽光コンポーネントの輸入プロキシなどの独立したシグナルと照合し、承認前に差異を調査した。推定値が乖離していると判断された場合は、プロジェクトリストを再確認し、単位換算を再チェックし、プロジェクトが遅延・規模変更・後フェーズへの移行のいずれかを確認するために情報源に再連絡した。
レポートは年次で更新され、近期の設備ベースに影響を与える可能性のある重要な受注発表やスケジュール変更があった場合には中間更新が追加される。納品前に最終的なアナリストレビューが実施され、最新の公開情報がモデルの説明と数値に反映される。
Mordor Intelligenceのクウェート太陽エネルギー市場推計と他の公表推計との比較
クウェートの太陽光に関する公表推計は、設備容量で市場規模を算定する調査と、独自のコストおよび収益前提を用いてUSD価値に換算する調査が混在するため、大きく乖離して見える場合がある。また、ある情報源が発表済みプロジェクトを定格容量全体でカウントする一方、別の情報源が稼働済み容量のみをカウントする場合にも差異が生じる。
表はその乖離を明確に示しており、Mordor Intelligenceのモデルでは市場規模をベースイヤーの太陽光設備容量(GW単位)で表している。これにより、機器価格サイクルや電力価格前提をコア市場合計に混入させることを回避している。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 0.17 GW(2025年) | |
| 地域コンサルタントA | 0.28 ビリオン 米ドル(2024年) | 設備GWではなくUSD価値で規模算定されているため、推計はEPCコスト、輸入機器価格、ならびにサービスおよびストレージのバンドル方法の前提に影響される。 |
| 業界出版社B | 0.13 ビリオン 米ドル(2024年) | 太陽光PVのみの価値フレームワークで対象範囲が狭く、ベースイヤーは年末時点の設備ベース全体ではなく受注済みプロジェクト活動に紐付いているように見受けられる。 |
3つの数値を比較すると、乖離の大部分は測定単位と、市場価値として扱われるものと物理的設備容量として扱われるものの違いから生じている。対象範囲を設備GWに限定し、稼働タイムラインと照合することで、実際のプロジェクトへの遡及が容易になり、スケジュール変更時の更新も行いやすくなる。
レポートで回答される主要な問い
クウェート太陽エネルギー市場において2031年までに設備容量はどの程度成長するか?
設備容量は2025年の170 MWから2031年の4,190 MWへと急増し、70.62%のCAGRを反映する見込みです。
ユーティリティスケール案件の急激な増加を牽引しているものは何か?
22,100 MWの再生可能エネルギー目標、夏季ピーク時の停電リスク、太陽光発電モジュールの過去最低価格が、1,100 MWシャガーヤ第3フェーズ第1ゾーン案件などの入札を加速させています。
クウェートで屋根置き太陽光発電の普及が依然として限定的な理由は何か?
0.7セント/kWhの住宅用電力料金が自家消費を非経済的にしているため、屋根置き太陽光発電の成長は料金改革またはネットメータリングによるインセンティブを待っている状況です。
クウェート太陽エネルギー市場で主流の技術は何か?
太陽光発電(PV)システムが100.00%のシェアを占めており、集光型太陽熱発電(CSP)は現在の調達パイプラインに含まれていません。
新規太陽光発電所の多くはどこに建設されているか?
ジャフラ県の西部砂漠が4,800 MWシャガーヤ複合施設の立地となっており、高い日射量と広大な土地から恩恵を受けています。
油田は太陽エネルギーをどのように活用しているか?
Kuwait Oil Companyは、薬液注入や石油増進回収(EOR)向けの系統非連系型太陽光発電+バッテリーシステムを試験導入しており、ディーゼル使用量と排出量を削減しています。