
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
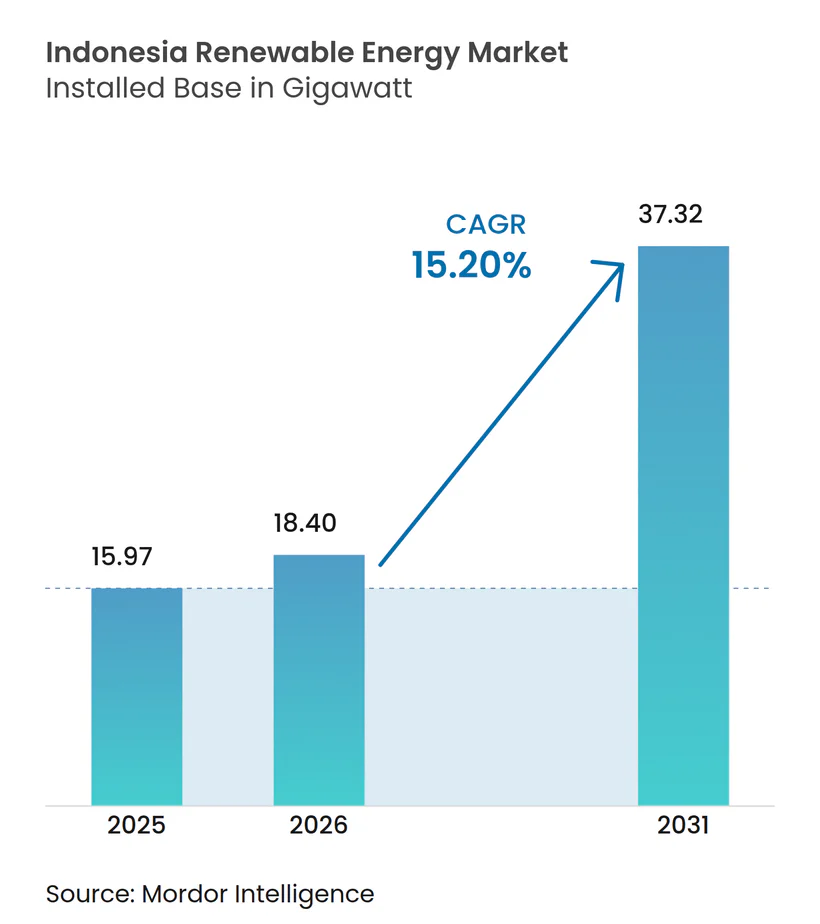
| 基準年の市場規模 (2025) | 15.97 ギガワット |
| 市場取引高 (2026) | 18.4 ギガワット |
| 市場取引高 (2031) | 37.32 ギガワット |
| 成長率 (2026 - 2031) | 15.20 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
- アジア
- アジア
- アゼルバイジャン
- アフリカ
- アフリカ
- アフリカ
- アフリカ
- アフリカ
- アメリカ合衆国
- アラブ首長国連邦
- アルジェリア
- アルゼンチン
- イギリス
- イスラエル
- イタリア
- イラン
- インド
- ウズベキスタン
- エジプト
- エチオピア
- オーストラリア
- オーストリア
- オランダ
- カザフスタン
- カナダ
- ギリシャ
- コロンビア
- サウジアラビア
- シンガポール
- ジンバブエ
- スイス
- スウェーデン
- スペイン
- スロバキア
- チュニジア
- チリ
- デンマーク
- ドイツ
- トルコ
- ナイジェリア
- ニュージーランド
- ノルウェー
- ハンガリー
- フィリピン
- フィンランド
- ブラジル
- フランス
- ベネズエラ
- ベラルーシ
- ペルー
- ポーランド
- ボツワナ
- ポルトガル
- マレーシア
- メキシコ
- ヨーロッパ
- ヨーロッパ
- ヨーロッパ
- ヨーロッパ
- ヨーロッパ
- ルーマニア
- ロシア
- 韓国
- 中国
- 中東とアフリカ
- 東南アジア
- 南アジア
- 南アフリカ
- 南アメリカ
- 日本
- 北米
Mordor Intelligenceによるインドネシア再生可能エネルギー市場分析
2026年のインドネシア再生可能エネルギー市場規模は18.4ギガワットと推定され、2025年の15.97ギガワットから成長しており、2031年の予測は37.32ギガワットで、2026年から2031年にかけて15.20%のCAGRで成長しています。
強力な政策追い風、技術コストの低下、および企業需要の増大がこのモメンタムを牽引する一方、政府は気候目標と経済成長のバランスを図っています。プラボウォ・スビアント大統領が2025年1月にIDR 72兆(44億米ドル)相当の37件の電力プロジェクトを開業したことは、送電網整備と新規容量に対する国家の支援を強調するものでした。[1] 水力発電は依然として発電ミックスをリードしていますが、プロジェクト経済性の改善に伴い太陽光発電が最も急速な成長を示しており、独立系発電事業者は既存資産を超えた多角化を進めています。200億米ドルの公正なエネルギー移行パートナーシップを含む気候金融の流入が資本制約を緩和しているものの、石炭の過剰設備とPLNの単一買取モデルが民間投資を引き続き鈍化させています。
主要レポートのポイント
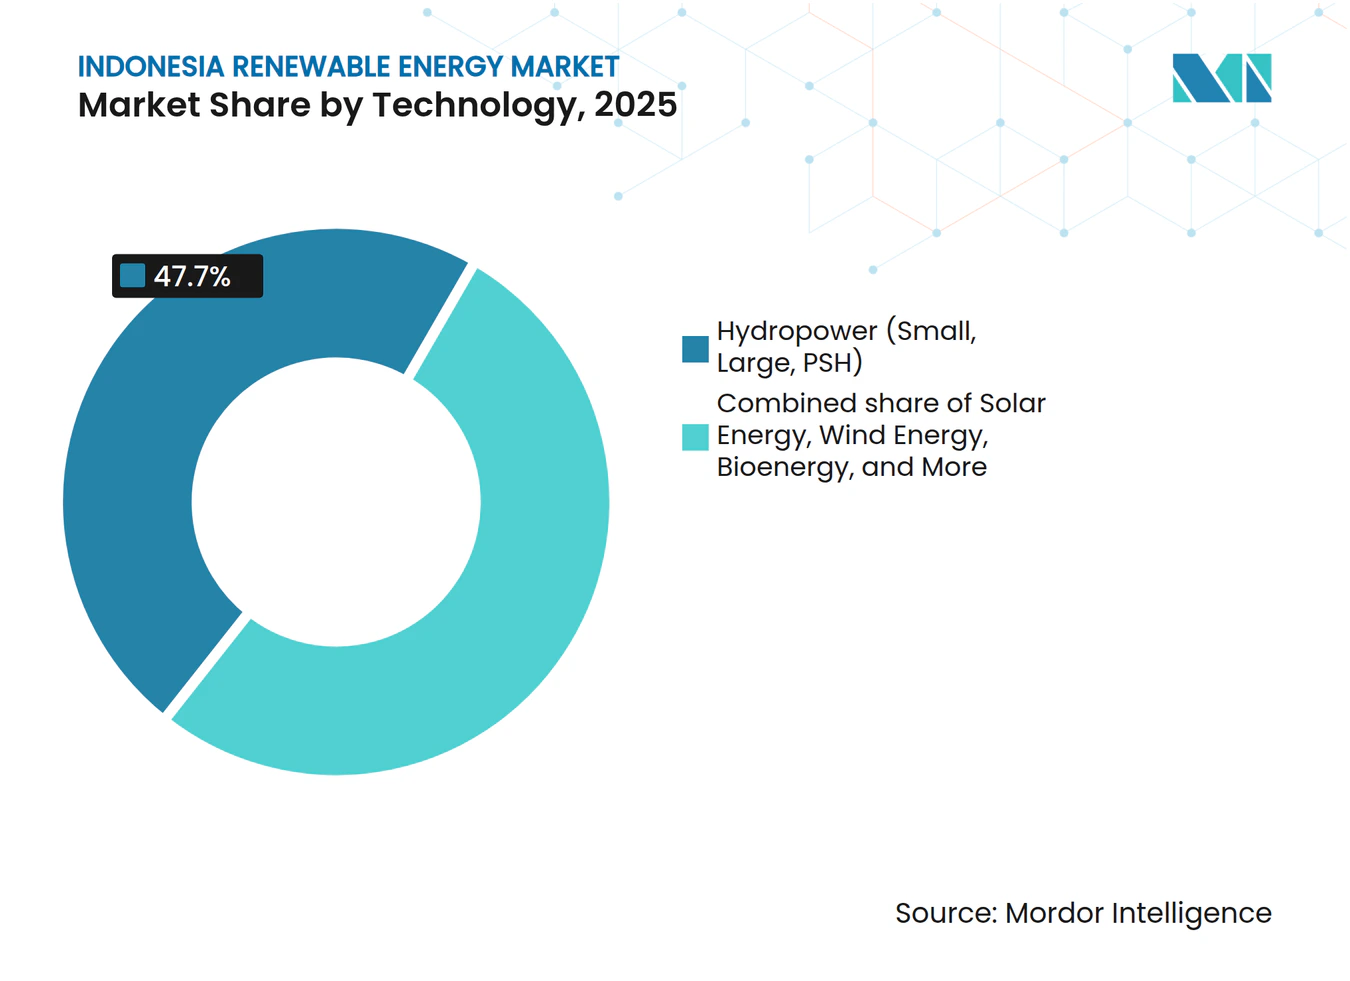
- 技術別では、水力発電が2025年のインドネシア再生可能エネルギー市場シェアの47.70%を占めました。風力は2026年から2031年にかけて55.95%のCAGRで拡大する見込みです。
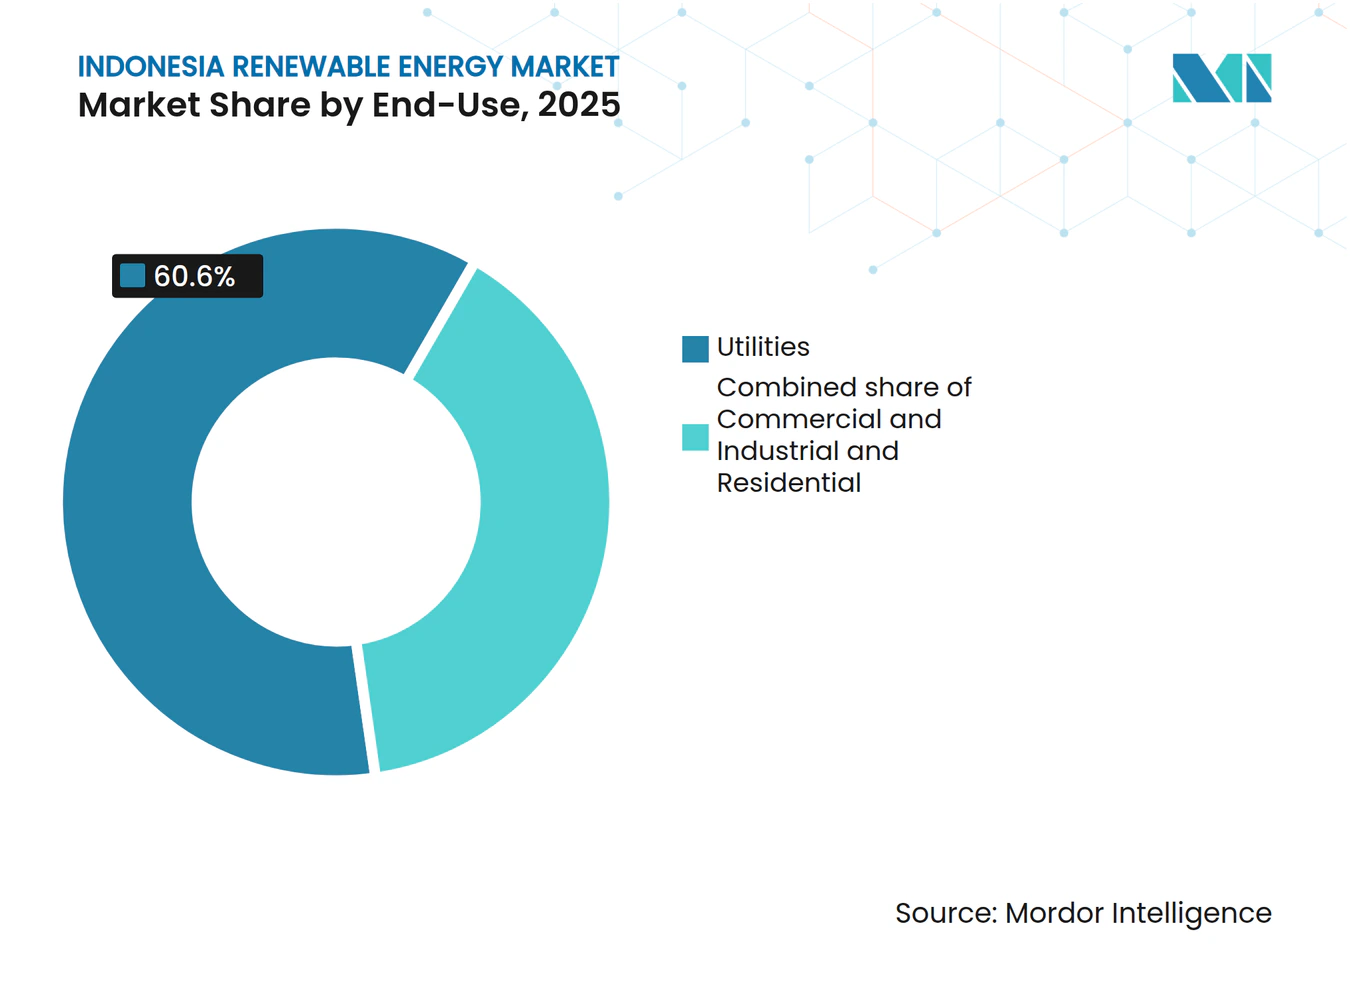
- エンドユーザー別では、電力会社が2025年のインドネシア再生可能エネルギー市場規模の60.60%のシェアを占め、商業・産業セグメントは2031年にかけて21.1%のCAGRで拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
インドネシア再生可能エネルギー市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 太陽光・風力のLCOE低下 | +3.20% | 全国、ジャワ・バリおよび南スラウェシでの早期成果 | 短期(2年以内) |
| RUPTL 2025-34における53GWの新規再生可能エネルギーパイプライン | +4.80% | 全国、スマトラ、カリマンタン、スラウェシに集中 | 中期(2〜4年) |
| JETPおよび多国間気候金融の流入 | +2.90% | 全国、石炭移行州を優先 | 中期(2〜4年) |
| B40/B50バイオ燃料混合義務化の推進 | +1.10% | 全国、パーム油産地で最も強い | 短期(2年以内) |
| データセンターおよび企業PPAブーム | +2.60% | ジャワ・バリ回廊、バタム、スラバヤ | 短期(2年以内) |
| ラストマイル電化のためのオフグリッドマイクログリッド | +0.90% | 東インドネシア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
太陽光・風力のLCOE低下
世界平均の太陽光コストは2024年に0.044米ドル/kWhに低下し、陸上風力は0.033米ドル/kWhとなり、石炭の0.065米ドル/kWhのベンチマークを下回りました。[2] インドネシアの2024年8月の国内調達規制の緩和により、開発業者は国内での組み立てを維持しながら安価なモジュールを輸入できるようになり、プロジェクトパイプラインが加速しています。こうした経済性は、特に回避燃料費と炭素価格リスクが新規建設の経済性を再生可能エネルギーに傾けるにつれ、発電コスト抑制に向けたPLNの注力を強化しています。その結果、インドネシア再生可能エネルギー市場では、グリーンフィールドの設備増強において太陽光・風力への着実な転換が進んでいます。継続的な資金調達改革は、開発業者がかつて直面していたプレミアムを縮小することで、このコストパリティをさらに拡大しています。
RUPTL 2025-34における53GWの新規再生可能エネルギー設備パイプライン
インドネシアの電力供給計画は2034年までに69.5GWの新規設備を求めており、そのうち76%が再生可能エネルギーまたは蓄電であり、IDR 2,967兆(1,825億米ドル)の投資を必要とします。[3] 民間パートナーシップがこのパイプラインの73%を資金調達すると見込まれており、インドネシア再生可能エネルギー市場をより深い技術多様化へと転換させています。ロードマップは太陽光17.1GW、風力7.2GW、地熱5.2GWを割り当て、水力発電の歴史的な優位性を超えて、より柔軟な送電網を実現します。計画中の250MW核発電ユニット2基は、ベースロード低炭素供給に向けた長期的な追求を強調しており、2040年の41%再生可能エネルギー目標は投資家に対してより明確な見通しを提供しています。
JETPおよび多国間気候金融の流入
200億米ドルの公正なエネルギー移行パートナーシップは、石炭廃止と再生可能エネルギー展開を加速するため、優遇融資と政策支援を組み合わせています。ノルウェーの2,500万米ドルおよび英国の500万米ドルの太陽光開発業者Xuryaへの投資は、2024年における最初の株式拠出として投資家の信頼を実証しました。フランスとEUは2025年2月にEUR 1,470万のインドネシアエネルギー移行ファシリティを立ち上げ、モメンタムを強化しました。これらの資金流入は低コスト資本を解放し、プロジェクトリスクプレミアムを削減し、特に石炭発電所の段階的廃止に取り組む州においてインドネシア再生可能エネルギー市場への参加を拡大しています。
B40/B50バイオ燃料混合義務化の推進
インドネシアは2025年1月にB40バイオディーゼル義務化を実施し、年間1,560万キロリットルを割り当て、IDR 147.5兆(91億米ドル)の輸入節約を目標としています。この政策は輸送部門の排出量を4,146万トンのCO₂削減し、加工施設に再生可能電力を必要とするパーム油需要を刺激します。2026年までに予定されているB50への移行はこの連携をさらに深め、バイオマス、バイオガス、およびサプライチェーンに電力を供給する太陽光・風力資産のためのインドネシア再生可能エネルギー市場における新たな引取機会を組み込むことになります。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 石炭の過剰設備と必須稼働PPA | -2.80% | 全国、ジャワ・バリ送電網が最も深刻 | 中期(2〜4年) |
| ASEAN諸国と比較した高い資本コスト | -1.90% | 全国、外国資金調達プロジェクト | 短期(2年以内) |
| PLN単一買取独占による競争制限 | -1.40% | 全国、独立系開発業者 | 中期(2〜4年) |
| 風力・水力サイトにおける土地取得紛争 | -1.20% | スラウェシ、スマトラ、パプア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
石炭の過剰設備と必須稼働PPA
既存の石炭PPAはPLNに対し、発電所が稼働していない場合でも容量料金を支払う義務を課しており、年間80億米ドル以上のコストを電力会社に負わせています。[4] これらの必須稼働条項は、有利な経済性にもかかわらず短期的な再生可能エネルギーの調達を圧迫し、追加を制限しています。石炭の構造的な固定化は、エネルギー移行メカニズムの下での早期廃止スキームが資金を確保し契約を再交渉した場合にのみ緩和される見込みですが、スケジュールは依然として不確実であり、インドネシア再生可能エネルギー市場の成長を引き続き抑制しています。
ASEAN諸国と比較した高い資本コスト
開発業者は通貨変動と規制の不確実性に関連した高いリスクプレミアムを指摘しており、地域の同業他社と比較して加重平均資本コストを押し上げています。規制5/2025はPLNの支払い不履行に対する政府保証を提供していますが、より深い資本市場改革がまだ必要です。グリーンボンドとブレンドファイナンス手段がこのギャップを徐々に縮小していますが、短期的なプロジェクト経済性は金利変動に対して依然として敏感であり、インドネシア再生可能エネルギー産業における一部の投資判断を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:水力発電が横ばいとなる中、風力が急増
水力発電は2025年のインドネシア再生可能エネルギー市場シェアの47.70%を占め、これは2020年以前に稼働した既存ダムによるものです。一方、風力設備は2026年から2031年にかけて55.95%のCAGRを記録すると予測されており、スラウェシの洋上ゾーンと南スラウェシの堅調な陸上サイトが牽引しています。水力発電のインドネシア再生可能エネルギー市場規模は、将来の追加が移住問題を回避する小規模流れ込み式プロジェクトに偏るため、緩やかな成長にとどまります。太陽光設備はジャワ、バリ、および浮体式貯水池で加速しており、容量支払いの対象となる4時間バッテリー追加から恩恵を受けています。
風力の急速な台頭は、より高い設備利用率とACWA PowerおよびMasdarからの合弁事業資金に支えられていますが、海底ケーブル接続と海洋利用ゾーニングは依然として未発達です。地熱プロジェクトは掘削リスクと高い初期コストに制約されながらも年間200〜300MWを安定的に追加しており、PLNのシステム計画を支えるディスパッチ可能なベースロードを提供しています。バイオエネルギーの成長は、パーム油産地でのバイオマス原料需要を安定させるB40およびB50混合義務化に従っています。海洋エネルギーは料金の明確化を待ちながらパイロット規模にとどまっています。進化するミックスは、インドネシア再生可能エネルギー市場を10年後半には変動型再生可能エネルギーと蓄電の組み合わせへと転換させるでしょう。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:企業買主が電力会社調達を上回る
電力会社は2025年の新規再生可能エネルギー設備の60.60%を確保し、PLNの単一買取の影響力を反映しています。しかし、商業・産業セグメントは輸出業者とデータセンター事業者が直接PPAを締結するにつれ、2031年にかけて21.1%のCAGRで拡大する見込みです。電力会社に帰属するインドネシア再生可能エネルギー市場規模は成長しますが、工業団地での自家発電設備の普及に伴いそのシェアは縮小するでしょう。企業買主は電力コストの変動をヘッジする15年固定料金を好み、貸し手のリスクプレミアムを最大150ベーシスポイント削減しています。
商業・産業ブームはインドネシア再生可能エネルギー市場を分散化させています。なぜなら、小規模開発業者がPLNのキューなしに信用力のある引取業者にアクセスできるからです。屋根設置型太陽光の成長はブカシ、カラワン、スラバヤで活発であり、5MW超のホイーリング取り決めを認める規制26/2021に支援されています。住宅での普及は、バリと首都圏でのネットメータリング試験にもかかわらず、限られた資金調達と8年の回収期間により依然として低調です。より広い家庭での普及は、安価なモジュールと消費者向けクレジットラインを待っています。それまでの間、商業・産業設備がPLN調達以外の需要を支えるでしょう。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
ジャワ・バリは国内負荷の大部分を占め、堅固な送電資産を有することから、最大の設備基盤を保有しています。企業の屋根設置型プログラム、データセンタークラスター、および厳格なサステナビリティ義務が最も急速な増分成長を促進しています。スマトラの地熱貯留層とパーム油工場の遺産は安定した設備追加を支えており、配電基盤を強化するためのアジアインフラ投資銀行による5億米ドルのスキームに支援されています。
カリマンタンは、50MWのPLTS IKNが新興首都に電力を供給するグリーンフィールドのショーケースであり、グリーンビルディング基準とゼロエミッション輸送回廊のベンチマークを設定しています。同州は2025年までに12.39%、2050年までに28.72%の再生可能エネルギーシェアを目標としており、同時進行する石炭採掘にもかかわらず意欲を示しています。マルクやパプアなどの東部島嶼群はマイクログリッドとミニ水力に依存しており、ドナー資金による農村電化プログラムと連携しています。これらの地域的な進展はインドネシア再生可能エネルギー市場内の包括性を強化し、単一の島嶼送電網からリソースリスクを分散させています。
規制環境
インドネシアの再生可能エネルギー市場は、エネルギー・鉱物資源省(MEMR/ESDM)と国営電力会社PT PLN(Persero)が主導する中央計画・調達枠組みのもとで運営されている。最近の主要な変更点は、2025年3月4日付のMEMR規則第5号(2025年)であり、これは再生可能エネルギー発電所からの電力購入契約(PPA)に関するガイドラインを更新し、新規および改定される再生可能PPAの契約基準を再構築し、オフテイカーであるPLNを取り巻くバンカビリティ要件を強化するものである。
システム計画とトランジション政策は、Kepmen ESDM第85.K/TL.01/MEM.L/2025号によって制定されたRUKN 2025(国家電力総合計画)を軸としており、これに加えてMEMR戦略計画(Renstra KESDM)2025-2029が、国内調達率(TKDN)目標を維持しつつ、より高い再生可能エネルギー比率を優先している。政府規則第40号(2025年)は、2060年までのネットゼロ排出に向けた国家エネルギー政策の方向性を定め、エネルギーミックス目標を正式化しており、一方でMEMR規則第19号(2025年12月19日)は、小規模グリッドにおけるハイブリッド発電所のための特定のコンプライアンス枠組みを追加している。これには、再生可能エネルギーと蓄電池その他の電源を組み合わせた構成が含まれ、離島や孤立系統に関連するものである。
競争環境
市場集中度
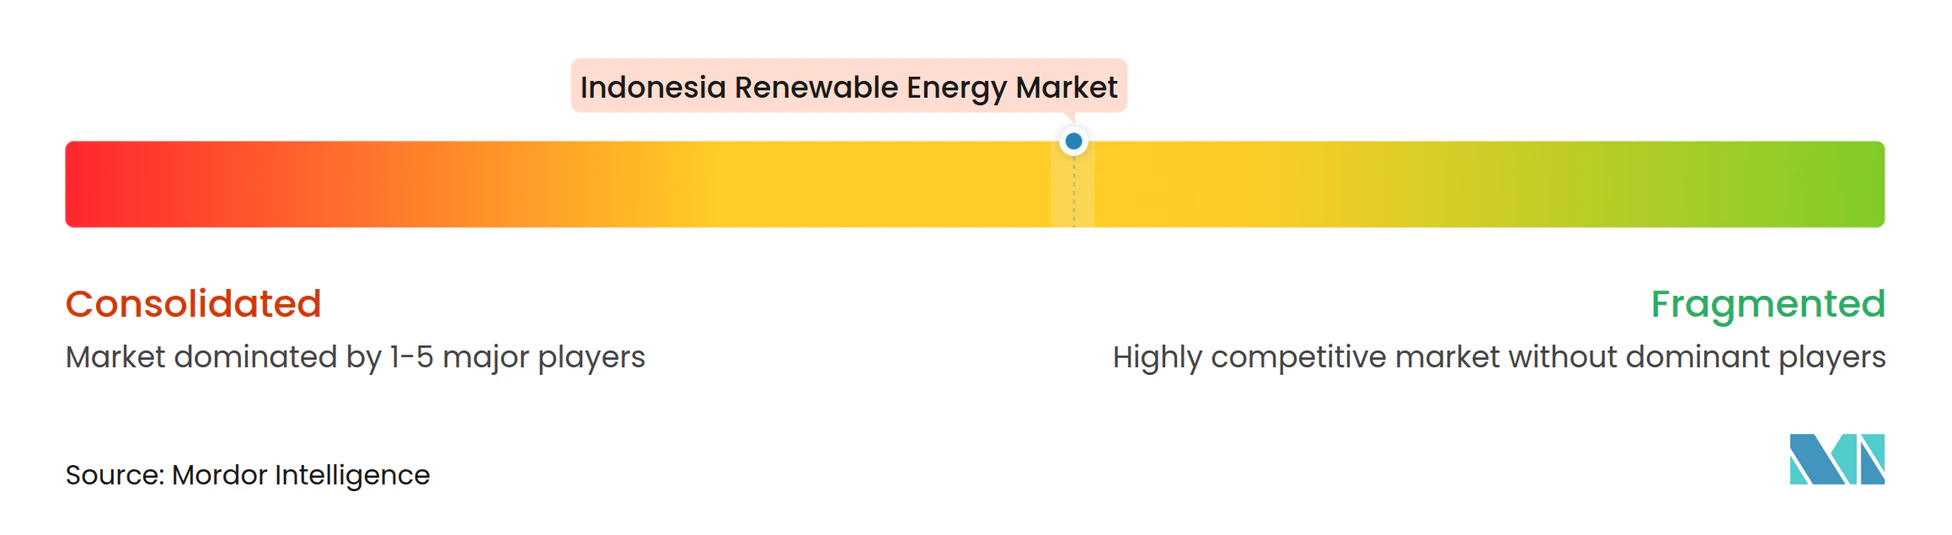
市場は中程度に集約されています。PLNは法定の単一買取権限を持ちますが、民間企業はニッチ技術と国境を越えた展開を通じてプレゼンスを拡大しています。例えば、Star Energy Geothermalは102.6MWのアップグレードに3億4,600万米ドルを予算計上し、掘削リスク削減を目指してSLBの地下解析を活用しています。Pertamina新エネルギー・再生可能エネルギーによるフィリピンのCiticore Renewable Energy Corporationへの20%出資(1億1,500万米ドル)は、国家関連プレーヤーが規模と学習曲線を拡大するために国境を越えていることを示しています。
戦略的差別化は、純粋なキロワット時入札からハイブリッドプロジェクト、水素パイロット、エネルギー貯蔵追加などの垂直統合ソリューションへとシフトしています。PLNによる年間総生産量199トンの21か所のグリーン水素プラントの展開は、先行者優位の野心を強調し、将来のアンモニアと鉄鋼脱炭素化ニーズに対するヘッジとなっています。スタートアップは屋根設置型エンジニアリング、デマンドレスポンスソフトウェア、および再生可能エネルギー証書取引に集中し、インドネシア再生可能エネルギー市場に新たな利益源を生み出しています。小規模開発業者が資本の深さと規制の確実性を求めるにつれ、統合が進むと予想され、より少数のより資本力のある主体への緩やかな傾斜が示唆されています。
インドネシア再生可能エネルギー産業リーダー
-
PLN Renewables
-
Pertamina Geothermal Energy
-
Star Energy Geothermal
-
Medco Power Indonesia
-
Canadian Solar
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
2025年5月にKepmen ESDM第188.K/TL.03/MEM.L/2025号を通じて制定された2025-2034年RUPTLは、2034年までに69.5GWの発電設備追加を計画し、そのうち76%を再生可能エネルギーと蓄電に割り当てるという具体的なパイプラインを提示しており、従来の水力発電を超えた複数技術の開発を支えている。計画の初期段階(2025-2029年)では、12.2GWの再生可能エネルギー追加と3GWの蓄電が予定されており、PLNと開発事業者が更新されたPPA枠組み(MEMR 5/2025)およびハイブリッド発電所規則(MEMR 19/2025)の中で取り組む中、太陽光+蓄電、より小規模なグリッド向けのハイブリッド供給、そして調整可能な地熱発電の機会が拡大している。
大規模太陽光発電は、100.7GWpと145.8GWhのBESSを組み合わせることを目標とする政府の大規模太陽光開発プログラムを通じて、より明確な形をとりつつあり、エネルギー・鉱物資源省とPT PLNはジャワ島で約24,000ヘクタールを最初の17GWフェーズのためにマッピングしている。この土地の特定、グリッド接続型太陽光の規模、そして蓄電要件の組み合わせにより、EPC、モジュール供給、BESS統合、系統接続サービスへの機会が移行しており、一方で政府規則第40号(2025年)は国家新再生可能エネルギー(NRE)ミックス目標(2030年までに19%~23%、2040年までに36%~40%)を設定し、進行中の調達とシステム統合を支えている。別途、2026年5月時点でのPLNの再生可能エネルギー実現進捗の発表は、プログラムが実行段階に移行していることを示すデータポイントであり、資源を需要中心地に接続するための送電、変電所、ハイブリッドソリューションへの需要を浮き立たせている。
最近の業界動向
- 2026年6月:Pertamina Geothermal Energy(PGE)は、3つの地熱プロジェクトが最大4億7,787万米ドルの国際融資を確保したと発表した。これは、Lumut Balaiユニット3-4やLahendongユニット7-8などのプロジェクトがBappenasの2026年グリーンブックに含まれたことに関連している。この資金調達は、PLNのシステム計画における可変再生可能エネルギーの重要な補完である調整可能な地熱発電容量の短期的な開発経路を強化するものである。
- 2025年6月:Pertamina New & Renewable Energy(Pertamina NRE)は、Citicore Renewable Energy Corp(CREC)の株式20%を約1億1,500万米ドル(67億フィリピンペソ)で取得した。この国境を越えた動きはPertaminaの再生可能エネルギー基盤を拡大し、プロジェクト開発と資金調達の経験をインドネシアの再生可能エネルギー拡大に持ち込む可能性がある。
- 2024年1月:Star Energy Geothermalは、102.6MWのアップグレードに約3億4,600万米ドルの予算を計上し、掘削・貯留層リスクを低減するための地下解析にSLBを起用した。このプログラムは既存の地熱資産への継続的な再投資を強調し、サービスプロバイダーとの提携がプロジェクト性能の改善と地熱出力の拡大のためのレバーであることを示している。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査において、インドネシア再生可能エネルギー市場は、国内で稼働している再生可能電力の設置容量として定義され、ギガワット(GW)単位で測定され、技術別および最終用途接続別に追跡される。
対象外の範囲:プロジェクトの設備投資(CAPEX)、機器収益、運営・保守(O&M)サービス収益などの支出額は、設置容量の追加に直接換算されない限り除外する。
セグメンテーション概要
- 技術別
- 太陽エネルギー(PVおよびCSP)
- 風力エネルギー(陸上および洋上)
- 水力発電(小規模、大規模、揚水発電)
- バイオエネルギー
- 地熱
- 海洋エネルギー(潮力および波力)
- エンドユーザー別
- 電力会社
- 商業・産業
- 住宅
データソース、市場規模の算定、および検証
デスクリサーチ
デスクワークは、読者が誰でも確認できる公開エネルギー統計から始まり、その後、再生可能エネルギーの設備容量と追加容量に絞り込まれた。使用したソースには、インドネシアのエネルギー・鉱物資源省(MEMR)統計およびRUPTL計画文書、PLNの発電・系統接続に関するリリース、IEAおよびIRENAの国別データ表、世界銀行のエネルギー指標が含まれる。
モデルを単一のデータセットに依存させないよう、設備容量の追加はプロジェクト入札通知、許認可発表、信頼性の高い報道、ならびに事業者・開発者の企業開示資料や投資家向けプレゼンテーションなどのソースとも照合された。必要に応じて、企業財務に特化した有料サブスクリプションと、特許・技術動向をカバーする別のサブスクリプションが、公開設備容量データの代替としてではなく、タイムライン、所有権の変更、おび建設進捗シグナルの検証のみを目的として使用された。これらのデスクリサーチソースはあくまで例示であり、明確化、再確認、および最終検証のために他にも多数の参考資料が使用された。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、プロジェクトが発表から竣工へと移行した際の設備容量の計上方法を確認し、稼働率、系統接続の準備状況、および典型的な遅延に関する前提条件を検証するために使用された。開発者、EPCコントラクター、電力会社および系統関係者、規制当局、ならびに大規模商業需要家など多様な関係者と対話し、主要な島々にわたる幅広いカバレッジを確保することで、ジャワ島のみに偏らない視点を維持した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:27% | CXO:14% |
| 中位層:51% | 部門・ユニットリーダー:33% |
| 中小規模プレイヤー:22% | マネージャー:53% |
市場規模の算定と予測
規模の算定は主に、国家再生可能エネルギー設備容量スタックのトップダウン再構築に基づいており公式の設備容量合計と計画中の追加容量が技術別の年次設置GWに変換される。合計値が形成された後、発表済みプロジェクトのサンプリング、現実的な竣工遅延の適用、および典型的なプラント規模と接続マイルストーンに基づくボリュームチェックなど、選択的なボトムアップ近似によって裏付けが行われた。
モデルで使用される主要インプットには、国家電力計画における目標値、年次再生可能エネルギー設備容量の追加、プロジェクトパイプラインの状況(落札済み、建設中、竣工済み)、系統接続の準備状況、および技術別の竣工リードタイムが含まれる。予測の形成にはシナリオ分析が適用され、ベースケースは計画中の追加容量と政策の方向性に基づき、アップサイドおよびダウンサイドは許認可速度、資金調達の可用性、および系統制約に関する一次フィードバックを用いて調整される。プロジェクトレベルの詳細が不完全な場合は、過去のシェアと近期パイプラインの構成に基づいて追加容量を配分し、検証段階で分割を再検討するという保守的なギャップ処理が使用された。
データ証と更新サイクル
アウトプットは、公式設備容量合計、公表されたプロジェクトマイルストーン、および国家設置ベースに照合されるべき技術別集計を含む独立したシグナルの三角測量によって検証される。外れ値はアナリストによる段階的なチェックで精査され、大きな乖離が生じた場合は、それがタイミングの問題、単位換算の問題、またはスコープの不一致であるかを確認するためのフォローアップ通話が実施される。
レポートは年次で更新され、主要な政策改定、料金変更、または系統計画の改定など、建設進捗の経路に重大な変化をもたらすイベントが発生した場合には中間更新が行われる。納品前に最新の確認作業が完了し、最終数値が最新の公開情報および直近の一次フィードバックを反映するようにする。
Mordor Intelligenceのインドネシア再生可能エネルギー市場規模と他の公表推計値との比較
インドネシア再生可能エネルギーの公表市場規模がしばしば一致しないのは、タイトルが類似して見えても、必ずしも同じものを測定しているわけではないためである。最大の相違点は通常、測定単位(設備容量対収益)、市場の対象範囲、および通貨と竣工に使用される年次タイミングに起因する。
一部のソースは市場をUSD収益として提示しており、機器販売、開発支出、および継続的なサービスを一つの合計に混在させる場合がある。Mordor Intelligenceの規模算定では、市場は対象年の設置済み再生可能電力設備容量(GW)として厳密に計上され、投資額ではなく竣工および系統接続状況に照合される。
ベンチマーク比較
| ソース | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 18.4 GW(2026年) | |
| 業界調査機関A | 16.5 ビリオン 米ドル(2025年) | プロジェクト支出や機器販売を含む可能性のあるUSD収益ベースで報告されており、これらは設置容量に一対一で換算されない。また、ここで使用される設備容量ベースの年次とは基準年が異なる。 |
| 市場調査出版社B | 9.14 ビリオン 米ドル(2026年) | プロジェクトの請求が遅延したり対象年外に計上されたりした場合にユーティリティ規模の建設を過小評価する可能性のある、より狭い収益ビューを使用しており、系統接続システムとオフリッドシステムにわたる再生可能エネルギー投資の適格性に関して異なる前提を適用している可能性がある。 |
表中の乖離は主に単位の選択とスコープによって説明される。市場が設置GWに紐付けられ、竣工状況と照合されると、推計値は年度ごとに監査しやすくなり、購入者は追加容量、遅延、技術構成などのドライバーと動向を結びつけることができる。
レポートで回答される主要な質問
2026年のインドネシア再生可能エネルギー市場の規模はどのくらいですか?
設備容量は18.4GWで、2031年にかけて15.20%のCAGRで推移する見込みです。
インドネシアで最も急速に成長している技術は何ですか?
風力設備は南スラウェシおよび洋上ゾーンのプロジェクトに牽引され、2026年から2031年にかけて55.95%のCAGRで増加すると予測されています。
企業PPAがインドネシアのエネルギー移行にとって重要な理由は何ですか?
データセンターと製造業の買主が15年契約を締結することでプロジェクト資金調達を加速させており、現在21.1%のCAGRで最も急速に成長する需要セグメントを牽引しています。
コスト低下にもかかわらず再生可能エネルギーのディスパッチを制限しているものは何ですか?
40GW超の設備をカバーする必須稼働石炭PPAがPLNに石炭発電を優先させ、太陽光・風力の出力を抑制しています。
JETP資金はプロジェクト経済性にどのような影響を与えますか?
200億米ドルの優遇融資が、対象となる再生可能エネルギープロジェクトの資本コストを最大200ベーシスポイント低下させています。
再生可能エネルギーの次のフロンティアとなる地域はどこですか?
パプアやヌサ・トゥンガラなどの東部州はオフグリッドマイクログリッドの可能性を持ち、洋上風力の見通しはマカッサル海峡にあります。