
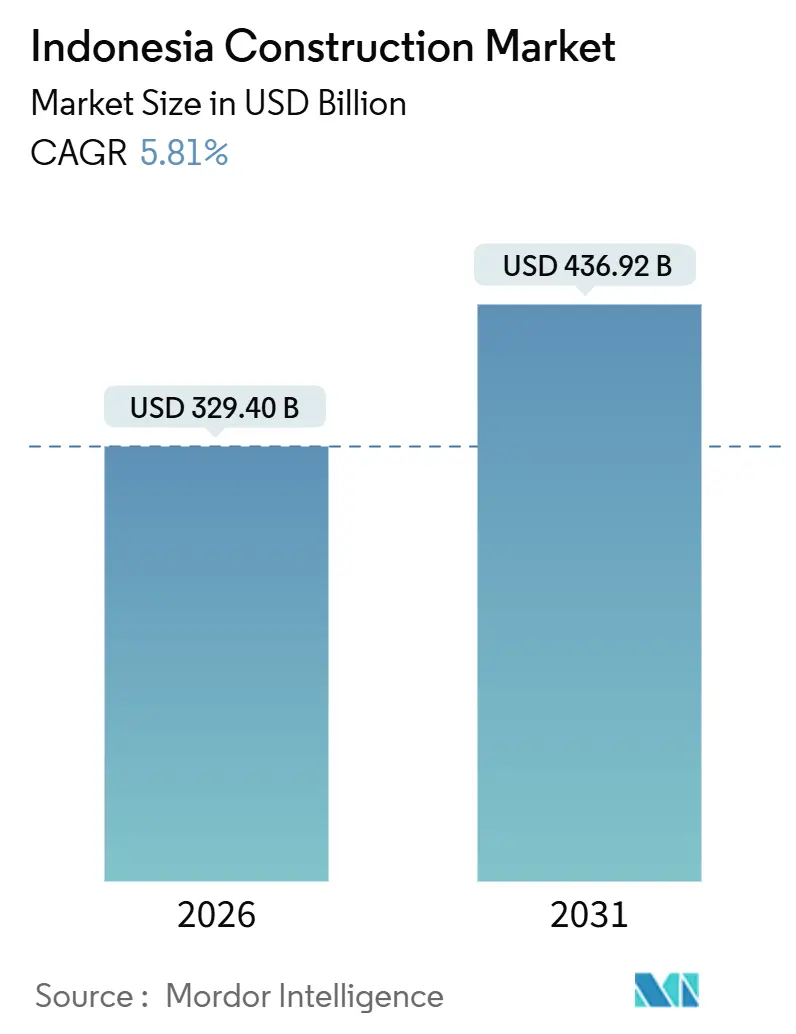
Mordor Intelligenceによるインドネシア建設市場分析
インドネシア建設市場規模は、2026年の3,294億米ドルから2027年には3,485億米ドルに増加し、2032年までに4,669億米ドルに達すると予測されており、2027年〜2032年にかけて6.02%のCAGRで成長します。
公共プログラムと住宅金融がインドネシアの建設需要を支え、産業投資が専門的な土木工事および設備設置工事を生み出しています。補助金付き住宅ローンは戸建て住宅の購入を支援し、住宅開発業者に公共機関向け建設と並ぶ資金調達チャネルを提供しています。ルピア安は2026年6月以降、インドネシアにおける建設資材コストの上昇圧力をもたらしましたが、進行中の政府プロジェクトへの影響は報告されていません。頭金および月次決済により、請負業者が支払いを受け取る前に動員費および資材費を立て替えなければならない期間を短縮できます。この短いキャッシュ回収サイクルは、建設業者が住宅および産業需要に対応する中で、資材コストリスクを緩和する効果があります。
主要レポートのポイント
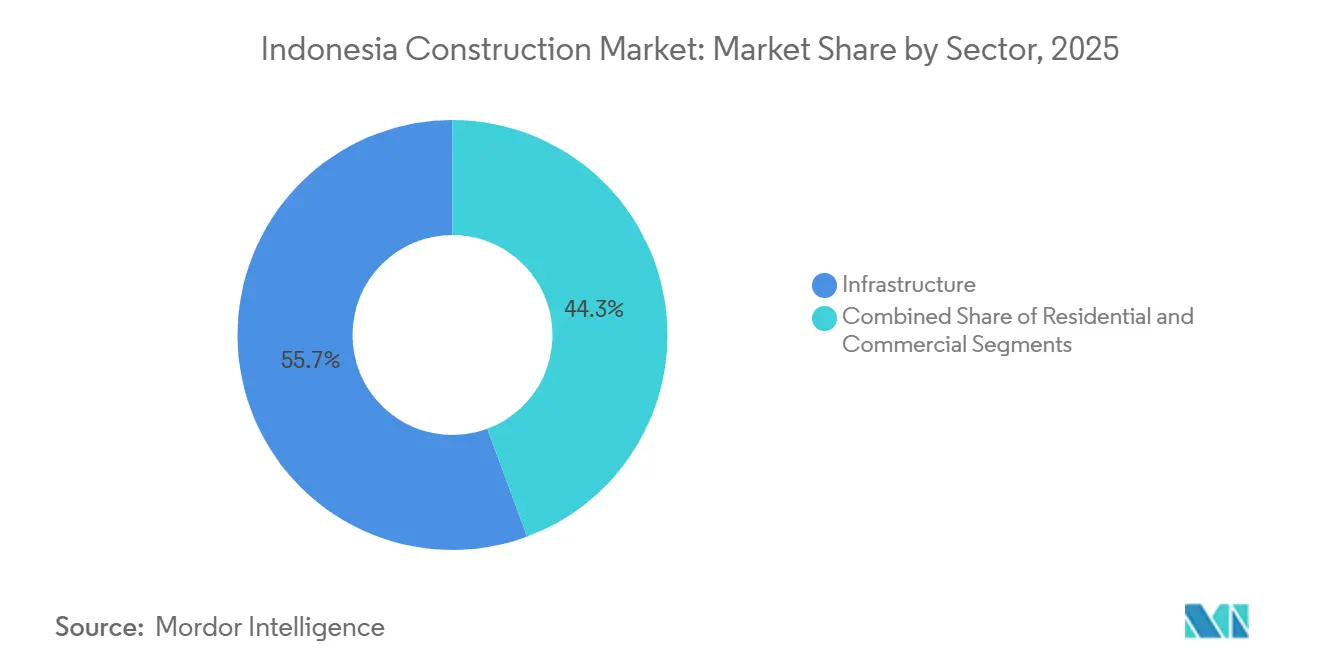
- セクター別では、インフラが2026年のインドネシア建設市場シェアの55.54%を占め、商業建設は2027年〜2032年にかけて6.68%のCAGRで最も速く成長するセグメントと予測されています。
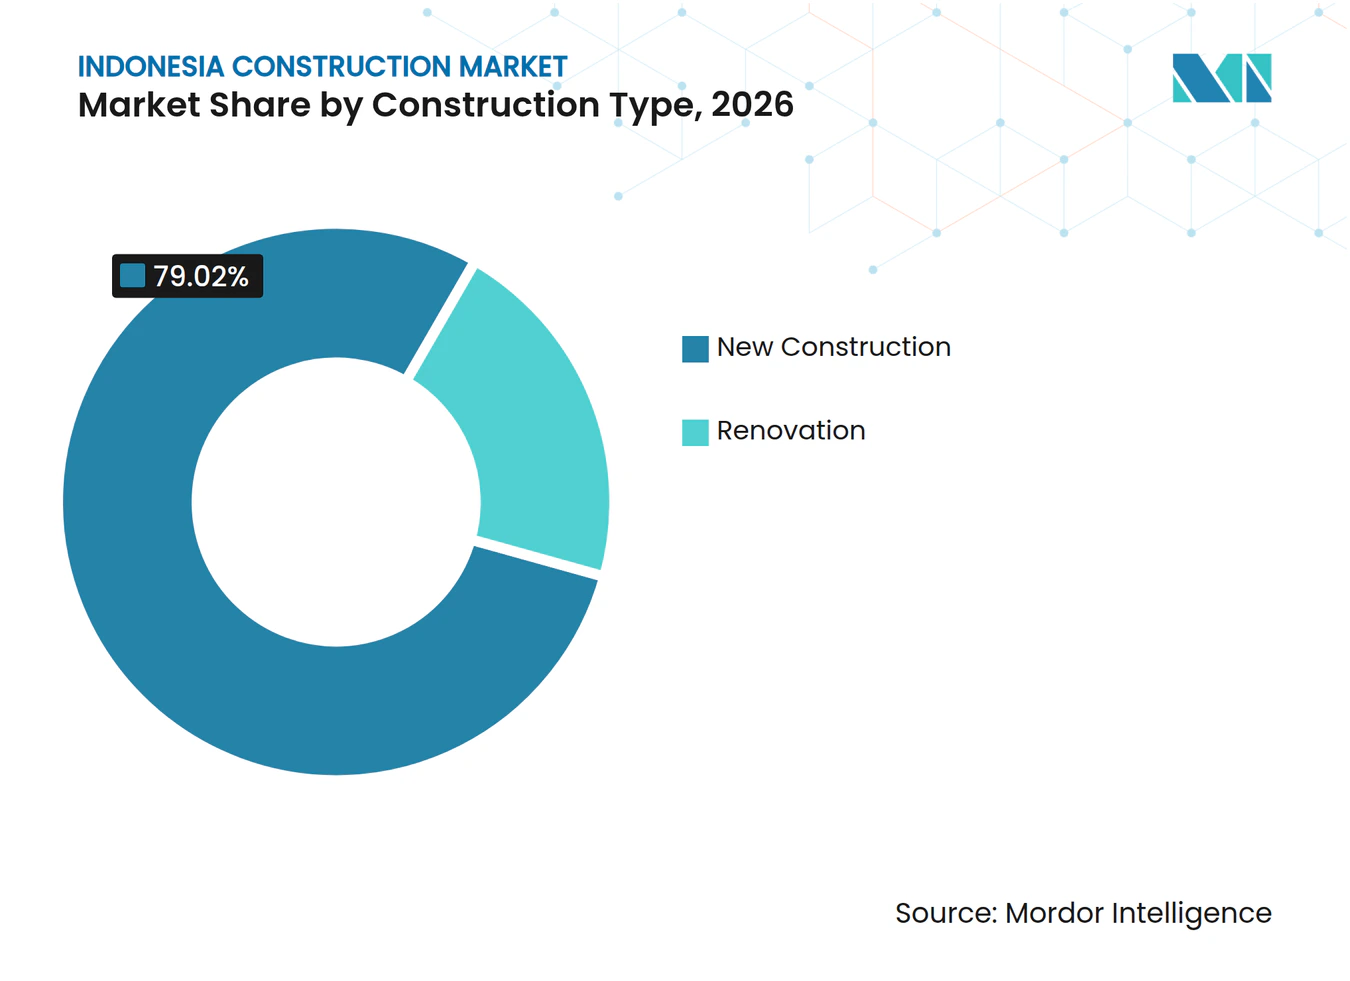
- 建設タイプ別では、新規建設が2026年のインドネシア建設市場規模の79.02%のシェアをリードし、リノベーションは2027年〜2032年にかけて6.55%のCAGRで最も速く成長すると予測されています。
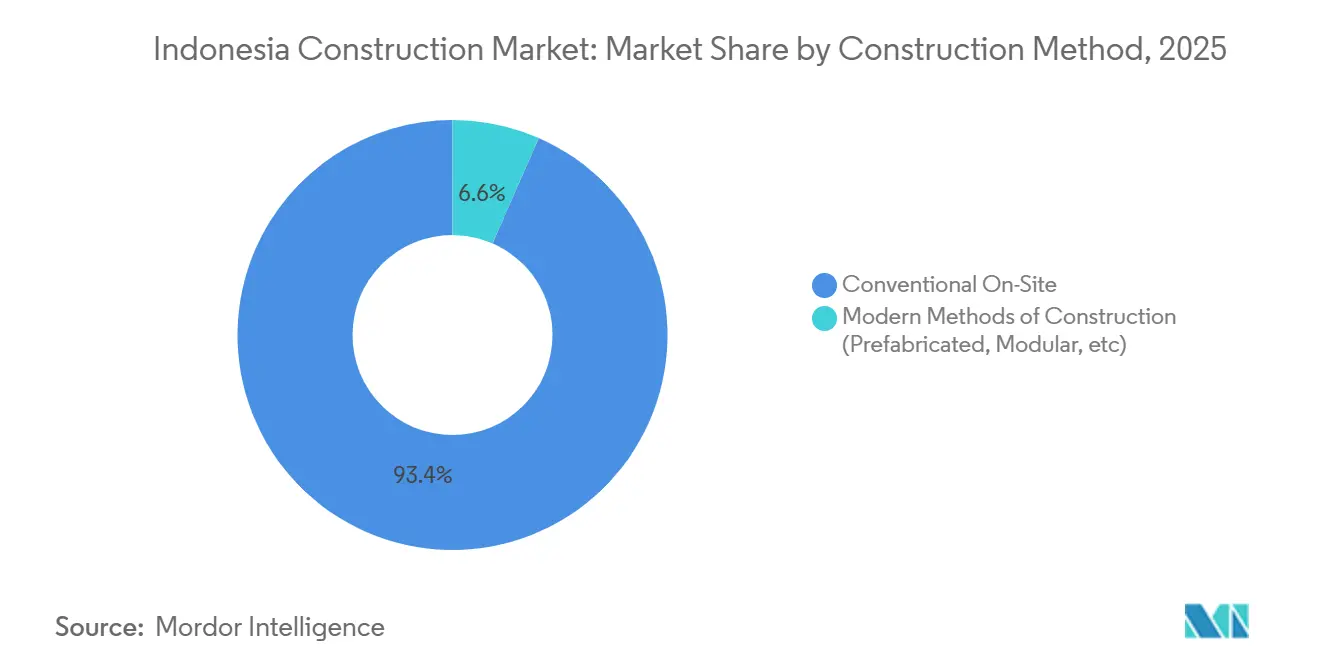
- 建設工法別では、従来型現場施工が2026年に市場の93.36%を占め、プレハブおよびモジュール工法を含む現代的建設工法は2027年〜2032年にかけて7.3%のCAGRで最も速く成長すると予測されています。
- 投資源別では、公共投資が2026年に市場の64.12%を占め、民間投資は2027年〜2032年にかけて6.65%のCAGRで最も速く成長すると予測されています。
- 地域別では、ジャワが2026年に市場の63.05%を占めてトップとなり、スラウェシは2027年〜2032年にかけて6.7%のCAGRで最も速く成長する地域と予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 政府インフラ大型プロジェクトパイプライン(IKN、有料道路) | +2.4% | 東カリマンタン州ヌサンタラ | 長期(4年以上) |
| 住宅供給不足と住宅ローン刺激策 | +1.9% | 全国 | 中期(2〜4年) |
| 産業団地向け外国資本およびPPP流入 | +1.6% | 中部ジャワ州バタン | 中期(2〜4年) |
| 鉱業系川下投資(ニッケル、EV金属) | +1.3% | 北マルク州および中部スラウェシ州 | 中期(2〜4年) |
| データセンターおよびハイパースケールクラウド建設 | +0.7% | 西ジャワ州ブカシ県 | 中期(2〜4年) |
| グリーンビルディング奨励策および建築エネルギー効率要件 | +0.4% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
政府インフラ大型プロジェクトパイプライン(IKN、有料道路)
ヌサンタラの機関建設プログラムは、共通の納品目的を持つ複数の契約パッケージにわたって需要を生み出しています。2025年12月6日までに、ヌサンタラ首都庁は2025年〜2029年の第2フェーズとして20パッケージに署名し、立法府および司法府の複合施設の物理的工事が含まれています。この構造によ、機関建設業者は個別にパッケージ化された工事を、共に機能できる施設へと統合調整する役割を担います。2026年8月、同庁は2027年予算の一部をこれらの施設の建設継続に充てることを提案しました。署名済みの第2フェーズパッケージは建設業者に確定した工事を提供し、提案された2027年継続工事は予算承認に依存する別の機会を生み出しています。
住宅供給不足と住宅ローン刺激策
住宅金融は、インドネシアの大きな住宅所有格差と、住宅開発を支援できる購入者を結びつけています。住宅省が報告したBPSデータによると、2026年の住宅所有バックログは約929万世帯で、2025年から約35万世帯減少しました。[1] 格差の縮小は未充足の所有ニーズを減らしますが、その残存規模は開発業者に相当規模の潜在顧客基盤を提供しています。FLPP補助金付き住宅ローンプログラムを管理するBP Taperaは、2026年10月9日時点で暦年目標35万件に対し177,161件の住宅ローンを実行したと報告しました。住宅請負業者にとって、この資金調達チャネルが重要なのは、世帯が購入資金を調達できて初めて所有ニーズが商業的に実現可能になるからです。177,161件対35万件という状況では、2026年のFLPP目標の約半分が10月9日以降も未実行のまま残っており、既に記録された件数を超える潜在的な資金調達済み購入の余地があります。
産業団地向け外国資本およびPPP流入
署名済みの産業用地コミットメントは、建設業者が工場建設を追求するための明確なテナント所在地を提供します。2025年7月25日、マレーシアのThong Guan Industries Berhadは、中部ジャワ州バタン経済特区のIndustropolis Batangにおいて5.04ヘクタールを使用するために700万米ドルのコミットメントを行いました。Thong Guanはプラスチック包装会社であり、サイトに識別可能な産業ユーザーを与えています。2025年7月のコミットメントは計画された産業用地利用をカバーし、建設業者に対して将来の生産拠点要件を生み出しました。したがって、潜在的な工場工事は特定の包装メーカーのサイトニーズに結びついており、建設需要は投資の進行に依存しています。
鉱業系川下投資(ニッケル、EV金属)
ニッケル処理投資は、関連する土木工事、プロセス設備設置、および支援施設にわたって建設需要を生み出します。北マルク州中部ハルマヘラでは、PT Guang Ching Nickel Cobaltが2026年10月8日にニッケル系電池材料プロジェクトの建設を開始しました。[2] 2025年5月、PT Sulawesi Nickel Cobaltは中部スラウェシ州モロワリの高圧酸浸出プラントに最初の高圧オートクレーブを設置しました。3つのゾーンの土木工事はほぼ完了し、専用硫酸プラントが開発中でした。専用酸設備が浸出プロセスを支援するため、これらは連動した建設スコープです。ほぼ完了した土木ゾーンは機械設備設置の基盤を生み出し、請負業者の機会をプセス機器工事へと移行させました。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 国有企業の債務過剰と資金調達の逼迫 | -0.9% | 全国 | 短期(2年以内) |
| 土地取得の官僚主義と許認可の遅延 | -0.7% | 南スマトラ州およびジャンビ州 | 中期(2〜4年) |
| 建設労働力における技能認定格差 | -0.4% | 全国 | 長期(4年以上) |
| セメントおよび特殊資材のサプライチェーンの不安定性 | -0.3% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
国有企業の債務過剰と資金調達の逼迫
債務返済の圧力は、請負業者が受注した工事を資金調達済みの現場活動に転換する能力を制約する可能性があります。PT Wijaya Karya (Persero) Tbkは、制限のない現金が限られていると報告した後、2026年3月25日の社債利息およびスクーク利益分配支払いを延期しました。この流動性問題が建設に重要なのは、プロジェクトを動員するには技術的な遂行能力と並んで財務的な余裕が必要だからです。財務的に逼迫した請負業者を検討する発注者にとって、署名済みの契約はプロジェクトに信頼できる資金調達手段がない限り、適時の実行を保証するものではありません。動員資金と競合する債務義務は、その結果として資金調達コストを増加させ、本来は実行可能な建設工事の開始を遅らせる可能性があります。
土地取得の官僚主義と許認可の遅延
土地へのアクセスは、請負業者が技術的に建設準備が整っている場合でも、建設の進捗を制限する可能性があります。2025年2月21日、国会第V委員会委員のバクリ氏は、トランス・スマトラ有料道路のパレンバン〜ベトゥン〜ムアロ・ジャンビ区間において、土地取得が主な障害であると指摘しました。同氏は、PT Hutama Karya (Persero)が建設を継続する準備ができていると報告しました。取得がサイトへのアクセスを制限する場合、請負業者の準備だけでは影響を受ける道路工事を前進させることができません。その結果として生じるリスクは、建設準備能力と生産的なサイトアクセスの間の期間が長くなることであり、請負業者が工事を遂行できるにもかかわらず納品が遅延する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
セクター別:
インフラ納品が規模を支え、商業需要が拡大インフラは2026年のインドネシア建設市場規模の55.54%のシェアを占めました。公共事業省は2025年に113キロメートルの新規道路を建設し、720キロメートルの道路の容量増強と保全を行い、2.5キロメートルの橋梁を建設しました。同省の水資源プログラムでは、同年に13,000ヘクタールをカバーする灌漑ネットワークを建設し、123,000ヘクタールをカバーするネットワークを改修しました。これらの成果は、最大セグメントを資産拡張と既存ネットワーク工事の両方に結びつけ、土木請負業者に異なる形態の物理的納品需要を提供しています。同省の灌漑改修フットプリントは新規ネットワークのフットプリントを上回り、輸送拡張と並んで水ネットワーク更新が重要な役割を担っています。
商業建設は最も速く成長するセグメントであり、2027年〜2032年にかけて6.68%のCAGRが予測されています。2026年第2四半期、商業用不動産賃貸需要指数は前年比1.32%成長し、調査対象のほぼすべての都市でのホテル需要とジャカルタでのコンベンションホール需要が牽引しました。[3] スペース利用需要の強化は、追加または改良施設を検討するオペレーターにとって開発の根拠を改善する可能性があります。会場建設業者はジャカルタで都市固有のリードを持ち、ホテル請負業者は地理的により広い賃貸需要シグナルに直面しています。


注記: 全セグメントのシェアはレポート購入後に入手可能
建設タイプ別:
新規建設プログラムがリードし、近隣リノベーションが拡大新規建設は2026年のインドネシア建設市場シェアの79.02%を占めました。2026年10月1日、住宅省はHimperraがFLPP補助金付き住宅ローンプログラムの47,000戸目標に対して22,000戸以上の補助金付き住宅を実現したと報告しました。HimperraのFLPP目標は、最大セグメントに明確な納品基盤を与え、進捗は個別の住宅で測定されます。住宅建設業者にとって、この事業の規模は識別可能なプログラム内で多くの個別建設工事を組織化する需要を生み出します。Himperraの目標は、補助金付き住宅工事を求める建設業者に特定の開発業者グループを特定し、参加開発業者に潜在的な顧客基盤を絞り込みます。
リノベーションは最も速く成長するセグメントであり、2027年〜2032年にかけて6.55%のCAGRが予測されています。ヤヤサン・ブッダ慈済のBebenah Kampungプログラムは、2026年4月23日までにジャカルタのジョハル・バルで500件の住宅改修のうち441件を完了しました。同財団のプログラムは2025年4月に開始し、定義された近隣内での改善を組織化しました。約1年以内に目標のほとんどを完了したことは、近隣の再生が個別の住宅レベルの工事を通じて積み重なる様子を示しています。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
建設工法別:
現場施工がリードし、モジュール工法が繰り返し単位を組織化従来型現場施工は最大セグメントであり、2026年に市場の93.36%を占めました。2025年5月、中部カリマンタン州サンピットの南環状道路の補修工事は、複数の地点でリジッドコンクリート打設の段階に達していました。これらの打設地点を調整することは現場納品タスクであり、局所的な道路補修をこの例における現場施工の具体的な需要源としています。
プレハブおよびモジュール工法を含む現代的建設工法は最も速く成長するセグメントであり、2027年〜2032年にかけて7.3%のCAGRが予測されています。公共事業省とPT Waskita Karya (Persero) Tbkは、2026年3月にアチェ州ベネル・メリアで228棟のプレハブモジュール鋼製ユニットを使用した災害後仮設住宅を完成させました。228棟のモジュールは228世帯向けに準備され、繰り返しの製作と組み立てを定義された住宅要件に合わせました。住宅当局にとって、ユニット要件を納品パッケージに合わせることは、住宅収容能力と建設の組織化方法を結びつけます。購入者への提案は完全な仮設住宅プログラムの納品であり、繰り返し可能なユニットが工事の組織化基盤を提供します。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
投資源別:
公共プログラムが規模を設定し、民間プロジェクトが不動産用途を組み合わせる公共投資は最大セグメントであり、2026年に市場の64.12%を占めました。公共事業省は2026年7月31日時点で1,324,000億ルピア(74.1億米ドル)の2026年予算配分を有していました。プログラムカテゴリーには水インフラ、道路・橋梁、集落、および戦略的インフラが含まれます。この幅広さは公共契約に複数の資金調達済み分野を与え、関連する機会は特定のプログラムと建設パッケージによって異なります。水インフラの専門業者は、省全体の配分を利用可能な建設収益として扱うことなく、自身のプログラムの工事に対応できます。
民間投資は最も速く成長するセグメントであり、2027年〜2032年にかけて6.65%のCAGRが予測されています。2026年10月14日、PT Indonesia Belt Road High Tech Development Parkは、ヌサンタラ(IKN)のKIPP 1Bゾーンの3.57ヘクタールに商業スペース、アパート、オフィスからなるGrand Vista Nusantaraを建設中でした。この組み合わせは、民間支援の建設を1つの開発内の複数の不動産機能に結びつけ、建設業者に複合的なサイトレベルの納品スコープを与えます。これらの用途をカバーする提案は1つの開発業者の複合要件に対応できるため、より広いプロジェクトスコープとより多様な顧客基盤は別々の商業的成果です。
地域分析
ジャワ建設市場
ジャワは2026年のインドネシア建設市場規模の63.05%を占め、最大の地域となりました。2026年5月12日、ジャカルタはMRT延伸工事の建設進捗が約59%に達したと報告し、コタ・トゥアへのさらなる工事は2029年末までの完成を目標としています。この段階的な都市交通プログラムは連続する建設フェーズにわたって工事を生み出し、土木請負業者に個別区間をより広いネットワークと結びつけるプロジェクト基盤を提供します。交通建設業者は、工事の進捗がより大きな都市接続に貢献する段階的な納品タスクを得ており、ネットワーク実行がジャワの建設需要の観察可能な基盤となっています。
スラウェシ建設市場
スラウェシは最も速く成長する地域であり、2027年〜2032年にかけて6.7%のCAGRが予測されています。2026年2月25日、PT Valeは東南スラウェシ州ポマラアのIGPニッケルプロジェクトで全体建設進捗62%を報告しました。同プロジェクトの原料調製エリアと高圧酸浸出エリアはそれぞれ36%以上の完成度に達し、支援施設の建設も異なる段階で進んでいます。2026年8月、南スラウェシ州の青少年スポーツ担当長官はスタジアン・スディアンで基礎工事とアクセス道路工事が進行中であると報告しました。産業請負業者にとって、並行するプロセス工事と支援工事は1つの開発内に複数の建設分野を提供し、スタジアム工事は別の公共施設顧客チャネルを供給します。
残りの地域にわたるアクセスプロジェクトは、納品段階と対象とする移動において異なります。スマトラのパレンバン〜パンカラン・バライ有料道路区間は2026年3月13日から29日まで臨時の休暇期間アクセスを提供し、機能的な道路利用可能性を都市間移動のピーク時に結びつけました。カリマンタンでは、ムヒディン知事が2026年10月7日にプラウ・ラウト橋の建設を視察し、タナ・ブンブ〜コタバル接続が橋梁建設業者に地区間輸送の任務を与えています。その他の地域では、公共事業省が北マルク州のガヨクおよびトドウォンギ吊り橋が2024〜2025年の複数年プロジェクト後、2025年8月29日までに完成したと報告し、地域横断インフラの納品を示しています。バリ州知事は2026年4月8日に中央政府の道路・交通支援を求め、観光ルートの渋滞に関する住民の苦情を挙げており、その観光回廊ニーズは承認済みの建設パッケージではなく支援要請を表しています。
規制の枠組みと見通し
建設プロジェクト納品を評価する既存の請負業者向けに選定された管轄区域を比較しており、ジャカルタの評価は発注者の承認ルートを反映しています。中高リスクの建設活動にはOSS事業者識別番号と当初未検証の標準証明書が必要であり、その後に事業能力認定ルートが続きます。ジャカルタでは、建物の所有者または使用者は機能的実現可能性証明書を取得した後にのみ建物を使用できます。請負業者の資格と発注者の承認は、同一の建設プログラム内で別々のコンプライアンスタスクを生み出します。
規制表
| 判断要素 | インドネシア | ジャカルタ |
|---|---|---|
| 主管機関 | 公共事業省 | ディナス・チプタ・カルヤ・タタ・ルアン・ダン・ペルタナハン |
| 主要な規制または方向性 | 建設サービス資格に関する公共事業省規則第6/2025号 | ペルダ第1/2024号および空間計画建築承認の枠組み |
| 商業的効果 | 必要な登録データを完成させ、OSSの識別番号と当初未検証の標準証明書を取得する;省ポータルを通じてLSBU機関による能力認定を申請する | 発注者は新規建物および特定の既存建物の承認を取得する;機能的実現可能性認定が使用に先行し、承認および賦課金の例外が定義されている |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将来的な方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
インドネシアの「中程度」評価は、中高リスク企業の登録および能力認定義務と、既存証明書の継続有効性および建設サービス部門のシステム開始通知後6ヶ月以内の審査なし転換を比較衡量しており、継続性を支援しています。ジャカルタの「中程度」評価は、発注者の承認および実現可能性証明書の手順と、維持管理・改修承認の免除および政府所有・宗教機能建物の賦課金免除を比較衡量しています。2026年7月14日、同州は提案された改正が建築承認賦課金率を引き上げないと述べ、継続性を支援しました。2026年8月7日、立法者は提案された118条のうち59条が審議されたと報告し、内務省の評価と調整後に変更の可能性があり、料金保証は条件付きのままです。
バリューチェーンの段階
バリューチェーンは、設計施工調整、資材供給、専門基礎工事、および物理的建設を、サプライヤー収益の異なる源泉として比較しています。PT Pembangunan Perumahan (Persero) Tbkは2026年1月26日に検察庁の4棟の建物について360暦日の実施期間で設計施工契約を締結しました。設計と建設の責任を組み合わせることで請負業者に統合的な役割を与え、価値獲得は合意された設計から実行可能な工事への引き渡しの管理に依存します。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 設計施工調整 | PT Pembangunan Perumahan (Persero) Tbkなどの設計施工調整業者 | 統合設計施工契約収益 | 設計から現場へのインターフェースの未解決 | 工事パッケージをリリースする前にインターフェース責任を割り当てる |
| セメント供給 | PT Semen Indonesia (Persero) Tbkなどのセメントメーカー | メント販売 | 資材用途を指定されたコンクリート工事に合わせること | 生産・納品前に用途要件を確認する |
| 基礎工事 | PT Indonesia Pondasi Raya Tbkなどの専門基礎工事業者 | 基礎工事収益 | 現場固有の基礎要件 | 動員前に基礎スコープと構造引き渡し基準を解決する |
| 物理的建設 | PT Pembangunan Perumahan (Persero) Tbkなどの建設請負業者 | 建設契約収益 | 並行する建設工事前線の調整 | 建物間で工事パッケージと引き渡しを順序付ける |
| 情報源: Mordor Intelligence | ||||
PT Semen Indonesia (Persero) Tbkは住宅コンクリート工事、プレキャスト製品、レディーミクストコンクリート向けの多目的セメントを供給し、その資材役割を複数の建設用途に結びつけています。よりプレキャスト納品への移行は、上流のセメント供給の役割を維持しながら製作場所を変える可能性があります。PT Indonesia Pondasi Raya Tbkは2025年に基礎工事収益を独立したカテゴリーとして報告し、別個の専門収益源を示しました。設計施工請負業者は設計と建設の組み合わせから、セメントサプライヤーは資材販売から、基礎専門業者は個別に報告された基礎工事から収益を得ています。
競争環境
市場集中度
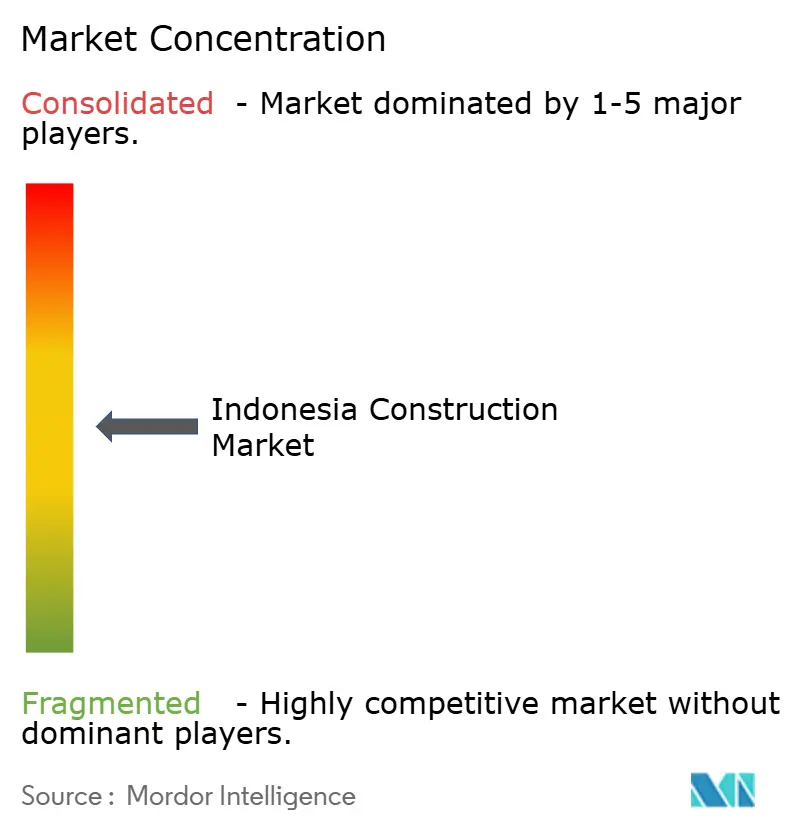
競争は適度に分散しており、複数の確立した請負業者がインフラおよび建築プロジェクトの幅広い範囲にサービスを提供しています。PT Hutama Karya (Persero)は2025年2月にパレンバンからベトゥンを経てムアロ・ジャンビに至る有料道路区間の請負業者として特定され、PT Wijaya Karya (Persero) Tbkは国有建設会社です。その他の請負業者にはPT Pembangunan Perumahan (Persero) Tbk、PT Adhi Karya (Persero) Tbk、PT Waskita Karya (Persero) Tbkが含まれます。Waskitaは2025年の新規契約がインドネシア全土の灌漑ネットワーク、公立学校、地域病院を含む政府プロジェクトに支配されたと報告しました。この契約の組み合わせは、灌漑システム、学校、病院が公共建設内で異なる物理的納品タスクを生み出すため、関連する資産経験に基づく競争を促進します。
契約資金調達条件は、建設業者が受注を実行するためにコミットしなければならない運転資本の量を形成するため、競争上の決定事項です。2026年9月28日、Waskitaはターンキーおよび投資プロジェクトを避け、月次支払いスキームと頭金を優先すると述べました。前払いは初期動員を支援でき、月次決済は請負業者が支払いを受け取る前に工事に資金を提供する期間を短縮できます。発注者にとって、実行を支援する支払いスケジュールは実際の入札者プールを広げる可能性があり、大幅に繰り延べられた現金受取は資金調達余裕が限られた請負業者を排除する可能性があります。
PT Pembangunan Perumahan (Persero) Tbkは2026年8月にスカルノ・ハッタ空港第1Aターミナルの後続改修プロジェクトを受注しました。この受注は2026年8月21日から始まる365暦日の実施期間を有していました。既存資産の改修は、輸送資産の更新を中心に構築された競争ルートを提供し、請負業者のビジネスにおける新規インフラ納品を補完します。後続受注は、同一ターミナルでの経験を、同様の改修工事を求める競合他社にとっての具体的な競争参照とします。中高リスク工事を追求する競合他社も国内登録と能力認定ルートが必要であり、実証された改修経験が正式な事業資格を補完します。
インドネシア建設産業リーダー
-
PT Hutama Karya (Persero)
-
PT Wijaya Karya (Persero) Tbk
-
PT Pembangunan Perumahan (Persero) Tbk
-
PT Adhi Karya (Persero) Tbk
-
PT Waskita Karya (Persero) Tbk
- 注:主要企業の掲載順は順位を示すものではありません。
インドネシア建設市場 このレポートでカバーされる企業
- PT Hutama Karya (Persero)
- PT Wijaya Karya (Persero) Tbk
- PT Pembangunan Perumahan (Persero) Tbk
- PT Adhi Karya (Persero) Tbk
- PT Waskita Karya (Persero) Tbk
- PT Nindya Karya (Persero)
- PT Brantas Abipraya (Persero)
- PT Jaya Konstruksi Manggala Pratama Tbk
- PT Total Bangun Persada Tbk
- PT Acset Indonusa Tbk
- PT PP Presisi Tbk
- PT Wijaya Karya Beton Tbk
- PT Wijaya Karya Bangunan Gedung Tbk
- PT Nusantara Infrastructure Tbk
- PT Jasa Marga (Persero) Tbk
- PT Indonesia Pondasi Raya Tbk (Indopora)
- PT Rekayasa Industri
- PT JGC Indonesia
- PT China Harbour Indonesia
- PT Ciputra Development Tbk
市場参加者にとっての主要な機会
インドネシアの住宅信用プログラム(KPP)における建設機会は、事業連携型リノベーション、新規建設工事、および住宅サプライヤー向け融資によって異なります。2026年9月16日、住宅省はプログラムが請負業者と開発業者を支援し、住宅建設またはリノベーションに資金を提供できると述べました。2026年9月8日時点で、85,995人の債務者が住宅リノベーションのためにKPP需要側融資を利用しました。商業的な開口部は、この融資を適格な零細・中小企業(MSME)向けの実行可能な住宅工事に結びつけることです。
市場機会表
| 機会 | 今なぜか | 購入者・リードセグメント | 推奨アプローチ | 主な障壁 | 見込み受益者 |
|---|---|---|---|---|---|
| 事業連携型住宅リノベーション | 活発なリノベーション信用チャネル | 適格な事業用途住宅改修者 | 融資された用途に合わせた限定的なリノベーションスコープを提供する | 事業資格と貸し手の信用審査 | リノベーション請負業者 |
| 事業連携型住宅建設 | 建設は住宅信用の対象用途に含まれる | 適格なMSME自己建設者 | 適格借入者向けの完全な住宅建設パッケージを開発する | 実行可能な事業履歴と主要担保要件 | 小規模住宅建設業者 |
| 融資支援型請負業者納品 | 供給側支援が住宅事業者に届く | 適格な住宅請負業者と開発業者 | 事業融資を実行可能な住宅契約に結びつける | 同時ローン制限と追加担保の可能性 | 適格な住宅請負業者と開発業者 |
| 情報源: Mordor Intelligence | |||||
適格借入者は、少なくとも6ヶ月間運営している実行可能な事業、インドネシア国籍またはインドネシア法人、税務・事業登録、および満足のいく信用審査が必要です。KUR(人民事業信用)または別のKPP住宅信用ローンを同時に受け取ることはできず、融資対象物が主要担保となります。実行中の商業信用は貸し手の規則の下で共存でき、追加担保が必要な場合もあります。近期の顧客は不動産改善を求める確立したMSMEであり、リノベーションローンの利用がその事業資格のある需要に到達するための実証済みチャネルを提供しています。
最近の産業開発事情 インドネシア建設市場
- 2026年10月:PT Guang Ching Nickel Cobaltが10月8日に北マルク州中部ハルマヘラのインドネシア・ウェダ・ベイ工業団地でニッケル系電池材料プロジェクトの建設を開始しました。
- 2026年8月:PT Pembangunan Perumahan (Persero) Tbkがスカルノ・ハッタ空港第1Aターミナルの後続改修プロジェクトを受注し、8月21日から365日間の実施期間が始まりました。
- 2026年6月:Princeton Digital Groupが6月30日に西ジャワ州ブカシ県デルタマスで240MWのJC4データセンターの建設を開始しました。
インドネシア建設市場 レポートの範囲と調査方法論
市場定義と対象範囲
インドネシア建設市場は、インドネシア国内で実施される建設工事への年間支出を測定します。住宅、商業、インフラプロジェクトにわたる新規建設およびリノベーションをカバーし、米ドルで評価されます。
スコープの除外:個別に販売される建設資材およびその他の投入物、不動産、土地および完成物件の販売、独立した建築・エンジニアリングおよびプロジェクトコンサルティング費用、個別に販売またはレンタルされる建設機械・設備、および独立した施設運営と定期的な維持管理は除外されます。
セグメンテーションの概要
- セクター別
- 住宅
- 集合住宅・コンドミニアム
- ヴィラ・一戸建て住宅
- 商業
- オフィス
- 小売
- 産業・物流
- その他
- インフラ
- 交通インフラ(道路、鉄道、航空、その他)
- エネルギー・ユーティリティ
- その他
- 住宅
- 建設タイプ別
- 新築
- 改修
- 建設工法別
- 従来型現場施工
- 現代的建設工法(プレファブリケーション、モジュール工法等)
- 投資源別
- 公共
- 民間
- 地域別
- ジャワ
- スマトラ
- カリマンタン
- スラウェシ
- その他
データソース、市場規模算定、および検証
デスクリサーチ
世界銀行のインドネシア共和国国内建設請負業者市場分析などのソースは、公共・民間プロジェクトパイプライン、請負業者能力、入札条件、およびインフラ資金調達の評価に役立ちます。インドネシア銀行の住宅用不動産価格調査と建設資材価格指標は住宅活動と投入コストの動向を追跡するのに役立ち、世界銀行の世界開発指標はより広い産業付加価値内の建設を含むマクロ経済系列を提供します。
世界銀行のインドネシア経済見通しは、国内投資、建設活動、および国家プロジェクトプログラムに関する現在のコンテキストを追加します。企業の提出書類、投資家向け資料、および信頼できるインドネシアのビジネス報道は、契約受注、請負業者の財務状況、およびプロジェクトのタイミングを明確にできます。これらのソースは網羅的ではなく例示的なものであり、収集、検証、および明確化にはさらなるソースが情報を提供します。
一次インタビューおよびサーベイ
インドネシアの建設請負業者、開発業者、プロジェクト発注者、共調達・インフラ専門家、建設資材・設備サプライヤーとのインタビューおよび構造化サーベイは、プロジェクトのタイミング、契約価値、支払い条件、および実行上の制約に関する二次的証拠を検証できます。回答者はセクター、建設タイプ、建設工法、投資源、および地域的証拠のギャップを明確にするのに役立ち、矛盾または不完全な回答は独立した公的記録および他の回答者の見解と照合されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:25% | CXO:20% | |
| 中位層:55% | 機能・部門リーダー:35% | |
| 小規模プレイヤー:20% | マネージャー:45% |
市場規模算定と予測
このモデルは、建設産出量とプロジェクト支出のトップダウン評価からインドネシアの年間現場建設工事価値を推定し、選択された合計を請負業者収益および完成工事量で乗じたサンプル契約価値と照合します。セクター、新規建設対リノベーション、従来型対現代的工法、公共対民間投資、ならびにジャワ、スマトラ、カリマンタン、スラウェシ、その他の地域は、プロジェクトおよび請負業者の証拠、公共投資計画、完成工事指標、およびこれらのカテゴリー間の活動分布を使用して分離されます。
予測は、建設産出量と完成工事トレンド、計画されたインフラおよび住宅投資、不動産需要と住宅金融、建設コスト指標、および請負業者の資金調達状況によって情報提供されたシナリオ分析を使用します。これらの指標はプロジェクトの予想されるペースと組み合わせを形成し、資材・労働コストは名目価値成長と工事量の変化を区別するのに役立ちます。一次回答者は、選択されたプロジェクト、資金調達、およびコスト指標がインドネシアの実際の納品条件を反映しているかどうかを確認できます。選択的な請負業者または契約確認のギャップは、利用可能な観察を公共プロジェクトおよび完成工事証拠と比較し、支持された調整のみを保持することで処理されます。
データ検証と更新サイクル
アナリストは請負業者レポート、公共プロジェクトおよび予算記録、完成工事指標、コスト系列、および独立した市場シグナルを三角測量し、承認前にカバレッジ、タイミング、または単位の重大な差異を調査します。第2レビューは計算、セグメントシェア、地理的整合性、および予測ドライバーを確認し、矛盾する説明、主要投入の説明のない変化、または重大な新規受注、遅延、資金調達の変化、もしくはコストイベントによって回答者への再連絡がトリガーされます。モデルは年次更新され、重大なイベントがプロジェクト納品または資金調達を変更する場合はサイクル間に更新され、納品前に新鮮なソースと計算レビューが行われます。
Mordor Intelligenceのインドネシア建設市場規模算定と他の公表推計との比較
公表された推計は、カウントする取引・製品および需要モデル化に使用する投入において異なる場合があります。インドネシア建設市場は、インドネシア国内で実施される建設工事への年間支出を測定します。
主要なギャップ要因には、本調査の定義されたカバレッジと市場固有のモデリング選択が含まれます。セクター、新規建設対リノベーション、従来型対現代的工法、公共対民間投資、ならびにジャワ、スマトラ、カリマンタン、スラウェシ、その他の地域は、プロジェクトおよび請負業者の証拠、公共投資計画、完成工事指標、およびこれらのカテゴリー間の活動分布を使用して分離されます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 3,485億米ドル(2027年) | |
| グローバルコンサルタンシーA | 2,800億米ドル(2025年) | 2025年ベースでは、この推計は本レポートの2027年値3,485億米ドルを2年後に19.7%下回っています。その推計年は現在の測定年より前であり、同社の公表予測は市場の継続的な成長を示しています。 |
| 地域コンサルタンシーB | 2,685.4億米ドル(2023年) | 2023年ベースでは、この推計は本レポートの2027年値3,485億米ドルを4年後に23.0%下回っています。より早いベース年と公表された上方予測パスが低い比較に寄与し、土地計画・開発の包含がカバレッジを広げています。 |
Mordor Intelligenceのアナリストは請負業者レポート、公共プロジェクトおよび予算記録、完成工事指標、コスト系列、および独立した市場シグナルを三角測量し、承認前にカバレッジ、タイミング、または単位の重大な差異を調査します。
レポートで回答される主要な質問
インドネシア建設市場の規模と成長見通しは?
市場は2027年に3,485億米ドル、2032年までに4,669億米ドルに達すると予測されており、2027年〜2032年にかけて6.02%のCAGRで成長します。
インドネシアの建設需要を支える要因は何ですか?
署名済みのヌサンタラ首都建設パッケージ、住宅金融、およびニッケル処理プロジェクトが需要を支えています。FLPPの補助金付き住宅ローンプログラムの管理者であるBP Taperaは、2026年10月9日時点で177,161件の住宅ローンを実行したと報告しました。
インドネシアでリードする建設セクターはどこですか?
インフラは2026年に市場の55.54%を占める最大セクターでした。商業建設は2027年〜2032年にかけて6.68%のCAGRで最も速く成長すると予測されています。
インドネシアの主要な建設請負業者は誰ですか?
PT Hutama Karya (Persero)、PT Wijaya Karya (Persero) Tbk、PT Pembangunan Perumahan (Persero) Tbk、PT Adhi Karya (Persero) Tbk、PT Waskita Karya (Persero) Tbkが主要な請負業者の中に含まれます。
インドネシアの建設納品を制約する要因は何ですか?
請負業者の流動性と土地へのアクセスが実行を制限する可能性があります。PT Wijaya Karya (Persero) Tbkは、制限のない現金が限られていると報告した後、2026年3月25日の社債利息およびスクーク利益分配支払いを延期しました。
インドネシアのどの地域が建設活動と成長をリードしていますか?
ジャワは2026年に市場の63.05%を占めました。スラウェシは2027年〜2032年にかけて6.7%のCAGRで最も速く成長すると予測されています。