
インド開閉装置市場規模とシェア
Mordor Intelligenceによるインド開閉装置市場分析
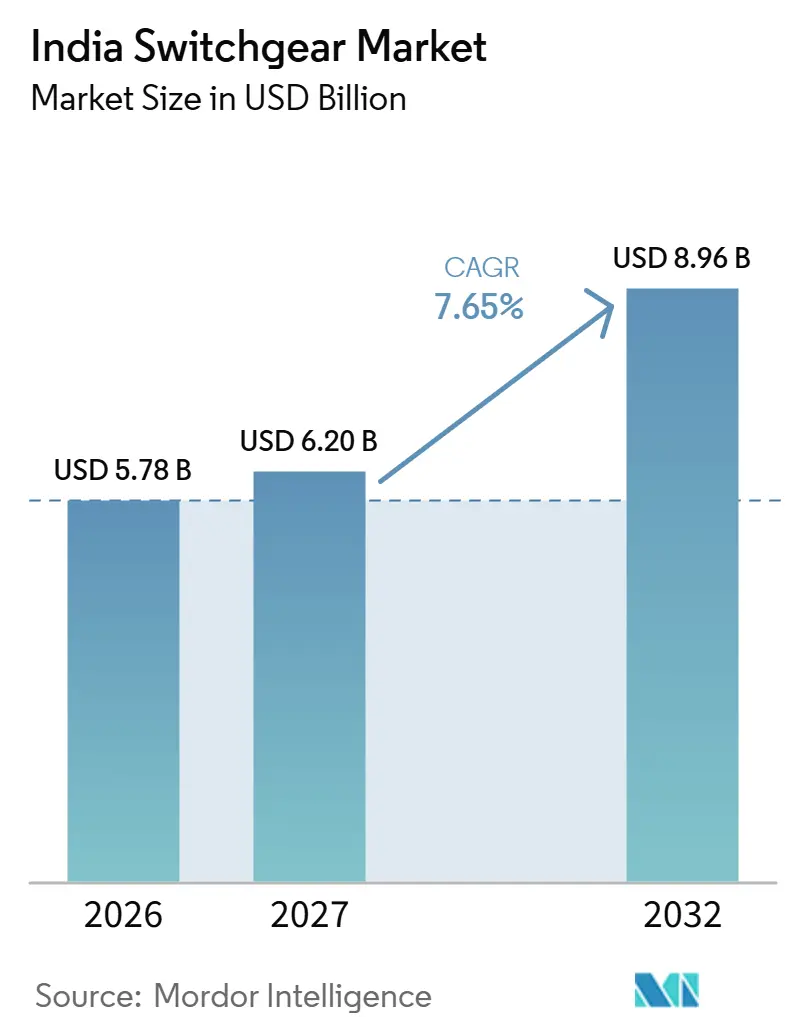
インドの開閉装置市場規模は、2026年の5.78 ビリオン 米ドルから2027年には6.2 ビリオン 米ドルに増加し、2032年までに8.96 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけて7.65%のCAGRで成長します。
インドでは、2026年5月のPower Grid Corporation of Indiaの変電所パッケージ受注を含む電力会社によるガス絶縁開閉装置(GIS)変電所の調達が、配電強化および再生可能エネルギー送電と並んで開閉需要の基盤を形成しています。データセンターの拡張は電気インフラの機会を追加する一方、GIS変電所のコストおよび用地取得の遅延が機器需要とプロジェクト実行を切り離す可能性があります。調達はネットワーク拡張と広範な設置パッケージにまたがっており、契約範囲が機器機会の重要な要素となっています。サプライヤーの能力増強とSF₆フリーのパッケージシステムは、機器の入手可能性と技術仕様に関する並行した競争上の選択肢を生み出しています。したがって、マハラシュトラ州とタミル・ナードゥ州では、用地の確保とGISまたは気中絶縁の仕様確定が、承認済み予算だけよりも調達タイミングをより直接的に左右します。
主要レポートのポイント
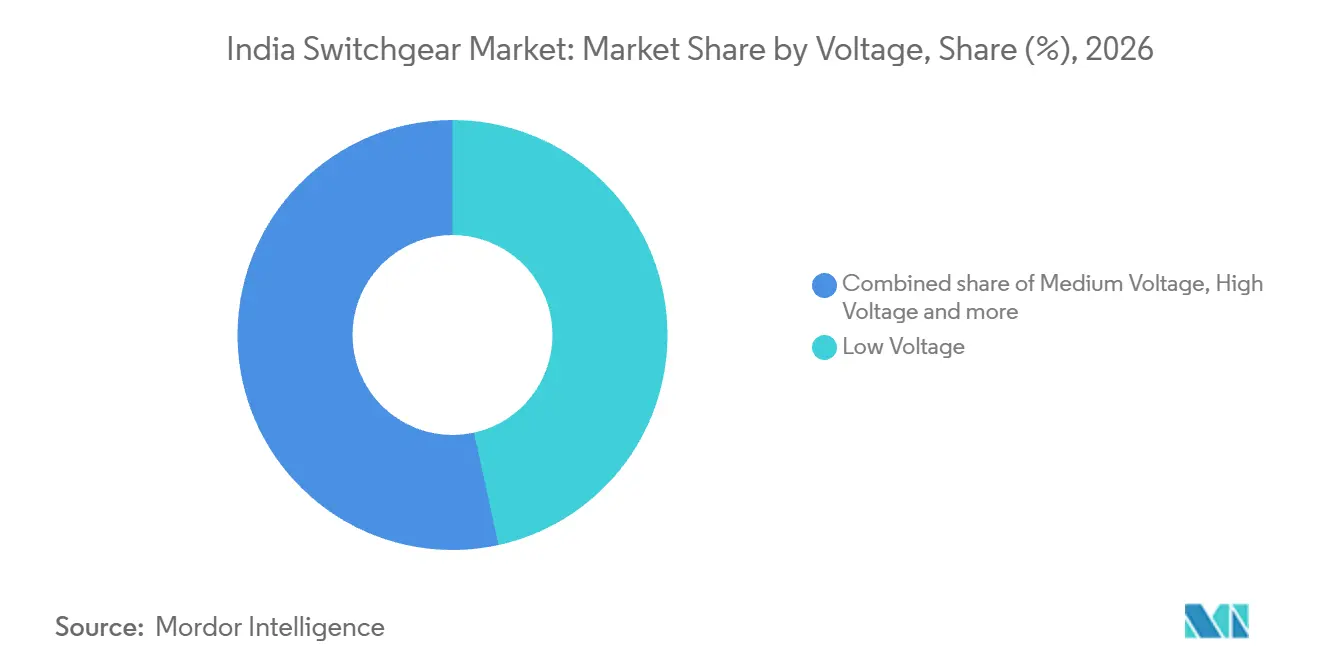
- 電圧別では、低電圧が2026年のインド開閉装置市場シェアの46.56%をリードし、高電圧は2027年から2032年にかけて9.6%のCAGRで最も急成長するセグメントとなっています。
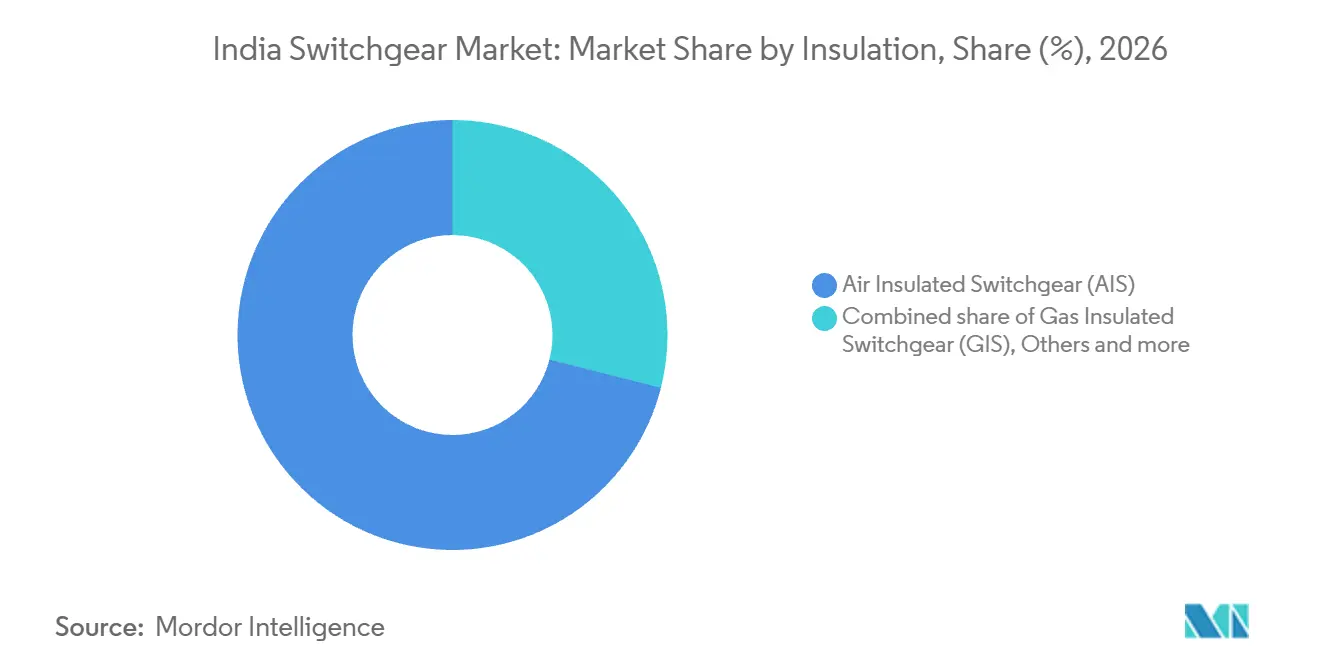
- 絶縁方式別では、気中絶縁開閉装置が2026年のインド開閉装置市場規模の71.05%を占め、その他の絶縁構成は2027年から2032にかけて15.4%のCAGRで最も急成長するセグメントとなっています。
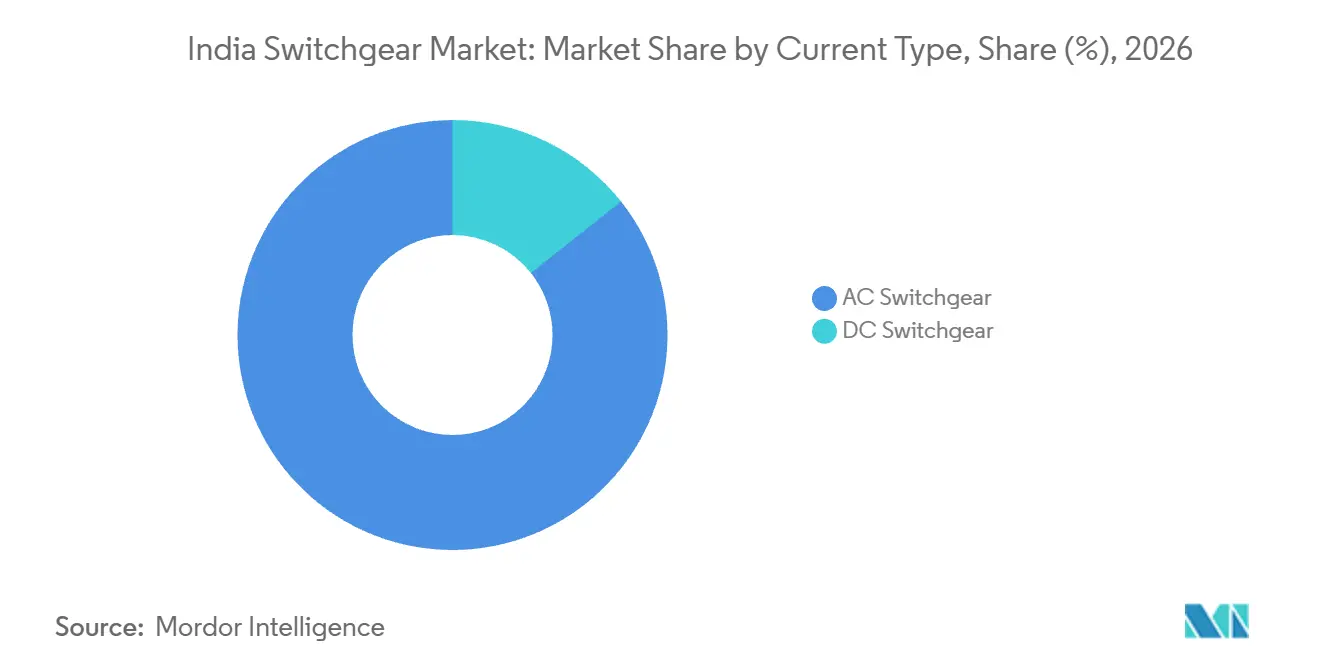
- 電流種別の内訳では、交流開閉装置が2026年の開閉装置収益の85.66%をリードし、直流開閉装置は2027年から2032年にかけて8.75%のCAGRで最も急成長するセグメントとなっています。
- 設置需要では、屋内機器が2026年の開閉装置収益の82.16%をリードし、屋外機器は2027年から2032年にかけて10.4%のCAGRで最も急成長するセグメントとなっています。
- 電力会社はエンドユーザーカテゴリーをリードし、2026年の開閉装置収益の42.67%を占め、2027年から2032年にかけて8.4%のCAGRで最も急成長するセグメントでもあります。
- 地域別では、西部および南部の州が2026年の開閉装置収益の59.84%をリードしました。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
牽引要因の影響分析*
| 牽引要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 送配電への政府投資(RDSS) | +2.55% | 全国 | 中期(2〜4年) |
| 再生可能エネルギーグリッド統合の急増 | +2.4% | グジャラート州、ラジャスタン州、カルナータカ州、タミル・ナードゥ州 | 中期(2〜4年) |
| 都市化とスマートシティの電化 | +1.5% | 全国 | 長期(4年以上) |
| データセンター建設需要 | +1.4% | 全国 | 中期(2〜4年) |
| スマート・デジタル開閉装置の採用 | +0.85% | グジャラート州ナブサリ | 中期(2〜4年) |
| 地下鉄・電気自動車充電コリドー | +0.65% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
送配電への政府投資(RDSS)
公共配電投資は、ネットワーク強化および新規接続を通じて機器の機会を創出します。2026年3月までに、改訂配電部門スキーム(RDSS)はスマートメータリングを含む配電インフラに2.83 トリリオン インドルピー(29.9 ビリオン 米ドル)を承認し、そのうち損失削減工事に1.53 トリリオン インドルピー(16.16 ビリオン 米ドル)が充てられました。[1] これらの工事には新規変電所および変電所の増強が含まれており、開閉装置サプライヤーに物理的なネットワーク投資に連動した需要経路を提供しています。電力省は、2023年度から2026年8月までのRDSSの累積支出額が4,712 ビリオン インドルピー(4.95 ビリオン 米ドル)に達したと報告しました。支出済み資金は、配電会社のインフラを承認済みプログラム総額だけよりも具体的な機器機会としています。
再生可能エネルギーグリッド統合の急増
再生可能エネルギーの統合は、発電能力と送電ネットワークの接続点において需要を創出します。2026年3月までに、稼働中のグリーンエネルギー回廊インフラは、インドの10州にわたる24GWの再生可能エネルギー容量を送電するために、9,856回路キロメートルの送電線と24,300MVAの変電所をカバーしました。変電所コンポーネントは、開閉装置サプライヤーに発電増強だけでなく再生可能エネルギー送電への直接的な商業的リンクを提供します。2026年3月、中央電力局(CEA)は2035〜36年までに900GW超の非石燃料容量を統合するための送電計画も公表しました。この計画の非化石燃料の範囲は、回廊プログラムが対象とする再生可能エネルギー容量よりも広範です。稼働中の回廊資産と長期的な計画期間は、ネットワーク拡張と将来の送電パッケージに対して別々の販売機会を生み出しています。
都市化とスマートシティの電化
都市電化プロジェクトは、多くの産業ユーザーにサービスを提供する共有供給インフラに機器需要を集中させることができます。パンジャブ州送電公社によると、ルディアナのフォーカルポイントにある初の220kV GIS変電所が2025年6月に稼働しました。当局者は10,000以上の産業ユニットへの供給改善を期待し、ダンダリ・カラングリッドとの統合は6月の開業後に予定されていました。ガス絶縁設備は省スペースで都市部に適しており、粉塵や気象から保護されると説明されました。したがって、電力会社は、期待される便益が個々の工場に分散されている場合でも、この共有インフラの商業的な購買拠点となります。
データセンター建設需要
インドの設置済みデータセター電力容量は、2020年の約375MWから2026年8月には1.57GWに増加しました。[2] 同セクターの容量は2030年までに約8GWに拡大すると予測されており、設置済みベースを超えた電気インフラへの潜在的需要を延長しています。開閉装置サプライヤーにとって、商業的な重要性は施設拡張に伴い接続・管理が必要となる追加電力容量にあります。1.57GWから約8GWに達するには、2030年までに設置容量を2026年8月時点の約5倍にする必要があります。したがって、新規電気接続は、予測の最終容量よりも施設建設のタイミングを近期の開閉装置需要にとってより重要にします。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| GISおよび改修の高い設備投資 | -0.65% | 全国 | 中期(2〜4年) |
| 許認可・用地取得の遅延 | -0.55% | 全国 | 中期(2〜4年) |
| SF₆環境コンプライアンスリスク | -0.3% | 全国 | 長期(4年以上) |
| アフターサービスの断片化 | -0.2% | GETCOのグジャラート州送電ネットワーク | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
GISおよび改修の高い設備投資
初期投資が高いため、変電所の購入者がGIS採用の商業的優位性を気中絶縁設計と比較して確立しなければならない場合、その正当化が困難になります。マハラシュトラ州コンサルティング電気技術者協会の2025年6月の比較では、GIS変電所は初期投資および運用においてAIS変電所よりもコストが高いと述べられています。その差異は、より高度な技術と材料、高い品質基準、および試験手順に起因するとされています。プレミアムは初期購入だけでなく運用にも適用されるため、GISを選択すると電力会社の継続的なコストと初期予算の両方が増加します。この継続的なプレミアムは、気中絶縁設計が実現可能な場合にGISの採用を弱め、価格に敏感なプロジェクトでの採用を制限します。
許認可・用地取得の遅延
用地アクセスは、送電投資プログラムを機器設置需要に転換する際に中断をもたらす可能性があります。Power Grid Corporation of India(POWERGRID)は、2025〜26年度において、用地通行権、森林許可、変電所および送電線の用地取得の遅延を重大な運営リスクとして特定しました。ICRAは、料金ベースの競争入札を通じて発注された送電プロジェクトのほとんどの遅延を、用地、通行権、および承認の課題に起因するとしました。2026年3月までに稼働したこれらのプロジェクトのうち、スケジュール通りに完了したのはわずか12%であり、残りは2ヶ月から3年の遅延が生じました。POWERGRIDは2025〜26年度に州および中央当局と通行権問題について協議したと報告しました。これらのプロジェクトに関連する機器サプライヤーは、実行遅延が送電容量の根本的な必要性とは独立して設置需要をシフトさせる残存リスクに直面しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
電圧別:
低電圧の購買層の広さと高電圧プロジェクトの成長低電圧は2026年のインド開閉装置市場規模の46.56%を占めました。ABB India Ltd.は2025年にムンバイのデータセンター事業者から低電圧パネルの注文を受注しました。同社はその年、カルナータカ州とアンドラ・プラデーシュ州のレミアム不動産開発業者から低電圧パネルおよびコンポーネントの注文も受注しました。1つの大都市のデータセンター事業者と2州の開発業者からの注文は、デジタルインフラと建設工事において同時に低電圧パネル需要が生じていることを示しています。
高電圧は2027年から2032年にかけて9.6%のCAGRで最も急成長するセグメントと予測されています。2025年2月、GE Vernovaは、Sterlite Powerの子会社であるSterlite Grid 32 Limitedにより、インドのカブダ第IV期パートCに765kVガス絶縁開閉装置を供給するサプライヤーとして選定されました。[3] 2025年2月の発表では、プロジェクトは2年以内に完了する見込みとされました。供給サプライヤーの選定は機会を定義された送電パッケージに結びつけており、プロジェクトの機器範囲がサプライヤーの商業的立場の中心なっています。太陽光および風力発電を統合するというプロジェクトの目的は、この765kV需要を再生可能エネルギー送電回廊に結びつけています。
注記: 全セグメントのシェアはレポート購入後に入手可能
絶縁方式別:
気中絶縁のリーダーシップと選択的な代替参入気中絶縁開閉装置(AIS)は2026年のインド開閉装置市場シェアの71.05%を占めました。POWERGRIDは、2026年9月30日時点でインドの送電ネットワーク全体に765kVのAIS変電所54基とGIS変電所21基の設置済みベースを報告しました。その電圧では、POWERGRIDのネットワークにおいてAIS変電所はGIS変電所の2倍以上の数があります。したがって、気中絶縁機器のサプライヤーは、事業者が既存の765kVサイトを拡張する際に対応すべきより大きな設置済みベースを持っています。
その他の絶縁構成は2027年から2032年にかけて15.4%のCAGRで最も急成するセグメントと予測されています。より小さな出発点の収益ベースは、確立されたAIS事業を複製するよりも選択的なプロジェクト参入をより直接的な商業目標としています。真空、乾燥空気、固体絶縁のSF₆フリー設計は、電力会社の購入者の機器仕様の中心に絶縁の選択を置きます。したがって、これらの設計のサプライヤーは、電力会社の仕様が非SF₆構成を求めるプロジェクトで競争することができます。
注記: 全セグメントのシェアはレポート購入後に入手可能
電流種別:
交流の規模と太陽光連動の直流需要交流開閉装置は2026年の開閉装置市場収益の85.66%を占める最大セグメントでした。2025年1〜3月期、Bharat Heavy Electricals Ltd.はバルメル第I期向けの765kV AIS変電所パッケージと、765kVシロヒおよび400kVファテーガル第III変電所の増設注文を受注しました。既存の765kVシロヒおよび400kVファテーガル第III変電所での増設注文は、交流需要が既存ヤードの拡張からも生じることを示しています。これはセグメントを継続的なグリッド拡張に結びつけています。
直流開閉装置は2027年から2032年にかけて8.75%のCAGRで最も急成長するセグメントと予測されています。2025年4月、Havells India Ltd.はインバーター、モジュール、太陽光ケーブルとともに自社のインド太陽光事業内で直流開閉装置を販売していると報告しました。太陽光システムとの連携は、サプライヤーに他の設置コンポーネントと並んで開閉機器を提供する機会を与えます。住宅用屋上および商業・産業用太陽光アプリケーションは、この直流事業を分散型設置に結びつけており、送電指向の交流パッケージとは異なる需要基盤を与えています。
注記: 全セグメントのシェアはレポート購入後に入手可能
設置方式別:
屋内電力会社パッケージと屋外再生可能エネルギープロジェクト屋内機器は2026年の開閉装置市場収益の82.16%を占める最大セグメントでした。2025年12月、BSES Rajdhani Power Limitedのデリーにおける2つの新規GISグリッド変電所の入札では、11kV屋内開閉装置が指定されました。電力会社の入札は変電所機器と関連土木工事を、調査、設計、設置、試験、試運転、引き渡し要件と組み合わせており、屋内パネルをより広範なターンキーグリッド変電所プロジェクト内に位置づけています。したがって、グリッド電力会社は屋内機器の機会に属し、変電所建設がパネルを中心としたパッケージを定義しています。
屋外機器は2027年から2032年にかけて10.4%のCAGRで最も急成長するセグメントと予測されています。2025年9月2日、Sharika Enterprises Limitedは風力発電プロジェクト向けに33kV屋外スマートSF₆負荷開閉器を供給するJSW Renew Energy Three Limitedからの契約を獲得しました。このパッケージは地下再生可能エネルギー配電向けに指定されており、屋外開閉装置を定義された風力発電ネットワークプリケーションに結びつけています。この発表は、太陽光および風力発電所において地下ケーブルを架空線の代替として位置づけており、埋設ネットワーク向けに設計されたスイッチを再生可能エネルギー開発業者にとって独自の製品要件としています。
エンドユーザー別:
電力会社によるネットワーク拡張とグループ調達の組み合わせ電力会社は2026年の開閉装置市場収益の42.67%を占める最大かつ最も急成長するセグメントであり、2027年から2032年にかけて8.4%のCAGRが予測されています。2026年5月20日、Power Grid Corporation of IndiaはSwitchgear Manufacturing Company Private Limitedにインド全土の変電所ベイ拡張工事向けのアイソレーターパッケージを発注しました。この調達は送電電力会社の投資を変電所プログラム内の定義された追加に結びつけており、ネットワーク強化を中心に組織された機器機会を示しています。この発注はベイ拡張のための一括調達ロット内のアイソレーターパッケージをカバーしているため、電力会社の支出は既存変電所への追加を通じてコンポーネントサプライヤーに届きます。
電調達は、複数の事業者向けにレートコントラクトが組織される場合、電力会社需要への別のルートを提供します。TP Central Odisha Distribution Limitedの集中契約グループは、TP Odisha配電電力会社向けの屋内開閉装置のレートコントラクト入札を発行し、入札期限は2026年9月16日でした。この入札は指定された機器カテゴリーと参加配電事業者向けの購買を組み合わせています。レートコントラクトは複数の配電会社の屋内開閉装置要件を1つの購買取り決めにまとめており、選定されたサプライヤーはその契約を通じて参加事業者にアクセスできます。
地域分析
西部および南部の州の開閉装置市場
西部および南部の州は2026年のインド開閉装置市場の59.84%を占め、最大の地域となりました。2025年の送電協定において、NES Dharashiv Transmission Limitedはダラシブ地区とビード地区からの再生可能エネルギー送電のためにマハラシュトラ州のワシ変電所を計画しました。計画されたベイ構成は400kV、220kV、132kVをカバーし、同一の送電プログラム内で複数のネットワークレベルを結びつけています。400kV、220kV、132kVでベが計画されているため、ワシプログラムは3つの電圧レベルすべてをカバーするサプライヤーに機会を創出します。
マハラシュトラ州内では、州電力会社の発注が商業ルートに変電所とそれをより広いネットワークに接続する送電線を含む場合があることを示しています。2026年3月13日、Bajel Projects Limitedはプネーのサスワドに400/220kV AIS変電所と関連送電線の設計・調達・建設注文を獲得しました。マハラシュトラ州電力送電会社はSaswad Transmission Limitedに代わってBajelをプロジェクト請負業者として契約を発注しました。このタイプの発注に対応することで、機器サプライヤーは購入者が州電力会社である請負業者主導の送電パッケージ内に位置づけられます。
ハリヤーナー州は、送電アクセスと電力購入の配分を中心とした北部の要件を示しています。2026年3月、インド中央送電機関は2026〜27年度に申請者のHaryana Vidyut Prasaran Nigam Limitedに対して1,500MWの域外送電アクセスを提案しました。申請は2026年4月1日の開始を要求し、提案されたアクセスはHaryana Power Purchase Centreに配分されました。インド中央電機関の調査では、追加引き出しに対する送電制約は見つかりませんでした。したがって、機器サプライヤーはこのアクセス配分を開閉装置注文に転換するために別の電力会社調達プログラムを必要とします。
規制の枠組みと見通し
選定された管轄区域の比較は、電力会社設備に対応する開閉装置メーカーの観点からインドの国家制度とグジャラート州をカバーしています。インド標準局(BIS)は国家品質管理命令の対象となる機器の要件を認証・施行しています。CEAの2023年規制の下、電気検査官は政府が告示した電圧閾値を超える設備を定期的に試験し、所有者、サプライヤー、または消費者はそれ以下で自己認証します。魅力度は製品および設置の義務を反映し、将来の方向性は国家認証スケジュールとグジャラート州の接続要件を別々に考慮します。
規制テーブル
| 決定要因 | インド | グジャラート州 |
|---|---|---|
| 主要機関 | 対象製品認証のためのインド標準局 | 設置確認のための主任電気検査官室および配電ライセンシー |
| 主要な規制または方向性 | 上場低電圧遮断器向けIS/IEC 60947 Part 2:2016;2024年品質管理スケジュールおよび2025年11月6日の施行延期 | CEA 2023年安全規制およびグジャラート州接続試験規定 |
| 商業的効果 | カテゴリー1.1(a)実施済み;その他の予定カテゴリーは追って通知があるまで延期 | 接続前のライセンシー試験;必要な場合の高電圧または超高電圧設備に対する検査官承認 |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将来の方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
インドの「中程度」評価と「変化なし」の方向性は、追って通知があるまで残りの予定カテゴリーの施行が延期される中、実施済みの認証カテゴリーを反映しています。2025年11月6日の命令は、2024年11月10日に実施されたカテゴリー1.1(a)を除外し、延期されたカテゴリーの代替日を示していません。グジャラート州の「中程度」評価は、適用規則が要求する場合の高電圧または超高電圧設備に対するライセンシーの接続試験と電気検査官の承認を反映しています。2026年10月、グジャラート電力規制委員会は供給規則の安全基準をCEAの2023年規制に合わせ、認定電気請負業者の責任を再定義することを提案しました。
バリューチェーンの段階
バリューチェーンは、上流のコンポーネント生産、完成開閉装置の製造、および電力会社プロジェクト実行を伴う機器供給を比較しています。Vishalfabの銅コンポーネントとサブアセンブリは開閉装置とパネルへの投入物であり、完成機器段階の前に独自の製造事業を位置づけています。価値の獲得はコンポーネント販売から機器販売およびプロジェクト実行へと移行し、各段階は異なる仕様または納品リスクに対応しています。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 銅コンポーネント生産 | Vishalfab (India) Private Ltd.などのコンポーネントメーカー | コンポーネントおよびサブアセンブリ販売 | 未確定のコンポーネント仕様 | 生産前にコンポーネント図面を合意する |
| 完成開閉装置の製造 | GE Vernovaなどの開閉装置メーカー | 完成機器販売 | 生産スケジュール後のエンジニアリング改訂 | 生産リリース前に電圧および絶縁仕様を解決する |
| 電力会社機器供給とプロジェト実行 | ABB India Ltd.などの機器・プロジェクトサプライヤー | 機器販売およびプロジェクト実行収益 | 機器供給と電力会社プロジェクト範囲の調整 | 実行前に機器納品とプロジェクトのインターフェースを定義する |
| 情報源: Mordor Intelligence | ||||
GE Vernovaのタミル・ナードゥ州パダパイ工場は高電圧GISおよびAIS遮断器を生産しています。ABB India は2025年に州電力配電会社向けのAIS開閉装置供給プロジェクトを実行しました。工場能力と電力会社のプロジェクト範囲に対する責任は、したがって別々の商業的問題です。2025年、POWERGRIDの会長は入札ごとに最大2社の機器入札者を受注残に結びつけ、一方2026年5月のGIS調達では3社の適格入札者が記載されており、サプライヤーの選択をパッケージ固有のものとしています。
競争環境
競争は、電圧および絶縁カテゴリーにわたってポートフォリオが重複する多国籍電気機器グループと国内メーカーを組み合わせています。ABB India Ltd.の2025年ポートフォリオには低・中電圧開閉装置が含まれ、Siemens Ltd.の2026年3月のスマートインフラポートフォリオは低・中電圧配電システムをカバーしていました。Siemens Energy India Limitedは、Siemens Ltd.のエネルギー事業の分離に伴い、2025年6月に独立した上場会社となりました。Schneider Electric India Pvt. Ltd.は2025年12月に低・中電圧電力管理において活動しており、Schneider Electricは2020年にLarsen & Toubro Ltd.の電気・自動化事業を買収しました。CG Power & Industrial Solutions Ltd.の2024〜25年度ポートフォリオには中電圧および超高電圧開閉装置が含まれており、機器範囲と担当事業体がサプライヤーオファーの比較において中心的な役割を果たしています。
送電機器パッケージの競争は、指定された電圧範囲に対応するために利用可能な生産基盤にも依存します。CG Powerは2026年6月4日、マハラシュトラ州ナシクのS3ユニット第II期超高電圧(EHV)開閉装置施設での商業生産を開始しました。この施設は33kVから245kVの定格の年間7,200台の遮断器の生産能力を追加し、同社のEHV遮断器能力を80%増加させました。遮断器定格の範囲により、追加能力は複数のプロジェクト仕様に対応でき、製造規模に異なる電圧要件にわたる商業的関連性を与えています。
技術的差別化は、プロェクト購入者が利用できる機器構成を変え、製造規模と並んで競争の第二の基盤を追加します。ABB Indiaは2025年に11kV SF₆フリーGISを搭載した初のEハウス(プレハブ電気エンクロージャー)注文を受注しました。この注文は、定義された電圧でパッケージ化された電気設備内のSF₆フリー構成の商業的参照を提供します。インドの2023年電気安全規制は、各ガス絶縁変電所コンパートメントからのSF₆漏洩を関連基準内に維持することを要求しており、漏洩管理を設備レベルの継続的な義務としています。SF₆フリーパッケージは機器レベルでそのガス固有の義務を回避し、絶縁設計をサプライヤーの受注参照とともにコンプライアンス関連の差別化の基盤としています。
インド開閉装置産業のリーダー
-
Larsen & Toubro Ltd.
-
ABB India Ltd.
-
Siemens Ltd.
-
Schneider Electric India Pvt. Ltd.
-
CG Power & Industrial Solutions Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
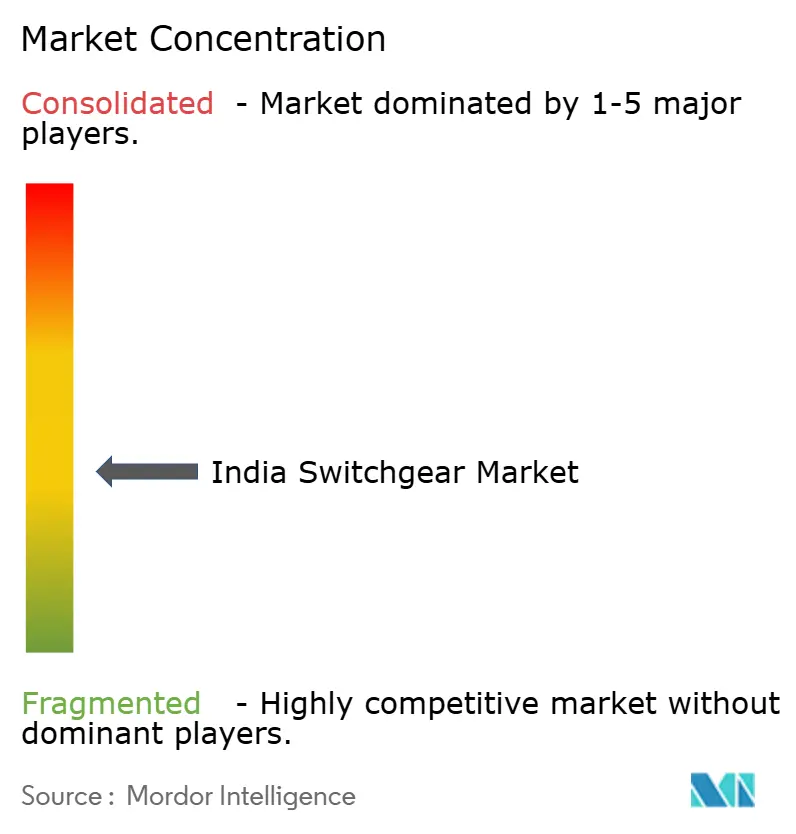
インド開閉装置市場 このレポートでカバーされる企業
- ABB India Ltd.
- Siemens Ltd.
- Schneider Electric India Pvt. Ltd.
- Larsen & Toubro Ltd.
- CG Power & Industrial Solutions Ltd.
- GE Vernova T&D India Ltd.
- Hitachi Energy India Ltd.
- Kirloskar Electric Co. Ltd.
- Havells India Ltd.
- Bharat Heavy Electricals Ltd.
- HPL Electric & Power Ltd.
- Eaton Power Quality Pvt. Ltd.
- Hyosung T&D India Pvt. Ltd.
- Toshiba T&D Systems (India) Pvt. Ltd.
- Mitsubishi Electric India Pvt. Ltd.
- Legrand India Pvt. Ltd.
- C&S Electric Ltd.
- Lucy Electric India Pvt. Ltd.
- MEIDEN India Pvt. Ltd.
- CHINT India Energy Solution Pvt. Ltd.
市場参加者にとっての主要機会
以下の機会は、オープンな送電調達とデータセンターおよび都市配電アップグレードからのアプリケーショ主導の需要を比較しています。マハラシュトラ州のAIS入札は定義された調達参入ポイントを提供し、予測されるデータセンター負荷と承認済みGISプログラムはより広範な購入者ニーズを特定します。したがって、商業参入は指定されたパッケージへの入札と顧客のネットワーク要件を中心とした機器提案の開発の間で異なります。
市場機会テーブル
| 機会 | 今が好機な理由 | 購入者・主要セグメント | 推奨アプローチ | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 新規送電変電所機器 | アルクド第II期/ジャスAIS入札が2026年10月14日に公表され、入札期限は2026年10月26日 | POWERGRID、マハラシュトラ州 | 定義された765kV AIS供給パッケージで入札する | 変電所範囲と送電システムの調整 | 適格なAIS開閉装置サプライヤー |
| 新規データセンター接続向け開閉装置 | 2026年7月の電力省による2031〜32年度までの追加グリッド負荷26.3GWの予測 | チェンナイを含むデータセンター開発業者 | パネルを構成する前に実現可能な変電所接続を確立する | チェンナイで電力会社当局者が報告した変電所用地の不足とインフ不足 | ABB India Ltd.などのデータセンターパネルサプライヤー |
| 都市配電アップグレード向けGIS拡張 | 2026年8月に報告された承認済みスマート配電工事にはGIS変電所が含まれる | 7都市プログラムの配電電力会社 | 電力会社アップグレード向けのGISパネル拡張パッケージを開発する | 設置済みGISへの拡張のサイト固有の範囲 | ABB India Ltd.などの電力会社GISサプライヤー |
| 情報源: Mordor Intelligence | |||||
最も強力な機会は、大型新規負荷向けの機器提案の一部として変電所の実現可能性を組み込むことです。2026年8月、タミル・ナードゥ州発電配電公社の上級当局者はチェンナイにおけるインフラ不足と変電所用地の不足を指摘しました。パネルオファーと実現可能な変電所接続を組み合わせることができるサプライヤーは、電力省が予測する2031〜32年度までの追加データセンター負荷26.3GWに対応するにあたり、パネルのみの入札者よりも有利な立場にあります。
最近の産業開発事情 インド開閉装置市場
- 2026年9月:Siemens Energy India Limitedがゴア州のゴア電力局向けにインド初のSF₆フリー145kV遮断器を稼働させました。
- 2026年6月:CG Power & Industrial Solutions Ltd.がマハラシュトラ州ナシクのピンパルガオン・ガルデーシュワルにS3ユニット第II期EHV開閉装置施設を稼働させました。同施設は33kVから245kVの定格遮断器のEHV遮断器製造能力を80%拡大しました。
- 2026年5月:Power Grid Corporation of IndiaがM/s Kanti Prashad Mittalにインド全土の工事として記載された400kV GIS変電所パッケージ(変圧器を含む)を発注しました。
インド開閉装置市場 レポートの範囲と調査方法論
市場定義と対象範囲
インドの開閉装置市場は、電力システムにおける電気的保護、分離、および制御のためにインドで販売される開閉装置機器からの年間収益を測定します。送電および配電アプリケーションにわたる機器販売をカバーし、取引は電圧、絶縁方式、電流種別、設置環境、およびエンドユーザーによって分類されます。
範囲の除外:上流の原材料、開閉装置機器とは別に販売されるコンポーネント、設置のみの労務および独立したメンテナンスまたは修理サービス、独立した変圧器およびその他の電力機器、ならびにインド国外での開閉装置機器販売は除外されます。
セグメンテーションの概要
- 電圧別
- 低電圧
- 中電圧
- 高電圧
- 絶縁方式別
- ガス絶縁開閉装置(GIS)
- 気中絶縁開閉装置(AIS)
- その他
- 電流種別
- 交流開閉装置
- 直流開閉装置
- 設置方式別
- 屋内
- 屋外
- エンドユーザー別
- 電力会社
- 住宅用
- 商業用
- 産業用
データソース、市場規模算定、および検証
デスクリサーチ
公開調査は、電力省のRDSSアップデートや国家送電計画資料などのソースを活用して、承認済みの配電工事、変電所、およびネットワーク拡張を追跡することができます。中央電力局の送電計画、インド電気電子製造業者協会の製品グループ指標、およびインド標準局の認証通知は、システム需要、機器活動、および適用製品要件を追加することができます。
企業の年次報告書、投資家向けプレゼンテーション、取引所提出書類、入札文書、および信頼性の高いインドのビジネス・業界紙は、製品ポートフォリオ、注文、能力、価格、およびプロジェクトタイミングで公開指標を補完することができます。これらの指定ソースは網羅的なものではなく例示的なものであり、さらなるソースが収集、検証、および明確化に役立てられます。
一次インタビューと調査
インドを拠点とする開閉装置メーカー、配電・送電電力会社、電気請負業者、および機器販売業者との構造化インタビューおよびアンケートは、公開需要シグナルの解釈、製品カバレッジ、販売価格、およびプロジェクト納品タイミングを検証することができます。アナリストはそれらの情報を公開提出書類、入札、および業界指標と比較し、変数またはセグメント別の不一致を文書化し、証拠に基づく前提を組み込む前にギャップを明確にするために追加のチャネルチェックまたは的を絞ったフォローアップを使用することができます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | 最高経営幹部:20% | |
| 中位層:45% | 部門・ユニットリーダー:35% | |
| 中小規模プレーヤー:20% | マネージャー:45% |
市場規模算定と予測
このモデルはインドの購入者への完成開閉装置機器販売のトップダウン価値を推定し、次にサプライヤー収益の積み上げとプロジェクトまたは出荷量に乗じたサンプル機器価格に対して選択された合計を確認します。需要指標には、RDSS配電工事と変電所追加、計画された送電線とベイ、再生可能エネルギー送電プロジェクト、データセンターおよび産業建設、ならびに電力会社およびインフラ入札が含まれます。アナリストはそれぞれを使用して、プログラム予算を開閉装置販売として計上するのではなく、対応可能な機器注文のタイミングとミックスを推定します。観測値が安定した関係を支持する場合、過去の市場収益とこれらの牽引要因は多変量回帰に投入され、スケジュールまたはデータが不連続な場合はシナリオ分析がプロジェクト実行と機器価格を調整します。電圧、絶縁方式、電流種別、設置方式、および購入者グループ別のシェアは製品および入札証拠に従い、市場合計に合算されます。
公開入札数量またはサプライヤー開示が計算を支持する場合、アナリストは機器価格と予想ユニット数から別々に価値を推定することができ、価格と製品ミックスの変化は物理的需要と区別されます。一次回答者は選択された牽引要因の関連性とタイミング、典型的な機器パッケージ、および変数レベルでの価格変動を確認することができ、サプライヤーまたはプロジェクトデータのギャップは比較可能な製品証拠で境界を設定し、推定値がトップダウン合計に調整される前に前提を文書化します。
データ検証と更新サイクル
アナリストは公式計画、入札、企業開示、業界指標、および的を絞った一次確認にわたって市場合計とセグメントシェアを三角測量し、機器注文、プロジェクト受注、および報告された売上などの独立したシグナルと比較します。年、単位、製品定義、価格、またはプロジェクトタイミングの差異はその原因まで追跡されます。アナリストは第二のアナリストレビューと文書化された再計算を通じてサインオフ前に異常を解決し、重大な未解決の差異は再連絡または追加のソース確認を引き起こします。モデルは毎年更新され、政策、プロジェクト受注、まはサプライヤー能力が大幅に変化した場合はサイクル間に更新され、ソース日付、計算、および市場境界の新鮮な納品前レビューが行われます。
Mordor Intelligenceのインド開閉装置市場規模と他の公表推定値との比較
公表された推定値は、計上する取引と製品、および需要をモデル化するために使用される投入物が異なる場合があります。インドの開閉装置市場は、電力システムにおける電気的保護、分離、および制御のためにインドで販売される開閉装置機器からの年間収益を測定します。
主要なギャップ要因には、調査の定義された対象範囲と市場固有のモデリング選択が含まれます。需要指標には、RDSS配電工事と変電所追加、計画された送電線とベイ、再生可能エネルギー送電プロジェクト、データセンターおよび産業建設、ならびに電力会社およびインフラ入札が含まれます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 6.2 ビリオン 米ドル(2027年) | |
| 地域コンサルタントA | 4.26 ビリオン 米ドル(2024年) | 2024年ベースでは、この推定値は3年後の本レポートの2027年値6.2 ビリオン 米ドルを31.3%下回っています。古い測定年と2032年までの公表された6.46%の予測成長率は、より低い値と整合しています。 |
| グローバルコンサルタントB | 6.38 ビリオン 米ドル(2025年) | 2025年ベースでは、この推定値は2年後の本レポートの2027年値6.2 ビリオン 米ドルを2.9%上回っています。より高い2025年の出発値と2030年までの公表された6.3%の予測成長率は、より高い軌道を示しています。 |
Mordor Intelligenceのアナリストは公式計画、入札、企業開示、業界指標、および的を絞った一次確認にわたって市場合計とセグメントシェアを三角測量し、機器注文、プロジェクト受注、および報告された売上などの独立したシグナルと比較します。
レポートで回答される主要な質問
インド開閉装置市場の規模と成長見通しは?
市場は2027年の6.2 ビリオン 米ドルから2032年までに8.96 ビリオン 米ドルに成長し、2027年から2032年にかけて7.65%のCAGRで推移すると予測されています。
インドにおける開閉装置需要の牽引要因は何ですか?
RDSSネットワーク投資、再生可能エネルギー送電、およびデータセンターの拡張が需要を支えています。設置済みデータセンター電力容量は2026年8月に1.57GWに達しました。
開閉装置収益をリードする電圧セグメントはどれですか?
低電圧は2026年の開閉装置収益の46.56%を占め、高電圧は2027年から2032年にかけて9.6%のCAGRで最も急成長すると予測されています。
開閉装置セクターで競合する企業はどこですか?
競合他社にはABB India Ltd.、Siemens Ltd.、Schneider Electric India Pvt. Ltd.、CG Power & Industrial Solutions Ltd.が含まれます。
将来の開閉装置設置を遅らせる可能性のある課題は何ですか?
GIS変電所のコストプレミアムと用地関連のプロジェクト遅延が制約となっています。ICRAは、料金ベースの競争入札を通じて発注され2026年3月までに稼働した送電プロジェクトのうち、スケジュール通りに完了したのはわずか12%であると報告しました。
インドのどの地域が開閉装置収益の最大シェアを占めていますか?
西部および南部の州が2026年の開閉装置市場収益の59.84%を占めました。