
インドの硬質プラスチック包装市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
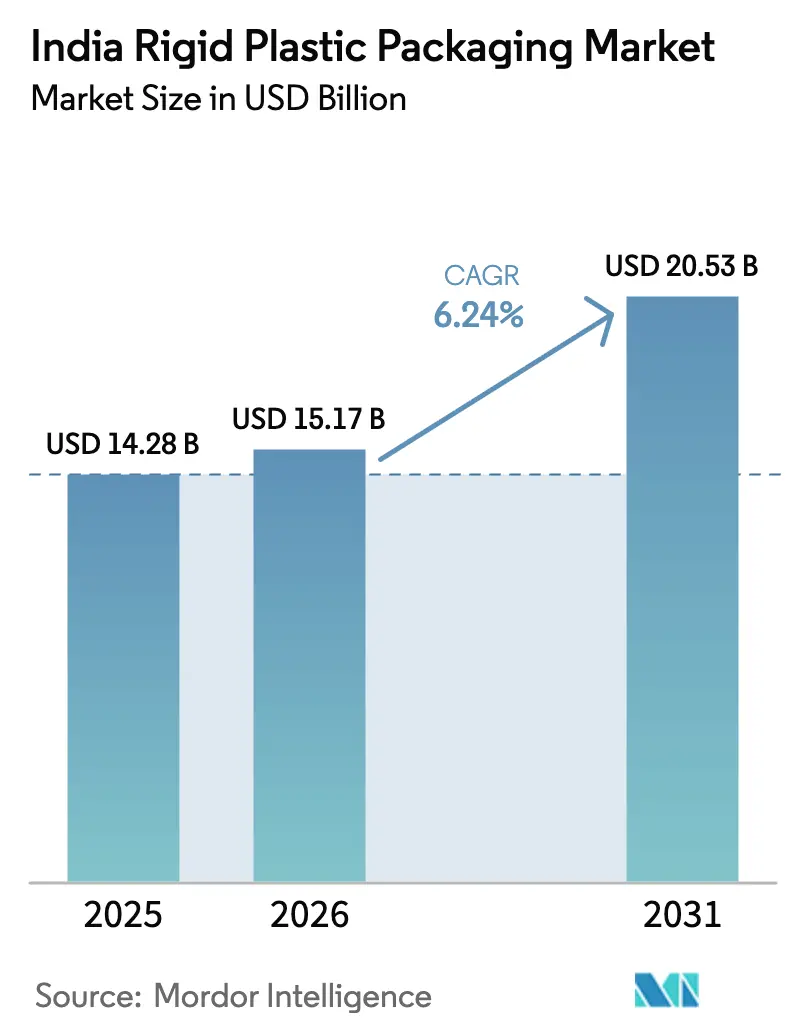
| 基準年の市場規模 (2025) | 14.28 十億米ドル |
| 市場規模 (2026) | 15.17 十億米ドル |
| 市場規模 (2031) | 20.53 十億米ドル |
| Growth Rate (2026 - 2031) | 6.24 % |
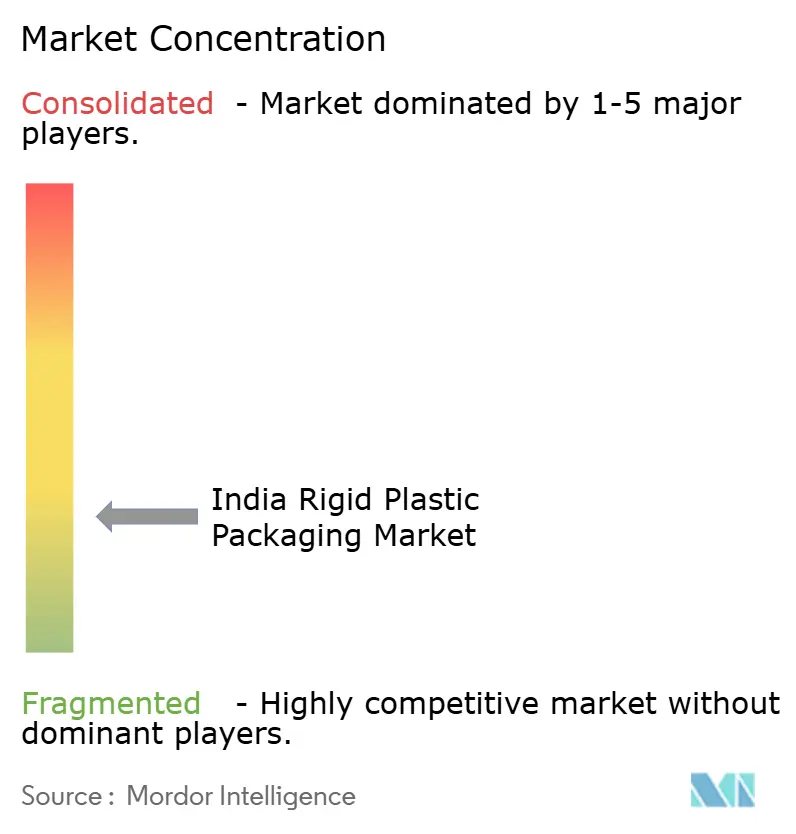
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドの硬質プラスチック包装市場分析
インドの硬質プラスチック包装市場規模は、2025年の142億8,000万米ドルから2026年には151億7,000万米ドルへと成長し、2026年〜2031年のCAGR 6.24%で2031年には205億3,000万米ドルに達すると予測されています。堅調な酪農生産量、急速な低温サプライチェーンの展開、およびエタノール燃料容器に対する政策主導の需要が安定した数量増加を下支えしています。ブランドオーナーはリサイクル含有率の閾値を満たす包装へのシフトを進める一方、コンバーターは単位コスト管理のために高度な押出・射出ラインへの投資を行っています。ポリプロピレン価格変動による利益率の圧迫が、回収インフラが整備されている地域においてrPETへの樹脂代替を加速しています。戦略的買収は、財務スポンサーがインドの硬質プラスチック包装市場内のスケールと専門的な能力を狙う中、統合の進展を示しています。
主要レポートのポイント
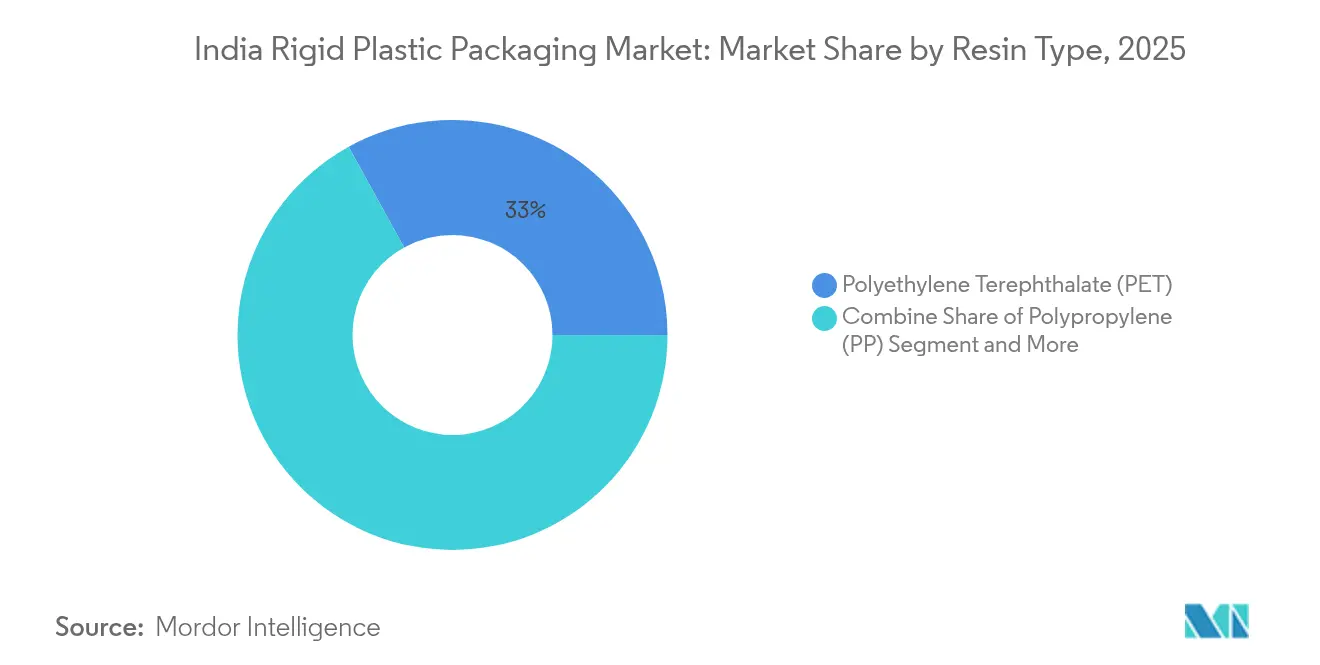
- 樹脂タイプ別では、ポリエチレンテレフタレートが2025年のインドの硬質プラスチック包装市場シェアで33.02%をリードし、一方ポリプロピレンは2031年にかけて最速の7.42% CAGRを記録すると予測されています。
- 製品タイプ別では、ボトル・ジャーが2025年に売上シェア35.31%を占め、トレー・容器は2026年〜2031年にかけてCAGR 6.71%で拡大すると見込まれています。
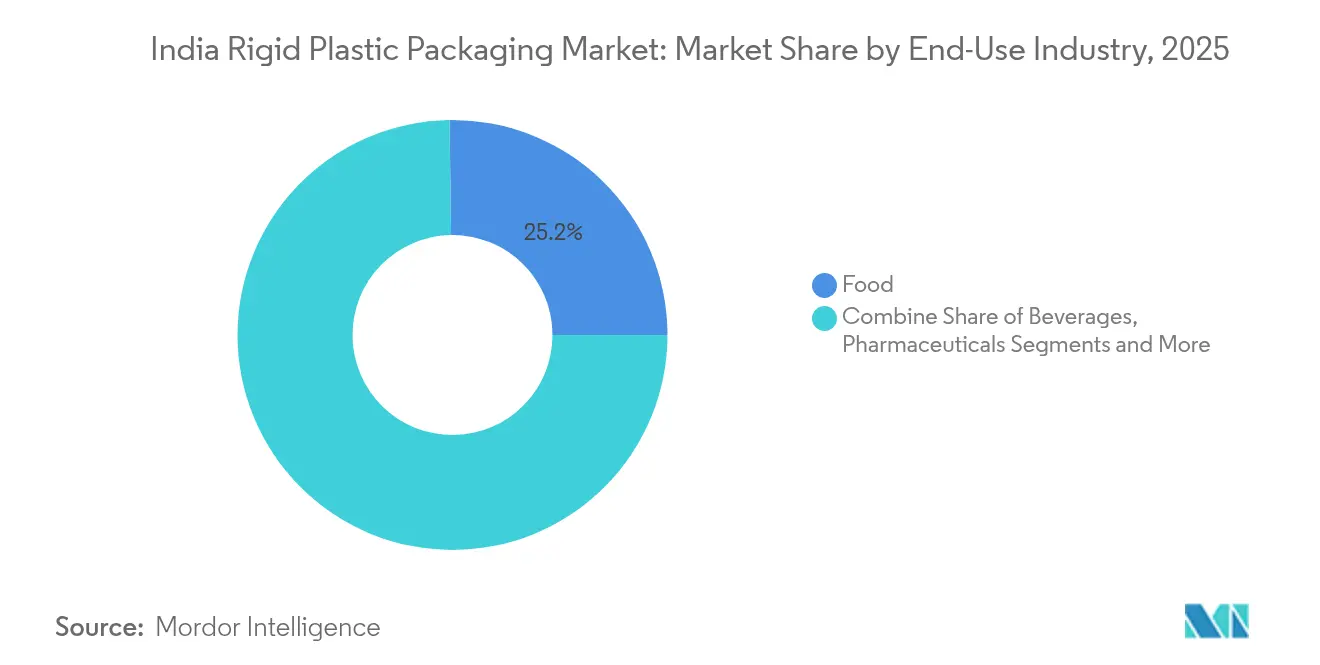
- 最終用途産業別では、食品セグメントが2025年のインドの硬質プラスチック包装市場規模の25.22%のシェアを維持し、医薬品は最速のCAGR 8.12%で成長すると予測されています。
- 製造プロセス別では、押出成形が2025年に68.34%のシェアで首位となり、射出成形は2031年にかけて最高のCAGR 5.65%が見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
インドの硬質プラスチック包装市場のトレンドと考察
促進要因の影響分析*
| 促進要因 | CAGR予測への影響度(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ティア2都市および準都市インドにおける包装済み酪農品の爆発的成長 | +1.2% | ティア2都市・準都市地域(ウッタル・プラデーシュ州、ラジャスタン州、マディヤ・プラデーシュ州に重点) | 中期(2〜4年) |
| エタノール混合燃料に向けた政府の推進によるHDPEジェリーカン需要の増加 | +0.8% | 全国規模、燃料流通ネットワークに集中 | 短期(2年以内) |
| 主要FMCG(日用消費財)ブランドによるPCR含有率義務の採用拡大がrPETボトルの普及を加速 | +1.5% | 全国規模、大都市圏での早期採用が先行 | 中期(2〜4年) |
| 組織的フードサービスチェーンの急増によるクラムシェルおよびトレー数量の拡大 | +0.9% | 都市部中心、ティア2都市へも拡大 | 短期(2年以内) |
| 低温サプライチェーンの拡張が飲料および医薬品バイアル向けPETプリフォーム需要を促進 | +1.1% | 全国規模、産業回廊に集中したインフラ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ティア2都市および準都市インドにおける包装済み酪農品の爆発的成長
液体ミルクの消費量は2025年に9,100万トンに達する見込みで、2024年比2.2%増となり、インドの硬質プラスチック包装市場における継続的なボトルおよびジャー需要に転換されています。包装鮮乳だけで、準都市部の消費者がバラ売りからブランド供給へとシフトする中、2026年までに200億米ドルの機会を追求しています。動物畜産インフラ基金(INR 1兆5,000億ルピー)は、棚持ち改善のために多層HDPEボトルを指定する加工ユニットに資金を供給しています。2025年に2,000万米ドルの新規資本を調達したCountry Delightなどのダイレクト・トゥ・コンシューマーブランドは、36時間以内の配送を保証するために改ざん防止PETデザインを採用しています。これらの力が合わさって、インドの硬質プラスチック包装市場で事業を展開するコンバーターに長期的な数量の可視性をもたらしています。
エタノール混合燃料に向けた政府の推進によるHDPEジェリーカン需要の増加
インドは2024年に平均11.5%のエタノール混合率を達成し、2025年までに20%を目指しており、化学的耐性に優れたHDPE貯蔵ドラムへの下流需要を誘発しています。[1]石油・天然ガス省、「インドのエタノール推進:エネルギー安全保障への道」、pib.gov.in 生産能力は2024年に63億5,000万リットルに達し、改定プラダン・マントリ・ジェアイ・ヴァン・ヨジャナ(Pradhan Mantri JI-VAN Yojana)のもとで引き続き増加しています。[2]米国農務省、「バイオ燃料年次報告:インド」、apps.fas.usda.gov サトウキビベルトから離れた場所に新たな蒸留所が開設されるにつれ、分散型ジェリーカン需要が続き、インドの硬質プラスチック包装市場内における地理的な広がりが拡大しています。エタノール腐食に耐えるプレミアムグレードのHDPEは高いマージンをもたらし、複合加工の専門知識を持つプロセッサーに恩恵をもたらしています。
主要FMCG(日用消費財)ブランドによるPCR含有率義務の採用拡大がrPETボトルの普及を加速
2025年4月に施行される最低30%のリサイクル含有率規制が、飲料および日用品ブランドをボトル・ツー・ボトルの循環へと向かわせています。食品グレードのrPETユニット18件のうち食品安全基準局(FSSAI)のライセンスを取得しているのは5件のみで、供給が制約され、ボトリングコストが30%上昇しています。Ganesha EcopetおよびIndorama Venturesの合弁会社による能力増強により、2026年までに14万2,000トンが追加され、格差が縮まっています。インフラが拡大するにつれ、インドの硬質プラスチック包装市場においてrPETはコンプライアンスコストではなくブランディングツールとなっています。
低温サプライチェーンの拡張が飲料および医薬品バイアル向けPETプリフォーム需要を促進
PMガティ・シャクティ(PM Gati Shakti)計画のもと、低温サプライチェーン投資は2032年までに5兆ルピーに達することが目標とされています。温度管理物流の改善により、厳密な酸素・水分バリアを必要とする酪農、ジュース、注射剤向けのPETプリフォームに有利な環境が整っています。輸出向けにバイアルグレードを認証できるコンバーターがインドの硬質プラスチック包装市場でシェアを獲得しています。
阻害要因の影響分析*
| 阻害要因 | CAGR予測への影響度(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| フタル酸エステル類のレベルを制限するインド標準局(BIS)の規格草案がコンプライアンスコストを引き上げ | -0.7% | 全国規模、食品接触用途への影響が大きい | 短期(2年以内) |
| 州レベルの一回限り使用プラスチック禁止により数量が紙カートンへシフト | -0.9% | 州ごとに異なる施行水準 | 中期(2〜4年) |
| プロピレン価格の変動がSMEコンバーターのポリプロピレンマージンを圧迫 | -0.6% | 全国規模、コスト敏感セグメントへの影響が大きい | 短期(2年以内) |
| eコマースによる柔軟なメーラー選好が小口荷物の硬質容器使用を減少 | -0.4% | eコマース普及率の高い都市部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
フタル酸エステル類のレベルを制限するインド標準局(BIS)の規格草案がコンプライアンスコストを引き上げ
2024年1月に施行されたLDPE、LLDPEおよびHDPEに関する改定インド標準局(BIS)規格は、中小規模のコンバーターが資金調達に苦労する認証のハードルを課しています。並行する食品安全基準局(Food Safety Authority)の規則はリサイクルPETに対するマイグレーション試験を要求し、実験室の間接費を増加させています。この費用負担により、公認ラボを運営しスケールでコンプライアンスを償却できるインドの硬質プラスチック包装市場内の大手プレーヤーへと交渉力が傾いています。
州レベルの一回限り使用プラスチック禁止により数量が紙カートンへシフト
19カテゴリーの一回限り使用プラスチックが2022年7月に全国規模で禁止されたものの、施行状況は州によって大きく異なります。一部の管轄区域ではトレーやカトラリーにも規制を拡大し、小売業者がコーティング板紙へと移行するよう誘導しています。中央公害管理委員会(Central Pollution Control Board)の監視によれば、コンプライアンス状況はまばらで、サプライヤーに不確実性をもたらしています。一貫性のない規制はインドの硬質プラスチック包装市場全体の在庫計画を複雑にし、影響を受けるSKUに対する長期的な設備投資を制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
樹脂タイプ別:PETのリーダーシップとポリプロピレンの急速な台頭
当セグメントはインドの硬質プラスチック包装市場規模の中で最大の割合を生み出し、PETは飲料および医薬品需要の強さにより2025年に33.02%のシェアを確保しました。ポリプロピレンは規模が小さいものの、電子レンジ対応食品タブおよび自動車部品に支えられ、2031年にかけて7.42% CAGRを記録すると予測されています。リサイクル含有率の向上に向けた規制の推進はrPET投資に有利に働く一方、ポリプロピレンの価格変動(2025年初頭のCFR価格はトン当たり970〜990米ドル)はSMEのキャッシュフローを圧迫しています。2026年までに稼働予定の7万5,000トンのバイオプラスチックPLA生産能力は新たな競争をもたらしますが、コスト均衡にはまだ数年かかる見通しです。
継続的な酪農ボトリングおよび医薬品バイアルの採用がPET数量を支え、循環経済の普及がリサイクルグレードのブランド受容性を高めています。ポリプロピレンの耐熱特性はホットフィル用途での成長を確保する一方、樹脂価格の不確実性によりコンバーターは調達のヘッジを進めています。総じて、樹脂選択のトレンドがインドの硬質プラスチック包装市場全体のマージンを再調整することになります。
注記: 全セグメントの個別シェアはレポート購入時にご利用いただけます


製品タイプ別:ボトル・ジャーが主導、トレーが加速
ボトル・ジャーは、牛乳・水・OTC医薬品への普遍的な使用により、2025年のインドの硬質プラスチック包装市場シェアの35.31%を占めました。米、スナック、調理済み食品のポートフォリオは、多湿条件下で棚持ちを延長するバリアトレーに依存しています。中容量バルクコンテナは化学品において安定したニッチを維持し、エタノールプログラムによる20リットルドラムの調達増加により拡大しています。製品イノベーションは、1単位当たりの樹脂使用量を削減する軽量ネックフィニッシュを中心としており、インドの硬質プラスチック包装市場における収益性維持の重要なレバーとなっています。
最終用途産業別:食品は安定、医薬品は最速成長
食品用途は2025年のインドの硬質プラスチック包装市場規模の25.22%を占め、酪農品・食用油・スナックが支えとなっています。医薬品需要はCAGR 8.12%で拡大しており、ジェネリック医薬品とワクチンの世界最大の供給国としてのインドの役割から恩恵を受けています。
規制により輸出バイアルへの子供用防止クロージャーと追跡可能性機能が義務付けられており、コンバーターはビジョン検査とクリーンルーム成形への投資を余儀なくされています。化粧品・パーソナルケアセグメントは所得成長の恩恵を受けていますが、比較的規模は小さいままです。全体として、最終用途の多様化がインドの硬質プラスチック包装市場の景気循環的な変動を緩和しています。
注記: 全セグメントの個別シェアはレポート購入時にご利用いただけます
製造プロセス別:押出成形のスケール、射出成形の精度
押出成形は2025年に売上の68.34%を占め、水および牛乳ボトルのコスト効率の高い生産を支えています。射出成形はCAGR 5.65%が見込まれており、寸法精度が重要なクロージャー、医薬品コンポーネント、精巧なパーソナルケアジャーの生産に活用されています。
自動化が両ラインを推進していますが、射出成形プロジェクトはサイクルタイム短縮のためにマルチキャビティ・ホットランナーツールに注力しています。ブロー成形はエタノール混合プログラムで需要されるHDPEジェリーカンでの関連性を維持しています。熱成形はポリプロピレンの剛性対重量比の優位性に支えられ、ベーカリークラムシェルで拡大しています。総じて、進化するプロセスミックスがインドの硬質プラスチック包装市場全体の生産性向上を支えています。
地域分析
グジャラートとマハラシュトラ州においてFMCG(日用消費財)および石油化学クラスターが共存することで、西インドは国内プラスチック需要の46.72%を主導しています。北部の州はデリー首都圏(Delhi-NCR)周辺に自動車・包装ハブを展開し、南部のタミル・ナードゥ州は加工食品輸出のための港湾アクセスを活用しています。政府が認可したプラスチックパーク(現在10か所)は、コンバージョンコストを削減し、産業が2025年までに250億米ドルに倍増を目指す輸出を支援する共用設備を提供しています。
統一物流インターフェースプラットフォーム(Unified Logistics Interface Platform)のもとで内陸物流が改善され、ティア2都市向け硬質包装の輸送中損傷が軽減されています。酪農集積地から消費地を結ぶ低温サプライチェーン回廊により、インドの硬質プラスチック包装市場における対応可能需要がさらに拡大しています。経済特区周辺の輸出指向型ユニットは、インドのインド標準局(BIS)およびISO認証を評価する西側バイヤーから医薬品・食品の受注を獲得しています。
総じて、地域性が樹脂選択、包装フォーマット、コンプライアンス投資を形成し、インドの硬質プラスチック包装市場における競争力の重要な決定要因として立地戦略を位置付けています。
規制環境
インドの硬質プラスチック包装要件は、プラスチック廃棄物および食品接触規則によって形作られており、コンプライアンスはデジタル報告および第三者監査との結びつきを強めている。生産者、輸入業者、ブランド所有者(PIBO)は、中央汚染管理委員会(CPCB)の一元化されたEPRポータルを通じて拡大生産者責任(EPR)義務を履行しており、これはボトル、ジャー、トレイ、産業用パックにわたる調達および文書化に影響を及ぼしている。
2026年3月31日、環境森林気候変動省はプラスチック廃棄物管理(改正)規則2026を公示し、包装分野におけるリサイクルプラスチック使用目標の段階的な引き上げを設定した。同時に、インド食品安全基準局(FSSAI)は食品安全基準(包装)第一次改正規則2025を発行し、所定の国家基準に従うことを条件に、食品包装へのリサイクルPETの使用を認めた。環境監査規則2025もまた、リサイクル材処理業者の認証およびコンプライアンス監査における登録環境監査員の活用を制度化し、コンバーターにとって認定試験、トレーサビリティ、サプライヤー資格の重要性を高めた。
競争環境
市場は依然として断片化しています。PAGによるManjushree Technopackへの10億米ドルの買収およびPravesha Industriesへの2億米ドルの追加取引は、スケールと医薬品エクスポージャーを提供しています。UFlexはエジプトでの後方統合に2億米ドルを配分し、インド工場向けの樹脂調達を保護しています。
Amcorのリフトオフ(Lift-Off)プログラムは、リサイクル性とAIベースのデザインの課題解決に取り組むスタートアップ企業へ年間300万米ドルを拠出し、持続可能なイノベーションの加速を目指しています。Ganesha EcopetとSoremaの提携により、ボトル・ツー・ボトルのリサイクルが年間4万2,000トンに拡大し、2025年の規制に先駆けた供給不足に対応しています。
Mold-Tekは医薬品タブに特化した3つの工場を稼働させ、改ざん防止IMLペール缶で6,000億ルピーの機会を狙っています。樹脂価格の変動とインド標準局(BIS)規格の厳格化が中小規模プレーヤーを圧迫し、インドの硬質プラスチック包装市場内のM&Aおよびジョイントベンチャー活動を加速させています。
インドの硬質プラスチック包装産業リーダー
Essel Propack (EPL Ltd)
Manjushree Technopack Ltd
Mold-Tek Packaging Ltd
Pyramid Technoplast Pvt Ltd
Chemco Group
- *免責事項:主要選手の並び順不同

市場機会と将来展望
リサイクル含有率および再利用要件は、認証されたリサイクル原料、トレーサビリティシステム、食品接触対応可能なrPET能力を持つコンバーターに対する需要ポケットを生み出している。プラスチック廃棄物管理(改正)規則2026は、硬質包装におけるリサイクル含有率の向上に向けたコンプライアンス上の推進力を提供しており、2026年4月1日からの40%のリサイクル含有率目標が2028-29年までに60%まで拡大し、中型フォーマット(0.9~4.9L)については2025-2029年にかけて10%から25%の再利用目標が設定されている。CPCBのEPRポータルのワークフローが運用基盤となる中、監査済みのマスバランス文書によって裏付けられる包装設計が支持を得ている。
医薬品用および産業用硬質パックは、規制上の機能要件が現在の能力増強と一致する明確な拡大レーンを提供している。Mold-Tek Packagingは、Sultanpurに新設した部門で医薬品包装への取り組みを拡大し、12カ月以内に収益化を達成した。また、Pyramid Technoplastは、2025年10月に稼働開始した内部原料供給用の5,000MTのリサイクル工場に支えられ、ポリマードラム(年間32,530MT)およびIBC(540,000ユニット)にわたるFY26の拡張目標を発表した。統合およびプラットフォーム構築もパートナーシップおよび統合の機会を開いており、EPL Ltdは2026年3月にIndovida India Private Limitedの合併を承認し、ブランド所有者がより厳格化されたリサイクル含有率のコンプライアンス期限に対応する中、市場地位の強化を図っている。
最近の業界動向
- 2026年7月:Mold-Tek Packaging Ltdは、Panipat工場において薄肉包装の生産能力を増強するため4台の機械の設置を計画した。この設置により、医薬品分野向けの薄肉包装の生産能力が拡大する。これにより、Mold-Tekはインドの医薬品・ヘルスケア顧客からの高まる需要に対応する能力を強化する。
- 2026年6月:Mold-Tek Packaging Ltdは、医薬品用液剤・懸濁剤包装向けに28mmのCR-TE(チャイルドレジスタント・タンパーエビデント)キャップを発売した。この発売は規制上のニーズに対応し、規制物質および小児向け安全包装におけるポートフォリオを強化する。これにより、より高マージンなセグメントおよび規制対応製品への展開が強化される。
- 2026年5月:EPL Ltdは、持続可能な包装ソリューションについて、大手グローバル製薬企業との長期供給契約を確保した。この契約は、サステナビリティを重視した医薬品包装事業を拡大するものである。この受注により、主要顧客の獲得、規模の利益の可能性、および反復収益の増加を通じて市場地位が強化される。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査手法において、インド硬質プラスチック包装市場は、主要な最終用途にわたりインドで販売される硬質プラスチックパックを対象とし、調査期間中のコンバーターおよび輸入業者レベルでの市場収益として追跡されている。
対象範囲には、フレキシブルプラスチック包装、紙製の硬質パック、および金属またはガラス製の硬質包装形態は含まれない。
セグメンテーション概要
- 樹脂タイプ別
- ポリエチレン(PE)
- 低密度ポリエチレン(LDPE)
- 線状低密度ポリエチレン(LLDPE)
- 高密度ポリエチレン(HDPE)
- ポリエチレンテレフタレート(PET)
- ポリプロピレン(PP)
- ポリスチレン(PS)および発泡ポリスチレン(EPS)
- ポリ塩化ビニル(PVC)
- その他の樹脂タイプ
- ポリエチレン(PE)
- 製品タイプ別
- ボトル・ジャー
- トレー・容器
- 中容量バルクコンテナ(IBC)
- ドラム・ジェリーカン
- その他の製品タイプ
- 最終用途産業別
- 食品
- スナック・菓子類
- 生鮮農産物
- 酪農製品
- 乾燥食品・シリアル
- ペットフード
- その他の食品
- 飲料
- ボトル入り飲料水
- ジュース・ネクター
- 酪農系飲料
- 炭酸ソフトドリンク
- その他の飲料
- フードサービス
- 医薬品
- 化粧品・パーソナルケア
- 産業用途
- その他の最終用途産業
- 食品
- 製造プロセス別
- ブロー成形
- 射出成形
- 押出成形
- 熱成形
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、インドにおける硬質プラスチックパックを形作る需給要因の明確なマップを構築することから始まり、それらの要因を測定可能なデータ系列に結びつける。通常、MOSPI指数系列、産業促進・国内貿易局(DPIIT)の投資発表、中央間接税・関税局の貿易統計、およびプラスチック廃棄物規則やEPRの期限に関連するCPCBおよびPIBの最新情報などの公開データを参照する。
また、主要な包装コンバーターの生産能力増強、製品ミックスの変化、樹脂への依存度を把握するため、企業の年次報告書、投資家向け資料、取引所への提出資料、業界プレスも利用する。データギャップを埋めるため、企業財務情報およびインテリジェンス、出荷レベルの輸出入データ、プロセス変更や軽量化トレンドを追跡するための特許データベースについては、有料サブスクリプションを選択的に利用する。これらのソースは網羅的ではなく、データ収集、検証、および調査内容の明確化のために追加の出版物やデータセットも参照する。
一次インタビューおよび調査
一次情報は、インドの主要な消費・製造クラスターにわたる包装コンバーター、樹脂およびプリフォーム関連のエコシステム参加者、ブランドおよび調達関係者、流通チャネルの担当者との専門家インタビューおよび構造化調査を通じて収集される。これらの対話を利用して、フォーマット別の量的推進要因を確認し、典型的な価格実現率、稼働率の変動、樹脂やパックタイプ間の代替といった前提の妥当性を検証する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップ層:31% | 経営幹部:13% |
| 中堅層:55% | 機能別/事業部門リーダー:28% |
| 中小プレイヤー:14% | マネージャー:59% |
市場規模算定・予測
基本モデルはトップダウン方式であり、インド全体の生産および消費指標を用いて最終用途別の需要プールを再構築し、その後、浸透率およびミックスの前提を用いて硬質パック需要に変換する。検証のため、サンプル抽出したコンバーターの収益をスケーリングする、チャネルチェックを通じて大量取引フォーマットを検証する、ASPと販売量を用いた相互確認を行うなど、選択的なボトムアップ推定も実施し、差異が十分に説明できない場合は総計を調整する前に見直しを行う。
インプットは、インドにおける硬質プラスチック包装の実際の売買方法を反映するよう選定される。典型的な変数には、包装済み食品・飲料の生産動向、乳製品および食用油の包装密度、医薬品・パーソナルケアの量的動き、PET、PE、PPの樹脂価格の推移、ボトルおよびジャー、トレイおよびコンテナ、キャップおよびクロージャーにわたるフォーマットミックスの変化が含まれる。データが不十分な部分(例えば、非組織的な変換クラスターなど)については、保守的なカバレッジ係数を適用し、複数回のインタビューを通じて検証する。
予測には、主要な需要推進要因に関する多変量回帰に支えられたシナリオ分析を用いる。その結果は、生産能力利用率および価格転嫁について前提を現実的に保つため、一次専門家とともに見直される。最終的な予測は再現可能な形に保たれており、主要な項目はそれぞれ測定可能な指標および明示された前提に結びついている。
データ検証および更新サイクル
出力は、需要指標、貿易動向、および最終的な量とミックスから導かれる樹脂需要量を含む独立した複数の指標のトライアンギュレーションを通じて検証される。分散チェックはフォーマットおよび最終用途レベルで実施され、異常値が検出された場合は、承認前に単位の前提、通貨換算のタイミング、価格実現ロジックについてより深い検証が行われる。
多段階の内部レビューが行われ、新たな生産能力の発表、プラスチック廃棄物規則に基づく政策変更、または大きな樹脂価格の急変が数値に重大な影響を与え得る場合には、専門家に再度連絡を取る。レポートは年次で更新され、主要な市場動向が発生した際には中間更新も行われる。提出前には、最終的なアナリストによる確認を行い、クライアントが明示された範囲に適合する最新の見解を確実に受け取れるようにする。
Mordor Intelligenceのインド硬質プラスチック包装市場規模算定と他の公表推計との比較
インド硬質プラスチック包装に関する公表されている市場価値は、各発行元が対象範囲の境界、価格構成、通貨およびインフレ前提のタイミングについて独自の選択を行うため、異なることがある。クロージャーをコンテナと共に計上するか、産業用パックを消費者向け包装の一部として扱うかといった小さな違いでも、総計にかなりの変動をもたらす可能性がある。
主要なポリマーおよび包装関連輸入品の貿易動向のパターン、およびインタビューで収集されたコンバーターの生産能力・稼働率の指標は、Mordor Intelligenceの推計を、拡大された包装ユニバースではなく、明確に定義されたインド需要プールに結びつけるために用いられる。実務上、ギャップは、樹脂関連フォーマットの積極的な価格上昇、会計年度と暦年の基準の混在、または政策および消費者動向の変化後にボトル、トレイ、キャップにわたるパックミックスの変化を再検証しないことなどからも生じ得る。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 14.28 B (2025) | |
| 産業データポータルA | USD 12.89 B (2025) | 会計年度ベースの枠組みと、包装済み消費財における硬質フォーマットのより狭い対象範囲を採用しており、クロージャーおよび非FMCGの硬質パックを過小評価する可能性があり、報告されているASPの範囲も圧縮される可能性がある。 |
| セクター・ニュース・ブリーフB | USD 8.63 B (2023) | 硬質セグメントを、より広範なプラスチック包装の見出しの中で反映することが多く、年基準および価格算定方法が樹脂動向と明確に結びついていないため、より低い推計値につながる可能性がある。 |
この表は、差異の大部分が年の選択、および特にキャップ・クロージャーや非消費者向け用途を中心に、硬質パックの中で何がカウントされるかによって説明されることを示している。対象範囲のルールを明確にし、その後、価格および量の前提を独立した指標と照合し直すことで、最終的な数値は透明性を保ち、計画のために再現可能な状態に保たれる。


レポートで回答する主な質問
インドの硬質プラスチック包装市場の現在の市場規模は?
市場は2026年に157億米ドル規模で、2031年までに205億3,000万米ドルに達すると予測されています。
インドの硬質プラスチック包装市場で最大のシェアを持つ樹脂は何ですか?
ポリエチレンテレフタレートが2025年に33.02%のシェアでリードしています。
HDPEジェリーカンの需要が高まっているのはなぜですか?
2025年までに20%のエタノール混合燃料を達成する政府目標を受け、燃料サプライチェーン全体で化学的耐性に優れたHDPE容器が必要とされています。
リサイクル含有率の義務化は包装サプライヤーにどのような影響を与えますか?
2025年4月から施行されるrPET30%要件が、ボトル・ツー・ボトルリサイクルへの投資を促進し、確保されたリサイクル樹脂供給を持たないブランドにとってコスト増加をもたらしています。
最も成長が速い最終用途セクターはどこですか?
インドのジェネリック医薬品とワクチン生産の拡大を背景に、医薬品用途が最高のCAGR 8.12%を示しています。
業界が直面する主な阻害要因は何ですか?
州レベルの一回限り使用プラスチック禁止と新しいインド標準局(BIS)規格がコンプライアンス費用を引き上げ、一部の数量を代替素材へと移行させています。
最終更新日:


