
インドリアルタイム決済市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
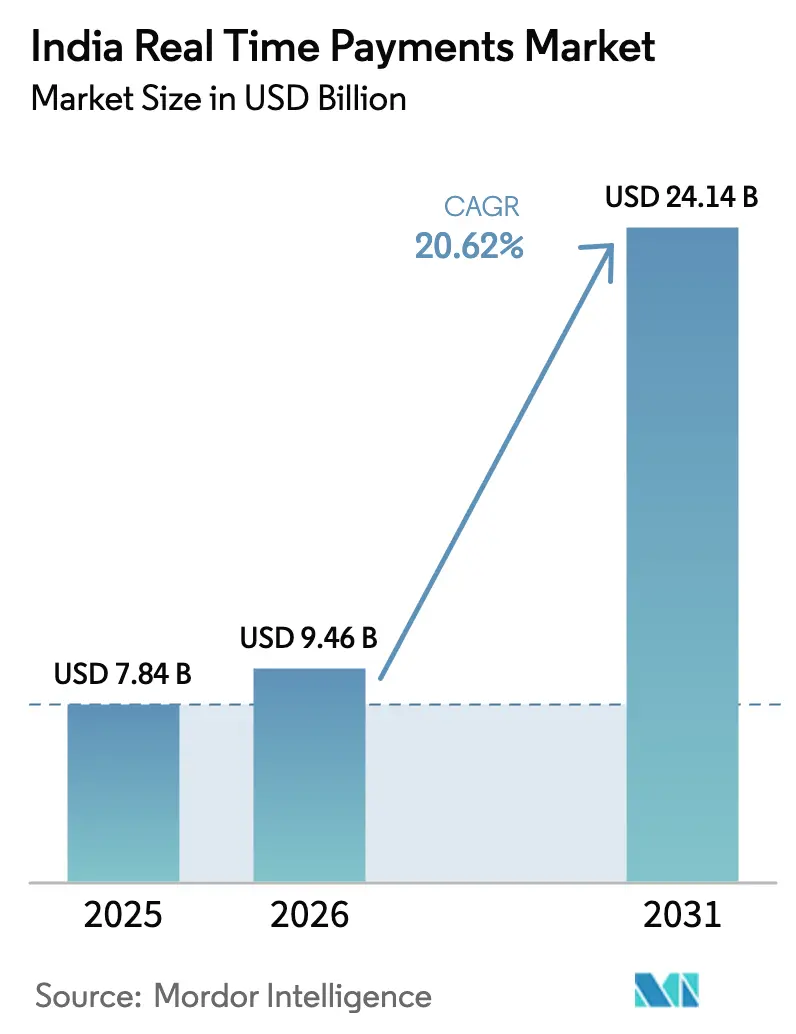
| 基準年の市場規模 (2025) | 7.84 十億米ドル |
| 市場規模 (2026) | 9.46 十億米ドル |
| 市場規模 (2031) | 24.14 十億米ドル |
| Growth Rate (2026 - 2031) | 20.62 % |
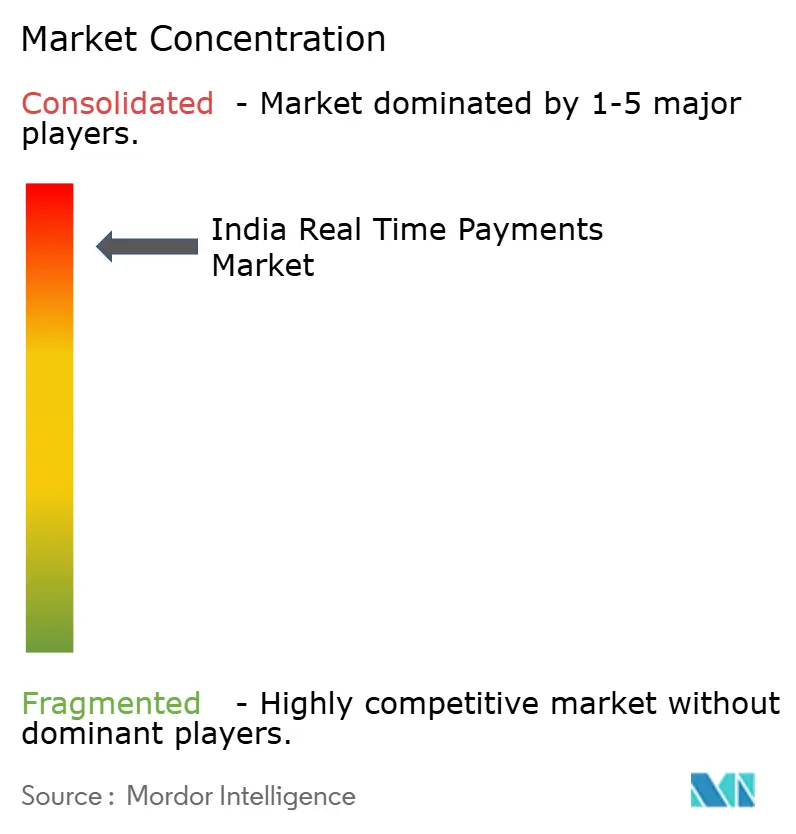
| 市場集中度 | 高 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドリアルタイム決済市場分析
インドリアルタイム決済市場規模は2025年に78.4億米ドルと評価され、2026年の94.6億米ドルから2031年には241.4億米ドルに達すると推定され、予測期間(2026年~2031年)中に年平均成長率(CAGR)20.62%で成長する見通しです。統合決済インターフェース(UPI)プラットフォーム上での卓越した取引速度、政府による支援的なインセンティブ、および急速な加盟店オンボーディングが、競争秩序を引き続き再編しています。UPI-123PAYやRuPayクレジットカードのUPIへの最近の連携といった相互運用可能なイノベーションが、デバイスカテゴリーおよび所得セグメント全体にわたって対応可能な需要を拡大しています。インド国家決済公社(NPCI)が掲げる1日あたりUPI取引10億件という目標は、すでにVisaのグローバル取引量を凌駕しており、カード決済レールからインスタント口座間決済への構造的なシフトを裏付けています。[1]インド報道情報局、「政府、低額UPI取引向けインセンティブスキームを延長」、pib.gov.in決済サービスプロバイダー(PSP)間で激化する競争は、積極的なキャッシュバックプログラム、ユビキタスなQRコード展開、および日常の決済フローへの融資・保険・資産運用商品の組み込みをめぐる競争の激化に如実に表れており、エコシステム参加者にとっての収益機会をさらに拡大しています。
主要レポートの要点
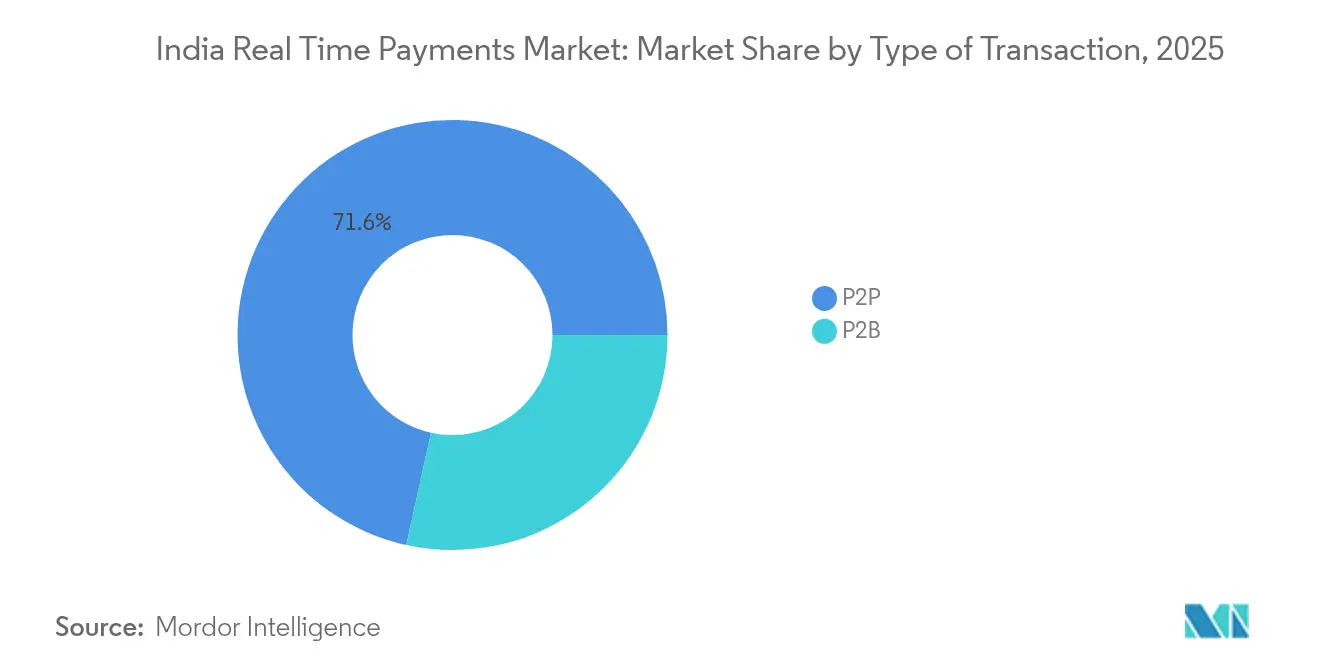
- 取引タイプ別では、個人間送金(P2P)が2025年のインドリアルタイム決済市場シェアの71.55%を占めてリードする一方、個人対事業者間送金(P2B)取引は2031年にかけて23.85%という最速のCAGRで成長する見込みです。
- コンポーネント別では、プラットフォーム/ソリューション提供が2025年のインドリアルタイム決済市場規模の63.20%を占め、付加価値サービスは28.05%のCAGRで拡大すると予測されています。
- 展開形態別では、クラウド実装が2025年のインドリアルタイム決済市場規模の77.90%のシェアを占め、日次取引量の急増に対するスケーリングの中核であり続けています。オンプレミスソリューションは2031年にかけて最高の21.7%という予測CAGRを記録しています。
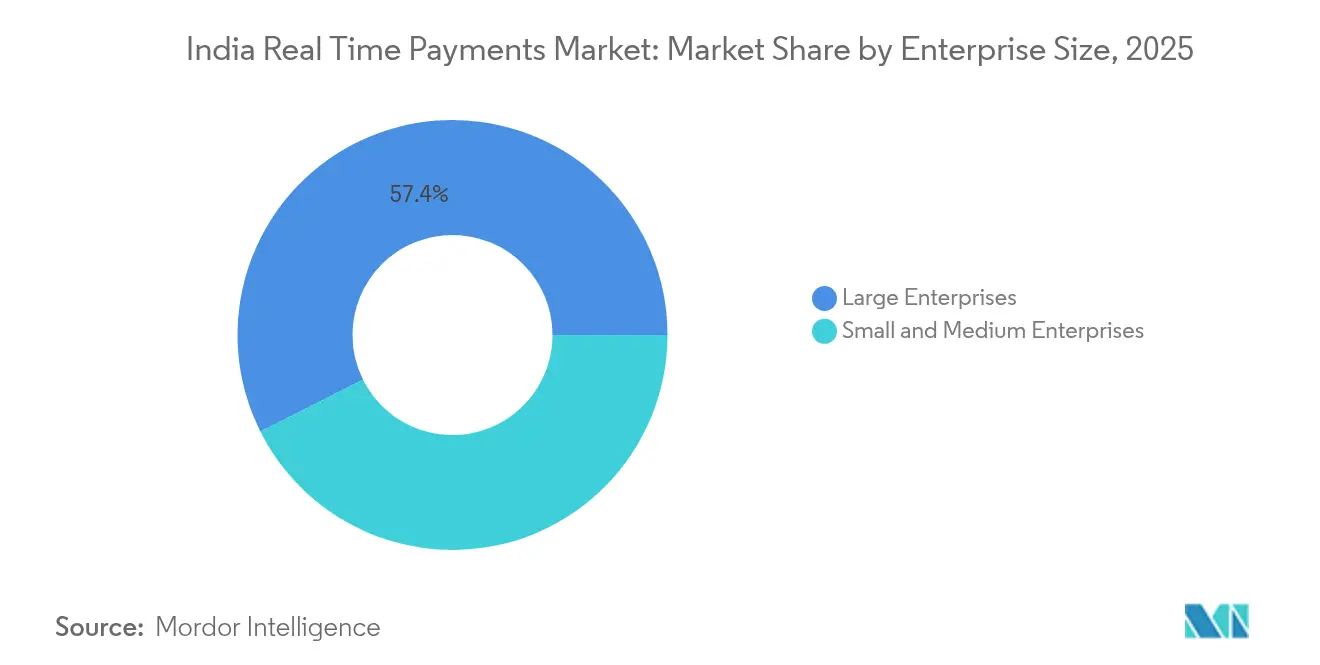
- 企業規模別では、大企業が2025年の収益シェアの57.40%を維持していますが、中小企業(SME)はゼロ加盟店割引率(MDR)政策を背景に25.5%のCAGRで加速しています。
- エンドユーザー産業別では、小売・Eコマースが2025年の収益の32.10%を占め、政府・公共部門のバーティカルは2031年にかけて27.75%のCAGRで成長すると見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
インドリアルタイム決済市場のトレンドと洞察
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| NPCIインセンティブと加盟店キャッシュバックに牽引されたUPI採用の急増 | +4.2% | 全国的、ティア2/3都市でより高い影響 | 中期(2〜4年) |
| UPI-123PAYによる政府義務付けの相互運用性 | +3.8% | 全国的、農村・半都市部に集中 | 長期(4年以上) |
| ギグエコノミープラットフォームからのインスタント決済需要が市場を牽引 | +2.9% | 都市部中心、ティア2都市へ拡大中 | 短期(2年以内) |
| ティア3/4の町におけるQRベースのオフライン決済の成長が市場を牽引 | +3.5% | ティア3/4都市および農村地域 | 中期(2〜4年) |
| UPI上のRuPayクレジットカード連携が取引単価を引き上げ | +2.1% | 都市部および半都市部 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
NPCIインセンティブと加盟店キャッシュバックに牽引されたUPI採用の急増
2024〜25年度向けの政府によるインセンティブプール(1,500クローレ・インドルピー)を原資とするキャッシュバックプログラムが、小都市における取引件数を過去最高水準に押し上げており、新規UPIユーザーの80%が大都市圏外から生まれています。2,000インドルピー未満の取引に対する補助金はゼロ加盟店割引率(MDR)を維持し、キラナストア(地元の食料雑貨店)や路上の露店業者がQRコードを目立つ場所に掲示するよう動機づけ、消費者の利便性向上に伴うネットワーク効果のフライホイールを生み出しています。これにより、P2B取引量はP2P取引量よりも速く拡大しており、PSPは加盟店フットプリントの拡大を活用して顧客獲得コストを引き下げています。NPCIは2024年下半期にアクティブなQRコードが126%急増したと報告しており、遍在するQRコード決済のための物理インフラを供給しています。
UPI-123PAYによる政府義務付けの相互運用性
UPI-123PAYにより、インドの4億人のフィーチャーフォンユーザーは、DTMF(デュアルトーン多周波数)プロンプトを通じてリアルタイム決済を開始できるようになり、農村地域でのデジタル参加を制限していたデバイス格差が解消されています。月次取引量は2025年初頭にすでに1,000万件を超えており、スマートフォン普及率が40%未満の州に集中しています。BSNL(インド国営電話会社)およびAirtelとの通信連携が途切れのないUSSDメッセージングを保証し、NPCIの共通ライブラリがネットワーク間ルーティングを可能にすることで、ベンダーロックインを防ぎ、PSPブランドに関わらず一貫したユーザー体験を保証しています。
ギグエコノミープラットフォームからのインスタント決済需要が市場を牽引
フードデリバリーおよびライドヘイリングプラットフォームは、決済サイクルを週次バッチからリアルタイムに短縮するためにUPI支払いに移行しており、運転資本需要を最大20%削減し、ドライバーの定着率指標を改善しています。主要アプリのギグワーカーの85%以上がインスタント送金レールによる収益受取を希望しており、これらのフローに重ねられた組み込みマイクロクレジット商品がPSPにとって新たな収益源を開拓しています。[2]インド準備銀行、「インドの決済・決済システム:ビジョン2025」、rbi.org.in
ティア3/4の町におけるQRベースのオフライン決済の成長
小都市におけるQRコードの普及は大都市圏より175%速いペースで拡大しており、これはPOS端末ハードウェアコストが不要なため、従来の端末レンタルを望まない加盟店にとっての最後の障壁が排除されているためです。[3]インド国家決済公社、「UPI製品統計」、npci.org.inインド準備銀行(RBI)が支援する、音波トークンおよびバッチアップロード機能を使用したパイロットにより、データネットワークが不安定な場合でも取引を完結させることができ、農業市場(アグリマンディ)の取引業者や農村の雑貨店にとってのQRコードの有用性が広がっています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 農村部のネットワーク遅延が取引成功率に影響 | -2.8% | 農村・遠隔地域 | 中期(2〜4年) |
| UPIコレクトリクエストおよび画面スクレイピングアプリによる詐欺が市場を阻害 | -1.9% | 全国的、都市部でより高い影響 | 短期(2年以内) |
| インターチェンジ紛争がPSPの収益化を抑制 | -1.4% | 全国的、すべての決済サービスプロバイダーに影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
農村部のネットワーク遅延が取引成功率に影響
4Gカバレッジが不安定な農村では、ピーク時の取引失敗率が15%を超えており、大都市の2〜3%と比較して高い水準にあります。BharatNetの光ファイバー展開は現在60%完了しており、最終的な解決が見込まれますが、遅延に敏感な農業決済を含む分野では依然としてタイムアウトエラーが発生し続けています。PSPは後の同期のために取引をキューイングするエッジコンピューティングキャッシュをテストしていますが、低単価の農村交通に対する先行コストは相当なものです。
UPIコレクトリクエストおよび画面スクレイピングアプリによる詐欺が市場を阻害
UPI詐欺による損失は2024〜25年度に前年比85%増加し、485クローレ・インドルピーに達し、初めて利用するユーザーの信頼を損なっています。2025年6月からNPCIは、送金確認前に銀行登録の受取人名を表示することを送金アプリに義務付けています。同時に、インド準備銀行(RBI)の中央決済詐欺情報レジストリがPSPにリアルタイムのインシデントフィードを提供し、アラート発生から数秒以内に疑わしいミュールアカウントをルールベースで遮断することを可能にしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
取引タイプ別:P2Bセグメントが商業的変革を牽引
P2BはUPI取引量全体の28.45%を占め(2025年1月時点)、23.85%のCAGRで急速に拡大しています。インドリアルタイム決済市場におけるP2B決済の規模は、送金中心のP2P取引よりも速いペースで拡大する軌道にあり、公共交通機関の支払い、屋台の食事、公共料金の支払いを一度のスキャンで完結させるといった新たな消費者習慣を反映しています。P2Bの平均取引単価は1,471インドルピーとなっており、マイクロトランザクションへの深い浸透を確認しています。RuPayクレジットカードの統合により、インスタント決済の確認を維持しながらP2B支出にリボルビングクレジットの柔軟性が加わります。
P2Pは依然として2025年取引量の支配的な71.55%シェアを維持しており、給与前払い、家賃、家族への仕送りといった定着したユースケースを示しています。ネパールおよびシンガポールとのUPI連携によって実現する大陸横断的な送金は、P2P取引量の成長率が正常化していく中でも、P2Pの中核的な重要性を持続させる見込みです。オフグリッドの農村世帯は収穫収益を迅速に移動させるためにP2Pに依存しており、インドリアルタイム決済市場に組み込まれた金融包摂のマンデートを強調しています。
注記: 全セグメントのセグメントシェアはレポート購入後にご覧いただけます


コンポーネント別:サービスセグメントがプラットフォーム成熟を活かして拡大
28.05%のCAGRで成長すると予測されるサービスレイヤーは、現在、不正検知分析、統合的な照合、および融資APIで構成されています。Razorpayなどのサービスプロバイダー(PSP)は2023〜24年度に40の新しいサービスラインを立ち上げ、ゼロ加盟店割引率(MDR)環境がプロバイダーをいかに価値連鎖の上位へと押し上げているかを示しています。インドリアルタイム決済市場は、ミリ秒単位で取引をスコアリングし、決済前に不審なフローを遮断できるAI駆動リスクモデルから恩恵を受けています。
プラットフォーム/ソリューション収益は依然として2025年ベースの63.20%を占め、新規デジタル加盟店のオンボーディングへの入口であり続けています。モジュラーSDKおよびローコード統合キットが小売業者の市場投入までの時間を短縮し、基本的な受け入れツールからプレミアムSaaSサブスクリプションへのファネルを生み出しています。このスタッキング効果は、インドリアルタイム決済産業における長期的な収益化の中核です。
展開形態別:クラウドインフラがスケーラビリティ要件を支配
2025年のシェア77.90%を誇るクラウド環境は、しばしば6億件を超える日次ピーク取引をサポートしています。パブリッククラウドプロバイダーがインド固有のリージョンを開設し、インド準備銀行(RBI)のデータローカライゼーション規制への準拠を促進したことで、銀行がミドルウェアのワークロードをリフトアンドシフトするよう促しています。祭典期間中、オートスケーリングクラスターの弾力性により、固定のオンプレミスサーバーで発生しうるブラウンアウトを防ぎ、インドリアルタイム決済市場の信頼性を守っています。
オンプレミス展開は21.7%のCAGRで成長しており、政府所有施設内に市民データを保持しなければならない公共部門銀行および電力会社によって牽引されています。ハイブリッドアーキテクチャは、コンピューティング集約型の不正検知にクラウドバースティングを使用しながら、個人識別情報をプライベートラックに保持することで、コンプライアンスとコスト効率を両立させています。
企業規模別:中小企業がデジタル決済の民主化を牽引
中小企業(SME)は現在、月間200件以上のデジタル取引を処理しており、2020年の50件未満から大きく増加しています。25.5%のCAGRは、消費者が食料品やサービスの支払いに現金からスキャン&ペイへと移行する行動変革を反映しています。政府のトレーニングキャンプと手数料無料のQRキットがオンボーディングの摩擦を低減し、インドリアルタイム決済市場をマイクロ企業の正規化の中心に据えています。
大企業は、電力公益事業、通信、Eコマースにおける高単価決済により、2025年価値の57.40%のシェアを維持しています。大企業は、数千のサブ加盟店アカウントをリアルタイムで照合し、財務オペレーションとキャッシュフロー予測を最適化する高度なダッシュボードに依存しています。これらのダッシュボードが中規模企業にも利用可能になるにつれ、インドリアルタイム決済市場における各層間の競争力格差はさらに縮小するでしょう。
注記: 全セグメントのセグメントシェアはレポート購入後にご覧いただけます
エンドユーザー産業別:政府セクターが成長リーダーとして台頭
デジタル公共財政改革が政府利用における27.75%のCAGRを促進しています。税金、罰則金、福祉送金のリアルタイム決済はリーケージを削減し、監査証跡を強化することで、インドを公共部門のフィンテック採用における先駆者として位置づけています。電力配電会社におけるスマートメータリング計画は、インスタントUPI決済リンクをデフォルトとしており、インドリアルタイム決済市場における公共部門の取引量を固定化しています。
小売・Eコマースは2025年支出の最大シェアである32.10%を維持しています。シームレスなチェックアウトフローと購入時のコンテキスト組み込みクレジットが勢いを維持する一方、BFSI(銀行・金融サービス・保険)はプログラマブル決済メッセージングをコアバンキングシステムに統合し続けています。医療、教育、地下鉄鉄道などの交通回廊が次にリアルタイム決済トリガーを組み込む対象となり、産業の対象領域を拡大しています。
地理分析
ムンバイ、デリー、ベンガルール、チェンナイなどの大都市圏が2025年の総取引額の44.20%を生み出していましたが、ティア2およびティア3都市が新規顧客登録の大部分を占めるにつれ、その優位性は薄れつつあります。インドリアルタイム決済市場は、大都市圏での価値集中から、密集した商業地区においてQRコード密度が1平方キロメートルあたり1,000台を超えた小都市での取引量リーダーシップへとシフトしています。州レベルの取り組みが普及を加速させており、カルナータカ州とタミル・ナードゥ州はデジタル徴収を採用する加盟店に対して市税の還付補助を提供し、普及率をさらに引き上げています。
農村地域では、デジタル決済の普及率が2020年の20%未満から65%へと急増しました。音波トークンおよび近距離無線通信(NFC)を通じたオフラインUPIを可能にするインド準備銀行(RBI)パイロットが、ネットワーク不感地帯での商取引を解放しています。北部の州、ウッタル・プラデーシュ州、ビハール州、ラジャスタン州は最大の潜在需要を示しており、農業調達が当日ウォレット入金へと移行しつつあります。これらの地域に帰属するインドリアルタイム決済市場規模は、BharatNetの光ファイバーバックホールが全面展開に近づくにつれて急速に拡大すると見込まれています。
越境決済の拡張により、インドの観光客はネパール、ブータン、シンガポールでUPIコードをスキャンできるようになり、国内PSPへの外貨流入が拡大しています。こうした連携は新たな決済の複雑性をもたらしますが、インドが自国開発のプロトコルを輸出するという野望を強固にするものです。地域によって異なる嗜好が依然として存在しており、南部の消費者はウォレットオーバーレイを好む傾向があるのに対し、北部のユーザーは口座直接振込を好みます。このため、PSPはインターフェースの言語表記、決済ウィンドウ、および販促構造を地域の期待に合わせて調整しており、インドリアルタイム決済市場における地理的きめ細かさの特徴となっています。
規制環境
インド準備銀行(RBI)とインド国民決済公社(NPCI)は、UPIやIMPSなどの国内リアルタイム決済網の統治を担い、認証、継続支払い、業務継続性に関するコンプライアンス要件を規定している。2026年4月、RBIは「デジタル決済・電子委任フレームワーク2026」を発行し、カード、PPI、UPIにわたる継続支払い要件を単一の枠組みに統合した。これは、加盟店、アグリゲーター、PSPがサブスクリプション課金や自動振替指示をどのように設計するかに影響を与える。
RBIは、「デジタル決済取引に関する認証メカニズム指令2025」を通じて認証管理も制度化し、2026年4月の義務的遵守を明示することで、従来のOTP方式を超えた国内デジタル取引セキュリティの基本水準を強化した。スキーム運営者側では、NPCIが2025-26年度にUPI運用管理を継続的に精緻化し、認可取引と紛争取引の決済サイクルの分離を含む改善を行うとともに、特定カテゴリーの上限引き上げや代替認証方式の対応など、通達に基づく強化策を実施した。決済規則を補完する形で、インド標準局は自主的な電子商取引自主統治原則に関するIS 19598:2026を公表し、取引前の開示から取引後の苦情処理までの消費者保護実務を、リアルタイム決済を通じて収益化が進むデジタル商取引の流れに整合させた。
バリューチェーン分析
インドのリアルタイム決済において、RBIは決済・清算システムを規制し、NPCIはUPIを技術的スイッチおよび清算基盤として運営している。参加銀行が中核を担い、発行銀行は口座を保有し利用者を認証する一方、PSP/加盟店銀行はリクエストを経路制御し加盟店決済を管理する。PhonePeやGoogle Payなどのサードパーティアプリケーション提供者(TPAP)は、消費者向けインターフェースと加盟店受入ワークフローを提供する。
この中核の周辺では、決済ゲートウェイおよびオーケストレーション層(例:Razorpay、Cashfree、Juspay、BillDesk)が加盟店をUPI基盤に接続し、トークン化に類似した抽象化(QRおよびインテントフロー)を提供し、消込、紛争管理、リスク管理ツールを付加している。上流のイネーブラーには、本人確認・認証基盤(UPI PIN、端末上の生体認証)や、フィーチャーフォンおよび低データ利用向けの通信接続(UPI-123PAY/USSD)が含まれ、加えてRBIの現地化要件のもとで銀行や仲介業者が利用するクラウド・データ基盤も存在する。下流では、加盟店、マーケットプレイス、公共サービス事業者、政府部門が受入と継続的な回収の利用事例を推進しており、付加価値サービスは、大量・低手数料の取引の上に、不正分析、クレジットオーバーレイ、資金管理ダッシュボードを通じて収益化されている。運用面のボトルネックは依然としてネットワークの信頼性と不正のベクトル(例:コレクトリクエスト詐欺)に集中しており、リアルタイムのリスクスコアリングと認証強化への投資を促している。また、越境展開や提携(2026年7月発表のNPCIとHSBCインドによるリアルタイム外国為替決済API)は、FX/決済パートナーや国際的な加盟店受入網など、チェーンに新たな結節点を追加している。
競争環境
PhonePeの48%のシェアは、全国に1,500万枚以上のQRステッカーを展開し、スーパーアプリ内に保険および投資オプションを組み込んだ両面型の加盟店・消費者獲得戦略から生まれています。Google Payの37%シェアは、Androidへのプリインストール、音声検索統合、およびゲーミフィケーションされた報酬エンジンによるものです。NPCIは30%シェア上限の適用を2026年12月まで延期しており、両社が競合他社にシェアを譲る前にスケールエコノミーを強化できるようにしています。
戦略的差別化は、AIリスクスコアリング、会話型インターフェース、およびコンテキストクレジットへとシフトしています。Amazon Payは自社マーケットプレイスからの注文レベルのデータを独自の意思決定エンジンに取り込み、チェックアウト時にマイクロローンを提供することで、商取引と金融にわたる接点を強化しています。一方、RazorpayとJuspayは、銀行や新興フィンテック企業向けにAPIをホワイトラベルで提供するインフラスペシャリストとして自社を位置づけています。これらのパートナーシップは、各PSPがフルスタックを構築することなく、組み込み型金融の普及を加速させています。
ゼロ加盟店割引率(MDR)の経済性が従来の手数料収益を圧迫しているため、プレイヤーはサブスクリプションベースの照合ダッシュボード、プレミアムAPI、および投資商品のクロスセルを通じて収益化しています。1日あたり6億件以上の取引を運用するために必要な流動性支援、サイバーリスク防衛、およびコンプライアンス予算を考えると、参入障壁は依然として高い水準にあります。それでも、ニッチな新興企業は、スケールの不足をドメインの深さで補えるヘルスケア、教育、公共インフラ分野のホワイトスペースを活用しています。総じて、インドリアルタイム決済産業は、専門的な隣接領域のリングに囲まれた典型的な複占コア構造を示しています。
インドリアルタイム決済産業リーダー
PhonePe Private Limited
Google LLC (Alphabet Inc.)
NPCI (National Payments Corporation of India)
Paytm Payments Bank Ltd
PayPal Payments Private Limited
- *免責事項:主要選手の並び順不同

市場機会と将来展望
最も明確な空白地帯は、ゼロMDR経済のもとでのエコシステムの収益化と持続可能性にあり、特に高額の加盟店決済や、インフラおよび不正損失コストを負担する銀行にとって顕著である。2026年7月に報じられた、大規模加盟店に対してINR 2,000超のUPI取引に最大0.5%のMDRを再導入する政府案(一定の取引高未満の小規模加盟店は保護対象とする)は、PSP、ゲートウェイ、銀行が耐性強化投資の資金を確保し、紛争処理の自動化、消込、不正分析といった有料サービスを拡大するための具体的な道筋を提供する。
もう一つの機会は、より安全で摩擦の少ない認証を拡大し、対応可能な受入環境を広げることにある。NPCIは2026年6月に生体認証によるUPI取引が6億1,100万件を超えたと報告しており、これによりPIN不要のフローが可能となり、高頻度・低注意の決済シーンにおける成約率の向上や、漏洩した認証情報への依存の低減が期待できる。越境利用も、国際的な加盟店受入や決済ツールに結びついた新たな取引量と手数料プールを開拓しており、UPIは複数国で運用され、2026年7月のNPCIとHSBCインドによるリアルタイム外国為替決済の取り組みは、透明な外国為替価格設定、迅速な決済、旅行・越境商取引向けのコンプライアンス対応レポーティングへの需要を浮き立たせている。最後に、2024年8月にRBIとNPCIが開始したUPI相互運用可能現金預入(UPI-ICD)機能のような、現金からデジタルへの入口の拡大は、銀行主導の現金管理と非店舗型預入シナリオを広げ、銀行やATM/現金リサイクラー網がリアルタイム決済のアイデンティティに追加サービスを付加することを可能にする。
最近の業界動向
- 2026年7月:NPCIとHSBCインドは、直接API連携を通じて越境UPI決済のリアルタイム外国為替決済を可能にする提携を発表した。この動きは、国際的なUPI利用事例における価格透明性と決済確実性の向上により、越境バリューチェーンを支える。
- 2025年4月:Juspayは、Kedaara Capitalが主導するシリーズDラウンドで6,000万米ドルを調達し、ルールベースの不正防止エンジンを拡張した。この資金は、銀行やフィンテック企業が大量のUPIフローを保護するために利用するリスク・コンプライアンス層の大規模な展開を支える。
- 2024年8月:RBIとNPCIは、Global Fintech Fest 2024においてUPI相互運用可能現金預入(UPI-ICD)機能を開始し、UPIを用いた現金リサイクラー機でのカードレス現金預入を可能にした。これにより、現金からデジタルへの入口が拡大し、銀行やATM網事業者にとってUPIアイデンティティを中心とした新たな連携機会が生まれる。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、市場はUPIやIMPSなど、24時間365日稼働する決済網上でほぼ即時の確認を伴い、ある口座から別の口座へ資金を移動させるインドのリアルタイム決済取引の価値を対象とする。本市場は、これらのフローに結びついた収益化されたエコシステムとして扱う。
対象範囲外:ウォレットのチャージ、カード主導の即時プログラム、暗号資産の決済網、遅延ネット決済バッチ、越境リアルタイムコリドーは含めない。
セグメンテーション概要
- 取引タイプ別
- 個人間送金(P2P)
- 個人対事業者間送金(P2B)
- コンポーネント別
- プラットフォーム/ソリューション
- サービス
- 展開形態別
- クラウド
- オンプレミス
- 企業規模別
- 大企業
- 中小企業
- エンドユーザー産業別
- 小売・Eコマース
- 銀行・金融サービス・保険(BFSI)
- 公益事業・通信
- 医療
- 政府・公共部門
- その他のエンドユーザー産業
データソース、市場規模の算定、および検証
デスクリサーチ
デスクワークは、決済網と利用状況に関する背景の構築から始まり、確認・更新が容易な公開データに依拠している。使用したソースには、インド準備銀行が公表する決済・清算統計、NPCIの運用および製品更新情報、財務省および関連するデジタル・インディア関連の発表、MeitYやTRAIなどの政府データセットによる通信・インターネット普及指標が含まれる。
その後、銀行の年次報告書や投資家向け資料、規制対象事業者の開示情報、価格設定・インセンティブ・規則変更に関する信頼性のある経済メディアの報道を確認することで、価値がシステム内をどのように移動するかを把握する。並行して、企業財務インテリジェンス、ニュースおよび財務情報、特許動向調査についてのみ有料サブスクリプションを利用し、これにより時系列や投資パターンの相互確認を行う。ここに挙げたデスクソースは例示であり、データ収集、前提の検証、未解決の論点の明確化のために、他の多くの公開および有料の参考資料も使用した。
一次インタビューおよび調査
一次調査は、生の利用シグナルを実用的な市場価値モデルに変換するために用いられた。銀行および決済エコシステム参加者において決済製品、業務、リスク、テクノロジーを担当する人々に聞き取りを行った。また、UPIおよびIMPSの規則変更、MDRに類似した価格設定行動、インド主要地域における加盟店受入パターンを追跡する専門家とも前提を検証し、デスク調査での不足部分を運用面の情報で補うことができた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:36% | 経営幹部(CXO):13% |
| 中位層:45% | 部門・事業責任者:31% |
| 中小規模プレーヤー:19% | マネージャー:56% |
市場規模の算定と予測
市場規模は、トップダウンとボトムアップを組み合わせた手法で算定し、インドの決済網全体の活動から出発し、確認・可用性のルールを満たすリアルタイムの口座間フローに範囲を絞り込んだ。実務上、トップダウンの構築では、公表されている決済システム統計と決済網レベルの指標を用いて対象となる価値プールを再構築し、政策変更、インセンティブの変化、導入サイクルなどの既知の構造的な断絶に応じて調整を行う。
モデルの信頼性を保つため、UPIおよびIMPSの取引価値・件数の傾向、P2Pと加盟店決済の間の比率変化、平均取引単価の推移、銀行経由と他の参加者経由の取引の割合、収益化に影響する価格設定・インセンティブの仕組みなど、いくつかの入力項目を注視し頻繁に更新している。変数が一貫して開示されていない場合は、インタビューに基づく範囲や公開の代替指標を用いて補完し、その後、結果が現実的な範囲内にあるかストレステストを行う。
予測は、主要な推進要因に対する短期の時系列トレンド平滑化を支えとするシナリオ分析を用いて構築し、その後、導入速度と価格動向について専門家による確認を行った。また、主要決済網ごとの取引件数にサンプルした取引当たりの価値を乗じる手法や、収益化手法に関するチャネル確認など、選択的なボトムアップ近似を妥当性検証として使用する。総計は、複数のシグナルが同一の修正を示す場合にのみ調整される。
データ検証と更新サイクル
数値を確定する前に、決済システムのダッシュボード、デジタル取引強度に関する銀行の開示情報、規則や手数料変更に結びついた明確な転換点など、独立したシグナルとモデル出力を比較する。異常値は二次チェックで見直され、変動が記録された事象で説明できない場合は、前提を再検討し入力系列を再確認する。
複数段階の内部レビューを実施し、主要な推進要因が想定範囲を超えて変動した場合(急激な取引単価の変化や加盟店シェアの急変など)には、対象を絞った再ヒアリングを実施する。レポートは年次で更新され、重大な事象があれば中間更新を行い、提供直前には最終的なデータ確認を完了させることで、クライアントに提供できる最新の見解を確保している。
Mordor Intelligenceによるインドのリアルタイム決済市場規模と他の公表推計との比較
インドのリアルタイム決済に関する公表された市場価値は、調査間で計測範囲が一貫していないため、しばしば一致しない。同じ決済網が、価値フロー、収益プール、あるいはより広範な決済総額として扱われることがある。相違は、通貨換算に使用する年度、インセンティブや手数料の扱い方、主要な規則変更後にモデルをどの程度の頻度で更新するかによっても生じる。
RBIおよびNPCIの取引統計、加えてUPIとIMPSの比率、P2Pと加盟店の比率といった決済網レベルの構成シグナルは、Mordor Intelligenceが、より広範なデジタル決済総額ではなく、定義された国内口座間リアルタイム決済の範囲に沿っていることを確認するための根拠となっている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 7.84 B (2025) | |
| 業界データ発行元A | USD 9.61 B (2025) | 隣接する即時デジタル決済の価値を含む可能性のあるより広い定義を用いており、カード主導およびウォレット媒介のフローの組み入れルールが、口座間決済網から明確に分離されていない。 |
| 業界レポートB | USD 7.84 B (2024) | 会計年度形式の基準値を示し、異なる基準年を報告しているが、取引単価や収益化に関する前提が決済網統計に対してどのように検証されているかを示さずに、積極的な推計を行っているように見える。 |
表に見られる差異は、主に国内の口座間リアルタイム決済網にどれだけ厳密に範囲を限定しているか、および基準年の選択によるものである。これにより、予測開始前の出発点となる数値そのものが変化する。各段階を決済網の活動シグナルに結びつけ、その後インタビューを通じて収益化の論理を妥当性検証することで、実務的な計画立案に必要な数値として、説明可能かつ再現可能な推計を維持している。


レポートで回答されている主要な質問
インドリアルタイム決済市場の現在の価値はいくらですか?
市場は2026年に94.6億米ドルであり、2031年までに241.4億米ドルに達すると予測されています。
最も急速に拡大している取引タイプはどれですか?
小規模加盟店におけるQRコード受け入れが拡大するなか、個人対事業者間送金(P2B)決済が23.85%のCAGRで成長しています。
中小企業(SME)がリアルタイム決済をこれほど急速に採用している理由は何ですか?
ゼロ加盟店割引率(MDR)政策と無料QRキットが参入障壁を撤廃し、中小企業の決済取引量が25.5%のCAGRで成長しています。
クラウド展開はどのように取引量の急増に対応していますか?
弾力的なクラウドクラスターは、取引量が300〜400%急増する祭典期間中のサージを自動的にスケールし、システムの稼働率を維持します。
持続的な成長に対する主要な脅威は何ですか?
なりすましアプリによる詐欺と農村部のネットワーク遅延は、ユーザーの信頼を損ない、取引失敗率を高め、市場のCAGRをわずかに抑制する可能性があります。
最終更新日:



