
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 4.81 十億米ドル |
| 市場規模 (2026) | 5.21 十億米ドル |
| 市場規模 (2031) | 7.73 十億米ドル |
| 成長率 (2026 - 2031) | 8.23 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドのオフィス家具市場分析
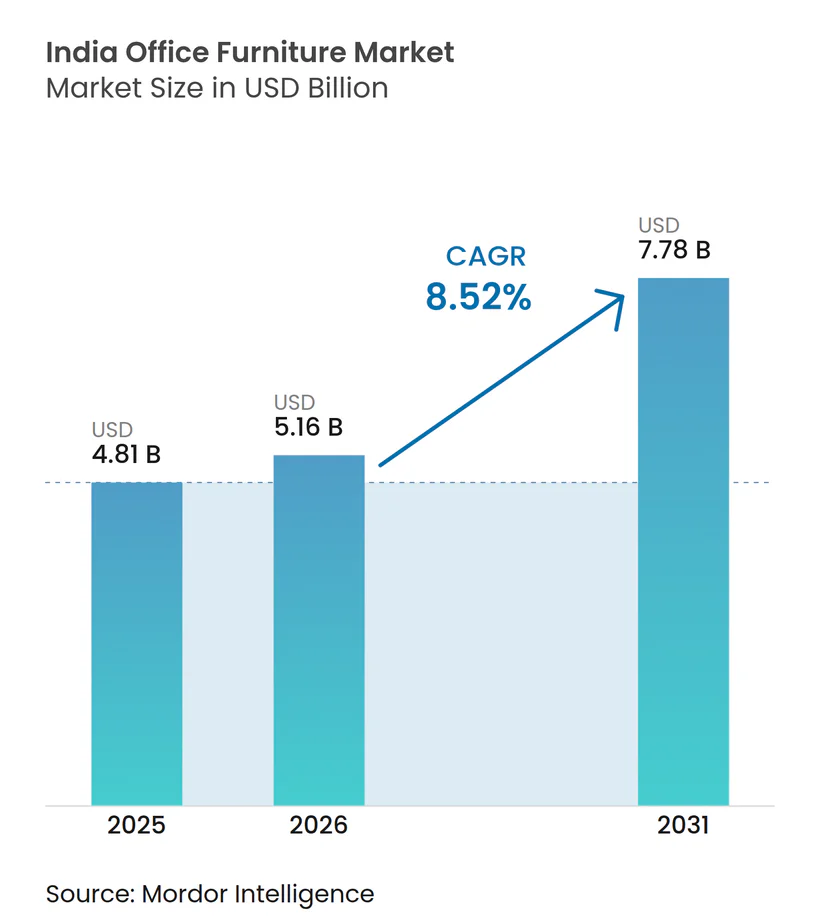
インドのオフィス家具市場は、2025年の4.81 ビリオン 米ドルから2026年には5.16 ビリオン 米ドルへと成長し、2031年には7.78 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 8.52%で拡大する見込みです。インドのオフィス家具市場はパンデミック後のオフィス改装需要の回復から、品質・コンプライアンス・買い替え需要に牽引される段階へと移行しています。グローバル・ケイパビリティ・センター(GCC)、オフィス回帰方針、マネージドワークスペースが、エルゴノミクス対応・認証取得済み・モジュール型製品の購入を後押ししています。2025年2月の家具品質管理令により、インド標準局(BIS)への適合が政府・機関向けビジネスへの参入において重要性を増しています[1]。これにより、試験済み製品・保証・安定した納品を提供できるサプライヤーが優位に立ちます。インドのオフィス家具市場は依然として価格感応度が高く、特にエコノミー製品においては地元サプライヤーが重要な役割を担っています。
主要レポートのポイント
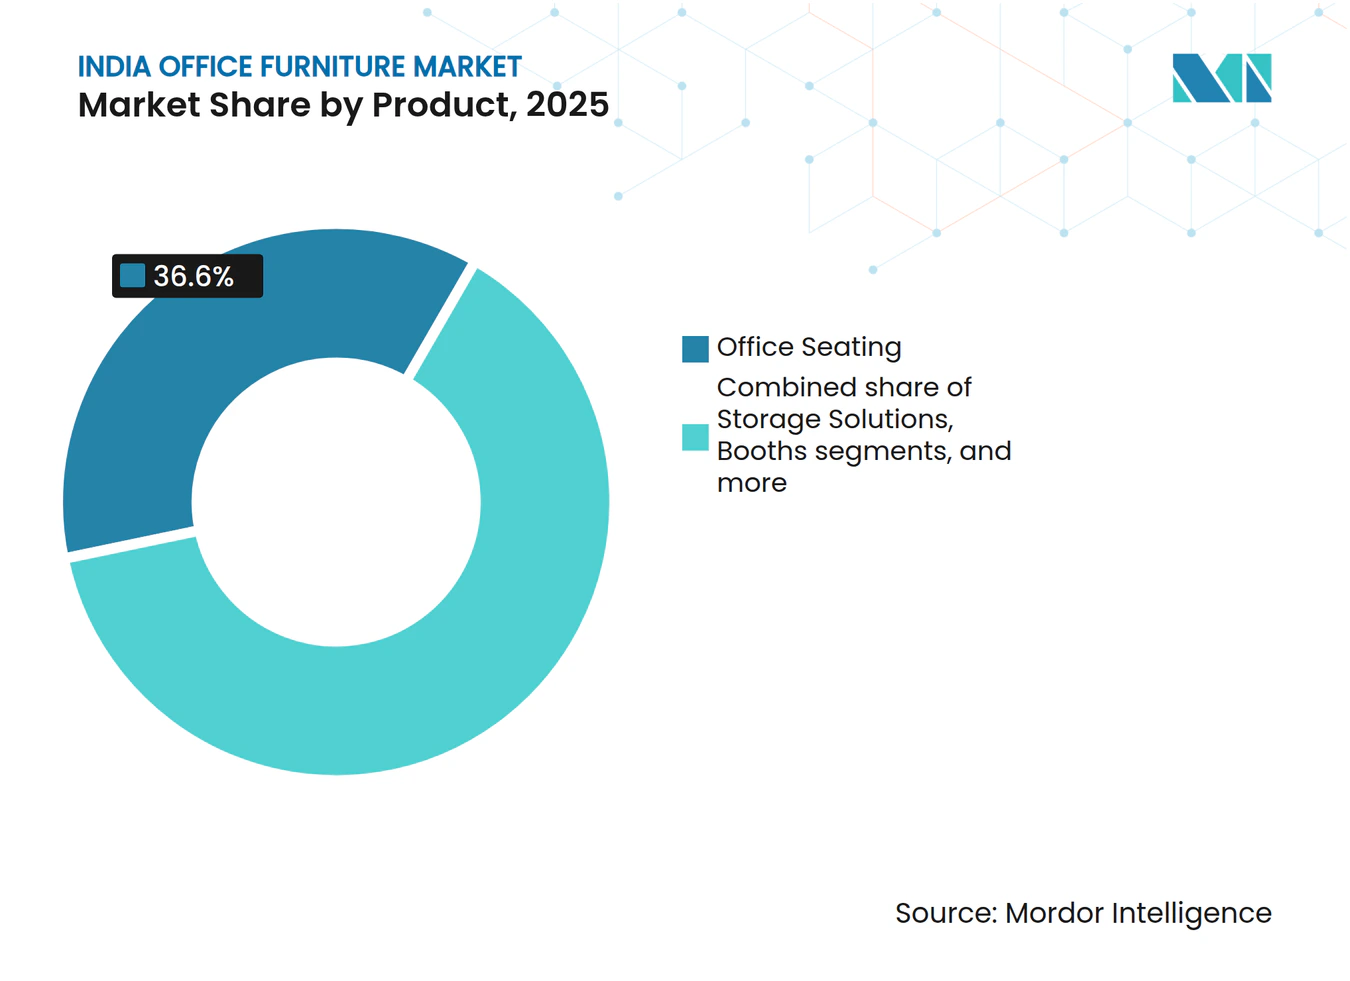
- 製品別では、オフィスシーティングが2025年のインドのオフィス家具市場シェアの36.60%を占めてトップとなり、ブースおよびオフィス仕切りは2031年にかけてCAGR 11.65%で拡大すると予測されています。
- 素材別では、木材が2025年のインドのオフィス家具市場シェアの44.24%を占め、その他の素材セグメントは2031年にかけてCAGR 11.21%で拡大すると予測されています。
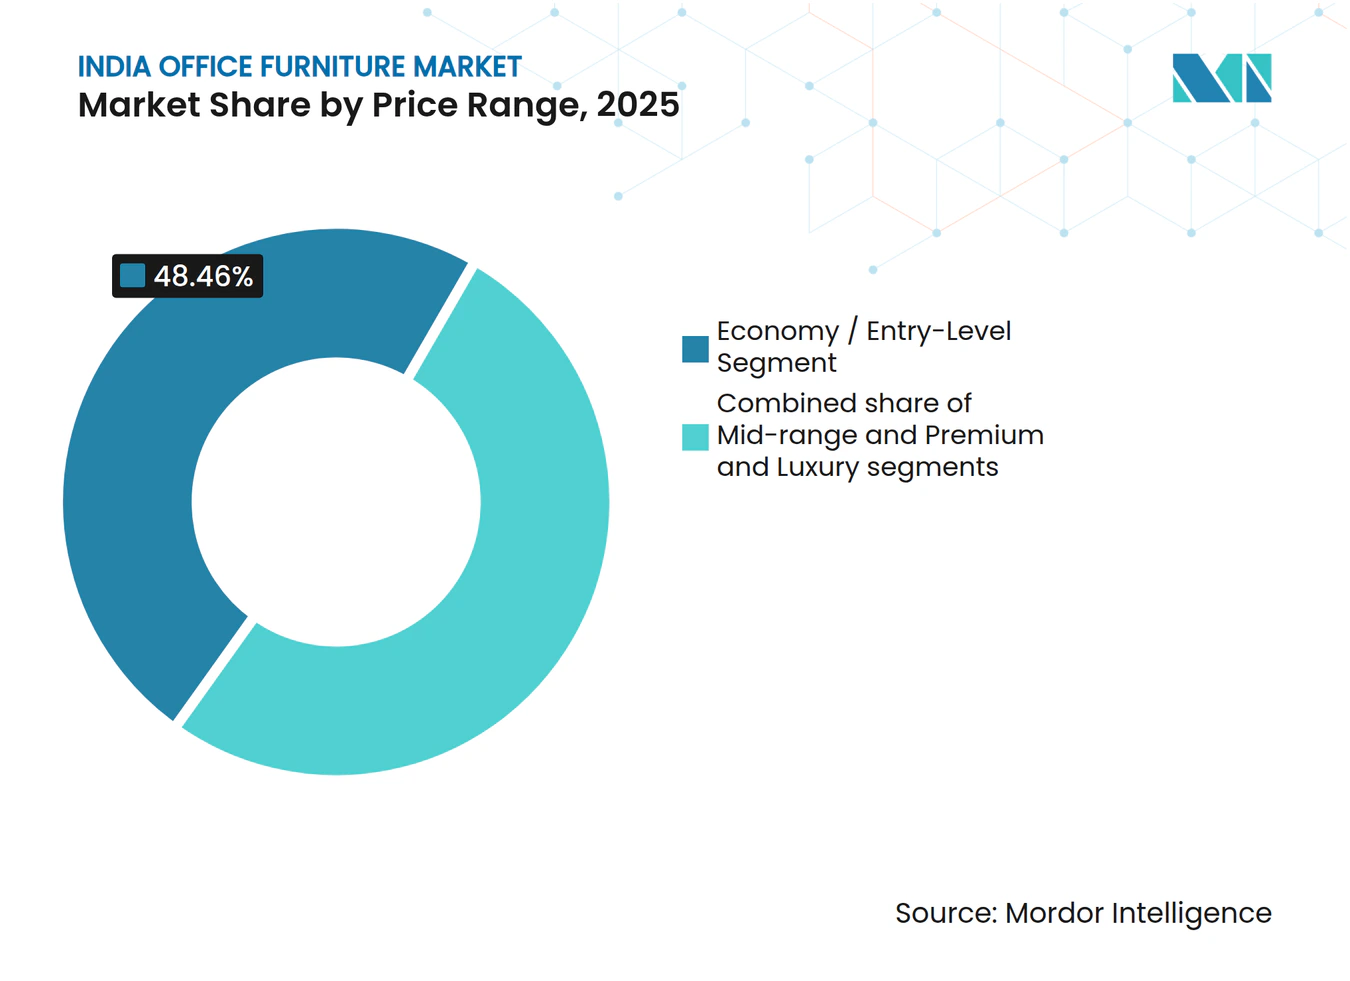
- 価格帯別では、エコノミー・エントリーレベル製品が2025年のインドのオフィス家具市場シェアの48.46%を占め、プレミアム・ラグジュアリー製品が2031年にかけてCAGR 11.82%と最高の成長率を記録すると予測されています。
- エンドユーザー別では、コーポレートオフィスが2025年のインドのオフィス家具市場シェアの68.75%を占め、その他のエンドユーザーは2031年にかけてCAGR 10.66%で拡大すると予測されています。
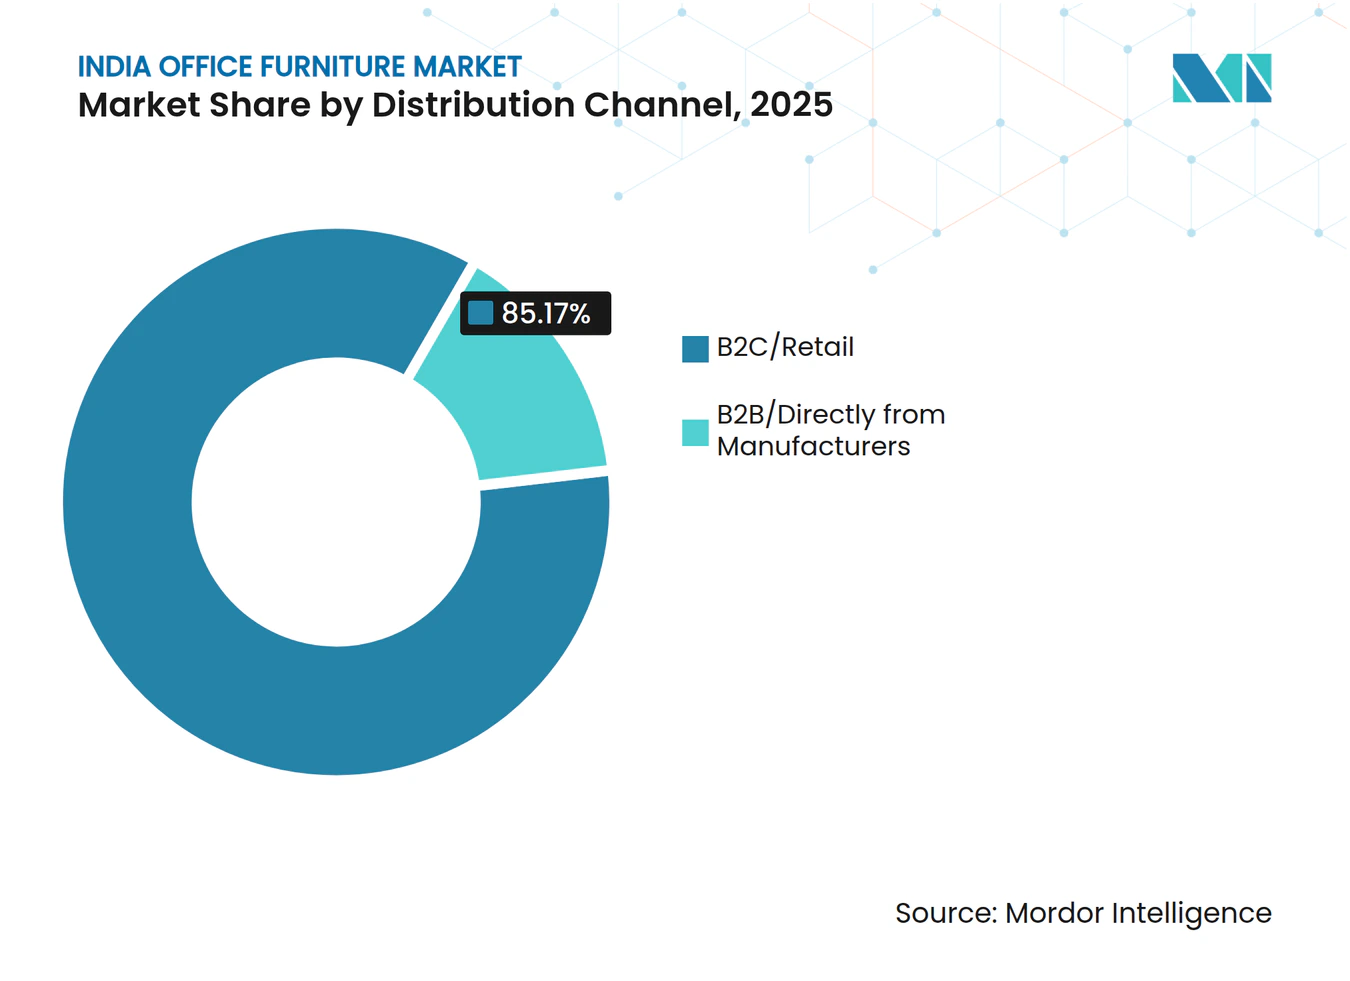
- 流通チャネル別では、B2C・小売が2025年のインドのオフィス家具市場シェアの85.17%を占め、オンライン販売は2031年にかけてCAGR 13.19%で拡大すると予測されています。
- 地域別では、南インドが2025年の収益の39.13%を生み出し、2031年にかけてCAGR 10.45%で拡大すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| コーポレート不動産の拡大とGCC(グローバル・ケイパビリティ・センター)の普及 | +2.2% | ベンガルール、ハイデラバード、プネー、デリーNCR、チェンナイ | 中期(2~4年) |
| エルゴノミクス意識の高まりと従業員ウェルネス義務化 | +1.4% | BIS品質管理令施行後のGCCハブおよび全国市場 | 長期(4年以上) |
| コワーキング・マネージドワークスペースセクターの成長 | +1.1% | 主要8都市および第2層都市 | 中期(2〜4年) |
| 政府インフラ近代化とスマートシティ推進プログラム | +0.8% | 全国規模、州都、および第1層行政中心都市 | 中期(2~4年) |
| オフィス回帰義務化によるオフィス改装投資の加速 | +0.7% | ベンガルール、ハイデラバード、プネー、ムンバイのITおよびGCCキャンパス | 短期(2年以内) |
| 第2層・第3層都市のオフィス市場の台頭 | +0.6% | プネー、アーメダバード、コーチ、コインバトール、インドール、ジャイプール | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
コーポレート不動産の拡大とGCC(グローバル・ケイパビリティ・センター)の普及
グローバル・ケイパビリティ・センターは、インドにおける仕様グレードのオフィス家具需要にとって最も重要な構造的牽引役として頭しています。GCCは2025年のインドの総オフィス賃貸面積の37.7%を占め、過去最高の3,140万平方フィートを吸収しました。これは前年比13.1%増であり、GCCの賃貸面積は2026〜2027年にかけて6,000万〜6,500万平方フィートに達すると予測されており、次のサイクルにわたって調達レベルの需要を持続させます[2]。GCCの調達は、より高い仕様要件を求めるという点で通常の企業需要とは異なります。米国に本社を置く親会社は、グローバルマスターサービス契約のもと、BIFMA認証のコントラクト家具、保証付きエルゴノミクスシーティング、揮発性有機化合物ゼロの仕上げを要求することが多く、これらの要件により非認証メーカーは高額入札から排除される場合があります。その結果、インドのオフィス家具市場は、初期のオフィス改装および既存の企業拠点における買い替え需要の恩恵を受けています。この傾向は、調達チームがグローバル基準に従うプロジェクトにおいて、組織化されたメーカーを支援します。また、デザインサポート、設置能力、一貫したアフターサービスへの需要も高まっています。
エルゴノミクス意識の高まりと従業員ウェルネス義務化
2025年の家具品質管理令は、作業用椅子、テーブル、デスク、収納ユニットに対するインド標準局の必須要件を定めました。インド商工省による2025年2月の家具(品質管理)令2025の通知により、作業用椅子にはIS 17631、テーブル・デスクにはIS 17633、収納ユニットにはIS 17634に基づくBIS認証が義務付けられ、大企業には2026年2月から、中小零細企業(MSME)には2026年8月から適用されます[3]。コンプライアンス重視への転換により、エルゴノミクス基準は任意のプレミアム機能から市場参入要件へと変化しました。BISライセンスを持たない非組織化メーカーは、政府・機関向け調達チャネルから排除されるリスクに直面しています。確立された試験インフラを持つ組織化されたプレイヤーは、これらのチャネルへのアクセス改善の恩恵を受けています。BIS適合が最低要件となる中、組織化されたプレイヤーはEN 1335エルゴノミクス性能評価、BIFMA持続可能性認証、産業保健コンサルティングによって差別化を図っています。この転換は、明確なプレミアム化戦略なしに平均販売価格を引き上げる可能性があります。2025年8月、マネサールのUrban Grey Furniture Industriesがインド初の全国BIS IS 17631ライセンスを取得しました。この動向は、早期参入者にとってコンプライアンスの機会が開かれたことを示しています。インド標準局法2016のもと、規制要件は予測期間を通じて競争上のフィルターとして機能し続けます。
コワーキング・マネージドワークスペースセクターの成長
インドのフレキシブルオフィス市場は2025年半ば時点で7,970万平方フィートのストックに達し、アジア太平洋地域最大のフレキシブルオフィス市場となってお、2026年までに1億平方フィートを超える見通しです。企業が市場投入スピードと業務の俊敏性を優先する中、フレックス需要は2020年以降約6倍に拡大しています[4]。マネージドワークスペースの運営者は、迅速に設置でき、レイアウト間で移動可能で、複数のテナントグループが使用できる家具を必要としています。これにより、標準化されたベンチング、スタッキングシーティング、モジュール型収納、取り外し可能なパーティションへの需要が高まっています。大規模なマネージドオフィス契約では、短期間でコントラクトグレードの製品を納品できるメーカーが優位に立つ場合があります。コワーキングの購買担当者は、大量購入かつ計画されたオフィス改装予算内で作業するため、価格面でも圧力をかけます。サプライヤーが耐久性と容易な再構成を組み合わせることができれば、インドのオフィス家具市場はこの需要から恩恵を受けることができます。このセグメントは、運営者が拠点を拡大したりテナント構成を変更したりする際にリピート注文も生み出します。
政府インフラ近代化とスマートシティ推進プログラム
インドの政府電子マーケットプレイス(GeM)は、中央省庁、州政府、公共部門事業体、裁判所、機関キャンパス向けのコンプライアンス対応・保証付きオフィス家具の調達を正式化しました。2025年の家具品質管理令は、BIS適合メーカーが認証をGeMの入札における正式な資格基準として活用できるようにすることで、このフレームワークを強化しました。この要件により、非認証サプライヤーに対するコンプライアンスに基づく参入障壁が生まれました。スマートシティミッションは100都市にわたる投資を支援し、指令管制センターのインフラ整備も含まれています。さらに、デリー州政府の2025〜26年度予算は、4つの新病院、7つの集中治療室施設、13の病院改修を含む24の未完了病院プロジェクトを対象としました。これらのプロジェクトは、行政用および臨床用オフィス家具への需要を生み出しました。IS 17631からIS 17634をカバーするBISライセンスと機関向け納品の実績を持つメーカーは、調達要件に対応できる立場にあります。州レベルの調達当局がベンダー資格基準を更新する前に複数カテゴリーのBISライセンスを取得した企業は、コンプライアンスプロセスを進める競合他社に対して複数四半期分の優位性を獲得しました。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 非組織化セクターの支配と根強い価格感応度 | -1.5% | 全国規模、特に第2層・第3層都市およびエコノミー・ミッドレンジセグメント | 中期(2〜4年) |
| 鉄鋼・木材・フォーム・生地における原材料コストの変動 | -1.0% | 全製造拠点 | 短期(2年以内) |
| ハイブリッドワークの不確実性による企業調達の先送り | -0.6% | グローバル承認サイクルを持つ大企業およびGCCアカウント | 短期(2年以内) |
| 断片化した流通とアフターサービスのエコシステム | -0.5% | 第2層・第3層都市および地域拡大市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
非組織化セクターの支配と価格感応度
非組織化家具セクター(地元大工、小規模工房、非認証メーカー)は、ユニット数ベースでインドのオフィス家具市場の大部分を依然として占めており、地元大工だけで2026年のB2C・小売チャネル収益の68.17%を占めています。これらの生産者は、認証コストゼロ、税制上の裁定取引、最小限の保証義務といった構造的なコスト優位性を持って競争しており、エコノミーおよびミッドレンジ下位層において組織化されたメーカーを大幅に下回る単価を実現しています。需要集中のミスマッチが市場全体での迅速な解決を妨げ続けています。コンプライアンスグレードの家具を指定するGCCや政府電子マーケットプレイスを通じて調達する政府機関などの大口購買者は、調達イベント全体のごく一部を占めるに過ぎません。一方、中小企業やスタートアップは依然として価格感応度が高く、業務上の品質への影響が限定的なまま非組織化チャネルからの調達を続けています。2026年2月以降のインド標準局品質管理令の施行により、政府・機関向け調達チャネルにおける正式化が加速しています。しかし、エコノミー小売セグメントは依然として競争が激しく、予測期間の大部分にわたって激しい競争に直面し続ける可能性が高いです。この状況は、市場全体の平均販売価格の成長を制約し、組織化されたプレイヤーによるプレミアム層への規律ある生産能力配分に利益率保護を依存させています。
原材料コストの変動
木材、鉄鋼、ポリウレタンフォーム、張り地生地にわたるコスト上昇が、組織化された家具メーカー、特に価格弾力性がコスト転嫁を制限するボリューム感応型の標準シーティングおよびデスキングカテゴリーを対象とするメーカーの利益率を圧迫しています。木材価格は2024年度に約20%上昇し、供給サイクルが正常化する2027年以降まで本格的な安定化は見込まれていません。ドイツ、イタリア、東南アジアのメーカーからの中密度繊維板(MDF)輸入は、ミッドレンジレベルでは構造的にヘッジが困難な為替レートおよび輸送コストの変動リスクにメーカーをさらしています。戦略的な示唆として、商品コストが急騰する際に高マージンのエルゴノミクスシーティングやプレミアムコラボレーティブ家具へとピボットできる製品ミックスの柔軟性を持つメーカーは、商品リスクにさらされた標準ラインにわたって固定生産比率を持つメーカーよりも、総合的な営業利益率を守る上で有利な立場にあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
プライバシーアーキテクチャが製品ミックスを再編オフィスシーティングは2026年のインドのオフィス家具市場の36.60%を占め、2031年にかけてCAGR 9.31%で拡大すると予測されています。フレキシブルなワークプレイスレイアウトは、移動可能で異なる作業エリアで使用できる多目的シーティングへの需要を引き続き支えています。これらのオフィス構成は、特定の企業スペースにおける専用ミーティングシーティングの必要性を低減する可能性があります。需要にはタスクチェア、コラボレーティブシーティング、共有作業エリアで使用される可動式シーティングが含まれます。
ブースおよびオフィス仕切りは2031年にかけてCAGR 11.65%で拡大すると予測されており、これは全製品タイプの中で最も高い成長率を示しています。オープンプランオフィスの拡大により、集中作業、短時間の通話、小規模ミーティングのための閉鎖的または半閉鎖的スペースへの需要が高まっています。音響製品は予測期間を通てコーポレートオフィスプロジェクトの仕様においてより大きなシェアを占めると予想されています。国際ブランドはこのカテゴリーで確立されたプレゼンスを維持しており、国内サプライヤーは音響材料および関連製品デザインにおける能力を拡大しています。


注記: 全個別セグメントのシェアはレポート購入時に入手可能
素材別:
ハイブリッド基材が木材主流を上回る成長木材は2026年の収益の44.24%を占め、インドのオフィス家具市場において最大の素材カテゴリーであり続けています。メーカーはデザインの柔軟性と国内全土にわたる確立された製造基盤のために木材を広く使用しています。木材はワークステーション収納家具、エグゼクティブデスク、従来型オフィス家具ラインにも広く使用されています。この素材は標準化された家具製品とカスタマイズされたオフィス設置の両方に使用されています。
その他の素材は2026年の収益の13.44%を占め、2031年にかけてCAGR 11.21%で拡大すると予測されています。このカテゴリーには、現代的なシーティングおよびコラボレーティブ家具に使用される特殊な張り地複合材とハイブリッド基材が含まれます。リサイクルポリエチレンテレフタレートメッシュハイブリッド素材システムおよび認証済みベニヤは、企業調達チームが求める環境関連文書を支援します。これらの素材は製品重量を低減しながら、快適性、耐久性、視覚的一貫性を支えることができます。素材の選択はプロジェクト仕様、製品寿命要件、調達基準にも依存します。
価格帯別:
プレミアム成長がリードしながらエコノミーが基盤を維持エコノミー・エントリーレベル製品は2026年の収益の48.46%を占め、価格帯の中で最大のシェアを示しています。このセグメントは2031年にかけてCAGR 6.64%で拡大すると予測されており、3つの価格帯の中で最も低い成長率です。中小企業、教育機関、価値重視の公共調達プログラムがこの価格帯の需要を支えています。コンプライアンス要件は機関向け注文のサプライヤー適格性に影響を与える可能性があります。低コストサプライヤーは、購買決定が即時価格に焦点を当てる民間小売需要において引き続き重要です。組織化されたメーカーは選定された規制対応注文を確保できますが、リードタイムと実用的な価値において競争力を維持する必要があります。
プレミアム・ラグジュアリー製品は2026年の収益の17.60%を占め、2031年にかけてCAGR 11.82%で拡大すると予測されています。グローバル・ケイパビリティ・センターは、国際的なオフィス拠点全体に適用されるワークプレイス基準を満たす家具を必要とすることが多いです。これらのプロジェクトでは、保証履歴、エルゴノミクス性能、デザインの一貫性がより重視されます。認証済みコントラクト家具ラインを持つ国内サプライヤーは、輸入製品に完全に依存することなくこのビジネスを競うことができます。国際ブランドは、確立されたグローバルポートフォリオからの製品を必要とするプレミアムプロジェクトにおいて引き続き存在感を示しています。

注記: 全個別セグメントのシェアはレポート購入時に入手可能
エンドユーザー別:
コーポレートオフィスが中核需要基盤として維持コーポレートオフィスは2026年のインドのオフィ家具市場の68.75%を占め、2031年にかけてCAGR 9.38%で拡大すると予測されています。グローバル・ケイパビリティ・センターおよび大規模多国籍企業のオフィスは、このカテゴリー内で1席あたりのオフィス構築支出を高めています。これらの顧客は、業務拡大、ワークステーションの買い替え、または社内オフィスレイアウトの変更に伴い、継続的な需要を生み出します。需要はオフィス移転、ワークスペースの統合、新規従業員シーティングの追加からも生じます。
その他のエンドユーザーカテゴリーには、フレキシブルコワーキング運営者、新興スタートアップ、プロフェッショナルサービス企業が含まれます。このカテゴリーは2026年の収益の6.22%を占め、2031年にかけてCAGR 10.66%で拡大すると予測されており、エンドユーザーカテゴリーの中で最も高い成長率を示しています。このセグメントの購買者は、テナント要件やチーム規模の変化に応じて迅速に再構成できる耐久性のある家具を必要としています。この需要は、確立されたサプライチェーンと競争力のある価格設定を持つ組織化されたミッドレンジメーカーを支援します。
流通チャネル別:
小売主導の構造の中でオンライン調達が拡大企業対消費者(B2C)および小売チャネルは2026年の収益の85.17%を占め、顧客への主要な経路であり続けています。地元大工は2026年の収益の68.17%を占め、2031年にかけてCAGR 7.89%で拡大すると予測されています。地元での入手可能性と競争力のある価格設定がこのチャネルを通じた需要を支えています。インドのオフィス家具市場全体にわたる正式化は、地域を超えて段階的に進むと予想されています。地元大工は小規模なオフィスプロジェクトやカスタマイズされた家具要件において引き続き重要な役割を果たします。
オンライン販売は2026年の収益の7.53%を占め、2031年にかけてCAGR 13.19%で拡大すると予測されています。デジタルB2Bコンフィギュレーターおよび調達プラットフォームにより、企業の購買担当者は製品を比較し、標準化された家具をオンラインで注文できます。オンラインチャネルは、実店舗のショールームへのアクセスが限られた非大都市圏の商業顧客に特に適しています。これらのチャネルは、定義された仕様を持つ標準化されたワークステーションシステムおよび家具のリピート購入に最も適しています。
注記: 全個別セグメントのシェアはレポート購入時に入手可能
地域分析
南インドは2026年の地域収益の39.13%を占め、2031年にかけてCAGR 10.45%で拡大すると予測されています。ベンガルール、ハイデラバード、チェンナイは、テクノロジー、グローバル・ケイパビリティ・センター、コーポレートオフィスプロジェクトの重要な拠点です。この顧客基盤は、認証済みコントラクト家具、エルゴノミクスシーティング、統合されたオフィス改装への需要を支えています。カルナータカ州およびテランガーナ州のGCC支援政策が地域の需要基盤を強化しています。Featherliteはベンガルール生産能力に2億ルピー(2,230万米ドル)を投資することを表明しています。Nilkamalはホスール施設に2億1,200万ルピー(2,360万米ドル)を投資することを表明しています。これらの投資により、サプライヤーは主要なオフィス家具需要センターに近い立地を確保しています。
西インドは2026年の収益の26.60%を占め、CAGR 8.54%で拡大すると予測されています。この地域は大きな企業需要と集中した製造基盤を兼ね備ています。プネーとムンバイは、異なる製品ニーズを持つテクノロジー、グローバル・ケイパビリティ・センター、金融サービスの顧客にサービスを提供しています。金融サービスオフィスは、役員室システム、エグゼクティブシーティング、音響ミーティング設備への需要を支えています。Godrej Interioはカラプールとプネーに5つの工場を運営しています。Steelcase Indiaはチャカンで13万平方フィートを賃借し、Kokuyo Workplace Indiaはナグプールに35万平方フィートの生産キャンパスを持っています。製造拠点の集積により、西部および中部の顧客への納品時間を短縮できます。
北インドは2026年の収益の23.51%を占め、CAGR 6.68%で拡大すると予測されています。首都圏(NCR)は企業需要と中央政府・公共部門調達の大きな基盤を組み合わせています。グルガオンとノイダは組織化された企業拡大の主要拠点であり続けています。Geekenはマネサールの製造拠点と100以上のショールームネットワークを活用して地域配送を支援しています。Godrej Interioもウッタラーカンド州に2つの工場を持っています。東インドは2026年の収益の10.76%を占め、CAGR 4.47%で拡大すると予測されています。この地域は現在の基盤は小さいですが、オディシャ州とビハール州の政策イニシアチブが機関向けオフィス需要の長期的な発展を支援する可能性があります。
規制環境
インドのオフィス家具におけるコンプライアンスは、産業内国内取引促進局(DPIIT)が発行した家具(品質管理)命令2025によって、その形が強く規定されつつある。この命令は、作業用椅子、汎用椅子・スツール、テーブル/デスク、収納ユニット、ベッド、二段ベッドを含む指定家具カテゴリーに対してBIS認証(ISIマーク)を義務付けるものである。これらはIS 17631:2022からIS 17636:2022までのインド規格に整合している。一般企業に対する施行は2026年2月14日に開始され、組織化されたメーカーおよび規制対象SKUをインド市場に投入する輸入業者にとって明確なコンプライアンスの節目が生まれた。
実施の詳細は依然として実務上重要である。零細・小規模企業にはBISライセンス取得のため2026年8月14日までの延長期限が与えられており、家具(品質管理)第2次改正命令2026(S.O. 1125(E))は、船荷証券が2026年2月13日より前の日付であり、輸入から180日以内に輸入報告書(Bills of Entry)が提出される場合の輸入品に対して移行措置上の救済を提供した。同時に、1914年破壊的害虫及び病害虫法に基づく植物検疫規則(2003年)は木材及び木質家具の輸入に引き続き適用され、文書作成、リードタイム、及び着地コスト計画に影響を及ぼす処理及びISPM-15関連の要件を課している。
バリューチェーン分析
インドのオフィス家具は、組織化された全国ブランドと、地元の作業場からなる大規模な非組織セクターとに分かれたバリューチェーンをたどる。上流の原材料には木材及び複合パネル、鋼管及び鋼板、プラスチック・ポリマー、発泡材、繊維が含まれ、続いて加工(木工、金属加工、成形)、表面仕上げ(ラミネート、突き板、粉体塗装)、張り工、組立、品質検査が行われる。原材料は依然として主要なコスト要因であり(業界の内訳ではしばしば製品コストの約60~65%を占める)、BIS QCOへの準拠は、社内試験室または認証を受けた第三者試験によって検証可能な、標準化された基材及び再現性のある工程へと調達をより一層押し進めている。
下流では市場はプロジェクト主導型であり、本レポートではB2B直接販売が2025年の収益の79.25%を占める。これらの取引には通常、設計支援、現場計測、カスタマイズ、配送、設置、設置後サービスがまとめて含まれる。物流及び実行能力が差別化要因となっており、制約は港湾だけでなく、内陸部の接続性やかさばる家具の最終区間の設置対応力にも及んでいる。これに対応して、各企業はフルフィルメントモデルを調整している。例えば、IKEAインディアはムンバイ、ベンガルール、ハイデラバードの都市型店舗をフルフィルメントハブとして活用し、大都市圏及び拡大するティア2の需要拠点における最終区間の摩擦を減らし、サービスレベルを向上させている。
競合状況
市場集中度
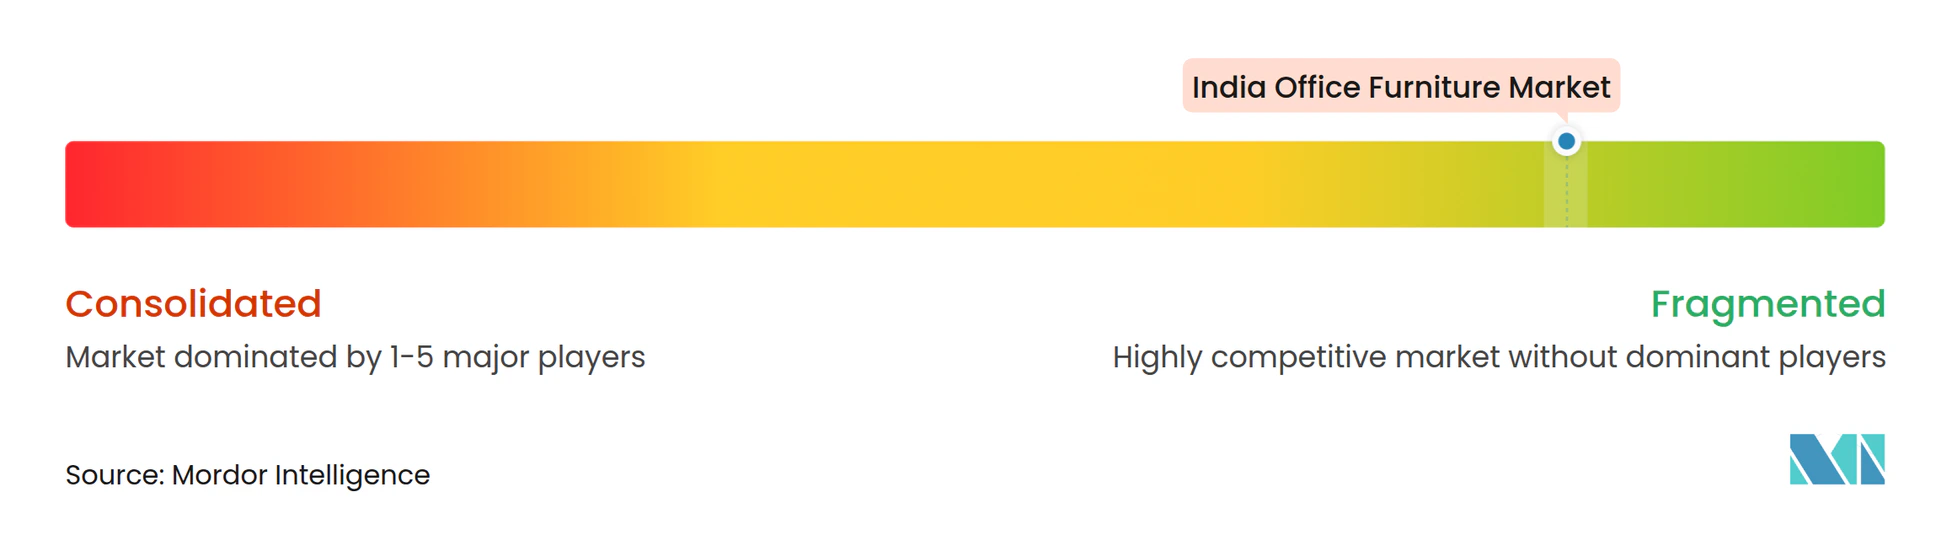
インドのオフィス家具市場は高度に断片化しており、上位6社が2025年の価値の大部分を占めています。Godrej Interio、Steelcase、Featherlite、Haworth、Geeken Seating、MillerKnollが主要参加者として特定されています。残りのビジネスは地域の組織化されたメーカーと広範な非組織化サプライヤー基盤に分散しています。Godrej Interioは主要製品カテゴリーにわたる幅広いポートフォリオ、マハラシュトラ州とウッタラーカンド州の5つの工場、および1億平方フィートを超える1,500以上の商業プロジェクトを納品したプロジェクト部門を持っています。Steelcase、Haworth、MillerKnollはグローバル・ケイパビリティ・センターおよび多国籍クライアント向けのプレミアムワークプレイスソリューションに注力しています。FeatherliteとGeekenは、製造能力と地域配送ネットワークを活用してプロジェクトを競う組織化された国内ミッドレンジ市場に対応しています。
各社はショールームネットワーク、製造能力、認証取得、建築家やデザイナーとの直接的な関与を通じて拡大しています。MillerKnollは2025年2月にコーポレートオフィス改装プロジェクトからのプレミアム需要に対応するためベンガルールにエクスペリエンスショールームをオープンしました。Featherliteは2025年3月にコーチ、2025年2月にブバネシュワルにエクスペリエンスセンターをオープンしました。Kokuyo Workplace India Limitedは2025年12月にHNI Indiaの買収とリブランディングを完了しました。同社はグローバルデザイン能力とナグプールの生産拠点を組織化されたB2Bセグメントにもたらします。AFC Furniture Solutionsは2025年9月にBIFMA Level 3認証を取得し、持続可能性の信頼性を高めました。Wipro FurnitureのDyänシリーズも、商業調達における環境への配慮の高まりを反映しています。
INR 15,000〜INR 35,000(166.9〜389.5米ドル)の価格帯の認証済みエルゴノミクスチェアは、組織化されたサプライヤーにとって引き続き機会となっています。改修およびライフサイクルサービスも、特に主要都市の老朽化したオフィスストックにおいて発展しつつある分野です。サービスとしての家具モデルはインドでの現在の普及率は低いものの、このアプローチはコワーキング需要の初期投資削減と柔軟な資産活用に適合しています。品質管理令に基づくコンプライアンスは、正式な基準を満たすサプライヤーへの政府・機関向け調達を段階的に誘導する可能性があります。これにより、価値志向の小売における断片化した競争を排除することなく、規制対応チャネルにおける組織化されたサプライヤーが強化される可能性があります。サプライヤー戦略は引き続き、地域サービスリーチ、製品コンプライアンス、価格規律によって形成されます。したがって、インドのオフィス家具市場は可視性の高いブランドが集中している一方で、より小規模な競合他社の広い基盤を持っています。
インドのオフィス家具業界のリーダー企業
-
Godrej & Boyce Manufacturing Company Limited
-
Steelcase Inc.
-
Featherlite Furniture Private Limited
-
Haworth Inc.
-
Geeken Seating Collection Private Limited
- 注:主要企業の掲載順は順位を示すものではありません。
インドのオフィス家具市場 このレポートでカバーされる企業
- Interio by Godrej
- Steelcase Inc.
- Featherlite Furniture Private Limited
- Haworth Inc.
- Geeken Seating Collection Private Limited
- MillerKnoll, Inc.
- Wipro Enterprises Private Limited
- Durian Industries Limited
- Spacewood Furnishers Private Limited
- Humanscale Corporation
- Nilkamal Limited
- AFC Furniture Solutions
- Kokuyo Workplace India Limited
- Zuari Furniture Products Limited
- Greenlam Office Solutions
- Inspace India
- Unique Office Systems
- Indo Innovations
- Bombay Safe
- Polestar Furniture
市場機会と将来展望
家具(品質管理)命令に基づくBIS認証の制度化は、一般企業に対して2026年2月14日から施行されており、作業用椅子やテーブル/デスクといった大量流通カテゴリーにおいて適合性を文書化できる、準拠したメーカー及びシステムインテグレーターにとって空白地帯を生み出している。この施行スケジュールと、零細・小規模企業に対する2026年8月14日までの延長を組み合わせると、調達はISI対応力、安定した基材、及び監査可能な品質システムを実証できるベンダーへと向かっており、これは試験へのアクセスと再現性のある生産を持つ組織化された企業に有利に働く傾向がある。
工場主導のモジュール実行とターンキー納品能力も機会領域として際立っており、生産能力の拡充と大規模プロジェクト実績によって支えられています。Teknionはベンガルールに製造施設(4万平方フィート超)をオープンして国内および輸出向け生産を支援し、ANJ Groupはワダ(マハラシュトラ州)の7つの専門工場からなる製造キャンパスを成長戦略の一環として強調し、より迅速な現場展開のための集中化・エンジニアリング出力への転換を強化しました。需要面では、Interio by Godrejがムンバイのビジネス・ナレッジ・シティ(BKC)にあるインド国立銀行の地域本部向けに7万5,000平方フィートのターンキーオフィス改装を完了したことが、家具と内装施工を組み合わせたエンドツーエンドのワークプレイス納品モデルへの継続的な需要を示しており、複数の都市にわたる複数工種の調整、標準化されたロールアウト、設置後のメンテナンスを管理できるサプライヤーに恩恵をもたらしています。
最近の産業開発事情 インドのオフィス家具市場
- 2026年6月:SteelcaseはチェンナイのアドヤールにReflectionsとのパートナーシップによるフラッグシップディーラーショールームをオープンしました。インドのネットワークには3つのWorkLifeセンターと12以上のディーラーショールームが含まれています。
- 2026年6月:Godrej Interioは2027年度に収益を25%増加させる計画を発表し、継続的な小売拡大、より深い市場浸透、オンライン販売の成長、新しい家具カテゴリーの導入によって支えられています。同社はまた、北インドと東インド全体でのプレゼンス強化に注力しながら、2027年度中に102の新店舗を追加する計画を立てています。
- 2026年1月:MillerKnollはインドのベンガルールで改装されたワークプレイスを公開しました。この施設は「デザイン・ウィズ・インパクト」の理念のもとで開発され、同社のインドワークプレイスとして機能しています。
- 2025年11月:Wipro Commercial Indoor Businessは、ムンバイで開催されたORGATEC India 2025においてエルゴノミクスおよび音響オフィスシーティングソリューションを発表しました。この製品ラインはインドで設計・製造され、コーポレートオフィスおよび機関向けエンドユーザーを対象としています。ポートフォリオには、インドにおけるB2Bおよびメーカー直販流通チャネルを通じてプレミアム・ラグジュアリーセグメント向けに持続可能な混合・ハイブリッド素材で製造された製品が含まれています。
インドのオフィス家具市場 レポートの範囲と調査方法論
市場定義及び対象範囲
本調査では、市場はインド全域のオフィス及びワークスペース環境での使用を目的として販売される家具の価値を対象とし、組織及び商業ワークプレイスで使用される座席、デスク、テーブル、収納などの一般的な品目を含む。
対象範囲の除外事項:住宅専用として購入される家庭用家具、オフィス内装工事サービス、及び家具に該当しない純粋な装飾品は除外する。
セグメンテーション概要
- 製品別
- 椅子
- 従業員用チェア
- 会議用チェア
- ゲスト用チェア
- テーブル
- 会議用テーブル
- デスク
- その他のテーブル
- 収納ユニット
- 書類キャビネット
- ブックケースおよびシェルフ
- ソファ・ソフトシーティング
- ブースおよびオフィス仕切り
- その他のオフィス家具(スツール、受付エリア家具、アクセサリー、その他)
- 椅子
- 素材別
- 木材
- 金属
- プラスチックおよびポリマー
- その他の素材
- 価格帯別
- エコノミー
- ミッドレンジ
- プレミアム
- エンドユーザー別
- 法人オフィス
- 医療機関オフィス
- 教育機関
- 政府・公共オフィス
- ホスピタリティおよび小売バックオフィス
- その他
- 流通チャネル別
- B2C/小売
- ホームセンター
- 専門家具店
- オンライン
- その他の流通チャネル
- B2B/メーカー直販
- B2C/小売
- 地域別
- 北インド
- 西インド
- 南インド
- 東インド
データソース、市場規模算定、及び検証
デスクリサーチ
デスクリサーチは、インドの文脈においてオフィス家具として何が含まれるかを整理することから始まり、その後、需要をオフィス活動及び調達サイクルに結び付ける。組織化された業界の実態を把握するため、統計・計画実施省(MOSPI)、産業内国内取引促進局(DPIIT)、及びNSDCの技能・雇用関連発表などの公的資料を用いる。
モデルを実態に基づいたものとするため、信頼できる業界団体が発表する商業用不動産賃貸の最新情報、BISの規格及び通知、並びに人間工学及び材料選好に関する関連の学術・デザイン誌など、オフィス家具需要を動かす兆候も追跡する。その後、企業の開示資料、投資家向け説明資料、及び信頼できる報道を用いて、価格動向及び生産能力増強の方向性を相互確認する。必要に応じて、企業財務に関する有料サブスクリプション及び輸出入出荷レベルのデータベースを用いて、収益レンジ及び貿易関連の供給指標を裏付ける。これらの出典は例示であり、データ収集、検証、及び明確化のために他の公開及び二次的な参考資料も使用した。
一次インタビュー及び調査
一次データは、メーカー、流通業者、大規模な機関投資家的購買者、オフィスプロジェクトチーム、及び選定された材料・部品供給業者との構造化された対話及び簡易調査を通じて収集される。これはインド市場であるため、北部、西部、南部、東インドの主要な需要拠点を反映するよう調査対象範囲を確保し、その後、価格帯、更新サイクル、及びチャネル構成に関する追加確認によってデスクリサーチのギャップを埋める。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップ層:32% | CXO:15% |
| 中堅層:49% | 機能/部門リーダー:40% |
| 小規模プレイヤー:19% | マネージャー:45% |
市場規模算定及び予測
市場規模算定は、トップダウンとボトムアップを組み合わせたアプローチで構築されており、全国レベルでオフィススペースの活動状況及び家具需要の強度を再構成し、その後、選定的な供給業者及びチャネルの計算を用いて確認する。実務上は、オフィス利用セクター及びワークスペース拡大の兆候から出発し、それを現実的な調達及び更新行動を用いて家具支出に変換する。
モデルにおける主要な入力には、グレードAオフィス賃貸及び新規ワークプレイス建設の成長、ハイブリッドレイアウトへの移行(座席及びワークステーション構成を変化させる)、座席及びワークステーションの典型的な更新サイクル、一部カテゴリーにおける輸入品と国内製品の比率、並びに木材、金属、ポリマーなどの材料選択による平均販売価格の変動が含まれる。価格が分散している場合は、購買者からのフィードバックで検証されたチャネル確認及びプロジェクトの見積りを通じて中間値を固定する。予測に関しては、オフィス吸収及び資本支出サイクルに関するシナリオ分析を用い、その後、単発的なプロジェクトの急増が将来カーブを過大評価しないよう、トレンド確認を用いて出力を平滑化する。
データ検証及び更新サイクル
出力は、需要指標、貿易上の兆候、及び回答者が現実的な受注状況として報告する内容を三角測量することによって確認され、最終数値の承認前に検証される。異常な価格の急上昇や急な需要の落ち込みなど、外れ値が現れた場合は、前提条件を再確認し、それが真の変化なのか、タイミングの問題なのかを確認するため回答者に再度連絡を取る。
モデルはまた、計算、単位の論理、及び換算が別のアナリストによって検証される複数段階の社内レビューを経る。レポートは年次で更新され、重大な政策変更、輸入に影響を与える急激な為替変動、又はオフィス建設サイクルの変化など、重要な事象が発生した場合は臨時の更新が行われる。納品前には、クライアントが最新の見解を得られるよう、最終確認が実施される。
Mordor Intelligenceのインドオフィス家具市場規模と他の公表推定値との比較
インドのオフィス家具に関する公表市場価値は、同一の対象領域を測定しているように見えても、出典によって異なることがある。この差異は通常、オフィス家具として何が含まれるか、基準年として何が使われるか、及び価格及びチャネル構成の扱い方の違いから生じる。
より広範な契約家具カテゴリー及び関連する内装工事支出を含めることが、ギャップを生む一般的な要因であり、パーティション、内装工事、又は家具以外の項目が数え込まれると、総額が急速に膨らむことがある。一部の推定は単一の基準年に依拠し、そこから成長を前方に延長する一方、他の推定はオフィス吸収、更新サイクル、及び現実的なASP変動からカーブを構築する。主な差異は、オフィス家具の価値を関連するワークスペース支出から分離することから生じており、Mordor Intelligenceはオフィス使用向けに販売される家具のみを計上し、内装サービスを同一の合計にまとめることなく、チャネル確認によって価格を検証している。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論における差異 |
|---|---|---|
| Mordor Intelligence | USD 4.81 B (2025) | |
| 業界誌A | USD 7.30 B (2030) | 将来投影の見出し年を用いており、示唆される成長経路は、更新サイクル、カテゴリー構成の変化、又は中間年に対する明示的なASP構築と明確に結び付けられていない。 |
| 業界出版物B | USD 5.20 B (2023) | より早い年に基準を置き、予測期間もより長く、対象範囲に関する記述は、オフィス家具の価値を関連する支出選択から明確に分離せずに、より広範なワークスペース主導の需要を示唆している。 |
この表は、年の選択及びワークスペース購入に関して何が計上されるかが、変動の大部分を説明していることを示している。対象範囲を家具のみに保ち、需要プールをオフィス拡大及び更新行動に結び付けると、総額はより再現しやすく、時間の経過とともに追跡しやすいままとなる。
レポートで回答される主要な質問
インドのオフィス家具の予測成長率はどのくらいですか?
インドのオフィス家具市場規模は、2025年の4.81 ビリオン 米ドルから2026年には5.16 ビリオン 米ドルへと拡大し、2031年には7.78 ビリオン 米ドルに達すると予測されており、2026〜2031年にかけてCAGR 8.52%で成長します。
インドのオフィス家具需要をリードする製品カテゴリーはどれですか?
オフィスシーティングが2026年の収益の36.60%を占めてトップとなっています。ブースおよびオフィス仕切りはCAGR 11.65%と最も成長が速い製品カテゴリーです。
エルゴノミクス製品がインドのワークプレイスにとってより重要になっている理由は何ですか?
2025年の家具品質管理令は、対象製品に対するインド標準局への適合を義務付けており、文書化されたエルゴノミクスおよびコントラクトグレードの家具への需要を支えています。
インドでオフィス家具の見通しが最も強い地域はどこですか?
南インドが2026年の収益の39.13%を占めてトップとなり、2031年にかけてCAGR 10.45%で成長すると予測されています。
オフィス家具支出が最も多い顧客グループはどれですか?
コーポレートオフィスが2026年の収益の68.75%を占めており、グローバル・ケイパビリティ・センターおよび多国籍企業のオフィスプロジェクトによって支えられています。