
インド天然ガス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 77.40 千MMSCM |
| 市場取引高 (2026) | 81.47 千MMSCM |
| 市場取引高 (2031) | 105.28 千MMSCM |
| 成長率 (2026 - 2031) | 5.26 % |
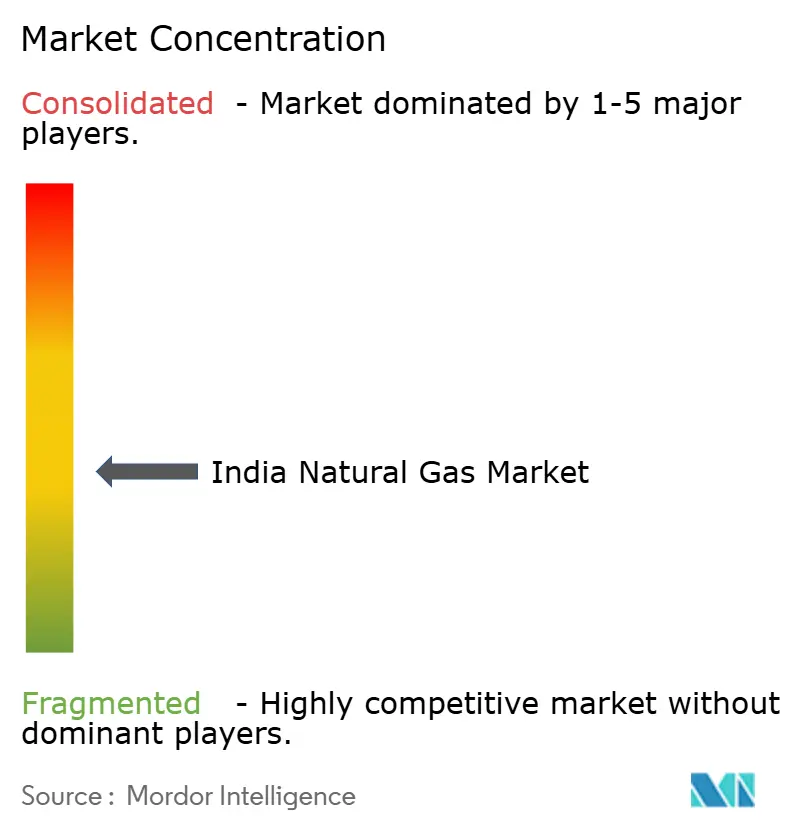
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインド天然ガス市場分析
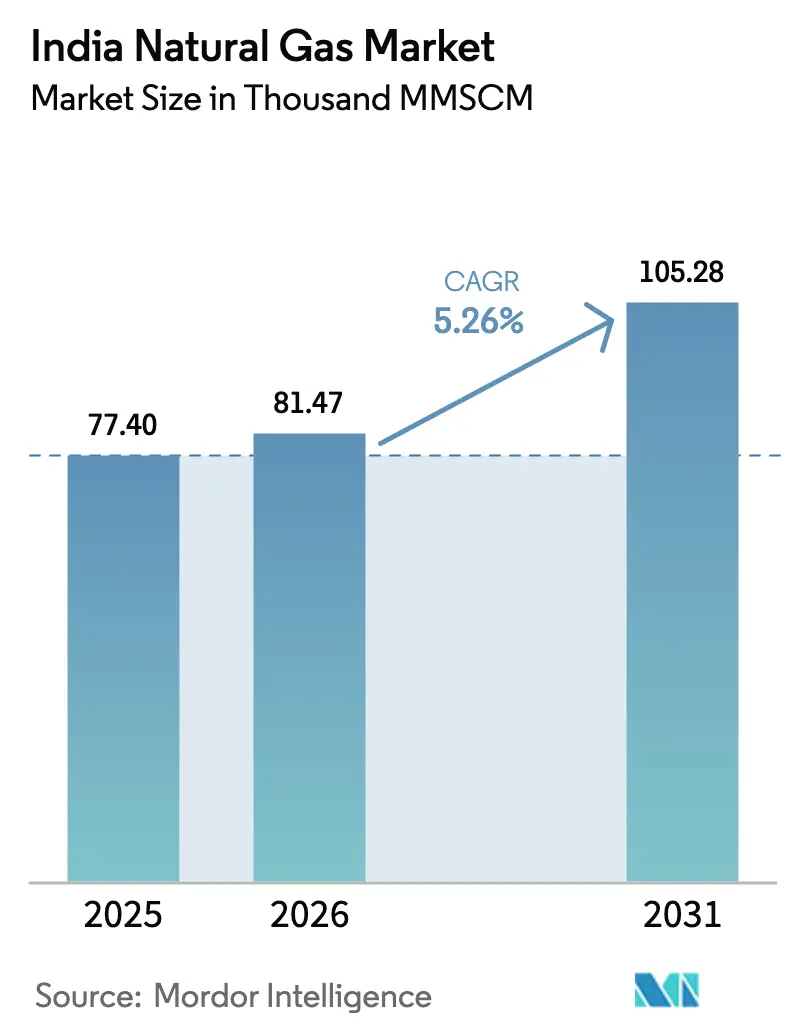
インド天然ガス市場規模は2025年に7万7,400 MMSCM(千単位)と評価され、2026年の8万1,470 MMSCM(千単位)から2031年には10万5,280 MMSCM(千単位)に達すると推定され、予測期間(2026年〜2031年)においてCAGR 5.26%で成長します。
政府は一次エネルギーミックスにおける同燃料の比率を2030年までに6.7%から15%に引き上げる計画を掲げており、今後6年間で幹線パイプライン、LNG輸入ターミナル、および都市ガスプロジェクトに670億米ドルを投じることで、この見通しを裏付けています [1]。INR 80.97/MMBTUでの統一料金制度の導入、307の地理的エリアにわたる都市ガス事業の加速展開、およびバイオCNGブレンド義務の拡大が制度的モメンタムを加えています。2026年までにLNG輸入能力がほぼ倍増し、東海岸パイプラインの整備、ならびに鉄鋼・精製・石油化学分野における産業脱炭素化インセンティブが需要をさらに拡大させています。世界のLNG価格への露出増大、既存の国内ガス田における生産量の低下、および森林回廊における用地取得の遅延が近期の成長を抑制しており、業界プレーヤーは原料の多様化、LNG契約のハブ型指標への組み替え、防衛的戦略としての貯蔵投資を進めています。
主要レポートのポイント
- 最終用途部門別では、肥料生産が2025年のインド天然ガス市場シェアの28.60%を占め、輸送は2031年にかけてCAGR 6.78%で成長する見込みです。
- 種類別では、圧縮天然ガス(CNG)が2025年のインド天然ガス市場規模の47.10%を占め、2031年にかけてCAGR 5.83%で拡大する見込みです。
- 供給源別では、LNG輸入が2025年のインド天然ガス市場シェアの48.00%を獲得し、予測期間においてCAGR 5.86%を記録する見込みです。
- 地域別では、グジャラート州とマハーラーシュトラ州が合わせて2025年のインド天然ガス市場規模の35.70%を占め、東部諸州は2031年にかけて最高のCAGR 7.95%を記録する見込みです。
- 企業集中度別では、GAIL、Petronet LNG、Gujarat Gas、Indraprastha Gas、Adani Total Gasが2024年にパイプラインおよび都市ガス配給(CGD)資産の主要シェアを運営していました。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
インド天然ガス市場の動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 第2・第3層都市における都市ガス配給ネットワークの拡大 | +1.2% | グジャラート州、マハーラーシュトラ州、ウッタル・プラデーシュ州およびその他の新興都市圏 | 中期(2〜4年) |
| 栄養素ベース補助金改革に基づく肥料部門のガスベース原料への転換 | +0.8% | 全国の主要肥料拠点 | 短期(2年以内) |
| 新興国内ガスハブへの価格連動に向けたLNG契約の再編 | +0.6% | 沿岸LNGターミナルおよび全国取引ハブ | 長期(4年以上) |
| 鉄鋼・精製クラスターへの産業脱炭素化義務 | +0.7% | オディシャ州、ジャールカンド州、グジャラート州の産業地帯 | 中期(2〜4年) |
| 「一国一ガスグリッド」政策による州間パイプライン接続 | +0.9% | 東部および北東部諸州 | 長期(4年以上) |
| 都市ガス配給(CGD)事業者向けバイオCNGブレンド目標の出現 | +0.4% | 農業を基幹とする農村州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
第2・第3層都市における都市ガス配給ネットワークの拡大
307エリアにわたる展開では、2034年までに1,260万件のパイプライン天然ガス(PNG)接続と18,336箇所のCNGスタンドを目標としており、インド天然ガス市場を中小都市へと深く浸透させています [2]。Gujarat Gasは2025年度(FY25)に33万世帯の新規接続と200箇所のCNGスタンドの整備に向けてINR 1,200クローレを拠出しており、飽和状態の大都市圏を超えて進出する他の配給業者もこのアプローチを踏襲しています。都市化の進展、クリーン燃料優先政策、標準化された料金体系がプロジェクトの実現可能性を向上させる一方、消費密度の低さは革新的なラストマイルモデルと長期的な政策支援を必要としています。
栄養素ベース補助金改革に基づく肥料部門のガスベース原料への転換
同部門は2024年に国内需要の31%を占め、直接的な政府支援によってLNG価格変動の影響を受けにくい状況が続いています。改革はAPM(行政価格機構)ガスおよび新規油井ガスを肥料プラントへ誘導し、ナフサからの転換を促進するとともに供給安全保障を強化しています。この価格非弾力的なセグメントからの安定した引き取り量は、産業燃料転換サイクルに対してインド天然ガス市場を下支えし、インフラ稼働率を安定させています。
新興国内ガスハブへの価格連動に向けたLNG契約の再編
インディアン・ガス・エクスチェンジ(Indian Gas Exchange)はダヘジ、ハジラ、およびオドルにおける現物取引を開始し、透明性のあるハブ連動価格の発見を可能にしています。GAILの複数サプライヤーとの長期契約およびPetronet LNGのQatarEnergyとの20年延長契約は、変動の大きい原油連動型指標からの切り離しを目的とした多様化ポートフォリオを示しています。流動性が高まるにつれ、買い手は柔軟な数量調整とスロープ再交渉において交渉力を獲得し、下流の価格競争力を支えることができます。
「一国一ガスグリッド」政策による州間パイプライン接続
稼働延長は2014年の15,340 kmから2024年9月時点で24,945 kmに拡大し、さらに10,805 kmが建設中であり、距離に関わらず配送価格を均一化する全国規模のガスグリッドの完成を目指しています [4]。接続性の向上は供給不足の東部・北東部における潜在需要を解放し、新たな都市ガス事業の許可を後押しするとともに、LNGターミナルと国内生産の間でバランスのとれた設備稼働率を確保します。
阻害要因の影響分析*
| 阻害要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| スポットLNG価格の変動が引き起こす産業燃料転換 | -0.9% | 全国規模、特に沿岸工業センターへの影響が最大 | 短期(2年以内) |
| 森林回廊におけるパイプライン用地取得認可の遅延 | -0.6% | 東部・北東部諸州、部族地域 | 中期(2〜4年) |
| 上流投資の採算性を制約する価格算定方式の上限 | -0.5% | 全国規模、国内生産地域への主要な影響 | 長期(4年以上) |
| 太陽光発電+蓄電池の均等化発電コスト(LCOE)の急速な低下による競合 | -0.4% | 全国規模、日射量が多い州への影響が最大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
スポットLNG価格の変動が引き起こす産業燃料転換
スポットLNGは2020年初頭の2米ドル/MMBTUから2021年末の30米ドル/MMBTUへと変動し、着岸コストが採算ラインを超えるたびに価格敏感なユーザーが重油または石炭に回帰する動きを促しました。供給量の約25%をスポット貨物に依存することで、インド天然ガス市場はヘッジ手段を持たない非補助対象産業やピーク対応発電プラントを中心に、外生的ショックにさらされています。
森林回廊におけるパイプライン用地取得認可の遅延
複雑な環境審査により、ジャグディシュプル〜ハルディア〜ボカロ〜ダムラ線など主要プロジェクトが12〜18ヶ月延長されています。コスト超過は投資家の意欲を削ぎ、石炭優位が続く東部内陸部へのガス普及を先送りし、新規LNG設備における近期のスループット増強を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
種類別:CNGの加速がパイプライン天然ガス(PNG)の普及を上回る
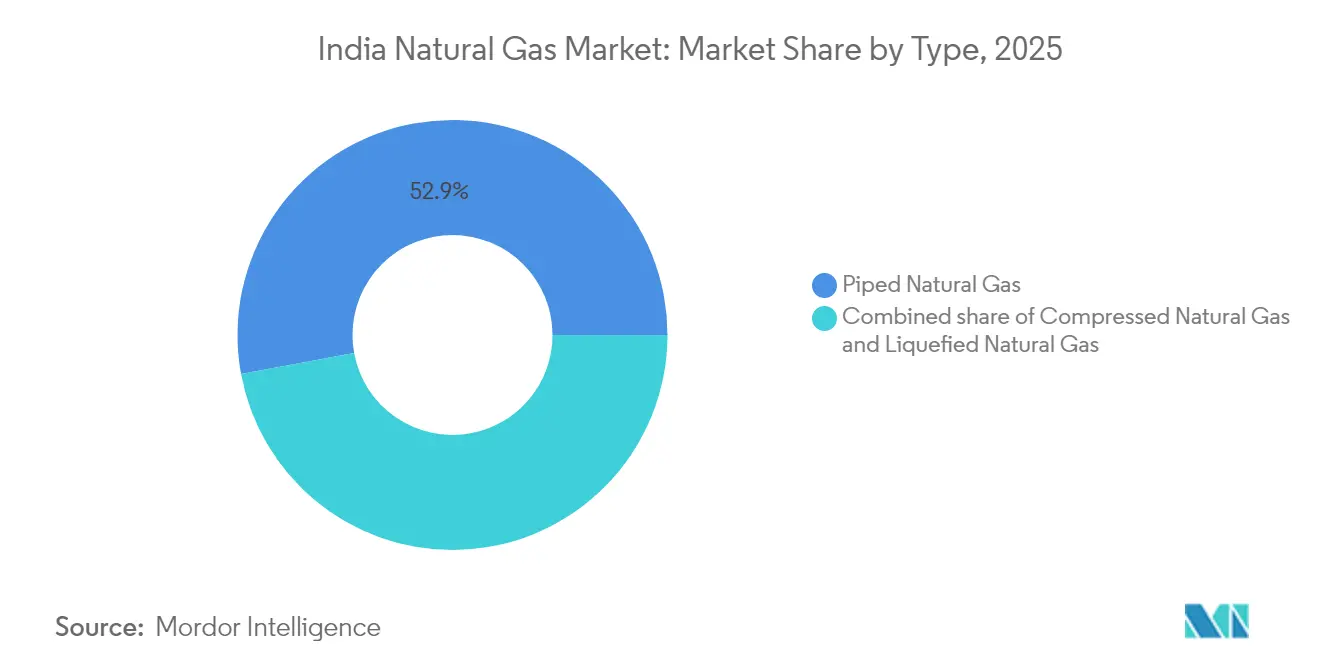
CNGは2025年のインド天然ガス市場規模の47.10%を供給し、CAGR 5.83%の予測に対し、PNGは52.90%のシェアを占めながらも成長軌道は緩やかです。2025年3月時点で8,067箇所のスタンドが稼働しており、急速なステーション整備と輸送支援政策により、CNGは商業フリートにとって手軽な脱炭素化手段となっています。バジャージ・オートによるCNGオートバイの発売と今後予定されているCNGスクーターのプラットフォーム展開が、二輪車の対象市場を拡大します。PNGの普及は接続コスト、補助金付きLPGとの競合、および農村部の低密度という課題に直面しており、93の地理的エリアでは単一世帯の接続も行われていないことから、CGD各社はペイ・アズ・ユー・ゴーや共同パイプラインソリューションの構築を迫られています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
供給源別:国内増産の推進にもかかわらず輸入依存が深まる
LNGは2025年のインド天然ガス市場シェアの48.00%を獲得し、2031年にかけてCAGR 5.86%と成長への最大の単一寄与要因となっています。計画されている輸入能力は2026年までに2.1兆立方フィート(Tcf)からほぼ4.0 Tcfに拡大し、東部の消費者への輸送距離を短縮する東海岸のダムラターミナルが注目されています。既存油田での生産量低下を沖合の新規開発で補うことは困難ですが、HELPに基づく鉱区権益の付与とONGC・IOCLのハッタ油田が局所的な増産効果をもたらします。サプライヤーの多様化も進んでおり、2024年にカタールが輸入量の61%を供給していた一方、米国のシェアは13.5%に上昇し、最近締結されたSPA(売買契約)の下で18%まで拡大する余地があります。
最終用途部門別:輸送が成長エンジンとして台頭
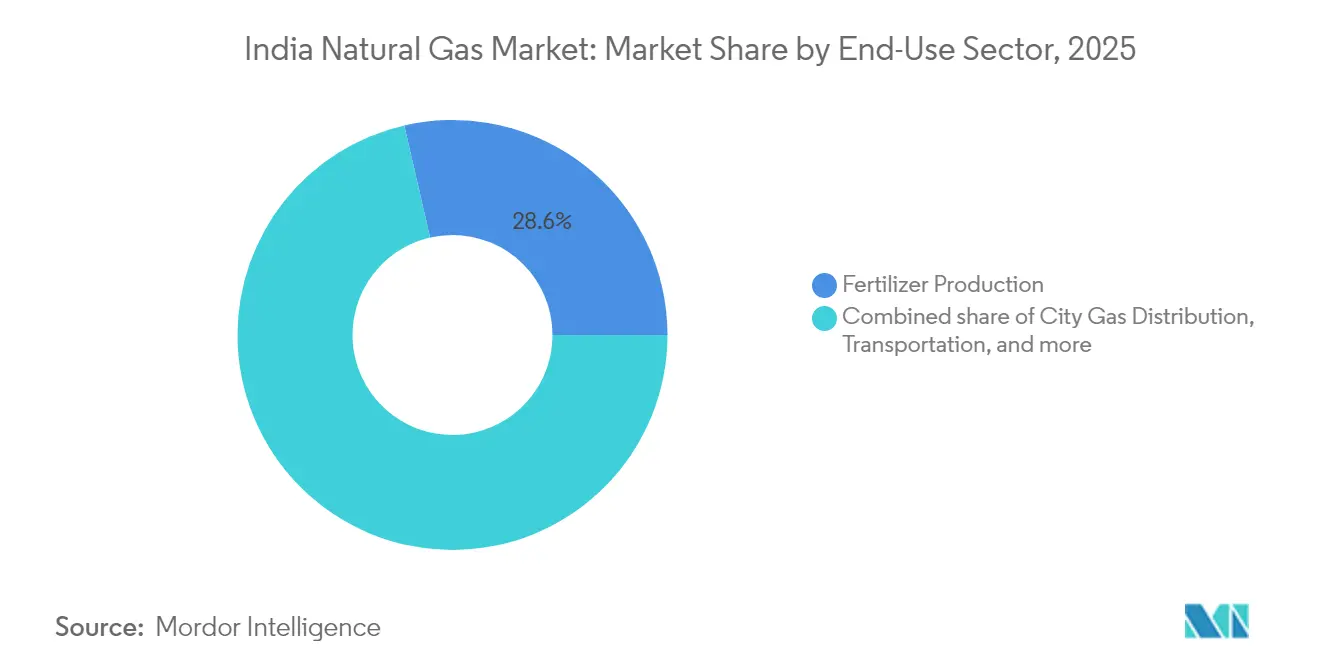
肥料は保護された割当制度を通じて2025年のインド天然ガス市場規模の28.60%を維持しましたが、CNG車両およびLNG輸送(トラッキング)の普及を背景に、輸送がCAGR 6.78%で他の全セグメントを上回る成長を見せる見込みです。都市ガス(家庭用・商業用)は19.10%を占め、鉄鋼・ガラス・窯業における産業用プロセス熱が高付加価値かつ価格弾力性の低い需要ポケットとして台頭しています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
地域分析
グジャラート州とマハーラーシュトラ州は2025年のインドの天然ガス市場規模の35.70%を占め、ダヘジおよびハジラLNGターミナルへの近接性、成熟した都市ガス配給(CGD)フランチャイズ、および高密度な産業クラスターの恩恵を受けています。グジャラート州のネットワークはすでにGujarat Gasを通じて193万世帯にサービスを提供しており、早期導入が持続的な引き取り量を牽引することを示しています。東海岸の整備が進み、西部の優位性にバランスがもたらされつつあります。アーンドラ・プラデーシュ州はLNGとバイオCNGの二重ハブとしての地位を確立しようとしており、Reliance Industriesは年間400万トンを産出するINR 6万5,000クローレ規模の圧縮バイオガスプラント500基の建設を発表しています。
東部諸州(西ベンガル州、オディシャ州、ジャールカンド州、ビハール州)はパイプライン不足によって阻まれている潜在的な需要の貯蔵庫です。ジャグディシュプル〜ハルディア〜ボカロ〜ダムラ回廊の整備と統一料金制度により、配送ガス価格が均等化し、石炭資源の豊富なこれらの州で天然ガスの石炭に対する競争力が高まり、肥料・鉄鋼・CGDの普及が実現します。ビハール州は2030年までに530万世帯のPNG接続を目標としており、早期の認可取得とラストマイル整備の加速が前提となっています。
タミル・ナードゥ州やカルナータカ州などの南部諸州では、エンノールおよびコーチターミナルを通じたLNGアクセスが改善されています。産業用自動車、繊維、および電子機器パークが幹線ネットワークへの接続を準備しており、特に電力系統の信頼性と脱炭素化コンプライアンスが投資判断において重みを増す中で、その傾向が顕著です。北東部の地形は線形パイプラインの敷設を困難にしていますが、小口径高圧パイプラインや仮想LNG輸送(トラッキング)が、用地取得の全認可が完了するまでのギャップを埋めています。
規制環境
インドの天然ガス部門は法定監督と政府による割当メカニズムを通じて管理されており、石油天然ガス規制委員会(PNGRB)がパイプラインおよび都市ガス配給の中心的な規制当局として機能している。統一パイプライン料金80.97インドルピー/MMBTUは地域間の供給価格を均一化するのに役立ち、CGD認可は307の地理的エリアにわたって対象範囲を拡大し続けている。
2026年3月、インド政府はパイプライン承認を期限付きプロセスで効率化し、主要な通行権回廊を遅延させてきた土地アクセスの障壁を緩和するため、天然ガス・石油製品配給命令2026を公布した。同じく2026年3月に公布された天然ガス(供給規制)命令2026は、家庭用PNG、輸送用CNG、肥料などの重要セグメントに対する優先度に基づく割当を制度化し、市場原理に基づくLNG調達と並んで、管理型供給計画を強化した。
競合情勢
インド天然ガス市場は中程度に分散しています。GAILはパイプライン延長の主要シェアを支配しており、送電部門における準独占的な地位を占めています。Petronet LNGはダヘジおよびコーチで再ガス化事業をリードしていますが、ダムラおよびチハラの新規ターミナルが競合他社の参入障壁を引き下げています。都市ガス配給事業はより競争が激しく、Gujarat Gas、Indraprastha Gas、Mahanagar Gasが既存の事業許可を支配する一方、Adani Total Gasは豊富な資金力と事業間のシナジーを活かしてグリーンフィールドエリアへの進出を拡大しています。2024年にAPM割当が削減され、供給が最大21%圧縮されたことで、CGD各社はより高コストのLNGをブレンドし、消費者料金を調整し、バイオCNG調達を加速せざるを得なくなっています。
戦略的な動きは垂直統合と転換燃料に向かっています。Adani Total GasはネットワークExtensionに向けて3億7,500万米ドルを確保し、ONGCはPTCエナジーの288 MW風力ポートフォリオを取得し、ガスと再生可能エネルギー発電および炭素回収パイロットを組み合わせる意向を示しています。スマートメーターから予知保全に至るデジタル化が競争上の差別化要因として台頭しており、大手配給会社はIoTセンサーを導入してアンアカウンテッド・フォー・ガス損失の削減とCNGディスペンサーの稼働率最適化を図っています。
規制の動向も競争に影響を与えています。石油・天然ガス規制委員会(Petroleum and Natural Gas Regulatory Board)はCNGスタンドへのサードパーティ・オープンアクセスの導入を検討しており、これが実現すれば既存事業者が享受する排他権が崩れ、燃料小売業者が独立してガスを調達できるようになります。透明なネットワーク料金と供給バランス調整メカニズムが整備されれば、価格競争が促進され、市場の深化が加速する可能性があります。
インド天然ガス産業のリーダー企業
-
GAIL (India) Limited
-
Oil & Natural Gas Corporation (ONGC)
-
Petronet LNG Limited
-
Indian Oil Corporation Limited
-
Adani Total Gas Limited
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
最も目立つホワイトスペースは、幹線接続と最終区間の整備が旧来の西部市場に依然として遅れをとっている、供給不足の東部および北東部の需要地域に残っている。進行中のインフラ整備プログラムは、CGD事業者、パイプライン開発事業者、およびターミナル連携型物流にとって短期的な商業化の機会を生み出しており、完成目標を2026年9月とする全長3,306kmのジャグディシュプル・ハルディア・ボカロ・ダムラパイプラインや、東海岸の産業クラスターへの接続を目的としたGAILの全長422kmのシュリカクラム・アングル線などが含まれる。
LNGおよびCNGインフラが乗用車を超えて貨物輸送回廊にまで拡大するにつれ、輸送・物流分野のガスも実行可能な機会を提供している。2026年7月、CONCORとGAILはアーメダバード近郊にLNGディスペンシングステーションを設置することに合意し、物流業務および運行事業者向けの実用的な燃料選択肢としてLNGを整備する意向を示した。供給安全性を重視した取り組みは、機会の範囲をさらに広げている。オマンからグジャラートまでを結ぶ中東・インド深海パイプライン(MEIDP)構想は、推定コスト約4,000億インドルピーで開発が進められており、LNGターミナルおよび35,000kmのパイプライン網構築を目指す全国ガスグリッド拡張と並行して、輸入経路の多様化に向けた取り組みが継続していることを示している。
最近の業界動向
- 2026年6月:Oil & Natural Gas Corporation(ONGC)は、炭化水素回収を強化するため、ムンバイハイを除く西部オフショア油田の技術サービス提供者としてbp Exploration Services Indiaと技術サービス契約を締結した。この取り決めは西部オフショア生産とサービス統合を支援するものである。
- 2026年6月:Oil & Natural Gas Corporation(ONGC)-炭化水素回収を強化するため、2026年6月25日にムンバイハイを除く西部オフショア油田の技術サービス提供者(TSP)としてbp Exploration Services Indiaと技術サービス契約を締結した。この協力は成熟したオフショア資産に対する外部技術支援を拡大し、西部盆地における生産効率の改善につながる可能性がある。
- 2026年4月:GAIL(India)Limited-GAILは、石油化学施設の自家消費エネルギー需要を支えるため、700MWの太陽光発電プロジェクトを開発するために380億インドルピーの投資を発表した。これはエネルギー多様化を推進し、製造事業のエネルギー安全保障を強化するものである。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本レポートにおけるインド天然ガス市場は、特定の年に国内で供給・消費された天然ガスの総量として定義され、標準立方メートル単位で表示される。国内生産および輸入から供給されるガスを対象とし、主要な最終需要プールを含む。
対象外の範囲:本市場規模には、原油、LPG、石炭、電力は含まれず、最終用途向けに供給されるのではなくフレアリングまたは再注入されるガス量も除外される。
セグメンテーション概要
- 種類別
- 圧縮天然ガス(CNG)
- パイプライン天然ガス(PNG)
- 液化天然ガス(LNG)
- 供給源別
- 国内生産 - 陸上
- 国内生産 - 沖合
- LNG輸入
- 最終用途部門別
- 肥料生産
- 都市ガス配給
- 輸送
- 石油化学原料
- その他[産業製造、農業(茶農園)、パイプラインシステム向け自社消費(IC)、LPGシュリンケージ、スポンジアイアン/鉄鋼]
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、インドのガス供給、輸入依存度、および消費パターンに関する正確なファクトベースを構築することから始まり、これらはモデルのインプットおよびサニティチェックの枠組みとして活用される。本調査では、PPAC、石油・天然ガス省、石油・天然ガス規制委員会、およびイン準備銀行が公表するマクロ経済・インフレ指標など、需要に影響を与える公開情報源を活用している。
また、IEAおよびBP統計レビュー形式の時系列データなどの国際データセットや、入手可能な場合は税関・港湾レベルの開示情報も参照し、LNG流入量および入港の季節性を把握する。企業の年次報告書、投資家向けプレゼンテーション、および取引所への提出書類は、設備増強、稼働率に関するコメント、ならびにパイプラインや端末の稼働開始スケジュールの相互確認に使用される。一部のステップでは、有料サブスクリプションは企業財務・インテリジェンス、ニュースおよび財務情報、ならびに場合によってはLNG量の方向性を検証するための船積みレベルの輸出入追跡にのみ使用される。これらの例は網羅的なものではなく、データ収集、検証、および明確化のために他の公開・有料情報源も使用された。
一次インタビューおよびサーベイ
一次調査は、生産者、LNGバリューチェーン参加者、パイプラインおよび配給関係者、ならびに大規模な需要側購買者との専門家インタビューおよび構造化サーベイを通じて、デスクリサーチの前提を検証するために活用される。回答者のインプットは、モデルを確定する前に、供給可用性、需要見通し、ならびにセクターの価格設定および配分の実態を比較するためにインド全土で活用される。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:33% | CXO:14% |
| 中位層:46% | 部門・ユニットリーダー:42% |
| 中小規模プレイヤー:21% | マネージャー:44% |
市場規模算定と予測
市場規模算定は、トップダウンとボトムアップを組み合わせたアプローチで構築されており、国内生産量、LNG輸入量、および送配電システムへの正味流入量から国家レベルの需給バランスを再構築し、消費量と照合する。合計値の妥当性を確保するため、信頼性の高いアンカーが存在する場合には、サンプリングされたセクター需要の積み上げや顧客別の簡易ボリュームロールアップなど、選択的なボトムアップ検証によって結果を裏付ける。
モデルの精度を高めるためのいくつかの実務的なインプットとして、LNG再ガス化設備の増強と想稼働率、パイプラインの接続性と拡張スケジュール、都市ガス配給ネットワークの普及範囲、ならびに電力、肥料、および産業ユーザーからのセクターレベルの需要シグナルが挙げられる。また、LNG受入の季節性パターンおよび気象要因による需要変動も追跡しており、これらは年間生産量が安定している場合でも四半期ごとの消費量を変動させる可能性がある。
予測においては、シナリオ分析を活用することで、輸入可用性、配分優先度、およびインフラ稼働開始の遅延に連動したベースケース、上振れ、下振れの各シナリオを分離できるようモデルを設計している。特定のセクターでボトムアップデータが不完全な場合、そのギャップは過去の消費シェアに整合した普及率ベースの需要プール推計を用いて対処し、一次調査のフィードバックを反映して調整される。
データ検証と更新サイクル
検証は、供給合計、輸入シグナル、およびセクター需要指標の三角測量によって実施され、最終数値がシステムが物理的に供給可能な量と整合するよう維持される。外れ値は、過去の成長率、設備働率、およびマクロ条件に対する分散チェックによってフラグが立てられ、承認前に複数のアナリストによるレビューが行われる。
新たな端末の稼働、政策変更、または異常な輸入パターンによってモデルのアウトプットが大幅に変動した場合、その変動が構造的なものか一時的なものかを確認するために、関連するインタビュー対象者への再コンタクトが実施される。レポートは年次で更新され、重要なイベントによって見通しが変化した場合には中間更新が行われる。納品前には最終レビューが完了し、クライアントは最新の更新済みビューを受け取ることができる。
Mordor Intelligenceのインド天然ガス市場規模と他の公表推計値との比較
インド天然ガスの公表市場規模は、同じ国を対象としていても、測定単位の基礎や消費量としてカウントされる範囲が必ずしも一致しないため、推計値が異なる場合がある。実際には、最大の差異は、推計値が数量で報告されているか価値に換算されているか、どの年がベースとして扱われているか、ならびに輸入量とシステムロスの処理方法に起因するこが多い。
この市場における主要なギャップ要因としては、LNG輸入到着量と供給された再ガス化量の混同、配分発表を実際の供給量としてカウントすること、ならびに価格がセクターや期間によって異なるにもかかわらず単一の価格を適用して数量を米ドルに換算することが挙げられる。LNG再ガス化スループット、国内生産の稼働率、およびパイプライン供給制約を追跡し、これらのチェックを毎年更新することで、Mordor Intelligenceは市場規模を短期的な価格変動によって変動しうる価値換算ではなく、物理的に供給されたガス量に整合させている。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 77.40 千MMSCM(2025年) | |
| グローバルコンサルタンシーA | 74.10 ビリオン 米ドル(2025年) | 輸入到着データを消費量の直接代理指標として使用しており、再ガス化のタイミングおよび年内在庫効果を十分に調整していないため、供給済み数量の推計が圧縮される可能性がある。 |
| 業界団体B | 82.60 ビリオン 米ドル(2025年) | ベースイヤー内のパイプライン可用性およびCGD引取量の立ちがりに積極的な前提を適用しており、これにより示唆される消費量が供給およびインフラ制約が通常許容する水準を上回る可能性がある。 |
この比較は、スプレッドの大部分が供給済み数量の再構築方法と、インフラ主導の需要が単一年内にどの程度迅速に顕在化すると想定されるかに起因することを示している。本アプローチは需給バランスの計算、設備・稼働率チェック、および再現可能な前提に基づいて追跡可能な状態を維持しており、購買者が何が含まれているか、および合計値がどのように導出されたかを理解しやすくしている。
レポートで回答される主要な質問
インド天然ガス市場の現在の規模はどのくらいですか?
インド天然ガス市場規模は2026年に81,471.24 MMSCMであり、2031年までに105,282.06 MMSCMに達する見込みです。
インドで天然ガスを最も多く消費している最終用途部門はどこですか?
肥料製造が消費量の28.60%を占めてトップであり、これは政府が支援するガス割当によって継続的な供給が確保されているためです。
国内生産の取り組みにもかかわらず、LNG輸入が増加しているのはなぜですか?
既存ガス田からの国内生産量が減少している一方で、新規LNGターミナルと多様化された供給契約が、増大する需要を満たすためのより迅速かつ拡張可能な供給量を提供しています。
統一料金政策は地域のガス価格にどのような影響を与えていますか?
INR 80.97/MMBTUの単一料金により全国の輸送コストが均等化され、これまで供給が不十分だった東部・北東部諸州でガスがより手頃になっています。
インドの脱炭素化戦略において天然ガスはどのような役割を果たしていますか?
天然ガスは鉄鋼、精製、輸送分野でCO₂排出量を削減する移行燃料として機能しており、そのインフラは将来の水素導入も可能にします。
2031年にかけて最も高い成長が見込まれるセグメントはどこですか?
CNGおよびLNG車両の普及に牽引される輸送セグメントが、2031年にかけてCAGR 6.78%で拡大する見込みです。