
インドのインスン薬剤および投与デバイス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 歴史データ期間 | 2021 - 2025 |
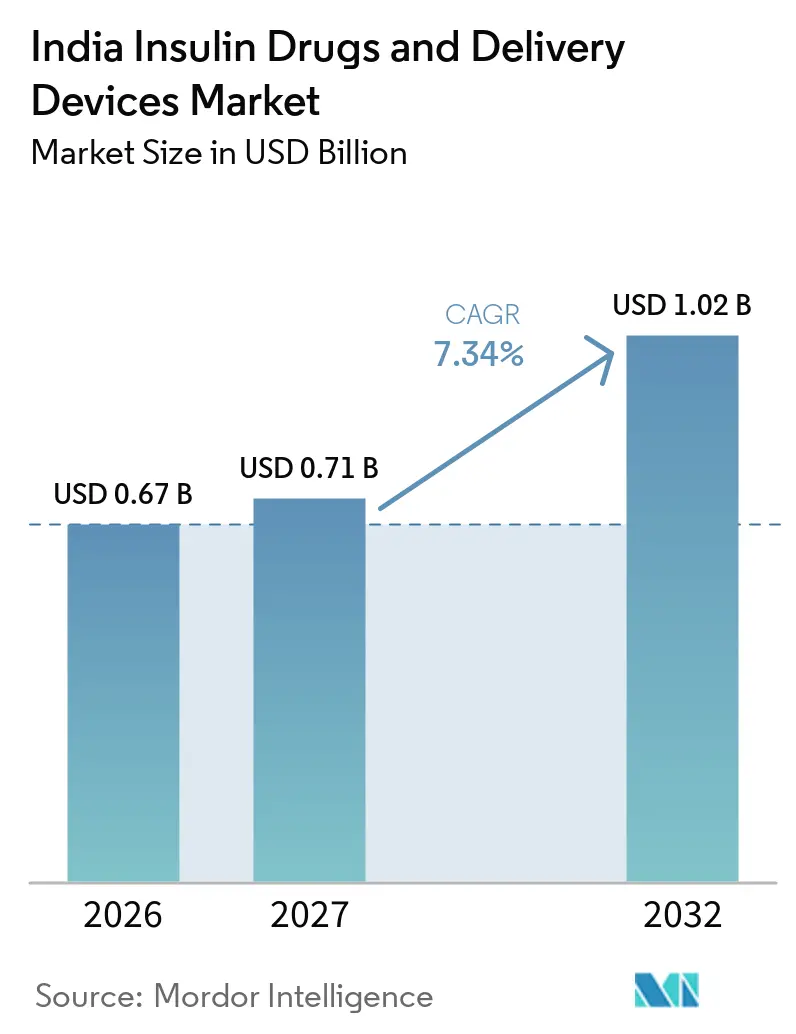
| 基準年の市場規模 (2026) | 0.67 十億米ドル |
| 市場規模 (2027) | 0.71 十億米ドル |
| 市場規模 (2032) | 1.02 十億米ドル |
| 成長率 (2027 - 2032) | 7.34 % |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドのインスリン薬剤および投与デバイス市場分析
インドのインスリン薬剤および投与デバイス市場規模は、2026年の0.67 ビリオン 米ドルから2027年には0.71 ビリオン 米ドルに拡大し、2027年から2032年にかけてCAGR 7.34%で成長して2032年までに1.02 ビリオン 米ドルに達する見込みです。
糖尿病は、重症COVID-19経過における最も顕著なリスク因子の一つでした。このリスクは、高齢、高血糖、および基礎疾患(高血圧、心血管疾患、慢性腎臓病、肥満)を含む複数の糖尿病関連変数によって影響を受けると考えられていました。COVID-19パンデミック中、糖尿病は不良転帰のリスク因子として早期に特定され、糖尿病の管理または発症遅延がこれまで以上に重要となりました。
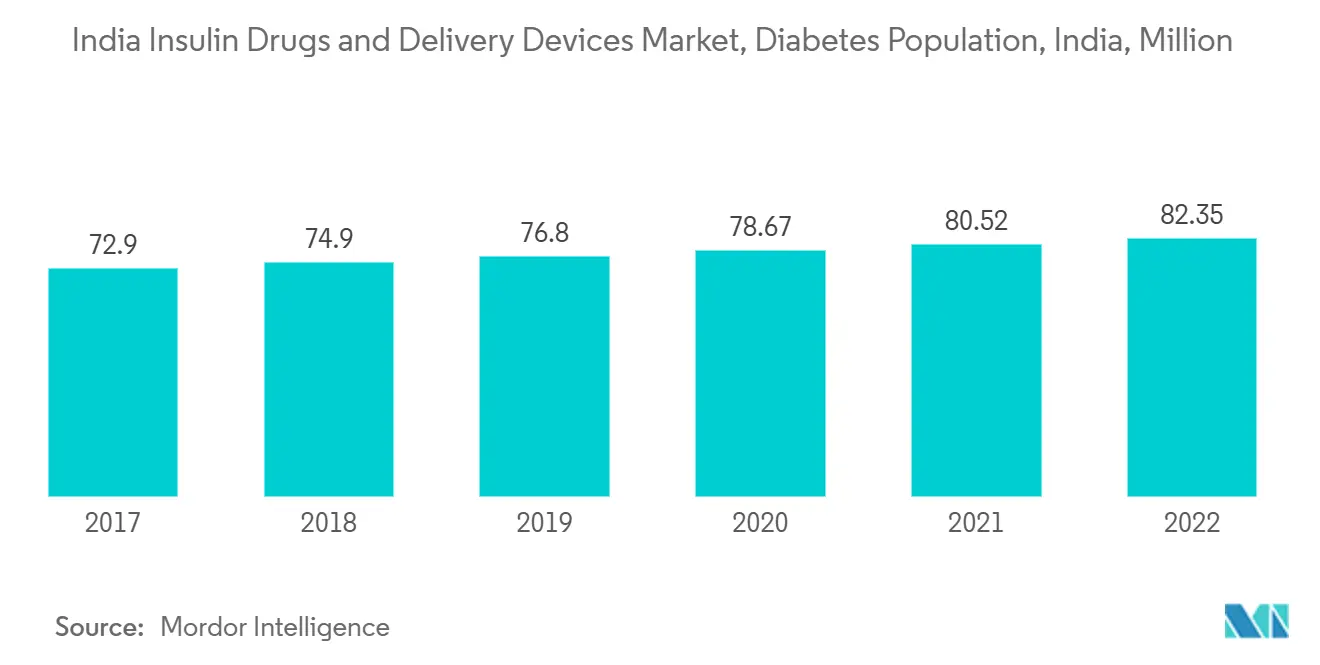
糖尿病(糖尿病全般)は、過剰な血糖値を特徴とします。1型糖尿病(インスリン依存性糖尿病とも呼ばれる)は、インスリンの完全な欠乏によって引き起こされます。2型糖尿病は、体がインスリンを十分に産生できないか、産生たインスリンを利用できない疾患です。2型糖尿病はライフスタイル病とみなされています。甘い菓子はインドの文化、歴史的慣習、宗教的行事に不可欠な要素です。「THE HINDU」に掲載された記事によると、世界の糖尿病患者の6人に1人はインド出身です。データによると、同国の推定糖尿病患者数は8,000万人に上り、世界第2位となっています。インド人の半数以上が生涯のある時点で糖尿病に罹患しており、深刻な公衆衛生上の問題となっています。農村部インドでも2型糖尿病の有病率が上昇しています。これが市場を押し上げ、新しい高度な技術の採用率を高めています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
インドのインスリン薬剤および投与デバイス市場のトレンドとインサイト
インスリンデバイスは現在、数量シェアで最大のセグメントを占めています
こうした課題にもかかわらず、インドのイスリン薬剤および投与デバイス市場は、代替となる主要な選択肢が存在しないため堅調に推移しています。インスリンの入手しやすさを向上させるため、複数の商業的取り組みが実施されています。バイオシミラーインスリン製品の最近の導入、およびバイオシミラーインスリンと先発医薬品との自動代替可能性の見通しは、自己負担費用の削減に寄与する可能性があります。インスリンポンプ療法は、1型糖尿病(T1DM)患者に対する広く知られたインスリン投与技術です。ポンプは、膵臓がインスリンを産生しない場合に生理的に近いインスリン投与を実現する、あらゆる年齢のT1DM患者に対して実績のある治療選択肢です。また、子どもが遊んでいる間や食事中に親が遠隔でインスリンの一時停止やボーラス投与を行えるリモートコントローラー付きのポンプバリアントも存在します。注射と比較して、インスリン注入ポンプは血糖値の大きな変動を防ぎ、不快感が少なく、より精密に投与できます。従来の投与システムに対するインスリンポンプの優位性が市場成長を牽引すると予測されています。また、サプライヤー数の着実な増加、研究開発活動、製品の技術的発展、および革新的製品の世界的な入手可能性も市場に大きく貢献しています。さらに、富裕国における良好な償還状況、および発展途上国における啓発プログラムの増加も市場に有利に働いています。
インスリン投与デバイスの技術的発展は時代とともに進化し、より安全で精密なインスリン投与を可能にしています。上記の理由から、調査対象市場は分析期間を通じて成長すると予測されます。
糖尿病有病率の上昇
インドでは、糖尿病患者数が予測期間中に1%超のCAGRで増加すると予測されています。
糖尿病は現在インドで8,000万人以上に影響を与えており、2027年までにインド人口の10%に影響を及ぼすと予測されています。特に中心性肥満および不活動による内臓脂肪の増加を伴う肥満、ならびに高カロリー・高脂肪・高糖質食の摂取は、インド人における糖尿病の主要なリスク因子です。長時間同じ姿勢で座り、身体活動をほとんど行わずにファストフードを摂取するという国内で最も一般的な労働文化は、労働年齢人口における糖尿病の主要な要因であり、インドにおける糖尿病症例の大幅な増加につながっています。
国際糖尿病連合(IDF)によると、インドでは糖尿病が世界の医療費の10%を占めています。インド政府保健家族福祉省によると、非感染性疾患(NCD)がインドにおける全死亡の60%を占めています。糖尿病、心血管疾患、がん、慢性呼吸器疾患、その他の非感染性疾患が含まれます。主要なNCDを予防・管理するため、がん・糖尿病・心血管疾患・脳卒中の予防管理国家プログラム(NPCDCS)には、医学教育、学校での健康啓発、および糖尿病に配慮した都市設計が含まれています。糖尿病はデータ管理を要する疾患であり、実世界の健康・治療データの収集が統合的かつ個別化された慢性疾患管理を可能にすることを示しています。患者と糖尿病ケア提供者の双方が、協働的な治療意思決定において継続的に収集された代謝・薬理・生活習慣データを活用しています。デジタルヘルスアプリケーションなどのデジタルヘルス技術は、糖尿病の自己管理を支援します。糖尿病アプリは、糖尿病の予防・治療のための生活習慣改善の採用、血糖コントロールの質の評価、およびインスリン用量の管理を促進します。血糖モニタリングとインスリン計算機の統合、自動インスリン調整ソフトウェア、およびリモートコーチングは、血糖コントロールが不良な患者に必要な追加サポートを提供し、重要なアウトカムの改善に寄与するその他の発展であり、今後数年間の市場見通しを向上させています。
競合環境
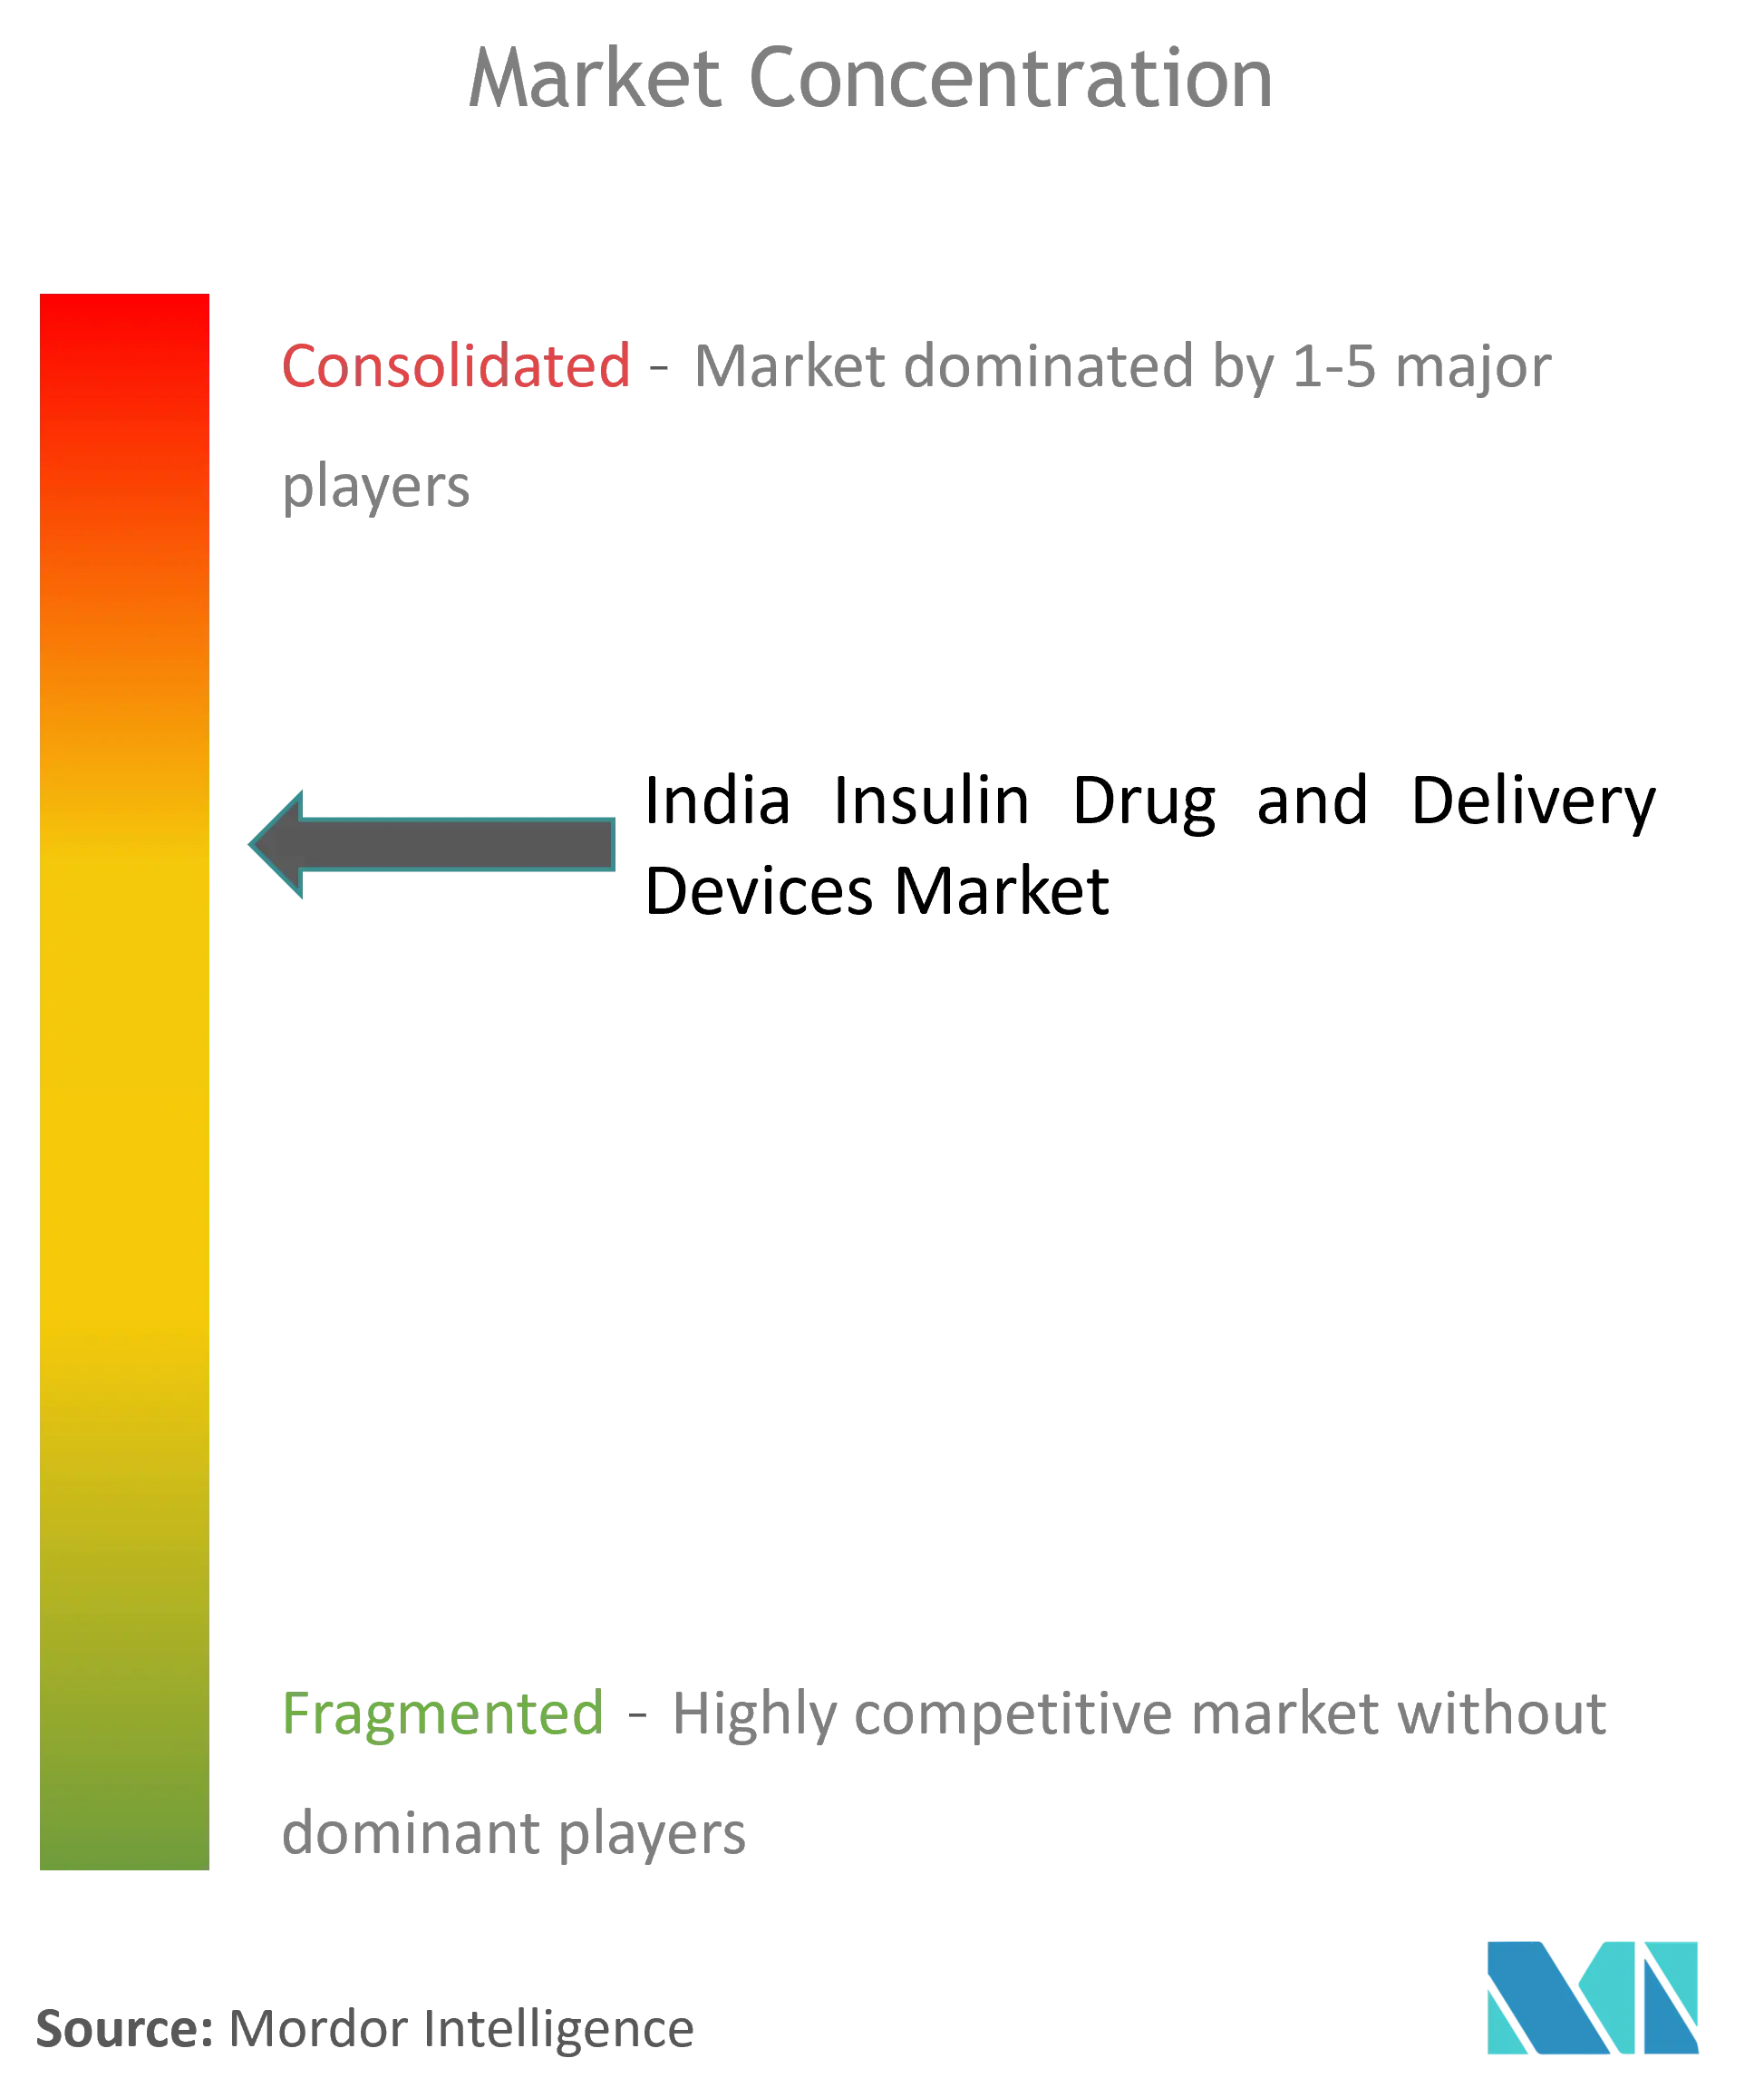
市場は著しく集約されており、世界的なプレゼンスを持つ3社の主要メーカーが存在する一方、その他の企業は主に国内または地域市場に対応しています。最近の合併・買収・協業契約により、各社は市場での地位を拡大しています。例えば、Eli LillyとBoehringer Ingelheimはバサグラー(インスリングラルギン)の開発・商業化に向けてパートナーシップを締結しました。同様に、Novo NordiskはYpsomed社と連携し、改善されたインスリン療法ソリューションを提供しています。
インドのインスリン薬剤および投与デバイス産業リーダー
-
Novo Nordisk
-
Sanofi
-
Eli Lilly
-
Medtronics
-
Roche
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2023年3月:Sanofi(インド)は、糖尿病治療薬ソリクア(プレフィルドペン)について、中央医薬品標準管理機構(CDSCO)から販売承認を取得したと発表しました。
- 2022年10月:2型糖尿病患者のインスリン抵抗性の問題に対処するため、Glenmarkはインドで初めてロベグリタゾンを発売しました。この薬剤は体細胞のインスリン感受性を高める効果があります。
インドのインスリン薬剤および投与デバイス市場レポートの調査範囲
ヒトインスリンはホルモン系の医薬品です。ヒトインスリンは、体が通常産生するインスリンの代替として使用されます。血糖をさまざまな生理的組織に輸送し、エネルギー源として利用されるのを助けます。また、肝臓が過剰な糖を産生するのを抑制します。インドのインスリン薬剤および投与デバイス市場は、タイプ別(基礎インスリンまたは持効型インスリン、ボーラスインスリンまたは速効型インスリン、従来型ヒトインスリン、配合インスリン、バイオシミラーンスリン)、デバイスタイプ別(インスリンペン、インスリンポンプ、インスリンシリンジ、ジェットインジェクター)に区分されます。本レポートは、上記セグメントの金額(百万米ドル)および数量(百万ユニット)を提供します。
| 基礎インスリンまたは持効型インスリン | ランタス(インスリングラルギン) |
| レベミル(インスリンデテミル) | |
| トレシーバ(インスリングラルギン) | |
| トレシーバ(インスリンデグルデク) | |
| バサグラー(インスリングラルギン) | |
| ボーラスインスリンまたは速効型インスリン | ノボラピッド/ノボログ(インスリンアスパルト) |
| ヒューマログ(インスリンリスプロ) | |
| アピドラ(インスリングルリジン) | |
| 従来型ヒトインスリン | ノボリン/アクトラピッド/インスラタード |
| ヒューマリン | |
| インスマン | |
| バイオシミラーインスリン | インスリングラルギンバイオシミラー |
| ヒトインスリンバイオシミラー | |
| 配合インスリン | ノボミックス(二相性インスリンアスパルト) |
| ライゾデグ(インスリンデグルデクおよびインスリンアスパルト) | |
| ゾルトファイ(インスリンデグルデクおよびリラグルチド) |
| インスリンポンプ | インスリンポプデバイス |
| インスリンポンプリザーバー | |
| インスリン注入セット | |
| インスリンペン | 再使用可能ペン用カートリッジ |
| 使い捨てインスリンペン | |
| インスリンシリンジ | |
| インスリンジェットインジェクター |
| インスリン薬剤 | 基礎インスリンまたは持効型インスリン | ランタス(インスリングラルギン) |
| レベミル(インスリンデテミル) | ||
| トレシーバ(インスリングラルギン) | ||
| トレシーバ(インスリンデグルデク) | ||
| バサグラー(インスリングラルギン) | ||
| ボーラスインスリンまたは速効型インスリン | ノボラピッド/ノボログ(インスリンアスパルト) | |
| ヒューマログ(インスリンリスプロ) | ||
| アピドラ(インスリングルリジン) | ||
| 従来型ヒトインスリン | ノボリン/アクトラピッド/インスラタード | |
| ヒューマリン | ||
| インスマン | ||
| バイオシミラーインスリン | インスリングラルギンバイオシミラー | |
| ヒトインスリンバイオシミラー | ||
| 配合インスリン | ノボミックス(二相性インスリンアスパルト) | |
| ライゾデグ(インスリンデグルデクおよびインスリンアスパルト) | ||
| ゾルトファイ(インスリンデグルデクおよびリラグルチド) | ||
| インスリンデバイス | インスリンポンプ | インスリンポプデバイス |
| インスリンポンプリザーバー | ||
| インスリン注入セット | ||
| インスリンペン | 再使用可能ペン用カートリッジ | |
| 使い捨てインスリンペン | ||
| インスリンシリンジ | ||
| インスリンジェットインジェクター | ||
レポートで回答される主要な質問
インドのインスリン薬剤および投与デバイス市場の現在の規模はどのくらいですか?
インドのインスリン薬剤および投与デバイス市場は、予測期間(2027年~2032年)にCAGR 7.34%を記録すると予測されています
インドのインスリン薬剤および投与デバイス市場の主要企業はどこですか?
Novo Nordisk、Sanofi、Eli Lilly、Medtronics、Rocheがインドのインスリン薬剤および投与デバイス市場で事業を展開する主要企業です。
このインドのインスリン薬剤および投与デバイス市場レポートはどの年を対象としていますか?
本レポートは、インドのインスリン薬剤および投与デバイス市場の過去市場規模として2021年、2022年、2023年、2024年、2025年を対象としています。また、2027年、2028年、2029年、2030年、2031年、2032年のインドのインスリン薬剤および投与デバイス市場規模を予測しています。