
Tamanho e Participação do Mercado de Consultoria em Recursos Humanos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 84.58 Bilhões de dólares |
| Tamanho do Mercado (2031) | 118.76 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.02 % |
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Ásia-Pacífico |
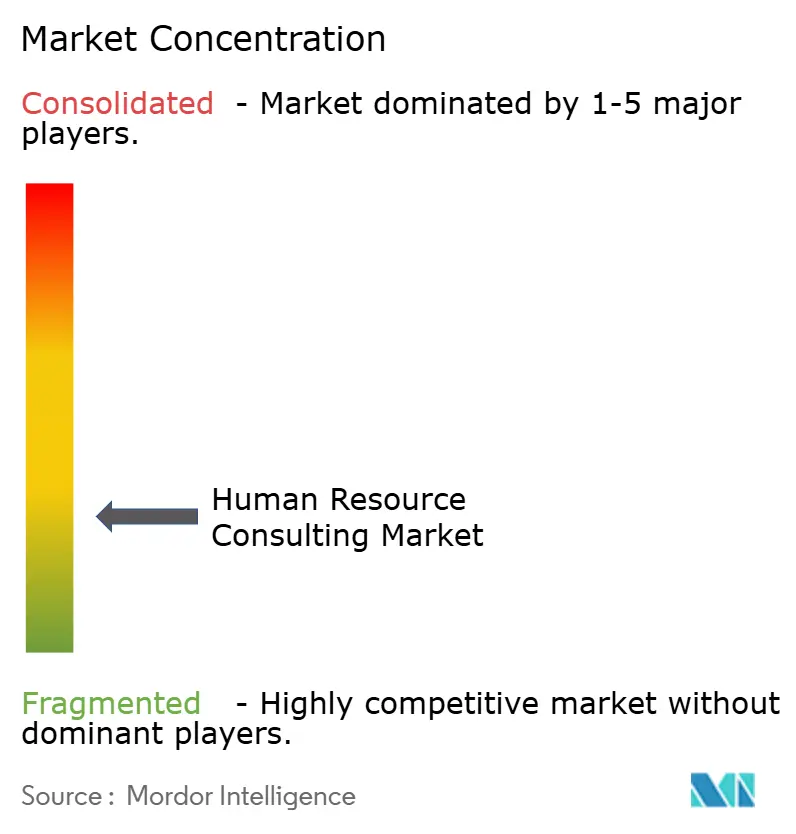
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Consultoria em Recursos Humanos por Mordor Intelligence
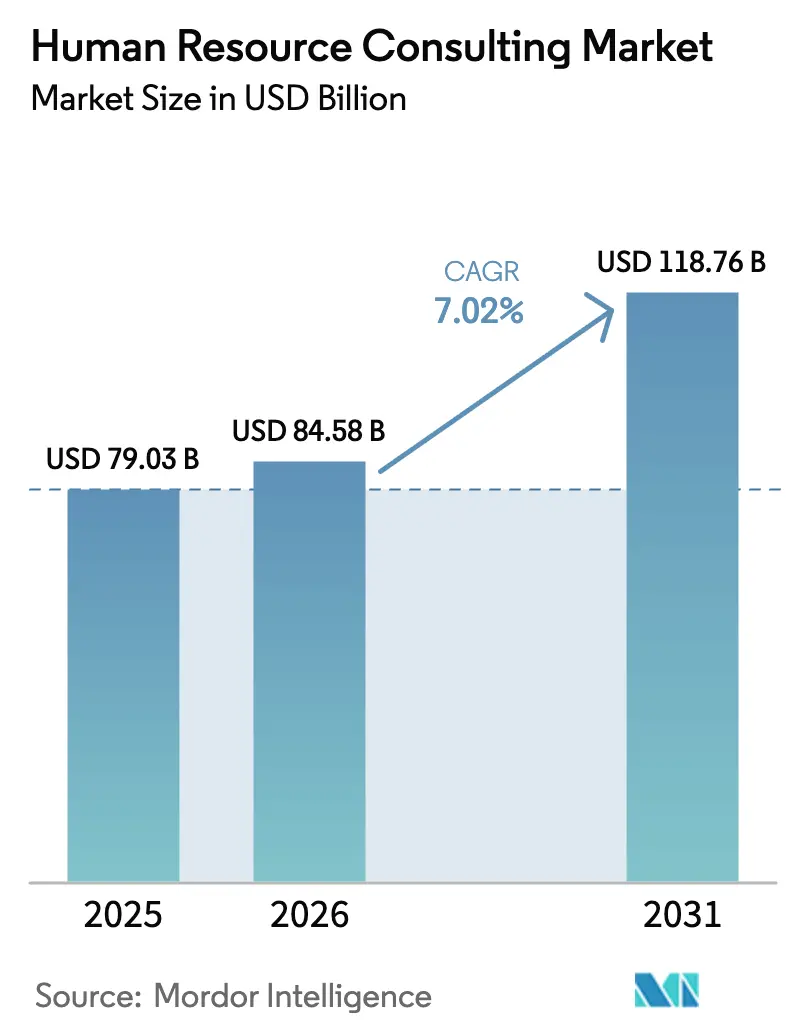
Espera-se que o mercado de consultoria em recursos humanos cresça de USD 79,03 bilhões em 2025 para USD 84,58 bilhões em 2026 e deverá atingir USD 118,76 bilhões até 2031 a uma CAGR de 7,02% entre 2026-2031.
O mercado de consultoria em recursos humanos está se beneficiando da rápida adoção de tecnologia digital de RH, de exigências de conformidade global mais rigorosas e da necessidade urgente de redesenhar o trabalho para modelos híbridos. A América do Norte ancora atualmente o mercado de consultoria em recursos humanos, mas a Ásia-Pacífico está fechando rapidamente a lacuna à medida que as PMEs digitalizam os processos de RH e os reguladores regionais harmonizam as regras trabalhistas. A intensificação da atividade de fusões e aquisições, a maior penetração de análises de dados e as tecnologias imersivas de requalificação profissional estão ampliando os escopos de consultoria, enquanto a comoditização das tarefas de rotina impulsiona as empresas em direção a engajamentos de maior valor. A concorrência permanece moderada porque as cinco principais empresas controlam apenas um quarto da receita combinada, deixando amplo espaço para especialistas de nicho.
Principais Conclusões do Relatório
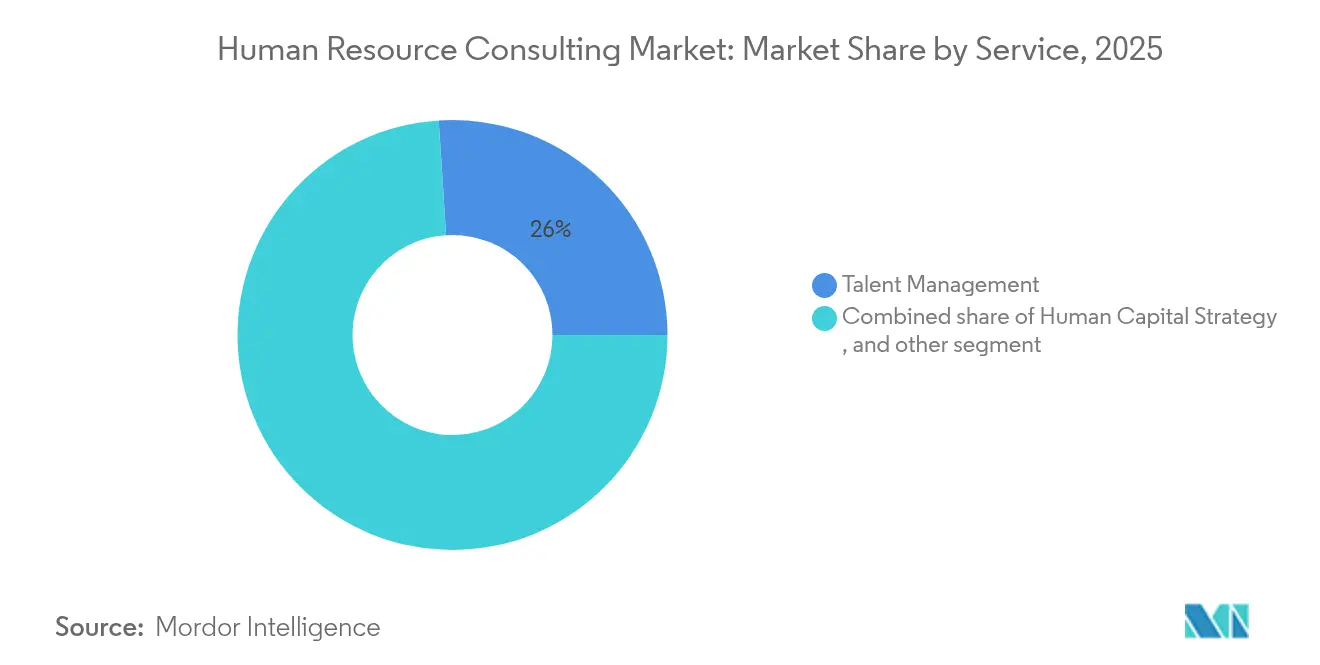
- Por serviço, a gestão de talentos capturou 26,02% da participação do mercado de consultoria em recursos humanos em 2025, enquanto a análise de RH deve crescer a uma CAGR de 12,18% até 2031.
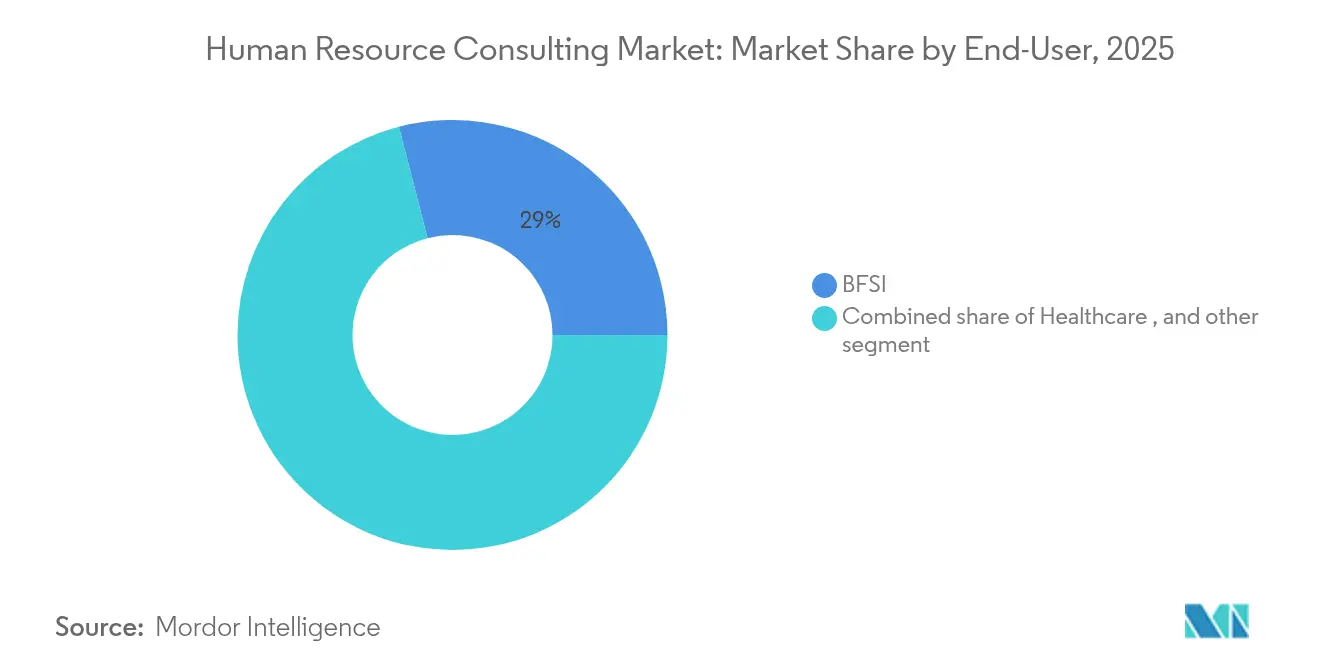
- Por usuário final, o BFSI representou uma participação de 29,01% do tamanho do mercado de consultoria em recursos humanos em 2025, enquanto o varejo e o comércio eletrônico avança a uma CAGR de 10,18% até 2031.
- Por tamanho de organização, as grandes empresas detinham 62,11% da participação do tamanho do mercado de consultoria em recursos humanos em 2025, enquanto as pequenas e médias empresas estão se expandindo a uma CAGR de 9,25% até 2031.
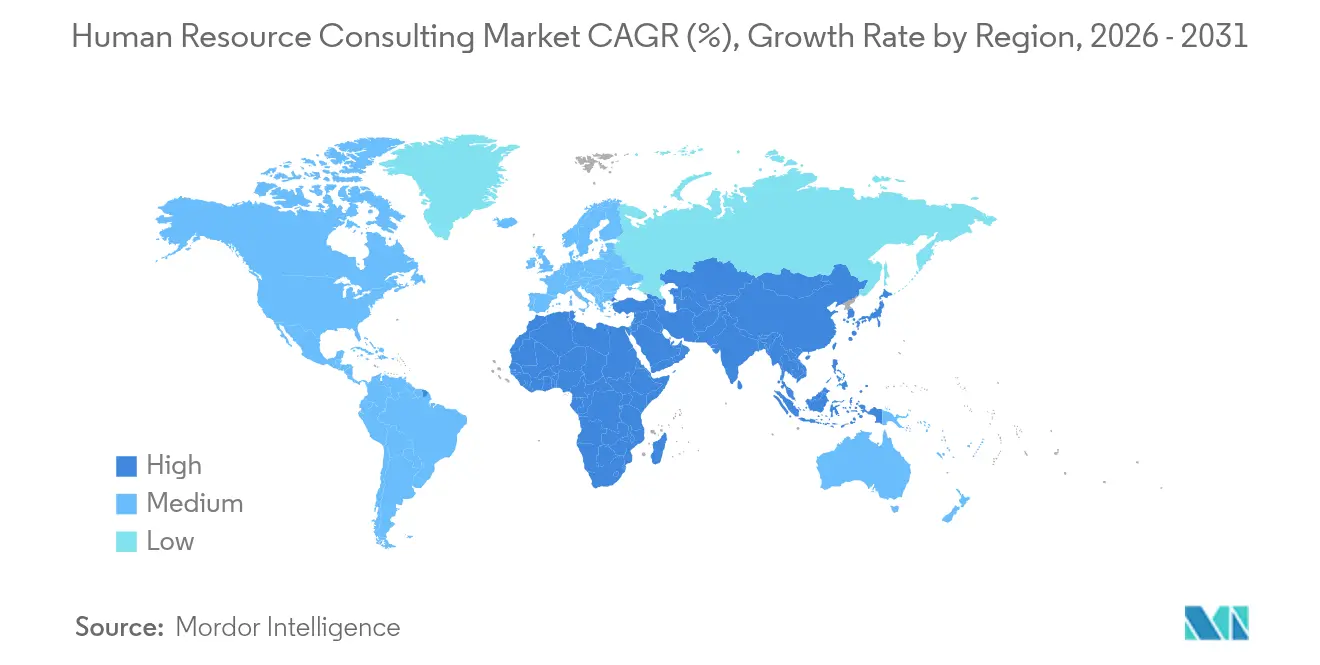
- Por geografia, a América do Norte liderou com 39,88% da participação do mercado de consultoria em recursos humanos em 2025, e a Ásia-Pacífico deve registrar uma CAGR de 8,78% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Adoção de tecnologia digital de RH e integração de análises | +2.1% | Global, APAC liderando a adoção | Médio prazo (2-4 anos) |
| Complexidade regulatória (DEI, transparência salarial, ESG) | +1.8% | América do Norte e UE, expandindo globalmente | Longo prazo (≥ 4 anos) |
| Necessidades de transformação para trabalho híbrido/remoto | +1.4% | Global, mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Onda de reestruturação organizacional impulsionada por fusões e aquisições | +1.2% | América do Norte e Europa, APAC emergindo | Médio prazo (2-4 anos) |
| Programas aceleradores para PMEs em mercados emergentes | +0.8% | Núcleo APAC, MEA e América do Sul | Longo prazo (≥ 4 anos) |
| Demanda por requalificação da força de trabalho baseada em RX imersivo | +0.6% | América do Norte e Europa, APAC seguindo | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção de Tecnologia Digital de RH e Integração de Análises
As empresas em todo o mundo estão incorporando IA, aprendizado de máquina e análise preditiva nos processos de gestão de pessoas, o que eleva o padrão para decisões de força de trabalho baseadas em dados. A demanda por consultoria aumenta quando as equipes de liderança carecem de capacidade interna para traduzir sinais de dados em estratégias de talentos acionáveis, uma lacuna que apenas 21% dos responsáveis de RH acreditam ter superado [1]Charlotte Duerden, "Compreendendo e Preparando-se para o Aumento na Transparência Salarial," Aon, aon.com . A transição de sistemas locais para ecossistemas de HCM em nuvem e soluções pontuais está gerando oportunidades consideráveis de implementação e gestão de mudanças para as consultorias. Na região Ásia-Pacífico, os compradores de primeira vez entre as PMEs aceleram as implementações de plataformas, ampliando a presença do mercado de consultoria em recursos humanos em cidades de segundo nível. Os consultores estão cada vez mais agrupando serviços gerenciados de análise com treinamento para que os clientes possam utilizar painéis de forma autônoma, mas ainda adquiram insights estratégicos. As organizações que aproveitaram as análises para melhorar os índices de retenção demonstram ganhos financeiros mensuráveis, ao mesmo tempo que reforçam relacionamentos de consultoria duradouros. Esses casos de sucesso ressaltam o valor estratégico da tomada de decisões baseada em dados no fortalecimento da fidelidade do cliente e na condução do crescimento sustentável dos negócios.
Complexidade Regulatória (DEI, Transparência Salarial, ESG)
Um conjunto de regras em rápida evolução que abrange igualdade salarial, contratação inclusiva e divulgação de sustentabilidade está remodelando o mercado de consultoria em recursos humanos nas economias maduras e emergentes. A Diretiva de Transparência Salarial da UE obriga as empresas a publicar métricas de disparidade salarial de gênero, enquanto vários estados norte-americanos impõem a divulgação de faixas salariais, incentivando as multinacionais globais a adotarem programas de auditoria rigorosos. O escrutínio crescente por parte de investidores e reguladores sobre as métricas de capital humano em arquivamentos 10-K impulsiona a consultoria em torno da coleta de dados e do design narrativo. As equipes de RH também devem se alinhar às salvaguardas de supervisão humana da Lei de IA da UE para contratação algorítmica, um requisito que impulsiona a demanda por revisões especializadas de risco [2]Equipe de Pesquisa da Gartner, "Análise de Talentos | Insights de RH," Gartner, gartner.com . Como os legisladores revisam os estatutos com frequência, os clientes com visão de futuro contratam parceiros externos em modelos de retenção contínua, em vez de avaliações pontuais de lacunas.
Necessidades de Transformação para Trabalho Híbrido/Remoto
O trabalho híbrido é agora prática padrão nas economias desenvolvidas, mas muitos empregadores ainda enfrentam dificuldades com baselines de produtividade, coesão cultural e trajetórias de carreira equitativas para funcionários remotos. Até 2029, prevê-se que os gastos com recompensas totais registrem um crescimento significativo, à medida que as organizações se concentram cada vez mais em personalizar os benefícios para atender às necessidades de equipes geograficamente dispersas. Essa tendência destaca uma exigência crescente de expertise avançada em estratégias de remuneração e estruturas eficazes de comunicação para lidar com a dinâmica em evolução da força de trabalho. As missões de consultoria agora se estendem além da implantação de tecnologia para o redesenho de estruturas de desempenho que priorizam resultados em detrimento de horas trabalhadas. As empresas estão contratando consultores para integrar trabalhadores sem acesso a desktop em ambientes digitais de RH por meio de ferramentas com abordagem mobile-first que elevam o engajamento da linha de frente. Os primeiros adotantes relatam ganhos mensuráveis em retenção e bem-estar, ressaltando a necessidade de manuais estruturados de gestão de mudanças. À medida que as normas híbridas se estabilizam, os roteiros de transformação impulsionam um impacto positivo de 1,4% na trajetória do mercado de consultoria em recursos humanos.
Onda de Reestruturação Organizacional Impulsionada por Fusões e Aquisições
Os volumes de negócios se recuperaram em 2024 e devem crescer ainda mais, particularmente nos setores de saúde, tecnologia e serviços governamentais. O desalinhamento cultural pós-transação continua sendo o principal risco de erosão de valor, levando os adquirentes a contratar consultores de RH para elaborar planos de integração desde o primeiro dia. Os pagamentos de retenção, agora equivalentes ao salário base para funções críticas, introduziram camadas adicionais de complexidade nas estruturas de remuneração organizacional. Esse desenvolvimento ressalta a crescente dependência de consultores experientes para navegar e gerenciar esses programas complexos de forma eficaz. As transações transfronteiriças ampliam os desafios de harmonização regulatória e de benefícios, ampliando a demanda do mercado de consultoria em recursos humanos em jurisdições multilíngues. As integrações bem-sucedidas que preservam as sinergias de talentos tornam-se estudos de caso, reforçando as narrativas de ROI de consultoria. Consequentemente, o trabalho relacionado a negócios contribui com 1,2% adicionais para a CAGR prevista do setor.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Comoditização das tarefas rotineiras de consultoria em RH | -1.3% | Global, mercados maduros | Médio prazo (2-4 anos) |
| Crescimento das capacidades internas de análise de RH | -0.9% | América do Norte e Europa, APAC seguindo | Longo prazo (≥ 4 anos) |
| Compressão do orçamento do cliente durante recessões | -0.7% | Global, cíclico | Curto prazo (≤ 2 anos) |
| Obstáculos de conformidade em privacidade de dados/ética em IA | -0.5% | UE liderando, expansão global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Comoditização das Tarefas Rotineiras de Consultoria em RH
Os motores de fluxo de trabalho baseados em IA agora elaboram políticas, redigem propostas e preparam painéis que consultores juniores antes produziam manualmente. Essa automação reduz a diferenciação percebida para entregas padronizadas e exerce pressão descendente sobre os preços em todo o mercado de consultoria em recursos humanos. As empresas estabelecidas respondem pivotando em direção a domínios premium, como ética em IA, planejamento de força de trabalho para o clima e orquestração regulatória transfronteiriça. Os fornecedores boutique contra-atacam incorporando propriedade intelectual de domínio em software de assinatura, garantindo receita recorrente apesar dos menores valores por ticket. Embora o trabalho estratégico permaneça protegido, o volume de tarefas comoditizadas reduz a CAGR do setor em 1,3% nas previsões de médio prazo.
Crescimento das Capacidades Internas de Análise de RH
Ferramentas de nuvem acessíveis combinadas com grupos crescentes de cientistas de dados permitem que as empresas internalizem análises descritivas e preditivas antes terceirizadas. As instituições financeiras estão formando grupos dedicados de análise que fornecem insights de contratação e atrito quase em tempo real, reduzindo os gastos externos com consultoria. No entanto, a maioria das empresas ainda tem dificuldades em comparar suas descobertas com as de seus pares, um espaço onde os consultores mantêm valor. Os fornecedores que se reposicionam como intérpretes de insights, em vez de construtores de painéis, podem compensar a perda de volume, mas a compressão de margens persiste. Ao longo do horizonte de longo prazo, essa dinâmica subtrai 0,9% da CAGR do mercado de consultoria em recursos humanos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Serviço:
Análise de Dados Impulsiona o Crescimento PremiumEm 2025, a gestão de talentos detinha a maior fatia do mercado de consultoria em recursos humanos, com 26,02%, refletindo a necessidade urgente das organizações de garantir competências escassas e elaborar planos de sucessão. A análise de RH, embora represente uma base menor, está no caminho de se expandir a uma CAGR de 12,18%, indicando um apetite desproporcional por estratégias de talentos baseadas em dados. O tamanho do mercado de consultoria em recursos humanos para os compromissos relacionados a análises deve crescer de forma constante, impulsionado pelo reconhecimento dos clientes de que insights robustos reduzem os custos de rotatividade e elevam as métricas de engajamento. O trabalho de Remuneração e Benefícios está passando por uma reformulação à medida que as regras de transparência salarial obrigam as empresas a adotar benchmarking em tempo real, incentivando projetos de harmonização transfronteiriça. A demanda por consultoria em Aprendizagem e Desenvolvimento inclina-se para formatos imersivos que capitalizam em RX e aprendizagem adaptativa para encurtar os ciclos de habilidades.
As organizações que integraram modelos preditivos nos processos de contratação relataram reduções de 30% no tempo de preenchimento de vagas, ressaltando a relevância estratégica das análises. Os serviços de Gestão de Talentos permanecem resilientes porque as taxonomias de habilidades em evolução e os modelos de trabalho no estilo gig complicam o planejamento da força de trabalho mesmo para departamentos de RH sofisticados. Enquanto isso, os projetos de Estratégia de Capital Humano ganham proeminência à medida que os clientes buscam modelos operacionais de RH sem fronteiras que quebram silos entre finanças, TI e liderança de linha. As revisões de meio ciclo mostram que apenas 8% das empresas avaliam sua capacidade analítica como "forte", desbloqueando um considerável acúmulo de trabalho de consultoria. Consequentemente, os fornecedores de serviços que combinam experiência de domínio com manuais de tecnologia escaláveis estão posicionados para capturar valor desproporcional no mercado de consultoria em recursos humanos.


Por Usuário Final:
Serviços Financeiros Lideram, Varejo AceleraO BFSI reteve 29,01% da participação do mercado de consultoria em recursos humanos em 2025 devido aos requisitos regulatórios rigorosos, culturas de risco rigorosas e alta rotatividade de talentos no setor bancário digital. O setor continua sendo um indicador para designs inovadores de remuneração, desde salários baseados em competências até salários independentes de localização, impulsionando contratos de consultoria especializados. O varejo e o comércio eletrônico, por outro lado, devem crescer a uma taxa composta de 10,18% ao ano até 2031, à medida que as estratégias omnicanal exigem rápida adaptação da força de trabalho e programas robustos de retenção na linha de frente. O setor de saúde segue de perto, com escassez crônica de clínicos e demandas rigorosas de acreditação criando necessidades de consultoria permanentes.
As instituições financeiras estão cada vez mais experimentando mercados de talentos baseados em IA para realocar funcionários subutilizados, diversificando ainda mais os mandatos dos consultores. Os varejistas canalizam investimentos em análises de experiência do funcionário para conter picos de rotatividade após os períodos de pico sazonal, um ponto quente emergente para projetos de agendamento algorítmico. Os provedores de saúde exigem um planejamento de força de trabalho diferenciado que leve em conta as restrições de imigração, grupos de enfermagem gig e auditorias de credenciamento crescentes, ampliando a complexidade da consultoria. Os clientes de TI e Telecomunicações combinam a requalificação de habilidades digitais com estruturas de governança para trabalho remoto, gerando portfólios de projetos híbridos. Coletivamente, a heterogeneidade dos usuários finais obriga os consultores a manter estratégias profundas de verticalização setorial para permanecerem competitivos no mercado de consultoria em recursos humanos.
Por Tamanho de Organização:
O Segmento de PMEs EmergeAs grandes empresas ainda dominam os gastos com uma contribuição de receita de 62,11% em 2025, impulsionadas por suas amplas agendas de transformação e presença geográfica. No entanto, as PMEs são o grupo de crescimento mais rápido, com uma CAGR de 9,25%, porque subsídios públicos e plataformas de SaaS de baixo custo reduzem as barreiras de engajamento. O tamanho do mercado de consultoria em recursos humanos atribuível às PMEs está pronto para se ampliar à medida que essas empresas formalizam os processos de RH para atrair mão de obra qualificada diante de concorrentes maiores. As médias empresas preenchem a lacuna, demandando soluções modulares e escaláveis que podem ser ativadas sem grande sobrecarga de gestão de mudanças.
Os compradores de PMEs valorizam ferramentas práticas e insights de conformidade local em detrimento de roteiros estratégicos de vários anos, levando os consultores a personalizar ofertas "lite" entregues via assinatura. Programas governamentais, como os vouchers digitais da ASEAN, subsidiam as taxas de consultoria do primeiro ano, acelerando o ritmo dos contratos. As grandes empresas, por sua vez, contratam consultores para análises sofisticadas, mobilidade global e estruturas de remuneração vinculadas a ESG. Essa bifurcação força os provedores de serviços a adotar modelos de entrada no mercado em camadas que atendam aos segmentos de massa e empresarial sem diluir o valor da marca. A penetração contínua nas PMEs deve reformular a composição da receita em todo o mercado de consultoria em recursos humanos até o final da década.

Análise Geográfica
Mercado de Consultoria em Recursos Humanos da América do Norte
A participação de 39,88% da América do Norte no mercado de consultoria em recursos humanos em 2025 reforça seu status como a região mais madura do setor, sustentada pela adoção de análises avançadas e por estatutos abrangentes de transparência salarial. Os pipelines de assessoria concentram-se em governança de inteligência artificial, planejamento de força de trabalho voltado à sustentabilidade e personalização de remuneração total, embora o aperto orçamentário federal tenha moderado o crescimento de curto prazo. A demanda canadense e mexicana cresce impulsionada por programas de mobilidade laboral transfronteiriça no âmbito do USMCA, acrescentando nuances regionais aos projetos de estratégia de talentos. Os prestadores de serviços se diferenciam por meio de aceleradores proprietários de inteligência artificial voltados a setores regulados, reforçando o perfil de precificação premium da América do Norte. Apesar da desaceleração de curto prazo, a elevada sofisticação dos clientes da região garante relevância sustentada a longo prazo para o mercado de consultoria em recursos humanos.
Mercado de Consultoria em Recursos Humanos da Europa
A Europa representa uma oportunidade multifacetada, impulsionada por mudanças regulatórias abrangentes, como a Lei de Inteligência Artificial da UE e a Diretiva de Transparência Salarial, que geram trabalho de conformidade consistente. Em 2025, vários países introduziram novas proteções, desde as reformas de proteção a denunciantes na Alemanha até os incentivos à contratação de pessoas com deficiência nos Países Baixos, intensificando as necessidades de localização. Clientes dos países nórdicos e do BENELUX enfatizam a remuneração vinculada a critérios ESG, impulsionando projetos sofisticados de estratégia de recompensas, enquanto a Europa Meridional prioriza a transformação digital da força de trabalho para empresas de médio porte. A atividade de fusões e aquisições recuperou-se de forma expressiva, gerando atribuições de integração pós-negócio centradas na harmonização cultural e na retenção de lideranças. O envelhecimento demográfico em toda a Europa Ocidental impulsiona ainda mais os mandatos de planejamento sucessório, reforçando as perspectivas do mercado de consultoria em recursos humanos.
Mercado de Consultoria em Recursos Humanos da Ásia-Pacífico
A Ásia-Pacífico, com projeção de registrar um CAGR de 8,78%, permanece o motor da expansão futura do mercado de consultoria em recursos humanos, impulsionada por programas de digitalização de micro, pequenas e médias empresas e pelo crescimento do comércio transfronteiriço. O boom de software de gestão de capital humano no Sudeste Asiático gera contratos robustos de implementação e serviços gerenciados para consultores locais e globais. China e Índia ancoram projetos de grande escala, que vão desde o recrutamento habilitado por inteligência artificial até a remediação regulatória, enquanto Austrália e Japão investem fortemente em centros de excelência em análise de dados. Fundos governamentais voltados ao desenvolvimento de capacidades de pequenas e médias empresas ampliam a demanda por assessoria para cidades de segundo nível, criando novos grupos de clientes. Essas dinâmicas posicionam a Ásia-Pacífico para desafiar a dominância ocidental e redefinir as participações globais de receita antes de 2030.

Panorama regulatório
A regulamentação que afeta o mercado de consultoria em recursos humanos está cada vez mais ancorada na transparência salarial, na supervisão de decisões automatizadas e de IA, e em normas evolutivas de classificação de trabalhadores e de salário-hora nas principais economias. Na Europa, a Diretiva de Transparência Salarial da UE passou para atividades de implementação nacional a partir de junho de 2026, ampliando a necessidade de mensuração de disparidades salariais, governança de remediação e documentação em forças de trabalho multinacionais. Nos Estados Unidos, o Departamento do Trabalho sinalizou renovada atenção às estruturas de status de emprego e responsabilidade por meio de um Aviso de Regulamentação Proposta de 23 de abril de 2026, para criar um padrão unificado de empregador conjunto abrangendo o FLSA, o FMLA e o MSPA. Uma emenda técnica de junho de 2026 pela Wage and Hour Division restabeleceu os padrões de horas extras para status isento de 2024 após uma decisão judicial.
Requisitos de privacidade de dados e de justiça algorítmica também estão moldando o escopo das consultorias, particularmente para análises de RH e contratação habilitada por IA. As regras de decisão automatizada da California Consumer Privacy Act entraram em vigor em 1º de janeiro de 2026, levando os empregadores a formalizar como usam e explicam ferramentas automatizadas em processos de RH. No nível estadual, a SB 24-205 do Colorado (AI Act) foi emendada em direção a uma estrutura de transparência com vigência em 1º de janeiro de 2027, reforçando um movimento além de verificações de conformidade pontuais para um design contínuo de controles, auditorias e prontidão de divulgação em toda a pilha de tecnologia de RH.
Análise da cadeia de valor
A cadeia de valor da consultoria em recursos humanos vai do diagnóstico e estratégia (força de trabalho e design de modelo operacional), à construção da solução (seleção, implementação e integração de tecnologia de RH), e depois à execução e otimização da entrega por meio de serviços gerenciados e melhoria contínua. Na ponta inicial, as consultorias convertem prioridades de negócios em roteiros de talento, remuneração e design organizacional, e apoiam a gestão de mudanças e a construção de capacidades para impulsionar a adoção. Na fase de construção, as empresas entregam transformações de HCM em nuvem por meio de alianças e práticas certificadas em torno de grandes plataformas, ao mesmo tempo em que agrupam cada vez mais engenharia de dados e análises para apoiar insights sobre a força de trabalho.
Rio abaixo, os fornecedores estão migrando para uma entrega recorrente por meio de modelos Operate e Human Capital as a Service, combinando gestão de aplicações, operações de processos de RH e governança com automação incorporada. Grandes empresas globais como Deloitte, Accenture, PwC, Mercer e Aon ancoram essa cadeia ponta a ponta ao combinar consultoria com implementação e operações contínuas, enquanto empresas boutique competem transformando propriedade intelectual de domínio em kits de ferramentas repetíveis e entregas semelhantes a assinaturas. A privacidade de dados, os controles de cibersegurança e a interpretação localizada da legislação trabalhista atuam como facilitadores transversais, especialmente para programas de dados de força de trabalho transfronteiriços e usuários finais regulados, como o setor de BFSI.
Cenário Competitivo
O mercado de consultoria em recursos humanos permanece moderadamente fragmentado. Os líderes de mercado se diferenciam por meio de investimentos de vários bilhões de dólares em IA e plataformas proprietárias que automatizam tarefas de baixo valor, liberando os consultores para se concentrarem na consultoria estratégica. O HR Cloud Operate da Deloitte combina gerenciamento de aplicativos com otimização funcional, reforçando a fidelidade do cliente muito além das entradas em operação dos sistemas. McKinsey e outras firmas de estratégia incorporam IA generativa para acelerar diagnósticos, mas também enfrentam iniciativas de eficiência interna e redimensionamento da força de trabalho.
Os especialistas boutique prosperam combinando profundo conhecimento setorial com entrega orientada por tecnologia a preços mais baixos, preenchendo lacunas deixadas pelos grandes players. Willis Towers Watson revitalizou sub-marcas legadas para aprimorar a clareza de entrada no mercado e estabeleceu uma parceria com a Bain Capital para retornar à corretagem de resseguro por tratado, ilustrando táticas de expansão em nichos. As alianças estratégicas entre fornecedores de software e consultorias proliferam, evidenciadas pela aquisição da WalkMe pela SAP, que combina a adoção de produtos com gestão de mudanças de consultoria. Parcerias geográficas, como a da WTW com a Al-Futtaim Willis no Oriente Médio, ampliam o alcance onde a entrada no mercado greenfield seria mais cara.
Os modelos de precificação continuam a evoluir de tempo e materiais para estruturas vinculadas ao desempenho que alinham os honorários com resultados mensuráveis, como redução de rotatividade ou taxas de adoção digital. Os clientes recompensam os fornecedores capazes de integrar serviços de conformidade, análise e transformação sob uma única estrutura de governança. As credenciais de cibersegurança e privacidade de dados servem cada vez mais como diferenciadores competitivos, especialmente para projetos de dados de talentos transfronteiriços. O surgimento sustentado de disruptores focados garante rivalidade saudável e inovação em todo o mercado de consultoria em recursos humanos, ao mesmo tempo que limita o risco de consolidação excessiva.
Líderes do Setor de Consultoria em Recursos Humanos
Deloitte
PwC
Accenture
Aon
Mercer
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Consultoria em Recursos Humanos
- Deloitte
- PwC
- KPMG
- EY
- McKinsey & Company
- Boston Consulting Group
- Bain & Company
- Accenture
- Mercer
- Aon
- Willis Towers Watson
- Korn Ferry
- Randstad
- Adecco
- Hay Group
- Oliver Wyman
- IBM Consulting
- SAP SuccessFactors Services
- Workday Advisory Services
- Tata Consultancy Services
- Infosys
- Capgemini
- HCLTech

Oportunidades de mercado e perspectivas futuras
A transformação liderada pela conformidade está criando espaço para consultoria especializada ligada à transparência salarial, ao uso de IA em decisões de talentos e a relatórios de força de trabalho entre jurisdições. O início das atividades de implementação da Diretiva de Transparência Salarial da UE em junho de 2026 e a entrada em vigor das regras de decisão automatizada da California Consumer Privacy Act em 1º de janeiro de 2026 estão levando os empregadores a conectar políticas, dados e controles tecnológicos, elevando a demanda por programas integrados que combinam benchmarking de remuneração, governança de análises de RH e gestão de mudanças. Junto a isso, a proposta do Departamento do Trabalho dos EUA de 23 de abril de 2026 para unificar os padrões de empregador conjunto está aumentando a necessidade de planejamento de cenários e atualizações de modelo operacional para organizações que usam contratados, franquias e estruturas de pessoal multi-entidade.
A oportunidade no modelo de entrega está focada em serviços habilitados por tecnologia e recorrentes, que reduzem a dependência de projetos pontuais e ajudam a defender margens à medida que o trabalho de rotina é automatizado. As evidências de mercado incluem provedores ampliando ofertas gerenciadas, como os modelos Human Capital as a Service/Operate da Deloitte, e uma ênfase mais amplo do setor em parcerias de ecossistema que conectam a entrega de consultoria a plataformas em nuvem e ferramentas de adoção digital. Uma segunda área de foco é a conformidade e garantia relacionadas à IA e decisões automatizadas, apoiada por benchmarking que identificou a conformidade em IA e decisões automatizadas como a principal tendência emergente para 51% dos profissionais de RH nos 12 a 18 meses seguintes ao início de 2026. A APAC também oferece uma via estrutural de expansão para programas de terceirização multiprocessual de RH e modernização, à medida que a adoção de tecnologia de RH se aprofunda além dos mercados maduros, apoiando engajamentos modulares para PMEs junto com trabalhos de transformação de nível empresarial.
Recent Industry Developments in Mercado de Consultoria em Recursos Humanos
- Junho de 2026: a Accenture adquire a Industries eXcellence Group (IndX), parceira da Siemens Digital Industries, para fortalecer capacidades de software de manufatura e cadeia de suprimentos. A aquisição amplia a presença da Accenture em software empresarial e automação em setores intensivos em ativos, permitindo maior potencial de consultoria em transformação de RH nesses setores.
- Junho de 2026: a Accenture investe e firma parceria com a AlphaSense para integrar inteligência de mercado alimentada por IA em fluxos de trabalho agênticos empresariais. A adoção de inteligência de mercado habilitada por IA integrada aos fluxos de trabalho incorpora análises e insights de mercado nas operações de RH em nuvem e nas ofertas de gestão de mudanças.
- Maio de 2026: a Accenture concluiu a aquisição da Verum Partners, uma empresa de gestão de infraestrutura e projetos de capital no Brasil. O movimento amplia as capacidades de entrega de projetos de capex e estende a entrega ponta a ponta para clientes que passam por programas de RH e transformação em larga escala em mercados emergentes.


Mercado de Consultoria em Recursos Humanos Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Definimos o mercado de consultoria em recursos humanos como serviços de consultoria de terceiros e baseados em projetos que ajudam os empregadores a projetar, alterar e executar políticas, programas e modelos operacionais de RH. Neste estudo, as receitas são captadas como taxas de serviço cobradas aos clientes.
Exclusões de escopo: excluímos a administração de RH terceirizada operada como serviço gerenciado, a terceirização de processos de recrutamento e seleção de pessoal, e a receita de licenciamento de software de RH, a menos que seja vendida como parte de uma taxa de contrato de consultoria.
Visão geral da segmentação
- Por Serviço
- Estratégia de Capital Humano
- Remuneração e Benefícios
- Gestão de Talentos
- Mudança Organizacional
- Aprendizagem e Desenvolvimento
- Função de RH
- Análise de RH
- Por Usuário Final
- TI e Telecomunicações
- BFSI
- Saúde
- Varejo e Comércio Eletrônico
- Outros Usuários Finais
- Por Tamanho de Organização
- Grandes Empresas
- Médias Empresas
- Pequenas Empresas
- Por Geografia
- América do Norte
- Canadá
- Estados Unidos
- México
- América do Sul
- Brasil
- Peru
- Chile
- Argentina
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- BENELUX
- NÓRDICOS
- Restante da Europa
- Ásia-Pacífico
- Índia
- China
- Japão
- Austrália
- Coreia do Sul
- Sudeste Asiático
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Nigéria
- Restante do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa fundamentando o lado da demanda e o contexto da força de trabalho que impulsiona os gastos com consultoria, e depois traduz isso em uma lógica de receita de serviços. As fontes públicas usadas na base incluem o US Bureau of Labor Statistics para sinais de emprego e salários, a OCDE para indicadores do mercado de trabalho, o Banco Mundial para contexto macro e de valor agregado de serviços, e a Organização Internacional do Trabalho para tendências de estrutura e participação da força de trabalho.
Também revisamos relatórios anuais de empresas, registros na SEC e apresentações a investidores para entender como as linhas de serviço são descritas, como tende a ser a precificação e onde o crescimento está sendo reportado por geografia. Imprensa reconhecida, sites de associações e pesquisas revisadas por pares sobre RH e organizações são usados para verificar temas como adoção do trabalho remoto, mudanças impulsionadas por regulamentação e intensidade de desenvolvimento de competências. Algumas assinaturas pagas são usadas seletivamente para dados financeiros de empresas e triagem de notícias, além de bases de dados de patentes e contratos quando ajudam a confirmar a demanda por consultoria em torno de programas de análise e conformidade. As fontes documentais específicas listadas aqui são apenas ilustrativas, e muitas outras referências públicas e pagas são usadas para coletar, validar e esclarecer dados.
Entrevistas e pesquisas primárias
O trabalho primário se concentra em como os compradores orçam e como os provedores reconhecem receita, já que a consultoria em RH não é rastreada como uma única estatística pública clara. Conversamos com líderes de RH, responsáveis por compras e serviços compartilhados, e gerentes de entrega de consultoria em APAC, EMEA e Américas para confirmar os limites do escopo de serviço, o comportamento de precificação e o que está sendo adiado ou acelerado no pipeline.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | CXOs: 15% | APAC: 41% |
| Nível médio: 45% | Líderes funcionais/de unidade: 30% | EMEA: 36% |
| Players menores: 20% | Gerentes: 55% | Américas: 23% |
Dimensionamento e previsão de mercado
O dimensionamento é construído usando uma abordagem top-down, na qual o pool de gastos endereçáveis dos empregadores é reconstruído por região e depois filtrado em taxas de adoção de consultoria em RH por fatores de demanda de serviço. O modelo é organizado em torno de dados práticos, incluindo a força de trabalho total empregada, a participação de grandes e médias empresas, a intensidade de gastos com RH como percentual do custo operacional, a penetração da consultoria por tipo de programa, e o tempo típico de ciclo de projeto que afeta o reconhecimento anual de receita.
Esses dados são então testados por pressão com verificações seletivas de baixo para cima, para que o total não se desvie da realidade. Usamos divulgações de receita de provedores amostrados quando disponíveis, verificações de canal sobre taxas médias de projetos e verificações cruzadas de volumes de contratos para áreas como redesenho de remuneração, gestão de mudanças, programas de aprendizagem e consultoria em análises de RH. Quando a visão em nível de país é escassa, preenchemos lacunas usando indicadores substitutos como PIB per capita, participação do setor de serviços e faixas de número de empresas, e depois reverificamos os resultados com feedback primário antes de fixar as premissas.
Para a previsão, usa-se análise de cenários para que o crescimento não seja impulsionado por um único item macro. Os casos base, conservador e otimista estão vinculados a variáveis sobre as quais os respondentes puderam falar com confiança, como impulso de contratação, carga de mudanças regulatórias, necessidades de integração lideradas por fusões e aquisições, ritmo de transformação digital de RH e pressão de inflação salarial que desencadeia projetos de remuneração.
Validação de dados e ciclo de atualização
A validação é feita por meio de triangulação entre indicadores de demanda, comentários de provedores e as verificações matemáticas internas do modelo. Realizamos verificações de variância por região e por tema de serviço, de modo que picos súbitos sejam explicados por um gatilho real, como uma onda regulatória ou uma mudança abrupta nos orçamentos de transformação, antes que as estimativas sejam alteradas.
Os resultados são revisados em mais de uma etapa, com as premissas reabertas quando o feedback de entrevistas ou novos registros criam uma incompatibilidade em relação à visão anterior. O relatório é atualizado anualmente, e atualizações intermediárias são concluídas quando ocorrem eventos materiais, incluindo grandes concessões de contratos, ciclos de reestruturação ou mudanças macro claras que alteram os orçamentos de consultoria. Antes da entrega, uma revisão final do analista é concluída para que os lançamentos públicos mais recentes e as informações confirmadas de especialistas sejam refletidos.
Estimativa de mercado de consultoria em recursos humanos da Mordor Intelligence comparada com outras estimativas publicadas
Os tamanhos de mercado publicados para consultoria em recursos humanos podem variar mesmo quando o tema parece idêntico, porque as regras de contagem nem sempre são as mesmas. As diferenças geralmente vêm do que é tratado como consultoria versus terceirização, se receitas relacionadas a software e recrutamento são misturadas, e como as regiões são convertidas e temporalmente ajustadas para USD.
Ao rastrear os limites de escopo em torno das taxas de projetos de consultoria, atualizar as premissas de conversão temporal de moeda e verificar as mudanças de mix por geografia, a Mordor Intelligence mantém a estimativa vinculada ao reconhecimento de receita de consultoria em RH, e não a pacotes mais amplos de serviços de RH.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 84,58 bilhões de USD (2026) | |
| Consultoria Global A | 72,00 bilhões de USD (2026) | Frequentemente reduz o escopo apenas à consultoria em RH e deixa de fora a consultoria em gestão de mudanças, aprendizagem e análises de RH, o que reduz o pool de receita captado em contratos multisserviço. |
| Rastreador do Setor B | 46,71 bilhões de USD (2026) | Geralmente combina uma definição de serviço mais restrita com precificação conservadora e premissas de adoção mais lentas, e pode tratar programas de transformação de vários anos como receita de ano parcial. |
A dispersão na tabela é explicada principalmente por escolhas de limites de serviço e pela forma como a precificação e o tempo dos programas são tratados no modelo. Quando o escopo é mantido restrito às taxas de consultoria e depois verificado cruzadamente com sinais de demanda práticos e divulgações de provedores, o resultado é mais fácil de reconciliar e repetir ano após ano.


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado da consultoria global em recursos humanos até 2031?
Os gastos devem atingir USD 118,76 bilhões até 2031, ante USD 84,58 bilhões em 2026.
Qual área de serviço verá o crescimento de receita mais rápido até 2031?
A análise de RH lidera com uma CAGR de 12,18% esperada entre 2026 e 2031.
Qual é a velocidade esperada de crescimento da receita de consultoria em RH na Ásia-Pacífico?
A receita da Ásia-Pacífico deve avançar a uma CAGR de 8,78% no período de 2026–2031.
Por que as empresas de BFSI dependem fortemente de consultores externos de RH?
Os requisitos regulatórios rigorosos e a rápida transformação do setor bancário digital criam necessidades constantes de expertise em conformidade, risco e estratégia de talentos.
Qual percentual dos gastos globais em consultoria de RH é proveniente das grandes empresas em 2025?
As grandes empresas respondem por 62,11% do total dos gastos, refletindo suas complexas necessidades de RH em múltiplos países.
Como as principais firmas de consultoria estão se mantendo competitivas à medida que as tarefas de rotina se tornam automatizadas?
Elas investem em plataformas de IA, precificação baseada em resultados e ofertas de nicho, como ética em IA e planejamento de força de trabalho para o clima, para preservar valor e margens.
Página atualizada pela última vez em:


