
ハードセルツァー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
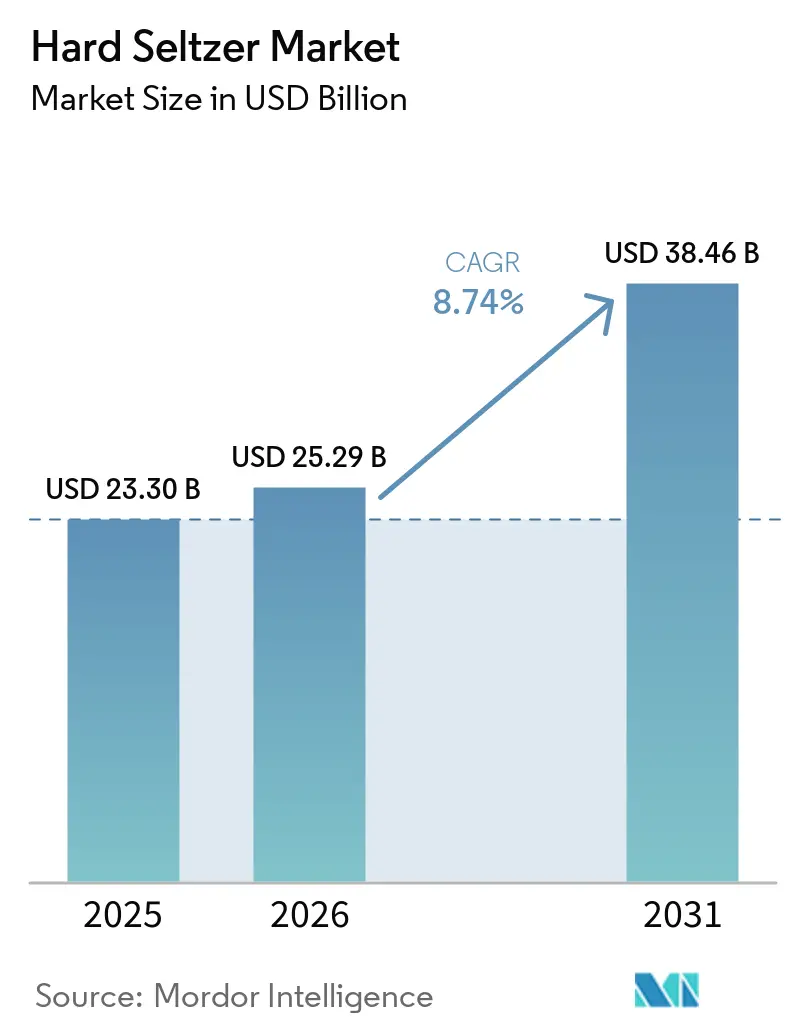
| 市場規模 (2026) | 25.29 十億米ドル |
| 市場規模 (2031) | 38.46 十億米ドル |
| 成長率 (2026 - 2031) | 8.74 % |
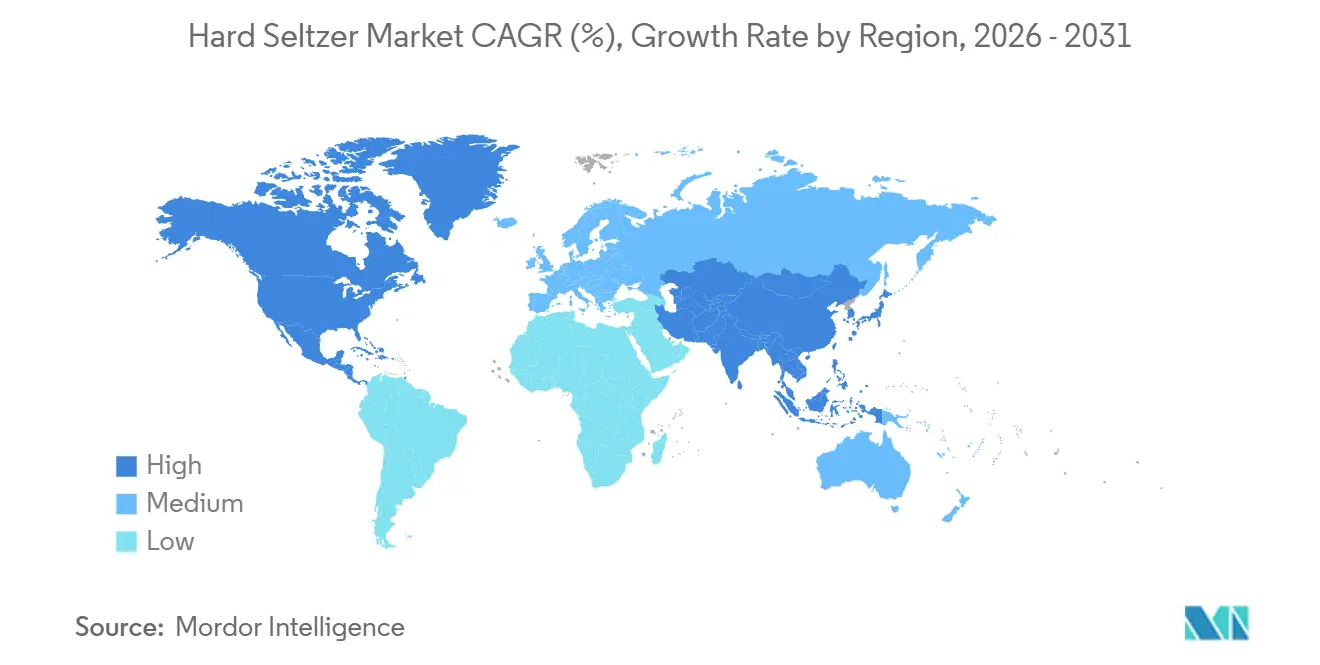
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
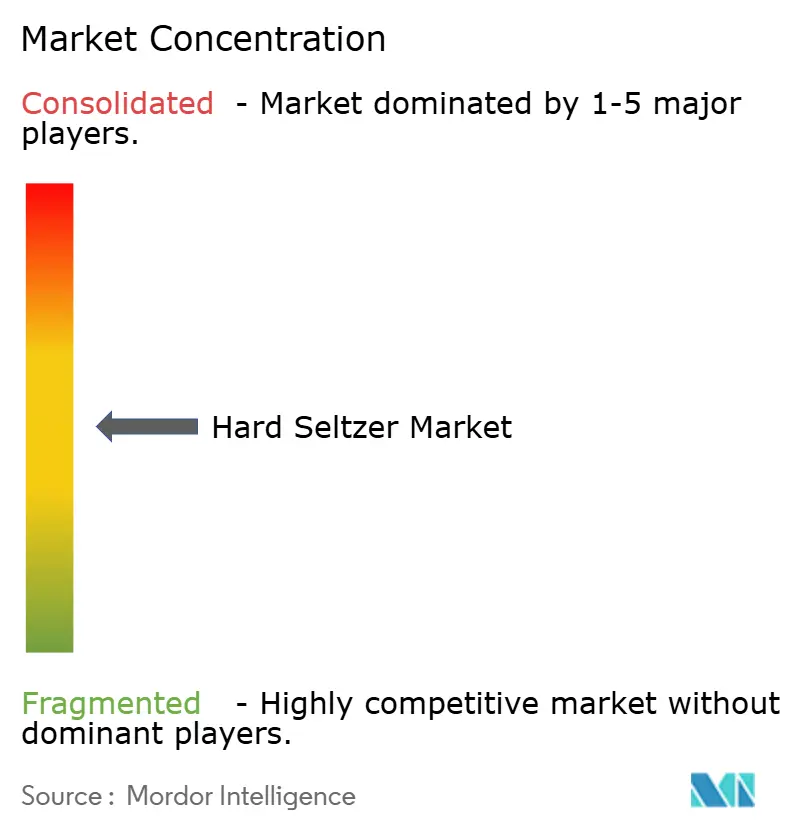
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるハードセルツァー市場分析
ハードセルツァー市場規模は2025年に232.30億米ドルと評価され、2026年の252.90億米ドルから2031年には384.60億米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは8.74%です。ハードセルツァー市場は、消費者がカロリーの高いフルカロリービールから、節度、カロリー意識、シンプルな原材料への期待に沿った軽量なレディ・トゥ・ドリンク(RTD)オプションへと移行しているため拡大しており、この傾向はより健康的な飲料選択に関する学術研究にも反映されています。ハードセルツァー市場はまた、より高いABVのローンチ、バラエティパック、スピリッツベースの拡張によってカクテルの機会に近づける製品の動きによって再形成されており、小売および社交の場での訴求力を広げています。ハードセルツァー市場における競争行動は現在その変化を反映しており、主要サプライヤーはポートフォリオの簡素化、選択的な買収、フレーバーとアルコールベースを中心としたイノベーションを活用して棚スペースと価格決定力を守っています。ハードセルツァー市場に対する最大の短期的な圧力はスピリッツベースのRTDカクテルから来ており、オーストラリアや欧州の一部市場における税分類の変更は、マージンと長期的なポジショニングにとって製品ベース戦略をより重要なものにしています。
主要レポートのポイント
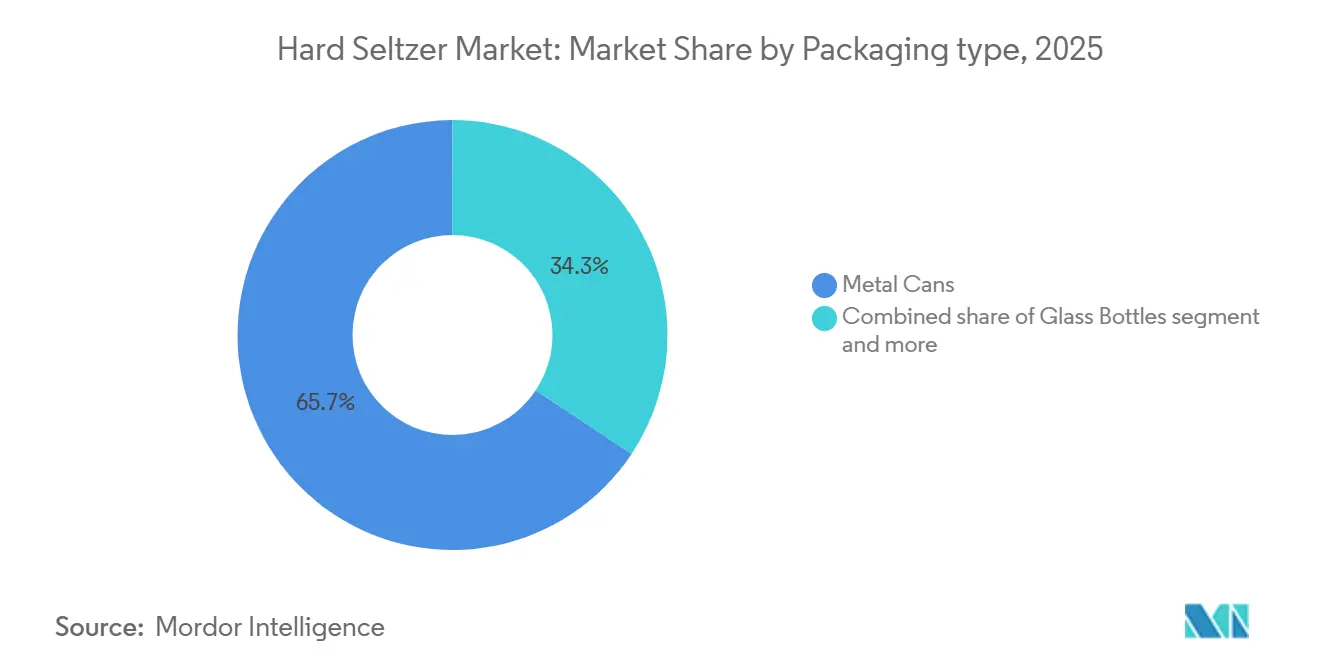
- 包装タイプ別では、金属缶が2025年のハードセルツァー市場の65.68%を占め、2026年~2031年のCAGR 8.87%で最も急成長するフォーマットであり続けると予想されています。
- ABV含有量別では、1%~5% ABVセグメントが2025年の収益の58.28%を占め、5%超ABV層は2026年~2031年のCAGR 9.28%で拡大すると予測されています。
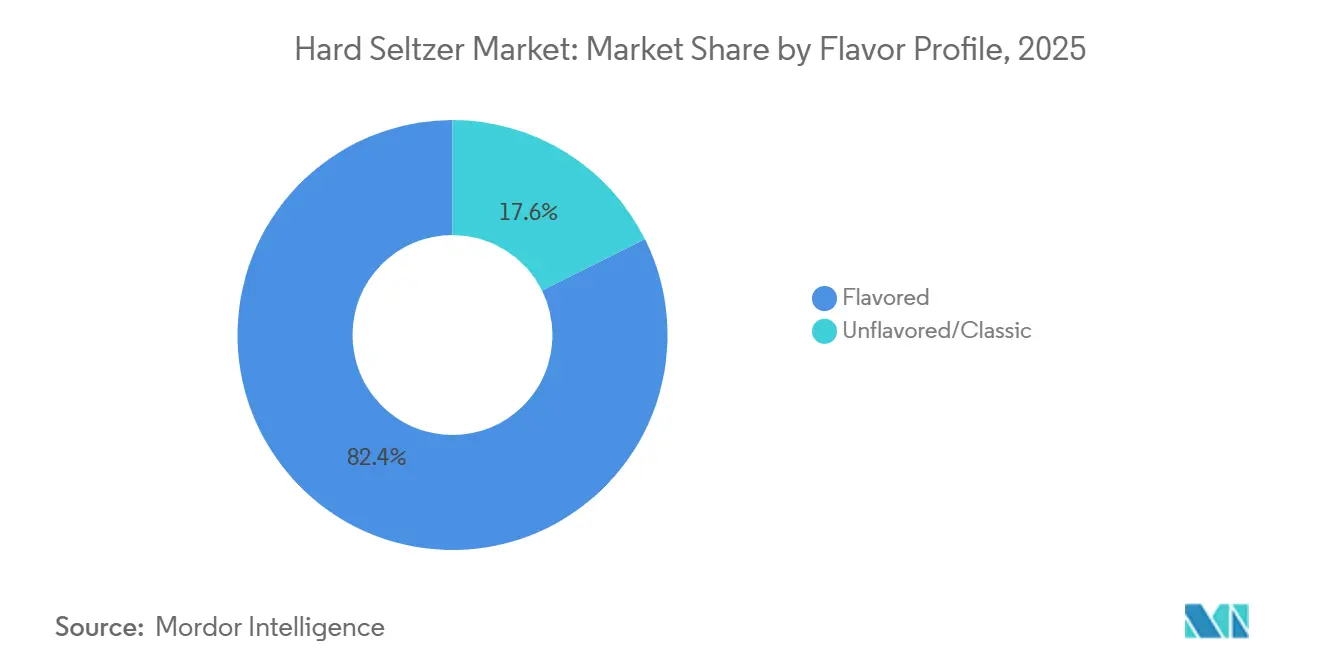
- フレーバープロファイル別では、フレーバー付き製品が2025年の収益の82.36%を占め、無香料またはクラシック製品は2026年~2031年のCAGR 9.12%で成長すると予想されています。
- 流通チャネル別では、オフトレードが2025年の収益の76.42%を占め、オントレードは2026年~2031年のCAGR 9.78%で最高の成長を記録すると予想されています。
- 地域別では、北米が2025年のハードセルツァー市場シェアの48.74%を占め、アジア太平洋は2026年~2031年のCAGR 9.56%で成長すると予想されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 健康志向のアルコール代替 | +2.1% | グローバル、特に北米とアジア太平洋で最も強い | 短期(2年以内) |
| RTDの利便性アウトドアシーンへの適合性 | +1.8% | グローバル、特に北米、欧州、オーストラリア | 短期(2年以内) |
| フレーバーイノベーションとバラエティパックのプレミアム化 | +1.6% | 北米と欧州、アジア太平洋への波及あり | 中期(2年~4年) |
| スピリッツベースのハードセルツァーのプレミアム化 | +1.2% | 北米、オーストラリア、英国 | 中期(2年~4年) |
| サステナビリティに沿ったリサイクル可能な軽量アルミ缶の使用 | +0.9% | グローバル、欧州と北米がコンプライアンス要件をリード | 中期(2年~4年) |
| カクテル文化の成長と消費を促す西洋ライフスタイルの影響 | +0.7% | アジア太平洋中心、南米と中東・アフリカへの波及あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
健康志向のアルコール代替が長期的な需要を支える
健康と透明性に向けた消費者の構造的な再方向付けは、ハードセルツァーカテゴリーが持つ最も持続的な需要ドライバーです。2024年1月に発表されたイェール経営大学院の研究では、消費者がセルツァーの水分補給との近接性を信頼できるウェルネス訴求と関連付けており、「スキニー缶」の包装が健康志向の買い物客、特に女性の間でカロリー節制のプロキシシグナルとして機能し、測定可能なポジティブな購買意向を生み出すことが明らかになりました。定量化が難しい二次的なダイナミクスとして、GLP-1薬が年配のX世代とミレニアル世代のコホートにわたって節度行動を正常化するにつれて、ハードセルツァーは元々の機会プロファイル(夏の清涼飲料)を超え、複数の機会においてワインやクラフトビールを置き換えるライフスタイルに沿った週次消費パターンになりつつあります。カロリー数、糖分含有量、原材料の調達に関してラベル上で明確さを持つブランドが、この世俗的な節度トレンドを持続的な数量成長に転換するうえで最も有利な立場に置かれるでしょう。
RTDの利便性とアウトドアシーンへの適合性がオフシェルフの販売速度を高める
アルミ缶の携帯性は、ガラス瓶入りワインや生ビールが効果的にアクセスできないアウトドア、スポーツ、コンビニエンスシーンにわたって購買速度を生み出します。2024年に米国の消費者3,000人を対象に実施したSimon-KucherのState of Beverage Reportでは、セルツァーと炭酸飲料の純支出意向が+16%増加し、追跡されたアルコール・非アルコールカテゴリーの中で最も強いポジティブな軌跡を記録し、その成長はオンザゴーおよびスポーツ・ワークアウト消費機会を拡大する消費者によって不均衡に牽引されていることが記録されました。この携帯性の優位性のあまり明白でない含意は、その季節性破壊効果です。夏のピークを牽引する同じ缶フォーマットが、寒冷気候市場での通年浸透も可能にしており、そこでは一人用アルミフォーマットが屋内レジャーやライブイベント会場でのデフォルトのセッション代替品として地域のクラフトサイダーに取って代わっています。携帯性の追い風は、オフトレード流通の広さとも相乗効果を発揮します。このフォーマットが食料品店、マスリテール、倉庫型クラブ、コンビニエンスチャネルにわたって存在することで、衝動的に引き起こされるアウトドア需要が直接的に増分小売売上に転換されるからです。
フレーバーイノベーションとバラエティパックのプレミアム化がカテゴリーの関連性を維持する
フレーバーの差別化は、北米のコア市場で基本的なフルーツプロファイルが飽和に近づくにつれて、成長加速剤からカゴリー存続メカニズムへと進化しました。ブランドはノスタルジア、グローバルフレーバートレンド、カクテルのインスピレーションを活用して既存の購買者を再エンゲージし、新しいコホートを獲得しています。White ClawのClawTailsは2025年4月にローンチされ、ストロベリーコスモ、マンゴーマルガリータ、ブラックベリーモヒート、トロピカルマイタイをフィーチャーした7% ABVのラインであり、2026年夏に向けたスピリッツベースの処方への拡張は、カクテルリチュアルを中心としたカテゴリーの再ポジショニングを反映しています。High Noonの2025年1月の2つの恒久的バラエティパックのロールアウト、ビーチパック(12パック、希望小売価格25.99米ドル)とデイパック(8パック、希望小売価格19.99米ドル)は、キウイとラズベリーを新しい恒久的フレーバーとして組み込み、バラエティパックのアーキテクチャが増分購買を促す小売棚管理ツールとして機能する方法を示しています[1]。トロピカルおよびマルガリータにインスパイアされたプロファイルは一貫してカテゴリー全体を上回るパフォーマンスを示しています。Topo Chico Hard Margarita Variety Packは2025年のローンチ直後に米国オフプレミス売上で1,210万米ドルの増分売上を生み出し、パイナップルは2024年の米国RTDローンチの6%を占め、レモン主導のバリアントが同年の10のグローバル市場にわたる新規導入を支配しました。
スピリッツベースのハードセルツァーのプレミアム化がアドレス可能市場を拡大する
ハードセルツァーのスピリッツベースへの処方変更は、このフォーマットを停滞するモルトベースのセルツァープールではなく、高成長の40億米ドルのスピリッツRTDコリドー内に位置付けるカテゴリーの再セグメント化です。DISCUSの2025年年次経済ブリーフィングによると、プレミックスカクテルとスピリッツRTDは米国で前年比16.4%成長し、約40億米ドルに達した一方、モルトベースのセルツァーは同期間にカテゴリーシェアの14パーセントポイントを失いました[2]。High Noon Sun Sipsはスピリッツベースのセルツァーサブセグメントの65.2%を占め、米国オフプレミスで31.2%のドル成長を記録し、NÜTRLは同測定期間に+96%のドル成長を達成しました。スピリッツベースのハードセルツァーのイノベーションは、2021年の全新規ハードセルツァーローンチの22%から2024年には40%に増加しました。戦略的優位性は構造的なものです。スピリッツベースのハードセルツァーは、米国のほとんどの州の小売フレームワークにおいてビール棚スペースではなくスピリッツ棚スペースを競い合い、モルトベースのセルツァー成長を制限する同一店舗カニバリゼーションのダイナミクスを回避します。本物のウォッカ、テキーラ、またはラムベースを通じてスピリッツの信頼性をすでに持つブランドは、カゴリーを構築した同じコンビニエンスフォーマットの資産を活用しながら、同等のモルトベース製品より15%~25%高い小売価格を維持できます。
制約の影響分析*
| 制約 | CAGRへの影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| スピリッツベースのRTDカクテルによる代替 | -2.2% | 北米が主要、オーストラリアと英国にも影響 | 短期(2年以内) |
| アルミニウム、CO2、輸送コストの変動 | -1.5% | グローバル、北米が最も影響を受ける | 短期(2年以内) |
| 物品税と貿易規制の変動 | -0.8% | 欧州、英国、オーストラリア、アジア太平洋 | 中期(2年~4年) |
| アルコール消費に対する社会的スティグマと文化的抵抗 | -0.5% | 中東・アフリカ、南・東南アジア、日本、韓国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
RTDカクテルによる代替がモルトセルツァーの減少を加速させる
プレミアムスピリッツRTDセグメントは、2021年のピーク以来ハードセルツァーカテゴリーが直面した中で最も破壊的な競争力であることが証明されています。米国オフプレミスのスピリッツベースRTDは2025年に25.7%成長し、6億5,000万米ドルの収益を生み出してスピリッツカテゴリー全体の落ち込みを大部分相殺した一方、モルトベースのハードセルツァーのコアは、SECに提出されたBoston Beer 2025年次報告書によると、同年の米国オフプレミスで約4.5%縮小しました[3]。代替のダイナミクスは州レベルの流通の非対称性によって複合化されています。スピリッツベースのRTDは酒類売り場でのスピリッツ販売を制限する州で規制上の障壁に直面していますが、DISCUSはこれらの構造的不平等の解消を2026年の連邦・州政策の優先事項として特定しており、現在モルトベースのハードセルツァーを保護しているチャネル優位性は時間的に限られています。2025年にBeverage Industryが引用した消費者認識調査では、スピリッツベースのRTDがコアのハードセルツァー飲用者によって真正性のアップグレードとして経験されるケースが増加していることが示されており、モルトベースフォーマットへのブランドロイヤルティが低下し、新しいコホートがスピリッツ隣接のエントリーポイントを通じてカテゴリーに参入するにつれて、この代替経路は加速します。
アルミニウム、CO2、輸送コストの変動がカテゴリー全体のマージンを圧迫する
インプットコストの変動は、ユニット当たりの経済性がアルミニウム価格に密接に連動しているハードセルツァー生産者にとって構造的なマージンの逆風となっています。2026年3月28日のイランによるエミレーツ・グローバル・アルミニウム(EGA)とアルミニウム・バーレーン(Alba)の製錬所へのミサイル攻撃により、グローバル供給から年間約320万メトリックトンのアルミニウム生産能力が失われ、EGAは12ヶ月の再稼働タイムラインを予測しています。2025年6月に25%から50%に倍増した米国のセクション232関税と相まって、米国中西部プレミアムが1ポンド当たり0.60米ドル(1ポンド当たり0.21米ドルから190%急騰)に達し、アルミニウム価格は2026年3月に1ポンド当たり2.43米ドルに達し、4月初旬には1ポンド当たり2.70米ドルを超えました。これは15年平均の1ポンド当たり1.15米ドルに対してです。Molson Coorsは2026年第1四半期前年比で3,000万米ドルの増分アルミニウムコストを開示し、第2四半期も継続的なインフレを見込んでいます。国内アルミニウム調達が限られているハードセルツァーブランドが最も深刻な圧力に直面しており、AB InBevのように缶製造に垂直統合しているブランドは実質的に保護されています。二次的なコストベクター(CO2と輸送)は非線形に相互作用します。アルミニウム価格の上昇は軽量化のインセンティブとなり、缶の小型化につながる可能性があり、それがユニット当たりの充填・物流コストを上昇させ、最終的に小売価格インフレと棚でのSKU合理化を通じて消費者に影響が及ぶフィードバックループを生み出します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
包装タイプ別:
金属缶が構造的優位性を維持金属缶は2025年のハードセルツァー包装収益の65.68%を占め、カテゴリーの定義的なフォーマットであり続けています。循環経済フレームワークと携帯性の経済性との整合性を考えると、そのシェアが2031年まで大幅に低下する可能性は低いです。アルミニウム協会と缶製造業者協会は2024年12月に、米国の平均的なアルミニウム飲料缶にはリサイクル含有量が71%含まれており、ガラスの23%の3倍であり、リサイクルされたアルミニウムは60日以内に缶から新しい缶へのライフサイクルを完了できると報告しました。2025年11月のCOP30で発表された国際アルミニウム協会のEunomia委託研究では、グローバルのアルミニウム飲料缶リサイクル率が74.8%であり、PETボトル(47%)やガラス(42%)を上回り、EU CBAM(炭素国境調整メカニズム)のコンプライアンスコストが上昇する時期にフォーマットのプレミアムなサステナビリティポジショニングを強化していることが明らかになりました。
金属缶は2026年~2031年にかけてCAGR 8.87%で成長すると予測されており、最大のセグメントが最も急成長しているという珍しいダイナミクスが、ガラスや柔軟なフォーマットのイノベーターのアドレス可能なスペースを構造的に制限しています。ガラス瓶は欧州のオンプレミスとプレミアムギフティングの機会においてニッチな役割を維持しており、パウチや複数人用容器は、競合フォーマットのリサイクルコスト計算を高めるデポジット返却スキームのインフラが整備されている市場を中心に、アウトドアやイベント設定での増分的な牽引力を獲得しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
ABV含有量別:
高ABVフォーマットがカテゴリーの成長上限を再定義する1%~5% ABV層は2025年のハードセルツァー収益の58.28%を占め、フルストレングスのビールやワインに対するセッション適切な代替品を求める健康志向・節度志向の飲用者の間でカテゴリーの基本的な訴求力を支えています。しかし、5%超ABV層はCAGR 9.28%で拡大しており、あらゆるABVセグメントの中で最も急成長しています。これは、スピリッツRTDの価格プレミアムを支払う意思はないが同等の強度を求める消費者からの増分トライアルを生み出す、カクテル隣接の高インダルジェンス製品によるものです。Boston Beerの2025年次報告書では、8% ABVのTruly Unrulyが米国の高ABVビールブランド成長ドライバーの中で第1位にンクされ、そのレモネードバラエティパックが2025年4月のローンチから全国小売でのハードセルツァー棚スペースを拡大したことが確認されました。
同じく8% ABVのWhite Claw Surgeは、Mark Anthony Brandsの社長の公開開示によると、2025年初頭時点で1,000万ケースに近づいていました。5%超の成長の背後にある行動ドライバーは、2つの異なる消費者タイプの収束です。標準強度のセルツァーでは満足感が不十分だと感じるカクテル強度の求道者と、インフレ的な小売環境において1ドル当たりのアルコール量を最大化する価値志向の飲用者です。両グループともカテゴリーの歴史的なコアデモグラフィックよりも速く拡大しています。
フレーバープロファイル別:
フレーバー付きバリアントが支配する一方、無香料が予想外に加速するフレーバー付きハードセルツァーは2025年の市場価値の82.36%を占め、ハードセルツァーセグメントの商業エンジンとしてサブカテゴリーを確立しました。フレーバー付きバリアントの中では、イノベーションの最前線が基本的な柑橘系プロファイルからトロピカル、ボタニカル、カクテルにインスパイアされた処方へとシフトしています。Global Drinks Intelのカテゴリーインテリジェンスでは、パイナップルが2024年の米国RTDローンチの6%を占め、トロピカルおよびマルガリータにインスパイアされたプロファイル(Topo Chico Hard Margarita Variety Pack(オフプレミス売上で1,210万米ドルの増分)とSimply Spiked Tropical Variety Pack(増分売上で1,100万米ドル)を含む)が2025年の成長ドライバーとして浮上したことが記録されました。
反直感的な構造的シグナルは、無香料/クラシックのハードセルツァーが2026年~2031年にかけてCAGR 9.12%で成長すると予測されており、あらゆるフレーバーセグメントの中で最も急成長しているということです。高度に健康志向の消費者のサブコホートは、特に天然フレーバー添加物への規制上の注目が高まる中、原材料が透明なプレーン炭酸ベースを積極的に求めています。「ハードリフレッシャー」という新しいフォーマットクラスは、海塩またはココナッツウォーターベースを使用し、フレーバー付きバリアントの砂糖の連想なしに機能的なウェルネスメッセージングを取り込みながら、無香料とフレーバー付きの境界を橋渡しし始めています。このニッチの飲料は、Beverage Industryの業界データによると、2025年に測定可能な増分オフプレミスドル利益を引き付けました。
流通チャネル別:
オフトレードが収益を支え、オントレードがブランドエクイティを構築するオフトレードチャネルは2025年のハードセルツァー収益の76.42%という圧倒的なシェアを維持しており、食料品、コンビニエンス、倉庫型クラブフォーマットにおけるパッケージ小売速度へのカテゴリーの構造的依存を反映しています。オントレードチャネルは2026年~2031年にかけてCAGR 9.78%で成長すると予測されており、最も急成長する流通ベクターです。これは、バーやレストランへの配置が二次的な目標から戦略的なブランドエクイティ投資へと進化したことを反映しています。Simon-Kucherの2024年米国消費者調査では、オンプレミスでの発見機会が不均衡なブランド親和性とトレードアップ行動を生み出ことが確認され、Boston Beerの2025年第3四半期決算説明会では、Sun CruiserがオンプレミスのバーとレストランでトップのRTDスピリッツブランドになったことが指摘されました。これはカテゴリーリーダーがプレミアムイノベーションをオントレード優先でルーティングしていることの証拠です。
オフトレード内では、専門酒類店がプレミアムポジショニング機能を果たしています。San Juan Seltzerは、専門チャネルの独占性を通じて部分的に達成された、米国のトップ20ハードセルツァーブランドの中で最高の平均ケース価格(53.94米ドル)を誇っています。Mark Anthony Brandsの2025年の開示によると、米国のオンプレミスアカウントの約半数が現在ハードセルツァーのSKUを取り扱っており、RTDカクテルの競合他社がカテゴリー競争に直面しにくいスタジアム会場、コンサートアリーナ、ホテルバーには相当な余白が残っています。
地域分析
北米およびアジア太平洋地域のハードセルツァー市場
北米は2025年の世界収益の48.74%を占め、アジア太平洋地域は2031年にかけて9.56%のCAGRで成長すると予測されており、ハードセルツァー市場の地域別プロファイルは当初から明確である。北米が最大の基盤であり続けているのは、同地域の小売システムが缶入りRTD(Ready-to-Drink)製品に適しており、オフプレミスネットワークが充実しており、カテゴリーがすでに消費者に広く認知されているためである。米国は引き続き地域全体パフォーマンスの大部分を左右しており、同国のブランド戦略はアルコール度数の高い製品、カクテルスタイルのフレーバー、および成長が速いRTD代替品に対して棚スペースを守ることができるスピリッツ隣接の拡張品に重点を置くようになっている。これはまた、北米のハードセルツァー市場がカテゴリー創出の初期段階からポートフォリオ管理の段階へと移行しつつあることを意味しており、成功は新規性よりもパック構成、価格規律、および市場参入力に依存するようになっている。カナダとメキシコも地域基盤を支えているが、中核的な戦略的ストーリーは依然として米国主導である。
オーストラリアおよびアジア太平洋地域のハードセルツァー市場
アジア太平洋地域が最も成長の速い地域である理由は、都市化、可処分所得の増加、および西洋の飲酒文化の影響が、より軽量なプレミックスアルコールの大きな需要層の形成を後押ししているためである。オーストラリアは需要ポテンシャルだけでなく、その規制面でも際立っており、ATO(オーストラリア税務局)によるハードセルツァーの分類に関する草案裁定は、税務上の取り扱いが製品の経済性および将来の処方選択に実質的な影響を与え得ることを示した。日本、韓国、インド、オーストラリア全体にわたって、ハードセルツァー市場は従来のビール消費習慣だけでなく、モダンリテール、社交の場、およびプレミアムコンビニエンスチャネルにおいて存在感を高めている。これにより、同地域は北米とは異なる成長パターンを示しており、輸入ブランドの構築、現地フレーバーへの適応、およびカテゴリー教育の余地がより大きい。
EMEAおよび南米のハードセルツァー市場
欧州は絶対規模では依然として小さいが、プレミアムポジショニングが強く、規制上の分類が競争環境を再形成し得るため、戦略的価値を有している。英国の2025年財政法はスピリッツおよびその他の発酵製品に対するアルコール税の取り扱いを改定し、フランスとドイツは製品分類がハードセルツァーおよび関連プレミックス製品のコスト基盤をどのように変化させ得るかを引き続き示している。南米は普及率の面でまだ初期段階にあるが、ABインベブは2026年第1四半期にブラジルでのビール以外の飲料(Beyond Beer)の好調な勢いとペルーでの3桁成長を報告しており、ハードセルツァー市場が同地域で新たな需要の開拓を続けられることを示唆している。中東およびアフリカは、多くの国で法的・文化的障壁がアルコール需要を制限しているため、依然として最も制約の多い地域であるが、南アフリカは選択的なRTD展開においてより現実的な参入拠点であり続けている。総じて、ハードセルツァー市場は北米中心のカテゴリーからより広い地域的ストーリーへと移行しつつあるが、その拡大は均一ではなく、税制、チャネル適合性、および現地の飲酒文化に大きく依存することになる。
競争環境
ハードセルツァー市場は依然として適度に集中しており、少数の大手飲料グループがカテゴリーの可視性、棚へのアクセス、製品の方向性を形成しています。White ClawはMark Anthony Groupを通じてカテゴリーで最も認知度の高い名前であり続け、Boston Beer、AB InBev、Molson Coors、その他のマルチブランドオペレーターは隣接するRTDおよびフレーバーアルコールポートフォリオを通じてシェアを争い続けています。この構造は、流通、マーケティング、イノベーション資金において大手プレイヤーに明確な優位性を与えていますが、フレーバー、チャネル、またはローカルポジショニングが独自である場合には、小規模なブランドにも余地を残しています。言い換えれば、ハードセルツァー市場はスケールを報いるほど集中していますが、チャレンジャーブランドが成長の余地を完全に失うほど集中してはいません。
2025年以降の企業戦略は、競争がどのように変化しているかを示しています。Boston Beerは2025年のポートフォリオフォーカスを使用して、Truly Unrulyとより良い勢いを持つ他のブランドに集中し、投資を高ABVおよびより差別化された需要ポケットに合わせました。White Clawは2025年にClawTailsをローンチし、カクテルスタイルのフレーバーと7% ABVをカテゴリーにもたらし、より耽溢的な飲酒機会への意図的な移行を示しました。Mark Anthony Groupはその後、2026年4月にThe Finnish Long Drinkの買収計画を発表し、レガシーのWhite Clawベースを超えてスピリッツベースのRTDへのエクスポージャーを広げました。AB InBevはまた、2026年2月にBeatBox Beveragesの85%の買収を完了し、2026年第1四半期にBeyond Beer収益が37%成長した報告し、将来のカテゴリー競争に対する幅広いマルチフォーマットアプローチを示しました。
ハードセルツァー市場の主な戦場は、もはや単純なエントリーレベルのフレーバーの新規性ではありません。競争は今や、アルコールベースの選択、ABVのラダリング、プレミアムフレーバーの方向性、缶フォーマット、そして変化する規制に迅速に適応する能力にかかっています。大企業は、包装コストが上昇したり物品税の取り扱いが変わったりした場合に、より少ない混乱で処方変更、再価格設定、または流通の方向転換ができるため、より有利な立場にあります。小規模ブランドは、特に地域の出所、プレミアムメニュー、または集中した小売パートナーシップが全国規模よりも重要になり得る場合に、依然として機会を持っています。したがって、ハードセルツァー市場は、カテゴリーが今や清涼感と同様にアイデンティティで競争しているため、ブランドの親しみやすさと製品の柔軟性のバランスを取ることができる企業を報いる可能性が高いです。
ハードセルツァー産業のリーダー
-
Mark Anthony Brands
-
The Boston Beer Company
-
Diageo PLC
-
Molson Coors Beverage Company
-
Anheuser-Busch InBev
- 注:主要企業の掲載順は順位を示すものではありません。
ハードセルツァー市場 このレポートでカバーされる企業
- White Claw
- Truly Hard Seltzer
- High Noon Sun Sips
- NÜTRL Vodka Seltzer
- Vizzy Hard Seltzer
- Topo Chico Hard Seltzer
- Bud Light Seltzer
- Corona Hard Seltzer
- Smirnoff Seltzers
- Happy Dad Hard Seltzer
- San Juan Seltzer
- Kopparberg Hard Seltzer
- Nude Beverages
- Mighty Swell
- Crook & Marker
- Two Robbers Spirits Co.
- Nauti Seltzer
- Lift Bridge Seltzer
- Wild Basin Hard Seltzers
- Ficks Beverage Co.
最近の産業開発事情 ハードセルツァー市場
- 2026年5月:AB InBevはNÜTRL Vodka Seltzerを2026 FIFAワールドカップ(6月~7月、カナダ、メキシコ、米国にわたって開催)の公式ハードセルツァースポンサーに指定し、スタジアム内でのアクティベーションと試合チケットを特典とする全国消費者懸賞を計画しました。このスポンサーシップは、ブランドの96%のドル成長軌跡を基盤として、北米の3大市場でNÜTRLのブランド認知度を同時に高めます。
- 2026年4月:White Clawは2026年夏に向けてスピリッツベースのClawTailsラインをローンチし、マンゴーマルガリータ(テキーラベース)、ブラックベリーモヒート(ラムベース)、ストロベリーコスモ(ウォッカベース)、トロピカルマイタイ(ラムベース)を7% ABVで展開し、モルトベースのセルツァーからカクテルポジションのスピリッツベースの処方へのブランドの戦略的転換を示しました。
- 2026年2月:AB InBevはBeatBox Beverages(ABV、テトラパック包装のRTDブランド)の85%の買収を約4億9,000万米ドルで完了し、RTDポートフォリオを7%超ABV層に拡張し、Z世代のノスタルジア主導の高ABV購買行動へのアクセスを獲得しました。
- 2025年4月:White ClawはClawTailsをローンチしました。これはCold Wave Filteredプロセスを使用して開発されたモルトベースの7% ABVカクテルインスパイアラインで(ストロベリーコスモ、マンゴーマルガリータ、ブラックベリーモヒート、トロピカルマイタイ)、12オンスバラエティ12パックと19.2オンスシングル缶で展開されました。ClawTailsは2025年を通じてNIQ追跡のオフプレミス売上で2,370万米ドルを達成しました。
グローバルハードセルツァー市場レポートの範囲
ハードセルツァーは、炭酸水、アルコール、フレーバーから作られたアルコール飲料であり、通常、従来のアルコール飲料よりも軽い味わいと低カロリーを提供します。ハードセルツァー市場は、包装タイプ、ABV含有量、フレーバープロファイル、流通チャネル、地域によってセグメント化されています。包装タイプ別では、市場には金属缶、ガラス瓶、パウチ、樽、複数人用容器などのその他の包装フォーマットが含まれます。ABV含有量に基づいて、市場は1%~5% ABVと5%超ABVに分類されます。フレーバープロファイル別では、市場には無香料/クラシックとフレーバー付きバリアントが含まれ、フレーバー付き製品はさらに柑橘系、ベリー、トロピカル、ボタニカル、ハーブ、その他のフレーバーにセグメント化されます。流通チャネルに基づいて、市場はオントレードとオフトレードに分けられ、オフトレードセグメントはさらに専門酒類店とその他のオフトレードチャネルで構成されます。地理的には、レポートは北米、欧州、アジア太平洋、南米、中東・アフリカをカバーし、各地域の市場規模と予測を提供します。各セグメントについて、市場規模と予測は金額(10億米ドル)ベースで行われています。
セグメンテーション概要
| 金属缶 |
| ガラス瓶 |
| その他の包装(パウチ、樽、複数人用容器) |
| 1%~5% ABV |
| 5%超ABV |
| 無香料/クラシック | |
| フレーバー付き | 柑橘系 |
| ベリー | |
| トロピカル | |
| ボタニカル&ハーブ | |
| その他 |
| オントレード | |
| オフトレード | 専門酒類店 |
| その他のオフトレードチャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| シンガポール | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| トルコ | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| 中東・アフリカその他 |
| 包装タイプ別 | 金属缶 | |
| ガラス瓶 | ||
| その他の包装(パウチ、樽、複数人用容器) | ||
| ABV含有量別 | 1%~5% ABV | |
| 5%超ABV | ||
| フレーバープロファイル別 | 無香料/クラシック | |
| フレーバー付き | 柑橘系 | |
| ベリー | ||
| トロピカル | ||
| ボタニカル&ハーブ | ||
| その他 | ||
| 流通チャネル別 | オントレード | |
| オフトレード | 専門酒類店 | |
| その他のオフトレードチャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| トルコ | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2031年までのハードセルツァー需要の成長を牽引しているものはですか?
成長は、より軽いアルコール選択への移行、より広いRTDの普及、継続的なフレーバーとパックのイノベーションによって支えられており、カテゴリーはCAGR 8.74%で2031年までに384.60億米ドルに達すると予測されています。
現在の収益でリードしている地域はどこで、最も急成長している地域はどこですか?
北米は2025年の収益の48.74%でリードし、アジア太平洋は2031年にかけてCAGR 9.56%で最も急成長すると予測されています。
なぜ金属缶はこのカテゴリーでそれほど重要なのですか?
金属缶は2025年の包装収益の65.68%を占め、携帯性、高いリサイクル含有量、オフトレードおよびイベント主導の消費との強い適合性を組み合わせているため、支配的であり続けています。
オントレードはオフトレード売上と比較してどれほど重要ですか?
オフトレードは2025年に76.42%のシェアで主要な収益基盤であり続けましたが、オントレードはトライアルとブランド認知度の構築に役立つため、CAGR 9.78%でより速く成長すると予想されています。