
ウォッカセルツァー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
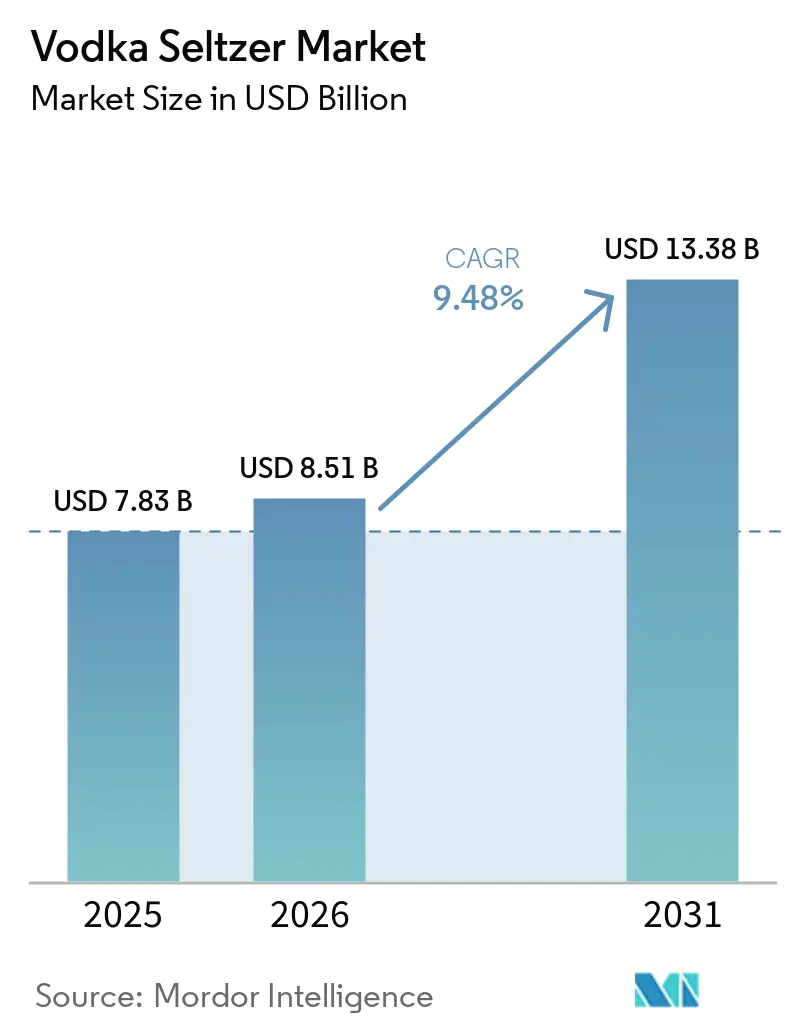
| 市場規模 (2026) | 8.51 十億米ドル |
| 市場規模 (2031) | 13.38 十億米ドル |
| 成長率 (2026 - 2031) | 9.48 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるウォッカセルツァー市場分析
ウォッカセルツァー市場規模は2025年に7.83 ビリオン 米ドル、2026年に8.51 ビリオン 米ドルと評価され、2026年から2031年にかけて5.39%のCAGRで2031年までに13.38 ビリオン 米ドルに達すると予測されています。消費者が認知度の高いウォッカベース、利便性の高いフォーマット、親しみやすいフレーバープロファイルを求めるにつれ、カテゴリーはスピリッツベースのレディ・トゥ・ドリンク製品へとシフトしています。このシフトにより、確立されたスピリッツサプライヤーは従来のスピリッツの消費を減らしている消費者を引き留めることができ、より明確な原材料とフレーバーの提案を持つブランドに機会をもたらしています。製品ローンチは低カロリーポジショニングとプレミアムフレーバー技術を組み合わせることが増えており、幅広いフレーバーの増殖よりも処方、価格設定、流通がより重要になっています。小売業者もアソートメントを絞り込んでおり、ブランドには高い棚回転率の実現、集中したコアレンジの維持、そして在庫回転を希薄化させ消費者への提案の明確さを弱める大規模なフレーバーポートフォリオに頼るのではなく、リピート購入の明確な理由を提供することが求められています。
主要レポートのポイント
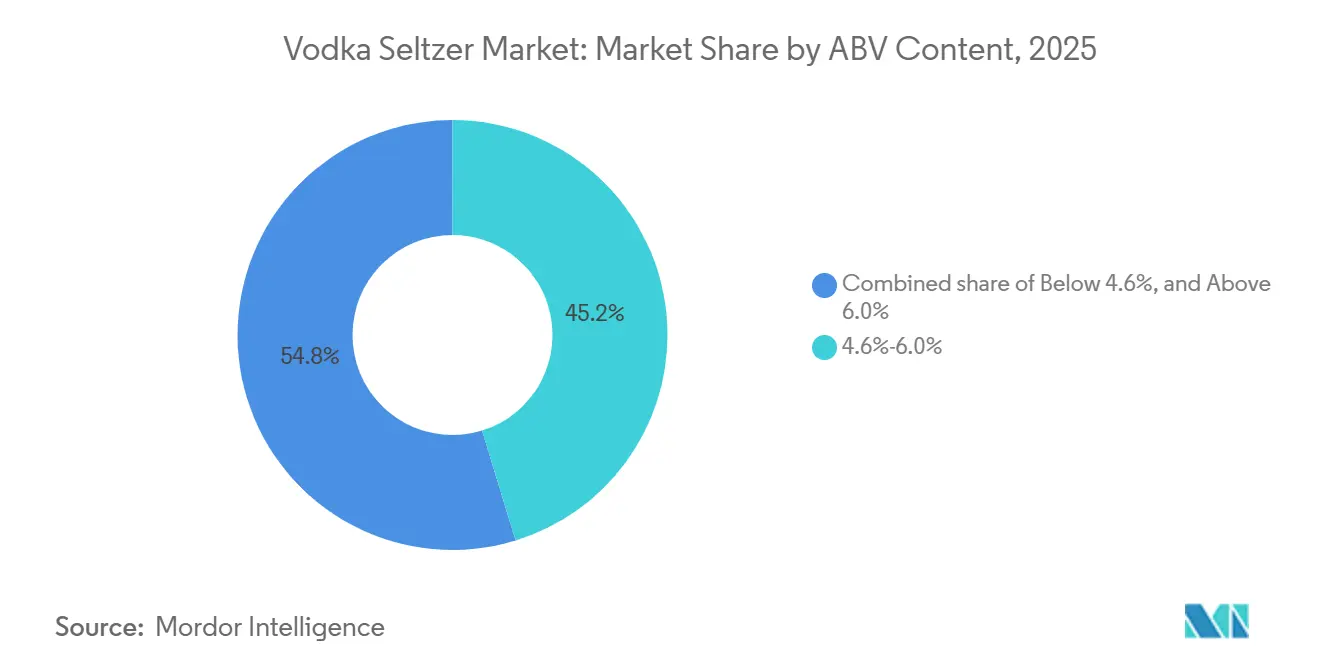
- ABV含有量別では、4.6%〜6.0%が2025年のウォッカセルツァー市場において45.24%のシェアでトップとなり、2026〜2031年にかけて最も速い9.73%のCAGRを記録すると予測されています。
- フレーバー別では、フルーツフレーバーが2025年に41.35%のシェアを維持し、クラシックフレーバーは2031年までに10.25%のCAGRで拡大すると予測されています。
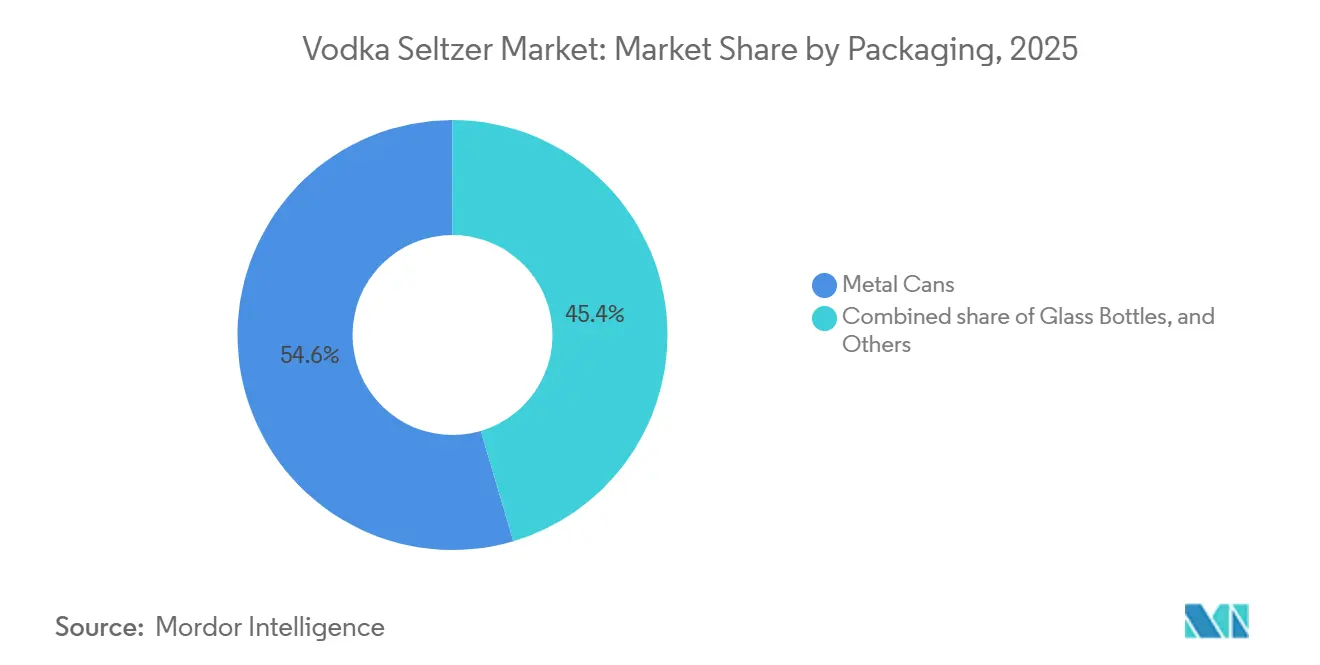
- パッケージング別では、メタル缶が2025年に54.57%のシェアを維持し、2031年までに9.63%のCAGRで拡大すると予測されています。
- 流通チャネル別では、オフトレードが62.45%のシェアでトップとなり、オントレードは2031年までに10.03%のCAGRで拡大すると予測されています。
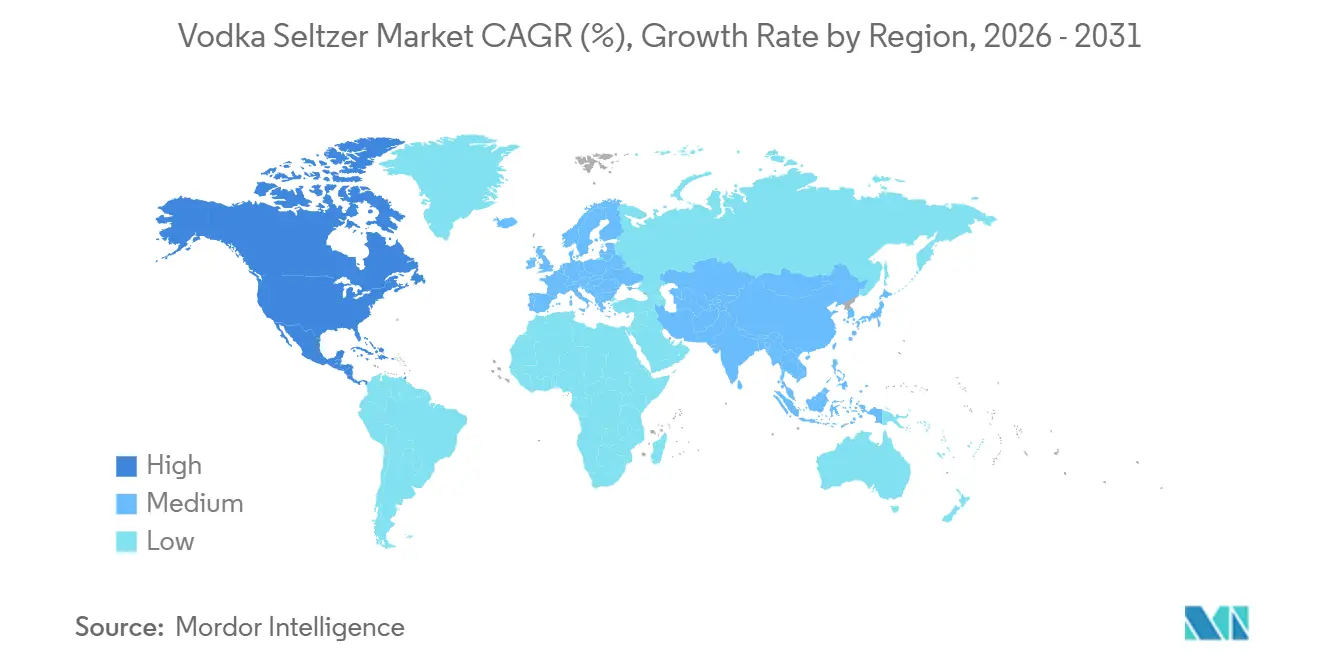
- 地域別では、北米が2025年のウォッカセルツァー市場において37.12%のシェアでトップとなり、アジア太平洋は2031年までに10.64%のCAGRで成すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| 推進要因 | (~)% CAGRへの影響予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| RTDアルコール飲料に対する消費者の嗜好の高まり | +2.8% | グローバル | 短期(2年以内) |
| 利便性の高い個食アルコール飲料への需要 | +1.1% | 北米および欧州 | 短期(2年以内) |
| 小売および消費機会全体での入手可能性 | +1.0% | 北米およびアジア太平洋 | 中期(2~4年) |
| フレーバーイノベーションの拡大 | +1.5% | グローバル | 中期(2~4年) |
| 低カロリー・低糖質アルコール飲料への需要 | +1.3% | 北米、欧州、およびオーストラリア | 短期(2年以内) |
| クリーンラベルおよびシンプルな原材料処方への嗜好の高まり | +0.8% | 北米および欧州連合 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
RTDアルコール飲料に対する消費者の嗜好の高まり
消費者の需要はスピリッツベースのRTDへとシフトしており、ウォッカはこの移行において認知度の高いベースとして残っています。ウォッカセルツァー市場はこのシフトの恩恵を受け、消費者がスピリッツのアイデンティティを保ちながら楽しめるレディミックスサーブを提供しています。消費者は、ハードセルツァーの普及を当初後押しした携帯性とシンプルなフォーマットを維持しながら、モルトベースの代替品から離れることができます。これにより、スピリッツベースの製品を導入する際に、ブランドがコアとなる飲酒機会を変える必要性が減少します。フレーバーと利便性は引き続き主要な購入検討事項であるため、製品品質だけではリピート購入を確保できません。ブランドは、消費者が素早いサーブを求める機会全体で、明確なウォッカの提案とアクセスしやすいフレーバー、そして安定した入手可能性を組み合わせる必要があります。このトレンドは、ウォッカセルツァー市場において、このフォーマットを既存製品の一時的な代替品としてではなく、スピリッツ内の追加的な消費選択肢として位置づけることで支持されています。また、生産者がフルストレングスのポア、バーテンダーが準備する飲み物、または大容量マルチサーブパッケージには適さない機会に対応するためにRTDを活用することも可能にしています。
利便性の高い個食アルコール飲料への需要
シングルサーブ形式は、携帯性、利便性、一定の提供量、および準備不要のすぐに飲めるという特性を提供し、ウォッカセルツァー需要の主要な推進要因となっています。2024年9月、国際ワイン・スピリッツ調査機関(IWSR)は、米国における355ミリリットルのRTD缶のシェアが5年間で7%から69%に増加したと報告しており、これはシングルサーブ形式に対する強い消費者需要によって牽引されています[1]。同機関はまた、シングルサーブ缶入りRTDにより、ガラス瓶が通常制限されているスポーツ会場、コンサート、ビーチなどの場所へのブランド展開が可能になったと指摘しています。したがって、シングルサーブ缶および便利なマルチパック形式の採用拡大は、自宅および外出先の両方の機会において製品の購入、輸送、保管、消費を容易にすることで、ウォッカセルツァーの消費を支えています。
フレーバーイノベーションの拡大
フレーバー開発は、多数のSKUを中心とした戦略から、特定の機会に焦点を当てたより規律ある発売を重視する戦略へとシフトしています。限定発売は小売業者の注目を集め、消費者が確立されたブランドを再訪する理由を与えることができます。特に、フレーバーの新規性だけに頼るのではなく、認知度の高いシーズン、スポーツ、または社交活動と結びついた製品の場合はなおさらです。High Noonは2026年4月に、ゴルフをテーマにしたキャンペーンとともに、グレープ、ライム、ジンジャーを組み合わせた初の限定版リリースとしてトランスフュージョン ウォッカセルツァーを発売しました。Suntory Global Spiritsは、フリーズクラッシュインフュージョンプロセスと丸ごとフルーツ処理を強調した-196の米国全国展開という異なるアプローチを採用しました。これらのアプローチは、ウォッカセルツァー市場が、同様の形式を有する製品を差別化するために、ライフスタイルとの関連性と製造方法の両方を活用できることを示しています。
低カロリー・低糖質アルコール飲料への需要
低カロリー・低糖分のポジショニングは、アルコールとカロリーの摂取を抑えたい消費者に直接訴求する手段をウォッカセルツァーブランドに提供します。この提案は、製品がアルコール、カロリー、炭水化物、糖分の含有量を明確に表示している場合に最も効果的です。Kraft HeinzとBarrel One Collectiveは2025年にCrystal Light Vodka Refreshersを発売し、12オンス缶1本あたりABV 3.8%、77カロリー、炭水化物ゼロ、糖分ゼロという内容となっています。このタイプの製品は、ウォッカセルツァーを従来のパーティードリンクの枠を超え、消費量を管理しながらフレーバー付きアルコール飲料を楽しみたい消費者向けの、より節制された社交の場に向けてポジショニングします。また、消費者が製品を妥協と感じる場合には低カロリーの訴求が効果を失うため、味の重要性も高まります。ブランドが透明性のある栄養情報と信頼性の高いウォッカベース、わかりやすいフレーバーを組み合わせることで、ウォッセルツァー市場は恩恵を受けることができます。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 販売・マーケティングに関する厳格なアルコール規制と制限 | -0.9% | グローバル、特に米国州レベルおよび欧州連合 | 中期(2~4年) |
| アルコール飲料に対する高い課税と消費税 | -1.1% | 米国、欧州連合、および日本 | 短期(2年以内) |
| ノンアルコールおよび低アルコール代替品との競争 | -0.8% | 北米および欧州 | 中期(2~4年) |
| 断片化したアルコール流通と市場参入規制 | -0.6% | 米国の州ごと、南米、および中東・アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
販売・マーケティングに関する厳格なアルコール規制と制限
スピリッツベースのウォッカセルツァーは、モルト飲料には必ずしも適用されない規制に直面しています。米国の多くの法域では、小売業者は食料品店やコンビニエンスストアで蒸留酒を販売することができず、衝動買いの主要な場所へのアクセスが制限されています。連邦政府のラベリングおよび広告要件も審査ステップを追加し、生産者に追加の計画を求めます。これらの規制は、特に規制対応リソースが限られた小規模ブランドにとって、リードタイムとコンプライアンスコストを増加させます。同じ規制が品質と真正性の主張を支援できる一方で、ウォッカセルツァー市場は、より開かれたチャネルを通じて流通する製品と競合する際に、構造的なアクセス上の不利を引き続き抱えています。
アルコール飲料に対する高い課税と消費税
物品税の取り扱いは、スピリッツベースのウォッカセルツァーに対して直接的な価格上の課題をもたらします。米国は、ビールやモルト飲料とは異なる枠組みのもとで、蒸留酒に連邦物品税を適用しています。この差異は、企業が価格を安定させる場合にはブランドのマージンを圧縮し、コストを消費者に転嫁する場合には価格差を拡大させる可能性があります。その結果、ブランドオーナーは各チャネルにおいて、数量、マージン保護、またはプレミアム価格ポジションのいずれを優先するかを決定しなければなりません。日本のアルコール税改革は2026年10月に施行される予定であり、RTDの物品税率を引き上げるとともに、エコノミービールカテゴリーへの課税も増加させます。欧州連合の最低物品税構造はさらなる変動要因を加えており、加盟国は2022年1月から高い国内税率を適用することができます[2]。したがって、ウォッカセルツァー市場は、特に消費者が低ABV、モルトベース、またはプライベートラベルの代替品に容易に移行できる地域において、製品品質と価格ポジショニングのバランを慎重に取る必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ABV含有量別:
ミッドストレングス層がボリュームと成長を牽引4.6%~6.0%のABV層は2025年の収益の45.24%を占め、2031年までに9.73%のCAGRで拡大すると予測されています。このバンドは、軽い飲酒の提案と明確なウォッカ主導の体験を組み合わせており、製品をフレーバー付きスパークリング飲料よりも実質的に感じさせながら、従来の缶入りカクテルの強さには達しません。また、多くの缶入りカクテルに関連する高いアルコール含有量なしに、カジュアルな社交機会に適した製品を消費者に提供します。このセグメントのリーダーシップにより、カテゴリーの最も知名度の高い製品によって設定された期待に応えられないブランドが苦戦する可能性があるため、ポートフォリオ設計、価格設定、パックフォーマットの主要な参照点となっています。
4.6%未満の層は、より特定の消費機会に対応しています。Virginia Distillery Co.は2026年6月に、社交機会を延長しながらアルコール摂取を減らしたい消費者向けにABV2.5%のカインダライト ウォッカセルツァーを発売しました。クリスタルライト ウォッカリフレッシャーズもABV3.8%でリーディング層を下回り、低カロリー・糖質ゼロのポジショニングを加えています。これらの製品は、カテゴリーを完全に離れることなくアルコールとカロリーの両方を管理する消費者を引き付けることができ、サプライヤーにノンアルコール製品やその他のモデレーション主導の代替品にシフトする可能性のある需要を維持する方法を提供します。6.0%超の製品は別の隣接した機会に対応していますが、缶入りカクテルやより強いフレーバー付きモルト飲料とより直接的に競合します。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
フレーバー別:
フルーツがボリュームをリードし、クラシックプロファイルが成長を牽引フルーツフレーバーは2025年の収益の41.35%を占め、ウォッカセルツァー市場内で最大のポジションを確保しています。その幅広い訴求力は、特にブランドがウォッカに慣れ親しんでいるがレディ・トゥ・ドリンク製品を定期的に購入しない買い物客のトライアルを促進しようとする場合に、RTDから軽くてアクセスしやすいリフレッシュメントを求める消費者への入口を提供します。トロピカルおよびエキゾチックなプロファイルは、グローバルにインスパイアされた飲料の嗜好に合わせることで棚の関心を拡大することができます。Diageoはこのアプローチをシーロック コラーダ RTDに適用し、Suntoryの-196バラエティパックにはユズ、レモン、グレープフルーツ、チェリーの組み合わせが含まれています。ハーバルおよびボタニカルプロファイルは、甘いフレーバープロファイルよりも複雑さを求める、より小規模でプレミアムな層に対応しています。
クラシックなウォッカレモン、ウォッカグレープフルーツ、ウォッカライムのプロファイルは2031年までに10.25%のCAGRを記録すると予測されています。このトレンドは、実験が初回購入を促進できる一方で、親しみやすいサーブがリピート購入を支援できることを示しています。消費者は原材料や機会の長い説明なしにこれらのプロファイルを理解でき、カジュアルな自宅消費、組織化された社交イベント、メニューの説明をシンプルに保つ必要があるバー設定全体で製品が機能することを可能にします。このシンプルさにより、ブランドは小売、バー、レストラン、カジュアルな社交設定全体で運営できます。また、オペレーターに生産量を拡大し、小売業者との議論を強化するための安定した製品セットを提供します。
パッケージング別:
金属缶が利便性主導の消費をリード金属缶は2025年のパッケージング収益の54.57%を占め、2031年までに9.63%のCAGRで成長しています。このフォーマットはウォッカセルツァーの携帯性と個食消費パターンに合致しています。缶は複数のパックサイズ、冷蔵ディスプレイ、最小限の取り扱いによる素早い購入機会をサポートします。Breckenridge Distilleryは個別のフレーバー嗜好向けに4パックを、グループ消費とトライアル機会向けに8パックバラエティフォーマットを使用しています。アルミニウムはリサイクルへの期待にも合致し、小売および屋外設定の実用的な要件を満たしています。これらの属性により、缶は消費者の利便性とサプライヤーの流通効率の両方を支援するパッケージング選択肢となっています。
ガラス瓶はプレミアムプレゼンテーション、オンプレミスサービス、ギフト機会において引き続き関連性があります。しかし、その重量と破損リスクにより、コンビニエンスアウトレットや屋外消費には適していません。ポーチやPETボトルを含む小型フォーマットは、フェスティバルやニッチな屋外設定に対応しています。しかし、これらの代替品は金属缶の幅広い棚プレゼンス、携帯性、またはリサイクルプロファイルには匹敵していません。欧州のパッケージング規制は予測期間中にリサイクル可能性とリサイクルコンテンツをより重視する可能性があり、コスト、棚プレゼンテーション、輸送、消費者の利便性によってすでに形成されている決定にコンプライアンスの考慮事項を追加します。このトレンドは、サプライヤーが進化するパッケージング要件に備えて計画する際に、アルミニウムに長期的な追加の優位性を与えます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
オフトレードが規模を提供し、オントレードが機会を構築オフトレードチャネルは2025年の流通収益の62.45%を占めています。酒販店、スーパーマーケット、専門アルコール小売業者は、このカテゴリーの持ち帰りおよび衝動買いモデルを支えています。専門小売業者は、より幅広い品揃え、知識豊富なスタッフ、製品発見のための優れた環境を提供するため、新規ブランドにとって特に価値があります。これにより、限定発売と大量販売小売チェーンを通じたより広範な展開との間の効果的な橋渡し役となります。また、プレミアムウォッカの提案を説明し、スタッフの親しみやすさを構築し、主流チェーンに参入する前に初期フィードバックを収集する必要があるブランドにとって、実用的な初期ルートも提供します。オントレードチャネルは2031年までに10.03%のCAGRで拡大すると予測されており、最も成長の速い流通ルートとなっています。バー、レストラン、ナイトクラブ、スポーツ会場は、試飲をより定期的な消費機会へと転換することができます。
High Noonは2026年にツアーキャンペーンを活用し、トランスフュージョン発売と特定の社交的な場との結びつきを構築しました。Suntoryもまた、小売および店内の両方の場面で機能する明確なフレーバー技術のストーリーを持つプレミアムウォッカセルツァーとして-196をポジショニングしました。これらのアプローチは、チャネル戦略と機会戦略が一致しなければならない理由を示しており、スポーツ、ホスピタリティの場、または食事の機会を中心にプロモーションされる製品は、そのユースケースが最も関連性を持つ時に利用可能にする流通が必要です。電子商取引は、物理的な棚スペースへのアクセスが限られている場合に、新興ブランドが消費者にリーチするためのルートも提供します。Galloが2025年にカリフォルニア州でのHigh Noonの流通をReyes Beverage Groupに移管したことは、積極的な市場参入管理の重要性を反映しています。
地域分析
北米ウォッカセルツァー市場
北米は2025年のウォッカセルツァー収益の37.12%を占め、最大の地域市場となっている。米国はこのカテゴリーの主要な商業拠点として機能しており、確立されたスピリッツ流通システムと広範な小売ネットワークに支えられている。2025年6月、米国アルコール・タバコ税務貿易局(TTB)は、各州がその管轄内でのアルコールの製造、販売、流通を規制する権限を有すると述べた米国におけるアルコール飲料当局、 ttb.gov">[3]。州および地方の要件は大きく異なるため、ブランドは地域に適応可能な市場参入戦略を採用する必要がある。確立されたブランドはディストリビューターへのアクセスとシーン別マーケティングから恩恵を受ける一方、地域ブランドは規律ある州単位のカバレッジを通じて勢いを築くことができる。Carblissは2025年に22州で420万ケースを達成し、選択的な地理的拡大が即時の全国展開なしに有意義な販売速度を生み出せることを示した。カナダは、消費者がより多くのオンプレミスの場面でRTDを採用するにつれ、追加的な成長経路を提供している。
欧州ウォッカセルツァー市場
欧州は、消費者の嗜好、小売アクセス、アルコール税が国ごとに大きく異なるため、多様なウォッカセルツァー市場環境を呈している。英国は、その小売構造と低カロリーRTDを支持する若年消費者層により、米国発ブランドにとって実践的な参入市場となっている。DRTYが2024年にハードセルツァーの表記からウォッカセルツァーへと移行したことは、スピリッツベースを明確に示すことの価値を浮き彫りにした。High Noonも英国でウォッカソーダのポジショニングを採用しており、同国ではハードセルツァーというラベルの文化的関連性が低い。ドイツ、オランダ、フランス、ポーランドは、低アルコール度数でフルーツ主体のRTDに対する加的な都市部成長機会を提供している。
アジア太平洋ウォッカセルツァー市場
アジア太平洋地域は2031年までCAGR 10.64%で成長すると予測されており、ウォッカセルツァー市場において地域別で最も高い成長率となっている。日本は大規模なRTD消費者基盤と、グローバルメーカーが後に国際的に応用できるプロセス主導のイノベーションを兼ね備えている。これにより、日本は他市場への適応前にフレーバー、加工、包装のアプローチを開発するための重要な市場となっている。SuntoryのブランドであるSuntory -196はこの関連性を示しており、同ブランドは米国展開において日本で開発されたフリーズクラッシュインフュージョン製法を採用している。オーストラリアはもう一つの採用市場であり、アルコールベースが税務上の取り扱いと処方経済性に影響を与えている。中国、インド、韓国、インドネシア、タイ、シンガポールは、都市部の消費者が現代的な小売へのアクセスと新たな飲酒機会を得るにつれ、長期的な成長ポテンシャルを提供している。
競合環境
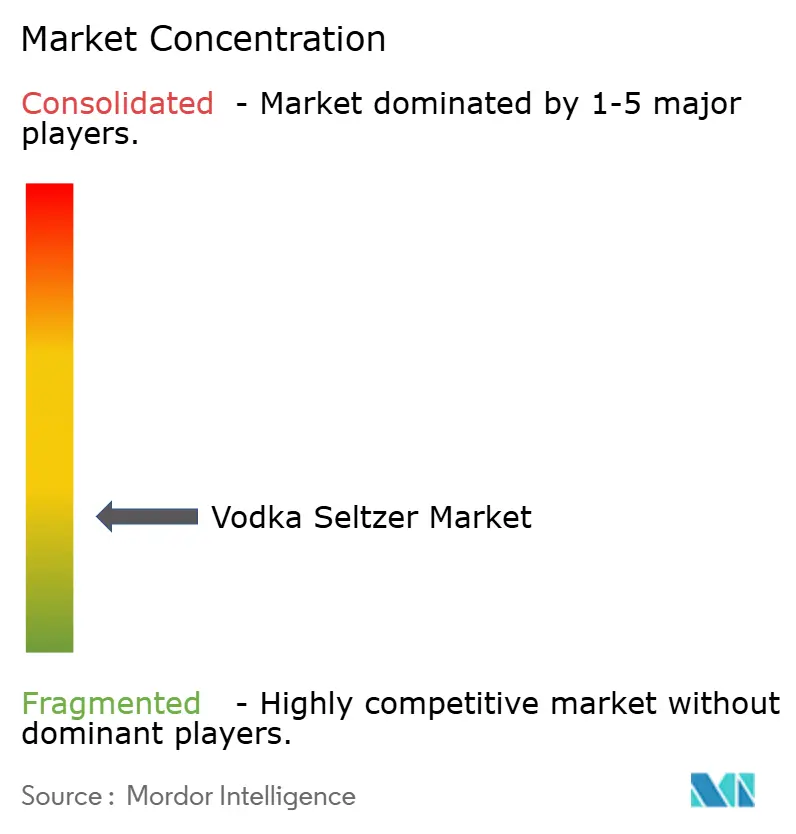
ウォッカセルツァー市場における市場集中度は低く、持続的な数量リーダーシップを持つ単一のプレーヤーは存在しません。市場は、製品が消費者の機会と流通要件に合致している場合、小規模な挑戦者が急速に規模を拡大できることを示しています。この乖離は、ブランドが広範な認知度に達した後は規模だけでは成長を確保できないことを示しており、買い物客と小売バイヤーは引き続き特定の機会への製品の適合性とブランドの焦点を絞った提案を維持する能力に反応しています。Carblissはまた、全国展開前に焦点を絞った地域戦略が意味のある需要構築できることを示しました。競争上のバランスは、明確なウォッカの提案、合理化された製品ポートフォリオ、強力な流通業者との関係を組み合わせた企業に有利に働きます。ウォッカセルツァー市場は挑戦者に対して引き続き開かれていますが、初期の関心をリピート購入と信頼性の高い小売販売速度に転換するための十分な運営上の規律が必要です。
大手飲料企業は、RTDポジションを強化するために買収とポートフォリオ投資を活用しています。Suntory Global Spiritsはまた、-196シリーズでフリーズクラッシュインフュージョン技術を推進することで、製造主導のアプローチを採用しています。High Noonは、ゴルフとPGAツアーに結びついた限定リリースとしてトランスフュージョンを発売するという異なる戦略を採用しました。買収、プロセス技術、ターゲットを絞ったライフスタイルパートナーシップ、流通の厳格な管理など、いくつかの競争ルートがウォッカセルツァー業界を形成しています。コアのウォッカセルツァー形式以外の代替品も競争に影響を与えています。ノンアルコールRTDや高ABVの缶入りカクテルは同様の社交的な機会に対応でき、節制または高いアルコール含有量を優先する消費者を引き付ける可能性があり、ウォッカセルツァーブランドに対してフレーバー、アルコール度数、利便性のバランスがなぜ好ましいかを明確に伝えるよう圧力をかけています。
食品企業、ウェルネスブランド、ノンアルコール飲料企業は、ウォッカを親しみやすいベースおよび成人消費者への認知されたルートとして使用することでこのカテゴリーに参入することができます。処方承認とラベリング要件は、特に米国のスピリッツベースRTDにおいて、新製品参入を遅らせる可能性があります。これにより、すでにコンプライアントな製品、流通業者との関係、安定した小売プレゼンスを構築したブランドに対してある程度の保護が生まれます。新規参入者は、新しいフレーバーやパッケージングのコンセプトを開発するほど迅速には、審査、文書化、チャネル要件に関する経験を再現することができないためです。しかし、棚スペースの競争は、確立された企業もプライベートラベルの代替品や低価格のモルトベース競合他社からコア製品を守らなければならないことを意味しています。
ウォッカセルツァー産業のリーダー
-
High Noon
-
Diageo plc
-
Molson Coors Beverage
-
Anheuser-Busch
-
Suntory Holdings Limited
- 注:主要企業の掲載順は順位を示すものではありません。
ウォッカセルツァー市場 このレポートでカバーされる企業
- High Noon
- Diageo plc
- Molson Coors Beverage
- Suntory Holdings Limited
- Anheuser-Busch
- Boston Beer Company
- Cutwater Spirits
- Mark Anthony Group
- White Claw Seltzer Works
- Mighty Swell
- Kirkland Signature
- Canteen Spirits
- Kirin Brewery
- Volley
- Ashland Hard Seltzer
- Playboy Spirits
- Breckenridge Distillery
- Lake Hour
- Stateside Brands
- La Dolce Vodka Seltzer
最近の産業開発事情 ウォッカセルツァー市場
- 2026年7月:Tilray Brandsの子会社であるBreckenridge Distilleryは、ライム、グレープフルーツ、ピーチ、トロピカルの4フレーバーでブレック ウォッカセルツァーを発売しました。製品はABV5%で、コロラド州の小売業者において11~13.99米ドルの4パックフォーマットおよび18.99~19.99米ドルの8パックバラエティフォーマットで入手可能です。同社は2026年秋に全国小売展開を計画してます。この発売はTilrayのプレミアムクラフトウォッカセルツァーセグメントへの直接参入を示しています。
- 2026年4月:GalloブランドのHigh Noonは、初の限定版「ドロップ」発売としてトランスフュージョン ウォッカセルツァーを発売しました。製品はウォッカにグレープ、ライム、ジンジャーを組み合わせ、ABV4.5%を含んでいます。全国で14.99米ドルの単一フレーバー6パックで入手可能です。High Noonは「イッツ フュージョン タイム」バナーの下でGood Good GolfおよびPGAツアーキャンペーンアクティベーションとのコラボレーションを通じて発売を支援しました。
- 2026年5月:DiageoはThe Cocktail Collectionブランドの下で米国に100 mlミニ缶入りカクテルを発売しました。ラインナップにはABV20.1%のケテルワン ウォッカ エスプレッソ マティーニと、ABV18.3%のコスモポリタンが含まれており、個別缶1本あたり4.99米ドルで販売されています。製品は、分量管理された個食フォーマットを通じてプレミアムなオンプレミスおよびホスティング機会をターゲットにしています。
グローバルウォッカセルツァー市場レポートの範囲
ウォッカセルツァーは、ウォッカと炭酸水またはセルツァーウォーターを組み合わせ、通常はフルーツ、柑橘類、またはボタニカルフレーバーを含む、すぐに飲めるアルコール飲料です。ブランドは一般的に、従来のカクテルやその他のアルコール飲料に対する軽くて爽やかな代替品としてポジショニングしています。
ウォッカセルツァー市場は、ABV含有量、フレーバー、パッケージング、流通チャネル、地域によってセグメント化されています。ABV含有量別では、市場は4.6%未満、4.6〜6.0%、6.0%超にセグメント化されています。フレーバー別では、市場はフルーツフレーバー、トロピカル・エキゾチックフレーバー、ハーブ・ボタニカルフレーバー、クラシックフレーバーにセグメント化されています。パッケージングに基づき、市場はメタル缶、ガラス瓶、その他にセグメント化されています。流通チャネル別では、市場はオントレードとオフトレード(酒販店・専門アルコール小売業者およびその他の小売チャネル)にセグメント化されています。地域に基づき、市場は北米、欧州、南米、アジア太平洋、中東・アフリカに分類されています。市場予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| 4.6%未満 |
| 4.6%~6.0% |
| 6.0%超 |
| フルーツフレーバー |
| トロピカル・エキゾチックフレーバー |
| ハーバル・ボタニカルフレーバー |
| クラシックフレーバー |
| 金属缶 |
| ガラス瓶 |
| その他 |
| オントレード | |
| オフトレード | 酒販店・専門アルコール小売業者 |
| その他の小売チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカその他 |
| ABV含有量別 | 4.6%未満 | |
| 4.6%~6.0% | ||
| 6.0%超 | ||
| フレーバー別 | フルーツフレーバー | |
| トロピカル・エキゾチックフレーバー | ||
| ハーバル・ボタニカルフレーバー | ||
| クラシックフレーバー | ||
| パッケージング別 | 金属缶 | |
| ガラス瓶 | ||
| その他 | ||
| 流通チャネル別 | オントレード | |
| オフトレード | 酒販店・専門アルコール小売業者 | |
| その他の小売チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
ウォッカセルツァー市場の現在の規模と将来の成長見通しは?
ウォッカセルツァー市場は2025年に7.83 ビリオン 米ドルと評価され、2026年には8.51 ビリオン 米ドルに達すると推定されています。市場は2031年までに13.38 ビリオン 米ドルに成長し、予測期間(2026年~2031年)中に9.48%のCAGRを記録すると予測されています。
2025年のウォッカセルツァー市場において最大のシェアを占めたABV含有量セグメントはどれですか?
4.6%~6.0%のABVセグメントが最大の市場シェアを保持し、2025年の市場の45.24%を占めました。
2025年のウォッカセルツァー市場を支配したフレーバーセグメントはどれですか?
フルーツフレーバーが2025年に41.35%のシェアで市場を支配しました。
2025年のウォッカセルツァー市場において最大のシェアを保持したパッケージングタイプはどれですか?
金属缶が主要なパッケージングフォーマットであり、2025年の総市場収益の54.57%を占めました。
2025年のウォッカセルツァー市場をリードした流通チャネルはどれですか?
オフトレードチャネルが最大のシェアを保持し、2025年の市場の62.45%を占めました。
2025年のウォッカセルツァー市場において最大のシェアを占めた地域はどれですか?
北米が主要な地域市場であり、2025年の収益の37.12%を占めました。