
Taille et part du marché des silos de stockage de céréales
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
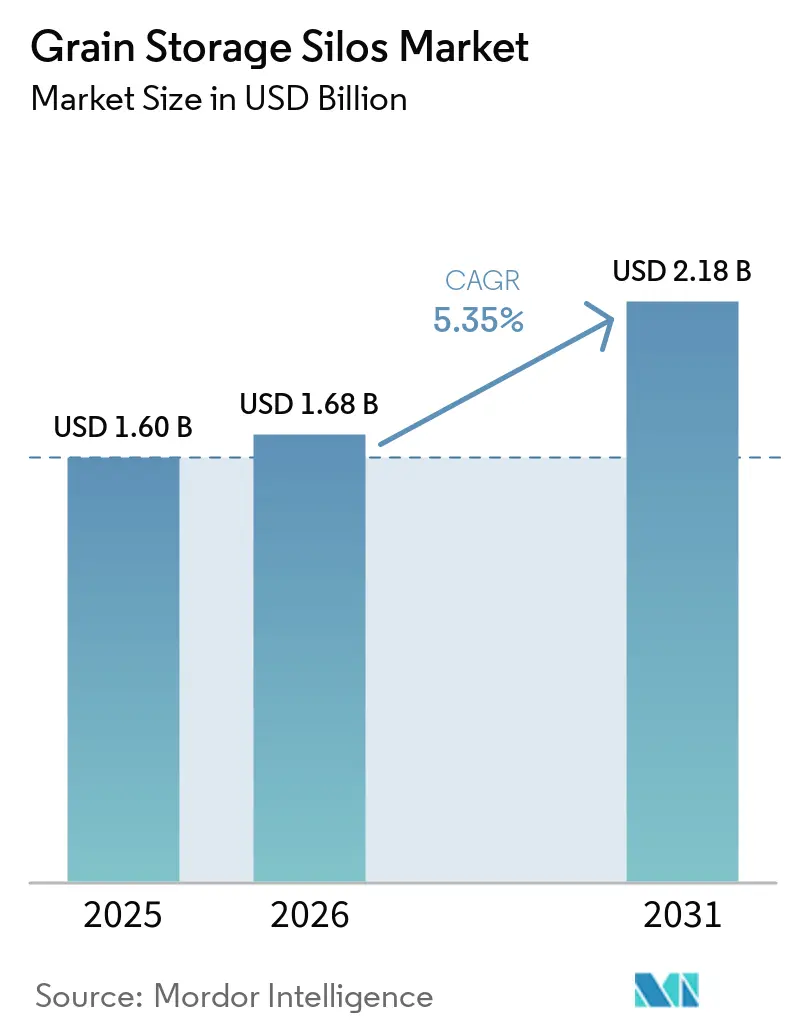
| Taille du Marché (2026) | 1.68 Milliards de dollars |
| Taille du Marché (2031) | 2.18 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.35 % |
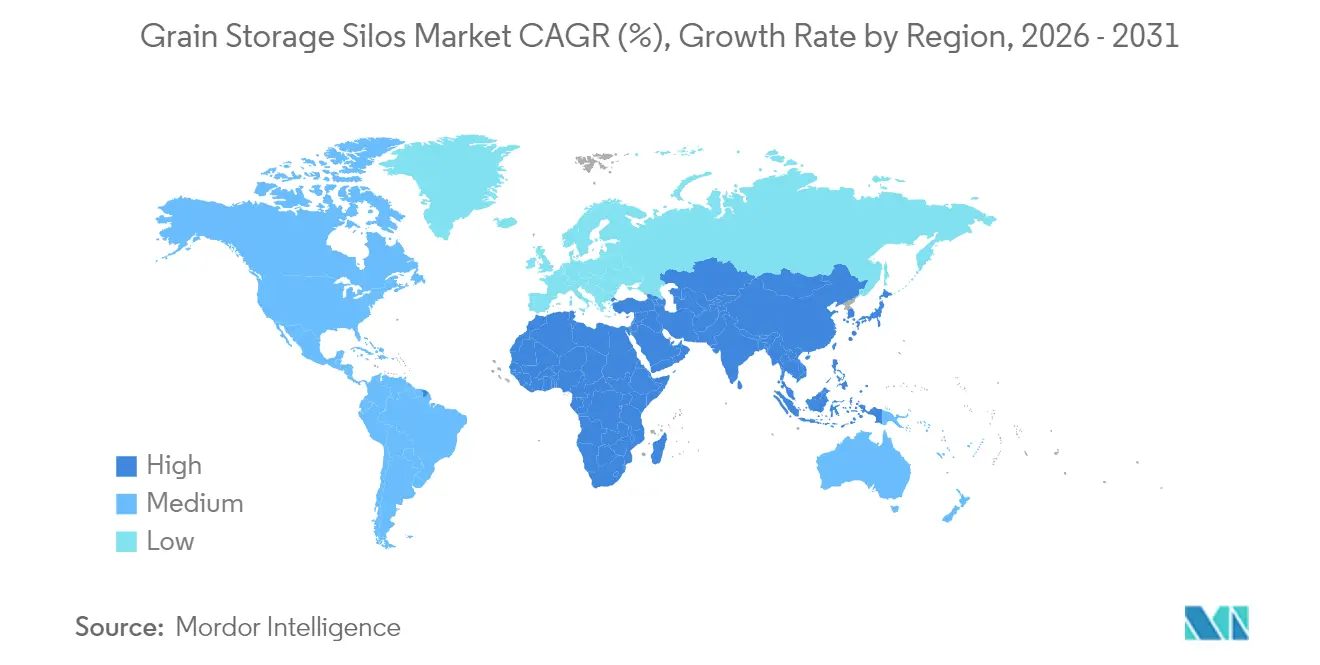
| Marché à la Croissance la Plus Rapide | Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des silos de stockage de céréales par Mordor Intelligence
La taille du marché des silos de stockage de céréales en 2026 est estimée à 1,68 milliard USD, en progression par rapport à la valeur de 2025 de 1,60 milliard USD, avec des projections pour 2031 indiquant 2,18 milliards USD, soit une croissance à un CAGR de 5,3 % sur la période 2026-2031. La surveillance numérique, l'accélération des programmes souverains de réserves céréalières et l'élargissement de la volatilité de la production constituent des leviers de croissance essentiels. Les incitations gouvernementales en Asie, les grands projets portuaires en Amérique du Nord et la construction rapide d'entrepôts en Afrique créent un paysage de la demande à plusieurs vitesses. Les fabricants privilégient les conceptions modulaires qui raccourcissent les cycles de construction et réduisent l'exposition initiale en capital, tandis que les technologies de revêtement telles que le Magnelis prolongent la durée de vie des actifs et réduisent les coûts totaux de possession. L'adoption plus large de l'aération prédictive et des alertes de détérioration à base de CO₂ réduit les charges d'exploitation, positionnant les silos connectés comme pierre angulaire des stratégies modernes de sécurité alimentaire.
Principaux enseignements du rapport
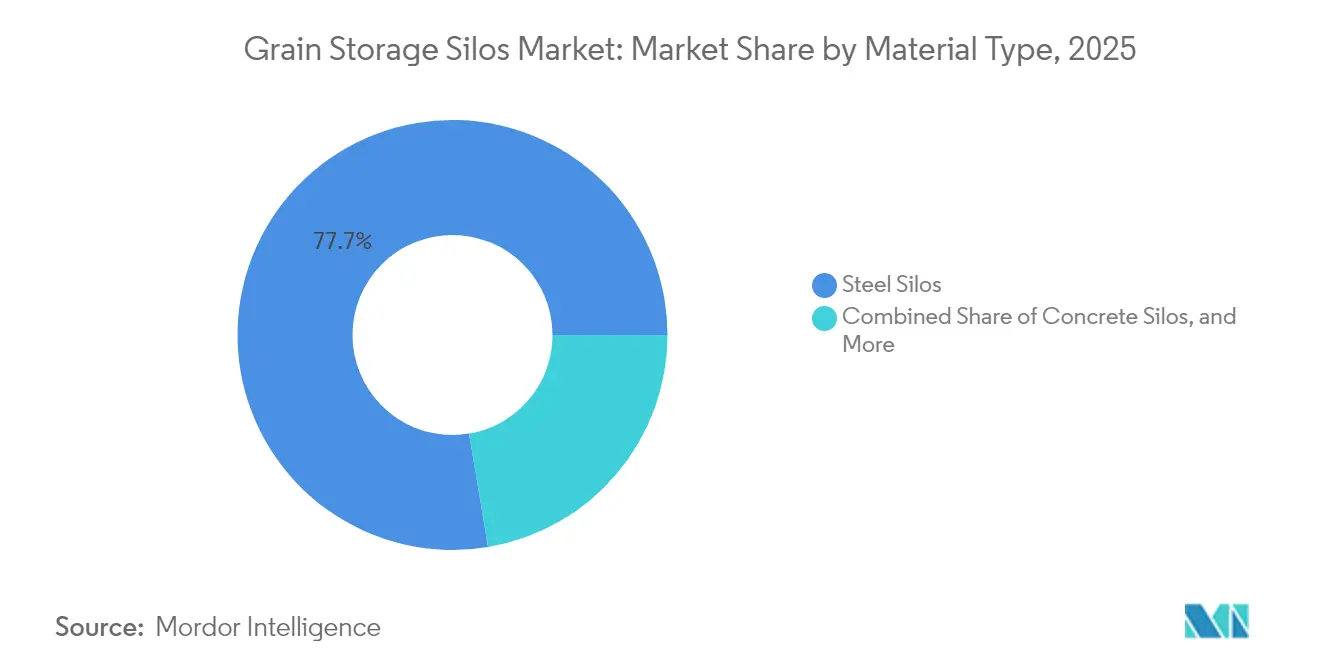
- Par type de matériau, les silos en acier ont dominé avec 77,65 % de la part du marché des silos de stockage de céréales en 2025, tandis que les silos métalliques devraient progresser à un CAGR de 6,55 % jusqu'en 2031.
- Par type de céréale, le maïs représentait 32,45 % de la part de marché en 2025, tandis que le soja devrait progresser à un CAGR de 9,10 % jusqu'en 2031.
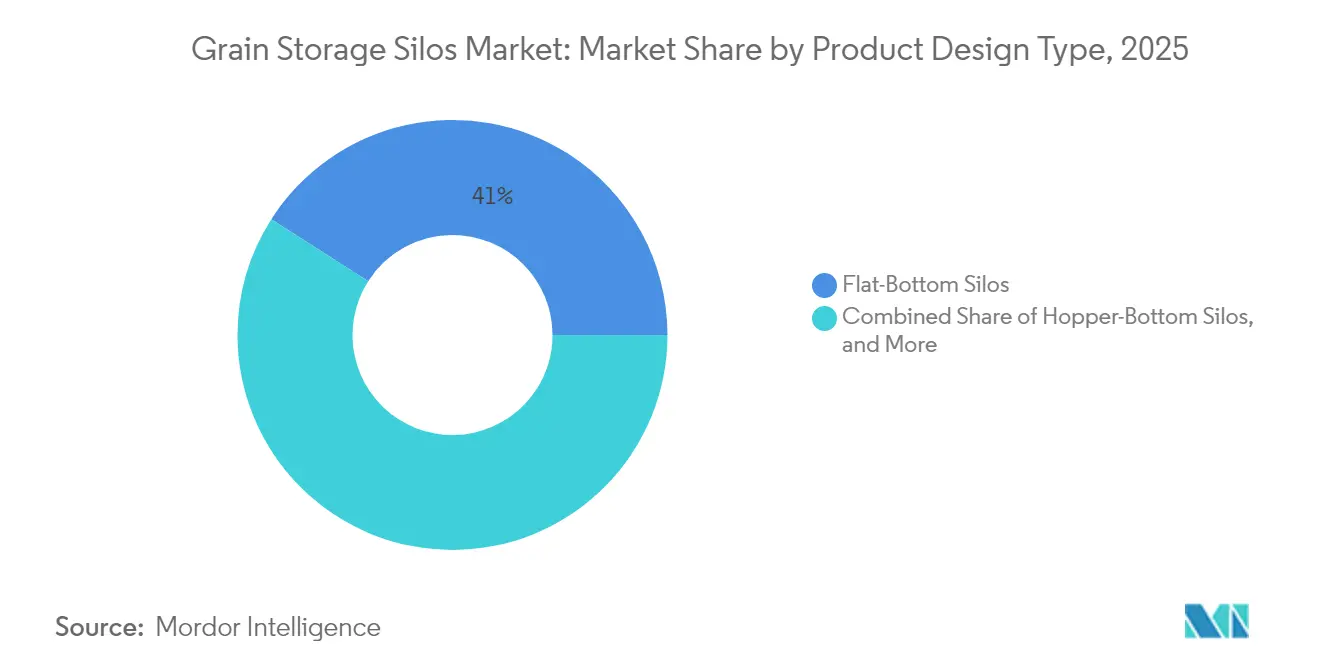
- Par conception de produit, les unités à fond plat représentaient 40,95 % de la taille du marché des silos de stockage de céréales en 2025, tandis que les systèmes carrés et rectangulaires devraient croître à un CAGR de 5,18 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 35,05 % des revenus de 2025, mais l'Afrique est positionnée pour afficher le CAGR le plus rapide à 6,08 % sur la même période.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Surveillance numérique et capteurs de qualité des céréales activés par l'IoT | +1.2% | Mondial, avec adoption précoce en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Expansions des réserves stratégiques de céréales soutenues par les gouvernements | +1.5% | Cœur Asie-Pacifique et Amérique du Nord | Long terme (≥ 4 ans) |
| Hausse de la demande de stockage à la ferme pour l'arbitrage de prix | +0.8% | Amérique du Nord et Europe, expansion vers le Brésil et l'Argentine | Court terme (≤ 2 ans) |
| La volatilité croissante de la production nécessite une capacité de stockage tampon | +1.0% | Mondial, avec des besoins aigus dans les régions vulnérables au changement climatique | Moyen terme (2-4 ans) |
| Transition vers une infrastructure d'exportation en vrac | +0.7% | Régions côtières mondiales, corridor de la mer Noire en priorité | Long terme (≥ 4 ans) |
| Adoption de silos modulaires carrés et composites | +0.4% | Mondial, avec une adoption plus rapide dans les marchés à contraintes foncières | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Surveillance numérique et capteurs de qualité des céréales activés par l'IoT
Les capteurs connectés fournissent désormais des relevés en temps réel de température, d'humidité et de CO₂ qui signalent les tendances de détérioration plusieurs semaines à l'avance, permettant une aération prédictive qui réduit les temps d'arrêt imprévus de 320 000 USD par installation et par an[1]. Les tableaux de bord en nuage agrègent les données de plusieurs sites, transformant la gestion des silos d'une inspection manuelle en une supervision pilotée par l'analyse de données. Les délais de retour sur investissement tombent souvent en dessous de deux récoltes à mesure que la consommation d'énergie diminue et que les primes de qualité augmentent. Les fournisseurs de technologie intègrent des sondes sans fil dans les panneaux galvanisés en usine, faisant du matériel et du logiciel une proposition de valeur unique. La dynamique est la plus forte en Amérique du Nord, mais des projets pilotes en forte croissance en Asie du Sud-Est signalent une adoption plus large.
Expansions des réserves stratégiques de céréales soutenues par les gouvernements
La Chine a relevé son budget de stockage de céréales pour 2025 afin de sécuriser les réserves d'approvisionnement intérieur, tandis que l'Inde a approuvé un plan coopératif de 15 milliards USD qui triple la capacité de stockage de blé à 9 millions de tonnes métriques d'ici 2028[2]. La Tunisie, soutenue par des prêteurs multilatéraux, modernise 206 000 tonnes métriques de silos existants et ajoute 181 000 tonnes métriques de capacité nouvelle pour stabiliser ses factures d'importation. Ces programmes nationaux privilégient les conceptions à fond plat de grande capacité avec fumigation automatisée, générant des commandes pour des installations clés en main de plus de 50 000 tonnes métriques. Les contrats à long terme offrent aux fabricants une visibilité sur les prix et soutiennent la transition vers des panneaux fabriqués localement pour limiter le risque de change.
Hausse de la demande de stockage à la ferme pour l'arbitrage de prix
Les prêts à faible taux d'intérêt pour les installations de stockage agricole encouragent les producteurs américains à installer des bacs de taille intermédiaire leur permettant de conserver le maïs et le soja jusqu'à l'amélioration des niveaux de base, augmentant ainsi les rendements moyens. La modélisation économique indique des taux de rendement interne supérieurs à 14 %, positionnant le stockage comme une couverture à faible risque contre les décotes au moment de la récolte. Les commandes de ventilateurs sans fil et les sondes d'humidité à distance réduisent la dépendance à la main-d'œuvre, un avantage précieux alors que les bassins de main-d'œuvre rurale se raréfient. Des tendances similaires émergent au Brésil et en Argentine, où les sacs à céréales cèdent la place à des bacs métalliques permanents à mesure que la participation aux marchés à terme s'approfondit.
Volatilité croissante de la production nécessitant une capacité de stockage tampon
Les conditions météorologiques extrêmes amplifient les fluctuations de rendement qui mettent à rude épreuve la logistique en flux tendu. Des recherches établissent un lien entre le changement climatique et une baisse de 10 % des rendements mondiaux de blé sur 50 ans, soulignant la nécessité d'une capacité tampon flexible[3]. Les silos à compartiments multiples qui séparent les grades et les niveaux d'humidité préservent l'accès au marché lorsque les récoltes comprennent une plus grande proportion de céréales de qualité inférieure. Les gouvernements des régions vulnérables au changement climatique accordent la priorité au stockage dans leurs plans de résilience rurale, tandis que les assureurs accordent de plus en plus de réductions sur les polices pour les installations équipées d'une surveillance automatisée des conditions.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Capital initial élevé et volatilité du prix de l'acier | -0.9% | Mondial, avec un impact aigu sur les marchés sensibles aux prix | Court terme (≤ 2 ans) |
| Les infestations de ravageurs et les risques de moisissures font augmenter les charges d'exploitation | -0.6% | Principalement les climats humides et les régions en développement | Moyen terme (2-4 ans) |
| Restrictions réglementaires sur les produits chimiques de fumigation | -0.4% | L'Europe et l'Amérique du Nord en tête, adoption mondiale à suivre | Long terme (≥ 4 ans) |
| Service après-vente fragmenté dans les marchés émergents | -0.3% | Afrique, Asie du Sud-Est et Amérique du Nord en priorité | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Capital initial élevé et volatilité du prix de l'acier
Les prix au comptant des bobines laminées à chaud ont bondi de 18 % début 2025 en raison de l'incertitude tarifaire, augmentant les coûts des bacs pour les constructions de base. Les entrepreneurs insèrent désormais des clauses d'escalade de prix qui partagent le risque avec les producteurs ; néanmoins, de nombreux petits exploitants se tournent vers des sacs hermétiques malgré leur durée de vie plus courte. La couverture de l'acier par indices reste sous-utilisée dans l'agriculture, bien que les grandes coopératives expérimentent des swaps pour plafonner leur exposition. Les fournisseurs de silos carrés revendiquent 15 % d'acier en moins par tonne métrique de capacité, un avantage qui gagne du terrain auprès des acheteurs sensibles aux prix.
Infestations de ravageurs et risques de moisissures faisant augmenter les charges d'exploitation
La résistance à la phosphine se répand, obligeant les opérateurs à alterner les produits chimiques ou à adopter des traitements en atmosphère contrôlée, ce qui peut augmenter les budgets annuels de lutte antiparasitaire. Les régions chaudes et humides supportent des coûts d'aération et de fumigation plus élevés. En Afrique de l'Ouest, les ravageurs des stocks détruisent le maïs stocké en six mois. La surveillance en temps réel du CO₂ identifie les foyers d'infestation plus tôt, mais nécessite un investissement dans des plateformes de capteurs et des forfaits de données. Les normes de sécurité alimentaire telles que l'ISO 22000 intègrent une documentation rigoureuse qui alourdit la charge administrative.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau :
la domination de l'acier ancre l'expansion des capacitésLes silos en acier ont capté 77,65 % des revenus de 2025, consolidant leur rôle de solution de référence pour les élévateurs à grand volume. Ils bénéficient de conceptions de panneaux standardisées permettant une production de masse rapide et une expédition mondiale aisée. Les tôles revêtues de Magnelis prolongent la durée de service à 25 ans sans repeinture, réduisant le coût total de possession. La taille du marché des silos de stockage de céréales pour les unités en acier devrait croître à un rythme régulier à mesure que les cycles de remplacement convergent avec les nouvelles constructions en Asie. Les silos métalliques, principalement des variantes en alliage d'aluminium, progressent à un CAGR de 6,55 % d'ici 2031, portés par des structures plus légères nécessitant des fondations moins importantes, un avantage dans les zones à sol meuble. Les systèmes composites et hybrides restent une niche en phase précoce, mais offrent une résistance à l'humidité appréciée pour le stockage du riz et des semences.
Dans le béton, la demande se concentre dans les terminaux portuaires et les usines d'éthanol où des blocs de 200 000 tonnes métriques offrent une stabilité sismique et un entretien minimal. L'acier galvanisé, cependant, gagne des parts en Amérique du Nord après que des révisions de normes ont relevé les exigences de résistance au vent et de solidité des toitures. Les fabricants d'équipements d'origine (OEM) ont répondu avec des bacs qui s'assemblent en moins de 12 jours. Les capteurs intelligents arrivent désormais pré-installés en usine, et certains fournisseurs intègrent des câbles à fibres optiques lors du laminage des panneaux, ouvrant la voie à des abonnements de surveillance de la santé structurelle. Les audits de durabilité favorisent l'acier pour sa recyclabilité en fin de vie, renforçant sa domination sur le marché des silos de stockage de céréales.



Par type de céréale :
leadership du maïs dans un contexte d'accélération de la croissance du sojaLe stockage du maïs représentait 32,45 % de la part du marché des silos de stockage de céréales en 2025, reflétant sa position de céréale la plus produite et son rôle central dans les industries de l'alimentation animale, de l'éthanol et de l'alimentation humaine. Le stockage du soja devrait enregistrer un CAGR de 9,10 % jusqu'en 2031, porté par la demande mondiale en protéines végétales et en huiles alimentaires. Le stockage du blé maintient une dynamique régulière grâce aux objectifs de réserves soutenus par les gouvernements. L'Inde seule triple sa capacité de stockage de blé à 9 millions de tonnes métriques. Le stockage du riz nécessite des environnements à faible humidité spécialisés en Asie-Pacifique, où les primes à l'exportation dépendent de la préservation de l'apparence et de l'arôme.
La technologie de gestion de la température évolue selon le type de céréale. Le soja nécessite un contrôle thermique plus strict pour prévenir le rancissement de l'huile, incitant les fabricants à intégrer des ventilateurs à vitesse variable et des sondes de haute précision. Le maïs bénéficie d'une manutention standardisée, mais l'expansion de l'éthanol stimule les regroupements de silos près des usines de transformation pour réduire les coûts logistiques. Les schémas géographiques persistent, avec le stockage du maïs concentré aux États-Unis, au Brésil et en Argentine, tandis que les investissements dans le soja suivent la croissance des superficies en Amérique du Sud et en Asie du Sud-Est. Ces tendances renforcent l'innovation adaptée aux produits à mesure que le marché des silos de stockage de céréales se développe.
Par conception de produit :
l'efficacité des silos à fond plat face à la reconfiguration modulaireLes silos à fond plat représentaient 40,95 % des ventes en 2025, en raison de leur compatibilité avec les vis de balayage et les élévateurs à godets à haute capacité qui permettent des opérations de traitement en continu. Ils constituent l'infrastructure de base des élévateurs terminaux poussant des débits supérieurs à 1 million de tonnes métriques par an. À l'inverse, les conceptions carrées et rectangulaires progressent à un CAGR de 5,18 % jusqu'en 2031, à mesure que les coûts fonciers augmentent près des têtes de ligne ferroviaire et des ports. Un bloc carré à quatre cellules peut augmenter la capacité de 20 % sur la même empreinte par rapport à une alternative ronde, un facteur décisif dans les parcs industriels d'Asie de l'Est. Les unités à fond conique à écoulement gravitaire servent les usines d'alimentation animale qui ont besoin d'une vidange complète et d'une ségrégation des allergènes, mais coûtent 10 à 15 % de plus par tonne métrique de stockage.
Les silos agricoles augmentent en diamètre. Le bac de 47,5 mètres de Sukup, mais des anneaux modulaires boulonnés permettent aux producteurs de commencer petit et de doubler la capacité ultérieurement sans modifier les fondations. Les trémies d'alimentation se sont taillé une niche pour les opérations de finition où la rotation quotidienne est élevée et la visibilité des stocks est primordiale. Les fabricants effectuent désormais des simulations structurelles pour optimiser le placement des raidisseurs, économisant jusqu'à 4 % du poids en acier par projet. Pour toutes les conceptions, la part du marché des silos de stockage de céréales pour les bacs prêts pour les technologies intelligentes est en hausse, plus de la moitié des nouvelles commandes spécifiant au moins une fonctionnalité IoT en 2025.

Analyse géographique
Marché des Silos de Stockage de Céréales en Asie-Pacifique
La région Asie-Pacifique a conservé une part de revenus de 35,05 % en 2025, portée par des stratégies de constitution de réserves importantes en Chine et en Inde. L'augmentation du budget de stockage de la Chine en 2025 et le programme indien de construction coopérative de 15 milliards USD orientent les commandes vers les fabricants nationaux et les équipementiers d'origine (OEM) mondiaux partenaires de complexes clés en main. Les projets au Bangladesh et en Thaïlande illustrent les retombées transfrontalières à mesure que les exportateurs modernisent leurs terminaux pour le riz en vrac. Des défis persistent néanmoins en Chine, où les pertes de maïs à la ferme atteignent 2,41 % en raison de l'absence d'aération forcée dans de nombreux silos, ce qui indique un cycle de renouvellement rural en faveur des unités en acier de petite et moyenne taille.
Marché des Silos de Stockage de Céréales en Afrique
L'Afrique est la région à la croissance la plus rapide, avec un CAGR projeté de 6,08 %, portée par les efforts de lutte contre la faim ciblant les 282 millions de citoyens sous-alimentés du continent. Les entrepôts financés par des donateurs au Nigeria et au Kenya associent des silos métalliques à une aération solaire afin de réduire la dépendance au diesel. Des recherches menées en Ouganda ont montré que des conceptions métalliques améliorées peuvent réduire la prévalence des insectes de 87 %, avec des périodes de retour sur investissement de 4,5 ans. Les pays du Sahel évaluent des banques à l'échelle communautaire pour réduire les pertes post-récolte qui avoisinent 30 %.
Marché des Silos de Stockage de Céréales dans les Amériques, en Europe et au Moyen-Orient
L'Amérique du Nord et l'Europe progressent régulièrement grâce aux modernisations technologiques qui compensent une capacité arrivée à maturité. Les coopératives américaines remplacent les silos des années 1970 par des panneaux résistants à la corrosion et des cages de sécurité en toiture conformes aux règles d'échelle 2025 de l'Administration de la sécurité et de la santé au travail (OSHA). L'Europe supprime progressivement le stockage par fumigation, ce qui suscite des investissements dans la construction étanche aux gaz et des tunnels de réfrigération automatisés pour l'orge de brasserie. L'Amérique du Sud fait face à un déficit critique. Les actifs actuels du Brésil ne couvrent que 55 % de la production, entraînant des stockages coûteux en plein champ et des dégradations de qualité. Par ailleurs, les importateurs du Moyen-Orient constituent des réserves stratégiques en complément des terminaux portuaires pour sécuriser les céréales de base, des financiers saoudiens et des Émirats arabes unis finançant des constructions de 200 000 tonnes métriques incluant des salles de contrôle climatique adaptées aux environnements désertiques.
Paysage réglementaire
La réglementation et les normes relatives aux silos de stockage de céréales mettent de plus en plus l'accent sur la prévention des explosions, la sécurité des opérations et la surveillance auditable. Aux États-Unis, la norme OSHA 29 CFR 1910.272 régit les installations de manutention de céréales, avec des exigences couvrant le contrôle des poussières, la gestion des sources d'inflammation et les procédures d'entrée sécurisée dans les trémies et silos. Cela façonne la demande pour des systèmes d'accès plus sûrs et une conception renforcée en matière d'entretien et de ventilation. Pour les exploitants d'entrepôts de céréales et de riz réglementés, les programmes de l'USDA utilisent des instruments tels que l'accord de licence WA-402 et l'accord de stockage uniforme CCC-25, qui lient la participation à des contrôles documentés, incluant des plans de sécurité écrits et des évaluations de vulnérabilité.
En 2026, plusieurs normes structurelles et opérationnelles ont mis à jour les référentiels de conformité sur les principaux marchés. En Chine, la norme GB 46033-2025 (réglementation de sécurité d'exploitation pour les installations de stockage de céréales) et la norme GB 17440-2025 (protection contre les explosions de poussières pour les systèmes de transformation, de stockage et de transport de céréales) sont entrées en vigueur le 1er février 2026, et la norme GB/T 46669-2025 (spécification technique pour réduire la casse des grains lors du chargement des silos) est entrée en vigueur le 1er mai 2026, incitant les exportateurs et les fabricants locaux à aligner leurs procédures de conception et d'exploitation. En Europe, le CEN a publié la norme EN 1991-4:2026 le 18 mars 2026, mettant à jour les actions de l'Eurocode pour les silos et réservoirs, y compris les charges dues aux solides particulaires, et les considérations liées aux effets d'explosion de poussières et d'évacuation. À l'échelle mondiale, la norme ISO 4112:2025 fournit des lignes directrices pour la mesure de la température des céréales stockées en vrac, renforçant l'évolution vers une détection et une documentation normalisées.
Paysage concurrentiel
Concentration du Marché
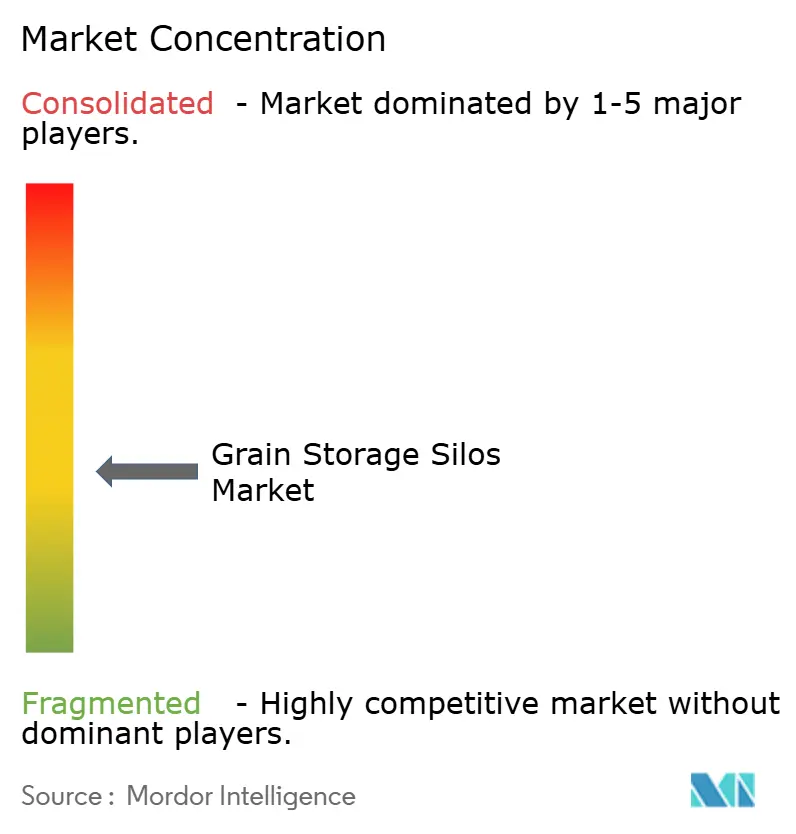
Le marché des silos de stockage de céréales présente une concurrence modérément fragmentée, avec un pivot technologique qui remodèle la dynamique du leadership. Les marques nord-américaines, telles que Brock Grain Systems et Meridian Manufacturing, se concentrent sur les bacs commerciaux géants, dépassant souvent 2 449 tonnes métriques par unité. Les entreprises européennes comme Symaga, S.A.U. s'appuient sur des kits modulaires et des partenariats mondiaux d'ingénierie, d'approvisionnement et de construction (EPC) pour décrocher des contrats clés en main en Asie et en Afrique. Les nouveaux entrants vantent des panneaux composites hermétiques promettant un stockage sans produits chimiques, empiétant sur les acteurs traditionnels en acier galvanisé.
L'innovation est le principal champ de bataille. Le revêtement Magnelis d'ArcelorMittal, avec son zinc-magnésium auto-cicatrisant, prolonge les termes de garantie, obligeant les concurrents à améliorer leurs traitements de surface. Les alliances IoT associent les constructeurs de matériel à des startups d'analyse. Un fournisseur propose un abonnement de maintenance prédictive sur cinq ans qui revendique 20 % d'économies sur les charges d'exploitation (OPEX). Pour défendre leurs parts de marché, les acteurs établis créent des centres de service régionaux garantissant la livraison de pièces détachées en 48 heures. La conformité à l'ISO 22000 et à l'analyse des risques et maîtrise des points critiques (HACCP) génère un segment premium où les grandes entreprises agroalimentaires paient davantage pour la traçabilité et les produits d'étanchéité de qualité alimentaire.
L'expansion géographique se poursuit à vive allure. Le terminal de 69 664 m³ de Symaga, S.A.U. au Bangladesh et le complexe rizicole de 49 660 m³ en Thaïlande démontrent l'exportabilité de l'ingénierie européenne. Les constructeurs chinois gagnent du terrain dans les corridors de la Ceinture et de la Route en associant des crédits fournisseurs à la construction. La concurrence par les prix s'intensifie en Afrique, où les aciéries locales collaborent avec les OEM pour localiser l'emboutissage des panneaux, réduisant les coûts logistiques et les droits d'importation. Le consensus émergent place les silos intelligents, modulaires et respectueux de l'environnement au cœur de l'avantage concurrentiel à long terme.
Leaders du secteur des silos de stockage de céréales
-
Sioux Steel Company
-
Symaga, S.A.U.
-
Grain Systems Inc. (AGCO Corporation)
-
SCG Silos Grupo (Silos Cordoba Grupo)
-
Brock Grain Systems (CTB Inc. - Berkshire Hathaway)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Silos de Stockage de Céréales Entreprises couvertes dans ce rapport
- Sioux Steel Company
- Grain Systems Inc. (AGCO Corporation)
- Symaga, S.A.U.
- SCG Silos Grupo (Silos Cordoba Grupo)
- Superior Manufacturing LLC
- Rostfrei Steels Pvt. Ltd.
- Henan SRON Silo Engineering Co., Ltd.(SRON Group)
- Brock Grain Systems (CTB Inc. - Berkshire Hathaway)
- Meridian Manufacturing Inc. (WGI Westman Group Inc.)
- Nelson Silos
- SCE Silo Construction & Engineering NV
- Ahrens Group Pty Ltd
- Behlen Manufacturing Company
- Bentall Rowlands Group
- Skess Corporation
Opportunités de marché et perspectives d'avenir
Les programmes de stockage du secteur public et les modèles d'approvisionnement décentralisés génèrent un pipeline de projets qui favorise les systèmes de silos modulaires, plus rapides à construire, et l'intégration clé en main, incluant l'aération, la surveillance et l'accès sécurisé. L'Inde constitue un point d'ancrage à court terme pour cette demande : la mission coopérative de stockage de céréales a été élargie à 704 sites à l'échelle nationale, avec 304 rapports de projet détaillés soumis et 96 entrepôts achevés, créant 59 702 MT de capacité au 15 novembre 2025. Des mesures au niveau des États ajoutent également des opportunités de construction, notamment l'Uttar Pradesh, qui a lancé en juillet 2026 un plan visant à ajouter deux lakh de tonnes métriques de capacité de stockage et a chargé les magistrats de district d'identifier des terrains pour les entrepôts.
Sur les marchés matures, les besoins d'utilisation et de rénovation ouvrent des opportunités pour la surveillance connectée, la protection contre la corrosion et les mises à niveau motivées par la conformité, et non uniquement pour de nouvelles capacités greenfield. Une analyse académique menée aux États-Unis, publiée en février 2026, a indiqué que la croissance de la capacité de stockage de céréales américaine s'est arrêtée, et que 80 % de la capacité de stockage à la ferme était utilisée par les principales cultures au 1er décembre 2025. Ce contexte accroît la valeur des technologies de réduction des pertes, incluant la mesure de la température et de l'humidité, les alertes de détérioration basées sur le CO2, et l'aération prédictive, ainsi que les mises à niveau de productivité qui améliorent le débit effectif et la fiabilité. Dans le même temps, le durcissement des normes de sécurité et de conception, incluant les exigences de l'OSHA aux États-Unis et la norme EN 1991-4:2026 en Europe, entraîne une revalidation technique et une modernisation des installations plus anciennes, soutenant la demande pour des reconstructions conformes structurellement et des rénovations prêtes pour capteurs.
Développements industriels récents dans Marché des Silos de Stockage de Céréales
- Juin 2026 : la norme EN 1991-4:2026 a été publiée en mars 2026 et adoptée sur les marchés européens, entraînant des contrats de rénovation pour les silos et réservoirs. Les fournisseurs d'équipements ont commencé à déployer des mises à niveau d'évacuation intégrant des capteurs et de surveillance de l'humidité pour répondre aux exigences de conformité. Cette évolution incite les transformateurs à accélérer les investissements de modernisation de leurs infrastructures de stockage existantes.
- Mai 2026 : l'Occupational Safety and Health Administration des États-Unis a publié un cadre d'application final pour les installations de manutention de céréales, élargissant les listes de contrôle et les délais pour le contrôle des poussières, la gestion des sources d'inflammation et l'accès sécurisé. Les principaux intégrateurs d'équipements et spécialistes de la rénovation alignent leurs feuilles de route produit pour soutenir les mises à niveau motivées par la conformité dans les réseaux de stockage régionaux.
- Avril 2026 : le gouvernement indien a lancé la phase II de son programme de modernisation coopérative du stockage de céréales, élargissant la couverture à des sites supplémentaires et attribuant des lots de silos modulaires clé en main à plusieurs fournisseurs. L'initiative renforce les solutions de stockage modulaires et rapidement déployables et accélère les cycles d'approvisionnement pour les mises à niveau du stockage rural.
Marché des Silos de Stockage de Céréales Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre les revenus générés par les silos de stockage de céréales utilisés pour stocker en toute sécurité des céréales en vrac après la récolte. Il inclut les structures de silos installées et les conceptions de silos standard utilisées dans les exploitations agricoles, les élévateurs commerciaux et les sites de transformation.
Exclusions du périmètre : les options de stockage de céréales autres que les silos sont exclues, notamment les sacs, les hangars ouverts et les espaces d'entreposage général qui ne sont pas spécifiquement conçus comme des systèmes de silos.
Aperçu de la Segmentation
- Par type de matériau
- Silos en acier
- Silos en béton
- Silos métalliques
- Autres matériaux
- Par conception de produit
- Silos à fond plat
- Silos à fond conique
- Silos carrés/rectangulaires
- Trémies d'alimentation
- Silos agricoles
- Par type de céréale
- Maïs
- Blé
- Soja
- Riz
- Orge et autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Pays-Bas
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigeria
- Reste de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire commence par l'établissement d'une vision cohérente des volumes de céréales, des besoins en stockage et de l'activité des projets qui stimulent généralement la demande de nouveaux silos. Nous nous appuyons sur des sources publiques telles que FAOSTAT, les données de production et de stocks de l'USDA, les statistiques commerciales d'UN Comtrade, les indicateurs macroéconomiques de la Banque mondiale et les publications des ministères nationaux de l'agriculture pour comprendre les cycles des cultures et les déficits de stockage par région.
Le modèle est ensuite étayé par des rapports annuels d'entreprises, des présentations aux investisseurs, des extraits de bases de données sur les flux d'expéditions import-export pour les équipements, ainsi que des mises à jour de presse fiables concernant les terminaux portuaires, les élévateurs intérieurs et les programmes de réserves gouvernementales. Les bases de données de brevets sont également utilisées pour suivre les évolutions en matière de technologies de surveillance, d'aération et de revêtement susceptibles de faire évoluer les prix moyens au fil du temps. Ces sources documentaires ne sont pas exhaustives, et de nombreux autres documents publics ont été examinés pour collecter, recouper et clarifier les hypothèses.
Entretiens Primaires et Enquêtes
Les entretiens primaires et les enquêtes sont utilisés pour mettre à l'épreuve les signaux issus de la recherche documentaire, notamment en ce qui concerne la demande de nouvelles constructions par rapport aux rénovations, et la manière dont les prix évoluent en fonction des coûts de l'acier et des choix de capacité. Nous nous entretenons avec des fabricants de silos, des distributeurs, des équipes d'ingénierie, d'approvisionnement et de construction (EPC) et d'installation, des opérateurs de manutention de céréales et de grands exploitants agricoles dans les principales régions productrices et exportatrices de céréales, afin que les différences régionales dans les cycles d'achat soient reflétées dans les données d'entrée.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 38 % | Directeurs généraux (CXO) : 22 % | Asie-Pacifique : 42 % |
| Niveau intermédiaire : 40 % | Responsables fonctionnels/d'unité : 33 % | Europe, Moyen-Orient et Afrique (EMEA) : 34 % |
| Acteurs de plus petite taille : 22 % | Responsables : 45 % | Amériques : 24 % |
Dimensionnement et Prévisions du Marché
Le dimensionnement est construit selon une approche descendante dans laquelle la production de céréales, les stocks et les flux commerciaux sont reconstitués en un bassin de demande de stockage adressable. Ce bassin est ensuite ajusté en fonction de la part traitée par les infrastructures à base de silos. Une fois le bassin de demande défini, nous le traduisons en valeur à l'aide de fourchettes de prix pratiques par conception et capacité de silo, et nous recoupons les totaux à l'aide d'approximations ascendantes sélectives issues des agrégations de fournisseurs, de vérifications des canaux de distribution et d'estimations du prix de vente moyen multiplié par les volumes échantillonnés.
Parmi les données d'entrée qui comptent généralement figurent la production annuelle de céréales par culture, les signaux de stocks par rapport à la consommation, l'activité des corridors d'exportation, les nouvelles additions de terminaux et d'élévateurs intérieurs, les tendances des prix de l'acier qui influencent les coûts des silos fabriqués, ainsi que l'adoption de systèmes de surveillance et d'aération susceptibles d'augmenter les dépenses par site. Les prévisions reposent sur une analyse de scénarios reliant ces variables aux ajouts de capacité. Des experts primaires contribuent à confirmer le scénario de base le plus réaliste en matière de calendrier de projets et de progression des prix. Lorsque les données ascendantes présentent des lacunes, les éléments manquants sont comblés à l'aide des taux d'installation régionaux et des hypothèses d'utilisation, puis les résultats sont recoupés avec le bassin de demande global afin d'éviter les doubles comptages.
Validation des Données et Cycle de Mise à Jour
La validation est effectuée par des recoupements répétés entre les résultats du modèle et des signaux indépendants tels que les annonces de capacité de manutention des céréales, les tendances saisonnières des échanges commerciaux et les programmes d'infrastructure de stockage au niveau national. Si un pays ou une région affiche une hausse qui ne correspond pas à ces signaux, le facteur déclencheur est examiné, les hypothèses sont révisées et les répondants sont recontactés si nécessaire avant la validation finale.
Le travail est également examiné par étapes, de sorte que les hypothèses d'entrée, les conversions d'unités et le traitement des devises sont vérifiés séparément des totaux finaux. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des changements de politique, l'attribution de projets majeurs ou des fluctuations importantes des matières premières. Avant la livraison, une vérification finale est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du Marché des Silos de Stockage de Céréales selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les valeurs de marché publiées pour les silos de stockage de céréales peuvent sembler très éloignées les unes des autres, même lorsqu'elles paraissent mesurer la même chose. Les différences proviennent généralement de ce qui est comptabilisé comme système de silo, de l'année retenue comme référence et de la manière dont les prix sont traités lorsque les coûts de l'acier et les combinaisons de projets évoluent.
Le tableau de référence présente un écart entre une valeur pour 2026 et plusieurs chiffres basés sur 2024. Dans le modèle de Mordor Intelligence, le total est lié aux structures de silos et aux conceptions de silos courantes uniquement, les formats de stockage de céréales autres que les silos étant exclus, et la valeur est exprimée dans l'année de base des prévisions indiquée pour cette étude.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 1,68 milliard USD (2026) | |
| Cabinet de Conseil Mondial A | 1,83 milliard USD (2024) | Utilise une année de référence antérieure et intègre couramment dans le total des silos les dépenses d'infrastructure post-récolte adjacentes, ce qui peut faire augmenter la valeur globale lorsque les pipelines de projets sont actifs. |
| Éditeur Sectoriel B | 2,20 milliards USD (2024) | Applique souvent une définition plus large des silos et des systèmes de stockage et peut refléter une base de prix différente, ce qui modifie les totaux lorsque le périmètre des équipements et les hypothèses de prix moyens ne sont pas clairement séparés. |
En lisant les trois valeurs ensemble, l'écart s'explique principalement par les limites du périmètre et le choix de l'année de base, suivi de la manière dont les prix moyens sont reportés. Notre approche reste traçable par rapport aux signaux de manutention des céréales et aux fourchettes de prix pratiques, ce qui rend l'estimation plus facile à reproduire et à mettre à jour à mesure que de nouvelles informations sur les capacités et les politiques émergent.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des silos de stockage de céréales en 2026 ?
La taille du marché des silos de stockage de céréales est de 1,68 milliard USD en 2026 et devrait atteindre 2,18 milliards USD d'ici 2031 à un CAGR de 5,3 %.
Quel matériau domine la construction de silos aujourd'hui ?
L'acier conserve le leadership avec 77,65 % des revenus de 2025, en raison de sa durabilité et de sa production standardisée.
Quelle région connaît la croissance la plus rapide pour les nouvelles installations de silos ?
L'Afrique devrait progresser à un CAGR de 6,08 % jusqu'en 2031 grâce aux programmes de réduction des pertes post-récolte.
Pourquoi les capteurs IoT deviennent-ils standard dans les nouveaux silos ?
La surveillance connectée réduit les temps d'arrêt imprévus d'environ 320 000 USD par installation et par an grâce à l'aération prédictive.